
Mercato dei riscaldatori d’acqua: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli scaldabagni (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (gas, istantaneo, ad accumulo, solare); applicazione (residenziale, commerciale, industriale); capacità (fino a 30 litri, 30-100 litri, 100-250 litri, 250-400 litri, oltre 400 litri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100000489
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
32,31 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
51,28 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,27 %
Tasso di crescita
Mercato di riferimento
379,24 miliardi di dollari USA
(2026-2034)
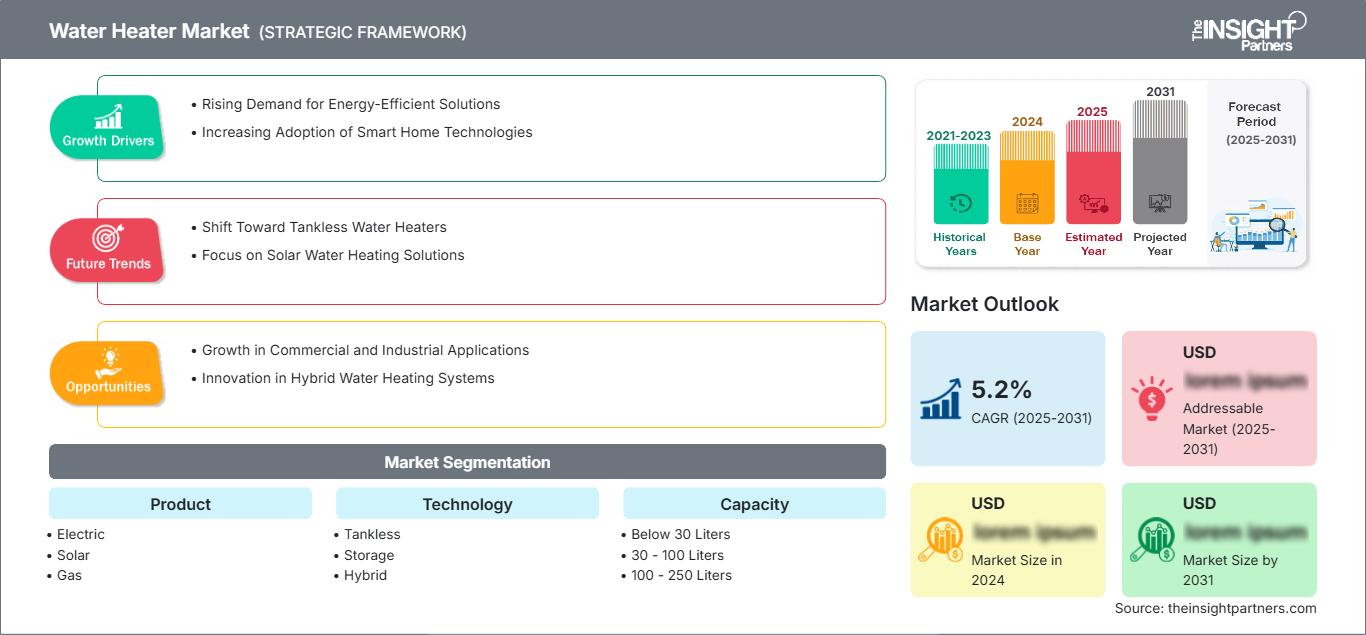
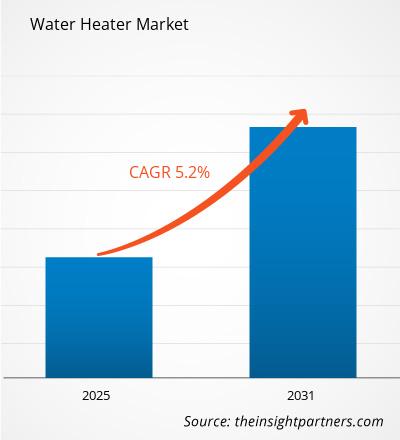
Il mercato degli scaldabagni ha un valore di 32,31 miliardi di dollari nel 2025 e si prevede che raggiungerà i 51,28 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,27% dal 2026 al 2034. Lo sviluppo del mercato è sostenuto dalla domanda di sostituzione, dall'edilizia residenziale, dal fabbisogno di acqua calda per uso commerciale e dalla crescente preferenza per tecnologie di riscaldamento ad alta efficienza energetica sia nelle economie sviluppate che in quelle emergenti.
In Nord America, si prevede che il mercato degli scaldabagni crescerà a un tasso annuo composto (CAGR) stimato tra il 4,5% e il 5,8% tra il 2026 e il 2034, grazie alla sostituzione delle apparecchiature obsolete, alle normative sull'efficienza energetica e alla crescente diffusione di pompe di calore e sistemi elettrici ad alta efficienza. Anche le costruzioni commerciali, le ristrutturazioni e una maggiore consapevolezza dei consumatori sui costi energetici del ciclo di vita stanno contribuendo all'aggiornamento tecnologico in tutta la regione.
Analisi e approfondimenti sul mercato degli scaldabagni
- Nord America: Si prevede che la regione rappresenterà una quota del 25-29% nel 2025, con una domanda sostenuta dai cicli di sostituzione, dalle installazioni commerciali, dagli standard di efficienza e dall'elettrificazione. Si prevede una crescita a un tasso annuo composto (CAGR) del 4,5-5,8% tra il 2026 e il 2034.
- USA: Si stima che gli Stati Uniti rappresenteranno il 19-22% della domanda globale nel 2025, equivalente al 74-78% della domanda nordamericana, con una crescita prevista a un tasso annuo composto (CAGR) del 4,4-5,6% tra il 2026 e il 2034.
- Europa: si prevede che l'Europa deterrà una quota di mercato del 20-24% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,8-6,0% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna, dove gli interventi di efficientamento energetico e l'elettrificazione stanno rafforzando la domanda di sostituzione.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico deterrà una quota di mercato del 37-41% nel 2025, con Cina, India, Giappone e Corea del Sud a costituire i principali centri di domanda. Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) del 6,0-7,2% tra il 2026 e il 2034, sostenuto dall'urbanizzazione e dall'aumento dei redditi delle famiglie.
- Segmento più ampio: si stima che i prodotti elettrici deterranno una quota di mercato del 44-48% nel 2025, grazie all'ampia diffusione nel settore residenziale e alla disponibilità di infrastrutture, con un tasso di crescita annuo composto (CAGR) del 5,4-6,1% tra il 2026 e il 2034.
- Segmento ad alta crescita: si stima che la tecnologia ibrida rappresenterà una quota di mercato dell'8-10% nel 2025 e si prevede che registrerà un CAGR dell'8,5-10,2% tra il 2026 e il 2034, poiché gli acquirenti attenti all'efficienza cercano costi operativi inferiori.
- Aziende chiave analizzate nel dettaglio: Ariston Thermo SpA; Bajaj Electricals Limited; Bosch Industriekessel GmbH; Bradford White Corporation; Bradley Corporation; BSH Hausgeräte GmbH; Eccotemp Systems, LLC; AO Smith Corporation; Rinnai America Corporation; Venus Home Appliances (P) Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato degli scaldabagni si è evoluto dai tradizionali sistemi di accumulo a combustibile verso configurazioni diversificate elettriche, solari, a gas, senza serbatoio, ibride e connesse. I produttori si distingueranno sempre più per efficienza di trasferimento termico, capacità di isolamento, design compatto, controlli digitalizzati, protezione dalla corrosione e facilità di installazione. Anche i metodi di produzione si orienteranno verso la produzione localizzata e i sistemi modulari, che consentiranno ai produttori di soddisfare le esigenze di diverse capacità e applicazioni, controllando al contempo i costi dei componenti e i rischi della catena di approvvigionamento.
Nel periodo di previsione, gli investimenti si orienteranno verso l'elettrificazione, il controllo intelligente, l'accumulo di energia ad alta efficienza e le soluzioni ibride. I mercati emergenti saranno responsabili della generazione di un elevato volume di vendite di unità provenienti da abitazioni urbane con accesso affidabile all'energia e a moderni servizi igienico-sanitari. I requisiti normativi in materia di efficienza, emissioni, perdite in stand-by e sicurezza del prodotto influenzeranno le specifiche del prodotto, mentre i meccanismi di finanziamento e incentivazione potranno accelerare l'adozione di tecnologie di fascia alta laddove i costi iniziali rappresentano ancora un ostacolo, secondo il rapporto sul mercato degli scaldabagni .
Ambito del rapporto sul mercato degli scaldabagni
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 32,31 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 51,28 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,27% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli scaldabagni
La crescita del mercato degli scaldabagni è strettamente legata alla domanda di sostituzione degli impianti residenziali, alla costruzione di nuove abitazioni, allo sviluppo del settore alberghiero, alle strutture sanitarie e agli edifici commerciali che richiedono una disponibilità affidabile di acqua calda. L'ecosistema comprende fornitori di elementi riscaldanti e bruciatori, produttori di serbatoi, fornitori di sistemi di controllo, fornitori di materiali isolanti, distribuzione, installazione, servizi di pubblica utilità e organizzazioni di assistenza post-vendita. Le soluzioni basate sull'elettricità beneficiano della relativa semplicità di installazione e della maggiore disponibilità di energia elettrica, mentre gli apparecchi a gas rimangono rilevanti nelle aree in cui è presente un'infrastruttura di distribuzione del combustibile ben sviluppata.
La catena di approvvigionamento è sempre più influenzata da acciaio, rame, componenti elettronici, materiali isolanti e valvole specializzate. I fornitori si adattano a questa situazione attraverso la standardizzazione delle piattaforme, l'approvvigionamento flessibile e la produzione locale. In alcuni paesi in via di sviluppo, la distribuzione è ancora frammentata, pertanto il rapporto con gli installatori e la disponibilità di ricambi sono fondamentali per ottenere un vantaggio competitivo. Inoltre, i clienti commerciali attribuiscono maggiore importanza ai costi totali di esercizio, manutenzione, backup e compatibilità del sistema.
L'analisi del mercato degli scaldabagni indica un ambiente competitivo che combina produttori multinazionali, aziende regionali di elettrodomestici e fornitori di tecnologie specializzate. AO Smith Corporation detiene una forte presenza sia nel settore degli scaldabagni residenziali che in quello commerciale, mentre Rinnai America Corporation si concentra sugli scaldabagni istantanei e sul riscaldamento dell'acqua per uso commerciale. Ariston Thermo SpA, Bajaj Electricals Limited e Venus Home Appliances (P) Ltd. vantano una significativa copertura regionale, soprattutto nel settore residenziale.
Bosch Industriekessel GmbH, BSH Hausgeräte GmbH, Bradford White Corporation, Bradley Corporation ed Eccotemp Systems, LLC svolgono il loro ruolo differenziandosi grazie a una gamma di prodotti diversificata, alleanze distributive, applicazioni commerciali e esigenze di installazione specifiche. Il posizionamento competitivo dipende sempre più da fattori quali efficienza, affidabilità del prodotto, assistenza agli installatori, integrazione tecnologica ed economia del ciclo di vita, piuttosto che dal solo costo di acquisto. Gli investimenti strategici si stanno quindi orientando verso piattaforme ad alta efficienza, produzione localizzata, reti di assistenza e combinazioni tecnologiche che riducano il consumo energetico senza compromettere la disponibilità di acqua calda, come evidenziato nelle previsioni di mercato sugli scaldabagni .
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli scaldabagni: approfondimenti strategici
Approfondimenti regionali
mercato degli scaldabagni in Nord America
Si prevede che il Nord America rappresenterà una quota del 25-29% del mercato degli scaldabagni nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 4,5-5,8% fino al 2034. La domanda di sostituzione è un fattore strutturale fondamentale, poiché un'ampia base installata richiede il rinnovo periodico delle apparecchiature. La ristrutturazione di edifici residenziali, la costruzione di complessi multifamiliari, lo sviluppo di strutture ricettive e l'ammodernamento di edifici commerciali generano ulteriore domanda per sistemi ad accumulo, senza serbatoio e ad alta efficienza.
Gli Stati Uniti rappresentano il mercato regionale più grande, mentre il Canada contribuisce sia con la sostituzione di impianti residenziali che con applicazioni commerciali. L'attenzione normativa verso l'efficienza e le emissioni sta incoraggiando i produttori a migliorare le prestazioni termiche e a sviluppare alternative elettriche e ibride. I consumatori considerano sempre più la spesa energetica complessiva durante l'intero ciclo di vita, oltre al prezzo di acquisto, soprattutto laddove i costi energetici rendono onerosi gli impianti inefficienti. Di conseguenza, i produttori si stanno concentrando su sistemi di controllo intelligenti, isolamento migliorato, configurazioni a pompa di calore e sistemi compatti che si adattino alle nuove installazioni senza la necessità di modifiche strutturali sostanziali.
Mercato statunitense degli scaldabagni
Si stima che gli Stati Uniti rappresenteranno il 74-78% della domanda del mercato nordamericano degli scaldabagni nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 4,4-5,6% fino al 2034. Le installazioni di sostituzione rimangono fondamentali perché i sistemi residenziali e commerciali hanno una durata di vita definita e richiedono aggiornamenti periodici. La domanda di applicazioni spazia dalle case unifamiliari agli immobili plurifamiliari, dagli hotel alle strutture sanitarie, dai ristoranti agli edifici istituzionali.
AO Smith Corporation, Bradford White Corporation, Rinnai America Corporation, Bradley Corporation ed Eccotemp Systems, LLC mantengono una quota di mercato significativa attraverso diverse strategie di prodotto e distribuzione. I sistemi senza serbatoio stanno acquisendo importanza nelle applicazioni che richiedono un'erogazione continua di acqua calda o un risparmio di spazio, mentre le tecnologie elettriche e ibride sono sempre più prese in considerazione laddove gli obiettivi di efficienza ed elettrificazione influenzano gli acquisti. Gli acquirenti commerciali pongono inoltre l'accento sulla disponibilità del servizio, sui tempi di installazione, sulla ridondanza e sulla compatibilità con l'infrastruttura idraulica esistente.
Mercato europeo degli scaldabagni
Si stima che l'Europa deterrà una quota del 20-24% del mercato degli scaldabagni nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-6,0% fino al 2034. La Germania è un mercato leader, sostenuto dalla domanda di sostituzione e dalle priorità in materia di efficienza energetica. Anche Regno Unito, Francia, Italia e Spagna contribuiscono in modo significativo attraverso la ristrutturazione e la modernizzazione degli edifici residenziali. L'elettrificazione, gli standard di efficienza e l'integrazione con le energie rinnovabili stanno influenzando le decisioni di acquisto.
Il Regno Unito continua a dare grande importanza all'efficienza energetica domestica, con una domanda di sostituzione degli impianti di riscaldamento sostenuta dall'invecchiamento delle infrastrutture. La Germania beneficia di solide competenze ingegneristiche e di una forte domanda di apparecchiature elettriche e ibride efficienti. Francia, Italia e Spagna offrono diverse opportunità in ambito residenziale, residenziale, alberghiero e per piccoli esercizi commerciali. I produttori regionali differenziano sempre più i propri prodotti attraverso design compatti, controlli digitali, isolamento migliorato e compatibilità con sistemi energetici domestici più ampi.
Mercato degli scaldabagni nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato degli scaldabagni compresa tra il 37% e il 41% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-7,2% fino al 2034. La Cina è il mercato leader, seguita da Giappone, India, Corea del Sud e Australia. L'urbanizzazione, la costruzione di nuove abitazioni, il miglioramento delle infrastrutture igienico-sanitarie e l'aumento del reddito disponibile sostengono la domanda a lungo termine.
La Cina combina un volume considerevole di abitazioni con solide capacità manifatturiere, mentre l'India sta assistendo a una crescente diffusione di moderne apparecchiature per il riscaldamento dell'acqua. Giappone e Corea del Sud puntano su sistemi compatti, efficienti e tecnologicamente avanzati, mentre l'Australia offre opportunità per configurazioni solari ed elettriche. L'edilizia industriale e commerciale amplia ulteriormente il mercato potenziale. Si prevede che l'enfasi politica sull'efficienza energetica e sull'integrazione delle energie rinnovabili incoraggerà gli investimenti in sistemi ad alte prestazioni.
Mercato degli scaldabagni in Medio Oriente e Africa
Si prevede che il mercato degli scaldabagni in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 5,0-6,3% fino al 2034, con l'Arabia Saudita e gli Emirati Arabi Uniti che rappresentano importanti centri di domanda in Medio Oriente e il Sudafrica che guida la domanda nel mercato africano. L'edilizia residenziale, i progetti alberghieri e gli investimenti infrastrutturali supportano la diffusione di queste apparecchiature.
La disponibilità di energia, le condizioni climatiche e la progettazione degli edifici influenzano fortemente la scelta dei prodotti. Il riscaldamento dell'acqua tramite energia solare riveste particolare importanza nei mercati con elevate risorse solari, mentre i sistemi elettrici e a gas rimangono fondamentali laddove predominano le infrastrutture convenzionali. I progetti commerciali richiedono una fornitura affidabile di acqua calda per hotel, ospedali e strutture istituzionali. Nel resto del Medio Oriente e dell'Africa, l'urbanizzazione e il miglioramento dell'accesso ai moderni servizi domestici dovrebbero gradualmente favorire l'adozione di queste tecnologie, sebbene l'accessibilità economica e le infrastrutture di distribuzione rimangano considerazioni importanti in fase di acquisto.
Analisi di segmentazione
Prodotto
Si prevede che il segmento dei prodotti crescerà a un tasso annuo composto (CAGR) del 4,8-6,2% dal 2026 al 2034. I prodotti elettrici mantengono la base di applicazioni più ampia, mentre le configurazioni solari e a gas soddisfano requisiti specifici in termini di energia, clima, infrastrutture e costi operativi. La scelta del prodotto riflette sempre più le condizioni di installazione, i prezzi dell'energia, i requisiti di efficienza e le preferenze dei consumatori, rispecchiando le principali tendenze del mercato degli scaldabagni .
- Elettrico: I sistemi elettrici mantengono un'ampia rilevanza in ambito residenziale poiché l'installazione è relativamente semplice e le reti elettriche sono ampiamente disponibili. La domanda è inoltre sostenuta da iniziative di elettrificazione e dal miglioramento dei sistemi di controllo.
- Energia solare: gli impianti solari rivestono un'importanza strategica nelle regioni con un'elevata irraggiamento solare e condizioni edilizie idonee. Possono ridurre il consumo di energia convenzionale, in particolare per la produzione di acqua calda sanitaria in ambito residenziale e istituzionale.
- Gas: I prodotti a gas rimangono rilevanti laddove è presente un'infrastruttura per il gas naturale e si necessita di riscaldamento rapido o di un'elevata fornitura di acqua calda. Gli utenti commerciali continuano ad apprezzarne le consolidate caratteristiche operative.
Tecnologia
Si prevede che il segmento tecnologico registrerà un CAGR (tasso di crescita annuale composto) del 5,8-7,1% dal 2026 al 2034. I sistemi senza serbatoio beneficiano dell'efficienza in termini di spazio e del riscaldamento continuo, i sistemi ad accumulo rimangono la configurazione principale e le piattaforme ibride stanno guadagnando terreno poiché gli acquirenti danno priorità all'efficienza e alla riduzione dei costi operativi.
- Senza serbatoio: i sistemi senza serbatoio forniscono acqua calda su richiesta e riducono le esigenze di accumulo. Sono particolarmente adatti per abitazioni di piccole dimensioni, strutture commerciali e applicazioni con modelli di consumo variabili.
- Stoccaggio: La tecnologia di accumulo rimane strategicamente importante perché offre una disponibilità prevedibile di acqua calda e la compatibilità con diverse fonti energetiche. La domanda di sostituzione supporta il continuo utilizzo negli edifici residenziali e commerciali.
- Ibrido: I sistemi ibridi combinano approcci di riscaldamento complementari per migliorare l'efficienza e la flessibilità operativa. La loro importanza è in aumento laddove il risparmio energetico, l'elettrificazione e la riduzione dei costi del ciclo di vita influenzano le decisioni di acquisto.
Capacità
Si prevede che il segmento della capacità crescerà a un tasso annuo composto (CAGR) del 4,9-5,8% dal 2026 al 2034. La scelta della capacità dipende dalle dimensioni del nucleo familiare, dall'intensità di utilizzo, dai vincoli di installazione, dai picchi di domanda e dal tipo di applicazione. Gli utenti commerciali e industriali generalmente richiedono una maggiore capacità di elaborazione e una maggiore ridondanza.
- Sotto i 3 litri: i sistemi di dimensioni molto ridotte sono ideali per applicazioni a punto d'uso in cui la domanda limitata di acqua calda e lo spazio di installazione ristretto sono fattori chiave, in particolare in contesti residenziali compatti o in ambienti commerciali specializzati.
- 3 - 1 Litri: Questa gamma di capacità soddisfa le esigenze localizzate di acqua calda e le installazioni di piccole dimensioni dove una portata moderata è sufficiente. Le dimensioni compatte consentono di realizzare progetti di sostituzione con spazi di installazione limitati.
- 1 - 25 litri: la capacità media soddisfa le esigenze residenziali più ampie e alcuni usi commerciali. La domanda è influenzata dal numero di occupanti delle abitazioni, dai modelli di consumo e dalla disponibilità di infrastrutture elettriche.
- 25 - 4 litri: I sistemi più grandi sono adatti ad applicazioni residenziali, commerciali e istituzionali con elevata richiesta di acqua calda, dove è necessaria una fornitura affidabile di acqua calda sanitaria. In fase di acquisto, l'attenzione si concentra sulle prestazioni di recupero, sulla durata e sulla redditività operativa.
- Oltre 4 litri: i sistemi di grandissima capacità sono destinati principalmente al settore commerciale e industriale, dove è previsto un consumo prolungato di acqua calda. Affidabilità, ridondanza, facilità di manutenzione e integrazione del sistema diventano criteri di selezione fondamentali.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 5,1-6,4% dal 2026 al 2034. La domanda residenziale offre un volume di unità considerevole, mentre le installazioni commerciali e industriali generano opportunità di maggior valore grazie a capacità più elevate, utilizzo continuativo e requisiti operativi specializzati.
- Residenziale: Le applicazioni residenziali rappresentano la base installata più ampia, trainata dalle nuove costruzioni, dai cicli di sostituzione, dalle esigenze di comfort domestico e dalla crescente preferenza per soluzioni di riscaldamento efficienti e salvaspazio.
- Settore commerciale: Le applicazioni commerciali includono hotel, ristoranti, uffici, ospedali e istituti scolastici. La domanda si concentra su un'offerta affidabile, elevate prestazioni di recupero, continuità del servizio e costi operativi prevedibili.
- Settore industriale: gli impianti industriali richiedono sistemi robusti in grado di supportare l'acqua calda sanitaria necessaria ai processi, i servizi per i dipendenti e le operazioni specializzate. Gli acquirenti danno priorità a durata, capacità, controlli e integrazione con i sistemi di utenze più ampi.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Residenziale |
Alto |
Riscaldamento intelligente |
Maturo |
|
Commerciale |
Mezzo |
Assistenza sanitaria elevata |
Scalatura |
|
Industriale |
Mezzo |
Riscaldamento a microonde |
Scalatura |
Fattori trainanti della crescita del mercato degli scaldabagni e analisi del loro impatto
Sostituzione delle infrastrutture obsolete per il riscaldamento dell'acqua.
La domanda di sostituzione è un fattore importante che traina la crescita, poiché gli impianti di riscaldamento dell'acqua hanno una vita operativa limitata e la loro capacità si deteriora gradualmente a causa di corrosione, incrostazioni e usura. I proprietari di immobili sostituiscono le proprie apparecchiature prima che si guastino, poiché i costi di manutenzione e la perdita di efficienza diventano elevati. Ciò comporta un aumento della domanda di prodotti con dimensioni simili, più efficienti, facili da installare e con buone garanzie. L'effetto è particolarmente pronunciato nei mercati maturi con una base installata più ampia, poiché i cicli di sostituzione continueranno a generare domanda indipendentemente dalle nuove costruzioni. Anche gli immobili commerciali contribuiscono alla domanda, poiché i tempi di inattività causano problemi operativi alle aziende.
Elettrificazione e appalti orientati all'efficienza
L'elettrificazione influenza le decisioni di acquisto, poiché i consumatori sono sempre più attenti all'efficienza energetica, alle emissioni e al risparmio sui costi operativi. Questa tecnologia funziona bene nelle aree dotate di reti elettriche efficienti e robuste, unitamente a normative adeguate. L'influenza va oltre le vendite, poiché aumenta la domanda di sistemi di controllo, cablaggi e installazioni più performanti. Lo sviluppo di prodotti in linea con l'evoluzione dei sistemi energetici degli edifici può aiutare le aziende ad acquisire un vantaggio competitivo sul mercato. Tuttavia, i costi elevati e la complessità dei componenti rappresentano degli ostacoli al successo.
Urbanizzazione ed espansione dell'accesso moderno all'acqua calda
Il processo di urbanizzazione continua a stimolare la domanda, nel senso che verranno costruite sempre più case, appartamenti, hotel, ospedali ed edifici commerciali che necessitano di impianti di acqua calda. Questo fenomeno è ancora più evidente nei paesi in via di sviluppo, dove redditi più elevati e migliori standard abitativi incoraggiano l'adozione di elettrodomestici. Per quanto riguarda le nuove costruzioni, si aprono opportunità per influenzare il processo decisionale nella scelta delle apparecchiature, mentre in termini di ristrutturazioni e ammodernamenti degli edifici, si crea un'ulteriore domanda di interventi di retrofit. Nelle aree a maggiore densità abitativa si prediligono tecnologie compatte, efficienti e controllabili.
Tendenze future del mercato degli scaldabagni
Riscaldamento dell'acqua connesso e gestione energetica predittiva
È probabile che gli scaldabagni interconnessi passino da un funzionamento a controllo remoto a un funzionamento predittivo, sfruttando i modelli di utilizzo, l'occupazione, le tariffe e l'efficienza operativa del dispositivo. Temperatura, cicli di funzionamento, notifiche e requisiti di manutenzione possono essere monitorati tramite piattaforme digitali. L'utilizzo della tecnologia di apprendimento automatico consentirebbe di ottimizzare il ciclo di riscaldamento senza compromettere la disponibilità di acqua calda. Pertanto, le funzionalità del software, la connettività, la sicurezza e la gestione dei dati stanno emergendo come fattori di differenziazione competitiva, insieme alle prestazioni termiche dei dispositivi. Le applicazioni commerciali traggono maggior vantaggio da un monitoraggio centralizzato, poiché è più facile individuare anomalie nei consumi e nel funzionamento delle apparecchiature prima che si verifichino problemi.
Ibridazione di fonti di riscaldamento e sistemi energetici
L'importanza degli scaldacqua ibridi è cresciuta in seguito alla crescente esigenza di flessibilità da parte dei proprietari di edifici in relazione alle diverse fonti energetiche, come elettricità, energia solare, pompe di calore e fonti di calore tradizionali. Gli scaldacqua ibridi sono in grado di distribuire il calore in base al costo dell'energia, alla presenza di fonti rinnovabili, alle condizioni ambientali e ai cicli di domanda. Questa tecnologia è particolarmente importante nei casi in cui la domanda di picco è variabile o vi sono limitazioni nella rete di distribuzione dell'energia elettrica. Lo sviluppo di scaldacqua ibridi favorisce l'integrazione di impianti solari, sistemi di accumulo a batteria, contatori intelligenti e sistemi di gestione energetica negli edifici.
Opportunità di mercato per gli scaldabagni
Produzione localizzata e piattaforme di prodotto regionali
I produttori possono espandere la produzione regionale e sviluppare piattaforme di prodotto su misura per le infrastrutture energetiche locali, le normative, le condizioni climatiche e le pratiche di installazione. La localizzazione contribuisce a ridurre i tempi di consegna, a limitare i rischi logistici e a migliorare la reattività alla domanda di sostituzione. L'ingegneria regionale consente inoltre di adattare capacità, tensione, compatibilità dei combustibili, sistemi di controllo e requisiti di installazione senza dover riprogettare intere linee di prodotto. Questa strategia è particolarmente rilevante nell'area Asia-Pacifico, in Medio Oriente e in alcune zone dell'America Latina, dove le esigenze del mercato differiscono da quelle delle economie mature. Gli investitori potrebbero privilegiare i produttori con solide reti di distribuzione e operazioni di assemblaggio scalabili, poiché queste capacità supportano l'espansione mantenendo sotto controllo i costi. Le partnership con installatori, aziende di servizi pubblici e sviluppatori immobiliari possono ulteriormente rafforzare la penetrazione del mercato e i tassi di specifica.
Sostituzione di sistemi commerciali ad alta efficienza
Gli edifici commerciali offrono interessanti opportunità per i fornitori che combinano alta efficienza con prestazioni affidabili per la produzione di acqua calda e requisiti di installazione pratici. Hotel, ospedali, ristoranti, scuole e complessi residenziali utilizzano ampiamente le apparecchiature, rendendo il consumo energetico e i tempi di inattività fattori di acquisto critici. I progetti di sostituzione offrono spesso opportunità di vendita più rapide rispetto alle nuove costruzioni, poiché la necessità di aggiornare le apparecchiature è già stata consolidata. I fornitori possono differenziarsi attraverso design modulari, sistemi di riscaldamento a fasi, monitoraggio remoto, funzionalità di ridondanza e contratti di assistenza. Le opzioni di finanziamento che distribuiscono i costi lungo il ciclo di vita delle apparecchiature possono favorire l'adozione laddove i budget di capitale sono limitati. Le previsioni del mercato degli scaldabagni dovrebbero quindi considerare non solo la crescita della domanda di unità, ma anche il crescente valore dei sistemi commerciali ad alta efficienza, delle offerte di servizi digitali e delle soluzioni di retrofit che riducono al minimo i disagi dovuti all'installazione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -