
Markt für Wasserreiniger: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Wasseraufbereitungsanlagen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Technologie (UV-Aufbereiter, Umkehrosmose-Aufbereiter, Schwerkraftaufbereiter); Vertriebskanal (Einzelhandel, Direktvertrieb, Online); Endverbraucher (Industrie, Gewerbe, Privatkunden) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00002829
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
54,46 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
115,96 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,76 %
Wachstumsrate
Adressierbarer Markt
763,53 Mrd. US-Dollar
(2026–2034)
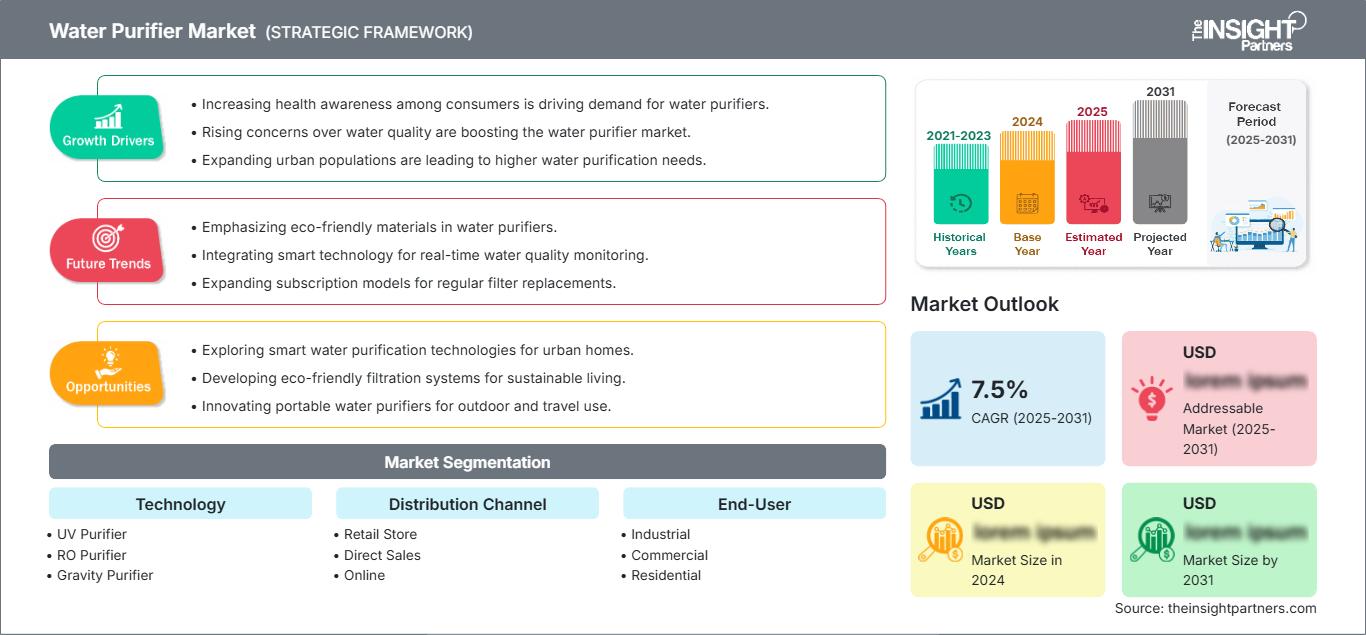
Der Markt für Wasseraufbereitungsanlagen wurde 2025 auf 54,46 Milliarden US-Dollar geschätzt und soll bis 2034 auf 115,96 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,76 % im Zeitraum 2026–2034 entspricht . Dieses Wachstum wird durch den zunehmenden Fokus von Haushalten und Institutionen auf Trinkwasserqualität, die breitere Verfügbarkeit von Aufbereitungstechnologien und die anhaltende Nachfrage nach Ersatzanlagen in privaten, gewerblichen und industriellen Anwendungen begünstigt. Technologische Diversifizierung und ein erweiterter Zugang zu Vertriebskanälen fördern die Marktentwicklung zusätzlich.
Für Nordamerika wird im Zeitraum von 2026 bis 2034 ein durchschnittliches jährliches Wachstum (CAGR) von 7,8–9,2 % erwartet . Gründe hierfür sind das gestiegene Bewusstsein der Verbraucher für Schadstoffe, die alternde Wasserinfrastruktur und die Nachfrage nach Wasseraufbereitungsanlagen direkt am Verbrauchsort. Der Markt für Wasserfilter profitiert zudem von der zunehmenden Verbreitung digital überwachter Systeme, dem Online-Kauf und fortschrittlichen Filtrationstechnologien, die gelöste Feststoffe, mikrobielle Verunreinigungen und neuartige Substanzen wie PFAS entfernen.
Marktanalyse und Einblicke zu Wasserreinigern
- Nordamerika: Die Region machte im Jahr 2025 etwa 24–27 % des Marktes aus und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–9,2 % wachsen , was auf ein gestiegenes Bewusstsein für Kontaminationen, eine erhöhte Nachfrage nach Ersatzprodukten und die zunehmende Verbreitung fortschrittlicher Filtersysteme für Privathaushalte zurückzuführen ist.
- USA: Die USA repräsentierten im Jahr 2025 etwa 73–76 % des nordamerikanischen Marktanteils und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,9 % wachsen , angeführt von der Nachfrage privater Haushalte und Unternehmen.
- Europa: Europa hatte im Jahr 2025 einen Anteil von etwa 20–23 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–8,4 % wachsen . Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch hohe Qualitätsstandards und Nachhaltigkeitsprioritäten.
- Asien-Pazifik: Der Anteil Asien-Pazifik lag 2025 bei etwa 31–34 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–11,2 % wachsen , wobei China, Indien, Japan und Südkorea die treibende Kraft für die Akzeptanz sind.
- Größtes Segment: Privatkunden stellten im Jahr 2025 einen Marktanteil von rund 55–59 % dar , der zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–9,3 % wachsen wird , da die Haushaltsreinigung immer mehr zum Standard wird.
- Wachstumsstarkes Segment: Der Online-Vertrieb hatte im Jahr 2025 einen Marktanteil von ca. 18–22 % und expandierte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–12,0 % dank Bequemlichkeit und digitaler Produktfindung.
- Die wichtigsten Unternehmen, die im Detail analysiert wurden: AO Smith India Water Products Pvt. Ltd., Aquatech International LLC, BWT Holding GmbH, BRITA Group, Coway Co., Ltd., Culligan International Company, EcoWater Systems LLC, Eureka Forbes Ltd., Evoqua Water Technologies LLC, Kinetico Incorporated, Kent RO Systems Ltd. und Panasonic Holdings Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Wasseraufbereitungsanlagen hat sich von einfacher Sediment- und Schwerkraftfiltration hin zu mehrstufigen Systemen entwickelt, die Umkehrosmose, UV-Behandlung, Membranfiltration, Mineralienaufbereitung und digitale Überwachung kombinieren. Die Produktionsmethoden konzentrieren sich nun auf kompakte Bauweise, modulare Filterkartuschen, höhere Membraneffizienz, reduzierten Wasserverbrauch und einfache Wartung. Die Hersteller entwickeln zudem Geräte, die auf die jeweilige Wasserqualität abgestimmt sind und unterschiedliche Lösungen für Haushalte, Institutionen und die Industrie bieten.
Das zukünftige Wachstumspotenzial liegt eindeutig in Regionen, in denen Urbanisierung, Wasserqualitätsprobleme und Kaufkraft zusammentreffen. Vorschriften zu Schadstoffen, Investitionen in die Infrastruktur und ein gestiegenes Verbraucherbewusstsein treiben die Nachfrage nach dezentralen Aufbereitungsverfahren weiter an. Daher vermarkten die Hersteller ihre Produkte nun mit Fokus auf Leistung, Kosteneffizienz, Vernetzung und geringere Umweltbelastung. Laut dem Bericht zum Markt für Wasserreiniger bleiben die aufstrebenden Märkte in Süd- und Südostasien für das Mengenwachstum besonders wichtig .
Umfang des Marktberichts zu Wasserreinigern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 54,46 Milliarden US-Dollar |
| Marktgröße bis 2034 | 115,96 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,76 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wasserreiniger
Das Wachstum des Marktes für Wasseraufbereitungsanlagen wird durch die Nachfrage nach zuverlässiger Trinkwasseraufbereitung in Haushalten, Büros, Hotels, Gesundheitseinrichtungen und Industriebetrieben gestützt. Zu den Anbietern gehören Hersteller von Membranen, Filtermedien, Bauteilen, Systemintegration, Vertrieb, Installation, Service und Ersatzkartuschen. Die Angebotsdynamik tendiert zunehmend zu modularen Bauweisen, die nicht nur die Komplexität reduzieren, sondern den Herstellern auch die Flexibilität geben, verschiedene Arten von Verunreinigungen zu bekämpfen, ohne das Gesamtdesign der Plattform verändern zu müssen.
Die Verbraucherpräferenzen verändern sich hin zu Systemen, die sowohl effizient als auch komfortabel sind. Umkehrosmose ist besonders wichtig, wenn gelöste Feststoffe und Chemikalien problematisch sind. UV-Systeme hingegen sind nützlich bei mikrobieller Verunreinigung, da sie die Wasserchemie nicht beeinflussen. Hersteller setzen zunehmend auf eine Kombination verschiedener Technologien anstelle eines einzelnen Aufbereitungsverfahrens.
Die Wettbewerbspositionierung im Markt für Wasseraufbereitungsanlagen hängt zunehmend von der technologischen Breite, der Serviceinfrastruktur, der Markenbekanntheit, der Vertriebsreichweite und der Wirtschaftlichkeit über den gesamten Lebenszyklus ab. Der Wettbewerb zwischen Culligan International Company, Coway Co., Ltd., BRITA Group, BWT Holding GmbH und Eureka Forbes Ltd. erfolgt durch Kombinationen von Produktlinien, Serviceansätzen und geografischen Standorten. AO Smith India Water Products Pvt. Ltd., Aquatech International LLC, EcoWater Systems LLC, Evoqua Water Technologies LLC und Kinetico Incorporated tragen zur Verschärfung des Wettbewerbs bei.
Investitionen konzentrieren sich zunehmend auf intelligente Überwachungssysteme, Hochleistungsmembranen, Kleinanlagen und den Ausbau der Vertriebskanäle. Die Strategie der geografischen Lokalisierung wird als Reaktion auf Schwankungen in der Wasserzusammensetzung, Kundenpräferenzen, regulatorischen Rahmenbedingungen und der Wirtschaftlichkeit der Dienstleistungen eingesetzt. Mit dem Markteintritt von Kent RO Systems Ltd. und Panasonic Holdings Corporation hat sich der Wettbewerb verschärft und umfasst nun auch Filtrationstechnologien, Endgeräte und asiatische Vertriebskanäle. Strategische Partnerschaften und Übernahmen können die lokale Serviceabdeckung und die Kundengewinnung weiter beschleunigen, wie die Prognose für den Wasseraufbereitungsmarkt zeigt .
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Wasserreiniger: Strategische Einblicke
Regionale Einblicke
Markt für Wasserreiniger in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von ca. 24–27 % am Markt für Wasseraufbereitungsanlagen und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–9,2 % wachsen . Die Region profitiert von etablierten Praktiken der Haushaltsfiltration, einer hohen Nachfrage nach Ersatzgeräten und der Besorgnis über Verunreinigungen in der kommunalen und privaten Wasserversorgung. Umkehrosmoseanlagen sind besonders relevant, wenn Familien eine umfassende Reduzierung von Schadstoffen anstreben, während UV-Anlagen bei mikrobiellen Problemen in Kombination mit Filtersystemen eingesetzt werden können.
Die USA sind aufgrund der hohen Anzahl an Käufern, der weitverzweigten Vertriebsnetze und der Verfügbarkeit von Geräten für den direkten Einsatz und den Hausanschluss der wichtigste regionale Markt. Der kanadische Markt wird durch die steigende Nachfrage nach Hauswasseraufbereitungsanlagen aufgrund der sich verändernden Wasserqualität und Infrastrukturproblemen angetrieben. Online-Verkäufe erhöhen die Verfügbarkeit der Produkte, Fachhändler spielen jedoch weiterhin eine wichtige Rolle bei Systemen, die eine Installation erfordern. Der Fokus der Regulierungsbehörden auf PFAS und andere Schadstoffe wird die Nachfrage nach Wasseraufbereitungsanlagen weiter steigern.
US-Markt für Wasserreiniger
Die USA hielten 2025 einen Marktanteil von ca. 73–76 % am nordamerikanischen Markt für Wasserfilter und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,9 % wachsen . Zu den Treibern zählen die Besorgnis der Verbraucher über Wasserverschmutzung, der Austausch alter Aufbereitungsanlagen und die zunehmende Nutzung von Untertisch-, Tisch-, Kannen- und Hauswasserfiltersystemen. Auch Unternehmen tragen durch dezentrale Wasserfilter zur Nachfrage bei.
Zu den wichtigsten Akteuren dieser Branche zählen Culligan International Company, AO Smith India Water Products Pvt. Ltd. (aufgrund ihres globalen Produktportfolios), EcoWater Systems LLC, Kinetico Incorporated und weitere namhafte Filterhersteller. Mehrstufige Filtration, Online-Überwachung und der Austausch von Filterkartuschen sind einige der Trends, die sich bei der Anwendung dieser Technologie abzeichnen. Der Online-Handel mit Filterkartuschen und kompakten Filtersystemen gewinnt ebenfalls zunehmend an Bedeutung, doch Fachhändler spielen weiterhin eine entscheidende Rolle bei der fachgerechten Installation.
Europäischer Markt für Wasserreiniger
Europa repräsentierte 2025 einen Marktanteil von rund 20–23 % am Markt für Wasseraufbereitungsanlagen und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,4 % wachsen . Deutschland bleibt ein wichtiger Markt, während Großbritannien, Frankreich, Italien und Spanien maßgeblich zur Nachfrage beitragen. Nachhaltigkeitsaspekte, der Wunsch der Verbraucher nach weniger Flaschenwasser und die hohen Ansprüche an Qualitätsprodukte sprechen für den Einsatz dezentraler Wasseraufbereitungslösungen. Die BRITA Group und die BWT Holding GmbH sind regional bedeutende Unternehmen im Bereich der Verbraucher- und Wasseraufbereitungslösungen.
Großbritannien bietet aufgrund des hohen Verbraucherbewusstseins und der Präferenz für Produkte zur direkten Wasserentnahme ein gutes Potenzial für den Inlandsmarkt. Deutschland profitiert von seiner Ingenieurskompetenz, dem Trend zu nachhaltigem Konsum und der Beliebtheit von Filterprodukten. Frankreich, Italien und Spanien bieten aufgrund der Vorliebe für besseren Geschmack und des geringeren Verbrauchs von Flaschenwasser ein gutes Potenzial für Kompaktgeräte und den Gastronomiebereich.
Markt für Wasserreiniger im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von ca. 31–34 % am Markt für Wasserreiniger und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–11,2 % wachsen . Damit ist er der führende regionale Wachstumsmotor. China stellt einen wichtigen Nachfragemarkt dar, während Indien durch Urbanisierung und ein gestiegenes Verbraucherbewusstsein ein rasantes Wachstum verzeichnet. Japan und Südkorea bieten fortschrittliche Märkte für Wasseraufbereitungstechnologien, und Australien verzeichnet eine starke Nachfrage nach Filtrationssystemen.
China profitiert von einem hohen Bedarf an Haushaltswasser und entsprechenden Produktionskapazitäten. Indien kombiniert ein hohes Nachfragepotenzial in den Haushalten mit einer schlechten Wasserqualität an den Quellen und einem wachsenden organisierten Einzelhandel sowie Online-Vertriebskanälen. Südkorea zeichnet sich durch eine hohe Marktdurchdringung technologisch fortschrittlicher Miet- und Servicelösungen aus, während Japan Wert auf die Effizienz der Geräte legt. Australien leistet seinen Beitrag durch den Bedarf an Haushaltsfiltration und Wassereinsparung.
Weitergehende politische Unterstützung in Bezug auf den Zugang zu Trinkwasser, die Stadtentwicklung und die Wassereinsparung wird empfohlen.
Markt für Wasserreiniger im Nahen Osten und Afrika
Der Markt für Wasseraufbereitungsanlagen im Nahen Osten und in Afrika machte zwar einen kleineren Anteil der globalen Nachfrage aus, wird aber voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6,8–8,2 % wachsen . Saudi-Arabien und die Vereinigten Arabischen Emirate bleiben aufgrund ihrer Abhängigkeit von Meerwasserentsalzung, der Wasserknappheit und der Investitionen in die Infrastruktur für Wohn- und Gewerbeimmobilien wichtige Märkte im Nahen Osten. Südafrika trägt mit seinen Anforderungen an die Wasserqualität in Haushalten und Institutionen maßgeblich zur Nachfrage bei.
Die Vereinigten Arabischen Emirate und Saudi-Arabien setzen auf Premium-Aufbereitungssysteme, während Südafrika Möglichkeiten für dezentrale Wasseraufbereitung bietet. Die übrigen Märkte im Nahen Osten und Afrika sind von Infrastrukturlücken, Wasserverfügbarkeit und Bezahlbarkeit geprägt. Energieeffizienz gewinnt zunehmend an Bedeutung, da die Wasseraufbereitung erhebliche Betriebskosten verursachen kann, insbesondere in wasserarmen Gebieten. Gewerbe, Gastgewerbe, Gesundheitswesen und institutionelle Anwendungen bieten attraktive Chancen, wo neben einem umfassenden Infrastrukturausbau auch eine zuverlässige Wasserversorgung erforderlich ist.
Segmentierungsanalyse
Technologie
Das Technologiesegment wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,5 % wachsen . Die Akzeptanz hängt zunehmend von den Eigenschaften des Rohwassers, dem Schadstoffprofil, den Betriebskosten und der gewünschten Reinigungsleistung ab. Umkehrosmoseanlagen sind weiterhin sowohl im gewerblichen als auch im privaten Bereich relevant, während UV- und Schwerkraftverfahren unterschiedliche Behandlungsanforderungen und Preisklassen abdecken.
- UV-Reiniger: Die UV-Desinfektion spielt eine wichtige Rolle, wenn mikrobielle Kontrolle im Vordergrund steht. Durch den chemikalienfreien Betrieb und die Erhaltung der mineralischen Zusammensetzung eignet sie sich für Haushalte, Institutionen und Anwendungen, die eine gezielte Desinfektion erfordern.
- Umkehrosmose-Wasserreiniger: Die Umkehrosmose-Wasseraufbereitung nimmt eine führende Stellung ein, da die Membranbehandlung gelöste Feststoffe und verschiedene Schadstoffe entfernen kann. Die Nachfrage ist weiterhin am größten dort, wo die Mineralisierung oder chemische Verunreinigung des Rohwassers die herkömmliche Filtration unzureichend macht.
- Schwerkraftreiniger: Schwerkraftsysteme sind in kostensensiblen Anwendungen weiterhin strategisch relevant, da sie ohne kontinuierliche Stromversorgung funktionieren. Ihre Einfachheit ermöglicht den Einsatz in Haushalten und Gemeinden, wo Infrastruktur oder zuverlässige Stromversorgung die Einführung fortschrittlicher Wasseraufbereitungsanlagen einschränken.
Vertriebskanal
Für das Segment Vertriebskanäle wird von 2026 bis 2034 ein jährliches Wachstum von 9,2–10,4 % erwartet, da Hersteller stationären Einzelhandel, Direktvertrieb und Online-Handel kombinieren. Die Kanalwahl hängt zunehmend von der Produktkomplexität, den Installationsanforderungen, dem Kundenvertrauen und der Wirtschaftlichkeit von Filterwechseln ab. Online-Kanäle sind besonders wichtig für Kompaktsysteme und regelmäßig benötigte Verbrauchsmaterialien.
- Fachhandel: Der Einzelhandel spielt weiterhin eine wichtige Rolle für Verbraucher, die Produkte vor Ort begutachten und sofort kaufen möchten. Vorführungen, Fachberatung, Installationsunterstützung und etablierte Händlernetzwerke stärken den Vertriebskanal für hochwertige Wasseraufbereitungsanlagen.
- Direktvertrieb: Der Direktvertrieb unterstützt komplexe Systeme, die Beratung, Standortanalyse, Installation und Wartung erfordern. Gewerbliche und institutionelle Kunden profitieren insbesondere von maßgeschneiderten Angeboten und langfristigen Servicebeziehungen.
- Online: Der Online-Vertrieb verbessert die geografische Reichweite und Preistransparenz und ermöglicht gleichzeitig die bequeme Nachbestellung von Filtern und Zubehör. Digitale Testberichte, Vergleichstools und Abonnementmodelle können Kaufzyklen verkürzen.
Endbenutzer
Für das Endkundensegment wird von 2026 bis 2034 ein jährliches Wachstum von 8,0–9,2 % prognostiziert . Privatkunden bilden weiterhin die Hauptabnehmergruppe, während Gewerbe- und Industriekunden zunehmend anwendungsspezifische Aufbereitungslösungen benötigen. Die Produktspezifikationen orientieren sich daher immer stärker an Wasserchemie, Verbrauchsmenge, gesetzlichen Vorgaben und Wirtschaftlichkeit.
- Industrielle Anwender legen Wert auf zuverlässige Aufbereitung, Prozesskonstanz und Betriebseffizienz. Die Systeme werden nach anwendungsspezifischen Anforderungen an die Wasserqualität, den Durchsatz, die Wartungspläne und die Integration in die bestehende Aufbereitungsinfrastruktur ausgewählt.
- Gewerbliche Nutzung: Die gewerbliche Nutzung erstreckt sich auf Büros, das Gastgewerbe, das Gesundheitswesen, Bildungseinrichtungen, Gastronomiebetriebe und den Einzelhandel. Die Nachfrage wird durch den Bedarf an zuverlässigem Trinkwasser, kontrollierten Betriebskosten und Serviceverträgen gestützt.
- Privathaushalte: Die Nutzung im Privathaushalt ist weiterhin weit verbreitet, da Haushalte zunehmend die Kontrolle über die Trinkwasserqualität anstreben. Kompakte Designs, Abonnements für den Austausch von Trinkwasser, intelligente Überwachungssysteme und mehrstufige Aufbereitung tragen zur steigenden Akzeptanz bei den Verbrauchern bei.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Industrie |
Medium |
Prozesswasser |
Skalierung |
|
Kommerziell |
Medium |
Büro-Hydration |
Skalierung |
|
Wohnen |
Hoch |
Intelligente Filtration |
Reifen |
Markttreiber für Wasserreiniger und Wirkungsanalyse
Zunehmende Besorgnis über neu auftretende Wasserverunreinigungen
Der zunehmende Fokus auf PFAS, Schwermetalle, Mikroorganismen und viele andere Schadstoffe beeinflusst die Art und Weise, wie Verbraucher Aufbereitungstechnologien für Trinkwasser analysieren. Dies betrifft nicht nur den Erstkauf, da Verbraucher aufgrund von Verschmutzungsproblemen ihren einfachen Filter möglicherweise durch ein komplexeres Modell mit erweiterten Funktionen ersetzen. Ein Beispiel für die Reaktion der Hersteller ist Culligan mit der Einführung der ZeroWater-Technologie bis 2025. Die gesetzlichen Bestimmungen erhöhen die Aufmerksamkeit der Käufer auf die Aufbereitungsfunktionen. Herstellern wird empfohlen, sich von rein optischen Unterscheidungsmerkmalen hin zu validierter Leistung und Technologiekombination zu bewegen. Wer Lösungen für verschiedene Schadstoffarten bietet und gleichzeitig die Wartung übernimmt, wird eine höhere Kundenbindung erreichen.
Ausweitung der dezentralen Reinigung auf Haushalte und Institutionen
Dezentrale Wasseraufbereitungsanlagen gewinnen an Bedeutung, wenn zentrale Systeme nicht alle Verbraucherbedürfnisse, spezifische Wasserzusammensetzungen oder Kontaminationsprobleme abdecken können. Systeme für den direkten Gebrauch ermöglichen es Haushalten, Büros, Gastronomiebetrieben und Gesundheitseinrichtungen, Wasser vor Ort aufzubereiten. Dadurch kann die Abhängigkeit von Flaschenwasser verringert und der Aufbereitungsprozess besser kontrolliert werden. Dies ist insbesondere für Hersteller aus kommerzieller Sicht vorteilhaft, da die dezentrale Aufbereitung einen regelmäßigen Filterwechsel erfordert. Miet- und Abonnementmodelle senken die Markteintrittsbarriere und generieren stabile Einnahmen. Zudem ist die kompakte Bauweise vorteilhaft, wodurch sich die Systeme für Küchen, Arbeitsplätze und kleinere Gewerbebetriebe eignen.
Digitalisierung von Reinigungsanlagen und Servicemodellen
Vernetzte Technologien werden die in der Wasseraufbereitung eingesetzten Geräte so verändern, dass sie den Zustand von Filtern und Wasser, den Betriebszustand und den Wartungsbedarf überwachen können. Dies reduziert Unsicherheiten hinsichtlich des Filterwechsels und ermöglicht Serviceanbietern eine optimierte Verwaltung der installierten Anlagen. Für Produkthersteller bietet die Vernetzung die Chance, vom reinen Geräteverkauf auf Service-Umsatzmodelle umzusteigen. Die so gewonnenen Daten können den Entwicklungsprozess unterstützen, indem sie potenzielle Schwachstellen aufzeigen. Um erfolgreich zu sein, müssen die vernetzten Systeme einen Mehrwert bieten, da sie aufgrund zusätzlicher Sensoren und Software die Anschaffungs- und Wartungskosten erhöhen.
Markt für Wasserreiniger: Zukunftstrends
Intelligente Wasserqualitätsüberwachung wird in gängige Systeme integriert.
Die Trends im Markt für Wasserreiniger gehen hin zu integrierter Sensorik, die Nutzern präzisere Informationen über Filterzustand, Wasserqualität und Systemleistung liefert. Zukünftige Systeme werden Sensoren voraussichtlich mit mobilen Apps, automatisierten Benachrichtigungen und vorausschauenden Wartungsfunktionen kombinieren, anstatt Konnektivität als optionales Premium-Feature zu behandeln. Hersteller werden Sensordaten zunehmend nutzen, um Wechselintervalle basierend auf dem tatsächlichen Verbrauch anstatt auf festen Zeitplänen zu empfehlen. Dies kann unnötige Filterwechsel reduzieren und Nutzern helfen, überfällige Wartungsarbeiten zu vermeiden. Kommerzielle Systeme könnten das Konzept durch zentrale Flotten-Dashboards erweitern, die es Betreibern ermöglichen, mehrere Anlagen zu überwachen. Intelligente Überwachung sollte die Verwaltung von Wasseraufbereitungsanlagen im Laufe der Zeit vereinfachen, die Akzeptanz hängt jedoch von der Bezahlbarkeit, der Datenzuverlässigkeit und davon ab, ob Kunden messbare Vorteile aus der zusätzlichen Technologie erkennen.
Membranarchitekturen mit geringerem Abfallaufkommen und ressourcenschonende Behandlung
Umweltverträglichkeit wird bei Designkriterien zunehmend an Bedeutung gewinnen, da Verbraucher die Umweltauswirkungen über den gesamten Lebenszyklus von Wasseraufbereitungssystemen hinweg berücksichtigen werden. Unternehmen werden voraussichtlich Membranen entwickeln, die sich durch hohe Effizienz, Langlebigkeit, geringen Energiebedarf und ein effektives Kartuschendesign auszeichnen. Auch die Entwicklung wassersparender Umkehrosmoseanlagen dürfte wichtiger werden, da bei der Aufbereitung Abwasser anfällt. Daher wird sich das Produktdesign künftig auf Membranverbesserungen sowie auf Rückgewinnungsmethoden, Speicherung und Durchflussmanagement konzentrieren. Auch die Materialauswahl wird verstärkt in den Fokus rücken, da Unternehmen bestrebt sind, weniger Kunststoffe und stattdessen recycelbare Materialien einzusetzen.
Marktchancen für Wasserreiniger
Lokalisierte Plattformen für wachstumsstarke Schwellenländer
Der Markt für Wasseraufbereitungsanlagen bietet Herstellern, die ihre Produkte an regionale Wasserbedingungen, Kaufkraft und Serviceinfrastruktur anpassen, erhebliche Chancen. Indien, Südostasien sowie ausgewählte Märkte in Afrika und dem Nahen Osten benötigen mitunter sehr unterschiedliche Kombinationen aus Filtration, Speicherung, Installation und Wartung. Anstatt standardisierte Premiumgeräte zu exportieren, können Unternehmen modulare Plattformen mit wählbaren Aufbereitungsstufen und lokal angepassten Preisen entwickeln. Partnerschaften mit regionalen Distributoren, Installateuren, Haushaltsgerätehändlern und Online-Marktplätzen können die Reichweite erhöhen und gleichzeitig die Kundengewinnungskosten senken. Die lokale Kartuschenproduktion kann zudem Lieferketten verkürzen und die regelmäßige Wartung kostengünstiger gestalten. Hersteller sollten Konfigurationen priorisieren, die spezifische Wasserqualitätsprobleme lösen und unnötige Technologien minimieren. Dieser Ansatz kann die adressierbare Nachfrage erweitern, ohne die Produktdifferenzierung oder die Wirtschaftlichkeit der Dienstleistungen zu beeinträchtigen.
Wiederkehrende Service-Ökosysteme, die auf Reinigungsanlagen basieren
Prognosen für Wasseraufbereitungsanlagen deuten auf eine stärkere Monetarisierung installierter Geräte durch Filterabonnements, Wartungspläne, Mietverträge und digital verwaltete Serviceverträge hin. Wiederkehrende Modelle können die Anschaffungskosten für Haushalte senken und Herstellern gleichzeitig planbarere Einnahmen ermöglichen. Gewerbliche Kunden schätzen Verträge, die Geräte, Wartung, Verbrauchsmaterialien und Leistungsüberwachung in einer einzigen Vereinbarung vereinen. Dieses Potenzial ist besonders attraktiv, wenn Ersatzfilter einen wesentlichen Anteil der Lebenszykluskosten ausmachen. Unternehmen können die Kundenbindung stärken, indem sie Nutzungsdaten nutzen, um Serviceleistungen proaktiv zu planen und automatische Nachbestellungen anzubieten. Erfolgreiche Modelle erfordern zuverlässige Logistik, transparente Preise und gleichbleibende Servicequalität. Anbieter mit einem breiten Installationsnetz können diese Stärken nutzen, um Kundenbeziehungen aufzubauen, die über den ursprünglichen Gerätekauf hinausgehen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -