
Mercato dei purificadori d’acqua: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei purificatori d'acqua (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (purificatore UV, purificatore RO, purificatore a gravità); canale di distribuzione (negozi al dettaglio, vendita diretta, online); utente finale (industriale, commerciale, residenziale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00002829
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
54,46 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
115,96 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,76 %
Tasso di crescita
Mercato di riferimento
763,53 miliardi di dollari USA
(2026-2034)
Il mercato dei purificatori d'acqua valeva 54,46 miliardi di dollari nel 2025 e si prevede che raggiungerà i 115,96 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) dell'8,76% nel periodo 2026-2034 . L'espansione è trainata dalla crescente attenzione delle famiglie e delle istituzioni alla qualità dell'acqua potabile, dalla maggiore disponibilità di tecnologie di purificazione e dalla continua domanda di sostituzione in ambito residenziale, commerciale e industriale. La diversificazione tecnologica e una più ampia accessibilità ai canali di distribuzione contribuiscono ulteriormente allo sviluppo del mercato.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 7,8% e il 9,2% dal 2026 al 2034 , sostenuto dalla maggiore attenzione dei consumatori ai contaminanti, dall'invecchiamento delle infrastrutture idriche e dalla domanda di purificazione dell'acqua a livello del punto di utilizzo. Le dimensioni del mercato dei purificatori d'acqua stanno inoltre beneficiando di una maggiore diffusione di sistemi di monitoraggio digitale, acquisti online e tecnologie di filtrazione avanzate in grado di trattare solidi disciolti, contaminanti microbici e sostanze emergenti come i PFAS.
Analisi e approfondimenti sul mercato dei depuratori d'acqua
- Nord America: La regione rappresentava una quota di mercato pari a circa il 24-27% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-9,2% tra il 2026 e il 2034 , grazie alla crescente consapevolezza dei rischi di contaminazione, alla domanda di sostituzione e all'adozione di sistemi di filtrazione domestica avanzati.
- USA: Gli Stati Uniti rappresentavano circa il 73-76% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,5-8,9% tra il 2026 e il 2034 , trainati dalla domanda delle famiglie e delle imprese.
- Europa: Nel 2025 l'Europa rappresentava una quota di mercato pari a circa il 20-23% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-8,4% tra il 2026 e il 2034 , con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda grazie a standard di qualità e priorità di sostenibilità.
- Asia-Pacifico: la regione Asia-Pacifico deteneva una quota di mercato pari a circa il 31-34% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,6-11,2% tra il 2026 e il 2034 , con Cina, India, Giappone e Corea del Sud a trainare l'adozione.
- Segmento più ampio: gli utenti finali residenziali rappresentavano circa il 55-59% della quota di mercato nel 2025 , con una crescita annua composta (CAGR) dell'8,1-9,3% tra il 2026 e il 2034, man mano che la purificazione domestica diventa sempre più diffusa.
- Segmento ad alta crescita: la distribuzione online rappresentava circa il 18-22% della quota di mercato nel 2025 , espandendosi a un CAGR del 10,5-12,0% tra il 2026 e il 2034 grazie alla comodità e alla scoperta digitale dei prodotti.
- Aziende chiave analizzate nel dettaglio: AO Smith India Water Products Pvt. Ltd., Aquatech International LLC, BWT Holding GmbH, BRITA Group, Coway Co., Ltd., Culligan International Company, EcoWater Systems LLC, Eureka Forbes Ltd., Evoqua Water Technologies LLC, Kinetico Incorporated, Kent RO Systems Ltd. e Panasonic Holdings Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei purificatori d'acqua si è evoluto dai sistemi di filtrazione di base basati su sedimenti e gravità verso sistemi multistadio che combinano osmosi inversa, trattamento a raggi ultravioletti, filtrazione a membrana, gestione dei minerali e monitoraggio digitale. Le metodologie di produzione si sono concentrate su design compatti, cartucce modulari, maggiore efficienza delle membrane, riduzione degli sprechi d'acqua e facilità di manutenzione. I produttori hanno inoltre progettato apparecchiature in base al tipo di acqua di origine, sviluppando soluzioni diverse per abitazioni cittadine, istituzioni e industrie.
Il potenziale di crescita futura risiederà sicuramente nelle aree in cui si incontrano urbanizzazione, problemi di qualità dell'acqua e potere d'acquisto. Le normative in materia di contaminanti, gli investimenti nelle infrastrutture e una maggiore consapevolezza dei consumatori stanno alimentando ulteriormente la domanda di processi di trattamento decentralizzati. Pertanto, i produttori stanno ora commercializzando i loro prodotti basandosi su prestazioni, rapporto costo-efficacia, connettività e minore impatto ambientale. Secondo il rapporto sul mercato dei purificatori d'acqua , i mercati emergenti del Sud e del Sud-Est asiatico rimangono particolarmente importanti per l'espansione dei volumi.
Ambito del rapporto sul mercato dei purificatori d'acqua
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 54,46 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 115,96 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,76% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei depuratori d'acqua
La crescita del mercato dei purificatori d'acqua è sostenuta dalla domanda di un trattamento affidabile dell'acqua potabile in ambito domestico, negli uffici, nelle strutture ricettive, nelle strutture sanitarie e negli impianti industriali. Tra i soggetti coinvolti figurano i fornitori di membrane, materiali filtranti, componenti, servizi di integrazione di sistemi, distribuzione, installazione, assistenza e cartucce di ricambio. Le dinamiche dell'offerta tendono sempre più verso la costruzione modulare, che non solo riduce la complessità, ma offre anche ai produttori la flessibilità di affrontare diverse tipologie di contaminanti senza modificare la progettazione complessiva della piattaforma.
Anche le preferenze dei consumatori stanno cambiando, privilegiando sistemi che offrano sia efficienza che praticità. L'osmosi inversa è particolarmente importante quando si presentano problematiche legate ai solidi disciolti e alle sostanze chimiche. Allo stesso tempo, i sistemi a raggi UV sono utili laddove il problema principale è la contaminazione microbica, poiché non alterano la composizione chimica dell'acqua. I produttori ricorrono sempre più spesso a una combinazione di tecnologie, anziché a un singolo processo di trattamento.
Il posizionamento competitivo nel mercato dei purificatori d'acqua dipende sempre più dall'ampiezza tecnologica, dall'infrastruttura di assistenza, dalla credibilità del marchio, dalla portata distributiva e dall'economia del ciclo di vita. La competizione tra Culligan International Company, Coway Co., Ltd., BRITA Group, BWT Holding GmbH ed Eureka Forbes Ltd. si svolge attraverso combinazioni di linee di prodotto, approcci di assistenza e posizioni geografiche. AO Smith India Water Products Pvt. Ltd., Aquatech International LLC, EcoWater Systems LLC, Evoqua Water Technologies LLC e Kinetico Incorporated contribuiscono ad intensificare la concorrenza.
Gli investimenti si stanno concentrando sempre più su sistemi di monitoraggio intelligenti, membrane ad alte prestazioni, sistemi su piccola scala ed espansione dei canali di distribuzione. La strategia di localizzazione geografica viene adottata in risposta alle variazioni nella composizione dell'acqua, alle preferenze dei clienti, al contesto normativo e agli aspetti economici dei servizi. Con l'ingresso di Kent RO Systems Ltd. e Panasonic Holdings Corporation nel mercato, la concorrenza si amplia e include tecnologie di filtrazione, dispositivi per i consumatori e canali di distribuzione asiatici. Partnership strategiche e acquisizioni possono ulteriormente accelerare la copertura locale dei servizi e l'acquisizione di clienti, come evidenziato nelle previsioni del mercato dei purificatori d'acqua .
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei depuratori d'acqua: approfondimenti strategici
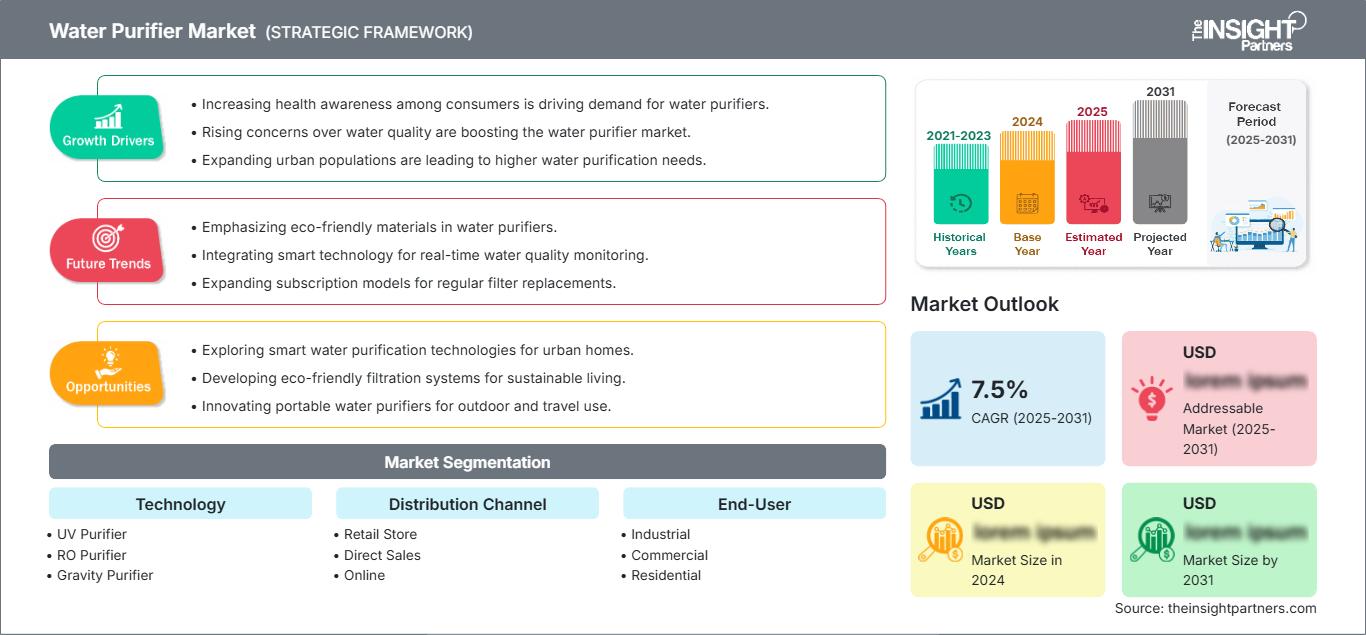
Approfondimenti regionali
Mercato dei depuratori d'acqua in Nord America
Nel 2025, il Nord America rappresentava circa il 24-27% del mercato dei purificatori d'acqua e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-9,2% fino al 2034. La regione beneficia di consolidate pratiche di filtrazione domestica, di un'elevata domanda di sostituzione e della preoccupazione per i contaminanti presenti nelle reti idriche municipali e private. I sistemi a osmosi inversa sono particolarmente indicati per le famiglie che desiderano una riduzione completa dei contaminanti, mentre i sistemi a raggi UV possono essere considerati in combinazione con i sistemi di filtrazione in caso di problemi microbiologici.
Gli Stati Uniti rappresentano il principale mercato regionale grazie all'elevato numero di consumatori che hanno acquistato questi dispositivi, alle vaste reti di distribuzione e alla disponibilità di unità per uso domestico e per punto di ingresso dell'acqua. Il mercato canadese è trainato dalla crescente domanda di sistemi domestici dovuta al cambiamento della qualità dell'acqua e ai problemi infrastrutturali. Le vendite online rendono i prodotti più accessibili, ma i rivenditori specializzati rimangono importanti per i sistemi che richiedono l'installazione. L'attenzione degli enti regolatori sui PFAS e altri contaminanti stimolerà la domanda di unità di trattamento.
Mercato statunitense dei depuratori d'acqua
Nel 2025, gli Stati Uniti rappresentavano circa il 73-76% della quota di mercato nordamericana dei depuratori d'acqua e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,5-8,9% fino al 2034. I fattori trainanti includono la preoccupazione dei consumatori per l'inquinamento idrico, la sostituzione dei vecchi impianti di trattamento e il maggiore utilizzo di sistemi di filtrazione sottolavello, da appoggio, a caraffa e per tutta la casa. Anche le aziende contribuiscono alla domanda attraverso i sistemi di filtrazione a punto d'uso.
Tra i principali attori di questo settore figurano Culligan International Company, AO Smith India Water Products Pvt. Ltd., grazie al suo portafoglio prodotti a livello globale, EcoWater Systems LLC, Kinetico Incorporated e altri noti fornitori di filtri. La filtrazione multistadio, il monitoraggio online e la sostituzione delle cartucce sono alcune delle tendenze osservate nell'applicazione di questa tecnologia. Anche la vendita al dettaglio online di cartucce filtranti e sistemi di filtrazione compatti sta diventando una tendenza in crescita, ma i rivenditori continuano a svolgere un ruolo cruciale nell'installazione di impianti di alta qualità.
Mercato europeo dei depuratori d'acqua
Nel 2025, l'Europa rappresentava circa il 20-23% del mercato dei depuratori d'acqua e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-8,4% fino al 2034. La Germania continua a essere un mercato importante, mentre Regno Unito, Francia, Italia e Spagna contribuiscono in modo significativo alla domanda. Le tematiche legate alla sostenibilità, la preferenza dei consumatori per un minore consumo di acqua in bottiglia e l'elevata richiesta di prodotti di qualità giustificano l'adozione di soluzioni decentralizzate di depurazione dell'acqua. BRITA Group e BWT Holding GmbH sono aziende di rilievo regionale per quanto riguarda i consumatori e gli utilizzi dei depuratori d'acqua.
Il Regno Unito offre un buon potenziale per il mercato interno grazie alla consapevolezza dei consumatori e alla preferenza per i prodotti a punto d'uso. La Germania ha dei vantaggi grazie alla competenza ingegneristica, alle tendenze di consumo sostenibile e alla popolarità dei prodotti di filtrazione. Francia, Italia e Spagna offrono un buon potenziale per i sistemi compatti e per il mercato dell'ospitalità grazie alla preferenza per un gusto migliore e un minore consumo di acqua in bottiglia.
Mercato dei depuratori d'acqua nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 31-34% del mercato dei purificatori d'acqua e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,6-11,2% fino al 2034 , affermandosi come principale motore di crescita regionale. La Cina rappresenta un importante punto di riferimento per la domanda, mentre l'India sta vivendo una rapida crescita grazie all'urbanizzazione e alla maggiore consapevolezza dei consumatori. Giappone e Corea del Sud offrono mercati avanzati per le tecnologie, e l'Australia presenta una forte domanda di sistemi di filtrazione.
La Cina trae vantaggio da un significativo utilizzo residenziale e da importanti capacità produttive. L'India combina un notevole potenziale di domanda nelle famiglie con una scarsa qualità dell'acqua alle fonti e canali di distribuzione al dettaglio organizzati e via Internet in continua espansione. La Corea del Sud presenta un elevato livello di penetrazione per soluzioni di noleggio e servizi tecnologicamente avanzati, mentre il Giappone pone l'accento sull'efficienza degli elettrodomestici. L'Australia contribuisce attraverso le esigenze di filtrazione domestica e di efficienza idrica.
Si raccomanda un ulteriore sostegno politico in materia di accesso all'acqua potabile, sviluppo urbano e risparmio idrico.
Mercato dei depuratori d'acqua in Medio Oriente e Africa
Il mercato dei depuratori d'acqua in Medio Oriente e Africa rappresenta una quota minore della domanda globale, ma si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 6,8-8,2% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti rimangono importanti mercati mediorientali a causa della dipendenza dalla desalinizzazione, della scarsità d'acqua e degli investimenti in infrastrutture residenziali e commerciali. Il Sudafrica contribuisce in modo significativo alla domanda legata ai requisiti di qualità dell'acqua per uso domestico e istituzionale.
Gli Emirati Arabi Uniti e l'Arabia Saudita si distinguono per i loro sistemi di trattamento di alta qualità, mentre il Sudafrica offre opportunità per la purificazione decentralizzata. Il resto dei mercati del Medio Oriente e dell'Africa risente delle carenze infrastrutturali, della disponibilità idrica e dell'accessibilità economica. L'efficienza energetica sta diventando sempre più importante, poiché il trattamento può comportare costi operativi considerevoli, soprattutto in contesti caratterizzati da scarsità idrica. Le applicazioni commerciali, alberghiere, sanitarie e istituzionali offrono interessanti opportunità laddove è richiesta un'erogazione affidabile di acqua trattata, unitamente a un più ampio sviluppo infrastrutturale.
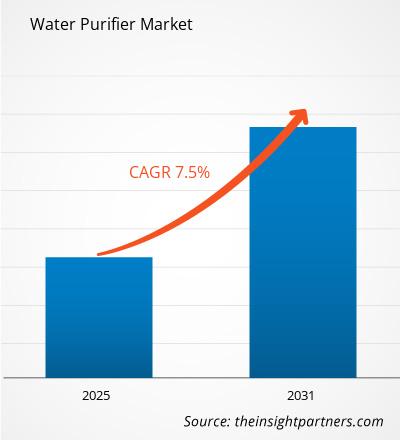
Analisi di segmentazione
Tecnologia
Si prevede che il segmento tecnologico crescerà a un tasso annuo composto (CAGR) compreso tra l'8,4% e il 9,5% dal 2026 al 2034. L'adozione dipende sempre più dalle caratteristiche dell'acqua di origine, dai profili di contaminazione, dai costi operativi e dalle prestazioni di purificazione desiderate. I sistemi a osmosi inversa (RO) mantengono una forte rilevanza in ambito commerciale e residenziale, mentre le soluzioni a raggi UV e a gravità rispondono a diverse esigenze di trattamento e livelli di accessibilità economica.
- Purificatore UV: la purificazione UV riveste un ruolo importante laddove il controllo microbico è una priorità. Il suo funzionamento senza sostanze chimiche e la capacità di preservare la composizione minerale lo rendono adatto ad ambienti domestici, istituzioni e applicazioni che richiedono una disinfezione mirata.
- Purificatore a osmosi inversa (RO): la purificazione a osmosi inversa occupa una posizione di rilievo perché il trattamento a membrana è in grado di rimuovere solidi disciolti e molteplici contaminanti. La domanda rimane più elevata laddove la mineralizzazione o la contaminazione chimica dell'acqua di origine rendono insufficiente la filtrazione convenzionale.
- Purificatore a gravità: i sistemi a gravità rimangono strategicamente rilevanti nelle applicazioni in cui il costo è un fattore critico, poiché possono funzionare senza alimentazione elettrica continua. La loro semplicità ne favorisce l'utilizzo a livello domestico e comunitario, laddove le infrastrutture o l'affidabilità dell'alimentazione elettrica limitano l'adozione di sistemi di trattamento più avanzati.
Canale di distribuzione
Si prevede che il segmento dei canali di distribuzione crescerà a un tasso annuo composto (CAGR) del 9,2-10,4% dal 2026 al 2034, grazie alla combinazione tra vendita al dettaglio fisica, coinvolgimento diretto e commercio digitale da parte dei produttori. La scelta del canale dipende sempre più dalla complessità del prodotto, dai requisiti di installazione, dalla fiducia dei clienti e dalla convenienza economica dei filtri di ricambio. I canali online sono particolarmente importanti per i sistemi compatti e i materiali di consumo ricorrenti.
- Negozio al dettaglio: la vendita al dettaglio rimane importante per i consumatori che desiderano valutare fisicamente il prodotto e averlo immediatamente disponibile. Dimostrazioni, consulenza dei rivenditori, supporto all'installazione e reti di distribuzione consolidate rafforzano il canale per le apparecchiature di purificazione di alta gamma.
- Vendita diretta: Il supporto alla vendita diretta si rivolge a sistemi complessi che richiedono consulenza, valutazione del sito, installazione e manutenzione. Gli acquirenti commerciali e istituzionali beneficiano in particolare di proposte personalizzate e di rapporti di assistenza continuativi.
- Online: La distribuzione online migliora la copertura geografica e la trasparenza dei prezzi, facilitando al contempo il rifornimento di filtri e accessori. Recensioni digitali, strumenti di confronto e modelli di abbonamento possono ridurre i tempi di acquisto.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) dell'8,0-9,2% dal 2026 al 2034. Gli utenti residenziali rimangono la principale base di domanda, mentre i clienti commerciali e industriali richiedono sempre più spesso trattamenti specifici per le loro applicazioni. Di conseguenza, le specifiche dei prodotti si stanno allineando sempre più alla chimica dell'acqua, al volume di consumo, ai requisiti di conformità e agli aspetti economici operativi.
- Settore industriale: gli utenti industriali danno priorità a un trattamento affidabile, alla coerenza del processo e all'efficienza operativa. I sistemi vengono selezionati in base ai requisiti specifici di qualità dell'acqua dell'applicazione, alla portata, ai programmi di manutenzione e all'integrazione con l'infrastruttura di trattamento più ampia.
- Settore commerciale: L'adozione in ambito commerciale si estende a uffici, strutture ricettive, sanitarie, scolastiche, di ristorazione e di vendita al dettaglio. La domanda è supportata dall'esigenza di acqua potabile affidabile, costi operativi controllati e contratti di servizio.
- Uso domestico: l'adozione di questi sistemi in ambito residenziale rimane diffusa, poiché le famiglie desiderano sempre più avere il controllo sulla qualità dell'acqua potabile. Design compatti, abbonamenti per la sostituzione dei filtri, monitoraggio intelligente e purificazione a più stadi stanno rafforzando l'accettazione da parte dei consumatori.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Industriale |
Mezzo |
Acqua di processo |
Scalatura |
|
Commerciale |
Mezzo |
Idratazione in ufficio |
Scalatura |
|
Residenziale |
Alto |
Filtrazione intelligente |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato dei purificatori d'acqua
Crescente preoccupazione per i contaminanti emergenti nell'acqua.
La crescente attenzione verso PFAS, metalli pesanti, microrganismi e molti altri contaminanti influenza il modo in cui i consumatori analizzano le tecnologie di trattamento dell'acqua potabile. Questo non riguarda solo il primo acquisto, poiché il consumatore potrebbe decidere di sostituire il proprio filtro semplice con uno più complesso e con funzionalità avanzate a causa di problemi di contaminazione. Un esempio di come i produttori stiano reagendo è rappresentato da Culligan con l'introduzione della tecnologia ZeroWater entro il 2025. Le normative aumentano l'attenzione sulle funzioni di trattamento dal punto di vista degli acquirenti. La raccomandazione per i produttori è di passare dalle distinzioni visive a prestazioni validate e combinazioni tecnologiche. Chi saprà offrire soluzioni per diverse tipologie di contaminanti, gestendo al contempo la manutenzione, avrà una maggiore fidelizzazione della clientela.
Espansione della purificazione decentralizzata nelle famiglie e nelle istituzioni
I sistemi di trattamento decentralizzati stanno acquisendo sempre maggiore importanza nei casi in cui l'approccio centralizzato non soddisfa tutte le esigenze dei consumatori, le specifiche caratteristiche chimiche dell'acqua o i problemi di contaminazione. I sistemi point-of-use consentono a famiglie, uffici, attività ricettive e strutture sanitarie di trattare l'acqua localmente. Ciò permette di ridurre la dipendenza dall'acqua in bottiglia e di avere un maggiore controllo sul processo di trattamento. Questo è particolarmente vero dal punto di vista commerciale per i produttori, poiché l'approccio decentralizzato genera la necessità di sostituzioni periodiche dei filtri. Noleggio e abbonamento ridurranno la barriera d'ingresso e genereranno entrate stabili. È inoltre vantaggioso per la progettazione compatta, adatta a cucine, luoghi di lavoro e piccole attività commerciali.
Digitalizzazione delle apparecchiature di purificazione e dei modelli di servizio
La tecnologia connessa influenzerà le apparecchiature utilizzate per la purificazione in modo tale da consentire il monitoraggio delle condizioni dei filtri, dell'acqua, dello stato di funzionamento e delle esigenze di manutenzione. Ciò permetterà di ridurre le incertezze sulla necessità di sostituire le cartucce e consentirà una migliore gestione delle apparecchiature installate da parte dei fornitori di servizi. Per i produttori di prodotti, la connettività offre l'opportunità di passare da un modello di business basato sulla vendita di apparecchiature a un modello basato sui servizi. I dati raccolti tramite la connettività potranno essere utilizzati per orientare il processo di progettazione, individuando i punti critici di guasto. Affinché i sistemi connessi abbiano successo, dovranno offrire un'utilità concreta, poiché aumentano sia i costi di acquisto che quelli di manutenzione a causa di un maggior numero di sensori e software.
Tendenze future del mercato dei purificatori d'acqua
Il monitoraggio intelligente della qualità dell'acqua si integra nei sistemi principali
Il mercato dei purificatori d'acqua si sta orientando verso sistemi di rilevamento integrati che forniscono agli utenti informazioni più chiare sullo stato dei filtri, sulla qualità dell'acqua e sulle prestazioni del sistema. È probabile che i sistemi futuri combinino sensori con applicazioni mobili, avvisi automatici e funzioni di manutenzione predittiva, anziché considerare la connettività come una funzionalità premium opzionale. I produttori potrebbero utilizzare sempre più i dati dei sensori per consigliare intervalli di sostituzione basati sul consumo effettivo anziché su programmi fissi. Ciò può ridurre le sostituzioni non necessarie delle cartucce e aiutare gli utenti a evitare interventi di manutenzione tardivi. I sistemi commerciali potrebbero estendere questo concetto attraverso dashboard centralizzate per la gestione di più installazioni, consentendo agli operatori di monitorarle. Nel tempo, il monitoraggio intelligente dovrebbe semplificare la gestione delle apparecchiature di purificazione, ma la sua adozione dipenderà dall'accessibilità economica, dall'affidabilità dei dati e dalla percezione da parte dei clienti di benefici tangibili derivanti da questa tecnologia aggiuntiva.
Architetture di membrane a basso impatto ambientale e trattamento efficiente delle risorse.
Le prestazioni in termini di sostenibilità ambientale acquisiranno sempre maggiore importanza nei criteri di progettazione, poiché i consumatori valuteranno l'impatto ambientale lungo l'intero ciclo di vita dei sistemi di purificazione. Le aziende probabilmente svilupperanno membrane caratterizzate da elevata efficienza, lunga durata, basso consumo energetico e un design efficace delle cartucce. Anche la progettazione dei sistemi di osmosi inversa (RO) a basso consumo idrico potrebbe diventare più rilevante, dato che questi sistemi possono generare acqua di scarto durante il processo di purificazione. Pertanto, la progettazione del prodotto potrebbe basarsi sul miglioramento delle membrane, unitamente a metodi di recupero, stoccaggio e gestione del flusso. Anche la progettazione dei materiali riceverà maggiore attenzione, poiché le aziende cercheranno di utilizzare meno plastica e materiali riciclabili.
Opportunità di mercato per i depuratori d'acqua
Piattaforme localizzate per i mercati emergenti ad alta crescita
Il mercato dei purificatori d'acqua offre notevoli opportunità ai produttori che adattano i propri prodotti alle condizioni idriche regionali, al potere d'acquisto e alle infrastrutture di assistenza. India, Sud-est asiatico e alcuni mercati africani e mediorientali possono richiedere combinazioni molto diverse di filtrazione, stoccaggio, installazione e manutenzione. Invece di esportare apparecchiature premium standardizzate, le aziende possono sviluppare piattaforme modulari con fasi di trattamento selezionabili e prezzi adatti al mercato locale. Le partnership con distributori regionali, installatori, rivenditori di elettrodomestici e marketplace digitali possono ampliare la portata del mercato riducendo al contempo i costi di acquisizione clienti. La produzione locale di cartucce può inoltre accorciare le catene di approvvigionamento e rendere più conveniente la manutenzione periodica. I produttori dovrebbero dare priorità alle configurazioni che risolvono specifici problemi di qualità dell'acqua, riducendo al minimo la tecnologia superflua. Questo approccio può ampliare la domanda potenziale senza compromettere la differenziazione del prodotto o la redditività dei servizi.
Ecosistemi di servizi ricorrenti basati su apparecchiature di purificazione
Le previsioni indicano una maggiore monetizzazione delle apparecchiature installate tramite abbonamenti ai filtri, piani di manutenzione, contratti di noleggio e contratti di assistenza gestiti digitalmente. I modelli ricorrenti possono ridurre la barriera d'acquisto iniziale per le famiglie, offrendo al contempo ai produttori entrate più prevedibili. I clienti commerciali potrebbero apprezzare i contratti che combinano apparecchiatura, manutenzione, materiali di consumo e monitoraggio delle prestazioni in un unico accordo. L'opportunità è particolarmente interessante laddove la sostituzione dei filtri rappresenta una quota significativa della spesa del ciclo di vita. Le aziende possono rafforzare la fidelizzazione utilizzando i dati di utilizzo per programmare l'assistenza in modo proattivo e offrendo il rifornimento automatico. I modelli di successo richiederanno una logistica affidabile, prezzi trasparenti e una qualità del servizio costante. I fornitori con ampie reti di installazione possono utilizzare queste capacità per creare relazioni con i clienti che vadano oltre la transazione iniziale dell'apparecchiatura.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -