
水浄水器市場:シェア・成長・予測 2034
浄水器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:技術別(UV浄水器、RO浄水器、重力式浄水器)、流通チャネル別(小売店、直販、オンライン)、エンドユーザー別(産業用、商業用、住宅用)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00002829
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
544億6000 万米ドル
基準年値
2034年の予測
1159億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.76 %
成長率
対象市場
7,635億3,000 万米ドル
(2026年~2034年)
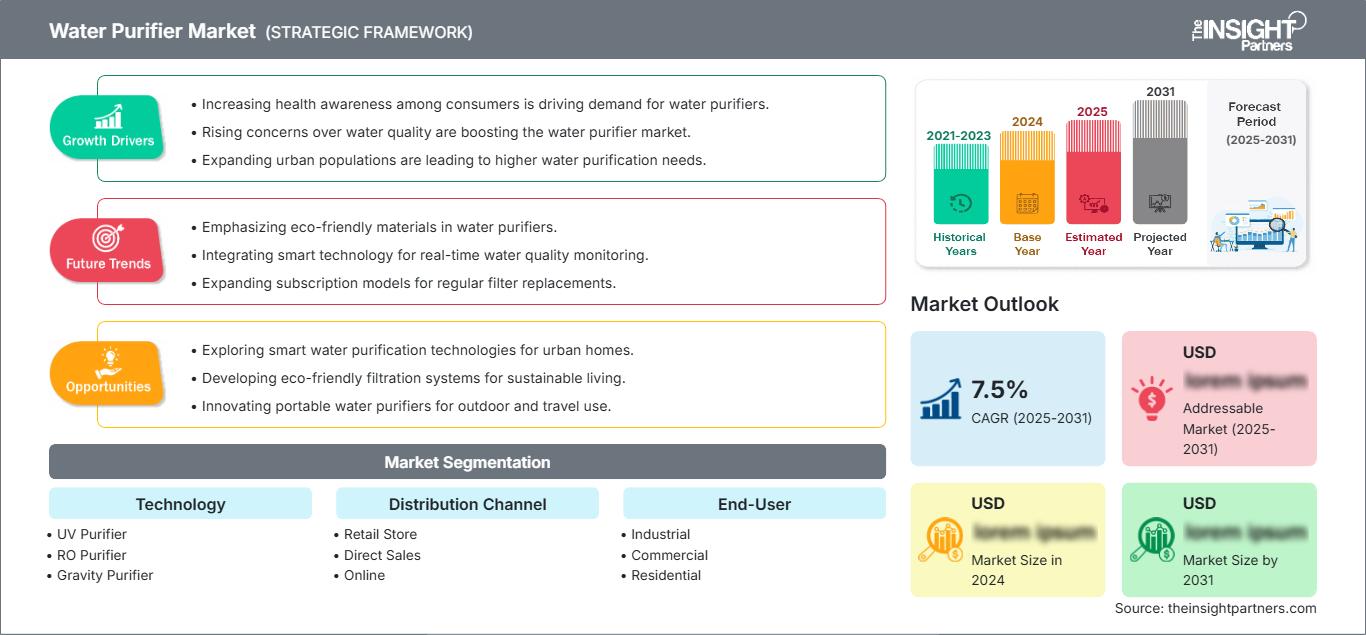
浄水器市場は2025年に544億6000万米ドルと評価され、 2034年には1159億6000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)8.76%を記録する見込みです。この拡大は、家庭や公共施設における飲料水の水質に対する意識の高まり、浄水技術の普及、そして住宅、商業、産業用途における継続的な交換需要によって促進されています。技術の多様化と販売チャネルの拡大も、市場の発展をさらに後押ししています。
北米市場は、汚染物質に対する消費者の関心の高まり、老朽化した水道インフラ、そして使用時点での浄水需要の高まりを背景に、2026年から2034年にかけて年平均成長率(CAGR)7.8~9.2 %を記録すると予測されています。浄水器市場の規模拡大は、デジタル監視システムの普及、オンライン購入、そして溶解性固形物、微生物汚染物質、PFASなどの新興物質に対応する高度なろ過技術の導入拡大によっても後押しされています。
浄水器市場の評価と洞察
- 北米:この地域は2025年には約24~27%のシェアを占め、汚染に対する意識の高まり、交換需要、高度な住宅用浄水器の普及に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)7.8~9.2%で成長すると予測されている。
- 米国:米国は2025年の北米市場シェアの約73~76%を占め、家庭用および商業用需要に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)7.5~8.9%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には約20~23%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)7.0~8.4%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが品質基準と持続可能性を優先することで需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年に約31~34%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)9.6~11.2%で拡大すると予想されており、中国、インド、日本、韓国が普及を牽引する見込みです。
- 最大のセグメント:住宅エンドユーザーは、 2025年には市場シェアの約55~59%を占め、家庭での空気清浄がますます主流になるにつれて、 2026年から2034年の間に年平均成長率(CAGR)8.1~9.3%で成長すると予測されています。
- 高成長分野:オンライン流通は2025年には市場シェアの約18~22%を占め、利便性とデジタル製品発見を通じて2026年から2034年にかけて年平均成長率10.5~12.0%で拡大する。
- 詳細に分析された主要企業: AO Smith India Water Products Pvt. Ltd.、Aquatech International LLC、BWT Holding GmbH、BRITA Group、Coway Co., Ltd.、Culligan International Company、EcoWater Systems LLC、Eureka Forbes Ltd.、Evoqua Water Technologies LLC、Kinetico Incorporated、Kent RO Systems Ltd.、およびPanasonic Holdings Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
浄水器市場は、基本的な沈殿物除去と重力ろ過から、逆浸透、紫外線処理、膜ろ過、ミネラル管理、デジタル監視を組み合わせた多段階システムへと進化を遂げてきました。製造方法も、コンパクトな設計、モジュール式カートリッジ、膜効率の向上、水の無駄の削減、メンテナンスの容易さに重点が置かれるようになりました。メーカー各社は、水源の種類に応じて機器を設計し、都市部の家庭、公共施設、産業施設向けにそれぞれ異なるソリューションを開発しています。
将来の成長の可能性は、都市化、水質問題、購買力が交わる分野に確実に存在するだろう。汚染物質に関する規制、インフラへの投資、消費者の意識の高まりが、分散型浄水処理プロセスへの需要をさらに押し上げている。そのため、メーカーは現在、性能、費用対効果、接続性、環境負荷の低減を製品のマーケティングに活用している。浄水器市場レポートによると、南アジアと東南アジアの新興市場は、販売量拡大にとって特に重要である。
浄水器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 544億6000万米ドル |
| 2034年までの市場規模 | 1159億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.76% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
浄水器市場分析
浄水器市場の成長は、家庭、オフィス、宿泊施設、医療施設、産業施設など、あらゆる場所で信頼性の高い飲料水処理に対する需要に支えられています。これには、膜、ろ過材、部品、システム統合、流通、設置、サービス、交換用カートリッジのサプライヤーが含まれます。供給のダイナミクスは、ますますモジュール構造へと向かっており、これにより複雑さが軽減されるだけでなく、メーカーはプラットフォーム全体の設計を変更することなく、さまざまな種類の汚染物質に対応できる柔軟性を得ることができます。
消費者の嗜好も変化しており、効率性と利便性の両方を兼ね備えたシステムが好まれる傾向にある。溶解性固形物や化学物質が懸念される場合は、逆浸透膜処理が特に重要となる。一方、微生物汚染が問題となる場合は、水質に影響を与えない紫外線(UV)処理システムが有用である。メーカーは、単一の処理プロセスではなく、複数の技術を組み合わせたシステムを採用するケースが増えている。
浄水器市場における競争力は、技術の幅広さ、サービスインフラ、ブランドの信頼性、流通網、ライフサイクル経済性にますます依存するようになっている。カリガン・インターナショナル、コーウェイ、ブリタ・グループ、BWTホールディング、ユーレカ・フォーブスといった企業間の競争は、製品ライン、サービスアプローチ、地理的拠点の組み合わせによって展開されている。AOスミス・インディア・ウォーター・プロダクツ、アクアテック・インターナショナル、エコウォーター・システムズ、エボクア・ウォーター・テクノロジーズ、キネティコといった企業も、競争の激化に貢献している。
スマートモニタリングシステム、高性能メンブレン、小型システム、チャネル拡大への投資がますます集中しています。地理的ローカライゼーション戦略は、水質、顧客の嗜好、規制環境、サービスの経済性の違いに対応するために採用されています。Kent RO Systems Ltd.とPanasonic Holdings Corporationが競争のベンチマークに参入したことで、競争はより広がり、ろ過技術、消費者向けデバイス、アジアの流通チャネルを含むようになりました。浄水器市場予測で強調されているように、戦略的パートナーシップと買収は、ローカルサービスのカバレッジと顧客獲得をさらに加速させることができます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
浄水器市場:戦略的洞察
地域別分析
北米浄水器市場
北米は2025年時点で浄水器市場の約24~27%のシェアを占め、 2034年まで年平均成長率(CAGR)7.8~9.2%で成長すると予測されています。この地域は、家庭での浄水習慣の定着、高い交換需要、そして自治体や民間の水道水に含まれる汚染物質への懸念といった要因から恩恵を受けています。逆浸透膜浄水器は、家庭で汚染物質を包括的に除去したい場合に特に有効であり、一方、微生物の問題がある場合は、紫外線殺菌装置を浄水システムと併用することが検討できます。
米国は、これらの製品を購入した消費者の数、広範な流通ネットワーク、そして使用地点設置型および導入地点設置型の製品の入手可能性から、主要な地域市場となっています。カナダ市場は、水質の変化とインフラ問題による家庭用システムの需要増加によって牽引されています。オンライン販売により製品の入手性は向上していますが、設置が必要なシステムについては、専門の販売店が依然として重要な役割を果たしています。規制当局によるPFASやその他の汚染物質への注目は、浄水器の需要を押し上げるでしょう。
米国浄水器市場
米国は、2025年の北米浄水器市場シェアの約73~76%を占め、 2034年まで年平均成長率(CAGR)7.5~8.9%で拡大すると予測されている。その要因としては、水質汚染に対する消費者の懸念、旧式浄水器の買い替え、シンク下設置型、卓上型、ピッチャー型、全館浄水システムなどの利用増加などが挙げられる。企業も、使用時点での浄水システムを通じて需要拡大に貢献している。
この業界の主要企業には、世界中に事業を展開するカリガン・インターナショナル社、AOスミス・インディア・ウォーター・プロダクツ社、エコウォーター・システムズ社、キネティコ社、その他著名なフィルターメーカーが含まれます。多段階ろ過、オンライン監視、カートリッジ交換などは、この技術の応用におけるトレンドとして見られます。フィルターカートリッジや小型ろ過システムに関しては、オンライン販売も増加傾向にありますが、高級設置においては販売店が引き続き重要な役割を果たしています。
欧州浄水器市場
2025年時点で、浄水器市場における欧州のシェアは約20~23%を占めており、 2034年まで年平均成長率(CAGR)7.0~8.4%で拡大すると予測されています。ドイツは引き続き重要な市場であり、英国、フランス、イタリア、スペインも需要に大きく貢献しています。持続可能性に関する問題、ボトル入り飲料水の消費量を減らしたいという消費者の嗜好、高品質製品への高い需要などが、分散型浄水ソリューションの導入を正当化しています。ブリタグループとBWTホールディングGmbHは、消費者向けおよび浄水用途において、地域的に重要な企業です。
英国は、消費者の意識の高さとポイントオブユース製品への嗜好から、国内市場において大きな可能性を秘めている。ドイツは、高度な技術力、持続可能な消費動向、そして浄水製品の人気といった点で優位性を持っている。フランス、イタリア、スペインは、より美味しい飲料水への嗜好とボトル入り飲料水の消費量減少傾向から、小型浄水器やホテル・レストラン市場において大きな可能性を秘めている。
アジア太平洋地域の浄水器市場
アジア太平洋地域は、2025年には浄水器市場の約31~34%を占め、 2034年まで年平均成長率(CAGR)9.6~11.2%で成長すると予測されており、地域別成長の牽引役となる見込みです。中国は重要な需要拠点であり、インドは都市化と消費者の意識向上により急速な成長を遂げています。日本と韓国は先進技術市場であり、オーストラリアは強力なろ過需要を誇っています。
中国は、住宅用水と製造能力の豊富さから恩恵を受けている。インドは、家庭における大きな需要ポテンシャルと水源の水質の悪さ、そして組織化された小売業やインターネット流通チャネルの拡大という課題を併せ持っている。韓国は、技術的に高度なレンタルおよびサービスソリューションの普及率が高く、日本は家電製品の効率性を重視している。オーストラリアは、家庭用浄水器や節水ニーズを通じて貢献している。
飲料水へのアクセス、都市開発、節水に関するさらなる政策支援が推奨される。
中東・アフリカ浄水器市場
中東・アフリカの浄水器市場は、世界の需要のごく一部を占めるに過ぎませんが、2034年まで年平均成長率(CAGR)約6.8~8.2%で成長すると予測されています。サウジアラビアとアラブ首長国連邦は、海水淡水化への依存、水不足、住宅および商業インフラへの投資といった理由から、中東における重要な市場であり続けています。南アフリカは、家庭用および公共施設における水質要件に関連する大きな需要を生み出しています。
アラブ首長国連邦とサウジアラビアは、高性能な浄水システムを中心に展開している一方、南アフリカは分散型浄水システムの導入機会を提供している。中東・アフリカのその他の市場は、インフラの不足、水の供給状況、価格の手頃さといった要因に左右される。特に水不足の環境では、浄水処理には多額の運用コストがかかるため、エネルギー効率の重要性がますます高まっている。商業施設、ホテル、医療機関、公共施設などの用途では、信頼性の高い浄水が必要とされるとともに、より広範なインフラ整備が進められており、魅力的なビジネスチャンスとなっている。
セグメンテーション分析
テクノロジー
テクノロジー分野は、 2026年から2034年にかけて年平均成長率(CAGR)8.4~9.5%で成長すると予測されています。導入は、水源水の特性、汚染物質の種類、運用コスト、および求められる浄化性能にますます左右されるようになっています。逆浸透(RO)システムは商業用および家庭用として依然として高い需要を維持しており、一方、紫外線(UV)処理や重力式処理は、異なる処理要件と価格帯に対応しています。
- UV殺菌装置: UV殺菌は、微生物制御が最優先される場面で重要な役割を果たします。化学薬品を使用せず、ミネラル成分を損なうことなく殺菌できるため、家庭、公共施設、および特定の消毒が必要な用途に適しています。
- 逆浸透膜浄水器:逆浸透膜浄水は、膜処理によって溶解性固形物や複数の汚染物質を除去できるため、主流の浄水方法となっています。原水のミネラル含有量や化学物質による汚染がひどく、従来のろ過では不十分な地域では、逆浸透膜浄水器の需要が最も高くなっています。
- 重力式浄水器:重力式システムは、継続的な電力供給を必要としないため、コスト重視の用途において戦略的に重要な位置を占めています。そのシンプルな構造は、インフラや電力供給の安定性に制約があり、浄水処理の導入が困難な家庭や地域社会での利用に適しています。
流通チャネル
流通チャネル分野は、メーカー各社が実店舗販売、直接顧客対応、デジタルコマースを組み合わせることで、 2026年から2034年にかけて年平均成長率(CAGR)9.2~10.4%で拡大すると予測されています。チャネル選択は、製品の複雑さ、設置要件、顧客の信頼、交換用フィルターの経済性などにますます左右されるようになっています。特に、小型システムや消耗品においては、オンラインチャネルが重要な役割を果たします。
- 小売店:消費者が実際に製品を手に取って確認し、すぐに手に入れたいと考える場合、小売店は依然として重要な存在です。デモンストレーション、販売店のアドバイス、設置サポート、そして確立された販売ネットワークは、高級浄水機器の販売チャネルを強化します。
- 直接販売:直接販売は、コンサルティング、現場調査、設置、保守を必要とする複雑なシステムをサポートします。特に、企業や公共機関のお客様は、カスタマイズされた提案と継続的なサービス関係から大きなメリットを得られます。
- オンライン:オンライン販売は、地理的なリーチと価格の透明性を向上させるとともに、フィルターや付属品の便利な補充を可能にします。デジタルレビュー、比較ツール、サブスクリプションモデルは、購入サイクルを短縮できます。
エンドユーザー
エンドユーザーセグメントは、 2026年から2034年にかけて年平均成長率(CAGR)8.0~9.2%で成長すると予測されています。住宅ユーザーは依然として主要な需要基盤ですが、商業および産業顧客は用途に応じた処理をますます求めるようになっています。そのため、製品仕様は水質、消費量、法令遵守要件、および運用経済性により密接に適合するようになっています。
- 産業分野:産業ユーザーは、信頼性の高い処理、プロセスの一貫性、および運転効率を最優先事項とします。システムは、用途固有の水質要件、処理量、メンテナンススケジュール、およびより広範な処理インフラとの統合に基づいて選定されます。
- 商業分野:商業施設における導入事例は、オフィス、ホテル、医療機関、教育機関、飲食店、小売店など多岐にわたります。需要を支えているのは、信頼性の高い飲料水、管理された運用コスト、そして保守契約の必要性です。
- 住宅向け:家庭における普及率は依然として高く、これは各家庭が飲料水の水質管理をますます重視するようになっているためです。コンパクトな設計、定期購入サービス、スマートモニタリング、多段階浄化といった機能が、消費者の受け入れを強化しています。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
工業 |
中くらい |
プロセス用水 |
スケーリング |
|
コマーシャル |
中くらい |
オフィスでの水分補給 |
スケーリング |
|
居住の |
高い |
スマートろ過 |
成熟した |
浄水器市場の成長要因と影響分析
新たな水質汚染物質に対する懸念の高まり
PFAS、重金属、微生物などに対する注目度の高まりは、消費者が飲料水処理技術を評価する方法に影響を与えています。これは最初の購入だけでなく、汚染問題のために消費者がシンプルなフィルターをより多機能なフィルターに交換することを決める場合にも影響します。メーカーの対応例としては、カリガンが2025年までにゼロウォーター技術を導入したことが挙げられます。規制によって、購入者の視点から処理機能への関心が高まっています。メーカーへの推奨事項は、視覚的な違いから、検証済みの性能と技術の組み合わせへと移行することです。さまざまな汚染物質に対応し、メンテナンスも管理できるソリューションを提供できるメーカーは、顧客維持率を高めることができるでしょう。
家庭や施設における分散型浄化システムの拡大
分散型浄水処理は、集中型浄水処理では消費者のニーズ、水質、汚染問題などをすべて解決できない場合に、ますます重要性を増しています。ポイントオブユースシステムにより、家庭、オフィス、宿泊施設、医療機関などが、その場で水を処理することが可能になります。これにより、ボトル入り飲料水への依存度を減らし、浄水処理プロセスをより細かく管理できるようになります。特に製造業者にとっては、分散型浄水処理は定期的なフィルター交換が必要となるため、商業的な観点からも大きなメリットがあります。レンタルやサブスクリプション方式は参入障壁を下げ、安定した収入源となります。また、コンパクトな設計も魅力であり、キッチン、職場、小規模事業所などにも適しています。
浄化装置およびサービスモデルのデジタル化
コネクテッドテクノロジーは、浄水装置に様々な影響を与え、フィルターの状態、水質、稼働状況、メンテナンスの必要性などを追跡できるようになります。これにより、カートリッジ交換の必要性に関する不確実性を低減し、サービスプロバイダーによる設置済み機器の管理を改善することが可能になります。製品メーカーにとっては、コネクティビティは機器販売からサービス収益モデルへの移行の機会となります。コネクティビティを通じて収集されたデータは、故障箇所を示すことで設計プロセスに役立てることができます。コネクテッドシステムは、センサーやソフトウェアの増加に伴い導入コストとメンテナンスコストの両方が増加するため、成功するためには何らかの有用性を提供する必要があります。
浄水器市場の将来動向
高度な水質モニタリングが主流システムに組み込まれる
浄水器市場のトレンドは、フィルターの状態、水質、システム性能に関するより明確な情報をユーザーに提供する統合型センシングへと向かっています。将来のシステムは、接続性をオプションのプレミアム機能として扱うのではなく、センサーとモバイルアプリケーション、自動アラート、予測保守機能を組み合わせるようになるでしょう。メーカーは、固定スケジュールではなく実際の消費量に基づいて交換間隔を推奨するために、センサーデータを活用するケースが増える可能性があります。これにより、不要なカートリッジ交換を減らし、ユーザーがメンテナンスの遅延を回避できるようになります。業務用システムでは、オペレーターが複数の設置状況を監視できる集中型フリートダッシュボードを通じて、このコンセプトをさらに発展させることができます。将来的には、インテリジェントな監視によって浄水器の管理が容易になるはずですが、普及は価格、データの信頼性、そして顧客が追加技術から測定可能なメリットを認識できるかどうかに左右されるでしょう。
廃棄物の少ない膜構造と資源効率の高い処理
環境的に持続可能な性能は、消費者が浄水システムのライフサイクル全体を通して環境への影響を考慮するようになるため、設計基準において重要性を増していくでしょう。企業は、高効率、長寿命、低エネルギー消費、効果的なカートリッジ設計を特徴とする膜の開発に注力すると考えられます。節水型逆浸透(RO)システムの設計も、浄水プロセスで廃水が発生する可能性があるため、より重要になるでしょう。したがって、製品設計は、膜の改良に加え、回収方法、貯蔵、流量管理に基づいて行われるようになるかもしれません。企業がプラスチックの使用量を減らし、リサイクル可能な材料の使用を増やすにつれて、材料設計への注目度も高まるでしょう。
浄水器市場の機会
高成長新興市場向けローカライズされたプラットフォーム
浄水器市場は、地域の水質、購買力、サービスインフラに合わせて製品をローカライズするメーカーにとって大きなビジネスチャンスを提供します。インド、東南アジア、そして一部のアフリカおよび中東市場では、ろ過、貯蔵、設置、メンテナンスの組み合わせが大きく異なる場合があります。企業は、標準化された高級機器を輸出するのではなく、処理段階を選択でき、地域に適した価格設定のモジュール式プラットフォームを開発することができます。地域の販売代理店、設置業者、家電量販店、デジタルマーケットプレイスとの提携により、顧客獲得コストを削減しながら販路を拡大できます。カートリッジの現地生産は、サプライチェーンを短縮し、定期メンテナンスをより手頃な価格で提供することにもつながります。メーカーは、特定の水質問題を解決する構成を優先し、不要な技術を最小限に抑えるべきです。このアプローチにより、製品の差別化やサービス経済性を損なうことなく、対応可能な需要を拡大できます。
浄化装置を中心に構築された、継続的なサービスエコシステム
浄水器の予測では、フィルターの定期購入、メンテナンスプラン、レンタル契約、デジタル管理サービス契約などを通じて、設置済み機器の収益化が進むとされています。定期購入モデルは、家庭にとっての初期購入障壁を低減すると同時に、メーカーにとってより予測可能な収益をもたらします。法人顧客は、機器、メンテナンス、消耗品、パフォーマンス監視を単一の契約にまとめた契約を高く評価する可能性があります。交換用フィルターがライフサイクル支出のかなりの部分を占める場合、この機会は特に魅力的です。企業は、使用状況データを使用してサービスを事前にスケジュールし、自動補充を提供することで、顧客維持率を高めることができます。成功するモデルには、信頼性の高い物流、透明性の高い価格設定、一貫したサービス品質が必要です。設置ネットワークが広いプロバイダーは、これらの機能を活用して、最初の機器取引を超えた顧客関係を構築できます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -