
Marché des purificateurs d’eau : taille, part de marché et prévisions 2034
Taille et prévisions du marché des purificateurs d'eau (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par technologie (purificateur UV, purificateur RO, purificateur par gravité) ; Canal de distribution (magasin de détail, vente directe, vente en ligne) ; Utilisateur final (industriel, commercial, résidentiel) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00002829
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
54,46 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
115,96 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,76 %
taux de croissance
Marché adressable
763,53 milliards de dollars américains
(2026-2034)
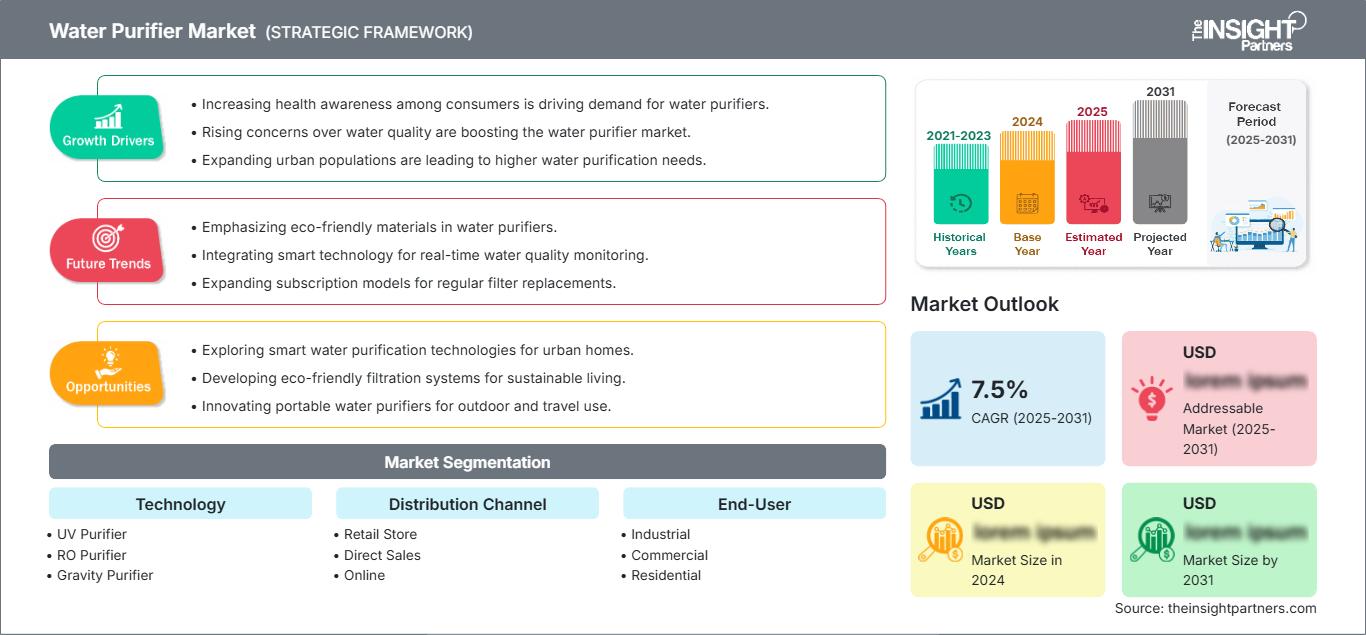
Le marché des purificateurs d'eau était évalué à 54,46 milliards de dollars américains en 2025 et devrait atteindre 115,96 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 8,76 % sur la période 2026-2034 . Cette expansion est alimentée par l'importance accrue accordée à la qualité de l'eau potable par les ménages et les institutions, par une plus grande disponibilité des technologies de purification et par une demande de remplacement continue dans les secteurs résidentiel, commercial et industriel. La diversification technologique et l'élargissement des canaux de distribution contribuent également au développement du marché.
L'Amérique du Nord devrait enregistrer un TCAC de 7,8 % à 9,2 % entre 2026 et 2034 , soutenu par une attention accrue des consommateurs aux contaminants, le vieillissement des infrastructures d'eau et la demande de systèmes de purification au point d'utilisation. Le marché des purificateurs d'eau bénéficie également de l'adoption croissante des systèmes de surveillance numérique, des achats en ligne et des technologies de filtration avancées permettant d'éliminer les matières solides dissoutes, les contaminants microbiens et les substances émergentes telles que les PFAS.
Analyse et perspectives du marché des purificateurs d'eau
- Amérique du Nord : La région représentait environ 24 à 27 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 9,2 % entre 2026 et 2034 , soutenue par la sensibilisation à la contamination, la demande de remplacement et l'adoption de systèmes de filtration résidentiels avancés.
- États-Unis : Les États-Unis représentaient environ 73 à 76 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,5 à 8,9 % entre 2026 et 2034 , tirée par la demande des ménages et des entreprises.
- Europe : L'Europe représentait environ 20 à 23 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 8,4 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à des normes de qualité et des priorités en matière de développement durable.
- Asie-Pacifique : L'Asie-Pacifique détenait une part de marché d'environ 31 à 34 % en 2025 et devrait connaître une croissance annuelle composée de 9,6 à 11,2 % entre 2026 et 2034 , la Chine, l'Inde, le Japon et la Corée du Sud étant les principaux moteurs de cette adoption.
- Segment le plus important : Les utilisateurs finaux résidentiels représentaient environ 55 à 59 % de la part de marché en 2025 , avec une croissance annuelle composée de 8,1 à 9,3 % entre 2026 et 2034, à mesure que la purification domestique se généralise.
- Segment à forte croissance : La distribution en ligne représentait environ 18 à 22 % de parts de marché en 2025 , avec un TCAC de 10,5 à 12,0 % entre 2026 et 2034 grâce à la commodité et à la découverte numérique des produits.
- Principales entreprises analysées en détail : AO Smith India Water Products Pvt. Ltd., Aquatech International LLC, BWT Holding GmbH, BRITA Group, Coway Co., Ltd., Culligan International Company, EcoWater Systems LLC, Eureka Forbes Ltd., Evoqua Water Technologies LLC, Kinetico Incorporated, Kent RO Systems Ltd. et Panasonic Holdings Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des purificateurs d'eau a évolué, passant de la filtration par sédiments et par gravité à des systèmes multi-étapes combinant osmose inverse, traitement ultraviolet, filtration membranaire, gestion des minéraux et surveillance numérique. Les méthodes de production privilégient désormais les conceptions compactes, les cartouches modulaires, une meilleure efficacité des membranes, la réduction du gaspillage d'eau et la facilité d'entretien. Les fabricants conçoivent également des équipements adaptés au type d'eau de source, développant ainsi des solutions spécifiques pour les particuliers, les institutions et les industries.
Le potentiel de croissance future réside indéniablement dans les zones où convergent urbanisation, problématiques de qualité de l'eau et pouvoir d'achat. Les réglementations relatives aux contaminants, les investissements dans les infrastructures et une meilleure sensibilisation des consommateurs stimulent la demande en procédés de traitement décentralisés. Par conséquent, les fabricants axent désormais la commercialisation de leurs produits sur la performance, le rapport coût-efficacité, la connectivité et le faible impact environnemental. Selon le rapport sur le marché des purificateurs d'eau , les marchés émergents d'Asie du Sud et du Sud-Est demeurent particulièrement importants pour la croissance des volumes.
Portée du rapport sur le marché des purificateurs d'eau
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 54,46 milliards de dollars américains |
| Taille du marché d'ici 2034 | 115,96 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,76% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des purificateurs d'eau
La croissance du marché des purificateurs d'eau est soutenue par la demande croissante de solutions fiables de traitement de l'eau potable pour les ménages, les bureaux, l'hôtellerie, les établissements de santé et les sites industriels. Ce marché comprend les fournisseurs de membranes, de médias filtrants, de pièces détachées, ainsi que les services d'intégration, de distribution, d'installation, de maintenance et de cartouches de remplacement. L'offre s'oriente de plus en plus vers une conception modulaire, ce qui simplifie les processus et permet aux fabricants de traiter différents types de contaminants sans modifier la conception globale de la plateforme.
Les préférences des consommateurs évoluent également en faveur de systèmes alliant efficacité et praticité. L'osmose inverse est particulièrement importante en cas de préoccupations liées aux solides dissous et aux produits chimiques. Parallèlement, les systèmes UV sont utiles lorsque la contamination microbienne est un problème, car ils n'altèrent pas la composition chimique de l'eau. Les fabricants privilégient de plus en plus la combinaison de technologies plutôt qu'un procédé de traitement unique.
Le positionnement concurrentiel sur le marché des purificateurs d'eau dépend de plus en plus de l'étendue des technologies proposées, de l'infrastructure de service, de la crédibilité de la marque, de la couverture du réseau de distribution et de la rentabilité du cycle de vie. La concurrence entre Culligan International Company, Coway Co., Ltd., BRITA Group, BWT Holding GmbH et Eureka Forbes Ltd. repose sur la combinaison de leurs gammes de produits, de leurs approches de service et de leur implantation géographique. AO Smith India Water Products Pvt. Ltd., Aquatech International LLC, EcoWater Systems LLC, Evoqua Water Technologies LLC et Kinetico Incorporated contribuent à intensifier cette concurrence.
Les investissements se concentrent de plus en plus sur les systèmes de surveillance intelligents, les membranes haute performance, les systèmes à petite échelle et l'expansion des réseaux de distribution. La stratégie de localisation géographique est mise en œuvre pour s'adapter aux variations de la composition de l'eau, aux préférences des clients, au contexte réglementaire et à la rentabilité des services. Avec l'arrivée de Kent RO Systems Ltd. et de Panasonic Holdings Corporation sur le marché, la concurrence s'intensifie et englobe désormais les technologies de filtration, les appareils grand public et les circuits de distribution asiatiques. Les partenariats stratégiques et les acquisitions peuvent accélérer la couverture des services locaux et l'acquisition de nouveaux clients, comme le soulignent les prévisions du marché des purificateurs d'eau .
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des purificateurs d'eau : Perspectives stratégiques
Perspectives régionales
Marché des purificateurs d'eau en Amérique du Nord
L'Amérique du Nord représentait environ 24 à 27 % du marché des purificateurs d'eau en 2025 et devrait connaître une croissance annuelle composée ( TCAC) de 7,8 à 9,2 % jusqu'en 2034. Cette région bénéficie de pratiques de filtration domestique bien établies, d'une forte demande de remplacement et d'une préoccupation croissante concernant la présence de contaminants dans les réseaux d'eau municipaux et privés. Les systèmes d'osmose inverse sont particulièrement importants lorsque les familles recherchent une réduction complète des contaminants, tandis que les systèmes UV peuvent être utilisés en complément des systèmes de filtration en cas de problèmes microbiens.
Les États-Unis constituent le principal marché régional en raison du nombre de consommateurs ayant acquis ces appareils, de l'étendue des réseaux de distribution et de la disponibilité d'unités de traitement au point d'utilisation et au point d'entrée. Le marché canadien est stimulé par la demande accrue de systèmes domestiques, conséquence de l'évolution de la qualité de l'eau et des problèmes d'infrastructure. Les ventes en ligne facilitent l'accès aux produits, mais les distributeurs spécialisés demeurent essentiels pour les systèmes nécessitant une installation. L'attention portée par les autorités réglementaires aux PFAS et autres contaminants stimulera la demande d'unités de traitement.
Marché américain des purificateurs d'eau
Les États-Unis représentaient environ 73 à 76 % du marché nord-américain des purificateurs d'eau en 2025 et devraient connaître une croissance annuelle composée de 7,5 à 8,9 % jusqu'en 2034. Cette croissance s'explique notamment par les préoccupations des consommateurs concernant la pollution de l'eau, le remplacement des anciens appareils de traitement et l'utilisation accrue de systèmes de filtration sous évier, sur comptoir, en carafe filtrante et pour toute la maison. Les entreprises contribuent également à cette demande grâce à leurs systèmes de filtration au point d'utilisation.
Les principaux acteurs de ce secteur sont Culligan International Company, AO Smith India Water Products Pvt. Ltd., grâce à son portefeuille mondial, EcoWater Systems LLC, Kinetico Incorporated, et d'autres fournisseurs de filtres reconnus. La filtration multi-étapes, la surveillance en ligne et le remplacement des cartouches sont quelques-unes des tendances observées dans l'application de cette technologie. La vente en ligne de cartouches filtrantes et de systèmes de filtration compacts est également en plein essor, mais les installateurs agréés conservent un rôle essentiel pour une installation de qualité.
Marché européen des purificateurs d'eau
L'Europe représentait environ 20 à 23 % du marché des purificateurs d'eau en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,0 à 8,4 % jusqu'en 2034. L'Allemagne demeure un marché important, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne contribuent significativement à la demande. Les enjeux liés au développement durable, la préférence des consommateurs pour une moindre consommation d'eau en bouteille et les exigences élevées en matière de qualité justifient l'adoption de solutions de purification d'eau décentralisées. Le groupe BRITA et BWT Holding GmbH sont des entreprises majeures au niveau régional, tant en termes de consommation que d'utilisation dans le domaine de la purification de l'eau.
Le Royaume-Uni présente un fort potentiel sur le marché intérieur grâce à la sensibilisation des consommateurs et à leur préférence pour les produits de filtration sur site. L'Allemagne bénéficie d'atouts grâce à son expertise en ingénierie, ses tendances de consommation durables et la popularité des produits de filtration. La France, l'Italie et l'Espagne offrent un bon potentiel pour les unités compactes et le secteur de l'hôtellerie-restauration, du fait de la préférence pour une eau au goût supérieur et d'une consommation réduite d'eau en bouteille.
Marché des purificateurs d'eau de la région Asie-Pacifique
La région Asie-Pacifique représentait environ 31 à 34 % du marché des purificateurs d'eau en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 9,6 à 11,2 % jusqu'en 2034 , ce qui en fait le principal moteur de croissance régional. La Chine constitue un important moteur de demande, tandis que l'Inde connaît une croissance rapide grâce à l'urbanisation et à une sensibilisation accrue des consommateurs. Le Japon et la Corée du Sud offrent des marchés de pointe pour les technologies de pointe, et l'Australie présente une forte demande en matière de filtration.
La Chine tire profit d'une importante consommation résidentielle et de capacités de production considérables. L'Inde combine un fort potentiel de demande des ménages avec une mauvaise qualité de l'eau à la source et des circuits de distribution en ligne et de grande distribution. La Corée du Sud affiche un taux de pénétration élevé pour les solutions de location et de services technologiquement avancées, tandis que le Japon privilégie l'efficacité énergétique des appareils. L'Australie contribue à l'économie de l'eau en répondant aux besoins en matière de filtration domestique et d'efficacité hydrique.
Un soutien politique accru concernant l'accès à l'eau potable, le développement urbain et la conservation de l'eau est recommandé.
Marché des purificateurs d'eau au Moyen-Orient et en Afrique
Le marché des purificateurs d'eau au Moyen-Orient et en Afrique représentait une part plus modeste de la demande mondiale, mais devrait connaître une croissance annuelle composée d'environ 6,8 % à 8,2 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis demeurent des marchés importants au Moyen-Orient en raison de leur dépendance au dessalement, de la rareté de l'eau et des investissements dans les infrastructures résidentielles et commerciales. L'Afrique du Sud contribue de manière significative à la demande liée aux exigences de qualité de l'eau des ménages et des institutions.
Les Émirats arabes unis et l'Arabie saoudite bénéficient de systèmes de traitement haut de gamme, tandis que l'Afrique du Sud offre des possibilités de purification décentralisée. Le reste des marchés du Moyen-Orient et d'Afrique est influencé par les lacunes en matière d'infrastructures, la disponibilité et l'accessibilité de l'eau. L'efficacité énergétique revêt une importance croissante, car le traitement peut engendrer des coûts d'exploitation considérables, notamment dans les environnements où l'eau est rare. Les secteurs commercial, hôtelier, de la santé et institutionnel offrent des opportunités intéressantes là où un approvisionnement fiable en eau traitée est nécessaire, parallèlement au développement des infrastructures.
Analyse de segmentation
Technologie
Le segment technologique devrait connaître une croissance annuelle composée de 8,4 % à 9,5 % entre 2026 et 2034. Son adoption dépendra de plus en plus des caractéristiques de l'eau brute, du profil des contaminants, des coûts d'exploitation et du niveau de purification souhaité. Les systèmes d'osmose inverse conservent une forte pertinence pour les marchés commerciaux et résidentiels, tandis que les solutions UV et par gravité répondent à différents besoins de traitement et à différents niveaux de prix.
- Purificateur UV : La purification UV joue un rôle essentiel lorsque le contrôle microbien est primordial. Son fonctionnement sans produits chimiques et sa capacité à préserver la composition minérale le rendent idéal pour les foyers, les institutions et les applications nécessitant une désinfection ciblée.
- Purificateur par osmose inverse : La purification par osmose inverse occupe une place prépondérante car le traitement membranaire permet d’éliminer les solides dissous et de multiples contaminants. La demande reste la plus forte là où la minéralisation ou la contamination chimique de l’eau brute rend la filtration conventionnelle insuffisante.
- Purificateur par gravité : Les systèmes par gravité conservent toute leur pertinence dans les applications où le coût est un facteur déterminant, car ils peuvent fonctionner sans alimentation électrique continue. Leur simplicité favorise leur utilisation domestique et collective là où les infrastructures ou la fiabilité du réseau électrique limitent l’adoption de traitements plus avancés.
Canal de distribution
Le segment des canaux de distribution devrait connaître une croissance annuelle composée de 9,2 % à 10,4 % entre 2026 et 2034, les fabricants combinant vente au détail physique, relation client directe et commerce numérique. Le choix du canal dépendra de plus en plus de la complexité du produit, des exigences d'installation, de la confiance du client et du coût des filtres de remplacement. Les canaux en ligne sont particulièrement importants pour les systèmes compacts et les consommables à renouvellement régulier.
- Magasins de détail : Le commerce de détail demeure important pour les consommateurs qui souhaitent examiner physiquement les produits et bénéficier d’une disponibilité immédiate. Les démonstrations, les conseils des revendeurs, l’assistance à l’installation et les réseaux de distribution d’appareils électroménagers bien établis renforcent le circuit de distribution des équipements de purification haut de gamme.
- Ventes directes : Les ventes directes prennent en charge les systèmes complexes nécessitant des services de conseil, d’évaluation des sites, d’installation et de maintenance. Les acheteurs commerciaux et institutionnels bénéficient notamment de propositions personnalisées et d’un suivi après-vente.
- En ligne : La distribution en ligne améliore la portée géographique et la transparence des prix, tout en facilitant le réapprovisionnement des filtres et accessoires. Les avis en ligne, les outils de comparaison et les formules d’abonnement permettent de raccourcir le cycle d’achat.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 8,0 % à 9,2 % entre 2026 et 2034. Les particuliers demeurent la principale source de demande, tandis que les clients commerciaux et industriels exigent de plus en plus des traitements adaptés à leurs applications spécifiques. Par conséquent, les spécifications des produits sont de plus en plus alignées sur la chimie de l'eau, le volume de consommation, les exigences de conformité et les impératifs économiques.
- Secteur industriel : Les utilisateurs industriels privilégient un traitement fiable, la constance des procédés et l’efficacité opérationnelle. Le choix des systèmes dépend des exigences spécifiques de qualité de l’eau, du débit, des calendriers de maintenance et de l’intégration à l’infrastructure de traitement globale.
- Secteur commercial : L’adoption de cette solution s’étend aux bureaux, à l’hôtellerie, aux établissements de santé, à l’éducation, à la restauration et au commerce de détail. La demande est soutenue par le besoin d’une eau potable fiable, de coûts d’exploitation maîtrisés et de contrats de service.
- Usage résidentiel : L’adoption à domicile reste importante car les ménages recherchent de plus en plus un contrôle sur la qualité de leur eau potable. Les modèles compacts, les abonnements de remplacement, la surveillance intelligente et la purification en plusieurs étapes contribuent à renforcer l’acceptation par les consommateurs.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Industriel |
Moyen |
Eau de process |
Mise à l'échelle |
|
Commercial |
Moyen |
Hydratation au bureau |
Mise à l'échelle |
|
Résidentiel |
Haut |
Filtration intelligente |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des purificateurs d'eau
Préoccupations croissantes concernant les nouveaux contaminants de l'eau
L'attention croissante portée aux PFAS, aux métaux lourds, aux micro-organismes et à bien d'autres substances influence la manière dont les consommateurs évaluent les technologies de traitement de l'eau potable. Cela a un impact non seulement sur le premier achat, mais aussi sur le choix du filtre, car face à des problèmes de contamination, le consommateur peut décider de remplacer son filtre simple par un modèle plus sophistiqué aux fonctionnalités étendues. Culligan, avec son lancement de la technologie ZeroWater d'ici 2025, illustre la réponse des fabricants. La réglementation renforce l'importance accordée aux fonctions de traitement par les acheteurs. Il est recommandé aux fabricants de privilégier les performances validées et la combinaison de technologies plutôt que les différences visuelles. Ceux qui sauront proposer une solution pour différents types de contaminants, tout en assurant la maintenance, fidéliseront davantage leur clientèle.
Extension de la purification décentralisée aux ménages et aux institutions
Les systèmes de traitement décentralisés gagnent en importance lorsque l'approche centralisée ne répond pas à tous les besoins des consommateurs, aux spécificités chimiques de l'eau ou aux problèmes de contamination. Les systèmes de traitement au point d'utilisation permettent aux ménages, aux bureaux, aux établissements hôteliers et aux établissements de santé de traiter l'eau localement. Ils permettent de réduire la consommation d'eau en bouteille et d'avoir un meilleur contrôle sur le processus de traitement. C'est particulièrement vrai d'un point de vue commercial pour les fabricants, car l'approche décentralisée implique un remplacement régulier des filtres. Les locations et les abonnements faciliteront l'accès au marché et assureront des revenus stables. Ce type de système est également avantageux pour les conceptions compactes, adaptées aux cuisines, aux lieux de travail et aux petits commerces.
Numérisation des modèles d'équipements de purification et de services
Les technologies connectées permettront de suivre l'état des filtres, la qualité de l'eau, le fonctionnement et les besoins de maintenance des équipements de purification. Ceci réduira les incertitudes liées au remplacement des cartouches et facilitera la gestion des installations par les prestataires de services. Pour les fabricants, la connectivité offre l'opportunité de passer d'un modèle économique basé sur la vente d'équipements à un modèle basé sur les services. Les données collectées grâce à la connectivité permettront d'optimiser la conception en identifiant les points de défaillance. Pour être rentables, les systèmes connectés devront présenter un intérêt pratique, car l'augmentation du nombre de capteurs et de logiciels engendre des coûts d'acquisition et de maintenance plus élevés.
Tendances futures du marché des purificateurs d'eau
La surveillance intelligente de la qualité de l'eau s'intègre aux systèmes courants.
Le marché des purificateurs d'eau s'oriente vers une technologie de détection intégrée qui fournit aux utilisateurs des informations plus précises sur l'état des filtres, la qualité de l'eau et les performances du système. Les systèmes futurs devraient combiner capteurs, applications mobiles, alertes automatisées et fonctions de maintenance prédictive, au lieu de considérer la connectivité comme une option premium. Les fabricants pourraient de plus en plus utiliser les données des capteurs pour recommander des intervalles de remplacement basés sur la consommation réelle plutôt que sur des calendriers fixes. Cela permettrait de réduire les changements de cartouches inutiles et d'éviter les interventions de maintenance tardives. Les systèmes commerciaux pourraient étendre ce concept grâce à des tableaux de bord centralisés permettant aux opérateurs de superviser plusieurs installations. À terme, la surveillance intelligente devrait simplifier la gestion des équipements de purification, mais son adoption dépendra de l'accessibilité financière, de la fiabilité des données et de la perception par les clients des avantages concrets de cette technologie.
Architectures membranaires à faible production de déchets et traitement économe en ressources
La performance environnementale durable va gagner en importance dans les critères de conception, car les consommateurs prendront en compte l'impact environnemental tout au long du cycle de vie des systèmes de purification. Les entreprises développeront probablement des membranes à haute efficacité, longue durée de vie, faible consommation d'énergie et dotées de cartouches performantes. La conception des systèmes d'osmose inverse économes en eau pourrait également devenir plus cruciale, car ces systèmes peuvent générer des rejets d'eau lors de la purification. Ainsi, la conception des produits pourrait s'appuyer sur l'amélioration des membranes, ainsi que sur les méthodes de récupération, de stockage et de gestion des flux. La conception des matériaux fera également l'objet d'une attention accrue, les entreprises cherchant à réduire leur utilisation de plastique et à privilégier les matériaux recyclables.
Opportunités du marché des purificateurs d'eau
Plateformes localisées pour les marchés émergents à forte croissance
Le marché des purificateurs d'eau offre d'importantes opportunités aux fabricants qui adaptent leurs produits aux spécificités régionales en matière de qualité de l'eau, de pouvoir d'achat et d'infrastructures de service. L'Inde, l'Asie du Sud-Est et certains marchés africains et moyen-orientaux peuvent nécessiter des combinaisons très différentes de systèmes de filtration, de stockage, d'installation et de maintenance. Plutôt que d'exporter des équipements haut de gamme standardisés, les entreprises peuvent développer des plateformes modulaires avec des étapes de traitement sélectionnables et des prix adaptés aux marchés locaux. Des partenariats avec des distributeurs, installateurs, détaillants d'électroménager et plateformes numériques régionaux peuvent étendre la portée du marché tout en réduisant les coûts d'acquisition de clients. La production locale de cartouches peut également raccourcir les chaînes d'approvisionnement et rendre la maintenance récurrente plus abordable. Les fabricants devraient privilégier les configurations qui résolvent des problèmes spécifiques de qualité de l'eau tout en minimisant les technologies superflues. Cette approche permet d'accroître la demande potentielle sans compromettre la différenciation des produits ni la rentabilité des services.
Écosystèmes de services récurrents construits autour des équipements de purification
Les prévisions concernant les purificateurs d'eau indiquent une monétisation accrue des équipements installés grâce aux abonnements de filtres, aux plans de maintenance, aux contrats de location et aux contrats de service gérés numériquement. Les modèles récurrents peuvent réduire l'investissement initial pour les ménages tout en assurant aux fabricants des revenus plus prévisibles. Les clients professionnels pourraient privilégier les contrats regroupant équipement, maintenance, consommables et suivi des performances dans un seul accord. Cette opportunité est particulièrement intéressante lorsque le remplacement des filtres représente une part significative des dépenses liées au cycle de vie des produits. Les entreprises peuvent fidéliser leur clientèle en utilisant les données d'utilisation pour planifier les interventions de manière proactive et en proposant un réapprovisionnement automatisé. La réussite de ces modèles repose sur une logistique fiable, une tarification transparente et une qualité de service constante. Les fournisseurs disposant de vastes réseaux d'installation peuvent s'appuyer sur ces atouts pour nouer des relations clients durables, au-delà de l'achat initial de l'équipement.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -