
Mercado de purificadores de agua: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de purificadores de agua y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (purificador UV, purificador RO, purificador por gravedad); canal de distribución (tienda minorista, venta directa, en línea); usuario final (industrial, comercial, residencial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00002829
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
54.460 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
115.960 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,76 %
Índice de crecimiento
Mercado potencial
763.530 millones de dólares estadounidenses
(2026-2034)
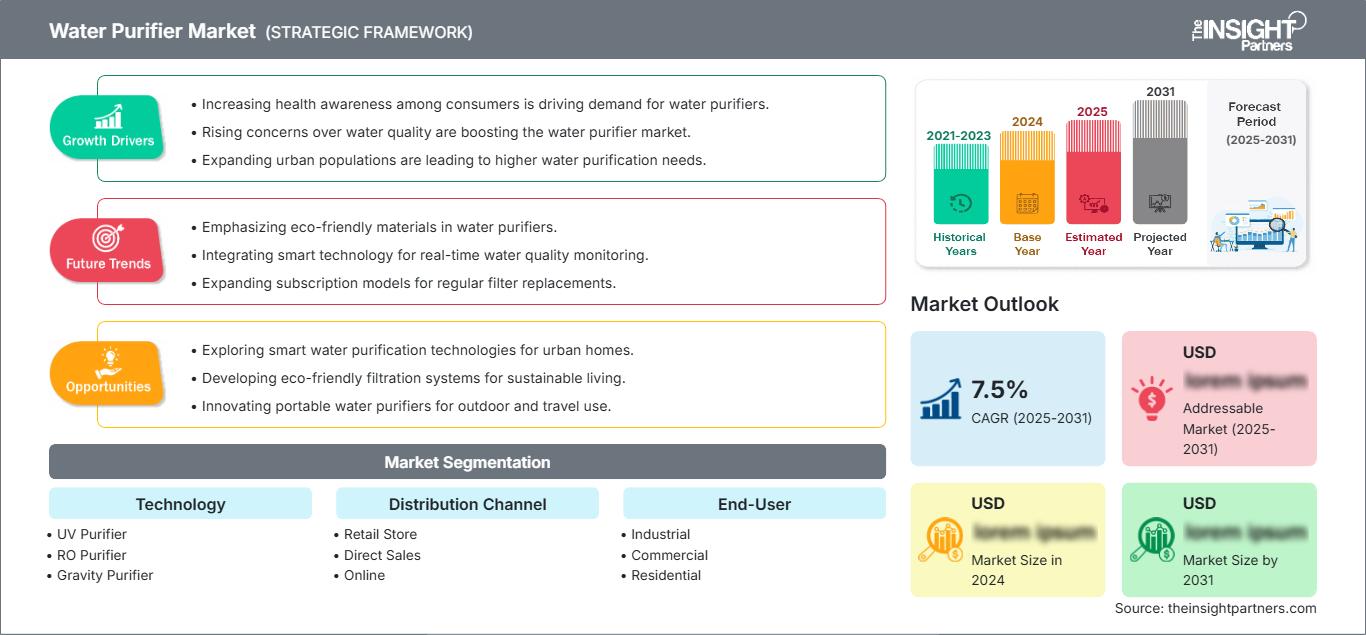
El mercado de purificadores de agua alcanzó un valor de 54.460 millones de dólares en 2025 y se prevé que llegue a los 115.960 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 8,76% entre 2026 y 2034. Esta expansión se debe al creciente interés de hogares e instituciones por la calidad del agua potable, la mayor disponibilidad de tecnologías de purificación y la continua demanda de reemplazo en aplicaciones residenciales, comerciales e industriales. La diversificación tecnológica y una mayor accesibilidad a los canales de distribución también impulsan el desarrollo del mercado.
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) de entre el 7,8 % y el 9,2 % entre 2026 y 2034 , impulsada por la creciente preocupación de los consumidores por los contaminantes, el envejecimiento de la infraestructura hídrica y la demanda de purificación en el punto de uso. El mercado de purificadores de agua también se beneficia de la mayor adopción de sistemas de monitorización digital, las compras en línea y las tecnologías de filtración avanzadas que combaten los sólidos disueltos, los contaminantes microbianos y sustancias emergentes como las PFAS.
Análisis y perspectivas del mercado de purificadores de agua
- América del Norte: La región representó aproximadamente entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 9,2 % entre 2026 y 2034 , impulsada por la mayor concienciación sobre la contaminación, la demanda de reemplazo y la adopción de sistemas avanzados de filtración residencial.
- EE. UU.: Estados Unidos representó aproximadamente entre el 73 % y el 76 % de la cuota de mercado de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,9 % entre 2026 y 2034 , impulsada por la demanda de los hogares y las empresas.
- Europa: Europa representó aproximadamente entre el 20 % y el 23 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 8,4 % entre 2026 y 2034 , con Alemania, el Reino Unido, Francia, Italia y España impulsando la demanda mediante estándares de calidad y prioridades de sostenibilidad.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 31 % y el 34 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,6 % al 11,2 % entre 2026 y 2034 , con China, India, Japón y Corea del Sur impulsando su adopción.
- Segmento más grande: Los usuarios residenciales representaron aproximadamente entre el 55 % y el 59 % de la cuota de mercado en 2025 , con un crecimiento anual compuesto del 8,1 % al 9,3 % entre 2026 y 2034 , a medida que la purificación del agua en los hogares se generaliza.
- Segmento de alto crecimiento: La distribución en línea representó aproximadamente entre el 18 % y el 22 % de la cuota de mercado en 2025 , expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 12,0 % entre 2026 y 2034 gracias a la comodidad y el descubrimiento digital de productos.
- Empresas clave analizadas en detalle: AO Smith India Water Products Pvt. Ltd., Aquatech International LLC, BWT Holding GmbH, BRITA Group, Coway Co., Ltd., Culligan International Company, EcoWater Systems LLC, Eureka Forbes Ltd., Evoqua Water Technologies LLC, Kinetico Incorporated, Kent RO Systems Ltd. y Panasonic Holdings Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de purificadores de agua ha evolucionado desde la filtración básica por sedimentación y gravedad hacia sistemas multietapa que combinan ósmosis inversa, tratamiento ultravioleta, filtración por membrana, gestión de minerales y monitorización digital. Las metodologías de producción se han centrado en diseños compactos, cartuchos modulares, mayor eficiencia de la membrana, menor desperdicio de agua y facilidad de mantenimiento. Los fabricantes también han diseñado equipos en función del tipo de agua de origen, desarrollando diferentes soluciones para hogares urbanos, instituciones e industrias.
El potencial de crecimiento futuro residirá sin duda en áreas donde convergen la urbanización, los problemas de calidad del agua y el poder adquisitivo. Las regulaciones sobre contaminantes, las inversiones en infraestructura y una mayor concienciación del consumidor impulsan una mayor demanda de procesos de tratamiento descentralizados. Por ello, los fabricantes ahora comercializan sus productos basándose en el rendimiento, la rentabilidad, la conectividad y un menor impacto ambiental. Los mercados emergentes del sur y sureste de Asia siguen siendo especialmente importantes para la expansión del volumen, según el informe del mercado de purificadores de agua .
Alcance del informe de mercado de purificadores de agua
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 54.460 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 115.960 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,76% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de purificadores de agua
El crecimiento del mercado de purificadores de agua se ve impulsado por la demanda de un tratamiento fiable del agua potable en hogares, oficinas, hoteles, centros sanitarios e industrias. Esto incluye a los proveedores de membranas, medios filtrantes, piezas, integración de sistemas, distribución, instalación, servicio técnico y cartuchos de repuesto. La dinámica de la oferta tiende cada vez más hacia la construcción modular, lo que no solo reduce la complejidad, sino que también ofrece a los fabricantes la flexibilidad necesaria para tratar diferentes tipos de contaminantes sin modificar el diseño general de la plataforma.
Las preferencias de los consumidores también están cambiando, inclinándose hacia sistemas que ofrezcan eficiencia y comodidad. La ósmosis inversa es especialmente importante cuando existen preocupaciones sobre sólidos disueltos y sustancias químicas. Asimismo, los sistemas UV son útiles cuando la contaminación microbiana es el problema, ya que no afectan la química del agua. Los fabricantes utilizan cada vez más una combinación de tecnologías, en lugar de un único proceso de tratamiento.
El posicionamiento competitivo en el mercado de purificadores de agua depende cada vez más de la amplitud tecnológica, la infraestructura de servicio, la credibilidad de la marca, el alcance de la distribución y la rentabilidad del ciclo de vida. La competencia entre Culligan International Company, Coway Co., Ltd., BRITA Group, BWT Holding GmbH y Eureka Forbes Ltd. se manifiesta a través de combinaciones de líneas de productos, enfoques de servicio y ubicaciones geográficas. AO Smith India Water Products Pvt. Ltd., Aquatech International LLC, EcoWater Systems LLC, Evoqua Water Technologies LLC y Kinetico Incorporated contribuyen a intensificar la competencia.
Cada vez más, las inversiones se centran en sistemas de monitorización inteligentes, membranas de alto rendimiento, sistemas a pequeña escala y la expansión de canales de distribución. La estrategia de localización geográfica se emplea en respuesta a las variaciones en la composición del agua, las preferencias de los clientes, el entorno normativo y la economía de los servicios. Con la entrada de Kent RO Systems Ltd. y Panasonic Holdings Corporation en el mercado, la competencia se amplía e incluye tecnologías de filtración, dispositivos de consumo y canales de distribución en Asia. Las alianzas estratégicas y las adquisiciones pueden acelerar aún más la cobertura de servicios locales y la captación de clientes, como se destaca en el pronóstico del mercado de purificadores de agua .
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de purificadores de agua: Perspectivas estratégicas
Perspectivas regionales
Mercado de purificadores de agua en Norteamérica
América del Norte representó aproximadamente entre el 24 % y el 27 % del mercado de purificadores de agua en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 9,2 % hasta 2034. La región se beneficia de las prácticas de filtración domésticas establecidas, la alta demanda de reemplazo y la preocupación por los contaminantes en el suministro de agua municipal y privado. Las unidades de ósmosis inversa son especialmente importantes cuando las familias buscan una reducción integral de contaminantes, mientras que las unidades UV pueden considerarse junto con los sistemas de filtración en caso de problemas microbianos.
Estados Unidos es el principal mercado regional debido al gran número de consumidores que han adquirido estas unidades, las extensas redes de distribución y la disponibilidad de unidades de punto de uso y de entrada. El mercado canadiense se ve impulsado por la creciente demanda de sistemas domésticos debido a los cambios en la calidad del agua y los problemas de infraestructura. Las ventas en línea facilitan el acceso a los productos, pero los distribuidores especializados siguen siendo importantes para los sistemas que requieren instalación. El enfoque de los reguladores en las sustancias PFAS y otros contaminantes impulsará la demanda de unidades de tratamiento.
Mercado de purificadores de agua en EE. UU.
En 2025 , Estados Unidos representó aproximadamente entre el 73 % y el 76 % de la cuota de mercado de purificadores de agua en Norteamérica , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,9 % hasta 2034. Entre los factores que impulsan este crecimiento se encuentran la preocupación de los consumidores por la contaminación del agua, la sustitución de los antiguos equipos de tratamiento y el mayor uso de sistemas de filtración bajo el fregadero, sobre la encimera, en jarras y para toda la casa. Las empresas también contribuyen a la demanda mediante la filtración en el punto de uso.
Entre los principales actores de este sector se encuentran Culligan International Company, AO Smith India Water Products Pvt. Ltd. (gracias a su amplia cartera de productos a nivel mundial), EcoWater Systems LLC, Kinetico Incorporated y otros proveedores de filtros reconocidos. La filtración multietapa, el monitoreo en línea y el reemplazo de cartuchos son algunas de las tendencias observadas en la aplicación de esta tecnología. La venta minorista en línea también está ganando terreno en lo que respecta a cartuchos de filtro y sistemas de filtración compactos, pero los distribuidores siguen desempeñando un papel fundamental en la instalación de alta calidad.
Mercado europeo de purificadores de agua
Europa representó aproximadamente entre el 20 % y el 23 % del mercado de purificadores de agua en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 8,4 % hasta 2034. Alemania sigue siendo un mercado importante, mientras que el Reino Unido, Francia, Italia y España contribuyen significativamente a la demanda. Cuestiones relacionadas con la sostenibilidad, la preferencia de los consumidores por un menor consumo de agua embotellada y la alta demanda de productos de calidad justifican la adopción de soluciones de purificación de agua descentralizadas. El Grupo BRITA y BWT Holding GmbH son empresas de importancia regional en lo que respecta a los usos por parte de los consumidores y la purificación del agua.
El Reino Unido ofrece un buen potencial para el mercado interno debido a la concienciación y preferencia de los consumidores por los productos de punto de uso. Alemania presenta ventajas gracias a su experiencia en ingeniería, las tendencias de consumo sostenible y la popularidad de los productos de filtración. Francia, Italia y España ofrecen un buen potencial para unidades compactas y el sector de la hostelería debido a la preferencia por un mejor sabor y un menor consumo de agua embotellada.
Mercado de purificadores de agua en la región Asia-Pacífico
La región de Asia-Pacífico representó aproximadamente entre el 31 % y el 34 % del mercado de purificadores de agua en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,6 % al 11,2 % hasta 2034 , lo que la convierte en el principal motor de crecimiento regional. China constituye un importante punto de demanda, mientras que India experimenta un rápido crecimiento gracias a la urbanización y a una mayor concienciación de los consumidores. Japón y Corea del Sur ofrecen mercados avanzados para tecnologías, y Australia presenta una fuerte demanda de sistemas de filtración.
China se beneficia de un importante uso residencial y de su capacidad manufacturera. India combina un considerable potencial de demanda en los hogares con la mala calidad del agua en las fuentes y el creciente número de canales de distribución minorista y por internet organizados. Corea del Sur presenta una alta penetración de soluciones de alquiler y servicios tecnológicamente avanzadas, y Japón hace hincapié en la eficiencia de los electrodomésticos. Australia contribuye a través de las necesidades de filtración doméstica y eficiencia hídrica.
Se recomienda brindar mayor apoyo político en materia de acceso al agua potable, desarrollo urbano y conservación del agua.
Mercado de purificadores de agua de Oriente Medio y África
El mercado de purificadores de agua de Oriente Medio y África representó una porción menor de la demanda global, pero se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente 6,8-8,2% hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos siguen siendo mercados importantes en Oriente Medio debido a su dependencia de la desalinización, la escasez de agua y la inversión en infraestructura residencial y comercial. Sudáfrica contribuye significativamente a la demanda asociada con los requisitos de calidad del agua para hogares e instituciones.
Los Emiratos Árabes Unidos y Arabia Saudita se centran en sistemas de tratamiento de alta gama, mientras que Sudáfrica ofrece oportunidades para la purificación descentralizada. El resto de los mercados de Oriente Medio y África se ven influenciados por las deficiencias en infraestructura, la disponibilidad de agua y su asequibilidad. La eficiencia energética cobra cada vez más importancia, ya que el tratamiento puede generar costos operativos sustanciales, especialmente en entornos con escasez de agua. Las aplicaciones comerciales, hoteleras, sanitarias e institucionales ofrecen oportunidades atractivas donde se requiere agua tratada confiable junto con un desarrollo de infraestructura más amplio.
Análisis de segmentación
Tecnología
Se prevé que el segmento de Tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,4 % al 9,5 % entre 2026 y 2034. Su adopción depende cada vez más de las características del agua de origen, el perfil de contaminantes, los costos operativos y el rendimiento de purificación deseado. Los sistemas de ósmosis inversa (OI) conservan una gran relevancia tanto en el ámbito comercial como residencial, mientras que las soluciones UV y por gravedad satisfacen diferentes requisitos de tratamiento y se adaptan a distintos niveles de asequibilidad.
- Purificador UV: La purificación UV desempeña un papel importante donde se prioriza el control microbiano. Su funcionamiento sin productos químicos y su capacidad para preservar la composición mineral lo hacen idóneo para hogares, instituciones y aplicaciones que requieren una desinfección específica.
- Purificador de ósmosis inversa: La purificación por ósmosis inversa ocupa una posición de liderazgo, ya que el tratamiento con membranas permite eliminar sólidos disueltos y múltiples contaminantes. La demanda es mayor en zonas donde la mineralización del agua de origen o la contaminación química hacen que la filtración convencional sea insuficiente.
- Purificador por gravedad: Los sistemas por gravedad siguen siendo estratégicamente relevantes en aplicaciones donde el costo es un factor crítico, ya que pueden funcionar sin suministro eléctrico continuo. Su simplicidad facilita su uso en hogares y comunidades donde la infraestructura o la confiabilidad del suministro eléctrico limitan la adopción de tratamientos avanzados.
Canal de distribución
Se prevé que el segmento de canales de distribución crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,2 % al 10,4 % entre 2026 y 2034, a medida que los fabricantes combinen la venta minorista física, la interacción directa y el comercio digital. La selección del canal depende cada vez más de la complejidad del producto, los requisitos de instalación, la confianza del cliente y la rentabilidad de los filtros de repuesto. Los canales en línea son especialmente importantes para sistemas compactos y consumibles recurrentes.
- Tiendas minoristas: El comercio minorista sigue siendo importante para los consumidores que buscan evaluar físicamente los productos y tenerlos disponibles de inmediato. Las demostraciones, el asesoramiento de los distribuidores, el soporte para la instalación y las redes de distribución de electrodomésticos consolidadas fortalecen el canal de distribución de equipos de purificación de alta gama.
- Ventas directas: Las ventas directas brindan soporte para sistemas complejos que requieren consultoría, evaluación del sitio, instalación y mantenimiento. Los compradores comerciales e institucionales se benefician especialmente de las propuestas personalizadas y las relaciones de servicio continuas.
- En línea: La distribución en línea mejora el alcance geográfico y la transparencia de precios, a la vez que facilita la reposición de filtros y accesorios. Las reseñas digitales, las herramientas de comparación y los modelos de suscripción pueden acortar los ciclos de compra.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 9,2 % entre 2026 y 2034. Los usuarios residenciales siguen siendo la principal base de demanda, mientras que los clientes comerciales e industriales requieren cada vez más tratamientos específicos para cada aplicación. En consecuencia, las especificaciones de los productos se ajustan cada vez más a la química del agua, el volumen de consumo, las necesidades de cumplimiento normativo y la rentabilidad operativa.
- Sector industrial: Los usuarios industriales priorizan un tratamiento fiable, la consistencia del proceso y la eficiencia operativa. Los sistemas se seleccionan según los requisitos de calidad del agua específicos de cada aplicación, el caudal, los programas de mantenimiento y la integración con la infraestructura de tratamiento general.
- Comercial: Su adopción en el sector comercial abarca oficinas, hostelería, sanidad, educación, restauración y comercio minorista. La demanda se ve impulsada por la necesidad de contar con agua potable fiable, costes operativos controlados y contratos de servicio.
- Residencial: La adopción en el sector residencial sigue siendo generalizada, ya que los hogares buscan cada vez más tener control sobre la calidad del agua potable. Los diseños compactos, las suscripciones de reemplazo, el monitoreo inteligente y la purificación en varias etapas están reforzando la aceptación por parte de los consumidores.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Industrial |
Medio |
Agua de proceso |
Escalada |
|
Comercial |
Medio |
Hidratación en la oficina |
Escalada |
|
Residencial |
Alto |
Filtración inteligente |
Maduro |
Factores que impulsan el crecimiento del mercado de purificadores de agua y análisis de su impacto
Creciente preocupación por los contaminantes emergentes en el agua.
La creciente atención que se presta a las sustancias PFAS, los metales pesados, los microorganismos y otros contaminantes influye en cómo los consumidores analizan las tecnologías de tratamiento de agua potable. Esto no solo afecta la primera compra, ya que el consumidor puede optar por reemplazar su filtro sencillo por uno más complejo con funciones ampliadas debido a problemas de contaminación. Un ejemplo de cómo responden los fabricantes es Culligan, que introdujo la tecnología ZeroWater para 2025. Las regulaciones aumentan la atención que los compradores prestan a las funciones de tratamiento. La recomendación para los fabricantes es que pasen de las distinciones visuales a la validación del rendimiento y la combinación de tecnologías. Quienes puedan ofrecer soluciones para diversos tipos de contaminantes y, al mismo tiempo, gestionar el mantenimiento, lograrán una mayor fidelización de clientes.
Expansión de la purificación descentralizada en hogares e instituciones.
Los tratamientos descentralizados están ganando relevancia en casos donde el enfoque centralizado no satisface todas las necesidades del consumidor, las condiciones específicas de la química del agua o los problemas de contaminación. Los sistemas de punto de uso permiten a hogares, oficinas, establecimientos de hostelería e instituciones sanitarias tratar el agua localmente. Esto reduce la dependencia del agua embotellada y ofrece mayor control sobre el proceso de tratamiento. Esto es especialmente cierto desde el punto de vista comercial para los fabricantes, ya que el enfoque descentralizado genera la necesidad de reemplazar los filtros periódicamente. Los alquileres y las suscripciones reducen las barreras de entrada y generan ingresos estables. Además, favorecen los diseños compactos, ideales para cocinas, lugares de trabajo y pequeños negocios.
Digitalización de equipos de purificación y modelos de servicio
La tecnología conectada afectará a los equipos de purificación, permitiendo monitorizar el estado de los filtros, el agua, el funcionamiento y las necesidades de mantenimiento. Esto reducirá la incertidumbre sobre la necesidad de reemplazar los cartuchos y facilitará una mejor gestión de los equipos instalados por parte de los proveedores de servicios. Para los fabricantes, la conectividad ofrece la oportunidad de pasar de un modelo de venta de equipos a uno basado en servicios. Los datos recopilados mediante la conectividad podrán orientar el proceso de diseño, identificando los puntos de fallo. Para tener éxito, los sistemas conectados deben ofrecer una utilidad práctica, ya que incrementan los costes de adquisición y mantenimiento debido a la mayor cantidad de sensores y software.
Tendencias futuras del mercado de purificadores de agua
El monitoreo inteligente de la calidad del agua se integra en los sistemas convencionales.
Las tendencias del mercado de purificadores de agua apuntan hacia la integración de sensores que brindan a los usuarios información más precisa sobre el estado del filtro, la calidad del agua y el rendimiento del sistema. Es probable que los sistemas futuros combinen sensores con aplicaciones móviles, alertas automatizadas y funciones de mantenimiento predictivo, en lugar de considerar la conectividad como una característica premium opcional. Los fabricantes podrían utilizar cada vez más los datos de los sensores para recomendar intervalos de reemplazo basados en el consumo real, en lugar de programaciones fijas. Esto puede reducir los cambios innecesarios de cartuchos y ayudar a los usuarios a evitar el mantenimiento atrasado. Los sistemas comerciales podrían extender este concepto mediante paneles de control centralizados que permitan a los operadores supervisar múltiples instalaciones. Con el tiempo, la monitorización inteligente debería facilitar la gestión de los equipos de purificación, pero su adopción dependerá de la asequibilidad, la fiabilidad de los datos y si los clientes perciben beneficios tangibles de esta tecnología adicional.
Arquitecturas de membranas con menor generación de residuos y tratamiento eficiente en el uso de recursos.
El desempeño ambientalmente sostenible cobrará mayor importancia en los criterios de diseño, ya que los consumidores considerarán el impacto ambiental a lo largo de todo el ciclo de vida de los sistemas de purificación. Es probable que las empresas desarrollen membranas con alta eficiencia, larga vida útil, bajo consumo de energía y un diseño de cartucho eficaz. El diseño de sistemas de ósmosis inversa (RO) de bajo consumo de agua también adquirirá mayor relevancia, dado que estos sistemas pueden generar agua residual durante el proceso de purificación. Por lo tanto, el diseño de productos podría basarse en mejoras de las membranas, junto con métodos de recuperación, almacenamiento y gestión del flujo. El diseño de materiales también recibirá mayor atención, ya que las empresas buscan utilizar menos plásticos y materiales reciclables.
Oportunidades de mercado para purificadores de agua
Plataformas localizadas para mercados emergentes de alto crecimiento.
El mercado de purificadores de agua ofrece importantes oportunidades para los fabricantes que adaptan sus productos a las condiciones hídricas regionales, el poder adquisitivo y la infraestructura de servicios. India, el sudeste asiático y algunos mercados de África y Oriente Medio pueden requerir combinaciones muy diferentes de filtración, almacenamiento, instalación y mantenimiento. En lugar de exportar equipos estandarizados de alta gama, las empresas pueden desarrollar plataformas modulares con etapas de tratamiento seleccionables y precios adaptados a las necesidades locales. Las alianzas con distribuidores, instaladores, minoristas de electrodomésticos y plataformas digitales regionales pueden ampliar el alcance y reducir los costes de captación de clientes. La producción local de cartuchos también puede acortar las cadenas de suministro y abaratar el mantenimiento periódico. Los fabricantes deben priorizar las configuraciones que solucionen problemas específicos de calidad del agua, minimizando la tecnología innecesaria. Este enfoque puede ampliar la demanda potencial sin comprometer la diferenciación del producto ni la rentabilidad del servicio.
Ecosistemas de servicios recurrentes construidos en torno a equipos de purificación
Las previsiones para purificadores de agua apuntan a una mayor monetización de los equipos instalados mediante suscripciones a filtros, planes de mantenimiento, alquileres y contratos de servicio gestionados digitalmente. Los modelos recurrentes pueden reducir la barrera de compra inicial para los hogares, a la vez que ofrecen a los fabricantes ingresos más predecibles. Los clientes comerciales pueden valorar los contratos que combinan equipos, mantenimiento, consumibles y monitorización del rendimiento en un único acuerdo. Esta oportunidad resulta especialmente atractiva cuando los filtros de repuesto representan una parte significativa del gasto total del ciclo de vida del producto. Las empresas pueden mejorar la fidelización utilizando los datos de uso para programar el servicio de forma proactiva y ofreciendo reposición automatizada. Los modelos exitosos requerirán una logística fiable, precios transparentes y una calidad de servicio constante. Los proveedores con amplias redes de instalación pueden aprovechar estas capacidades para crear relaciones con los clientes que se extiendan más allá de la compra inicial del equipo.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -