
Potenzial und Treiber des globalen Marktes für Wellenlängenmultiplexer bis 2034
Marktgröße und Prognosen für Wellenlängenmultiplexer (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (CWDM, DWDM); Endverbrauchsbranche (IT und Telekommunikation, Energie, Finanzdienstleistungen, Gesundheitswesen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00027025
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
3,44 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,17 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,63 %
Wachstumsrate
Adressierbarer Markt
39,09 Mrd. US-Dollar
(2026–2034)
Der Markt für Wellenlängenmultiplexer wurde im Jahr 2025 auf 3,44 Milliarden US-Dollar geschätzt und wird voraussichtlich bis 2034 auf 5,17 Milliarden US-Dollar anwachsen; für den Zeitraum 2026-2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,63 % erwartet.
Marktanalyse und Einblicke zu Wellenlängenmultiplexern
- Nordamerika: Die Region hatte im Jahr 2025 einen geschätzten Marktanteil von 29–32 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % wachsen, angetrieben durch Cloud-Interconnect, 5G-Transport und Glasfaser-Backbone-Upgrades.
- USA: Die USA repräsentierten im Jahr 2025 fast 72–76 % der nordamerikanischen Nachfrage und expandierten mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–5,6 %, da Netzbetreiber und Rechenzentrumsbetreiber die optischen Verbindungen verdichten.
- Europa: Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 22–25 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 4,6–5,2 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 34–38 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 5,7–6,4 % wachsen, unterstützt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: DWDM führte die Kategorie mit einem Marktanteil von 58–63 % im Jahr 2025 an und wird aufgrund der Nachfrage nach Backbone- und Metro-Kapazitäten voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % wachsen.
- Wachstumsstarkes Segment: Der Gesundheitssektor wird voraussichtlich von einem Anteil von 7–10 % im Jahr 2025 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen, unterstützt durch Telemedizin, den Austausch von Bilddaten und vernetzte Krankenhäuser.
- Detaillierte Analyse der wichtigsten Unternehmen: ADTRAN Holdings, Inc., Adtran Networks SE, Ciena Corporation, Cisco Systems, Inc., Infinera Corporation, Huawei Technologies Co., Ltd., ZTE Corporation, Aliathon Technology Ltd, Nokia Corporation und Fujitsu Optical Components Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von der reinen Bündelung von Glasfasern hin zu softwaregesteuerten optischen Transportlösungen entwickelt, wobei Kanaldichte, Effizienz und Programmierbarkeit der Netzwerke Kaufentscheidungen beeinflussen. Das Marktwachstum hängt von der Entwicklung von DWDM-Systemen für Metropol- und Weitverkehrsanwendungen ab, während CWDM eine wichtige Rolle bei kostengünstigen Zugangs-, Campus- und Unternehmensverbindungen spielt.
Zukünftige Investitionen werden sich auf skalierbare optische Plattformen konzentrieren, die kohärente Übertragung, automatisierte Konfiguration und reduzierten Energieverbrauch pro Bit ermöglichen. Laut dem Bericht zum Markt für Wellenlängenmultiplexer ( WDM) wird in aufstrebenden Regionen mit einer verstärkten Nutzung gerechnet, da nationale Breitbandprogramme, private 5G-Campusse, Finanztransaktionsnetzwerke und die Digitalisierung des Gesundheitswesens die Nachfrage nach zuverlässigen Glasfasersystemen mit hoher Kapazität steigern .
Umfang des Marktberichts zu Wellenlängenmultiplexern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,44 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,17 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,63 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wellenlängenmultiplexer
Markttreiber sind die zunehmende Diskrepanz zwischen Bandbreitenbedarf und den Kosten für den Ausbau neuer Glasfasernetze. Durch den Einsatz von WDM-Technologie können Dienstanbieter ihre Bandbreite in bestehenden Glasfasernetzen deutlich verbessern, indem sie mehrere Wellenlängen gleichzeitig übertragen. Dadurch lassen sich Kosten für Grabarbeiten und Netzerweiterungen einsparen. Dieses Geschäftspotenzial zeigt sich besonders deutlich in dicht besiedelten Stadtgebieten, im Backbone-Netz von Weitverkehrsnetzen, bei Rechenzentrumsverbindungen und in Telekommunikations-Backhaul-Verbindungen mit hoher Bandbreite, wo der Bandbreitenbedarf stetig steigt. Der zunehmende Einsatz von Cloud Computing, Videostreaming-Diensten, Unternehmensvernetzung und 5G-Netzen trägt zu dieser Nachfrage bei.
Die Angebotsseite wird von Faktoren wie der Verfügbarkeit optischer Komponenten, Fortschritten in der Transceiver-Technologie, der Photonikintegration und der Systemintegrationsfähigkeit beeinflusst. Geräteanbieter konkurrieren heute über Effizienz hinsichtlich Spektrumnutzung, Skalierbarkeit, Stromverbrauch, Bedienkomfort und Konformität mit offenen optischen Netzwerkarchitekturen. Unternehmen aus Branchen wie Finanzen, Gesundheitswesen, dem öffentlichen Sektor und der Energiewirtschaft setzen WDM-Technologie ein, wenn latenzkritische Anwendungen, Anforderungen an die Geschäftskontinuität und der Bedarf an sicheren privaten Verbindungen den Einsatz spezialisierter optischer Netzwerkinfrastruktur erfordern.
Die Marktanalyse deutet auf einen hohen Wettbewerbsdruck im Markt für optische Netzwerke und Telekommunikationsausrüstung hin. Ciena Corporation, Cisco Systems, Inc., Infinera Corporation, Huawei Technologies Co., Ltd., Nokia Corporation, ADTRAN Holdings, Inc., Adtran Networks SE und ZTE Corporation differenzieren ihre Angebote durch den Einsatz kohärenter Optik, paketoptischer Transportsysteme, softwaredefinierter Netzwerklösungen und Carrier-Grade-Service-Assurance-Funktionen. Die Wettbewerbsdifferenzierung in der Branche konzentriert sich auf Netzwerkautomatisierung, Übertragungseffizienz, Interoperabilität und die Fähigkeit, die Anforderungen von Hyperscale- und Carrier-Netzen für Metro-, Regional- und Weitverkehrsnetze zu erfüllen.
Aufgrund des steigenden Datenverkehrs im Zusammenhang mit Cloud Computing und künstlicher Intelligenz investiert die Branche in die Bereiche Rechenzentrumsverbindungen, Metro-Aggregation, Weiterentwicklung von Edge-Netzwerken und Kapazitätserweiterungen. Die Anbieter positionieren ihre Angebote auf Basis modularer Architekturen, softwaredefinierter Steuerungsebenen und optischer Netzwerkplattformen, da Kunden skalierbare Systeme wünschen, die nicht nur in den Zugangsverbindungen, sondern auch im Multi-Terabit-Transportnetz eingesetzt werden können, ohne die gesamte optische Schicht ersetzen zu müssen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
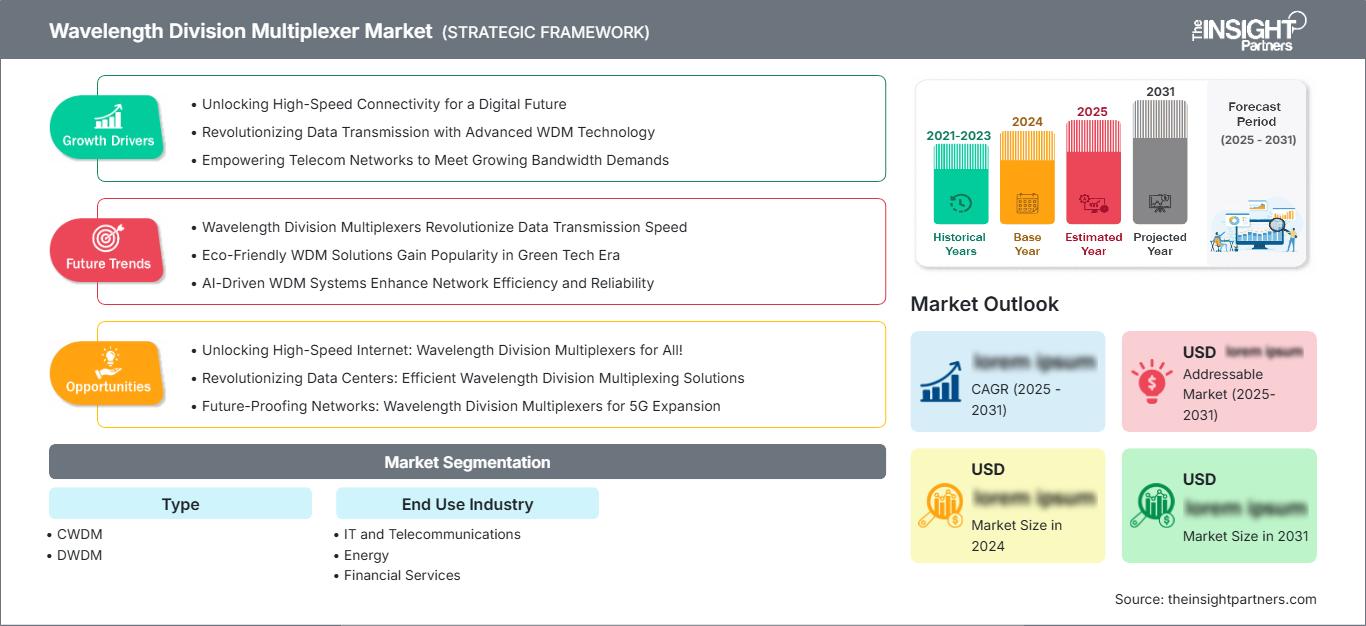
Markt für Wellenlängenmultiplexer: Strategische Einblicke
Regionale Einblicke
Markt für Wellenlängenmultiplexer in Nordamerika
Nordamerika erreichte 2025 einen geschätzten Marktanteil von 29–32 % bei Wellenlängenmultiplexern. Dies wird durch Cloud-Computing-Cluster, Weitverkehrsverbindungen und umfangreiche Glasfasernetze in Unternehmen begünstigt. Bis 2034 wird ein regionales durchschnittliches jährliches Wachstum von 4,9–5,5 % erwartet, wobei die Vernetzung von Hyperscale-Rechenzentren weiterhin ein wichtiger Treiber für die Markteinführung bleibt.
Die Konsolidierung der Netzbetreiber und die zunehmende Verdichtung des Glasfasernetzes in Metropolregionen steigern die Nachfrage nach Plattformen, die flexible Kanalplanung und vereinfachte Abläufe ermöglichen. Auch in Gesundheitsnetzwerken, bei der Datenreplikation im Bankwesen und in der Kommunikation von Energieversorgungsunternehmen ist eine verstärkte Nutzung zu beobachten, wo hohe Verfügbarkeit und sichere optische Übertragung Priorität bei der Beschaffung haben.
US-Markt für Wellenlängenmultiplexer
Die USA deckten im Jahr 2025 etwa 72–76 % des nordamerikanischen Bedarfs ab und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % wachsen. Der Einsatz konzentriert sich auf Cloud-Korridore, 5G-Transportnetze und Unternehmenscampusse, die eine planbare Bandbreitenerweiterung erfordern.
Unternehmen wie Ciena Corporation, Cisco Systems, Inc., Infinera Corporation, ADTRAN Holdings, Inc. und Nokia Corporation spielen in dem Land dank ihrer Portfolios an optischen Transportlösungen, ihrer Beziehungen zu Netzbetreibern und ihrer Lösungen zur Rechenzentrumsanbindung eine wichtige Rolle. Die Akzeptanz ist dort am größten, wo Betreiber Kapazitätserweiterungen ohne langwierige Genehmigungsverfahren für Wegerechte benötigen.
Europäischer Markt für Wellenlängenmultiplexer
Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 22–25 %, wobei für den Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,6–5,2 % erwartet wird. Deutschland und Großbritannien führen aufgrund des hohen Bedarfs an Unternehmensnetzwerken, während Frankreich, Italien und Spanien durch die Modernisierung des Breitbandnetzes und den Ausbau von Cloud-Regionen dazu beitragen.
Der regulatorische Fokus auf die Resilienz digitaler Infrastrukturen und deren Energieeffizienz prägt Beschaffungsentscheidungen. Betreiber priorisieren Geräte, die eine lange Lebensdauer der Anlagen und einen geringeren Stromverbrauch pro übertragenem Bit ermöglichen. Daher ist die Wellenlängenoptimierung sowohl für das Kostenmanagement als auch für die Nachhaltigkeitsziele von Bedeutung.
APAC-Markt für Wellenlängenmultiplexer
Der asiatisch-pazifische Raum wird 2025 voraussichtlich einen Marktanteil von 34–38 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,4 % wachsen. China bleibt der größte Nachfragemarkt, während Japan, Südkorea, Indien und Australien den Ausbau durch 5G, Rechenzentren und nationale Glasfaserprogramme unterstützen.
Das regionale Wachstum wird durch hohes Mobilfunkaufkommen, digitale öffentliche Infrastruktur und grenzüberschreitende Unterseeverbindungen gestärkt. Huawei Technologies Co., Ltd., ZTE Corporation, Fujitsu Optical Components Limited und globale Anbieter optischer Komponenten konkurrieren in den Bereichen Netzbetreiber, Cloud-Lösungen und Unternehmenslösungen.
Markt für Wellenlängenmultiplexer im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,8–5,6 % erwartet, angeführt von Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika. Die Nachfrage hängt mit Investitionen in Rechenzentren, Smart-City-Infrastruktur, Kommunikationsinfrastruktur im Energiesektor und dem Ausbau regionaler Backbone-Netze zusammen.
Netzbetreiber in der Region setzen zunehmend auf WDM, um die Kapazität über große Entfernungen und in städtischen Aggregationsringen zu verbessern. Die Einführung erfolgt zwar noch selektiv, ist aber strategisch wichtig, da Glasfaserverfügbarkeit, Latenz und Zuverlässigkeit die Planung der digitalen Infrastruktur beeinflussen.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für diese Technologien im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,9 % wächst. Die Marktgröße wird durch das Verhältnis von Kapazität, Kosten, Entfernung und Betriebskomplexität bestimmt. DWDM dominiert Backbone-, Metro- und Rechenzentrums-Verbindungsnetze mit hoher Kapazität, während CWDM weiterhin in Unternehmensnetzen, Zugangsnetzen und Kurzstreckennetzen eingesetzt wird.
- CWDM: CWDM wird bevorzugt für kostensensible Metro-Zugangsnetze, Campus- und Unternehmensnetze eingesetzt, bei denen moderate Kapazität, einfache Bereitstellung und geringerer Leistungsbedarf wichtiger sind als maximale Kanaldichte.
- DWDM: DWDM ist die führende Technologie für Weitverkehrs-, Metro-Core- und Rechenzentrumsverbindungsanwendungen, da sie eine hohe Kanaldichte, skalierbare Kapazität und eine effiziente Nutzung knapper Glasfaserressourcen ermöglicht.
Endverbrauchsbranche
Für den Endverbrauchersektor wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,1–5,8 % prognostiziert. IT und Telekommunikation stellen die primäre Nachfragebasis dar, während Energie, Finanzdienstleistungen und Gesundheitswesen WDM für sichere, hochkapazitive und latenzarme optische Verbindungen in unternehmenskritischen Anwendungen einsetzen.
- IT und Telekommunikation: Dieses Segment ist führend bei der Einführung, da Netzbetreiber, Cloud-Anbieter und Internetknotenpunkte WDM nutzen, um die Bandbreite zu skalieren, Rechenzentren zu verbinden und den mobilen Backhaul-Verkehr zu unterstützen.
- Energie: Energieverbraucher setzen WDM für die Netzüberwachung, die Offshore-Kommunikation, die Pipeline-Steuerung und die Backbone-Netze von Energieversorgungsunternehmen ein, wo Zuverlässigkeit und Reichweite von entscheidender Bedeutung sind.
- Finanzdienstleistungen: Finanzinstitute nutzen WDM zur Unterstützung sicherer Datenreplikation, Handelsverbindungen, Disaster-Recovery-Verbindungen und latenzarmer Datenübertragung zwischen Filialen und Rechenzentren.
- Gesundheitswesen: Die Akzeptanz im Gesundheitswesen steigt, da Krankenhäuser, Labore und Bildgebungszentren große diagnostische Dateien austauschen und Telemedizin, vernetzte Geräte und sichere klinische Netzwerke unterstützen.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
IT und Telekommunikation |
Hoch |
5G-Backhaul |
Reifen |
|
Energie |
Medium |
Gitterfaser |
Skalierung |
|
Finanzdienstleistungen |
Medium |
Niedrige Latenz |
Reifen |
|
Gesundheitspflege |
Niedrig |
Klinische Daten |
Skalierung |
Markttreiber für Wellenlängenmultiplexer und Wirkungsanalyse
Rasanter Ausbau bandbreitenintensiver Netzwerke
Die Nutzung von Cloud-Anwendungen, Videodiensten, künstlicher Intelligenz und 5G-Übertragung steigert das Datenaufkommen in Metro- und Weitverkehrsnetzen mit Glasfaser. Mithilfe von WDM können Telekommunikationsunternehmen die Kapazität ihrer Glasfaserleitungen erhöhen, ohne zusätzliche Leitungen verlegen zu müssen, da viele Wellenlängen gleichzeitig übertragen werden können. Dadurch entfallen bauliche Maßnahmen, und die Modernisierungszeiten verkürzen sich.
Der Effekt wird sich vor allem dort bemerkbar machen, wo fehlende Fasern, Genehmigungsprobleme oder teure Grabarbeiten ein Problem darstellen.
Nachfrage nach Rechenzentrumsverbindungen und Edge Computing
Rechenzentrumsbetreiber benötigen Verbindungen mit hoher Bandbreite und geringer Latenz zwischen ihren Rechenzentren, um Replikation, Lastverteilung, Notfallwiederherstellung und Cloud Computing zu ermöglichen. Die WDM-Technologie erlaubt die schrittweise Erhöhung der Bandbreite der Verbindungen bei gleichzeitiger Kontrolle von Latenz und Routenökonomie. Der zusätzliche Bedarf durch Edge Computing erfordert die Anbindung kleinerer Rechenzentren an regionale Rechenzentren. Dies eröffnet neue Möglichkeiten für die Entwicklung flexibler Systeme, die in Metropolregionen, Campusnetzen und Weitverkehrsnetzen eingesetzt werden können.
Modernisierung der Telekommunikations- und Glasfaserinfrastruktur für Unternehmen
Telekommunikationsunternehmen und Großbetriebe modernisieren ihre Glasfasernetze, um Dienste schneller bereitzustellen, die Zuverlässigkeit zu erhöhen und die Betriebskosten besser planbar zu machen. Traditionelle optische Verbindungen werden durch DWDM- und CWDM-Technologie ergänzt, was die Effizienz steigert und eine optimierte Kapazitätsplanung ermöglicht. Die Auswirkungen reichen über den Telekommunikationssektor hinaus und betreffen Bereiche wie Finanzdienstleistungen, Gesundheitswesen und Energieübertragungsnetze, wo Ausfälle lebenswichtige Abläufe beeinträchtigen würden.
Markt für Wellenlängenmultiplexer: Zukunftstrends
Softwaredefinierte optische Kapazitätsplanung
Die Marktentwicklung im Bereich Wellenlängenmultiplexer wird zunehmend von softwaredefinierten optischen Netzwerken geprägt. Betreiber nutzen Analysen und Automatisierung, um die Wellenlängenkapazität dynamischer zuzuweisen. Dieser Trend reduziert die manuelle Planung, verbessert die Bandbreitenauslastung und ermöglicht es den Betreibern, schneller auf Lastspitzen zu reagieren. Zukünftige Systeme werden voraussichtlich optische Leistungsüberwachung, Kompatibilität mit offenen Leitungssystemen und programmierbare Bereitstellung kombinieren. Käufer werden Plattformen bevorzugen, die das Lebenszyklusmanagement vereinfachen und sich in umfassendere Netzwerk-Orchestrierungstools integrieren lassen.
Energieeffiziente optische Plattformen mit hoher Dichte
Der Energieverbrauch wird mit dem Ausbau optischer Netze zu einem wichtigen Beschaffungskriterium. Zukünftige WDM-Plattformen werden nicht nur hinsichtlich Kapazität und Reichweite, sondern auch hinsichtlich des Stromverbrauchs pro übertragenem Bit bewertet. Anbieter werden voraussichtlich den Fokus auf kohärente Optik, kompakte Module und ein verbessertes Wärmemanagement legen, um dichte Installationen zu ermöglichen. Dieser Trend ist insbesondere in Rechenzentren und Carrier-Hotels relevant, wo Leistungs- und Platzbeschränkungen die Wirtschaftlichkeit direkt beeinflussen.
Marktchancen für Wellenlängenmultiplexer
Modernisierung des Gesundheitsnetzwerks
Gesundheitsdienstleister generieren immer größere Mengen an Bildgebungs-, Labor-, Patientenüberwachungs- und Telemedizindaten. WDM (Wireless Data Management) kann Krankenhaussystemen helfen, Standorte, Diagnosezentren und Cloud-Umgebungen über hochleistungsfähige, private optische Verbindungen zu vernetzen. Das größte Potenzial besteht dort, wo Gesundheitsnetzwerke Anforderungen an Sicherheit, Verfügbarkeit und schnelle Datenübertragung erfüllen müssen. Anbieter können diese Nachfrage mit skalierbaren, verwalteten optischen Lösungen bedienen, die Latenzzeiten reduzieren und die Kontinuität klinischer Arbeitsabläufe in verteilten Einrichtungen gewährleisten.
Optische Modernisierungen für Energie- und Versorgungsnetze
Energieunternehmen und -versorger benötigen robuste Konnektivität für die Netzautomatisierung, die Integration erneuerbarer Energien, die Pipelineüberwachung und die Fernsteuerung von Anlagen. WDM ermöglicht die Erweiterung der Bandbreite über bestehende Glasfaserstrecken bei gleichzeitiger Aufrechterhaltung dedizierter Kanäle für den Betriebsdatenverkehr. Prognosen für den Markt für Wellenlängenmultiplexer (WDM) deuten auf eine steigende Nachfrage von Versorgungsunternehmen und Energiebetreibern im Zuge der fortschreitenden Digitalisierung der Stromnetze hin. Anbieter robuster, zuverlässiger und einfach zu verwaltender optischer Systeme können sich in diesem Infrastruktursegment Chancen sichern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -