
Marché des multiplexeurs en longueur d’onde : taille et prévisions 2034
Rapport d'analyse du marché des multiplexeurs par répartition en longueur d'onde (WDM) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (CWDM, DWDM) ; secteur d'utilisation finale (informatique et télécommunications, énergie, services financiers, santé, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00027025
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
3,44 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,17 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,63 %
taux de croissance
Marché adressable
39,09 milliards de dollars US
(2026-2034)
Le marché des multiplexeurs par répartition en longueur d'onde était évalué à 3,44 milliards de dollars américains en 2025 et devrait atteindre 5,17 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 4,63 % entre 2026 et 2034.
Analyse et perspectives du marché des multiplexeurs à répartition en longueur d'onde
- Amérique du Nord : La région représentait une part estimée entre 29 et 32 % en 2025 et devrait connaître une croissance annuelle composée de 4,9 à 5,5 % entre 2026 et 2034, grâce à l'interconnexion du cloud, au transport 5G et à la modernisation du réseau dorsal en fibre optique.
- États-Unis : Les États-Unis représentaient près de 72 à 76 % de la demande nord-américaine en 2025, avec un TCAC de 5,0 à 5,6 % à mesure que les opérateurs et les gestionnaires de centres de données densifient les liaisons optiques.
- Europe : L'Europe détenait une part estimée entre 22 et 25 % en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,2 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : L’Asie-Pacifique représentait une part de 34 à 38 % en 2025 et devrait croître à un TCAC de 5,7 à 6,4 %, soutenue par la Chine, le Japon, la Corée du Sud, l’Inde et l’Australie.
- Segment le plus important : le DWDM dominait cette catégorie avec une part de marché de 58 à 63 % en 2025 et devrait croître à un TCAC de 5,4 à 6,0 % en raison de la demande de capacité des réseaux dorsaux et métropolitains.
- Segment à forte croissance : Le secteur de la santé devrait passer d'une part de marché de 7 à 10 % en 2025 à un TCAC de 6,0 à 6,8 %, grâce à la télémédecine, à l'échange de données d'imagerie et aux réseaux hospitaliers connectés.
- Principales sociétés analysées en détail : ADTRAN Holdings, Inc., Adtran Networks SE, Ciena Corporation, Cisco Systems, Inc., Infinera Corporation, Huawei Technologies Co., Ltd., ZTE Corporation, Aliathon Technology Ltd, Nokia Corporation et Fujitsu Optical Components Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
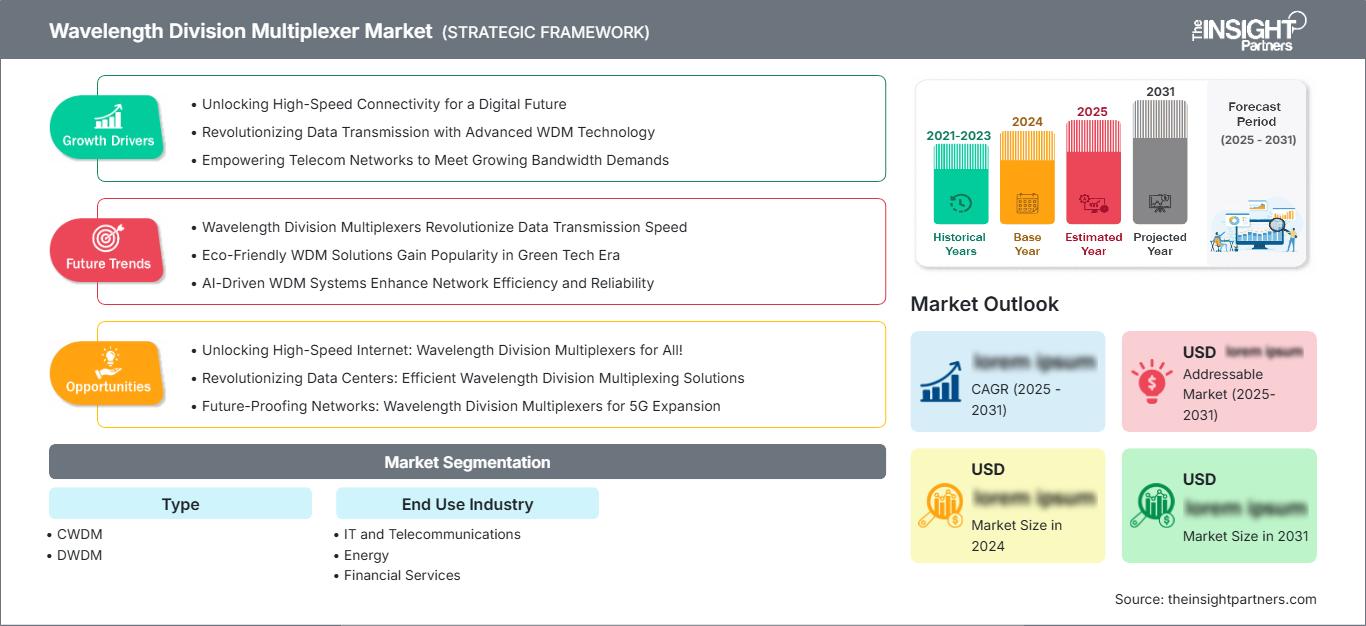
Le marché, qui se limitait auparavant à l'agrégation de fibres optiques, a évolué vers des solutions de transport optique pilotées par logiciel. Désormais, la densité de canaux, l'efficacité et la programmabilité des réseaux influencent les décisions d'achat. La croissance du marché repose sur le développement des systèmes DWDM pour les applications métropolitaines et longue distance, tandis que le CWDM joue un rôle important dans l'accès abordable, les campus et les connexions d'entreprise.
Les investissements futurs seront axés sur des plateformes optiques évolutives assurant un transport cohérent, une configuration automatisée et une consommation d'énergie réduite par bit. Selon le rapport sur le marché des multiplexeurs par répartition en longueur d'onde (WDM) , l'adoption de ces technologies devrait s'accélérer dans les régions émergentes, où les programmes nationaux de haut débit, les campus 5G privés, les réseaux de transactions financières et la numérisation des soins de santé créent une demande pour des systèmes à fibre optique fiables et à haute capacité.
Rapport sur le marché des multiplexeurs par répartition en longueur d'onde : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,44 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,17 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,63% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des multiplexeurs à répartition en longueur d'onde
Les principaux moteurs du marché sont le décalage croissant entre la demande en bande passante et le coût du déploiement de nouvelles fibres optiques. L'utilisation de la technologie WDM permet aux fournisseurs de services d'améliorer considérablement leur bande passante sur les réseaux de fibres existants en transmettant simultanément plusieurs longueurs d'onde, ce qui permet de réaliser des économies sur les travaux de tranchées et d'extension de réseau. Cette opportunité commerciale est particulièrement visible dans les zones urbaines denses, sur les réseaux dorsaux longue distance, pour l'interconnexion des centres de données et sur les liaisons de transport à haut débit, où la consommation de bande passante est en constante augmentation. L'essor du cloud computing, des services de streaming vidéo, de la connectivité d'entreprise et du déploiement de la 5G contribue à cette demande.
L'offre est influencée par des facteurs tels que la disponibilité des composants optiques, les progrès de la technologie des émetteurs-récepteurs, l'intégration photonique et les capacités d'intégration système. Les fournisseurs d'équipements rivalisent aujourd'hui sur l'efficacité en termes d'utilisation du spectre, d'évolutivité, de consommation d'énergie, de facilité d'utilisation et de conformité à l'architecture des systèmes de réseaux optiques ouverts. Les entreprises des secteurs de la finance, de la santé, du secteur public et de l'énergie, par exemple, déploient la technologie WDM lorsque leurs applications sensibles à la latence, leurs impératifs de continuité d'activité et leur besoin de connexions privées sécurisées justifient l'utilisation d'une infrastructure de réseau optique spécialisée.
L'analyse de marché révèle une forte concurrence entre les experts en réseaux optiques et les fournisseurs d'équipements de télécommunications. Ciena Corporation, Cisco Systems, Inc., Infinera Corporation, Huawei Technologies Co., Ltd., Nokia Corporation, ADTRAN Holdings, Inc., Adtran Networks SE et ZTE Corporation différencient leurs offres par l'utilisation de l'optique cohérente, des systèmes de transport optique par paquets, des solutions de réseau défini par logiciel et des capacités de garantie de service de niveau opérateur. La différenciation concurrentielle dans ce secteur repose sur l'automatisation des réseaux, l'efficacité de la transmission, l'interopérabilité et la capacité à répondre aux exigences des opérateurs et des infrastructures hyperscale pour les réseaux métropolitains, régionaux et longue distance.
L'industrie investit massivement dans l'interconnexion des centres de données, l'agrégation métropolitaine, l'évolution des réseaux périphériques et l'augmentation des capacités, en raison de la croissance du trafic liée au cloud computing et à l'intelligence artificielle. Les fournisseurs axent leurs offres sur l'utilisation d'architectures modulaires, d'un plan de contrôle défini par logiciel et de plateformes de réseaux optiques, car les clients souhaitent des systèmes évolutifs utilisables non seulement au niveau des liaisons d'accès, mais aussi au niveau du réseau de transport multi-térabits, sans avoir à remplacer l'ensemble de la couche optique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des multiplexeurs à répartition en longueur d'onde : perspectives stratégiques
Perspectives régionales
marché des multiplexeurs par répartition en longueur d'onde en Amérique du Nord
L'Amérique du Nord représentait une part de marché estimée entre 29 et 32 % pour les multiplexeurs par répartition en longueur d'onde en 2025, grâce aux clusters de cloud computing, aux liaisons longue distance des opérateurs et aux vastes réseaux de fibre optique d'entreprise. Le taux de croissance annuel composé (TCAC) régional devrait se situer entre 4,9 et 5,5 % jusqu'en 2034, l'interconnexion des centres de données hyperscale demeurant un facteur clé d'adoption.
La consolidation des opérateurs et la densification du réseau de fibre optique métropolitain accroissent la demande de plateformes permettant une planification flexible des canaux et une exploitation simplifiée. La région observe également une adoption plus rapide dans les réseaux de santé, la réplication des données bancaires et les communications des services publics d'énergie, où la haute disponibilité et la sécurité du transport optique sont des priorités d'approvisionnement.
Marché américain des multiplexeurs par répartition en longueur d'onde
Les États-Unis représentaient environ 72 à 76 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,6 %. Le déploiement se concentre sur les corridors cloud, les réseaux de transport 5G et les campus d'entreprises nécessitant une expansion prévisible de la bande passante.
Des entreprises comme Ciena Corporation, Cisco Systems, Inc., Infinera Corporation, ADTRAN Holdings, Inc. et Nokia Corporation conservent une place prépondérante dans le pays grâce à leurs portefeuilles de solutions de transport optique, leurs partenariats avec les opérateurs et leurs solutions de connectivité pour centres de données. L'adoption est particulièrement forte là où les opérateurs ont besoin d'accroître leur capacité sans avoir à attendre longtemps pour obtenir les autorisations de passage.
Marché européen des multiplexeurs par répartition en longueur d'onde
L'Europe détenait une part estimée entre 22 et 25 % en 2025, avec un TCAC prévu entre 4,6 et 5,2 % sur la période 2026-2034. L'Allemagne et le Royaume-Uni sont en tête en raison de leurs besoins importants en matière de réseaux d'entreprise, tandis que la France, l'Italie et l'Espagne contribuent grâce à la modernisation du haut débit et à l'expansion de leurs régions cloud.
L'accent mis par les autorités de réglementation sur la résilience des infrastructures numériques et l'efficacité énergétique influence les décisions d'achat. Les opérateurs privilégient les équipements qui garantissent une longue durée de vie et une consommation d'énergie réduite par bit transmis, ce qui rend l'optimisation de la longueur d'onde essentielle pour la maîtrise des coûts et la réalisation des objectifs de développement durable.
Marché des multiplexeurs par répartition en longueur d'onde de la région Asie-Pacifique
La région Asie-Pacifique représentait une part estimée entre 34 et 38 % en 2025 et devrait connaître une croissance annuelle composée de 5,7 à 6,4 %. La Chine demeure le principal moteur de la demande, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie soutiennent l'expansion grâce à la 5G, aux centres de données et aux programmes nationaux de fibre optique.
La croissance régionale est stimulée par un trafic mobile dense, une infrastructure publique numérique et une connectivité sous-marine transfrontalière. Huawei Technologies Co., Ltd., ZTE Corporation, Fujitsu Optical Components Limited et les fournisseurs mondiaux de solutions optiques se font concurrence sur les marchés des opérateurs, du cloud et des entreprises.
Marché des multiplexeurs à répartition de longueur d'onde au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,8 % à 5,6 % entre 2026 et 2034, tirée par l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud. Cette demande est liée aux investissements dans les centres de données, les infrastructures des villes intelligentes, les communications du secteur de l'énergie et la modernisation des réseaux régionaux.
Les opérateurs de réseau de la région utilisent de plus en plus la technologie WDM pour améliorer la capacité des liaisons longue distance et des anneaux d'agrégation urbains. Son adoption demeure sélective, mais revêt une importance stratégique majeure là où la disponibilité, la latence et la fiabilité de la fibre optique influencent la planification des infrastructures numériques.
Analyse de segmentation
Taper
Le marché des différents types de réseaux devrait croître à un TCAC de 5,2 % à 5,9 % entre 2026 et 2034. Son périmètre est déterminé par le compromis entre capacité, coût, distance et complexité opérationnelle. La technologie DWDM domine les réseaux dorsaux à haute capacité, les réseaux métropolitains et les réseaux d'interconnexion de centres de données, tandis que la technologie CWDM continue de desservir les déploiements d'entreprise, d'accès et de courte portée.
- CWDM : La technologie CWDM est privilégiée pour les réseaux d’accès métropolitains, les campus et les réseaux d’entreprise sensibles aux coûts, où une capacité modérée, un déploiement simple et des besoins en énergie réduits sont plus importants qu’une densité de canaux maximale.
- DWDM : La technologie DWDM est la technologie de référence pour les applications d’interconnexion longue distance, de cœur de réseau métropolitain et de centres de données, car elle permet une densité de canaux élevée, une capacité évolutive et une utilisation efficace des ressources en fibre optique rares.
Industrie utilisatrice finale
Le secteur de l'utilisation finale devrait connaître une croissance annuelle composée de 5,1 à 5,8 % entre 2026 et 2034. Les technologies de l'information et les télécommunications constituent la principale base de la demande, tandis que l'énergie, les services financiers et la santé adoptent la technologie WDM pour une connectivité optique sécurisée, à haute capacité et à faible latence pour les opérations critiques.
- Informatique et télécommunications : ce segment est en tête de l’adoption, les opérateurs, les fournisseurs de cloud et les points d’échange Internet utilisant le WDM pour augmenter la bande passante, connecter les centres de données et prendre en charge le trafic de liaison mobile.
- Énergie : Les utilisateurs d'énergie déploient la technologie WDM pour la surveillance du réseau, les communications offshore, le contrôle des pipelines et les réseaux dorsaux des services publics, où la fiabilité et la couverture géographique sont essentielles.
- Services financiers : Les institutions financières utilisent WDM pour prendre en charge la réplication sécurisée des données, la connectivité des transactions, les liaisons de reprise après sinistre et le transport à faible latence entre les succursales et les centres de données.
- Santé : L'adoption des technologies de santé est en hausse, les hôpitaux, les laboratoires et les centres d'imagerie échangeant d'importants fichiers de diagnostic et prenant en charge la télémédecine, les dispositifs connectés et les réseaux cliniques sécurisés.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Informatique et télécommunications |
Haut |
Liaison 5G |
Mature |
|
Énergie |
Moyen |
Fibre de réseau |
Mise à l'échelle |
|
Services financiers |
Moyen |
Faible latence |
Mature |
|
Soins de santé |
Faible |
Données cliniques |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des multiplexeurs à répartition en longueur d'onde
Expansion rapide des réseaux à forte intensité de bande passante
L'utilisation des applications cloud, des services vidéo, de l'intelligence artificielle et de la 5G accroît le trafic transitant par les réseaux de fibre optique métropolitains et longue distance. Grâce à la technologie WDM, les opérateurs télécoms pourront augmenter la capacité de leurs lignes fibre sans en ajouter de nouvelles, grâce à la possibilité d'envoyer simultanément plusieurs longueurs d'onde. Ceci permettra de s'affranchir des travaux de génie civil et de réduire le délai de mise à niveau.
Cet effet sera surtout visible là où le manque de fibres, les problèmes d'autorisation ou les coûts élevés des tranchées constituent un obstacle.
Demande d'interconnexion des centres de données et d'informatique de périphérie
Les fournisseurs de centres de données ont besoin d'une connectivité à haut débit et faible latence entre leurs centres pour faciliter la réplication, l'équilibrage de charge, la reprise après sinistre et le cloud computing. La technologie WDM permet d'augmenter progressivement la bande passante des interconnexions tout en maîtrisant la latence et les coûts de routage. La demande croissante liée à l'informatique de périphérie (edge computing) exige la connexion de petits centres de données à des centres régionaux. Ceci ouvre de nouvelles perspectives pour le développement de systèmes flexibles capables de fonctionner dans des réseaux métropolitains, des campus et des réseaux longue distance.
Modernisation des infrastructures de fibre optique des télécommunications et des entreprises
Les entreprises de télécommunications et les grandes entreprises modernisent leurs réseaux de fibre optique pour accélérer le déploiement des services, améliorer la fiabilité et garantir des coûts d'exploitation prévisibles. Les connexions optiques traditionnelles sont optimisées grâce aux technologies DWDM et CWDM, ce qui accroît l'efficacité et permet une meilleure planification des capacités. Les implications dépassent le cadre des télécommunications et touchent des secteurs tels que les services financiers, la santé et les réseaux de transport d'énergie, où les pannes perturberaient des activités essentielles.
Tendances futures du marché des multiplexeurs à répartition en longueur d'onde
Planification de la capacité optique définie par logiciel
Les tendances du marché des multiplexeurs par répartition en longueur d'onde (WDM) sont de plus en plus influencées par les réseaux optiques définis par logiciel (SDN), où les opérateurs utilisent l'analyse de données et l'automatisation pour allouer la capacité de longueur d'onde de manière plus dynamique. Cette tendance réduit la planification manuelle, améliore l'utilisation de la bande passante et permet aux opérateurs de réagir plus rapidement aux pics de trafic. Les futurs systèmes devraient combiner la surveillance des performances optiques, la compatibilité avec les systèmes à lignes ouvertes et le provisionnement programmable. Les acheteurs privilégieront les plateformes qui simplifient la gestion du cycle de vie et s'intègrent aux outils d'orchestration de réseau.
Plateformes optiques haute densité à faible consommation d'énergie
La consommation d'énergie devient un critère d'achat essentiel à mesure que les opérateurs déploient leurs réseaux optiques à grande échelle. Les futures plateformes WDM seront évaluées non seulement sur leur capacité et leur portée, mais aussi sur leur consommation en watts par bit transmis. Les fournisseurs devraient privilégier l'optique cohérente, les modules compacts et une conception thermique optimisée pour permettre des déploiements denses. Cette tendance sera particulièrement importante dans les centres de données et les infrastructures d'hébergement pour opérateurs, où les contraintes d'énergie et d'espace influent directement sur la rentabilité.
Opportunités du marché des multiplexeurs à répartition en longueur d'onde
Modernisation du réseau de santé
Les établissements de santé génèrent des volumes croissants de données d'imagerie, de laboratoire, de surveillance des patients et de télémédecine. La technologie WDM permet aux systèmes hospitaliers de connecter leurs campus, centres de diagnostic et environnements cloud via des liaisons optiques privées à haut débit. Cette technologie présente un fort potentiel lorsque les réseaux de santé doivent répondre à des exigences strictes en matière de sécurité, de disponibilité et de rapidité de transfert de fichiers. Les fournisseurs peuvent répondre à cette demande grâce à des solutions optiques évolutives et gérées, qui réduisent la latence et garantissent la continuité des flux de travail cliniques entre les différents sites.
Modernisation optique des réseaux énergétiques et de services publics
Les entreprises énergétiques et les distributeurs d'électricité ont besoin d'une connectivité robuste pour l'automatisation du réseau, l'intégration des énergies renouvelables, la surveillance des pipelines et le contrôle à distance des actifs. La technologie WDM permet d'augmenter la bande passante sur les liaisons fibre optique existantes tout en conservant des canaux dédiés au trafic opérationnel. Les prévisions du marché des multiplexeurs par répartition en longueur d'onde (WDM) indiquent une demande croissante de la part des services publics et des opérateurs énergétiques, à mesure que la numérisation du réseau progresse. Les fournisseurs proposant des systèmes optiques robustes, fiables et faciles à gérer peuvent tirer parti des opportunités offertes par ce segment d'infrastructure.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -