
Mercado de multiplexores por división de longitud de onda: demanda y perspectivas para 2034
Tamaño del mercado de multiplexores por división de longitud de onda y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (CWDM, DWDM); industria de uso final (TI y telecomunicaciones, energía, servicios financieros, atención médica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00027025
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
3.440 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
5.170 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,63 %
Índice de crecimiento
Mercado potencial
39.090 millones de dólares estadounidenses
(2026-2034)
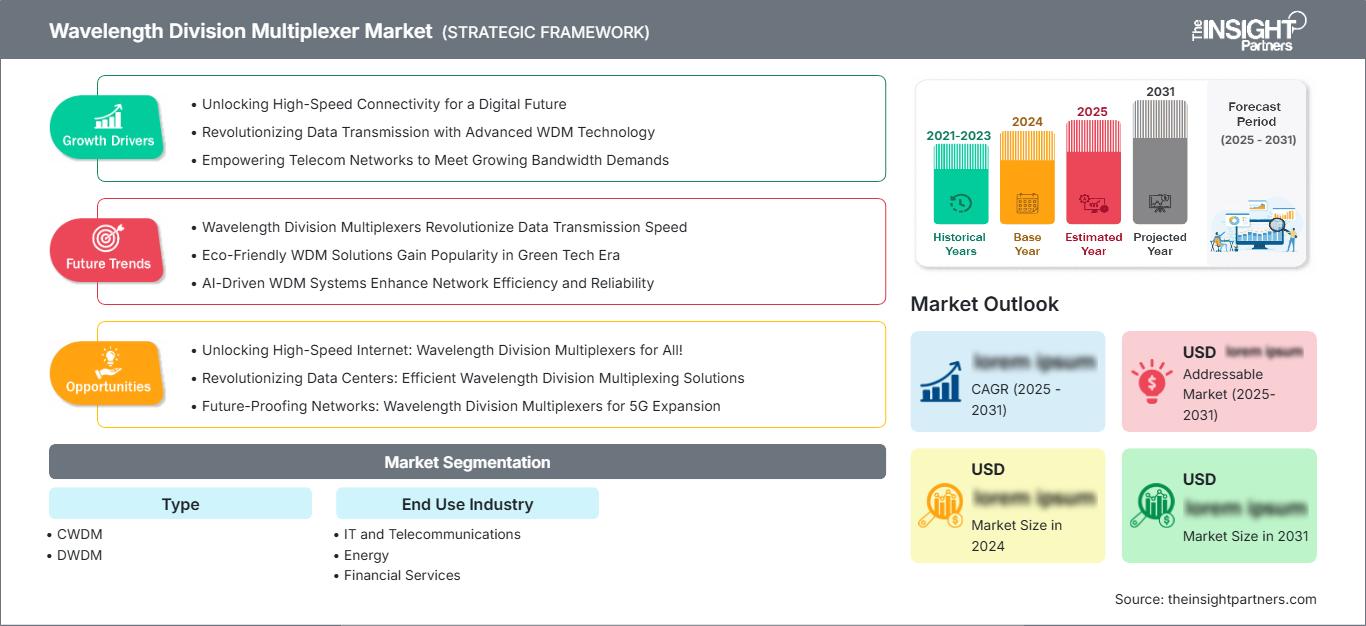
El mercado de multiplexores por división de longitud de onda estaba valorado en 3.440 millones de dólares estadounidenses en 2025 y se espera que alcance los 5.170 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 4,63% durante el período 2026-2034.
Evaluación y perspectivas del mercado de multiplexores por división de longitud de onda
- América del Norte: Se estima que la región representó entre el 29 % y el 32 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,5 % durante el período 2026-2034, impulsada por la interconexión en la nube, el transporte 5G y las mejoras en la red troncal de fibra óptica.
- EE. UU.: En 2025, Estados Unidos representó entre el 72 % y el 76 % de la demanda de Norteamérica, con una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,6 % a medida que los operadores de telecomunicaciones y de centros de datos densifican las rutas ópticas.
- Europa: Se estima que Europa representará entre el 22 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,2 %, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: La región de Asia Pacífico representó entre el 34 % y el 38 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,4 %, impulsada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande: DWDM lideró la categoría con una cuota de mercado del 58-63% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,4-6,0% debido a la demanda de capacidad de red troncal y metropolitana.
- Segmento de alto crecimiento: Se prevé que el sector sanitario crezca desde una cuota del 7-10% en 2025 a una tasa de crecimiento anual compuesta (CAGR) del 6,0-6,8%, impulsado por la telemedicina, el intercambio de datos de imágenes y las redes hospitalarias conectadas.
- Empresas clave analizadas en detalle: ADTRAN Holdings, Inc., Adtran Networks SE, Ciena Corporation, Cisco Systems, Inc., Infinera Corporation, Huawei Technologies Co., Ltd., ZTE Corporation, Aliathon Technology Ltd, Nokia Corporation y Fujitsu Optical Components Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha evolucionado desde la simple agregación de fibras hasta soluciones de transporte óptico basadas en software, donde la densidad de canales, la eficiencia y la programabilidad de las redes influyen en las decisiones de compra. El crecimiento del mercado depende del desarrollo de sistemas DWDM para aplicaciones metropolitanas y de larga distancia, mientras que CWDM desempeña un papel importante en el acceso asequible, las conexiones en campus universitarios y las redes empresariales.
Las futuras inversiones se dirigirán a plataformas ópticas escalables que proporcionen transporte coherente, configuración automatizada y un menor consumo de energía por bit. Se prevé que las regiones emergentes aumenten su adopción a medida que los programas nacionales de banda ancha, los campus privados 5G, las redes de transacciones financieras y la digitalización de la atención médica generen demanda de sistemas de fibra óptica fiables y de alta capacidad, según el informe del mercado de multiplexores por división de longitud de onda .
Alcance del informe de mercado de multiplexores por división de longitud de onda
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.440 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 5.170 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,63% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de multiplexores por división de longitud de onda
Los factores que impulsan el mercado son el creciente desajuste entre la demanda de ancho de banda y el coste de instalar nuevas fibras ópticas. El uso de la tecnología WDM permite a los proveedores de servicios mejorar significativamente su ancho de banda a través de las redes de fibra óptica existentes, transmitiendo múltiples longitudes de onda simultáneamente, lo que reduce los costes asociados a la excavación de zanjas y la expansión de la red. Esta oportunidad de negocio es especialmente evidente en zonas urbanas densamente pobladas, redes troncales de larga distancia, interconexiones de centros de datos y rutas de enlace de telecomunicaciones de alto ancho de banda, donde el consumo de ancho de banda sigue en aumento. El auge de la computación en la nube, los servicios de transmisión de vídeo, la conectividad empresarial y el despliegue de 5G contribuyen a esta demanda.
La oferta se ve afectada por factores como la disponibilidad de componentes ópticos, los avances en la tecnología de transceptores, la integración fotónica y la capacidad de integración de sistemas. Actualmente, los proveedores de equipos compiten en eficiencia en términos de uso del espectro, escalabilidad, consumo de energía, facilidad de operación y cumplimiento con la arquitectura de sistemas de redes ópticas abiertas. Las empresas que operan en sectores como las finanzas, la salud, el sector público y la energía están implementando la tecnología WDM en situaciones donde sus aplicaciones sensibles a la latencia, las consideraciones de continuidad del negocio y la necesidad de conexiones privadas seguras justifican el uso de una infraestructura de red óptica especializada.
El análisis de mercado sugiere que existe un alto nivel de competencia entre los expertos en redes ópticas y los proveedores de equipos de telecomunicaciones. Ciena Corporation, Cisco Systems, Inc., Infinera Corporation, Huawei Technologies Co., Ltd., Nokia Corporation, ADTRAN Holdings, Inc., Adtran Networks SE y ZTE Corporation diferencian sus ofertas en función del uso de óptica coherente, sistemas de transporte óptico de paquetes, soluciones de redes definidas por software y capacidades de garantía de servicio de nivel operador. La diferenciación competitiva en el sector se centra en la automatización de la red, la eficiencia de la transmisión, la interoperabilidad y la capacidad de satisfacer los requisitos de hiperescala y de los operadores para redes metropolitanas, regionales y de larga distancia.
Debido al aumento del tráfico relacionado con la computación en la nube y la inteligencia artificial, se están realizando inversiones en el sector en áreas como la interconexión de centros de datos, la agregación metropolitana, la evolución de las redes perimetrales y las mejoras de capacidad. Los proveedores posicionan sus ofertas basándose en el uso de arquitecturas modulares, planos de control definidos por software y plataformas de redes ópticas, ya que los clientes buscan sistemas escalables que puedan utilizarse no solo en los enlaces de acceso, sino también en la red de transporte multiterabit sin necesidad de reemplazar toda la capa óptica.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de multiplexores por división de longitud de onda: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de multiplexores por división de longitud de onda
En 2025, Norteamérica representó una cuota de mercado estimada del 29-32% para los multiplexores por división de longitud de onda, impulsada por clústeres de computación en la nube, rutas de telecomunicaciones de larga distancia y extensas redes de fibra óptica empresariales. Se prevé una tasa de crecimiento anual compuesta (CAGR) regional del 4,9-5,5% hasta 2034, siendo la interconexión de centros de datos a hiperescala un importante motor de adopción.
La consolidación de operadores y la densificación de la fibra metropolitana están incrementando la demanda de plataformas que permitan una planificación de canales flexible y operaciones simplificadas. La región también está experimentando una mayor adopción en redes sanitarias, replicación de datos bancarios y comunicaciones de empresas de servicios energéticos, donde la alta disponibilidad y el transporte óptico seguro son prioridades de adquisición.
Mercado estadounidense de multiplexores por división de longitud de onda
En 2025, Estados Unidos representó entre el 72 % y el 76 % de la demanda de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,6 %. El despliegue se concentra en corredores de nube, redes de transporte 5G y campus empresariales que requieren una expansión predecible del ancho de banda.
Empresas como Ciena Corporation, Cisco Systems, Inc., Infinera Corporation, ADTRAN Holdings, Inc. y Nokia Corporation mantienen una sólida presencia en el país gracias a sus carteras de transporte óptico, sus relaciones con operadores y sus soluciones de conectividad para centros de datos. La adopción es mayor donde los operadores necesitan aumentar la capacidad sin tener que realizar largos trámites de autorización de derechos de paso.
Mercado europeo de multiplexores por división de longitud de onda
Europa representó una cuota estimada del 22-25% en 2025, con una tasa de crecimiento anual compuesta (CAGR) prevista del 4,6-5,2% durante el periodo 2026-2034. Alemania y el Reino Unido lideran el mercado debido a las elevadas necesidades de redes empresariales, mientras que Francia, Italia y España contribuyen mediante la modernización de la banda ancha y la expansión de la nube.
El énfasis normativo en la resiliencia de la infraestructura digital y la eficiencia energética está influyendo en las decisiones de adquisición. Los operadores priorizan los equipos que permiten una mayor vida útil de los activos y una menor potencia por bit transmitido, lo que hace que la optimización de la longitud de onda sea importante tanto para la gestión de costes como para los objetivos de sostenibilidad.
Mercado de multiplexores por división de longitud de onda en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará entre el 34 % y el 38 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,4 %. China sigue siendo la principal base de demanda, mientras que Japón, Corea del Sur, India y Australia impulsan la expansión mediante programas de 5G, centros de datos y fibra óptica nacional.
El crecimiento regional se ve impulsado por el denso tráfico móvil, la infraestructura pública digital y la conectividad submarina transfronteriza. Huawei Technologies Co., Ltd., ZTE Corporation, Fujitsu Optical Components Limited y proveedores ópticos globales compiten en implementaciones para operadores, la nube y empresas.
Mercado de multiplexores por división de longitud de onda en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,6 % durante el periodo 2026-2034, liderados por Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica. La demanda está vinculada a las inversiones en centros de datos, la infraestructura de ciudades inteligentes, las comunicaciones del sector energético y la modernización de las redes troncales regionales.
Los operadores de red de la región utilizan cada vez más la tecnología WDM para mejorar la capacidad en rutas de larga distancia y anillos de agregación urbanos. Su adopción sigue siendo selectiva, pero estratégicamente importante, ya que la disponibilidad de fibra, la latencia y la fiabilidad influyen en la planificación de la infraestructura digital.
Análisis de segmentación
Tipo
Se prevé que este tipo de tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,9 % durante el período 2026-2034. El alcance del mercado en cada tipo de tecnología se define por el equilibrio entre capacidad, coste, distancia y complejidad operativa. DWDM domina las redes troncales de alta capacidad, las redes metropolitanas y las redes de interconexión de centros de datos, mientras que CWDM continúa utilizándose en implementaciones empresariales, de acceso y de corto alcance.
- CWDM: CWDM es la tecnología preferida para redes metropolitanas, campus y redes empresariales sensibles al costo, donde la capacidad moderada, la implementación sencilla y los requisitos de energía más bajos son más importantes que la densidad máxima de canales.
- DWDM: DWDM es la tecnología líder para aplicaciones de interconexión de larga distancia, redes metropolitanas y centros de datos, ya que permite una alta densidad de canales, capacidad escalable y un uso eficiente de los escasos recursos de fibra óptica.
Industria de uso final
Se prevé que el sector de uso final crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,8 % durante el período 2026-2034. Las tecnologías de la información y las telecomunicaciones representan la principal base de demanda, mientras que los sectores de energía, servicios financieros y atención médica adoptan la tecnología WDM para lograr una conectividad óptica segura, de alta capacidad y baja latencia en operaciones de misión crítica.
- Tecnologías de la Información y las Telecomunicaciones: Este segmento lidera la adopción, ya que los operadores, los proveedores de servicios en la nube y los puntos de intercambio de internet utilizan WDM para ampliar el ancho de banda, conectar centros de datos y dar soporte al tráfico de retorno móvil.
- Energía: Los usuarios de energía utilizan WDM para la monitorización de la red eléctrica, las comunicaciones en alta mar, el control de oleoductos y las redes troncales de servicios públicos, donde la fiabilidad y la cobertura de distancia son fundamentales.
- Servicios financieros: Las instituciones financieras utilizan WDM para respaldar la replicación segura de datos, la conectividad comercial, los enlaces de recuperación ante desastres y el transporte de baja latencia entre sucursales y centros de datos.
- Atención sanitaria: La adopción de tecnologías sanitarias está aumentando a medida que los hospitales, laboratorios y centros de diagnóstico por imagen intercambian grandes archivos de diagnóstico y dan soporte a la telemedicina, los dispositivos conectados y las redes clínicas seguras.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Tecnologías de la Información y las Telecomunicaciones |
Alto |
Enlace de retorno 5G |
Maduro |
|
Energía |
Medio |
Fibra de rejilla |
Escalada |
|
Servicios financieros |
Medio |
Baja latencia |
Maduro |
|
Cuidado de la salud |
Bajo |
Datos clínicos |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de multiplexores por división de longitud de onda.
Expansión rápida de redes con alto consumo de ancho de banda
El uso de aplicaciones en la nube, servicios de vídeo, inteligencia artificial y transporte 5G está incrementando el volumen de tráfico transmitido a través de la fibra óptica metropolitana y de larga distancia. Gracias a la tecnología WDM, las empresas de telecomunicaciones podrán aumentar la capacidad de sus líneas de fibra sin necesidad de añadir líneas adicionales, gracias a la capacidad de enviar múltiples longitudes de onda simultáneamente. Esto eliminará la necesidad de obras civiles y reducirá el tiempo de las actualizaciones.
El efecto se observará sobre todo allí donde la falta de fibra, los problemas con los permisos o las costosas excavaciones sean un inconveniente.
Demanda de interconexión de centros de datos y computación perimetral
Los proveedores de centros de datos necesitan conectividad de alto ancho de banda y baja latencia entre centros de datos para facilitar la replicación, el equilibrio de carga, la recuperación ante desastres y la computación en la nube. La tecnología WDM permite aumentar el ancho de banda de las interconexiones de forma gradual, manteniendo el control de la latencia y la optimización del tráfico. La creciente demanda de computación perimetral requiere la conexión de pequeños centros de datos a centros de datos regionales. Esto abre nuevas posibilidades para el desarrollo de sistemas flexibles capaces de funcionar en redes metropolitanas, campus y redes de larga distancia.
Modernización de la infraestructura de fibra óptica para telecomunicaciones y empresas.
Las empresas de telecomunicaciones y las grandes corporaciones están modernizando sus redes de fibra óptica para agilizar el despliegue de servicios, aumentar la fiabilidad y prever los gastos operativos. Las conexiones ópticas tradicionales se están optimizando con las tecnologías DWDM y CWDM, lo que mejora la eficiencia y permite una mejor planificación de la capacidad. Las implicaciones van más allá del sector de las telecomunicaciones y se extienden a áreas como los servicios financieros, la sanidad y las redes de transmisión de energía, donde las interrupciones del servicio afectarían a actividades vitales.
Tendencias futuras del mercado de multiplexores por división de longitud de onda
Planificación de capacidad óptica definida por software
Las tendencias del mercado de multiplexores por división de longitud de onda están cada vez más influenciadas por las redes ópticas definidas por software, donde los operadores utilizan análisis y automatización para asignar la capacidad de longitud de onda de forma más dinámica. Esta tendencia reduce la planificación manual, mejora la utilización del ancho de banda y ayuda a los operadores a responder con mayor rapidez a los picos de tráfico. Se espera que los sistemas futuros combinen la monitorización del rendimiento óptico, la compatibilidad con sistemas de línea abierta y el aprovisionamiento programable. Los compradores preferirán plataformas que simplifiquen la gestión del ciclo de vida y se integren con herramientas de orquestación de red más amplias.
Plataformas ópticas de alta densidad y eficiencia energética
El consumo de energía se está convirtiendo en un factor clave en las decisiones de compra a medida que los operadores amplían sus redes ópticas. Las futuras plataformas WDM se evaluarán no solo en función de su capacidad y alcance, sino también del consumo de vatios por bit transmitido. Se espera que los proveedores hagan hincapié en la óptica coherente, los módulos compactos y un diseño térmico mejorado para soportar despliegues de alta densidad. Esta tendencia será especialmente importante en centros de datos y centros de telecomunicaciones, donde las limitaciones de energía y espacio afectan directamente a la rentabilidad operativa.
Oportunidades de mercado de los multiplexores por división de longitud de onda
Modernización de la red sanitaria
Los proveedores de atención médica generan volúmenes cada vez mayores de datos de imágenes, laboratorio, monitorización de pacientes y telemedicina. La gestión de la densidad de ancho de banda (WDM) permite a los sistemas hospitalarios conectar campus, centros de diagnóstico y entornos en la nube mediante enlaces ópticos privados de alta capacidad. La oportunidad es mayor donde las redes de atención médica deben cumplir con los requisitos de seguridad, disponibilidad y transferencia rápida de archivos. Los proveedores pueden satisfacer esta demanda con soluciones ópticas gestionadas y escalables que reducen la latencia y garantizan la continuidad del flujo de trabajo clínico en instalaciones distribuidas.
Actualizaciones ópticas para redes de energía y servicios públicos
Las empresas energéticas y de servicios públicos necesitan una conectividad robusta para la automatización de la red, la integración de energías renovables, la monitorización de oleoductos y gasoductos, y el control remoto de activos. La tecnología WDM permite ampliar el ancho de banda a través de las rutas de fibra óptica existentes, manteniendo canales dedicados para el tráfico operativo. Las previsiones del mercado de multiplexores por división de longitud de onda apuntan a una creciente demanda por parte de las empresas de servicios públicos y los operadores energéticos a medida que avanza la digitalización de la red. Los proveedores que ofrecen sistemas ópticos robustos, fiables y fáciles de gestionar pueden aprovechar las oportunidades que ofrece este segmento de infraestructura.
Preguntas frecuentes

Naveen es un profesional experimentado en investigación de mercados y consultoría de gestión empresarial, con más de 12 años de experiencia en el desarrollo de investigaciones estratégicas, inteligencia de mercado (Market Intelligence) y soluciones de asesoramiento empresarial en diversos sectores industriales. Sus principales áreas de especialización incluyen electrónica, tecnología, automatización industrial, banca, servicios financieros y seguros (BFSI), industria automotriz y sector aeroespacial. Está especializado en la evaluación de mercados, el análisis de la competencia (Competitive Intelligence), la evaluación comparativa sectorial (Benchmarking), el desarrollo de estrategias de crecimiento, el análisis de entrada a nuevos mercados y la evaluación de oportunidades de negocio. Gracias a sus amplios conocimientos sectoriales y su experiencia en consultoría estratégica, ayuda a las organizaciones a identificar oportunidades de mercado y tomar decisiones empresariales fundamentadas.
En su función como vicepresidente asociado (Associate Vice President), Naveen lidera proyectos complejos de investigación de mercados y consultoría estratégica, gestiona las relaciones con las principales partes interesadas (stakeholders) y supervisa el ciclo completo de ejecución de los proyectos, desde la planificación inicial hasta la entrega de los resultados. A lo largo de su trayectoria profesional, ha llevado a cabo con éxito numerosos proyectos de investigación de mercados y consultoría para clientes de diferentes sectores industriales y regiones geográficas. Su trabajo ha permitido a las organizaciones identificar oportunidades emergentes, comprender las dinámicas competitivas, evaluar el potencial de inversión y adoptar decisiones estratégicas informadas. Su enfoque analítico y orientado a resultados contribuye al desarrollo de estrategias empresariales eficaces y al fortalecimiento de la competitividad de sus clientes.
Naveen cuenta con una licenciatura en Ingeniería Electrónica y de Comunicaciones por la Visvesvaraya Technological University (VTU), ubicada en el estado de Karnataka, India, y una maestría en Administración de Empresas (MBA), con especialización en Marketing y Gestión de Operaciones, por la Manipal University. La combinación de sus sólidos conocimientos técnicos, su amplia experiencia en múltiples sectores industriales y su trayectoria en consultoría estratégica le permite transformar datos de mercado complejos en información estratégica relevante y recomendaciones prácticas y aplicables. Gracias a estas capacidades, apoya a las empresas en la identificación de oportunidades de crecimiento, la mejora de su posicionamiento competitivo y el desarrollo de planes estratégicos a largo plazo, contribuyendo al cumplimiento de sus objetivos comerciales y al crecimiento sostenible de sus negocios.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -