
Previsioni e quote di mercato dei multiplexer a divisione di lunghezza d'onda (WDM) fino al 2034
Dimensioni e previsioni del mercato dei multiplexer a divisione di lunghezza d'onda (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (CWDM, DWDM); settore di utilizzo finale (IT e telecomunicazioni, energia, servizi finanziari, sanità, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00027025
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
3,44 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,17 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,63 %
Tasso di crescita
Mercato di riferimento
39,09 miliardi di dollari USA
(2026-2034)
Il mercato dei multiplexer a divisione di lunghezza d'onda (WDM) aveva un valore di 3,44 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5,17 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 4,63% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei multiplexer a divisione di lunghezza d'onda.
- Nord America: Si stima che la regione abbia rappresentato una quota del 29-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,9-5,5% nel periodo 2026-2034, grazie all'interconnessione cloud, al trasporto 5G e all'ammodernamento delle dorsali in fibra ottica.
- USA: Nel 2025, gli Stati Uniti hanno rappresentato circa il 72-76% della domanda nordamericana, con un tasso di crescita annuo composto (CAGR) del 5,0-5,6% grazie alla densificazione delle reti ottiche da parte di operatori e gestori di data center.
- Europa: Si stima che nel 2025 l'Europa detenesse una quota di mercato compresa tra il 22% e il 25%, con una crescita annua composta (CAGR) prevista tra il 4,6% e il 5,2%, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico ha rappresentato una quota di mercato del 34-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,7-6,4%, grazie al contributo di Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: DWDM ha dominato la categoria con una quota di mercato del 58-63% nel 2025 e si prevede che crescerà a un CAGR del 5,4-6,0% grazie alla domanda di capacità delle dorsali e delle metropolitane.
- Segmento ad alta crescita: si prevede che il settore sanitario aumenterà da una quota del 7-10% nel 2025 con un CAGR del 6,0-6,8%, supportato dalla telemedicina, dallo scambio di dati di imaging e dalle reti ospedaliere interconnesse.
- Aziende chiave analizzate nel dettaglio: ADTRAN Holdings, Inc., Adtran Networks SE, Ciena Corporation, Cisco Systems, Inc., Infinera Corporation, Huawei Technologies Co., Ltd., ZTE Corporation, Aliathon Technology Ltd, Nokia Corporation e Fujitsu Optical Components Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è evoluto dalla semplice aggregazione di fibre a soluzioni di trasporto ottico basate su software, in cui la densità dei canali, l'efficienza e la programmabilità delle reti influenzano le decisioni di acquisto. La crescita del mercato dipende dallo sviluppo di sistemi DWDM per applicazioni metropolitane e a lunga distanza, mentre il CWDM svolge un ruolo importante nell'accesso a prezzi accessibili, nelle connessioni campus e aziendali.
Gli investimenti futuri saranno orientati verso piattaforme ottiche scalabili che offrano trasporto coerente, configurazione automatizzata e riduzione del consumo energetico per bit. Secondo il rapporto "Wavelength Division Multiplexer Market" , si prevede che le aree geografiche emergenti aumenteranno l'adozione di queste tecnologie, in quanto i programmi nazionali per la banda larga, i campus privati 5G, le reti di transazione finanziaria e la digitalizzazione del settore sanitario creano domanda di sistemi in fibra ottica affidabili e ad alta capacità.
Ambito del rapporto di mercato sui multiplexer a divisione di lunghezza d'onda
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,44 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 5,17 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,63% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei multiplexer a divisione di lunghezza d'onda
I fattori trainanti del mercato sono rappresentati dal crescente squilibrio tra la domanda di larghezza di banda e il costo di posa di nuove fibre ottiche. L'utilizzo della tecnologia WDM consente ai fornitori di servizi di migliorare significativamente la larghezza di banda attraverso le reti in fibra esistenti, trasmettendo simultaneamente più lunghezze d'onda e riducendo così i costi associati agli scavi e all'espansione della rete. Questa opportunità di business è particolarmente evidente nelle aree urbane densamente popolate, nelle dorsali di rete a lunga distanza, nelle interconnessioni dei data center e nei percorsi di backhaul per le telecomunicazioni ad alta larghezza di banda, dove il consumo di banda è in costante aumento. La crescita del cloud computing, dei servizi di streaming video, della connettività aziendale e delle implementazioni 5G contribuisce a questa domanda.
L'offerta è influenzata da fattori quali la disponibilità di componenti ottici, i progressi nella tecnologia dei ricetrasmettitori, l'integrazione fotonica e la capacità di integrazione dei sistemi. Oggi i fornitori di apparecchiature competono sull'efficienza in termini di utilizzo dello spettro, scalabilità, consumo energetico, facilità d'uso e conformità con l'architettura dei sistemi di rete ottica aperti. Le aziende che operano in settori come la finanza, la sanità, il settore pubblico e l'energia stanno implementando la tecnologia WDM in situazioni in cui le loro applicazioni sensibili alla latenza, le considerazioni sulla continuità operativa e la necessità di connessioni private sicure giustificano l'utilizzo di infrastrutture di rete ottica specializzate.
L'analisi di mercato suggerisce un elevato livello di concorrenza tra gli esperti di reti ottiche e i fornitori di apparecchiature per le telecomunicazioni. Ciena Corporation, Cisco Systems, Inc., Infinera Corporation, Huawei Technologies Co., Ltd., Nokia Corporation, ADTRAN Holdings, Inc., Adtran Networks SE e ZTE Corporation differenziano le proprie offerte in base all'utilizzo di ottica coerente, sistemi di trasporto ottico a pacchetto, soluzioni di rete software-defined e funzionalità di garanzia del servizio di livello carrier. La differenziazione competitiva nel settore si concentra sull'automazione della rete, sull'efficienza di trasmissione, sull'interoperabilità e sulla capacità di soddisfare i requisiti hyperscale e carrier per reti metropolitane, regionali e a lunga distanza.
Nel settore si registrano investimenti in aree quali l'interconnessione dei data center, l'aggregazione metropolitana, l'evoluzione delle reti edge e l'aggiornamento della capacità, a causa dell'aumento del traffico legato al cloud computing e all'intelligenza artificiale. I fornitori orientano le proprie offerte verso architetture modulari, piani di controllo software-defined e piattaforme di rete ottica, poiché i clienti desiderano sistemi scalabili utilizzabili non solo sui collegamenti di accesso, ma anche sulla rete di trasporto multi-terabit, senza la necessità di sostituire l'intero strato ottico.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
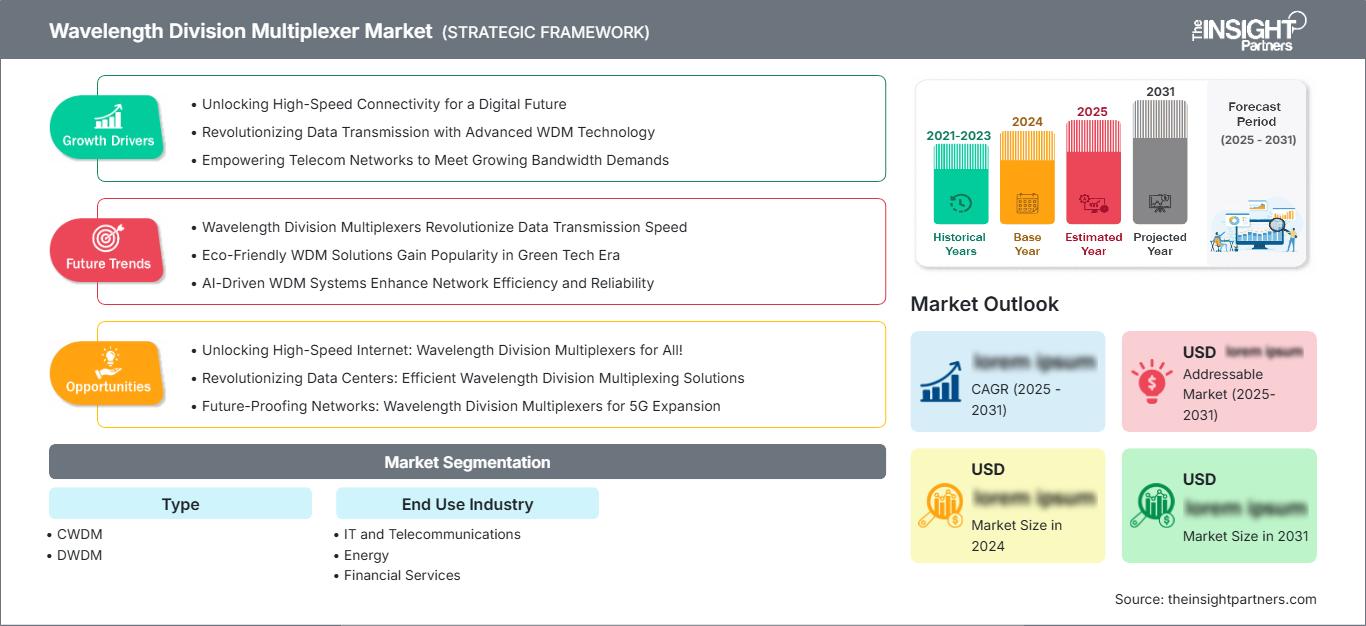
Mercato dei multiplexer a divisione di lunghezza d'onda: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei multiplexer a divisione di lunghezza d'onda
Nel 2025, il Nord America rappresentava una quota di mercato stimata tra il 29% e il 32% per i multiplexer a divisione di lunghezza d'onda, grazie al supporto dei cluster di cloud computing, delle rotte a lunga distanza e delle estese reti in fibra ottica aziendali. Si prevede un tasso di crescita annuo composto (CAGR) regionale del 4,9-5,5% fino al 2034, con l'interconnessione dei data center hyperscale che rimane un fattore determinante per l'adozione di questa tecnologia.
Il consolidamento degli operatori e la densificazione della fibra ottica nelle aree metropolitane stanno aumentando la domanda di piattaforme che supportino una pianificazione flessibile dei canali e operazioni semplificate. La regione sta inoltre assistendo a una maggiore adozione nelle reti sanitarie, nella replica dei dati bancari e nelle comunicazioni delle aziende di servizi energetici, dove l'alta disponibilità e il trasporto ottico sicuro sono priorità negli acquisti.
Mercato statunitense dei multiplexer a divisione di lunghezza d'onda
Nel 2025, gli Stati Uniti rappresentavano circa il 72-76% della domanda nordamericana e si prevede una crescita a un tasso annuo composto (CAGR) del 5,0-5,6%. L'implementazione è concentrata nei corridoi cloud, nelle reti di trasporto 5G e nei campus aziendali che richiedono un'espansione prevedibile della larghezza di banda.
Aziende come Ciena Corporation, Cisco Systems, Inc., Infinera Corporation, ADTRAN Holdings, Inc. e Nokia Corporation mantengono una forte rilevanza nel paese grazie ai loro portafogli di trasporto ottico, alle relazioni con gli operatori e alle soluzioni di connettività per i data center. L'adozione è più forte laddove gli operatori necessitano di un aumento di capacità senza dover affrontare lunghe procedure di approvazione per i diritti di passaggio.
Mercato europeo dei multiplexer a divisione di lunghezza d'onda
Si stima che nel 2025 l'Europa detenesse una quota di mercato compresa tra il 22% e il 25%, con un tasso di crescita annuo composto (CAGR) previsto tra il 4,6% e il 5,2% nel periodo 2026-2034. Germania e Regno Unito sono in testa grazie alle elevate esigenze di rete aziendale, mentre Francia, Italia e Spagna contribuiscono attraverso la modernizzazione della banda larga e l'espansione delle regioni cloud.
L'enfasi normativa sulla resilienza delle infrastrutture digitali e sull'efficienza energetica sta influenzando le decisioni in materia di approvvigionamento. Gli operatori danno priorità alle apparecchiature che garantiscono una lunga durata e una riduzione della potenza per bit trasmesso, rendendo l'ottimizzazione della lunghezza d'onda importante sia per la gestione dei costi che per gli obiettivi di sostenibilità.
Mercato dei multiplexer a divisione di lunghezza d'onda nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà una quota di mercato compresa tra il 34% e il 38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,7-6,4%. La Cina rimane il principale bacino di domanda, mentre Giappone, Corea del Sud, India e Australia supportano l'espansione attraverso il 5G, i data center e i programmi nazionali per la fibra ottica.
La crescita regionale è rafforzata dall'intenso traffico mobile, dalle infrastrutture pubbliche digitali e dalla connettività sottomarina transfrontaliera. Huawei Technologies Co., Ltd., ZTE Corporation, Fujitsu Optical Components Limited e i fornitori globali di componenti ottici competono nei settori degli operatori di telecomunicazioni, del cloud e delle implementazioni aziendali.
Mercato dei multiplexer a divisione di lunghezza d'onda in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 4,8-5,6% nel periodo 2026-2034, trainati da Arabia Saudita, Emirati Arabi Uniti e Sudafrica. La domanda è legata agli investimenti nei data center, alle infrastrutture per le smart city, alle comunicazioni nel settore energetico e all'ammodernamento delle dorsali regionali.
Gli operatori di rete nella regione utilizzano sempre più la tecnologia WDM per migliorare la capacità su tratte a lunga distanza e anelli di aggregazione urbani. L'adozione rimane selettiva, ma strategicamente importante laddove la disponibilità della fibra, la latenza e l'affidabilità influenzano la pianificazione delle infrastrutture digitali.
Analisi di segmentazione
Tipo
Si prevede che il mercato delle diverse tipologie di tecnologia crescerà a un tasso annuo composto (CAGR) del 5,2-5,9% nel periodo 2026-2034. L'ambito di mercato per ciascuna tipologia è definito dal compromesso tra capacità, costi, distanza e complessità operativa. La tecnologia DWDM domina le reti di interconnessione backbone, metropolitane e per data center ad alta capacità, mentre la tecnologia CWDM continua a essere utilizzata per implementazioni aziendali, di accesso e a corto raggio.
- CWDM: Il CWDM è preferito per le reti metropolitane, campus e aziendali, dove i costi sono un fattore critico e la capacità moderata, la semplicità di implementazione e i bassi requisiti di potenza sono più importanti della massima densità di canali.
- DWDM: Il DWDM è la tecnologia leader per le applicazioni di interconnessione a lunga distanza, metropolitane e per data center, in quanto consente un'elevata densità di canali, una capacità scalabile e un utilizzo efficiente delle scarse risorse in fibra ottica.
Settore di utilizzo finale
Si prevede che il settore di utilizzo finale crescerà a un tasso di crescita annuo composto (CAGR) del 5,1-5,8% nel periodo 2026-2034. I settori IT e delle telecomunicazioni rappresentano la principale base di domanda, mentre i settori energetico, dei servizi finanziari e sanitario adottano la tecnologia WDM per garantire una connettività ottica sicura, ad alta capacità e a bassa latenza nelle operazioni critiche.
- IT e telecomunicazioni: questo segmento è all'avanguardia nell'adozione, poiché operatori, fornitori di servizi cloud e Internet Exchange utilizzano il WDM per scalare la larghezza di banda, connettere i data center e supportare il traffico di backhaul mobile.
- Energia: Gli utenti del settore energetico utilizzano la tecnologia WDM per il monitoraggio della rete, le comunicazioni offshore, il controllo degli oleodotti e le reti dorsali delle utility, dove l'affidabilità e la copertura a lunga distanza sono fondamentali.
- Servizi finanziari: gli istituti finanziari utilizzano WDM per supportare la replica sicura dei dati, la connettività per le negoziazioni, i collegamenti per il ripristino di emergenza e il trasporto a bassa latenza tra filiali e centri dati.
- Assistenza sanitaria: l'adozione di queste tecnologie è in aumento nel settore sanitario, poiché ospedali, laboratori e centri di diagnostica per immagini si scambiano grandi quantità di file diagnostici e supportano la telemedicina, i dispositivi connessi e le reti cliniche sicure.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Informatica e telecomunicazioni |
Alto |
Backhaul 5G |
Maturo |
|
Energia |
Mezzo |
Fibra di rete |
Scalatura |
|
Servizi finanziari |
Mezzo |
Bassa latenza |
Maturo |
|
Assistenza sanitaria |
Basso |
Dati clinici |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei multiplexer a divisione di lunghezza d'onda (WDM): analisi del loro impatto
Rapida espansione delle reti ad alta intensità di banda
L'utilizzo di applicazioni cloud, servizi video, intelligenza artificiale e trasporto 5G sta incrementando il volume di traffico veicolato dalle reti in fibra ottica metropolitane e a lunga distanza. Grazie alla tecnologia WDM, le compagnie di telecomunicazioni potranno aumentare la capacità delle proprie linee in fibra senza dover aggiungere nuove linee, grazie alla possibilità di trasmettere simultaneamente numerose lunghezze d'onda. Ciò eliminerà la necessità di opere civili e ridurrà i tempi di realizzazione degli aggiornamenti.
L'effetto sarà visibile soprattutto laddove la mancanza di fibre, i problemi di autorizzazione o gli elevati costi di scavo rappresentano un ostacolo.
Domanda di interconnessione dei data center e di edge computing
I fornitori di data center necessitano di connettività ad alta larghezza di banda e bassa latenza tra i data center per facilitare la replica, il bilanciamento del carico, il ripristino di emergenza e il cloud computing. La tecnologia WDM offre la possibilità di aumentare gradualmente la larghezza di banda delle interconnessioni, mantenendo il controllo sulla latenza e sui costi di instradamento. La crescente domanda derivante dall'edge computing richiede la connessione di piccoli data center a data center regionali. Ciò crea nuove possibilità per lo sviluppo di sistemi flessibili in grado di funzionare in reti metropolitane, campus e reti a lunga distanza.
Ammodernamento delle infrastrutture in fibra ottica per telecomunicazioni e imprese.
Le società di telecomunicazioni e le grandi aziende stanno modernizzando le proprie reti in fibra ottica per consentire una più rapida implementazione dei servizi, una maggiore affidabilità e costi operativi prevedibili. Le connessioni ottiche tradizionali vengono potenziate con le tecnologie DWDM e CWDM, che migliorano l'efficienza e consentono una migliore pianificazione della capacità. Le implicazioni vanno oltre il settore delle telecomunicazioni e si estendono ad ambiti come i servizi finanziari, la sanità e le reti di trasmissione energetica, dove le interruzioni potrebbero interferire con attività vitali.
Tendenze future del mercato dei multiplexer a divisione di lunghezza d'onda
Pianificazione della capacità ottica definita dal software
Le tendenze del mercato dei multiplexer a divisione di lunghezza d'onda (WDM) sono sempre più influenzate dalle reti ottiche definite via software (SDN), in cui gli operatori utilizzano analisi e automazione per allocare la capacità di lunghezza d'onda in modo più dinamico. Questa tendenza riduce la pianificazione manuale, migliora l'utilizzo della larghezza di banda e aiuta gli operatori a rispondere più rapidamente ai picchi di traffico. Si prevede che i sistemi futuri combineranno il monitoraggio delle prestazioni ottiche, la compatibilità con i sistemi a linea aperta e il provisioning programmabile. Gli acquirenti privilegeranno le piattaforme che semplificano la gestione del ciclo di vita e si integrano con strumenti di orchestrazione di rete più ampi.
Piattaforme ottiche ad alta densità ed efficienza energetica
Il consumo energetico sta diventando un fattore determinante negli acquisti, man mano che gli operatori ampliano le proprie reti ottiche. Le future piattaforme WDM saranno valutate non solo in base alla capacità e alla portata, ma anche in base ai watt consumati per bit trasmesso. Ci si aspetta che i fornitori puntino su ottiche coerenti, moduli compatti e una migliore progettazione termica per supportare implementazioni ad alta densità. Questa tendenza sarà particolarmente importante nei data center e negli hotel per operatori, dove i vincoli di potenza e spazio incidono direttamente sull'economia operativa.
Opportunità di mercato per i multiplexer a divisione di lunghezza d'onda
Modernizzazione della rete sanitaria
Le strutture sanitarie generano volumi sempre maggiori di dati provenienti da immagini, esami di laboratorio, monitoraggio dei pazienti e telemedicina. La tecnologia WDM (Wireless Desktop Data) può aiutare i sistemi ospedalieri a connettere campus, centri diagnostici e ambienti cloud tramite collegamenti ottici privati ad alta capacità. L'opportunità è particolarmente interessante laddove le reti sanitarie devono soddisfare requisiti di sicurezza, disponibilità e trasferimento rapido dei file. I fornitori possono rispondere a questa esigenza con soluzioni ottiche gestite e scalabili che riducono la latenza e supportano la continuità del flusso di lavoro clinico tra strutture distribuite.
Aggiornamenti in fibra ottica per le reti energetiche e di pubblica utilità.
Le aziende energetiche e le utility necessitano di una connettività robusta per l'automazione della rete, l'integrazione delle energie rinnovabili, il monitoraggio delle condotte e il controllo remoto degli asset. La tecnologia WDM (Wave-Defined Multiplexer) consente di espandere la larghezza di banda sui percorsi in fibra esistenti, mantenendo al contempo canali dedicati per il traffico operativo. Le previsioni di mercato per i multiplexer a divisione di lunghezza d'onda indicano una crescente domanda da parte delle utility pubbliche e degli operatori energetici con il progredire della digitalizzazione della rete. I fornitori che offrono sistemi ottici robusti, affidabili e gestibili possono cogliere le opportunità offerte da questo segmento infrastrutturale.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -