
Globales Marktpotenzial und Treiber für White-Box-Server bis 2034
Marktgröße und Prognosen für White-Box-Server (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Formfaktor (Tower-Server, Blade-Server, Rack-Server, Dichteoptimierter Server); Geschäftstyp (Rechenzentren, Unternehmenskunden); Prozessortyp (x86-Server, Nicht-x86-Server); Betriebssystem (Linux, Windows, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006380
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
7,35 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
20,25 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
11,92 %
Wachstumsrate
Adressierbarer Markt
121,14 Mrd. US-Dollar
(2026–2034)
Der globale Markt für White-Box-Server wurde im Jahr 2025 auf 7,35 Milliarden US-Dollar geschätzt und soll bis 2034 auf 20,25 Milliarden US-Dollar anwachsen; für den Zeitraum 2026–2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 11,92 % erwartet.
Marktanalyse und Einblicke für White-Box-Server
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Anteil von 35–38 % ausmachen wird und dass sie zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 12–15 % wachsen wird, unterstützt durch den Ausbau der Hyperscale-Kapazitäten, KI-Workloads und die lokale Fertigung.
- USA: Die USA repräsentieren etwa 72–76 % der nordamerikanischen Nachfrage im Jahr 2025 und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 13–15 % wachsen, angeführt von Investitionen in Hyperscale- und Cloud-Infrastruktur.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 22–25 % ausmachen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10–13 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien unterstützen die Einführung durch Modernisierung der Cloud und Prioritäten im Bereich der Energieeffizienz.
- Asien-Pazifik: Asien-Pazifik hält im Jahr 2025 einen Marktanteil von ca. 28–31 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 14–17 % verzeichnen, angetrieben von China, Japan, Südkorea, Indien und Australien sowie der wachsenden regionalen digitalen Infrastruktur.
- Größtes Segment: Rechenzentren werden im Jahr 2025 schätzungsweise 65–70 % Marktanteil ausmachen und sollen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–16 % wachsen, was auf Hyperscale-Beschaffung und kundenspezifische Rack-Implementierungen zurückzuführen ist.
- Wachstumsstarkes Segment: Dichteoptimierte Server machen im Jahr 2025 etwa 16–19 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15–18 % wachsen, da Rechendichte und Platzeffizienz zu Prioritäten bei der Beschaffung werden.
- Detaillierte Analyse der wichtigsten Unternehmen: Compal Electronics, Inc.; Hon Hai Precision Industry Co., Ltd.; Hyve Solutions Corporation; Inventec Corporation; Jabil Inc.; MiTAC Holdings Corporation; Penguin Solutions, Inc.; Quanta Computer Inc.; Equus Computer Systems, Inc.; Wistron Corporation; Super Micro Computer, Inc.; Celestica Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von relativ standardisierten Serversystemen hin zu modularen Systemen entwickelt, die auf Basis von Workload-, Leistungs-, Kühlungs-, Netzwerk- und Beschleunigungsanforderungen konzipiert sind. OCP-Spezifikationen, disaggregierte Architekturen, kundenspezifische Motherboards und Rack-Scale-Engineering fördern die Marktteilnahme von OEMs. Zunehmende KI-Anwendungsfälle beeinflussen den Designfokus immer stärker hin zu hoher Dichte, Interkonnektionsfähigkeit, Flüssigkeitskühlung und schneller Qualifizierung der nächsten Prozessor-/Beschleunigergeneration.
Hinsichtlich der Beschaffungstrends erwarten wir in den kommenden Jahren eine geografische Diversifizierung der Beschaffung. Die Prognose für den Markt für White-Box-Server deutet darauf hin, dass nordamerikanische Fertigungsinvestitionen, die Produktionskapazitäten in Asien, die Energiebeschränkungen in Europa sowie die entstehenden Rechenzentrumscluster im Nahen Osten und in Indien die Beschaffungsentscheidungen prägen werden. Offene Standards und modulare Designs dürften zudem eine breitere Interoperabilität fördern, während die regulatorischen Anforderungen an Energieeffizienz und Datensouveränität zunehmend Einfluss auf die Infrastrukturspezifikationen nehmen.
Berichtsumfang zum Markt für White-Box-Server
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 7,35 Milliarden US-Dollar |
| Marktgröße bis 2034 | 20,25 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,92 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für White-Box-Server
Die Nachfrage wird durch den Ausbau von Hyperscale-Cloud-Lösungen, KI-Training und -Inferenz, Unternehmensvirtualisierung und den steigenden Bedarf an workloadspezifischer Rechenleistung geprägt. Das Ökosystem verbindet Prozessor- und Beschleunigerhersteller, Speicher- und Datenspeicheranbieter, Motherboard-Designer, ODMs, Auftragsfertiger, Rack-Integratoren, Kühlungsanbieter, Distributoren und Cloud-Betreiber. Das Wachstum des White-Box-Server-Marktes hängt daher zunehmend von der Geschwindigkeit der Plattformqualifizierung und der Verfügbarkeit von Komponenten ab.
Die Versorgungslage verschärft sich aufgrund des Wettbewerbs zwischen GPUs, Speicher-, Netzwerk- und Kühltechnologien um die verfügbaren Produktionskapazitäten. Vertikal integrierte und global verteilte ODMs können Validierungszeiten verkürzen und ihre Komponentenbeschaffung besser koordinieren. Der von ihnen geschaffene Mehrwert geht über die reine Reduzierung der Hardwarekosten hinaus, da sie Konfigurationsmöglichkeiten bieten, die es Anwendern ermöglichen, ihre Lösungen hinsichtlich Rechenleistung, Energiebudget, Speicherarchitektur und Austauschzyklen individuell anzupassen.
Wettbewerbsvorteile basieren heute stärker auf technischen Kompetenzen als auf reinen Produktionsmengen. Großserien-ODM-Projekte werden von Unternehmen wie Quanta Computer Inc., Wistron Corporation, Inventec Corporation, Compal Electronics, Inc. und Hon Hai Precision Industry Co., Ltd. realisiert, während sich Hyve Solutions Corporation und Equus Computer Systems, Inc. auf kundenspezifische Infrastrukturen konzentrieren. Diese Marktanalyse für White-Box-Server zeigt zudem eine zunehmende Differenzierung durch KI-fähige Rack-Integration, Kühlexpertise, Firmware-Anpassung und kundenspezifische Validierung.
Die Investitionsprioritäten verlagern sich hin zu KI-Infrastruktur, regionaler Produktion, Flüssigkeitskühlung und Rack-Integration. Wistron Corporation prognostizierte für 2025 ein starkes Umsatzwachstum bei KI- und Allzweckservern, während Compal Electronics, Inc. seine Investitionen in Nordamerika erhöhte. Jabil Inc., MiTAC Holdings Corporation, Penguin Solutions, Inc., Super Micro Computer, Inc. und Celestica Inc. erweitern ihre Wettbewerbsalternativen durch Fertigung, Integration, Systementwicklung und spezialisierte Infrastrukturkapazitäten. Der Marktbericht für White-Box-Server spiegelt somit ein wettbewerbsintensives Umfeld wider, in dem die Stabilität der Lieferkette und die Reaktionsfähigkeit der Entwicklung Kaufentscheidungen zunehmend beeinflussen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
White-Box-Server-Markt: Strategische Einblicke
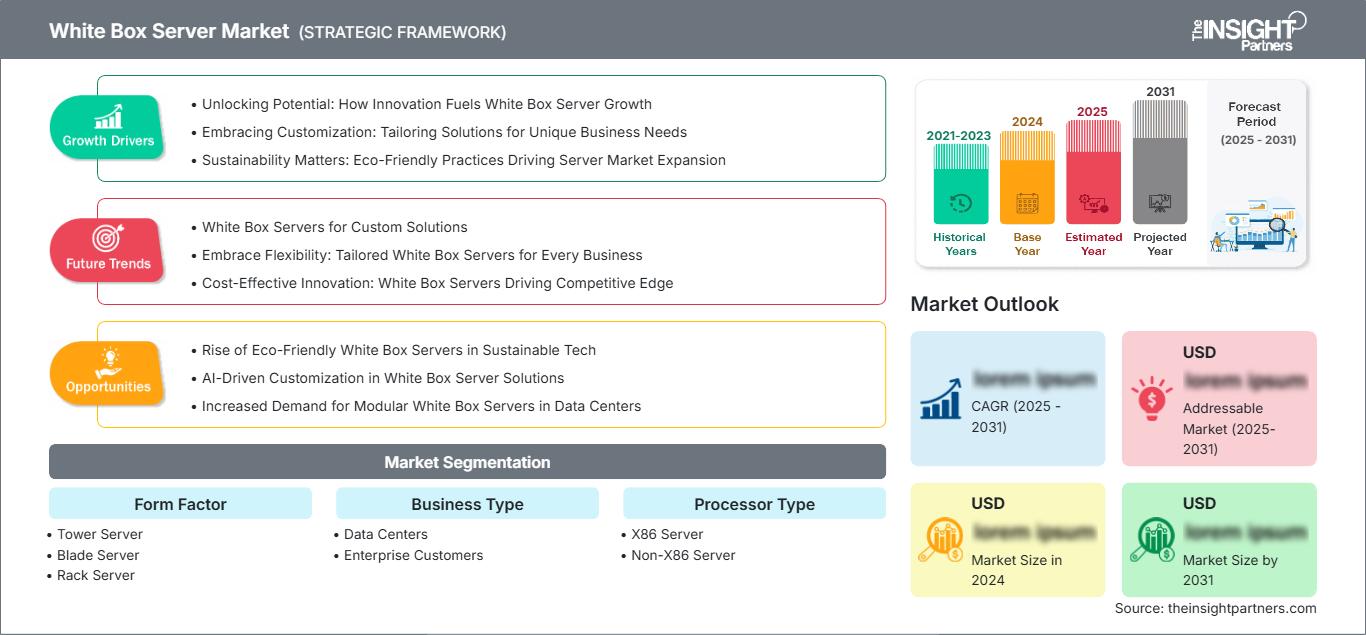
Regionale Einblicke
Markt für White-Box-Server in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 35–38 % am Markt für White-Box-Server halten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12–15 % wachsen. Die Region profitiert von umfangreichen Hyperscale-Kapazitäten, Investitionen in KI, der zunehmenden Nutzung von Cloud-Lösungen und dem hohen IT-Bedarf großer Unternehmen. In den USA steigt die Nachfrage nach kundenspezifischen Plattformen, um Effizienz, Energieverbrauch und Bereitstellungszeiten zu optimieren. Auch der Beschaffungsprozess selbst gewinnt aufgrund von Zöllen, logistischen Herausforderungen und der Zeit für den Aufbau von Rechenzentren an Bedeutung.
Kanada trägt mit seinen Cloud-, Telekommunikations-, Regierungs- und Ressourcen-Computing-Anforderungen wesentlich dazu bei, während Mexiko im Bereich der Elektronikfertigung zunehmend an Bedeutung gewinnt. Der Bedarf an KI-bezogener Infrastruktur treibt die Nachfrage nach hochdichten Racks, beschleunigerfähigen Plattformen und ausgefeilten Wärmemanagementlösungen an. Große Abnahmemengen sind dank der zahlreichen Cloud-Anbieter und Technologielieferanten in der Region möglich. Open-Hardware-Initiativen fördern die Kompatibilität von Hardware und Software und ermöglichen bei Bedarf deren Aufteilung.
US-Markt für White-Box-Server
Die USA repräsentieren 2025 etwa 72–76 % der nordamerikanischen Nachfrage nach White-Box-Servern und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–15 % wachsen. Große Cloud-Service-Anbieter, KI-Entwickler, Colocation-Betreiber und Unternehmen steigern die Nachfrage nach kundenspezifischen Rechenplattformen. Bei der Beschaffung liegt der Fokus auf Systemen, die mit Beschleunigern, schnellen Netzwerken, mehr Arbeitsspeicher und verbesserter Kühlung kompatibel sind und gleichzeitig Flexibilität beim Einsatz gewährleisten.
Die heimische Produktion gewinnt in dieser Branche zunehmend an Bedeutung. Compal Electronics, Inc. hat massiv in die Serverproduktion in den USA investiert, während Hon Hai Precision Industry Co., Ltd. seine Produktionskapazitäten für KI-Server ausbaut. Die Anwendungsbereiche reichen von KI, Cloud Computing, Virtualisierung und Datenanalyse bis hin zu Telekommunikation und Datenbanken. Linux bleibt in Cloud-nativen und Hochleistungsumgebungen relevant, Windows spielt jedoch weiterhin eine wichtige Rolle in Unternehmensanwendungen.
Europäischer Markt für White-Box-Server
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 22–25 % am White-Box-Server-Markt erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–13 % wachsen. Für Deutschland wird ein Wachstum von 12–14 % erwartet, begünstigt durch die industrielle Digitalisierung, die Modernisierung der Cloud-Infrastruktur und die Beschaffung energiebewusster Infrastruktur. Im Vereinigten Königreich wird ein Marktanteil von 11–13 % prognostiziert, wobei Finanzdienstleistungen, Cloud-Plattformen und KI-Workloads die Einführung kundenspezifischer Infrastrukturen unterstützen.
Für Frankreich wird ein Wachstum von 11–13 % erwartet, für Italien 10–12 % und für Spanien 11–13 %. Deutschland bleibt aufgrund seiner starken Industriebasis und der hohen Nachfrage nach Rechenzentren das führende europäische Land. Europäische Käufer bewerten Geräte zunehmend anhand von Kriterien wie Energieverbrauch, Lebenszykluseffizienz, Interoperabilität und regionalen Compliance-Anforderungen. Modulare Architekturen, effiziente Stromversorgung und die Eignung für Flüssigkeitskühlung gewinnen daher bei größeren Installationen an Bedeutung.
APAC White-Box-Server-Markt
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 28–31 % am Markt für White-Box-Server ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–17 % wachsen. Für China wird ein Wachstum von 15–17 %, für Japan von 12–14 %, für Südkorea von 14–16 %, für Indien von 16–18 % und für Australien von 12–14 % erwartet. China bleibt das führende Produktions- und Nachfragezentrum, gestützt durch umfangreiche Elektronikfertigung und hohe Investitionen in die heimische Computerindustrie.
Indien gewinnt mit dem Ausbau von Cloud-Kapazitäten, digitalen Diensten und lokalen Rechenzentren an strategischer Bedeutung. Südkorea profitiert von seinen Infrastrukturkapazitäten im Bereich Halbleiter und KI, während Japan die Modernisierung von Unternehmen und fortschrittliches Computing in den Vordergrund stellt. Australien entwickelt seine Cloud- und Sovereign-Infrastruktur kontinuierlich weiter. Regionale Industriepolitiken, Halbleiter-Ökosysteme und wachsende Rechenzentrumskapazitäten stärken die Vorteile von ODM-Unternehmen in Bezug auf Produktionsumfang, Komponentenzugang, Engineering und Plattformanpassung.
Markt für White-Box-Server im Nahen Osten und Afrika
Der Markt für White-Box-Server im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11–14 % wachsen. Für Saudi-Arabien wird ein Wachstum von 12–14 %, für die Vereinigten Arabischen Emirate (VAE) von 13–15 %, für Südafrika von 10–12 % und für die übrigen Länder des Nahen Ostens und Afrikas von 11–13 % prognostiziert. Die VAE entwickeln sich durch den Ausbau von Cloud-Lösungen, KI-Initiativen und groß angelegte Programme zur digitalen Infrastruktur zu einem führenden regionalen Zentrum.
Saudi-Arabien stärkt parallel zur wirtschaftlichen Diversifizierung seine Rechenzentrumskapazitäten, während Südafrika ein wichtiges Tor für regionale Cloud- und Unternehmensdienste bleibt. Energieverfügbarkeit, Infrastrukturmodernisierung, Anforderungen an die IT-Infrastruktur und Investitionen in die Telekommunikation schaffen Nachfrage nach konfigurierbaren Servern. Die regionalen Chancen sind besonders relevant für modulare Plattformen, die schnell bereitgestellt und an wechselnde Anforderungen an Rechenleistung, Speicher und Energie angepasst werden können.
Segmentierungsanalyse
Formfaktor
Der Markt für Formfaktoren wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12–15 % wachsen. Rack-basierte Konfigurationen bleiben für den Einsatz in Rechenzentren zentral, da sie eine standardisierte Installation, skalierbare Erweiterung und effiziente Vernetzung ermöglichen. Blade- und dichteorientierte Architekturen eignen sich für Umgebungen mit begrenztem Platzangebot, während Tower-Systeme weiterhin für kleinere Unternehmensinstallationen relevant sind, die eine einfache Installation und Wartung erfordern. Aktuelle Trends im Markt für White-Box-Server deuten auf eine wachsende Präferenz für hochdichte, modulare Formfaktoren hin, die Energieeffizienz, Kühlleistung und Skalierbarkeit für Cloud-, KI- und Hyperscale-Rechenzentrumsumgebungen optimieren.
- Tower-Server: Tower-Server-Konfigurationen sind weiterhin relevant für kleinere Unternehmen, Zweigstellen und Organisationen, die Standalone-Systeme benötigen. Ihr unkompliziertes Installationsmodell unterstützt Anwendungen, bei denen eine Rack-Infrastruktur unnötig oder wirtschaftlich nicht sinnvoll ist.
- Blade-Server: Blade-Server-Plattformen bieten konsolidierte Rechenleistung und gemeinsam genutzte Infrastruktur. Die Nachfrage richtet sich nach Umgebungen, die zentralisiertes Management, hohe Rechenleistung und effiziente Nutzung der Rechenzentrumsfläche priorisieren.
- Rack-Server: Rack-Server-Systeme bilden die zentrale Bereitstellungsarchitektur für skalierbare Infrastrukturen. Standardisierte Abmessungen vereinfachen die Integration mit Stromversorgungs-, Netzwerk-, Kühlungs- und Speichersystemen und ermöglichen gleichzeitig schrittweise Kapazitätserweiterungen.
- Dichteoptimierte Server: Dichteoptimierte Serverplattformen eignen sich für Workloads, die eine höhere Rechenkapazität auf begrenztem Raum erfordern. Ihre strategische Bedeutung steigt mit dem zunehmenden Bedarf an Strom und Platz im Rack durch den Einsatz von Beschleunigern.
Geschäftsart
Für den Geschäftsbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 13–15 % erwartet. Rechenzentren dominieren den Beschaffungsmarkt, da Hyperscaler und Cloud-Betreiber die direkte Konfigurationskontrolle und die Kosteneffizienz großer Datenmengen schätzen. Unternehmenskunden setzen zunehmend auf kundenspezifische Plattformen für spezialisierte Workloads, wobei Service, Garantie und Support weiterhin wichtige Kriterien bei der Beschaffung darstellen.
- Rechenzentren: Rechenzentren stellen das wichtigste Nachfragezentrum dar, unterstützt durch Hyperscale-Expansion, KI-Computing, Cloud-Dienste und große Infrastruktur-Erneuerungsprogramme, die skalierbare, kundenspezifische Hardware erfordern.
- Unternehmenskunden: Unternehmenskunden setzen zunehmend auf kundenspezifische Server für Virtualisierung, Analysen, Private Cloud und Spezialanwendungen. Die Akzeptanz hängt maßgeblich von Integrationsunterstützung, Lebenszyklusmanagement, Serviceverfügbarkeit und internem technischem Know-how ab.
Prozessortyp
Es wird prognostiziert, dass der Prozessortyp im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 12–14 % wachsen wird. X86-Architekturen behalten eine breite Kompatibilität mit bestehender Software und Betriebsumgebungen, während Nicht-X86-Plattformen an Bedeutung gewinnen, wenn Energieeffizienz, Workload-Spezialisierung oder architektonische Unabhängigkeit messbare Vorteile bieten.
- X86-Server: X86-Serverplattformen bleiben aufgrund der umfassenden Softwarekompatibilität, der ausgereiften Entwickler-Ökosysteme, der breiten Prozessorverfügbarkeit und der etablierten Unternehmensbetriebsumgebungen von zentraler Bedeutung.
- Nicht-X86-Server: Die Nutzung von Nicht-X86-Servern nimmt zu, wo alternative Architekturen die Effizienz, die Workload-Spezialisierung oder die Wirtschaftlichkeit auf Plattformebene verbessern können, insbesondere in Hyperscale- und aufstrebenden KI-Infrastrukturen.
Betriebssystem
Für Betriebssysteme wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12–14 % erwartet. Linux behält seine starke Relevanz in Cloud-nativen Umgebungen, KI-Umgebungen, Hochleistungsumgebungen und Hyperscale-Umgebungen, während Windows weiterhin für Unternehmens-Workloads wichtig bleibt, die etablierte kommerzielle Softwarekompatibilität und administrative Tools erfordern.
- Linux: Linux bleibt strategisch wichtig für Cloud-native Anwendungen, KI-Frameworks, High-Performance-Computing, Container und softwaredefinierte Infrastrukturen und unterstützt flexible Hardwarekonfigurationen sowie umfangreiche Open-Source-Ökosysteme.
- Windows: Windows unterstützt weiterhin Unternehmensanwendungen, Datenbankumgebungen, Geschäftssoftware und Organisationen, die etablierte Management-Frameworks, Kompatibilität mit kommerziellen Anwendungen und vertraute administrative Arbeitsabläufe priorisieren.
Momentaufnahme der Chancen
|
Geschäftsart |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Rechenzentren |
Hoch |
Hyperscale KI |
Reifen |
|
Unternehmenskunden |
Medium |
Private Cloud |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für White-Box-Server
Hyperscale-Expansion und KI-Rechenintensivierung
Der rasante Trend zum Bau von Hyperscale-Rechenzentren führt zu einer steigenden Nachfrage nach Servern, die sich hinsichtlich Rechenleistung, Beschleuniger, Speicher, Netzwerk und Kühlung individuell anpassen lassen. KI-Anwendungen verstärken diesen Trend, da ältere Konfigurationen leistungsstarke Beschleuniger und sich schnell entwickelnde Verbindungsstandards oft nicht effektiv unterstützen. Die Auswirkungen erstrecken sich auf das gesamte Ökosystem und motivieren ODMs, engere Beziehungen zu Halbleiterherstellern, Cloud-Anbietern, Kühlungsexperten und Rack-Herstellern aufzubauen. Steigende Einkaufsvolumina eröffnen Chancen für kundenspezifische Entwicklungs- und Fertigungslösungen. Um die Einführung von Plattformen zu beschleunigen, gewinnen Lieferanten mit schnellen Validierungsprozessen strategisch an Bedeutung. Dieser Trend verlagert den Wettbewerbsdruck somit von der Preisgestaltung für Standardhardware hin zu Entwicklungsflexibilität, Produktionsskalierung, thermischem Know-how und Lebenszyklusmanagement.
Offene Hardwarestandards und die Einführung einer disaggregierten Infrastruktur
Offene Infrastrukturstandards reduzieren die Abhängigkeit von proprietären Hardware-Designs und fördern die Modularisierung von Servern. Laut Prognosen des Open Compute Project (OCP) werden die Investitionen in OCP-zertifizierte Infrastruktur zwischen 2025 und 2029 deutlich steigen. Dies deutet auf eine zunehmende Verbreitung offener Verfahren bei Servern, Speichersystemen, Netzwerkgeräten und der Hardware von Rechenzentren hin. Die Auswirkungen auf den Markt sind beträchtlich, da offene Spezifikationen großen Unternehmen mehr Möglichkeiten bei der Auswahl von Komponenten und Herstellern bieten. Disaggregierte Architekturen erleichtern die Geräte-Upgrades, da Rechenleistung, Speicher, Netzwerk und Management voneinander getrennt sind.
Lokalisierung der Lieferkette und regionale Fertigung
Geopolitische Unsicherheiten, Zollbestimmungen, Beschränkungen im Halbleiterbereich und logistische Engpässe veranlassen Serverhersteller, ihre Produktionsbasis zu diversifizieren. Regional gelegene Produktionsstätten bergen das Potenzial, Transportrisiken zu verringern, die Liefergeschwindigkeit zu erhöhen und die Kundennachfrage nach lokal produzierten Waren oder ausfallsicheren Rechenzentrumsbetrieben zu erfüllen. So hat beispielsweise Compal Electronics, Inc. seine Produktionspräsenz in Nordamerika ausgebaut, während andere Hersteller aus Asien ihre geografische Produktionsstruktur weiter diversifizieren. Dieses Phänomen beschränkt sich nicht auf die Endfertigung, da Unternehmen zunehmend auch Ingenieurdienstleistungen, Tests, Reparaturen und die Komponentenbeschaffung lokalisieren. Der Käufer kann dadurch Lieferzeitrisiken minimieren, und der Hersteller erhält Zugang zu wichtigen Marktsegmenten.
Zukunftstrends auf dem Markt für White-Box-Server
Rack-Scale-Anpassung und Flüssigkeitskühlungsintegration
Die Zukunft von Plattformen scheint in der Verlagerung von der Personalisierung auf Serverebene hin zur Optimierung ganzer Racks zu liegen. Anstatt einzelne Server isoliert auszuwählen, fordern Kunden von Hyperscale- und KI-Infrastrukturen heute integrierte Designs, die Rechenleistung, Beschleuniger, Netzwerk, Stromversorgung, Kühlung und Wartung umfassen. Flüssigkeitskühlungslösungen werden aufgrund der hohen Leistungsdichte in Racks und der sinkenden Effizienz der Luftkühlung in Anwendungen mit vielen Beschleunigern immer beliebter. Erfolg haben in diesem Fall Anbieter, die ihr Know-how in den Bereichen Mechanik, Elektrotechnik, Firmware und Thermodynamik in einem einzigen Designzyklus vereinen können. Standardisierte Rack-Schnittstellen tragen zur Interoperabilität bei und bieten gleichzeitig kundenspezifische Optionen.
Softwaredefiniertes Management und Plattform-Observability
Bei der Serverbeschaffung ist mit einem Trend hin zu verstärkter Integration von softwaredefiniertem Management, Telemetrie, Diagnose und Lebenszyklusmanagement zu rechnen. Hardwareplattformen werden zunehmend mit offenen Schnittstellen ausgestattet, die es dem Betreiber ermöglichen, den Zustand von Komponenten, den Stromverbrauch, die Temperatur, den Firmware-Status und die Leistung zu messen. Diese Transparenz kann die Effizienz steigern, unerwartete Ausfälle verhindern und die Effizienz von Anlagen in großen Flotten erhöhen. Sie hilft auch dabei, Probleme vorherzusagen, bevor es zu einem Ausfall kommt. Offene Managementstandards könnten die Abhängigkeit von proprietären Managementanwendungen verringern und das Management in heterogenen Umgebungen effizienter gestalten. Die Botschaft an die ODM-Branche lautet: Firmware-Entwicklung, Funktionalität von Management-Controllern, Sicherheit und API-Interoperabilität werden zu entscheidenden Differenzierungsmerkmalen.
Marktchancen für White-Box-Server
Lokalisierte Fertigungs- und regionale Dienstleistungsökosysteme
Durch regionale Kapazitäten für Montage, Test, Reparatur und technischen Support in der Nähe stark wachsender Rechenzentrumscluster ergeben sich Chancen. Nordamerika bietet sich hierfür besonders an, da Investitionen in Hyperscale-Lösungen, den Aufbau von KI-Infrastruktur und der Wunsch nach Ausfallsicherheit Kunden dazu bewegen, ihre Beschaffungsquellen zu diversifizieren. Ähnliche Möglichkeiten bestehen in Ländern wie Indien, Südostasien, dem Nahen Osten und Teilen Europas, wo die Investitionen in digitale Infrastruktur zunehmen. Folgende Faktoren können zur Bestimmung der besten Standorte herangezogen werden: Verfügbarkeit von Halbleitern, Energie, Arbeitskräfte, Handelspolitik, Förderprogramme, Transportmöglichkeiten und die Nähe zu wichtigen Kunden.
Spezialisierte Plattformen für Sovereign und Edge Computing
Cloud- und Edge-Lösungen ermöglichen die Entwicklung spezieller Serverarchitekturen, die sich von herkömmlichen Hyperscale-Lösungen unterscheiden. Regierungen und regulierte Branchen werden voraussichtlich lokale Verwaltung, Sicherheit, Datenstandort und eine stabile Infrastrukturversorgung bevorzugen. Edge-Standorte können hinsichtlich Platzbedarf, Stromversorgung, Kühlung, Fernverwaltung und Zugänglichkeit Einschränkungen unterliegen. Anbieter können diese Anforderungen durch kompakte Designs, robuste Bauweise, modularen Speicher, stromsparende Chips und Managementfunktionen erfüllen. Es gibt neue Anwendungsbereiche für spezielle Serverarchitekturen, darunter Telekommunikation, Industrieautomation, Gesundheitswesen, Transportwesen und Energienetze. Für die Kosteneffizienz spezialisierter Plattformen ist eine optimale Kombination aus kundenspezifischen und standardisierten Elementen entscheidend.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -