
ホワイトボックスサーバー市場:予測、動向、シェアレポート
ホワイトボックスサーバー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:フォームファクター(タワーサーバー、ブレードサーバー、ラックサーバー、高密度最適化サーバー)、ビジネスタイプ(データセンター、エンタープライズ顧客)、プロセッサタイプ(X86サーバー、非X86サーバー)、オペレーティングシステム(Linux、Windows、その他)、および地域(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006380
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
73億5000 万米ドル
基準年値
2034年の予測
202億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
11.92 %
成長率
対象市場
1211億4000 万米ドル
(2026年~2034年)
世界のホワイトボックスサーバー市場は、2025年には73億5000万米ドルと評価され、2034年までに202億5000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)11.92%を記録すると推定されています。
ホワイトボックスサーバー市場の評価と洞察
- 北米:この地域は2025年には35~38%のシェアを占めると推定されており、ハイパースケール容量の増強、AIワークロード、および地域密着型製造に支えられ、2026年から2034年にかけて年平均成長率(CAGR)12~15%で拡大すると予測されている。
- 米国:米国は、2025年の北米の需要の約72~76%を占めており、ハイパースケールおよびクラウドインフラへの投資に牽引され、2026年から2034年にかけて年平均成長率(CAGR)13~15%で成長すると予想されている。
- ヨーロッパ:ヨーロッパは2025年には推定22~25%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)10~13%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインはクラウドの近代化とエネルギー効率の優先を通じて導入を支援している。
- アジア太平洋地域:アジア太平洋地域は2025年には約28~31%のシェアを占め、中国、日本、韓国、インド、オーストラリア、そして拡大する地域デジタルインフラに牽引され、2026年から2034年の間に14~17%の年平均成長率(CAGR)を記録すると予想されています。
- 最大のセグメント:データセンターは、2025年には市場シェアの65~70%を占めると推定されており、ハイパースケール調達とカスタマイズされたラック展開を反映して、2026年から2034年にかけて年平均成長率(CAGR)14~16%で成長すると予測されています。
- 高成長分野:密度最適化サーバーは、2025年には市場シェアの約16~19%を占め、コンピューティング密度とスペース効率が調達の優先事項となるにつれて、2026年から2034年にかけて年平均成長率(CAGR)15~18%で成長すると予想されています。
- 詳細に分析された主要企業: Compal Electronics, Inc.、Hon Hai Precision Industry Co., Ltd.、Hyve Solutions Corporation、Inventec Corporation、Jabil Inc.、MiTAC Holdings Corporation、Penguin Solutions, Inc.、Quanta Computer Inc.、Equus Computer Systems, Inc.、Wistron Corporation、Super Micro Computer, Inc.、Celestica Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
比較的汎用化された標準サーバーシステムから、市場はワークロード、電力、冷却、ネットワーク、およびアクセラレーションの要件に基づいて構築されたモジュール式システムへと移行しました。OCP仕様、分離型アーキテクチャ、カスタムマザーボード、およびラックスケールエンジニアリングが、OEMの市場参入を促進しています。AIのユースケースの増加に伴い、設計の焦点は高密度化、相互接続機能、液冷機能、および次世代プロセッサ/アクセラレータの迅速な認定へとますますシフトしています。
調達動向に関して言えば、今後数年間で調達先は地理的に多様化すると予想されます。ホワイトボックスサーバー市場の予測では、北米の製造投資、アジアの生産基盤の強化、欧州のエネルギー制約、そして中東とインドにおけるデータセンターの新たな集積が、調達決定に影響を与えると示唆されています。オープンスタンダードとモジュール設計は、より広範な相互運用性を支えるとともに、エネルギー効率とデータ主権に対する規制当局の注目が、インフラ仕様にますます影響を与えるでしょう。
ホワイトボックスサーバー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 73億5000万米ドル |
| 2034年までの市場規模 | 202億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 11.92% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ホワイトボックスサーバー市場分析
需要は、ハイパースケールクラウドの拡大、AIのトレーニングと推論、エンタープライズ仮想化、ワークロード固有のコンピューティングに対する高まる要求によって形成されています。このエコシステムは、プロセッサおよびアクセラレータのサプライヤー、メモリおよびストレージベンダー、マザーボード設計者、ODM、受託製造業者、ラックインテグレーター、冷却プロバイダー、販売代理店、クラウドオペレーターを結びつけています。したがって、ホワイトボックスサーバー市場の成長は、プラットフォーム認定のスピードとコンポーネントの入手可能性とますます密接に関連しています。
GPU、メモリ、ネットワーク、熱管理技術の間で生産能力を巡る競争が激化しているため、供給状況はますます厳しくなっています。垂直統合型でグローバルに展開するODMは、検証期間を短縮し、部品調達活動をより効率的に調整できます。これらの企業が生み出す価値は、ハードウェアコストの削減にとどまらず、コンピューティング密度、電力予算、ストレージアーキテクチャ、交換サイクルなど、ユーザーがソリューションをカスタマイズできる構成機能を提供します。
競争優位性は、単純な生産量よりもエンジニアリング能力に大きく依存するようになっている。大規模なODMプロジェクトには、Quanta Computer Inc.、Wistron Corporation、Inventec Corporation、Compal Electronics, Inc.、Hon Hai Precision Industry Co., Ltd.といった企業が関わっている一方、Hyve Solutions CorporationやEquus Computer Systems, Inc.はカスタムインフラストラクチャに注力している。このホワイトボックスサーバー市場の分析では、AI対応ラック統合、冷却技術、ファームウェアのカスタマイズ、顧客固有の検証などを通じた差別化の進展も示されている。
投資の優先順位は、AIインフラストラクチャ、地域生産、液冷機能、ラックレベルの統合へと移行しています。Wistron Corporationは、2025年のAIおよび汎用サーバーの売上高が大幅に拡大すると報告しており、Compal Electronics, Inc.は北米への投資を増やしています。Jabil Inc.、MiTAC Holdings Corporation、Penguin Solutions, Inc.、Super Micro Computer, Inc.、Celestica Inc.は、製造、統合、システムエンジニアリング、および専門的なインフラストラクチャ機能を通じて、競争力のある選択肢をさらに拡大しています。したがって、ホワイトボックスサーバー市場レポートは、サプライチェーンの回復力とエンジニアリングの対応力が購買決定にますます影響を与える競争環境を反映しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
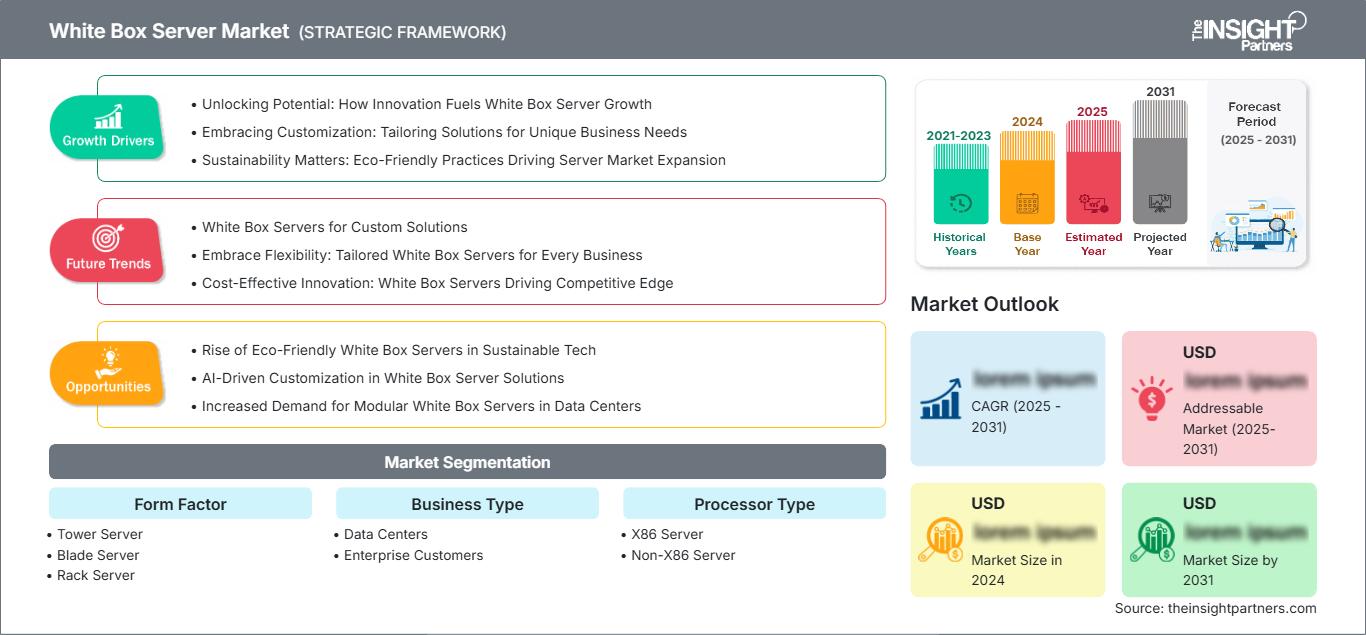
ホワイトボックスサーバー市場:戦略的洞察
地域別分析
北米ホワイトボックスサーバー市場
北米は2025年にはホワイトボックスサーバー市場の35~38%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)12~15%で拡大すると予測されています。この地域は、大規模なハイパースケール容量、AIへの投資、クラウドの導入、そして大規模な企業コンピューティングのニーズといった恩恵を受けています。米国では、効率性、エネルギー消費、導入時期を最大化するために、カスタマイズされたプラットフォームへの需要が高まっています。また、関税、物流上の考慮事項、データセンター構築にかかる時間などから、調達プロセス自体の重要性も増しています。
カナダはクラウド、通信、政府機関、リソースコンピューティングのニーズにおいて貢献しており、メキシコは電子機器製造においてますます重要性を増している。AI関連のインフラニーズは、高密度ラック、アクセラレータ対応プラットフォーム、高度な熱管理ソリューションへの需要を牽引している。この地域には多数のクラウドプロバイダーとテクノロジーサプライヤーが存在するため、大量購入が可能である。オープンハードウェアの取り組みは、ハードウェアとソフトウェアの互換性を促進し、必要に応じてそれらを分離することを可能にする。
米国ホワイトボックスサーバー市場
米国は、2025年の北米におけるホワイトボックスサーバー市場の需要の約72~76%を占め、2034年まで年平均成長率(CAGR)13~15%で成長すると予測されています。大手クラウドサービスプロバイダー、AI開発者、コロケーション事業者、および企業は、カスタマイズされたコンピューティングプラットフォームへの需要を高めています。調達においては、アクセラレータ、高速ネットワーク、メモリ容量の増加、冷却性能の向上に対応しつつ、導入時の柔軟性も維持できる設計が求められる傾向があります。
この業界において、国内生産の重要性はますます高まっている。コンパル・エレクトロニクス社は米国を拠点とするサーバー生産に多額の投資を行っており、ホンハイ精密工業社はAIサーバーの生産能力を増強している。応用分野は、AI、クラウドコンピューティング、仮想化、データ分析、通信、データベースなど多岐にわたる。Linuxはクラウドネイティブ環境や高性能環境では依然として重要な役割を担っているが、Windowsはエンタープライズアプリケーションのユースケースにおいて依然として重要な存在である。
欧州ホワイトボックスサーバー市場
欧州は2025年までにホワイトボックスサーバー市場の22~25%のシェアを占めると推定され、年平均成長率(CAGR)は10~13%と予測されている。ドイツは産業のデジタル化、クラウドの近代化、省エネルギーインフラの調達に支えられ、12~14%の成長が見込まれる。英国は金融サービス、クラウドプラットフォーム、AIワークロードがカスタマイズされたインフラ導入を後押しし、11~13%のシェアを占めると予測されている。
フランスは11~13%の成長が見込まれる一方、イタリアとスペインはそれぞれ10~12%、11~13%の成長が見込まれている。ドイツは、その産業基盤とデータセンター需要の高さから、欧州における主要国としての地位を維持している。欧州のバイヤーは、エネルギー消費量、ライフサイクル効率、相互運用性、地域ごとの規制遵守といった観点から機器を評価する傾向を強めている。そのため、モジュール型アーキテクチャ、効率的な電力供給、液冷対応といった要素が、大規模な導入においてますます重要視されるようになっている。
アジア太平洋地域のホワイトボックスサーバー市場
アジア太平洋地域は、2025年にはホワイトボックスサーバー市場の28~31%を占めると推定され、年平均成長率(CAGR)は14~17%と予測されている。中国は15~17%、日本は12~14%、韓国は14~16%、インドは16~18%、オーストラリアは12~14%の成長が見込まれている。中国は、大規模な電子機器製造と国内のコンピューティング投資に支えられ、生産と需要の中心地として引き続き首位を維持している。
インドは、クラウド容量、デジタルサービス、および国内データセンター開発の拡大に伴い、戦略的重要性を増している。韓国は半導体およびAIインフラの能力から恩恵を受けており、日本は企業の近代化と高度なコンピューティングを重視している。オーストラリアはクラウドおよび自国インフラの開発を継続している。地域産業政策、半導体エコシステム、および拡大するデータセンター容量は、製造規模、部品へのアクセス、エンジニアリング、およびプラットフォームのカスタマイズにおけるODMの優位性を強化している。
中東・アフリカのホワイトボックスサーバー市場
中東・アフリカ地域のホワイトボックスサーバー市場は、2034年まで年平均成長率(CAGR)11~14%で拡大すると予測されており、サウジアラビアは12~14%、アラブ首長国連邦(UAE)は13~15%、南アフリカは10~12%、その他の中東・アフリカ地域は11~13%の成長が見込まれています。UAEは、クラウドの拡大、AIイニシアチブ、大規模なデジタルインフラプログラムを通じて、地域をリードするハブとして台頭しています。
サウジアラビアは経済の多角化と並行してデータセンターの容量強化を進めており、一方南アフリカは地域におけるクラウドおよびエンタープライズサービスの重要な拠点であり続けている。エネルギー供給の安定、インフラの近代化、国家レベルのコンピューティング要件、そして通信投資といった要因が、構成可能なサーバーへの需要を生み出している。特に、迅速に展開でき、変化するコンピューティング、ストレージ、電力要件に適応できるモジュール型プラットフォームにとって、この地域におけるビジネスチャンスは極めて重要である。
セグメンテーション分析
フォームファクター
フォームファクターは、2026年から2034年にかけて年平均成長率(CAGR)12~15%で拡大すると予測されています。ラック指向の構成は、標準化された設置、スケーラブルな拡張、効率的なネットワークをサポートするため、データセンターの導入において依然として中心的な役割を果たしています。ブレード型および高密度アーキテクチャは、スペースに制約のある環境に対応し、タワー型システムは、導入と保守が容易な小規模な企業向け設置において依然として有効です。現在のホワイトボックスサーバー市場の動向は、クラウド、AI、ハイパースケールデータセンター環境において、電力効率、冷却性能、拡張性を最適化する高密度でモジュール式のフォームファクターへの嗜好が高まっていることを示しています。
- タワーサーバー:タワーサーバーの構成は、小規模企業、支店環境、およびスタンドアロンシステムを必要とする組織において依然として有効です。その容易な設置モデルは、ラックインフラストラクチャが不要な場合や経済的に不当な場合のアプリケーションをサポートします。
- ブレードサーバー:ブレードサーバープラットフォームは、統合コンピューティングと共有インフラストラクチャの特性を提供します。需要は、集中管理、高密度コンピューティング、データセンターの床面積の効率的な利用を優先する環境と関連しています。
- ラックサーバー:ラックサーバーシステムは、拡張性の高いインフラストラクチャの中核となる導入アーキテクチャです。標準化された寸法により、電源、ネットワーク、冷却、ストレージシステムとの統合が容易になり、段階的な容量拡張も可能になります。
- 高密度最適化サーバー:高密度最適化サーバープラットフォームは、限られた物理的設置面積内でより高い演算能力を必要とするワークロードに対応します。アクセラレータを多用する導入が進み、ラックレベルの電力と設置スペースの要件が増加するにつれて、その戦略的重要性は高まります。
事業形態
事業タイプ別では、2026年から2034年にかけて年平均成長率(CAGR)13~15%を記録すると予想されています。ハイパースケーラーやクラウド事業者は直接的な構成制御とボリュームディスカウントを重視しているため、データセンターが調達の中心となっています。エンタープライズ顧客は、特殊なワークロード向けにカスタマイズされたプラットフォームをますます採用していますが、サービス、保証、サポートに関する考慮事項は依然として重要な調達基準となっています。
- データセンター:データセンターは主要な需要拠点であり、ハイパースケール拡張、AIコンピューティング、クラウドサービス、および拡張性の高いカスタマイズされたハードウェアを必要とする大規模なインフラストラクチャ刷新プログラムによって支えられています。
- エンタープライズ顧客:エンタープライズ顧客は、仮想化、分析、プライベートクラウド、および特殊アプリケーション向けにカスタマイズされたサーバーを検討するケースが増えています。導入の成否は、統合サポート、ライフサイクル管理、サービスの可用性、および社内の技術専門知識に大きく左右されます。
プロセッサの種類
プロセッサの種類は、2026年から2034年にかけて年平均成長率(CAGR)12~14%で拡大すると予測されています。X86アーキテクチャは既存のソフトウェアやオペレーティング環境との幅広い互換性を維持していますが、非X86プラットフォームは、電力効率、ワークロードの特化、またはアーキテクチャの独立性によって測定可能な利点が得られる分野で注目を集めています。
- X86サーバー: X86サーバープラットフォームは、広範なソフトウェア互換性、成熟した開発者エコシステム、幅広いプロセッサの入手可能性、および確立されたエンタープライズオペレーティング環境のため、依然として中心的な存在であり続けています。
- 非X86サーバー:非X86サーバーの採用は、特にハイパースケールや新興のAIインフラストラクチャにおいて、代替アーキテクチャによって効率性、ワークロードの特化、またはプラットフォームレベルの経済性を向上させることができる場合に増加しています。
オペレーティング·システム
Operating System is expected to grow at a 12–14% CAGR during 2026–2034. Linux maintains strong relevance in cloud-native, AI, high-performance, and hyperscale environments, while Windows remains important across enterprise workloads requiring established commercial software compatibility and administrative tooling.
- Linux: Linux remains strategically important for cloud-native applications, AI frameworks, high-performance computing, containers, and software-defined infrastructure, supporting flexible hardware configurations and extensive open-source ecosystems.
- Windows: Windows continues to support enterprise applications, database environments, business software, and organizations that prioritize established management frameworks, commercial application compatibility, and familiar administrative workflows.
Opportunity Snapshot
|
Business Type |
Revenue Contribution |
Trend Tag |
Adoption Stage |
|
Data Centers |
High |
Hyperscale AI |
Mature |
|
Enterprise Customers |
Medium |
Private Cloud |
Scaling |
White Box Server Market Growth Drivers and Impact Analysis
Hyperscale Expansion and AI Compute Intensification
The fast-growing trend of building hyperscale facilities creates a rising demand for servers that can be customized depending on compute, accelerator, memory, network, and thermal requirements. AI applications contribute to this trend since legacy configurations can fail to effectively support high-power accelerators and rapidly evolving interconnect standards. Its effect covers the entire ecosystem, motivating ODMs to build closer ties with semiconductor vendors, cloud providers, cooling experts, and rack vendors. Increased purchasing volumes create an opportunity for custom engineering and manufacturing solutions. In order to speed up platform introduction, suppliers with fast validation processes become strategically valuable. Hence, this trend changes competitive pressure from commodity hardware pricing to engineering agility, manufacturing scale, thermal knowledge, and lifecycle management.
Open Hardware Standards and Disaggregated Infrastructure Adoption
With open infrastructure standards, there is less reliance on proprietary designs of hardware and an increasing modularization of servers. According to the Open Compute Project, the investments in OCP-certified infrastructure were forecasted to increase greatly between 2025 and 2029. This indicates the increasing adoption of open practices in terms of servers, storage systems, networking devices, and data centers' hardware. The impact on the market is considerable due to the fact that open specifications create more opportunities for large corporations to choose the components and manufacturers. With disaggregated architectures, it becomes easier to upgrade the devices since computing, storage, network, and management are separated from each other.
サプライチェーンの現地化と地域製造
地政学的な不確実性、関税政策、半導体規制、物流上の制約といった要因から、サーバーメーカーは生産拠点の多様化を進めている。地域に拠点を置く製造拠点は、輸送リスクの低減、配送スピードの向上、そして地元産品や堅牢なデータセンター運用に対する顧客ニーズへの対応を可能にする。こうした流れの中で、Compal Electronics, Inc.は北米における製造拠点を拡大しているが、アジアの他のメーカーも地理的に分散した製造拠点の多様化を続けている。この現象は製造の最終段階に限ったものではなく、企業はエンジニアリングサービス、テスト、修理、部品調達といった業務もますます現地化している。これにより、購入者はリードタイムの不確実性リスクを軽減でき、メーカーは主要な市場セグメントへのアクセスを得ることができる。
ホワイトボックスサーバー市場の将来動向
ラック規模のカスタマイズと液冷システムの統合
プラットフォームの未来は、サーバーレベルのパーソナライゼーションからラックレベルの総合的な最適化へと移行していくと考えられます。ハイパースケールおよびAIインフラストラクチャの顧客は、個々のサーバーを個別に選択するのではなく、コンピューティング、アクセラレータ、ネットワーク、電力供給、冷却、保守といった側面を統合した設計を求めています。ラック内の電力密度が高く、多くのアクセラレータを使用する一部のアプリケーションでは空冷の効率が低下しているため、液冷ソリューションの人気が高まるでしょう。このような状況では、機械、電気、ファームウェア、熱工学の専門知識を単一の設計サイクルで組み合わせることができるベンダーが成功を収めるでしょう。標準化されたラックインターフェースを使用することで、相互運用性を維持しながら、顧客固有のオプションを提供できるようになります。
ソフトウェア定義管理とプラットフォームレベルの可観測性
サーバーの調達においては、ソフトウェア定義管理、テレメトリ、診断、ライフサイクル管理の統合が進む傾向が見られるでしょう。ハードウェアプラットフォームには、オープンインターフェースがより多く搭載されるようになり、オペレーターはコンポーネントの状態、消費電力、温度、ファームウェアの状態、パフォーマンスを測定できるようになります。このレベルの可視性により、効率性が向上し、予期せぬ障害の発生を防ぎ、大規模なフリート内の資産の効率性を高めることができます。また、障害が発生する前に問題を予測するのにも役立ちます。オープンな管理標準は、独自の管理アプリケーションへの依存度を低下させ、異種混在環境での管理をより効率的にする可能性があります。ODM業界へのメッセージは、ファームウェア開発、管理コントローラの機能、セキュリティ、APIの相互運用性が、差別化の重要な領域になるということです。
ホワイトボックスサーバー市場の機会
地域密着型製造業と地域サービスエコシステム
急成長を遂げているデータセンター群に近い地域で、組み立て、テスト、修理、技術サポートを提供する地域的な能力を持つことで、ビジネスチャンスが生まれます。北米地域は、ハイパースケールへの投資、AIインフラの構築、そしてレジリエンスへのニーズの高まりにより、顧客が調達先の多様化を進めていることから、有望な地域と言えます。インド、東南アジア、中東、そしてヨーロッパの一部地域など、デジタルインフラへの投資が増加している国々にも、同様の機会が存在します。最適な立地を決定する際には、半導体の入手可能性、電力、労働力、貿易政策、インセンティブ、輸送、そして主要顧客との近接性といった要素を考慮する必要があります。
主権コンピューティングおよびエッジコンピューティング向け専用プラットフォーム
クラウドおよびエッジソリューションは、従来のハイパースケールソリューションとは異なる特殊なサーバー構築を可能にします。政府や規制対象業界は、ローカル管理、セキュリティ、データロケーション、安定したインフラストラクチャ供給を優先する可能性があります。エッジサイトには、スペース、電力、冷却、リモート管理、アクセス性に関する制約がある場合があります。ベンダーは、コンパクトな設計、堅牢な構造、モジュール式ストレージ、低消費電力チップ、管理機能などによって、この要件を満たすことができます。通信、産業オートメーション、ヘルスケア、輸送、エネルギーネットワークなど、特殊なサーバー構築が使用される可能性のある新しい分野がいくつかあります。特殊なプラットフォームを費用対効果の高いものにするには、カスタマイズ要素と標準化要素を適切に組み合わせることが重要です。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -