
Descripción general de los ingresos, las tendencias y los factores clave del mercado de servidores de caja blanca.
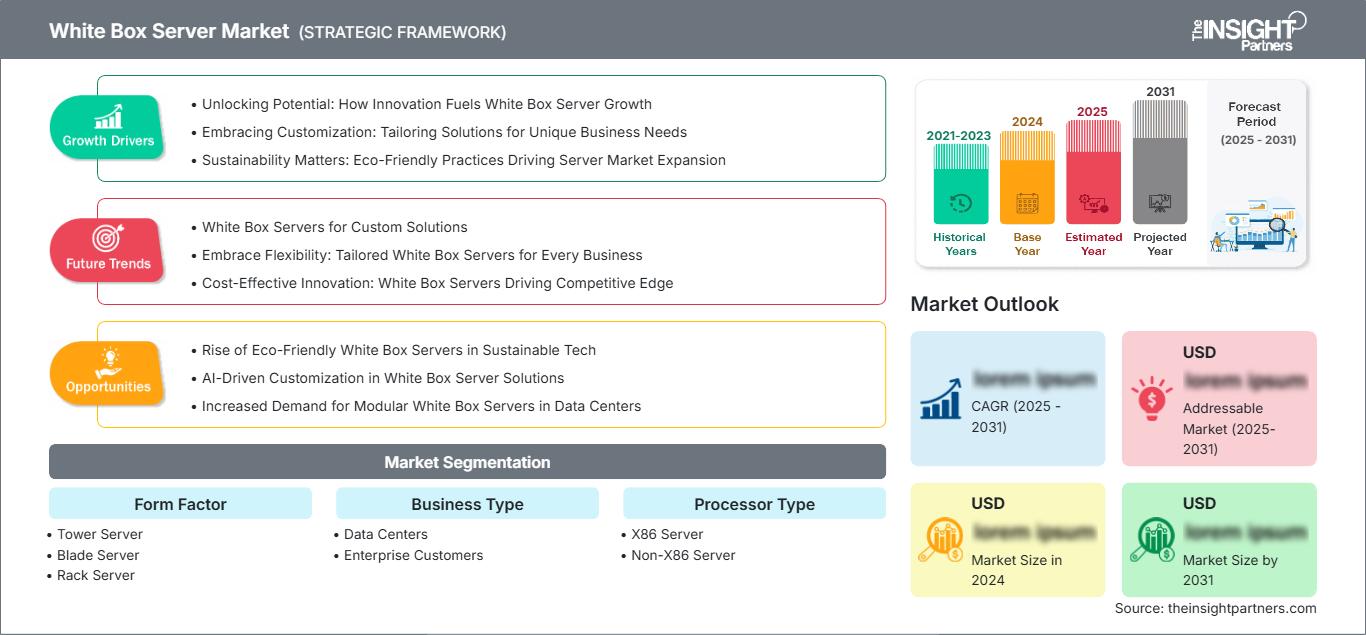
Tamaño del mercado de servidores White Box y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por factor de forma (servidor de torre, servidor blade, servidor de rack, servidor optimizado para densidad); tipo de negocio (centros de datos, clientes empresariales); tipo de procesador (servidor x86, servidor no x86); sistema operativo (Linux, Windows, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006380
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
7.350 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
20.250 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
11,92 %
Índice de crecimiento
Mercado potencial
121.140 millones de dólares estadounidenses
(2026-2034)
El mercado global de servidores White Box estaba valorado en 7.350 millones de dólares estadounidenses en 2025 y se espera que alcance los 20.250 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 11,92% durante el período 2026-2034.
Análisis y perspectivas del mercado de servidores de marca blanca
- América del Norte: Se estima que la región representará una cuota del 35-38% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 12-15% entre 2026 y 2034, gracias a la incorporación de capacidad a hiperescala, las cargas de trabajo de IA y la fabricación localizada.
- EE. UU.: Estados Unidos representa aproximadamente entre el 72 % y el 76 % de la demanda de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13 % al 15 % entre 2026 y 2034, impulsada por la inversión en infraestructura de hiperescala y en la nube.
- Europa: Se estima que Europa representará entre el 22 % y el 25 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10 % al 13 % entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España impulsando su adopción mediante la modernización de la nube y las prioridades en materia de eficiencia energética.
- Asia Pacífico: La región de Asia Pacífico representa aproximadamente entre el 28 % y el 31 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 14 % al 17 % entre 2026 y 2034, impulsada por China, Japón, Corea del Sur, India y Australia, así como por la expansión de la infraestructura digital regional.
- Segmento más grande: Los centros de datos representan una cuota de mercado estimada del 65-70% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 14-16% durante el período 2026-2034, lo que refleja la adquisición de infraestructura a hiperescala y las implementaciones de racks personalizados.
- Segmento de alto crecimiento: Los servidores optimizados para la densidad representan aproximadamente entre el 16 % y el 19 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 15 % al 18 % durante el período 2026-2034, a medida que la densidad de cómputo y la eficiencia del espacio se conviertan en prioridades de adquisición.
- Empresas clave analizadas en detalle: Compal Electronics, Inc.; Hon Hai Precision Industry Co., Ltd.; Hyve Solutions Corporation; Inventec Corporation; Jabil Inc.; MiTAC Holdings Corporation; Penguin Solutions, Inc.; Quanta Computer Inc.; Equus Computer Systems, Inc.; Wistron Corporation; Super Micro Computer, Inc.; Celestica Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Desde sistemas de servidores estándar relativamente estandarizados, el mercado ha evolucionado hacia sistemas modulares diseñados según los requisitos de carga de trabajo, potencia, refrigeración, redes y aceleración. Las especificaciones OCP, la arquitectura desagregada, las placas base personalizadas y la ingeniería a escala de rack impulsan la participación de los fabricantes de equipos originales (OEM) en el mercado. El creciente uso de la IA influye cada vez más en el diseño, orientándolo hacia la alta densidad, la capacidad de interconexión, la refrigeración líquida y la rápida cualificación de la próxima generación de procesadores y aceleradores.
En cuanto a las tendencias de aprovisionamiento, prevemos una diversificación geográfica en los próximos años. El pronóstico del mercado de servidores White Box sugiere que las inversiones en manufactura en Norteamérica, la sólida producción en Asia, las limitaciones energéticas en Europa y los clústeres de centros de datos emergentes en Oriente Medio e India influirán en las decisiones de aprovisionamiento. Los estándares abiertos y los diseños modulares también deberían favorecer una mayor interoperabilidad, mientras que la atención regulatoria a la eficiencia energética y la soberanía de los datos influye cada vez más en las especificaciones de la infraestructura.
Alcance del informe de mercado de servidores de caja blanca
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 7.350 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 20.250 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 11,92% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de servidores de caja blanca
La demanda está siendo moldeada por la expansión de la nube a hiperescala, el entrenamiento e inferencia de IA, la virtualización empresarial y las crecientes necesidades de computación específica para cada carga de trabajo. El ecosistema conecta a proveedores de procesadores y aceleradores, fabricantes de memoria y almacenamiento, diseñadores de placas base, fabricantes de diseño original (ODM), fabricantes por contrato, integradores de racks, proveedores de refrigeración, distribuidores y operadores de la nube. Por lo tanto, el crecimiento del mercado de servidores de marca blanca está cada vez más ligado a la velocidad de cualificación de la plataforma y la disponibilidad de componentes.
La situación del suministro se está volviendo más compleja debido a la competencia entre las GPU, la memoria, las redes y las tecnologías térmicas por la capacidad de producción disponible. Los fabricantes de diseño original (ODM) integrados verticalmente y distribuidos globalmente pueden reducir los periodos de validación y coordinar mejor sus actividades de abastecimiento de componentes. El valor que generan va más allá de la simple reducción de costes de hardware, ya que ofrecen capacidades de configuración que permiten a los usuarios personalizar sus soluciones en términos de densidad de cómputo, presupuestos de energía, arquitectura de almacenamiento y ciclos de reemplazo.
La ventaja competitiva ahora se basa más en las capacidades de ingeniería que en el simple volumen de ensamblaje. Los proyectos ODM de gran volumen involucran a empresas como Quanta Computer Inc., Wistron Corporation, Inventec Corporation, Compal Electronics, Inc. y Hon Hai Precision Industry Co., Ltd., mientras que Hyve Solutions Corporation y Equus Computer Systems, Inc. se centran en infraestructuras personalizadas. Este análisis del mercado de servidores de caja blanca también muestra una creciente diferenciación a través de la integración de racks preparados para IA, la experiencia en refrigeración, la personalización del firmware y la validación específica del cliente.
Las prioridades de inversión se orientan hacia la infraestructura de IA, la producción regional, las capacidades de refrigeración líquida y la integración a nivel de rack. Wistron Corporation registró una sólida expansión en 2025 en los ingresos por IA y servidores de propósito general, mientras que Compal Electronics, Inc. incrementó su inversión en Norteamérica. Jabil Inc., MiTAC Holdings Corporation, Penguin Solutions, Inc., Super Micro Computer, Inc. y Celestica Inc. amplían aún más las alternativas competitivas mediante capacidades de fabricación, integración, ingeniería de sistemas e infraestructura especializada. Por lo tanto, el informe del mercado de servidores de marca blanca refleja un entorno competitivo donde la resiliencia de la cadena de suministro y la capacidad de respuesta de la ingeniería influyen cada vez más en las decisiones de compra.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de servidores de marca blanca: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de servidores de caja blanca
Se estima que Norteamérica tendrá una cuota de mercado de servidores genéricos del 35-38% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12-15% hasta 2034. La región se beneficia de una amplia capacidad de hiperescala, inversión en IA, adopción de la nube y grandes necesidades de computación empresarial. En Estados Unidos, la demanda de plataformas personalizadas está aumentando para maximizar la eficiencia, el consumo energético y la optimización de los plazos de implementación. El proceso de aprovisionamiento también cobra mayor relevancia debido a los aranceles, las consideraciones logísticas y el tiempo necesario para construir centros de datos.
Canadá aporta su granito de arena en lo que respecta a las necesidades de computación en la nube, telecomunicaciones, gobierno y recursos informáticos, mientras que México está adquiriendo cada vez más importancia en la fabricación de productos electrónicos. Las necesidades de infraestructura relacionadas con la IA impulsan la demanda de racks de alta densidad, plataformas preparadas para aceleradores y soluciones sofisticadas de gestión térmica. La compra de grandes volúmenes es posible gracias a la cantidad de proveedores de servicios en la nube y proveedores de tecnología disponibles en la región. Las iniciativas de hardware abierto facilitan la compatibilidad de hardware y software y permiten separarlos cuando sea necesario.
Mercado de servidores blancos en EE. UU.
Estados Unidos representa aproximadamente entre el 72 % y el 76 % de la demanda del mercado de servidores genéricos en Norteamérica para 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13 % al 15 % hasta 2034. Los grandes proveedores de servicios en la nube, los desarrolladores de IA, los operadores de centros de datos y las empresas están aumentando la demanda de plataformas informáticas personalizadas. Las adquisiciones tienden a orientarse hacia diseños compatibles con aceleradores, redes de alta velocidad, mayor memoria y refrigeración mejorada, manteniendo al mismo tiempo la flexibilidad durante la implementación.
La producción nacional cobra cada vez más importancia en este sector. Compal Electronics, Inc. ha invertido fuertemente en la producción de servidores en Estados Unidos, mientras que Hon Hai Precision Industry Co., Ltd. está aumentando su capacidad de producción de servidores de IA. Las áreas de aplicación abarcan desde la IA y la computación en la nube hasta la virtualización, el análisis de datos, las telecomunicaciones y las bases de datos. Linux sigue siendo relevante en entornos nativos de la nube y de alto rendimiento, pero Windows aún conserva su importancia en casos de uso de aplicaciones empresariales.
Mercado europeo de servidores de caja blanca
Se estima que Europa tendrá una cuota de mercado del 22-25% en servidores de marca blanca en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10-13%. Se espera que Alemania crezca entre un 12% y un 14%, impulsada por la digitalización industrial, la modernización de la nube y la adquisición de infraestructuras energéticamente eficientes. Se prevé que el Reino Unido alcance entre un 11% y un 13%, gracias a los servicios financieros, las plataformas en la nube y las cargas de trabajo de IA, que favorecen la adopción de infraestructuras personalizadas.
Se prevé que Francia crezca entre un 11 % y un 13 %, mientras que Italia y España se proyectan en un 10 %-12 % y un 11 %-13 %, respectivamente. Alemania sigue siendo el país europeo líder debido a su base industrial y la demanda de centros de datos. Los compradores europeos evalúan cada vez más los equipos en función del consumo energético, la eficiencia del ciclo de vida, la interoperabilidad y el cumplimiento de las normativas regionales. En consecuencia, las arquitecturas modulares, el suministro eficiente de energía y la compatibilidad con la refrigeración líquida están adquiriendo mayor relevancia en las implementaciones de mayor envergadura.
Mercado de servidores de caja blanca en APAC
APAC is estimated to represent a 28–31% share of the white box server market in 2025 and is projected to grow at a 14–17% CAGR. China is expected to grow at 15–17%, Japan at 12–14%, South Korea at 14–16%, India at 16–18%, and Australia at 12–14%. China remains the leading production and demand center, supported by extensive electronics manufacturing and domestic computing investment.
India is gaining strategic importance as cloud capacity, digital services, and local data-center development expand. South Korea benefits from semiconductor and AI infrastructure capabilities, while Japan emphasizes enterprise modernization and advanced computing. Australia continues to develop cloud and sovereign infrastructure. Regional industrial policies, semiconductor ecosystems, and growing data-center capacity are reinforcing ODM advantages in manufacturing scale, component access, engineering, and platform customization.
Middle East & Africa white box server Market
The Middle East and Africa white box server market is expected to expand at a 11–14% CAGR through 2034, with Saudi Arabia projected at 12–14%, the UAE at 13–15%, South Africa at 10–12%, and the rest of MEA at 11–13%. The UAE is emerging as a leading regional hub through cloud expansion, AI initiatives, and large-scale digital infrastructure programs.
Saudi Arabia is strengthening data-center capacity alongside economic diversification, while South Africa remains an important gateway for regional cloud and enterprise services. Energy availability, infrastructure modernization, sovereign computing requirements, and telecommunications investment are creating demand for configurable servers. The regional opportunity is particularly relevant for modular platforms that can be deployed rapidly and adapted to changing compute, storage, and power requirements.
Segmentation Analysis
Form Factor
Form Factor is projected to expand at a 12–15% CAGR during 2026–2034. Rack-oriented configurations remain central to data-center deployment because they support standardized installation, scalable expansion, and efficient networking. Blade and density-focused architectures address space-constrained environments, while tower systems retain relevance for smaller enterprise installations requiring straightforward deployment and serviceability. Current White Box Server Market trends indicate growing preference for high-density, modular form factors that optimize power efficiency, cooling performance, and scalability for cloud, AI, and hyperscale data-center environments.
- Servidores en torre: Las configuraciones de servidores en torre siguen siendo relevantes para pequeñas empresas, sucursales y organizaciones que requieren sistemas independientes. Su modelo de instalación accesible permite su uso en aplicaciones donde la infraestructura en rack es innecesaria o económicamente injustificable.
- Servidores Blade: Las plataformas de servidores Blade ofrecen computación consolidada e infraestructura compartida. La demanda está ligada a entornos que priorizan la gestión centralizada, la alta densidad de procesamiento y el uso eficiente del espacio físico del centro de datos.
- Servidor en rack: Los sistemas de servidor en rack representan la arquitectura de despliegue principal para una infraestructura escalable. Sus dimensiones estandarizadas simplifican la integración con los sistemas de alimentación, redes, refrigeración y almacenamiento, al tiempo que permiten añadir capacidad de forma incremental.
- Servidor optimizado para densidad: Las plataformas de servidor optimizadas para densidad abordan cargas de trabajo que requieren mayor capacidad de procesamiento en espacios físicos limitados. Su importancia estratégica aumenta a medida que las implementaciones con gran cantidad de aceleradores incrementan los requisitos de potencia y espacio a nivel de rack.
Tipo de negocio
Se prevé que el sector empresarial registre una tasa de crecimiento anual compuesta (TCAC) del 13-15% durante el periodo 2026-2034. Los centros de datos dominan las compras, ya que los proveedores de servicios en la nube y los operadores de hiperescala valoran el control directo de la configuración y la economía de escala. Los clientes empresariales adoptan cada vez más plataformas personalizadas para cargas de trabajo especializadas, si bien las consideraciones sobre servicio, garantía y soporte siguen siendo factores importantes a la hora de tomar decisiones de compra.
- Centros de datos: Los centros de datos representan el principal centro de demanda, respaldado por la expansión a hiperescala, la computación de IA, los servicios en la nube y los grandes programas de renovación de infraestructura que requieren hardware escalable y personalizado.
- Clientes empresariales: Los clientes empresariales consideran cada vez más los servidores personalizados para virtualización, análisis de datos, nube privada y aplicaciones especializadas. La adopción depende en gran medida del soporte de integración, la gestión del ciclo de vida, la disponibilidad del servicio y la experiencia técnica interna.
Tipo de procesador
Se prevé que el mercado de procesadores por tipo experimente un crecimiento anual compuesto del 12-14% durante el período 2026-2034. Las arquitecturas X86 mantienen una amplia compatibilidad con el software y los entornos operativos existentes, mientras que las plataformas que no son X86 están ganando popularidad cuando la eficiencia energética, la especialización de la carga de trabajo o la independencia arquitectónica ofrecen ventajas cuantificables.
- Servidores X86: Las plataformas de servidores X86 siguen siendo fundamentales debido a su amplia compatibilidad de software, sus ecosistemas de desarrolladores maduros, la gran disponibilidad de procesadores y los entornos operativos empresariales establecidos.
- Servidores que no son X86: La adopción de servidores que no son X86 está aumentando allí donde las arquitecturas alternativas pueden mejorar la eficiencia, la especialización de la carga de trabajo o la economía a nivel de plataforma, particularmente en infraestructuras de IA emergentes y de hiperescala.
Sistema operativo
Se prevé que el mercado de sistemas operativos crezca a una tasa de crecimiento anual compuesta (CAGR) del 12-14% durante el período 2026-2034. Linux mantiene una gran relevancia en entornos nativos de la nube, inteligencia artificial, alto rendimiento e hiperescala, mientras que Windows sigue siendo importante en cargas de trabajo empresariales que requieren compatibilidad con software comercial establecido y herramientas administrativas.
- Linux: Linux sigue siendo estratégicamente importante para las aplicaciones nativas de la nube, los marcos de IA, la computación de alto rendimiento, los contenedores y la infraestructura definida por software, ya que admite configuraciones de hardware flexibles y amplios ecosistemas de código abierto.
- Windows: Windows continúa brindando soporte a aplicaciones empresariales, entornos de bases de datos, software empresarial y organizaciones que priorizan los marcos de administración establecidos, la compatibilidad con aplicaciones comerciales y los flujos de trabajo administrativos familiares.
Resumen de la oportunidad
|
Tipo de negocio |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Centros de datos |
Alto |
IA a hiperescala |
Maduro |
|
Clientes empresariales |
Medio |
Nube privada |
Escalada |
Factores de crecimiento del mercado de servidores de caja blanca y análisis de su impacto
Expansión a hiperescala e intensificación de la computación en IA
La creciente tendencia a construir centros de datos hiperescalables genera una demanda cada vez mayor de servidores personalizables según los requisitos de computación, aceleración, memoria, red y gestión térmica. Las aplicaciones de IA contribuyen a esta tendencia, ya que las configuraciones tradicionales pueden no ser compatibles con aceleradores de alta potencia ni con los estándares de interconexión en constante evolución. Su impacto abarca todo el ecosistema, impulsando a los fabricantes de diseño original (ODM) a estrechar lazos con proveedores de semiconductores, proveedores de servicios en la nube, expertos en refrigeración y proveedores de racks. El aumento del volumen de compras crea una oportunidad para soluciones de ingeniería y fabricación a medida. Para acelerar la introducción de plataformas, los proveedores con procesos de validación rápidos se vuelven estratégicamente valiosos. Por lo tanto, esta tendencia transforma la presión competitiva, pasando de centrarse en el precio del hardware estándar a la agilidad en ingeniería, la escala de fabricación, el conocimiento térmico y la gestión del ciclo de vida.
Estándares de hardware abiertos y adopción de infraestructura desagregada
Con los estándares de infraestructura abierta, se reduce la dependencia de diseños de hardware propietarios y aumenta la modularización de los servidores. Según el Open Compute Project, se prevé que las inversiones en infraestructura con certificación OCP aumenten considerablemente entre 2025 y 2029. Esto indica la creciente adopción de prácticas abiertas en servidores, sistemas de almacenamiento, dispositivos de red y hardware de centros de datos. El impacto en el mercado es considerable, ya que las especificaciones abiertas ofrecen más oportunidades a las grandes corporaciones para elegir componentes y fabricantes. Con arquitecturas desagregadas, resulta más sencillo actualizar los dispositivos, puesto que la computación, el almacenamiento, la red y la gestión están separados.
Localización de la cadena de suministro y fabricación regional
Las incertidumbres geopolíticas, las políticas arancelarias, las restricciones en el sector de los semiconductores y las limitaciones logísticas están impulsando a los fabricantes de servidores a diversificar su base de producción. Las bases de fabricación ubicadas regionalmente tienen el potencial de reducir los riesgos de transporte, mejorar la velocidad de entrega y satisfacer la demanda de los clientes de productos fabricados localmente o de operaciones de centros de datos resilientes. En este sentido, Compal Electronics, Inc. ha ampliado su presencia manufacturera en Norteamérica, pero otros fabricantes de Asia continúan diversificando su presencia geográfica en la producción. Este fenómeno no se limita a la etapa final de la fabricación, ya que las empresas están localizando cada vez más los servicios de ingeniería, las pruebas, las reparaciones y el suministro de componentes. De esta manera, el comprador puede mitigar los riesgos de incertidumbre en los plazos de entrega y el fabricante obtiene acceso a segmentos de mercado clave.
Tendencias futuras del mercado de servidores de marca blanca
Personalización a escala de rack e integración de refrigeración líquida
El futuro de las plataformas parece implicar pasar de la personalización a nivel de servidor a la optimización global a nivel de rack. En lugar de elegir servidores individuales de forma aislada, los clientes de infraestructuras de hiperescala e IA ahora exigen diseños integrados que incluyan computación, aceleradores, redes, suministro de energía, refrigeración y mantenimiento. Las soluciones de refrigeración líquida se popularizarán cada vez más debido a las altas densidades de potencia en los racks y la menor eficiencia de la refrigeración por aire en algunas aplicaciones que utilizan muchos aceleradores. En este caso, el éxito estará del lado de los proveedores que puedan combinar su experiencia en ingeniería mecánica, eléctrica, de firmware y térmica en un único ciclo de diseño. El uso de interfaces de rack estandarizadas ayudará a mantener la interoperabilidad a la vez que proporciona opciones específicas para cada cliente.
Gestión definida por software y observabilidad a nivel de plataforma
Es probable que la adquisición de servidores muestre una tendencia hacia una mayor integración de la gestión definida por software, la telemetría, el diagnóstico y la gestión del ciclo de vida. Las plataformas de hardware contarán con interfaces abiertas que permitirán al operador medir el estado de los componentes, el consumo de energía, la temperatura, el estado del firmware y el rendimiento. Este nivel de visibilidad puede aumentar la eficiencia, ayudar a prevenir interrupciones inesperadas y mejorar la eficiencia de los activos en grandes flotas. Asimismo, puede ayudar a predecir problemas antes de que se produzca una interrupción. Los estándares de gestión abiertos podrían reducir la dependencia de aplicaciones de gestión propietarias y hacer que la gestión en entornos heterogéneos sea más eficiente. El mensaje para la industria ODM es que el desarrollo de firmware, la funcionalidad del controlador de gestión, la seguridad y la interoperabilidad de las API se convertirán en áreas clave de diferenciación.
Oportunidades de mercado para servidores de caja blanca
Ecosistemas de fabricación localizada y servicios regionales
Se pueden aprovechar las oportunidades al contar con capacidades regionales para el ensamblaje, las pruebas, la reparación y el soporte técnico en áreas cercanas a clústeres de centros de datos en rápido crecimiento. La región de Norteamérica se presenta como una oportunidad debido a que las inversiones en hiperescala, la construcción de infraestructura de IA y el deseo de resiliencia impulsan a los clientes a diversificar sus fuentes de aprovisionamiento. Existe una oportunidad similar en países como India, el Sudeste Asiático, Oriente Medio y ciertas partes de Europa, donde las inversiones en infraestructura digital están aumentando. Los siguientes factores pueden utilizarse para determinar las mejores ubicaciones: disponibilidad de semiconductores, energía, mano de obra, políticas comerciales, incentivos, transporte y proximidad a clientes clave.
Plataformas especializadas para computación soberana y de borde
Las soluciones en la nube y en el borde permiten el desarrollo de servidores especializados que difieren de las soluciones hiperescalables tradicionales. Es posible que los gobiernos y las industrias reguladas den preferencia a la gestión local, la seguridad, la ubicación de los datos y un suministro de infraestructura estable. Los sitios de borde pueden presentar limitaciones relacionadas con el espacio, la energía, la refrigeración, la gestión remota y la accesibilidad. Los proveedores pueden satisfacer este requisito mediante diseños compactos, una construcción robusta, almacenamiento modular, chips de bajo consumo y capacidades de gestión. Existen nuevos sectores donde podrían utilizarse servidores especializados, como las telecomunicaciones, la automatización industrial, la sanidad, el transporte y las redes energéticas. Es fundamental ofrecer una buena combinación de personalización y elementos estandarizados para que las plataformas especializadas sean rentables.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -