
Previsioni e quote di mercato dei server white box fino al 2034
Dimensioni e previsioni del mercato dei server white box (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per fattore di forma (server tower, server blade, server rack, server ottimizzati per la densità); tipo di attività (centri dati, clienti aziendali); tipo di processore (server x86, server non x86); sistema operativo (Linux, Windows, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006380
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
7,35 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
20,25 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,92 %
Tasso di crescita
Mercato di riferimento
121,14 miliardi di dollari USA
(2026-2034)
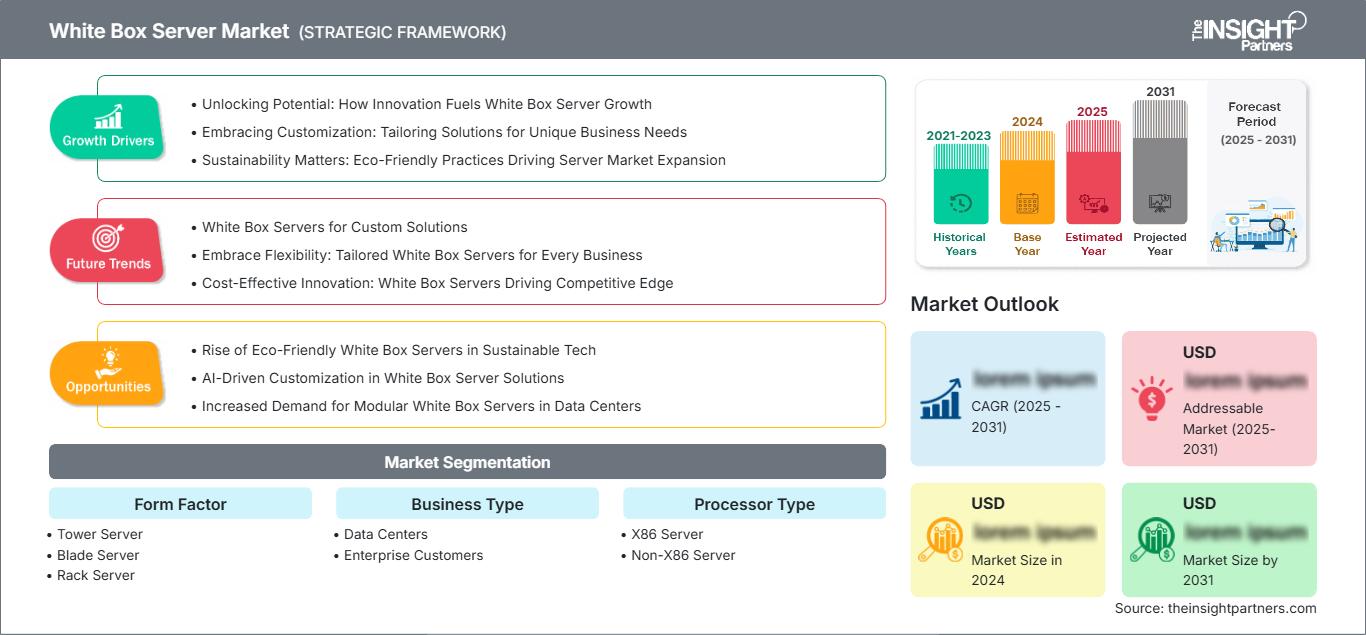
Il mercato globale dei server white box valeva 7,35 miliardi di dollari nel 2025 e si prevede che raggiungerà i 20,25 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato dell'11,92% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei server white box.
- Nord America: si stima che la regione rappresenterà una quota del 35-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12-15% tra il 2026 e il 2034, grazie all'aumento della capacità produttiva su larga scala, ai carichi di lavoro basati sull'intelligenza artificiale e alla produzione localizzata.
- USA: Gli Stati Uniti rappresentano circa il 72-76% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 13-15% tra il 2026 e il 2034, trainati dagli investimenti in infrastrutture hyperscale e cloud.
- Europa: Si stima che l'Europa rappresenterà una quota del 22-25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10-13% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a supporto dell'adozione attraverso la modernizzazione del cloud e le priorità di efficienza energetica.
- Asia-Pacifico: la regione Asia-Pacifico detiene una quota di mercato pari a circa il 28-31% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 14-17% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia e dall'espansione delle infrastrutture digitali regionali.
- Segmento più ampio: i data center rappresentano una quota di mercato stimata tra il 65% e il 70% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 14-16% tra il 2026 e il 2034, grazie agli acquisti su larga scala e alle implementazioni di rack personalizzate.
- Segmento ad alta crescita: i server ottimizzati per la densità rappresentano una quota di mercato pari a circa il 16-19% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 15-18% tra il 2026 e il 2034, in quanto la densità di calcolo e l'efficienza dello spazio diventeranno priorità negli acquisti.
- Aziende chiave analizzate nel dettaglio: Compal Electronics, Inc.; Hon Hai Precision Industry Co., Ltd.; Hyve Solutions Corporation; Inventec Corporation; Jabil Inc.; MiTAC Holdings Corporation; Penguin Solutions, Inc.; Quanta Computer Inc.; Equus Computer Systems, Inc.; Wistron Corporation; Super Micro Computer, Inc.; Celestica Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dai sistemi server standard, relativamente commodity, il mercato si è evoluto verso sistemi modulari basati su requisiti specifici di carico di lavoro, potenza, raffreddamento, rete e accelerazione. Le specifiche OCP, l'architettura disaggregata, le schede madri personalizzate e l'ingegneria su scala rack stanno incrementando la partecipazione degli OEM al mercato. La crescente diffusione dei casi d'uso dell'intelligenza artificiale sta spingendo sempre più la progettazione verso l'alta densità, la capacità di interconnessione, la compatibilità con il raffreddamento a liquido e la rapida qualificazione della prossima generazione di processori/acceleratori.
In termini di tendenze di approvvigionamento, prevediamo una diversificazione geografica nei prossimi anni. Le previsioni per il mercato dei server white box suggeriscono che gli investimenti manifatturieri in Nord America, la capacità produttiva asiatica, i vincoli energetici in Europa e i cluster di data center emergenti in Medio Oriente e India influenzeranno le decisioni di approvvigionamento. Gli standard aperti e le progettazioni modulari dovrebbero inoltre favorire una maggiore interoperabilità, mentre l'attenzione normativa all'efficienza energetica e alla sovranità dei dati influenzerà sempre più le specifiche delle infrastrutture.
Ambito del rapporto di mercato sui server white box
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 7,35 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 20,25 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,92% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei server white box
La domanda è plasmata dall'espansione del cloud hyperscale, dall'addestramento e dall'inferenza dell'IA, dalla virtualizzazione aziendale e dalle crescenti esigenze di calcolo specifiche per i carichi di lavoro. L'ecosistema collega fornitori di processori e acceleratori, produttori di memorie e storage, progettisti di schede madri, ODM, produttori a contratto, integratori di rack, fornitori di sistemi di raffreddamento, distributori e operatori di cloud. La crescita del mercato dei server white box è quindi sempre più legata alla velocità di qualificazione delle piattaforme e alla disponibilità dei componenti.
La situazione dell'offerta si sta facendo sempre più complessa a causa della competizione tra GPU, memorie, reti e tecnologie termiche per le capacità produttive disponibili. Gli ODM (Original Design Manufacturer) verticalmente integrati e distribuiti a livello globale sono in grado di ridurre i tempi di validazione e di coordinare meglio le proprie attività di approvvigionamento dei componenti. Il valore che creano va oltre la semplice riduzione dei costi hardware, poiché offrono capacità di configurazione che consentono agli utenti di personalizzare le proprie soluzioni in termini di densità di calcolo, budget energetico, architettura di storage e cicli di sostituzione.
Oggi il vantaggio competitivo si basa più sulle capacità ingegneristiche che sul semplice volume di assemblaggio. I progetti ODM di grandi volumi coinvolgono aziende come Quanta Computer Inc., Wistron Corporation, Inventec Corporation, Compal Electronics, Inc. e Hon Hai Precision Industry Co., Ltd., mentre Hyve Solutions Corporation ed Equus Computer Systems, Inc. si concentrano su infrastrutture personalizzate. Questa analisi del mercato dei server white box mostra anche una crescente differenziazione attraverso l'integrazione rack predisposta per l'intelligenza artificiale, la competenza nel raffreddamento, la personalizzazione del firmware e la validazione specifica per il cliente.
Le priorità di investimento si stanno spostando verso le infrastrutture per l'intelligenza artificiale, la produzione regionale, le capacità di raffreddamento a liquido e l'integrazione a livello di rack. Wistron Corporation ha registrato una forte espansione nel 2025 dei ricavi derivanti da server per intelligenza artificiale e per uso generale, mentre Compal Electronics, Inc. ha incrementato gli investimenti in Nord America. Jabil Inc., MiTAC Holdings Corporation, Penguin Solutions, Inc., Super Micro Computer, Inc. e Celestica Inc. ampliano ulteriormente le alternative competitive attraverso la produzione, l'integrazione, l'ingegneria di sistema e le capacità infrastrutturali specializzate. Il rapporto sul mercato dei server white box riflette quindi un contesto competitivo in cui la resilienza della catena di approvvigionamento e la reattività ingegneristica influenzano sempre più le decisioni di acquisto.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei server white box: approfondimenti strategici
Approfondimenti regionali
Mercato dei server white box in Nord America
Si stima che il Nord America deterrà una quota di mercato dei server white box pari al 35-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12-15% fino al 2034. La regione beneficia di un'ampia capacità hyperscale, di investimenti nell'intelligenza artificiale, dell'adozione del cloud e delle esigenze di elaborazione delle grandi aziende. Negli Stati Uniti si registra una crescente domanda di piattaforme personalizzate al fine di massimizzare l'efficienza, il consumo energetico e i tempi di implementazione. Anche il processo di approvvigionamento sta diventando sempre più rilevante a causa di dazi doganali, considerazioni logistiche e tempi di realizzazione dei data center.
Il Canada contribuisce in termini di esigenze di cloud computing, telecomunicazioni, pubblica amministrazione e risorse informatiche, mentre il Messico sta acquisendo sempre maggiore importanza nel settore della produzione di elettronica. Le esigenze infrastrutturali legate all'intelligenza artificiale stanno guidando la domanda di rack ad alta densità, piattaforme pronte per gli acceleratori e soluzioni sofisticate per la gestione termica. Gli acquisti di grandi volumi sono possibili grazie al numero di fornitori di servizi cloud e di tecnologia presenti nella regione. Le iniziative a favore dell'hardware aperto facilitano la compatibilità di hardware e software e consentono di separarli quando necessario.
Mercato dei server white box statunitensi
Gli Stati Uniti rappresentano circa il 72-76% della domanda di server white box del Nord America nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 13-15% fino al 2034. I grandi fornitori di servizi cloud, gli sviluppatori di intelligenza artificiale, gli operatori di colocation e le aziende stanno aumentando la domanda di piattaforme di calcolo personalizzate. Gli acquisti tendono a privilegiare progetti compatibili con acceleratori, reti veloci, maggiore memoria e sistemi di raffreddamento potenziati, pur mantenendo la flessibilità durante l'implementazione.
La produzione nazionale sta assumendo un'importanza sempre maggiore in questo settore. Compal Electronics, Inc. ha investito ingenti somme nella produzione di server negli Stati Uniti, mentre Hon Hai Precision Industry Co., Ltd. sta incrementando la propria capacità produttiva di server per l'intelligenza artificiale. I settori di applicazione spaziano dall'intelligenza artificiale al cloud computing, dalla virtualizzazione all'analisi dei dati, dalle telecomunicazioni ai database. Linux continua a essere rilevante negli ambienti cloud nativi e ad alte prestazioni, ma Windows conserva ancora una certa importanza nelle applicazioni aziendali.
Mercato europeo dei server white box
Si stima che l'Europa deterrà una quota del 22-25% del mercato dei server white box nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 10-13%. La Germania dovrebbe espandersi del 12-14%, sostenuta dalla digitalizzazione industriale, dalla modernizzazione del cloud e dall'approvvigionamento di infrastrutture a basso consumo energetico. Il Regno Unito dovrebbe raggiungere una quota dell'11-13%, con i servizi finanziari, le piattaforme cloud e i carichi di lavoro di intelligenza artificiale a supporto dell'adozione di infrastrutture personalizzate.
Si prevede che la Francia crescerà dell'11-13%, mentre per Italia e Spagna la crescita è stimata rispettivamente tra il 10-12% e l'11-13%. La Germania rimane il paese europeo leader grazie alla sua base industriale e alla domanda di data center. Gli acquirenti europei valutano sempre più le apparecchiature in base al consumo energetico, all'efficienza del ciclo di vita, all'interoperabilità e alla conformità regionale. Di conseguenza, le architetture modulari, l'erogazione efficiente di energia e la predisposizione al raffreddamento a liquido stanno acquisendo maggiore importanza nelle implementazioni su larga scala.
Mercato dei server white box nella regione APAC
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota del 28-31% del mercato dei server white box nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 14-17%. Si prevede che la Cina crescerà del 15-17%, il Giappone del 12-14%, la Corea del Sud del 14-16%, l'India del 16-18% e l'Australia del 12-14%. La Cina rimane il principale centro di produzione e domanda, supportata da un'ampia produzione di elettronica e da ingenti investimenti nel settore informatico nazionale.
L'India sta acquisendo importanza strategica grazie all'espansione della capacità cloud, dei servizi digitali e dello sviluppo di data center locali. La Corea del Sud beneficia delle sue capacità infrastrutturali nel settore dei semiconduttori e dell'intelligenza artificiale, mentre il Giappone punta sulla modernizzazione delle imprese e sul calcolo avanzato. L'Australia continua a sviluppare il cloud e le infrastrutture statali. Le politiche industriali regionali, gli ecosistemi dei semiconduttori e la crescente capacità dei data center stanno rafforzando i vantaggi degli ODM (Original Design Manufacturer) in termini di economie di scala, accesso ai componenti, ingegneria e personalizzazione delle piattaforme.
Mercato dei server white box in Medio Oriente e Africa
Si prevede che il mercato dei server white box in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) dell'11-14% fino al 2034, con l'Arabia Saudita che dovrebbe registrare una crescita del 12-14%, gli Emirati Arabi Uniti del 13-15%, il Sudafrica del 10-12% e il resto del Medio Oriente e Africa dell'11-13%. Gli Emirati Arabi Uniti si stanno affermando come hub regionale di primo piano grazie all'espansione del cloud, alle iniziative nel campo dell'intelligenza artificiale e ai programmi di infrastrutture digitali su larga scala.
L'Arabia Saudita sta potenziando la capacità dei data center parallelamente alla diversificazione economica, mentre il Sudafrica rimane un importante snodo per i servizi cloud e aziendali regionali. La disponibilità di energia, la modernizzazione delle infrastrutture, le esigenze di calcolo sovrano e gli investimenti nelle telecomunicazioni stanno creando domanda di server configurabili. L'opportunità regionale è particolarmente rilevante per le piattaforme modulari che possono essere implementate rapidamente e adattate alle mutevoli esigenze di elaborazione, archiviazione e alimentazione.
Analisi di segmentazione
Fattore di forma
Si prevede che il Form Factor crescerà a un tasso annuo composto (CAGR) del 12-15% nel periodo 2026-2034. Le configurazioni rack rimangono centrali per l'implementazione dei data center perché supportano l'installazione standardizzata, l'espansione scalabile e una rete efficiente. Le architetture blade e focalizzate sulla densità rispondono alle esigenze degli ambienti con spazio limitato, mentre i sistemi tower mantengono la loro rilevanza per le installazioni aziendali più piccole che richiedono implementazione e manutenzione semplici. Le attuali tendenze del mercato dei server white box indicano una crescente preferenza per i form factor modulari ad alta densità che ottimizzano l'efficienza energetica, le prestazioni di raffreddamento e la scalabilità per ambienti cloud, di intelligenza artificiale e data center hyperscale.
- Server a torre: le configurazioni con server a torre rimangono rilevanti per le piccole imprese, le filiali e le organizzazioni che necessitano di sistemi autonomi. Il loro modello di installazione accessibile supporta applicazioni in cui l'infrastruttura rack non è necessaria o non è economicamente giustificata.
- Server Blade: Le piattaforme server blade offrono funzionalità di elaborazione consolidate e infrastruttura condivisa. La domanda è legata ad ambienti che privilegiano la gestione centralizzata, l'elevata densità di calcolo e l'utilizzo efficiente dello spazio fisico del data center.
- Server rack: i sistemi server rack rappresentano l'architettura di implementazione principale per infrastrutture scalabili. Le dimensioni standardizzate semplificano l'integrazione con sistemi di alimentazione, rete, raffreddamento e storage, consentendo al contempo l'aggiunta graduale di capacità.
- Server ottimizzati per la densità: le piattaforme server ottimizzate per la densità sono pensate per carichi di lavoro che richiedono una maggiore capacità di calcolo in spazi fisici limitati. La loro importanza strategica aumenta con l'aumento dei requisiti di potenza e spazio a livello di rack dovuti alle implementazioni che fanno ampio uso di acceleratori.
Tipo di attività
Si prevede che il segmento Business Type registrerà un CAGR del 13-15% nel periodo 2026-2034. I data center dominano gli acquisti perché gli hyperscaler e gli operatori cloud apprezzano il controllo diretto della configurazione e le economie di scala. I clienti aziendali stanno adottando sempre più piattaforme personalizzate per carichi di lavoro specializzati, sebbene le considerazioni relative a servizi, garanzie e supporto rimangano importanti filtri di acquisto.
- Centri dati: I centri dati rappresentano il principale centro di domanda, supportato dall'espansione hyperscale, dal calcolo basato sull'intelligenza artificiale, dai servizi cloud e dai grandi programmi di aggiornamento delle infrastrutture che richiedono hardware scalabile e personalizzato.
- Clienti aziendali: I clienti aziendali prendono sempre più in considerazione server personalizzati per la virtualizzazione, l'analisi dei dati, il cloud privato e le applicazioni specializzate. L'adozione dipende fortemente dal supporto all'integrazione, dalla gestione del ciclo di vita, dalla disponibilità del servizio e dalle competenze tecniche interne.
Tipo di processore
Si prevede che il mercato dei processori si espanderà a un tasso di crescita annuo composto (CAGR) del 12-14% nel periodo 2026-2034. Le architetture X86 mantengono un'ampia compatibilità con i software e gli ambienti operativi esistenti, mentre le piattaforme non-X86 stanno guadagnando terreno laddove l'efficienza energetica, la specializzazione dei carichi di lavoro o l'indipendenza architetturale offrono vantaggi tangibili.
- Server X86: Le piattaforme server X86 rimangono centrali grazie all'ampia compatibilità software, agli ecosistemi di sviluppo maturi, alla vasta disponibilità di processori e agli ambienti operativi aziendali consolidati.
- Server non-X86: l'adozione di server non-X86 è in aumento laddove le architetture alternative possono migliorare l'efficienza, la specializzazione dei carichi di lavoro o l'economia a livello di piattaforma, in particolare nelle infrastrutture hyperscale e nelle emergenti infrastrutture di intelligenza artificiale.
Sistema operativo
Si prevede che il mercato dei sistemi operativi crescerà a un tasso annuo composto (CAGR) del 12-14% nel periodo 2026-2034. Linux mantiene una forte rilevanza negli ambienti cloud-native, di intelligenza artificiale, ad alte prestazioni e hyperscale, mentre Windows rimane importante per i carichi di lavoro aziendali che richiedono la compatibilità con software commerciali consolidati e strumenti di amministrazione.
- Linux: Linux rimane strategicamente importante per le applicazioni cloud-native, i framework di intelligenza artificiale, il calcolo ad alte prestazioni, i container e le infrastrutture definite dal software, supportando configurazioni hardware flessibili e un vasto ecosistema open source.
- Windows: Windows continua a supportare applicazioni aziendali, ambienti di database, software gestionali e organizzazioni che danno priorità a framework di gestione consolidati, compatibilità con le applicazioni commerciali e flussi di lavoro amministrativi familiari.
Panoramica dell'opportunità
|
Tipo di attività |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Centri dati |
Alto |
Intelligenza artificiale su scala iperscalabile |
Maturo |
|
Clienti aziendali |
Mezzo |
Nuvola privata |
Scalatura |
Analisi dei fattori di crescita e del loro impatto sul mercato dei server white box.
Espansione su scala hyperscale e intensificazione del calcolo per l'intelligenza artificiale
La rapida crescita della costruzione di data center hyperscale crea una domanda sempre maggiore di server personalizzabili in base alle esigenze di calcolo, accelerazione, memoria, rete e raffreddamento. Le applicazioni di intelligenza artificiale contribuiscono a questa tendenza, poiché le configurazioni legacy potrebbero non essere in grado di supportare efficacemente acceleratori ad alta potenza e standard di interconnessione in rapida evoluzione. Il suo impatto si estende all'intero ecosistema, spingendo i produttori di apparecchiature originali (ODM) a stringere legami più stretti con fornitori di semiconduttori, provider di servizi cloud, esperti di raffreddamento e produttori di rack. L'aumento dei volumi di acquisto crea opportunità per soluzioni di ingegneria e produzione personalizzate. Per accelerare l'introduzione delle piattaforme, i fornitori con processi di validazione rapidi diventano strategicamente preziosi. Pertanto, questa tendenza sposta la pressione competitiva dal prezzo dell'hardware di base all'agilità ingegneristica, alla scalabilità produttiva, alla conoscenza del raffreddamento e alla gestione del ciclo di vita.
Standard hardware aperti e adozione di infrastrutture disaggregate
Grazie agli standard di infrastruttura aperti, si riduce la dipendenza da progetti hardware proprietari e si assiste a una crescente modularizzazione dei server. Secondo l'Open Compute Project, si prevede un forte aumento degli investimenti in infrastrutture certificate OCP tra il 2025 e il 2029. Ciò indica una crescente adozione di pratiche aperte in termini di server, sistemi di storage, dispositivi di rete e hardware per data center. L'impatto sul mercato è considerevole, poiché le specifiche aperte offrono alle grandi aziende maggiori opportunità di scelta dei componenti e dei produttori. Con le architetture disaggregate, diventa più semplice aggiornare i dispositivi, in quanto elaborazione, storage, rete e gestione sono separati.
Localizzazione della catena di approvvigionamento e produzione regionale
Le incertezze geopolitiche, le politiche tariffarie, le restrizioni sui semiconduttori e i vincoli logistici stanno spingendo i produttori di server a diversificare la propria base produttiva. Le basi produttive dislocate a livello regionale possono ridurre i rischi di trasporto, accelerare le consegne e soddisfare la domanda dei clienti di prodotti realizzati localmente o di infrastrutture di data center resilienti. In quest'ottica, Compal Electronics, Inc. ha esteso la propria presenza produttiva in Nord America, ma anche altri produttori asiatici continuano a diversificare la propria impronta produttiva a livello geografico. Questo fenomeno non si limita alla fase finale della produzione, poiché le aziende localizzano sempre più anche i servizi di ingegneria, i test, le riparazioni e l'approvvigionamento dei componenti. In questo modo, l'acquirente può mitigare i rischi legati all'incertezza dei tempi di consegna e il produttore ottiene accesso a segmenti di mercato chiave.
Tendenze future del mercato dei server white box
Personalizzazione su scala rack e integrazione del raffreddamento a liquido
Il futuro delle piattaforme sembra orientato verso un passaggio dalla personalizzazione a livello di server all'ottimizzazione complessiva a livello di rack. Anziché scegliere singoli server in modo disconnesso, i clienti di infrastrutture hyperscale e AI richiedono ora progetti integrati che includano aspetti di calcolo, acceleratori, rete, alimentazione, raffreddamento e manutenzione. Le soluzioni di raffreddamento a liquido diventeranno sempre più diffuse a causa dell'elevata densità di potenza nei rack e della minore efficienza del raffreddamento ad aria in alcune applicazioni che utilizzano molti acceleratori. In questo caso, il successo sarà dalla parte dei fornitori in grado di combinare le proprie competenze in ingegneria meccanica, elettrica, firmware e termica in un unico ciclo di progettazione. L'utilizzo di interfacce rack standardizzate contribuirà a mantenere l'interoperabilità, offrendo al contempo opzioni specifiche per il cliente.
Gestione definita dal software e osservabilità a livello di piattaforma
L'approvvigionamento di server vedrà probabilmente una tendenza verso una maggiore integrazione di gestione definita dal software, telemetria, diagnostica e gestione del ciclo di vita. Le piattaforme hardware saranno sempre più dotate di interfacce aperte che consentiranno all'operatore di misurare lo stato di salute dei componenti, il consumo energetico, la temperatura, lo stato del firmware e le prestazioni. Questo livello di visibilità può aumentare l'efficienza, contribuire a prevenire interruzioni impreviste e migliorare l'efficienza delle risorse all'interno di grandi flotte. Tale visibilità può anche aiutare a prevedere i problemi prima che si verifichi un'interruzione. Gli standard di gestione aperti potrebbero potenzialmente ridurre la dipendenza da applicazioni di gestione proprietarie e rendere più efficiente la gestione in ambienti eterogenei. Il messaggio per il settore ODM è che lo sviluppo del firmware, la funzionalità del controller di gestione, la sicurezza e l'interoperabilità delle API diventeranno aree chiave di differenziazione.
Opportunità di mercato per i server white box
Ecosistemi di produzione localizzata e di servizi regionali
Si possono cogliere opportunità sfruttando le capacità regionali di assemblaggio, collaudo, riparazione e assistenza tecnica in aree vicine a cluster di data center in forte crescita. La regione nordamericana si presenta come un'opportunità, poiché gli investimenti in infrastrutture hyperscale, la costruzione di infrastrutture per l'intelligenza artificiale e la necessità di resilienza spingono i clienti a diversificare le proprie fonti di approvvigionamento. Opportunità simili si presentano in paesi come l'India, il Sud-est asiatico, il Medio Oriente e alcune zone d'Europa, dove gli investimenti in infrastrutture digitali sono in aumento. I seguenti fattori possono essere utilizzati per individuare le località più adatte: disponibilità di semiconduttori, energia elettrica, manodopera, politiche commerciali, incentivi, trasporti e vicinanza ai clienti chiave.
Piattaforme specializzate per il calcolo sovrano e l'edge computing
Le soluzioni cloud e edge consentono lo sviluppo di server specializzati che si differenziano dalle tradizionali soluzioni hyperscale. È possibile che governi e settori regolamentati privilegino la gestione locale, la sicurezza, la localizzazione dei dati e la stabilità dell'infrastruttura. I siti edge potrebbero presentare alcune limitazioni in termini di spazio, alimentazione, raffreddamento, gestione remota e accessibilità. I fornitori possono soddisfare questi requisiti attraverso design compatti, strutture robuste, storage modulare, chip a basso consumo e funzionalità di gestione. Esistono nuovi settori in cui potrebbero essere utilizzati server specializzati, tra cui telecomunicazioni, automazione industriale, sanità, trasporti e reti energetiche. È fondamentale offrire una buona combinazione di personalizzazione ed elementi standardizzati per rendere le piattaforme specializzate economicamente vantaggiose.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -