
Markt für Drahtlos Stromübertragung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für drahtlose Energieübertragung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Technologie (Nahfeld, Fernfeld); Implementierung (integriert, Nachrüstmarkt); Anwendung (Laden von Elektrofahrzeugen, Smartphones, tragbare Elektronik, Industrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008416
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
17,8 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
44,28 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
10,65 %
Wachstumsrate
Adressierbarer Markt
274,88 Mrd. US-Dollar
(2026–2034)
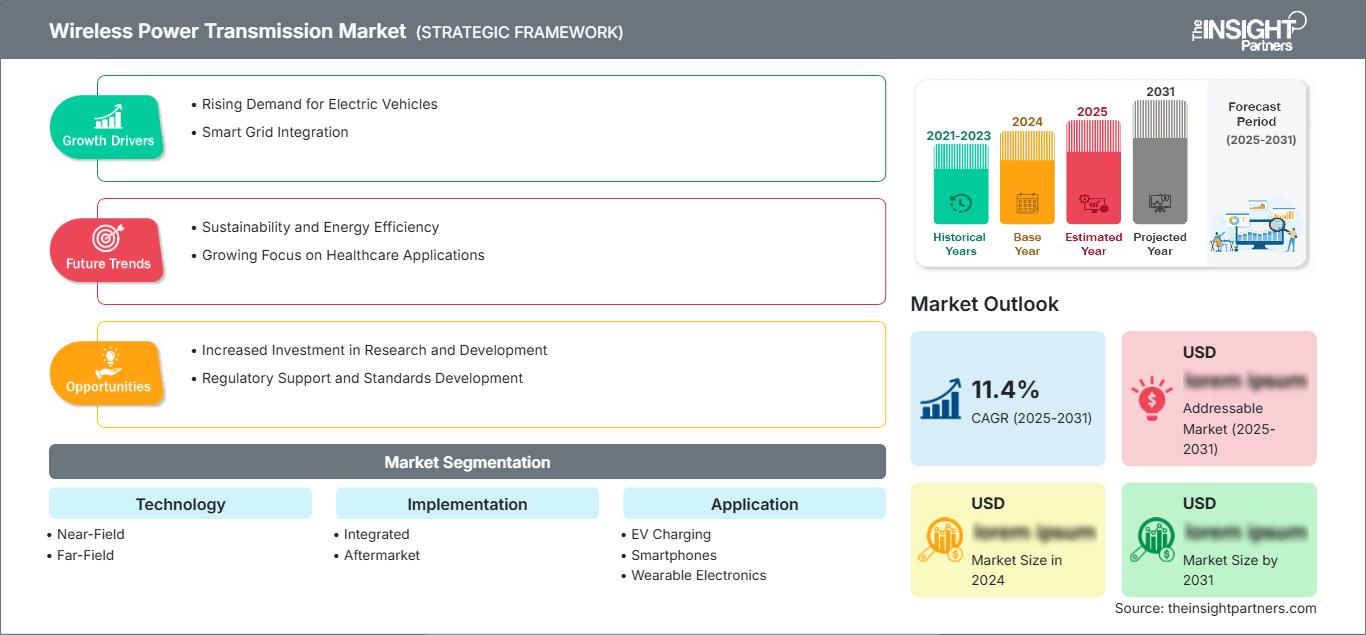
Der Markt für drahtlose Energieübertragung wächst, da die kontaktlose Energieversorgung von Ladestationen für Endverbraucher hin zu Elektromobilität, Industrieautomation, vernetzten Geräten und Infrastrukturanwendungen vordringt. Der Markt wird 2025 auf 17,8 Milliarden US-Dollar geschätzt und soll bis 2034 auf 44,28 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,65 % im Zeitraum 2026–2034 entspricht. Fortschritte bei Resonanzkopplung, Leistungselektronik, Ausrichtungssystemen, der Miniaturisierung von Empfängern und zunehmend integrierten Ladearchitekturen begünstigen diese Entwicklung.
Nordamerika bleibt ein strategisch wichtiger Markt. Das Marktwachstum im Bereich der drahtlosen Energieübertragung wird durch den Ausbau der Ladeinfrastruktur für Elektrofahrzeuge, Innovationen in der Unterhaltungselektronik, Robotik und die zunehmende Verbreitung des industriellen Internets der Dinge (IoT) gestützt. Eine prognostizierte durchschnittliche jährliche Wachstumsrate (CAGR) von 9,2–10,1 % im Zeitraum 2026–2034 spiegelt steigende Investitionen in automatisiertes Laden, batterielose Sensorik und interoperable drahtlose Energiesysteme wider. Gleichzeitig fördern regulatorische Maßnahmen im Bereich der elektromagnetischen Verträglichkeit und der Standards für das Laden von Fahrzeugen die Kommerzialisierung.
Marktanalyse und Einblicke zur drahtlosen Energieübertragung
- Nordamerika : Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 29–33 % im Bereich der drahtlosen Energieübertragung erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,1 % wachsen wird. Unterstützt wird dies durch das Laden von Elektrofahrzeugen, die industrielle Automatisierung, die Unterhaltungselektronik und etablierte Technologie-Ökosysteme.
- USA : Es wird geschätzt, dass die USA im Jahr 2025 67–71 % des nordamerikanischen Marktes ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,7 % wachsen werden. Treiber dieser Entwicklung sind Elektrofahrzeugflotten, IoT-Anwendungen und Unternehmenseinsätze.
- Europa : Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 24–28 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,0–10,8 % wachsen wird, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien, wo Elektrifizierungs- und Effizienzpolitiken die Einführung unterstützen.
- Asien-Pazifik : Der Anteil Asien-Pazifiks wird für 2025 auf 32–36 % geschätzt und soll bis 2034 ein durchschnittliches jährliches Wachstum von 11,4–12,3 % verzeichnen. China, Japan, Südkorea und Indien profitieren von der Elektronikfertigung und der Expansion im Bereich der Elektrofahrzeuge.
- Größtes Segment : Die Nahfeldtechnologie wird voraussichtlich im Jahr 2025 einen Marktanteil von 78–82 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,4–10,2 % wachsen, unterstützt durch ausgereifte Anwendungen im Konsumgüter- und Automobilbereich.
- Wachstumsstarkes Segment : Der Anteil des Ladesektors für Elektrofahrzeuge wird im Jahr 2025 auf 26–30 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–15,2 % wachsen. Dies spiegelt die zunehmende Elektrifizierung von Fahrzeugen und die steigende Nachfrage nach automatisiertem Laden wider.
- Detaillierte Analyse der wichtigsten Unternehmen : ConvenientPower HK Limited, Energous Corporation, Humavox Ltd., NuCurrent, Ossia Inc., Powermat Technologies Ltd., TDK Corporation, WiBotic Inc., Wi-Charge Ltd. und WiTricity Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für drahtlose Energieübertragung hat sich von der Einzelgeräteladung hin zu interoperablen Energielösungen entwickelt. Induktive und resonante Nahfeldkonfigurationen sind in etablierten Anwendungen weiterhin weit verbreitet; Funkfrequenz-Fernfeldlösungen hingegen eignen sich für batterielose Sensoren und IoT-Knoten. Hersteller konzentrieren sich zunehmend auf thermische Aspekte, miniaturisierte Empfänger, Ausrichtungstoleranz, Effizienz der Energiewandlung, Fremdkörpererkennung und Interoperabilität. Die Wirtschaftlichkeit der Fertigung hat sich durch die Integration von Halbleitern und die damit einhergehende Reduzierung der Komponentenanzahl in Sender-Empfänger-Modulen deutlich verbessert.
Zukünftig dürften drahtlose Energieübertragungslösungen geografisch breiter aufgestellt sein, da Ladeeinrichtungen, intelligente Fabriken und vernetzte Geräte auch außerhalb von Technologiezentren immer häufiger anzutreffen sind. Investitionen fließen in Anwendungen mit hoher Leistung im Automobilbereich, automatisiertes Flottenladen, batterielose Sensorik und Energiemanagementplattformen. Die Marktentwicklung wird durch regulatorische Vorgaben, Anforderungen an die elektromagnetische Verträglichkeit und Interoperabilitätsstandards beeinflusst. Besonders vielversprechend sind Anwendungsfälle, in denen die drahtlose Energieübertragung reguläre Arbeitskosten sowie Kosten für die Wartung von Steckverbindern oder Batterien eliminiert.
Berichtsumfang zum Markt für drahtlose Energieübertragung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 17,8 Milliarden US-Dollar |
| Marktgröße bis 2034 | 44,28 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,65 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für drahtlose Energieübertragung
Die Marktprognose für drahtlose Energieübertragung zeigt, dass Komfort, Automatisierung und betriebliche Effizienz die Nachfrage stärker bestimmen als der reine Neuheitsfaktor. In der Unterhaltungselektronik ermöglicht die kontaktlose Funktion den Verzicht auf Steckverbinder und damit die Herstellung versiegelter Produkte. Im Mobilitätsbereich reduziert automatisiertes Laden die Eingriffe des Fahrers und ermöglicht sogar das Laden während geplanter Haltezeiten. Industrielle Anwendungen steigern die Nachfrage, da drahtloses Laden das Laden von Geräten in feuchten, staubigen, sterilen und mechanisch beengten Umgebungen ermöglicht. Die Nachfrage nach drahtloser Energieübertragung ist somit anwendungsspezifisch und folgt keiner bestimmten Technologierichtung.
Das Ökosystem umfasst Halbleiterunternehmen, Hersteller von Spulen und Antennen, Leistungselektronikunternehmen, Unternehmen im Bereich Sender und Empfänger, Gerätehersteller, Anbieter von Ladeinfrastruktur, Softwareunternehmen und Normungsorganisationen. Die Angebotsseite entwickelt sich hin zu Anbietern, die hohe Energieeffizienz in Kombination mit Sensorik, Kommunikationsfunktionen und Wärmemanagement bieten können. Lösungen für die Automobilindustrie erfordern sehr lange Qualifizierungszeiten und umfangreiche Interoperabilitätstests, während Konsumgüter kompakt und kostengünstig sein müssen.
Die Positionierung im Marktbericht für drahtlose Energieübertragung verschiebt sich hin zu geistigem Eigentum, Interoperabilität, Systemeffizienz, Anwendungstechnik und Kommerzialisierungskompetenz. Die WiTricity Corporation konzentriert sich auf Magnetresonanzladung für mobile Anwendungen, während WiBotic Inc. den Fokus auf autonome und industrielle Systeme legt. Die Energous Corporation und Ossia Inc. fokussieren sich auf drahtlose Energieübertragung, insbesondere für verteilte Sensorik und vernetzte Umgebungen. Komponenten und Leistungselektronik werden von der TDK Corporation bereitgestellt, während NuCurrent und Powermat Technologies Ltd. Ladearchitekturen und Integrationsökosysteme entwickeln.
Es gibt Anzeichen dafür, dass Investitionen zunehmend anwendungsorientiert erfolgen. Der Fokus liegt dabei auf der Qualifizierung für die Automobilindustrie, der Interoperabilität von Ladesystemen, der Empfängerintegration und dem Einsatz von IoT-Lösungen in Unternehmen, anstatt sich lediglich auf Labordemonstrationen zu konzentrieren. ConvenientPower HK Limited, Humavox Ltd. und Wi-Charge Ltd. sind Spezialisten für verschiedene Architekturen zur drahtlosen Energieübertragung. Ihre Partnerschaften im Ökosystem helfen ihnen, Herausforderungen bei der Kommerzialisierung zu meistern. Der Marktbericht zur drahtlosen Energieübertragung zeigt ein wettbewerbsintensives Umfeld, in dem technologische Differenzierung zunehmend mit Herstellbarkeit, Zertifizierung und kundenspezifischer Integration kombiniert werden muss.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für drahtlose Energieübertragung: Strategische Einblicke
Regionale Einblicke
Markt für drahtlose Energieübertragung in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 29–33 % der weltweiten Nachfrage ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,1 % wachsen. Dort sind bereits Halbleitertechnologien, fortschrittliche Fahrzeugsysteme, IoT-Anwendungen für Unternehmen und Investitionen in die automatisierte Ladeinfrastruktur vorhanden. Die USA sind der größte Marktteilnehmer, doch Kanada eröffnet neue Möglichkeiten wie Elektromobilität, industrielle Automatisierung, Logistik und vernetzte Infrastruktur. Kabelloses Laden ist insbesondere für Fahrzeugflotten geeignet, da die automatisierte Energieübertragung manuelle Prozesse vermeidet und die Fahrzeugauslastung erhöht.
Die Anwendung von drahtlosem Laden geht weit über Smartphones und Wearables hinaus. Automobilhersteller und Flottenmanager erforschen drahtloses Laden für Pkw, Busse, Logistikinfrastruktur und autonome Fahrzeuge, während Industriekunden drahtlose Energie für Roboter und Sensoren nutzen. Auch die Infrastruktur für Fernfeldtests batterieloser Geräte ist Teil des lokalen Technologie-Ökosystems. Die Einhaltung von Vorschriften, elektromagnetische Verträglichkeit und Interoperabilität sind die wichtigsten Kaufkriterien für drahtlose Energielösungen.
US-Markt für drahtlose Energieübertragung
Die USA werden Schätzungen zufolge 67–71 % des nordamerikanischen Marktvolumens im Jahr 2025 ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,7 % wachsen. Die Nachfrage wird durch verschiedene Faktoren angetrieben, darunter die zunehmende Verbreitung von Elektrofahrzeugen, Unterhaltungselektronik, Robotik, Lagerautomation und das Internet der Dinge (IoT) für Unternehmen. Es gibt hohe Investitionen und einen großen Bestand an vernetzten Geräten, die eine zuverlässige Energiequelle benötigen.
Die Branche verzeichnet einen Anstieg von Anwendungen wie automatisiertem Laden von Fahrzeugen, Industrierobotern, Ausrüstung im Gesundheitswesen und in der Logistik sowie batterielosen Sensoren. Zu den führenden Unternehmen der Branche zählen Energous Corporation, WiBotic Inc., Ossia Inc. und WiTricity Corporation. Jedes dieser Unternehmen bietet einzigartige Lösungen für drahtloses Laden, autonomes Laden oder Magnetresonanztomographie. Die einfache Integration mit dem Empfänger und die Betriebskosten sind entscheidende Kaufkriterien.
Europäischer Markt für drahtlose Energieübertragung
Europa wird Schätzungen zufolge 2025 einen Marktanteil von 24–28 % halten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,8 % wachsen. Deutschland ist das Land mit der am weitesten entwickelten industriellen Anwendung, angetrieben von der Automobiltechnik, der Fertigungsautomatisierung und Energiesparmaßnahmen. In Großbritannien bestehen Entwicklungspotenziale im Bereich vernetzter Infrastruktur, Elektrofahrzeuge und fortschrittlicher Dienstleistungen. Frankreich wird von Projekten zur Elektrifizierung der Automobil- und Industriebranche angetrieben, während Italien und Spanien Chancen in den Bereichen Mobilität, Unterhaltungselektronik, Logistik und intelligente Infrastrukturlösungen bieten. Die regionale Nachfrage hängt zunehmend von nahtlosem Laden und Effizienz ab.
In Deutschland bietet die Automobiltechnik ein breites Anwendungsspektrum für das Magnetresonanzladen, insbesondere im Hinblick auf automatisiertes Laden von Pkw und Nutzfahrzeugen. Großbritannien ist ein Standort für die Entwicklung von Flottenelektrifizierungs- und intelligenten Mobilitätsinfrastrukturlösungen. In Frankreich wird die Automobilproduktion durch industrielle Automatisierung ergänzt. Italien und Spanien bieten Chancen durch den Ausbau von Anwendungen in den Bereichen Mobilität, Logistik, Gastgewerbe und Unterhaltungselektronik. Die regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 10,0–10,8 % spiegelt die zunehmende Anwendungsbreite wider und nicht die Abhängigkeit von einem einzelnen Endmarkt.
Markt für drahtlose Energieübertragung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 32–36 % der Nachfrage im Jahr 2025 ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,4–12,3 % wachsen. Damit ist er der führende regionale Wachstumsmarkt. China spielt dabei eine Vorreiterrolle, angetrieben von seiner Fertigungskompetenz, der Elektromobilität und der Automatisierung. Japan und Südkorea tragen mit ihren Elektronik- und Automobiltechnologien zum Wachstum bei, während Indien und Australien neue Geschäftsmöglichkeiten eröffnen.
Chinas Fertigungsstärke trägt zur beschleunigten Komponentenintegration und Kostensenkung bei. Während Japan sich auf Präzisionselektronik, Robotik und Mobilität konzentriert, profitiert Südkorea von fortschrittlichen Lieferketten für Unterhaltungselektronik und die Automobilindustrie. Indien bietet Potenzial durch die zunehmende Verbreitung von Elektrofahrzeugen, den Ausbau der digitalen Infrastruktur und die Modernisierung der Industrie, wohingegen Australien Potenzial im Bergbau, der Logistik und der Elektrifizierung von Fahrzeugflotten bietet.
Markt für drahtlose Energieübertragung im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 8,1–9,0 % prognostiziert. Saudi-Arabien ist führend in der regionalen Entwicklung durch Smart-City-Projekte, den Ausbau der Ladeinfrastruktur für Elektrofahrzeuge und großangelegte Technologieprogramme. Die Vereinigten Arabischen Emirate folgen mit starkem Potenzial in den Bereichen Flughäfen, Logistik, Gastgewerbe und vernetzte Infrastruktur. Südafrika bietet Chancen in der Industrieautomation, im Bergbau und in der Elektromobilität.
Die Energie- und Infrastruktursituation der Region begünstigt Technologien, die den Wartungsaufwand reduzieren und den Gerätebetrieb automatisieren. Drahtlose Systeme eignen sich für Fuhrparkdepots, Industriefahrzeuge, Sensoren und öffentliche Ladeinfrastrukturen, wo die Zuverlässigkeit der Steckverbinder entscheidend ist. Die übrigen Märkte im Nahen Osten und Afrika befinden sich noch in einer früheren Entwicklungsphase, bieten aber aufgrund der beschleunigten Infrastrukturmodernisierung vielversprechende Chancen. Der Einsatz hängt von Zertifizierungen, lokalen Integrationsmöglichkeiten, der Langlebigkeit der Geräte und der Wirtschaftlichkeit im Vergleich zu herkömmlichen kabelgebundenen Systemen ab.
Segmentierungsanalyse
Technologie
Die Technologie wird in Nahfeld- und Fernfeldtechnik unterteilt , wobei für das gesamte Technologiesegment ein jährliches Wachstum von 10,0–10,9 % im Zeitraum 2026–2034 prognostiziert wird. Nahfeldarchitekturen sind weiterhin kommerziell etabliert, während Fernfeldsysteme durch batterielose Sensorik und verteilte IoT-Anwendungen an Bedeutung gewinnen. Die Technologieauswahl hängt zunehmend von Reichweite, Leistungsbedarf, Effizienz, Ausrichtungstoleranz, regulatorischen Vorgaben und Geräteformfaktor ab.
- Nahfeld : Nahfeldsysteme spielen nach wie vor eine zentrale Rolle bei Smartphones, tragbarer Elektronik, dem Laden von Elektrofahrzeugen und Industrieanlagen, da die Kopplung über kurze Distanzen eine relativ hohe Effizienz, eine vorhersehbare Leistungsabgabe, kompakte Empfängerdesigns und etablierte Interoperabilitätspraktiken ermöglicht.
- Fernfeld : Fernfeld- Ansätze eignen sich für Anwendungen, die Strom ohne physische Ausrichtung benötigen, insbesondere für Sensoren mit geringem Stromverbrauch und IoT-Geräte in der Umgebung. Ihr strategischer Wert steigt dort, wo Batteriewechsel, Verkabelung oder Wartung wiederkehrende Betriebskosten verursachen.
Durchführung
Die Implementierung umfasst integrierte Systeme und den Aftermarket , wobei für dieses Segment ein jährliches Wachstum von 9,8–10,7 % im Zeitraum 2026–2034 prognostiziert wird. Integrierte Systeme profitieren von der Designoptimierung auf OEM-Ebene, während Aftermarket-Lösungen die adressierbare installierte Basis erweitern und Nachrüstmöglichkeiten für bestehende Geräte bieten.
- Integration : Integrierte Lösungen werden bereits in die Produktentwicklung eingebunden und ermöglichen so optimierte Spulen, Wärmemanagement, Leistungselektronik und Gehäusearchitektur. Automobil- und Unterhaltungselektronikhersteller bevorzugen diesen Ansatz, wenn ein nahtloses Benutzererlebnis und hohe Systemeffizienz Priorität haben.
- Nachrüstlösungen ermöglichen es , bestehende Fahrzeuge, Industriemaschinen und elektronische Geräte mit kabelloser Ladefunktion auszustatten, ohne sie komplett austauschen zu müssen. Die Flexibilität der Nachrüstung ist für Flottenbetreiber, die eine schrittweise Elektrifizierung und geringere Anfangsinvestitionen anstreben, von strategischer Bedeutung.
Anwendung
Die Anwendung umfasst Elektrofahrzeugladung, Smartphones, tragbare Elektronik, Industrie und Sonstiges , wobei für dieses Anwendungssegment ein jährliches Wachstum von 12,1–13,0 % im Zeitraum 2026–2034 prognostiziert wird. Die Elektrofahrzeugladung bietet den stärksten Wachstumspfad, da Automatisierung und Elektrifizierung zusammenwachsen, während industrielle Anwendungsfälle vom kontinuierlichen Anlagenbetrieb profitieren.
- Laden von Elektrofahrzeugen : Das Laden von Elektrofahrzeugen gewinnt für automatisierte Flotten, Pkw, Busse und Logistikfahrzeuge zunehmend an strategischer Bedeutung. Park-and-Charge-Architekturen reduzieren manuelle Eingriffe und ermöglichen häufiges Laden während vorhersehbarer Standzeiten.
- Smartphones : Smartphones bleiben eine etablierte Massenanwendung, die von der hohen Vertrautheit der Verbraucher, dem weit verbreiteten Ladezubehör und der zunehmend integrierten Empfängerhardware profitiert. Der Wettbewerbsschwerpunkt verlagert sich hin zu schnellerem Laden, verbesserter Wärmeableitung und der Möglichkeit, mehrere Geräte gleichzeitig zu nutzen.
- Tragbare Elektronik : Tragbare Elektronik profitiert von kompakten Empfängerdesigns und abgedichteten Gehäusen. Kabelloses Laden unterstützt Smartwatches, Fitnessgeräte, medizinische Wearables und neuartige Augmented-Reality-Produkte, bei denen der Verzicht auf Steckverbinder die Langlebigkeit und Benutzerfreundlichkeit verbessert.
- Industrielle Anwendungen umfassen Roboter, autonome Anlagen, Sensoren, Materialflusssysteme und Spezialmaschinen. Drahtlose Energieübertragung kann Steckverbindungsfehler reduzieren, das Laden in beengten Umgebungen ermöglichen und den unbeaufsichtigten Betrieb unterstützen .
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Laden von Elektrofahrzeugen |
Hoch |
Automatisches Aufladen |
Skalierung |
|
Smartphones |
Hoch |
Schnellladen |
Reifen |
|
Tragbare Elektronik |
Medium |
Versiegelte Geräte |
Skalierung |
|
Industrie |
Medium |
Autonome Energie |
Skalierung |
|
Andere |
Niedrig |
Umgebungsenergie |
Aufkommen |
Markttreiber und Wirkungsanalyse für drahtlose Energieübertragung
Automatisiertes Laden von Elektrofahrzeugen und Flottenelektrifizierung
Elektromobilität schafft einen neuen Nachfragepfad, da Fahrzeuge eine Ladeinfrastruktur benötigen, die mit minimalem menschlichen Eingriff funktioniert. Die Internationale Energieagentur (IEA) prognostiziert, dass der weltweite Absatz von Elektroautos im Jahr 2025 die Marke von 20 Millionen Einheiten überschreiten wird, wobei Elektrofahrzeuge etwa ein Viertel aller Neuwagenverkäufe ausmachen. Dies vergrößert die potenzielle Zielgruppe für automatisierte Ladesysteme. Flottenbetreiber profitieren zusätzlich, da Fahrzeuge während geplanter Stopps geladen werden können, ohne dass Fahrer die Anschlüsse bedienen müssen. Langfristig kann automatisiertes Laden eine höhere Fahrzeugauslastung, standardisierte Depotlayouts und autonome Betriebsabläufe ermöglichen. Die daraus resultierenden Auswirkungen reichen über Pkw hinaus und umfassen Busse, Logistikfahrzeuge, Flughafenausrüstung und Industrieflotten und stärken somit die wirtschaftliche Argumentation für leistungsstarke drahtlose Ladesysteme.
Ausbau batterieloser industrieller IoT-Ökosysteme
Industrieunternehmen benötigen zunehmend lückenlose Transparenz ihrer Anlagen in Lagerhallen, Produktionsbereichen, Kühlketten und Logistiknetzwerken. Batteriebetriebene Sensoren können Wartungsaufwand verursachen, da die Geräte regelmäßig ausgetauscht, überprüft oder aufgeladen werden müssen. Drahtlose Energieübertragung bietet eine Alternative, indem sie Sensoren mit geringem Stromverbrauch direkt mit Energie versorgt oder hybride Architekturen zur Energiegewinnung ermöglicht. Dies verändert die Wirtschaftlichkeit vernetzter Infrastrukturen, indem Serviceeinsätze reduziert und eine dichtere Sensorikverteilung unterstützt wird. Die Auswirkungen sind besonders relevant in Umgebungen, in denen Tausende von Geräten an schwer zugänglichen Standorten eingesetzt werden. Da Industrieunternehmen vorausschauende Wartung und Echtzeit-Bestandsübersicht anstreben, kann die Kombination aus drahtloser Energieübertragung, Sensorik, Konnektivität und Cloud-Analysen einen wiederkehrenden Infrastrukturbedarf anstelle einmaliger Hardwareanschaffungen generieren.
Interoperabilität und Integration von Leistungselektronik
Verbesserte Interoperabilität reduziert eine der größten Hürden für eine breitere Anwendung: die Unsicherheit hinsichtlich der Kompatibilität von Sendern und Empfängern auf verschiedenen Geräteplattformen. Standardisierte Schnittstellen, verbesserte Fremdkörpererkennung, höhere Toleranz bei der Ausrichtung und effizientere Stromwandlung erhöhen die Systemzuverlässigkeit. Die Integration von Halbleitern reduziert zudem die Modulgröße und vereinfacht das Wärmemanagement. Diese Verbesserungen sind wirtschaftlich relevant, da drahtlose Systeme nicht nur untereinander, sondern auch mit herkömmlichen Steckverbindern und Kabeln konkurrieren. Betrachtet man Installations-, Wartungs- und Betriebskosten, kann eine bessere Systemintegration die Gesamtkosten senken. Der größte Effekt dürfte sich bei Anwendungen zeigen, die häufige Ladezyklen, einen robusten Betrieb oder gekapselte Geräte erfordern, da hier Steckverbinderverschleiß und manuelle Handhabung messbare Betriebskosten verursachen.
Markt für drahtlose Energieübertragung: Zukunftstrends
Intelligentes Energiemanagement für mehrere Geräte
Zukünftige drahtlose Systeme werden sich voraussichtlich von einem Sender und einem Empfänger hin zu intelligenten Plattformen entwickeln, die mehrere Geräte anhand von Leistungsbedarf, Priorität, Akkustand und Betriebsplänen verwalten können. Solche Architekturen könnten die Energie dynamisch auf Smartphones, Wearables, Sensoren, Roboter und Fahrzeuge verteilen und gleichzeitig den Gerätestatus an Unternehmenssoftware übermitteln. Dieser Trend erfordert leistungsfähigere Sensorik, integrierte Steuerung, Authentifizierung und Wärmemanagement. Die Marktentwicklungen im Bereich der drahtlosen Energieübertragung werden sich daher voraussichtlich mit Edge-Computing- und Gerätemanagement-Technologien überschneiden. Im kommerziellen Umfeld könnte die Energieverteilung softwaredefiniert erfolgen, sodass Betreiber geschäftskritische Geräte priorisieren und gleichzeitig unnötiges Laden vermeiden können. Dieses Modell birgt das Potenzial für neue, wiederkehrende Einnahmen im Bereich Energiemanagement-Software, Überwachungsdienste, Analysen und Flottenoptimierung.
Dynamisches Laden für autonome Mobilität
Eine langfristige Entwicklung ist die Integration drahtloser Energieübertragung in die autonome Mobilität, bei der das Laden ohne menschliches Eingreifen erfolgen muss. Statische Ladestationen sind der unmittelbare Weg, zukünftige Anwendungen könnten jedoch das Laden in dedizierten Fahrspuren, Depots, Taxiständen, Lagerrouten und anderen kontrollierten Umgebungen ermöglichen. Dynamisches oder semidynamisches Laden könnte den Bedarf an großen stationären Batterien reduzieren, indem es Fahrzeugen ermöglicht, während des Betriebs oder geplanter Stopps Energie aufzunehmen. Der Fortschritt hängt von Leistungsniveaus, Ausrichtung, thermischer Leistung, Infrastrukturkosten, Interoperabilität und behördlichen Genehmigungen ab. Mit zunehmender Leistungsfähigkeit autonomer Shuttles, Lieferfahrzeuge, Industrieroboter und spezialisierter Flotten kann die drahtlose Energieübertragung Teil der Fahrzeugbetriebsarchitektur werden und nicht länger ein separates Ladezubehör sein.
Marktchancen für drahtlose Energieübertragung
Nachrüstbare Ladesysteme für bestehende Elektroflotten
Es bietet sich eine erhebliche Chance, bestehende Elektrofahrzeugflotten nachzurüsten, anstatt auf die Standardisierung drahtloser Ladetechnologie zu warten. Gewerbliche Betreiber setzen häufig Fahrzeuge mit langer Nutzungsdauer ein, wodurch eine Lücke zwischen dem aktuellen Fahrzeugbestand und neueren Ladearchitekturen entsteht. Nachrüstbare Empfänger und Ladepads ermöglichen es Flottenbetreibern, das automatisierte Laden schrittweise einzuführen und gleichzeitig die bestehenden Fahrzeuge weiter zu nutzen. Dieses Modell ist besonders attraktiv für Flughäfen, Lagerhallen, Häfen, Golfanlagen, kommunale Flotten und Lieferdienste, deren Fahrzeuge zu vorhersehbaren Standorten zurückkehren. Anbieter können diese Chance weiter ausbauen, indem sie Installationsservices, Finanzierungen, Wartungsverträge und die Integration in das Flottenmanagement anbieten. Das daraus resultierende Geschäftsmodell verschiebt den Fokus vom reinen Komponentenverkauf hin zu einer Infrastrukturlösung mit Potenzial für wiederkehrende Serviceleistungen.
Batteriefreie Sensorik und Umgebungs-IoT-Infrastruktur
Batterielose Sensorik bietet eine weitere Investitionsmöglichkeit, da Unternehmen zunehmend Wert auf kontinuierliche Transparenz legen, ohne umfangreiche Wartungsprogramme durchführen zu müssen. Drahtlose Energienetzwerke können Sensoren unterstützen, die Temperatur, Standort, Warenbewegungen, Gerätestatus oder Umgebungsbedingungen überwachen. Diese Möglichkeit ist besonders relevant für Lagerhallen, Einzelhandelsgeschäfte, Produktionsstätten, Logistikzentren und Kühlketten. Anbieter, die Sender, Sensoren, Kommunikationslösungen, Cloud-Management und Analysen kombinieren, können die komplette Implementierung abdecken, anstatt nur die Hardware zu verkaufen. Investoren und Technologieentwickler sollten Anwendungen priorisieren, bei denen der Batteriewechsel teuer oder betriebsbeeinträchtigend ist. Die größten Chancen ergeben sich voraussichtlich aus großflächigen Implementierungen, bei denen bereits kleine Verbesserungen der Wartungshäufigkeit, der Bestandsgenauigkeit oder der Anlagenauslastung messbare wirtschaftliche Vorteile bringen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Experte für Marktforschung und Unternehmensberatung mit über zwölf Jahren Berufserfahrung in der Durchführung strategischer Marktstudien, der Bereitstellung fundierter Marktinformationen (Market Intelligence) und der Entwicklung maßgeschneiderter Unternehmensberatungslösungen für verschiedene Branchen. Seine Kernkompetenzen umfassen die Bereiche Elektronik, Technologie, industrielle Automatisierung, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Automobilindustrie sowie Luft- und Raumfahrt. Zu seinen Spezialgebieten gehören die Marktanalyse und -bewertung, Wettbewerbsanalyse (Competitive Intelligence), Branchenbenchmarking, Entwicklung von Wachstumsstrategien, Markteintrittsanalysen sowie die Bewertung neuer Geschäftsmöglichkeiten. Mit seinem umfassenden Branchenwissen und seiner strategischen Beratungskompetenz unterstützt er Unternehmen dabei, Marktpotenziale zu identifizieren und fundierte Geschäftsentscheidungen zu treffen.
In seiner Position als Associate Vice President leitet Naveen komplexe Marktforschungs- und Unternehmensberatungsprojekte, betreut die Beziehungen zu wichtigen Stakeholdern und verantwortet das gesamte Projektmanagement – von der strategischen Planung über die Durchführung bis hin zur erfolgreichen Bereitstellung der Projektergebnisse. Im Laufe seiner Karriere hat er zahlreiche Marktforschungs- und Beratungsprojekte für Kunden aus unterschiedlichen Branchen und geografischen Regionen erfolgreich umgesetzt. Dabei unterstützt er Unternehmen bei der Identifizierung neuer Marktchancen, der Analyse von Wettbewerbsdynamiken, der Bewertung von Investitionspotenzialen sowie der Entwicklung fundierter strategischer Entscheidungen. Sein analytischer und ergebnisorientierter Beratungsansatz ermöglicht es ihm, komplexe Marktanforderungen zu verstehen und praxisorientierte Lösungen zur Stärkung der Wettbewerbsfähigkeit seiner Kunden zu entwickeln.
Naveen verfügt über einen Bachelorabschluss in Elektronik und Kommunikationstechnik von der Visvesvaraya Technological University (VTU) im indischen Bundesstaat Karnataka sowie einen Master of Business Administration (MBA) mit den Schwerpunkten Marketing und Operations Management von der Manipal University. Durch die Kombination aus fundiertem technischem Fachwissen, umfassender branchenübergreifender Expertise und langjähriger Erfahrung in der strategischen Unternehmensberatung ist er in der Lage, komplexe Marktdaten in aussagekräftige, praxisorientierte und umsetzbare Handlungsempfehlungen zu übersetzen. Damit unterstützt er Unternehmen bei der Identifizierung nachhaltiger Wachstumschancen, der Optimierung ihrer Marktpositionierung und der Entwicklung langfristiger Unternehmensstrategien, die auf ihre individuellen Geschäftsziele und Marktanforderungen abgestimmt sind.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -