
Marché de la transmission d’énergie sans fil : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de la transmission d'énergie sans fil : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie (champ proche, champ lointain) ; mise en œuvre (intégrée, marché secondaire) ; application (recharge de véhicules électriques, smartphones, électronique portable, industrie, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008416
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
17,8 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
44,28 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,65 %
taux de croissance
Marché adressable
274,88 milliards de dollars américains
(2026-2034)
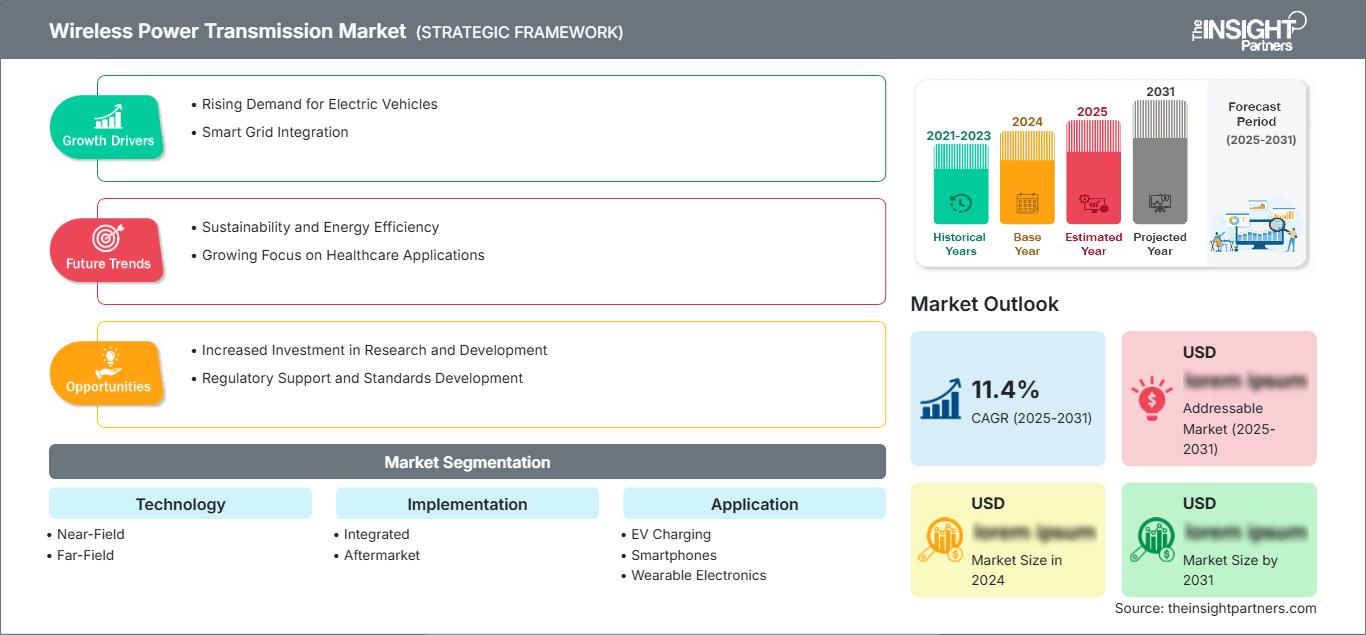
Le marché de la transmission d'énergie sans fil est en pleine expansion, la distribution d'énergie sans contact passant des chargeurs grand public à la mobilité électrique, l'automatisation industrielle, les objets connectés et les infrastructures. Ce marché, évalué à 17,8 milliards de dollars américains en 2025, devrait atteindre 44,28 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 10,65 % entre 2026 et 2034. Cette adoption est favorisée par les progrès réalisés dans les domaines du couplage résonant, de l'électronique de puissance, des systèmes d'alignement, de la miniaturisation des récepteurs et de l'intégration croissante des architectures de charge.
L’Amérique du Nord demeure un marché stratégique, la taille du marché de la transmission d’énergie sans fil étant soutenue par le déploiement des infrastructures pour véhicules électriques, l’innovation dans l’électronique grand public, la robotique et l’adoption de l’Internet des objets industriel. Un TCAC modélisé de 9,2 % à 10,1 % entre 2026 et 2034 reflète l’augmentation des investissements dans la recharge automatisée, la détection sans batterie et les systèmes d’alimentation sans fil interopérables, tandis que les travaux réglementaires relatifs à la compatibilité électromagnétique et aux normes de recharge des véhicules favorisent la commercialisation.
Analyse et perspectives du marché de la transmission d'énergie sans fil
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de marché de 29 à 33 % dans le secteur de la transmission d'énergie sans fil en 2025 et connaître une croissance annuelle composée de 9,2 à 10,1 % entre 2026 et 2034, grâce à la recharge des véhicules électriques, à l'automatisation industrielle, à l'électronique grand public et aux écosystèmes technologiques établis.
- États-Unis : On estime que les États-Unis représenteront 67 à 71 % du marché nord-américain en 2025 et connaîtront une croissance annuelle composée de 8,8 à 9,7 % entre 2026 et 2034, portée par les flottes de véhicules électriques, l'Internet des objets et les déploiements en entreprise.
- Europe : L'Europe devrait détenir une part de marché de 24 à 28 % en 2025 et connaître une croissance annuelle composée de 10,0 à 10,8 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, où les politiques d'électrification et d'efficacité énergétique favorisent l'adoption de ces technologies.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 32 et 36 % en 2025 et devrait enregistrer un TCAC de 11,4 à 12,3 % jusqu'en 2034, la Chine, le Japon, la Corée du Sud et l'Inde bénéficiant de la fabrication de produits électroniques et de l'expansion des véhicules électriques.
- Segment le plus important : La technologie de champ proche devrait détenir une part de marché de 78 à 82 % en 2025 et connaître une croissance annuelle composée de 9,4 à 10,2 % jusqu'en 2034, grâce à des applications grand public et automobiles matures.
- Segment à forte croissance : La recharge des véhicules électriques devrait représenter une part de marché de 26 à 30 % en 2025 et devrait croître à un TCAC de 14,0 à 15,2 %, reflétant l'accélération de l'électrification des véhicules et la demande de recharge automatisée.
- Principales sociétés analysées en détail : ConvenientPower HK Limited, Energous Corporation, Humavox Ltd., NuCurrent, Ossia Inc., Powermat Technologies Ltd., TDK Corporation, WiBotic Inc., Wi-Charge Ltd. et WiTricity Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché de la transmission d'énergie sans fil a connu une évolution notable, passant de la recharge individuelle d'appareils à des solutions énergétiques interopérables. Les configurations inductives et résonantes en champ proche restent prédominantes dans les applications établies ; parallèlement, les solutions radiofréquences en champ lointain répondent aux besoins des capteurs sans batterie et des nœuds IoT. Les fabricants accordent une importance croissante aux aspects thermiques, à la miniaturisation des récepteurs, à la tolérance d'alignement, à l'efficacité de la conversion d'énergie, à la détection des corps étrangers et à l'interopérabilité. La rentabilité de la fabrication est devenue nettement supérieure grâce à la réduction du nombre de composants permise par l'intégration de semi-conducteurs, ce qui permet de réduire la taille des modules émetteur-récepteur.
À l'avenir, les solutions de transmission d'énergie sans fil devraient se déployer plus largement géographiquement, à mesure que les bornes de recharge, les usines intelligentes et les objets connectés se généralisent en dehors des pôles technologiques. Les investissements sont orientés vers les applications automobiles haute puissance, la recharge automatisée des flottes, les capteurs sans batterie et les plateformes de gestion de l'énergie. L'expansion du marché sera conditionnée par la réglementation, les exigences en matière de compatibilité électromagnétique et les normes d'interopérabilité. Les cas d'usage les plus prometteurs sont ceux où la transmission d'énergie sans fil permet d'éliminer les coûts de main-d'œuvre traditionnels et les coûts liés à la maintenance des connecteurs ou des batteries.
Rapport sur le marché de la transmission d'énergie sans fil
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 17,8 milliards de dollars américains |
| Taille du marché d'ici 2034 | 44,28 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,65% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la transmission d'énergie sans fil
Les prévisions du marché de la transmission d'énergie sans fil indiquent que la commodité, l'automatisation et l'efficacité opérationnelle sont les principaux moteurs de la demande, bien plus que le simple effet de nouveauté. Dans l'électronique grand public, la technologie sans contact élimine le connecteur et permet la fabrication de produits scellés. Dans le secteur de la mobilité, la recharge automatisée réduit l'intervention du conducteur et permet même de recharger pendant des périodes d'arrêt programmées. Les applications industrielles stimulent la demande, car la recharge sans fil peut alimenter des équipements dans des environnements humides, poussiéreux, stériles et soumis à des contraintes mécaniques. Ainsi, la demande sur le marché du transfert d'énergie sans fil est spécifique à chaque application et ne suit pas une tendance technologique particulière.
L'écosystème comprend des entreprises de semi-conducteurs, des fabricants de bobines et d'antennes, des entreprises d'électronique de puissance, des entreprises spécialisées dans les émetteurs et les récepteurs, des fabricants d'équipements d'origine (OEM), des acteurs de l'infrastructure de recharge, des éditeurs de logiciels et des organismes de normalisation. Du côté de l'offre, la dynamique penche en faveur des fournisseurs capables de proposer une efficacité énergétique élevée, associée à des capacités de détection, des fonctionnalités de communication et une gestion thermique performante. Les solutions automobiles nécessitent un long processus de qualification et des tests d'interopérabilité approfondis, tandis que les produits grand public doivent être compacts et économiques.
Le positionnement sur le marché de la transmission d'énergie sans fil s'oriente vers la propriété intellectuelle, l'interopérabilité, l'efficacité du système, l'ingénierie d'application et les capacités de commercialisation. WiTricity Corporation se concentre sur la recharge par résonance magnétique pour la mobilité, tandis que WiBotic Inc. privilégie les systèmes autonomes et industriels. Energous Corporation et Ossia Inc. se spécialisent dans la transmission d'énergie sans fil, notamment pour la détection distribuée et les environnements connectés. TDK Corporation fournit les composants et l'électronique de puissance, tandis que NuCurrent et Powermat Technologies Ltd. interviennent dans les architectures de recharge et les écosystèmes d'intégration.
Certains signes indiquent que les investissements s'orientent de plus en plus vers des applications concrètes. L'accent est mis sur la qualification automobile, l'interopérabilité de la recharge, l'intégration des récepteurs et les déploiements IoT en entreprise, plutôt que sur de simples démonstrations en laboratoire. ConvenientPower HK Limited, Humavox Ltd. et Wi-Charge Ltd. sont des spécialistes de diverses architectures de transmission sans fil, et leurs partenariats au sein de l'écosystème contribuent à surmonter les obstacles à la commercialisation. Le rapport sur le marché de la transmission d'énergie sans fil révèle un environnement concurrentiel où la différenciation technologique doit de plus en plus s'accompagner de fabricabilité, de certification et d'une intégration personnalisée.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la transmission d'énergie sans fil : Perspectives stratégiques
Perspectives régionales
marché de la transmission d'énergie sans fil en Amérique du Nord
L'Amérique du Nord devrait représenter entre 29 et 33 % de la demande mondiale en 2025 et sa croissance annuelle composée (TCAC) devrait se situer entre 9,2 et 10,1 % jusqu'en 2034. Ce marché s'appuie sur des technologies de semi-conducteurs existantes, des systèmes automobiles avancés, des applications IoT pour entreprises et des investissements dans les infrastructures de recharge automatisées. Les États-Unis sont le principal contributeur au marché, mais le Canada offre de nouvelles perspectives, notamment dans les domaines de la mobilité électrique, de l'automatisation industrielle, de la logistique et des infrastructures connectées. La recharge sans fil est particulièrement adaptée aux flottes de véhicules, car le transfert d'énergie automatisé permet d'éviter les interventions manuelles et d'optimiser l'utilisation des véhicules.
L'application de la recharge sans fil s'étend désormais au-delà des smartphones et des objets connectés. Les constructeurs automobiles et les gestionnaires de flottes explorent la recharge sans fil pour les voitures particulières, les bus, les infrastructures logistiques et les véhicules autonomes, tandis que les industriels utilisent l'alimentation sans fil pour les robots et les capteurs. Les infrastructures de test en champ lointain pour les appareils sans batterie font également partie de l'écosystème technologique local. La conformité réglementaire, la compatibilité électromagnétique et l'interopérabilité sont les principaux critères d'achat des solutions d'alimentation sans fil.
marché américain de la transmission d'énergie sans fil
On estime que les États-Unis représenteront entre 67 et 71 % de la valeur de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 8,8 à 9,7 % jusqu'en 2034. La demande est alimentée par le déploiement des véhicules électriques, l'électronique grand public, la robotique, l'automatisation des entrepôts et l'Internet des objets (IoT) pour les entreprises. Les investissements sont importants et le parc d'appareils connectés existant est conséquent, ce qui nécessite une source d'énergie fiable.
Le secteur connaît une forte croissance d'applications telles que la recharge automatisée des véhicules, les robots industriels, les équipements pour la santé et la logistique, et les capteurs sans batterie. Parmi les principaux acteurs du secteur figurent Energous Corporation, WiBotic Inc., Ossia Inc. et WiTricity Corporation. Chacune propose une solution unique de recharge sans fil, de recharge autonome ou de résonance magnétique. La facilité d'intégration avec le récepteur et le coût total de possession constituent des critères de décision essentiels lors de l'achat.
marché européen de la transmission d'énergie sans fil
L'Europe devrait détenir une part de marché de 24 à 28 % en 2025 et afficher une croissance annuelle composée (TCAC) de 10,0 à 10,8 % jusqu'en 2034. L'Allemagne est le pays où les applications industrielles sont les plus développées, grâce à l'ingénierie automobile, l'automatisation de la production et les politiques d'économie d'énergie. Au Royaume-Uni, le développement se concentre sur les infrastructures connectées, les véhicules électriques et les services avancés. La France mise sur l'électrification des secteurs automobile et industriel, tandis que l'Italie et l'Espagne offrent des opportunités dans les domaines de la mobilité, de l'électronique grand public, de la logistique et des solutions d'infrastructures intelligentes. La demande régionale dépend de plus en plus de la fluidité et de l'efficacité de la recharge.
En Allemagne, l'ingénierie automobile offre de nombreuses applications pour la recharge par résonance magnétique, notamment avec la recharge automatisée pour les véhicules particuliers et utilitaires. Le Royaume-Uni est un lieu privilégié pour le développement de l'électrification des flottes et des infrastructures de mobilité intelligente. En France, la production automobile est complétée par l'automatisation industrielle. En Italie et en Espagne, les opportunités résident dans l'expansion des applications dans les secteurs de la mobilité, de la logistique, de l'hôtellerie et de l'électronique grand public. Le taux de croissance annuel composé (TCAC) régional de 10,0 à 10,8 % reflète la diversification des applications plutôt que la dépendance à un seul marché final.
marché de la transmission d'énergie sans fil en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 32 et 36 % de la demande en 2025 et afficher une croissance annuelle composée (TCAC) de 11,4 à 12,3 % jusqu'en 2034, ce qui en fait le principal marché régional en termes de croissance. La Chine est à l'avant-garde, portée par ses capacités de production, ses véhicules électriques et son automatisation. Le Japon et la Corée du Sud contribuent grâce à leurs compétences dans les secteurs de l'électronique et de l'automobile, tandis que l'Inde et l'Australie offrent de nouvelles opportunités.
La puissance industrielle de la Chine contribue à accélérer l'intégration des composants et à réduire les coûts. Tandis que le Japon se concentre sur l'électronique de précision, la robotique et la mobilité, la Corée du Sud bénéficie de chaînes d'approvisionnement avancées dans les secteurs de l'électronique grand public et de l'automobile. L'Inde offre un potentiel important grâce à l'adoption des véhicules électriques, aux infrastructures numériques et à la modernisation industrielle, tandis que l'Australie présente un potentiel grâce aux secteurs minier, logistique et à l'électrification des flottes de véhicules.
marché de la transmission d'énergie sans fil au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 8,1 % à 9,0 % jusqu'en 2034. L'Arabie saoudite se distingue par ses opportunités régionales, notamment le développement des villes intelligentes, les infrastructures pour véhicules électriques et ses programmes technologiques de grande envergure. Les Émirats arabes unis suivent, avec un fort potentiel d'adoption dans les aéroports, la logistique, l'hôtellerie et les infrastructures connectées. L'Afrique du Sud offre des opportunités dans l'automatisation industrielle, l'exploitation minière et la mobilité électrique.
Le contexte énergétique et infrastructurel de la région favorise les technologies permettant de réduire la maintenance et d'automatiser le fonctionnement des équipements. Les systèmes sans fil peuvent prendre en charge les dépôts de véhicules, les véhicules industriels, les capteurs et les bornes de recharge publiques, où la fiabilité des connecteurs est primordiale. Les marchés du reste du Moyen-Orient et de l'Afrique (MEA) en sont encore à leurs balbutiements, mais offrent des perspectives intéressantes à mesure que la modernisation des infrastructures s'accélère. Le déploiement dépendra de la certification, des capacités d'intégration locales, de la durabilité des équipements et de la rentabilité par rapport aux systèmes filaires classiques.
Analyse de segmentation
Technologie
La technologie se divise en deux catégories : champ proche et champ lointain . Le segment technologique global devrait connaître une croissance annuelle composée (TCAC) de 10,0 à 10,9 % entre 2026 et 2034. Les architectures de champ proche restent bien implantées sur le marché, tandis que les systèmes de champ lointain se développent grâce à la détection sans batterie et aux applications IoT distribuées. Le choix de la technologie dépend de plus en plus de la portée, de la consommation d’énergie, du rendement, de la tolérance d’alignement, des exigences réglementaires et du format de l’appareil.
- Champ proche : Les systèmes de champ proche restent essentiels pour les smartphones, l’électronique portable, la recharge des véhicules électriques et les équipements industriels, car le couplage à courte portée permet une efficacité relativement élevée, une alimentation prévisible, des conceptions de récepteurs compactes et des pratiques d’interopérabilité établies.
- Champ lointain : Les approches en champ lointain s’adressent aux applications nécessitant une alimentation sans alignement physique, notamment les capteurs basse consommation et les dispositifs IoT ambiants. Leur intérêt stratégique s’accroît lorsque le remplacement des batteries, le câblage ou la maintenance engendrent des coûts d’exploitation récurrents.
Mise en œuvre
La mise en œuvre comprend les solutions intégrées et de rechange , ce segment devant connaître une croissance annuelle composée de 9,8 à 10,7 % entre 2026 et 2034. Les systèmes intégrés bénéficient d'une optimisation de conception au niveau des équipementiers, tandis que les solutions de rechange élargissent la base installée accessible et offrent des possibilités de modernisation pour les équipements existants.
- Intégrées : Les solutions intégrées sont intégrées dès la conception du produit, ce qui permet d’optimiser les bobines, la gestion thermique, l’électronique de puissance et l’architecture du boîtier. Les équipementiers automobiles et électroniques grand public privilégient cette approche lorsqu’une expérience utilisateur fluide et une efficacité système optimale sont essentielles.
- Marché de la rechange : Les solutions de rechange permettent aux véhicules, machines industrielles et appareils électroniques existants d’être équipés de la recharge sans fil sans remplacement complet. La flexibilité de la modernisation est un atout stratégique pour les gestionnaires de flottes qui souhaitent une électrification progressive et des investissements initiaux réduits.
Application
Le secteur des applications comprend la recharge des véhicules électriques, les smartphones, l'électronique portable, l'industrie et d'autres domaines , avec un TCAC estimé entre 12,1 % et 13,0 % pour ce segment entre 2026 et 2034. La recharge des véhicules électriques offre la voie de croissance la plus prometteuse grâce à la convergence de l'automatisation et de l'électrification, tandis que les applications industrielles bénéficient d'un fonctionnement continu des équipements.
- Recharge des véhicules électriques : La recharge des véhicules électriques devient un enjeu stratégique pour les flottes automatisées, les véhicules de tourisme, les bus et les équipements logistiques. Les systèmes de stationnement et de recharge permettent de réduire les interventions manuelles tout en autorisant des recharges fréquentes et opportunistes lors des périodes d’arrêt prévisibles.
- Smartphones : Les smartphones restent un marché mature et largement exploité, grâce à leur familiarité avec le produit, la diversité des accessoires de charge et l’intégration croissante des récepteurs. La concurrence se concentre désormais sur la charge plus rapide, la gestion thermique et la compatibilité avec plusieurs appareils.
- Électronique portable : Les appareils électroniques portables bénéficient de récepteurs compacts et de boîtiers étanches. La recharge sans fil est compatible avec les montres connectées, les appareils de fitness, les dispositifs médicaux portables et les nouveaux produits de réalité augmentée, pour lesquels la suppression des connecteurs améliore la durabilité et l’expérience utilisateur.
- Industrie : Les applications industrielles comprennent les robots, les équipements autonomes, les capteurs, les systèmes de manutention et les machines spécialisées. L’alimentation sans fil permet de réduire les défaillances de connecteurs, de recharger les équipements dans des environnements restreints et de prendre en charge le fonctionnement sans surveillance.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Recharge des véhicules électriques |
Haut |
Recharge automatisée |
Mise à l'échelle |
|
Smartphones |
Haut |
Recharge rapide |
Mature |
|
Électronique portable |
Moyen |
Dispositifs scellés |
Mise à l'échelle |
|
Industriel |
Moyen |
Pouvoir autonome |
Mise à l'échelle |
|
Autres |
Faible |
Puissance ambiante |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de la transmission d'énergie sans fil
Recharge automatisée des véhicules électriques et électrification des flottes
La mobilité électrique crée une nouvelle demande, car les véhicules nécessitent une infrastructure de recharge fonctionnant avec une intervention humaine minimale. L'Agence internationale de l'énergie a indiqué que les ventes mondiales de voitures électriques dépasseraient les 20 millions d'unités en 2025, représentant environ un quart des ventes de voitures neuves. Ceci élargit le marché potentiel des systèmes de recharge automatisés. Les gestionnaires de flottes bénéficient d'un avantage supplémentaire : les véhicules peuvent se recharger lors des arrêts programmés sans que les conducteurs aient à manipuler les connecteurs. À terme, la recharge automatisée peut favoriser une meilleure utilisation des véhicules, une standardisation des parcs de véhicules et une exploitation autonome. L'impact qui en résulte s'étend au-delà des voitures particulières et concerne également les bus, les véhicules logistiques, les équipements aéroportuaires et les flottes industrielles, renforçant ainsi la pertinence commerciale des systèmes sans fil haute puissance.
Expansion des écosystèmes IoT industriels sans batterie
Les organisations industrielles exigent de plus en plus une visibilité continue de leurs actifs dans les entrepôts, les zones de production, les environnements de la chaîne du froid et les réseaux logistiques. Les capteurs alimentés par batterie peuvent engendrer des coûts de maintenance, car ils nécessitent un remplacement, une inspection ou une recharge périodiques. L'alimentation sans fil offre une alternative en fournissant directement de l'énergie aux capteurs basse consommation ou en permettant des architectures hybrides de récupération d'énergie. Ceci modifie l'économie des infrastructures connectées en réduisant les interventions de maintenance et en favorisant une détection plus densément distribuée. L'impact est particulièrement pertinent dans les environnements où des milliers d'appareils peuvent être déployés dans des zones difficiles d'accès. Alors que les entreprises industrielles s'orientent vers la maintenance prédictive et la visibilité des stocks en temps réel, la combinaison de l'alimentation sans fil, de la détection, de la connectivité et de l'analyse dans le cloud peut générer une demande d'infrastructure récurrente plutôt que des achats de matériel ponctuels.
Interopérabilité et intégration de l'électronique de puissance
L'amélioration de l'interopérabilité réduit l'un des principaux obstacles à un déploiement plus large : l'incertitude quant au fonctionnement des émetteurs et des récepteurs sur différentes plateformes. Les interfaces standardisées, la détection améliorée des corps étrangers, une meilleure tolérance d'alignement et une conversion de puissance plus efficace accroissent la fiabilité du système. L'intégration des semi-conducteurs permet également de réduire la taille des modules et de simplifier la gestion thermique. Ces améliorations sont importantes sur le plan commercial, car les systèmes sans fil sont en concurrence non seulement entre eux, mais aussi avec les connecteurs et câbles conventionnels. En considérant l'ensemble des coûts d'installation, de maintenance et d'exploitation, une meilleure intégration du système peut renforcer la rentabilité globale. L'impact sera probablement le plus marqué dans les applications nécessitant des cycles de charge répétés, un fonctionnement robuste ou des équipements étanches, où l'usure des connecteurs et la manipulation manuelle engendrent des coûts d'exploitation significatifs.
Tendances futures du marché de la transmission d'énergie sans fil
Gestion intelligente de l'énergie pour plusieurs appareils
Les futurs systèmes sans fil devraient évoluer, passant d'un émetteur unique à un récepteur unique à des plateformes intelligentes capables de gérer plusieurs appareils en fonction de la demande en énergie, de la priorité, de l'état de la batterie et des cycles de fonctionnement. Ces architectures pourraient répartir dynamiquement l'énergie entre smartphones, objets connectés, capteurs, robots et véhicules, tout en communiquant l'état des appareils aux logiciels d'entreprise. Cette évolution nécessitera des capacités renforcées en matière de détection, de contrôle embarqué, d'authentification et de gestion thermique. Le marché de la transmission d'énergie sans fil devrait donc converger avec les technologies de l'informatique de périphérie et de la gestion des appareils. Dans un contexte commercial, la répartition de l'énergie pourrait être pilotée par logiciel, permettant aux opérateurs de prioriser les équipements critiques tout en réduisant les recharges inutiles. Ce modèle pourrait générer de nouvelles sources de revenus récurrents autour des logiciels de gestion de l'énergie, des services de surveillance, de l'analyse de données et de l'optimisation des flottes.
Recharge dynamique pour la mobilité autonome
À plus long terme, l'intégration de l'énergie sans fil à la mobilité autonome est envisagée, la recharge devant s'effectuer sans intervention humaine. Les bornes de recharge statiques constituent la solution immédiate, mais les déploiements futurs pourraient intégrer la recharge dans des voies dédiées, des dépôts, des stations de taxis, des itinéraires d'entrepôts et d'autres environnements contrôlés. La recharge dynamique ou semi-dynamique pourrait réduire le besoin de batteries stationnaires de grande capacité en permettant aux véhicules de se recharger pendant leur fonctionnement ou lors d'arrêts programmés. Les progrès dépendront des niveaux de puissance, de l'alignement, des performances thermiques, du coût de l'infrastructure, de l'interopérabilité et des autorisations réglementaires. À mesure que les navettes autonomes, les véhicules de livraison, les robots industriels et les flottes spécialisées gagnent en capacités, la distribution d'énergie sans fil pourra devenir partie intégrante de l'architecture opérationnelle du véhicule plutôt qu'un simple accessoire de recharge.
Opportunités du marché de la transmission d'énergie sans fil
Rénovation des bornes de recharge pour les flottes électriques existantes
Il existe une opportunité considérable à saisir en modernisant les flottes électriques existantes, plutôt que d'attendre que la recharge sans fil devienne la norme. Les opérateurs commerciaux gèrent souvent des véhicules à longue durée de vie, ce qui crée un décalage entre les parcs de véhicules actuels et les nouvelles architectures de recharge. Les récepteurs et les bornes de recharge adaptables permettent aux gestionnaires de flottes d'introduire progressivement la recharge automatisée tout en conservant leur parc de véhicules. Ce modèle peut s'avérer intéressant pour les aéroports, les entrepôts, les ports, les terrains de golf, les flottes municipales et les services de livraison où les véhicules retournent à des emplacements prévisibles. Les fournisseurs peuvent renforcer cette opportunité en proposant des services d'installation, de financement, des contrats de maintenance et l'intégration avec les systèmes de gestion de flotte. Le modèle économique qui en résulte transforme la recharge sans fil, passant de la vente de composants à une solution d'infrastructure avec un potentiel de services récurrents.
Infrastructure IoT ambiante et de détection sans batterie
La détection sans batterie offre une nouvelle opportunité d'investissement, car les entreprises recherchent de plus en plus une visibilité continue sans avoir à mettre en place d'importants programmes de maintenance. Les réseaux d'alimentation sans fil peuvent prendre en charge des capteurs qui surveillent la température, la localisation, les mouvements de stock, l'état des équipements ou les conditions environnementales. Cette opportunité est particulièrement pertinente pour les entrepôts, les points de vente, les usines, les centres logistiques et les opérations de la chaîne du froid. Les fournisseurs qui proposent une solution combinant transmetteurs, capteurs, communications, gestion dans le cloud et analyses peuvent prendre en charge le déploiement complet plutôt que de se contenter de vendre du matériel d'alimentation. Les investisseurs et les développeurs de technologies devraient privilégier les applications où le remplacement des batteries est coûteux ou perturbe les opérations. Les opportunités les plus intéressantes émergeront probablement des déploiements à grande échelle, où de petites améliorations en matière de fréquence de maintenance, de précision des stocks ou d'utilisation des actifs génèrent des avantages économiques mesurables.
Foire aux questions

Naveen est un professionnel expérimenté dans le domaine des études de marché et du conseil en management, fort de plus de 12 ans d’expérience dans la réalisation d’études stratégiques, l’analyse de l’intelligence économique et commerciale (Market Intelligence) et la fourniture de solutions de conseil aux entreprises dans divers secteurs industriels. Ses principaux domaines d’expertise comprennent l’électronique, les technologies, l’automatisation industrielle, la banque, les services financiers et les assurances (BFSI), l’industrie automobile ainsi que l’aérospatiale. Il est spécialisé dans l’évaluation des marchés, l’analyse concurrentielle (Competitive Intelligence), l’analyse comparative sectorielle (Benchmarking), l’élaboration de stratégies de croissance, l’analyse des possibilités d’entrée sur de nouveaux marchés et l’évaluation des opportunités commerciales. Grâce à sa connaissance approfondie des différents secteurs et à son expertise en conseil stratégique, il accompagne les organisations dans l’identification des opportunités de marché et la prise de décisions commerciales éclairées.
En tant que vice-président associé (Associate Vice President), Naveen dirige des projets complexes d’études de marché et de conseil stratégique, gère les relations avec les principales parties prenantes et supervise l’ensemble du cycle de vie des projets, depuis la planification initiale jusqu’à la livraison des résultats. Au cours de sa carrière, il a mené à bien de nombreux projets de recherche et de conseil pour des clients issus de différents secteurs d’activité et régions géographiques. Ses interventions ont permis aux entreprises d’identifier de nouvelles opportunités de croissance, de mieux comprendre les dynamiques concurrentielles, d’évaluer le potentiel des investissements et de prendre des décisions stratégiques fondées sur des analyses approfondies. Son approche analytique, structurée et axée sur les résultats contribue à l’élaboration de stratégies commerciales efficaces et au renforcement de la compétitivité des organisations qu’il accompagne.
Naveen est titulaire d’un diplôme de licence en ingénierie électronique et des communications obtenu à la Visvesvaraya Technological University (VTU), située dans l’État du Karnataka, en Inde, ainsi que d’un Master of Business Administration (MBA) spécialisé en marketing et en gestion des opérations, délivré par la Manipal University. L’association de ses solides connaissances techniques, de son expertise multisectorielle et de sa vaste expérience en conseil stratégique lui permet de transformer des données de marché complexes en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Grâce à ces compétences, il accompagne les entreprises dans l’identification de nouvelles perspectives de croissance, l’amélioration de leur positionnement concurrentiel et l’élaboration de plans stratégiques à long terme, contribuant ainsi à la réalisation de leurs objectifs commerciaux et au développement durable de leurs activités.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -