
ワイヤレス電力伝送市場:規模・シェア・予測 2034
ワイヤレス電力伝送市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:技術別(近距離、遠距離)、実装別(統合型、アフターマーケット型)、用途別(EV充電、スマートフォン、ウェアラブルエレクトロニクス、産業用、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008416
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
178 億米ドル
基準年値
2034年の予測
442億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.65 %
成長率
対象市場
2,748億8,000 万米ドル
(2026年~2034年)
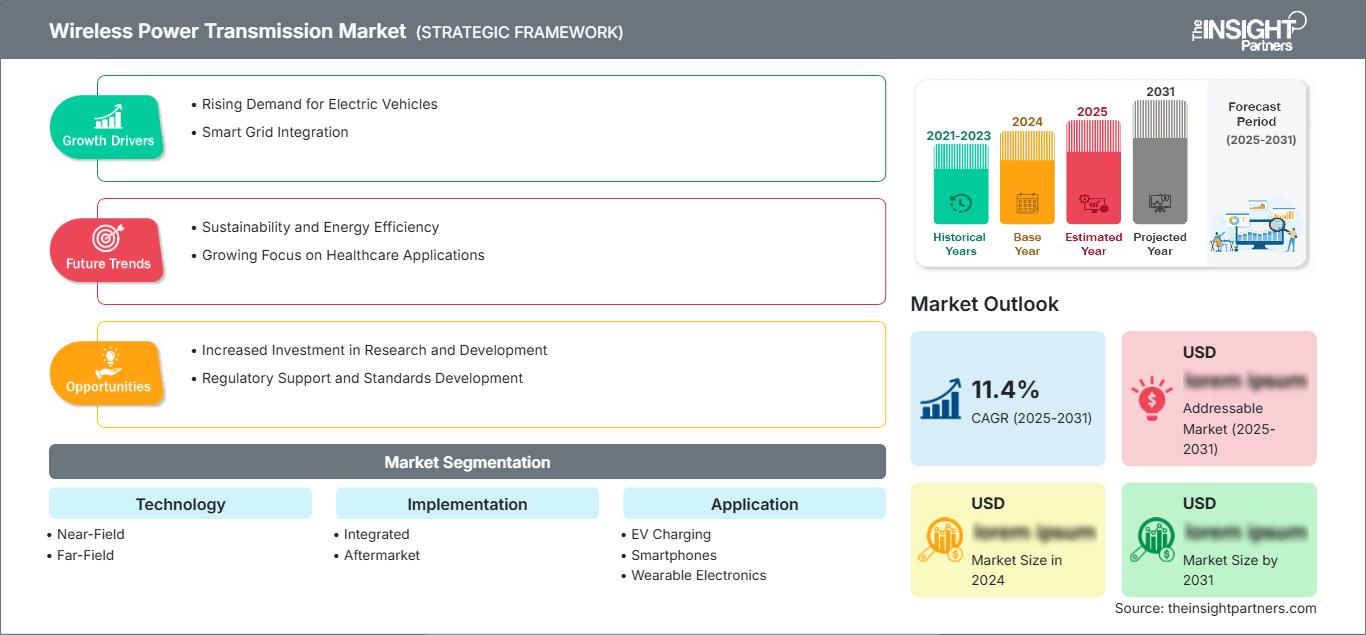
ワイヤレス電力伝送市場は、非接触型エネルギー供給が消費者向け充電パッドから電気自動車、産業オートメーション、コネクテッドデバイス、インフラストラクチャアプリケーションへと拡大するにつれて、ますます拡大しています。同市場は2025年には178億米ドルと評価され、2034年には442億8000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.65%を記録する見込みです。共振結合、パワーエレクトロニクス、アライメントシステム、受信機の小型化、そしてますます統合化が進む充電アーキテクチャの進歩が、普及を後押ししています。
北米は戦略的に重要な市場であり、電気自動車(EV)インフラの整備、家電製品の革新、ロボット工学、産業用IoTの導入などがワイヤレス電力伝送市場の規模拡大を支えています。2026年から2034年にかけての年平均成長率(CAGR)は9.2~10.1%と予測されており、これは自動充電、バッテリー不要のセンシング、相互運用可能なワイヤレス電力システムへの投資増加を反映しています。また、電磁両立性や車両充電規格に関する規制整備も商業化を促進しています。
ワイヤレス電力伝送市場の評価と洞察
- 北米:北米は、EV充電、産業オートメーション、家電製品、確立された技術エコシステムに支えられ、2025年には無線電力伝送市場の29~33%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)9.2~10.1%で成長すると予測されています。
- 米国:米国は、2025年の北米市場の67~71%を占めると推定されており、EVフリート、IoT、企業での導入に牽引され、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.7%で拡大すると予測されている。
- 欧州:欧州は2025年には24~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)10.0~10.8%で拡大すると予測されている。この成長を牽引するのは、電化と効率化政策が普及を促進するドイツ、英国、フランス、イタリア、スペインである。
- アジア太平洋地域:アジア太平洋地域は2025年には32~36%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)11.4~12.3%を記録すると予想されている。中国、日本、韓国、インドは電子機器製造と電気自動車(EV)の拡大から恩恵を受けると見込まれている。
- 最大のセグメント:近距離無線通信技術は、成熟した消費者向けおよび自動車向けアプリケーションに支えられ、2025年には78~82%の市場シェアを占め、2034年まで年平均成長率9.4~10.2%で拡大すると予測されています。
- 高成長分野:EV充電は2025年には26~30%のシェアを占めると推定されており、車両の電動化の加速と自動充電の需要を反映して、年平均成長率(CAGR)14.0~15.2%で成長すると予想されています。
- 詳細に分析された主要企業:ConvenientPower HK Limited、Energous Corporation、Humavox Ltd.、NuCurrent、Ossia Inc.、Powermat Technologies Ltd.、TDK Corporation、WiBotic Inc.、Wi-Charge Ltd.、およびWiTricity Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
無線電力伝送市場の成長に伴い、個々のデバイスへの充電から相互運用可能なエネルギーソリューションへと移行が進んでいます。誘導型および共振型の近距離場構成は、既存のアプリケーションで依然として広く用いられていますが、一方、無線周波数遠距離場ソリューションは、バッテリーレスセンサーやIoTノードに対応しています。メーカーは、熱対策、小型受信機、位置合わせ許容誤差、電力変換効率、異物検出、相互運用性といった点にますます注力しています。半導体の集積化による部品点数の削減、ひいては送受信モジュールの小型化により、製造コストはますます削減されています。
今後、充電施設、スマートファクトリー、コネクテッドデバイスがテクノロジーの中心地以外でも普及するにつれ、ワイヤレス電力伝送ソリューションは地理的に多様化していくと予想されます。資金は、高出力自動車アプリケーション、自動車両充電、バッテリーレスセンシング、電力管理プラットフォームに投入されています。市場の拡大は、規制、電磁両立性に関する要件、相互運用性規格の影響を受けるでしょう。最も有望なビジネスケースは、ワイヤレス電力伝送によって通常の労働コスト、コネクタやバッテリーのメンテナンスコストを削減できるものです。
ワイヤレス電力伝送市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 178億米ドル |
| 2034年までの市場規模 | 442億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.65% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ワイヤレス電力伝送市場分析
ワイヤレス電力伝送市場の予測によると、需要を牽引しているのは、単なる目新しさではなく、利便性、自動化、そして運用効率の向上です。家電製品においては、非接触機能によりコネクタが不要になり、密閉型製品が可能になります。自動車分野では、自動充電によりドライバーの介入が減り、停車時間に合わせて充電することも可能です。産業用途では、ワイヤレス充電によって湿気、粉塵、無菌環境、機械的制約のある環境でも機器を充電できるため、需要が高まっています。このように、ワイヤレス電力伝送市場の需要は、特定の技術ルートに従うのではなく、用途によって大きく左右されます。
このエコシステムは、半導体企業、コイルおよびアンテナメーカー、パワーエレクトロニクス企業、送信機および受信機関連企業、デバイスOEM、充電インフラ企業、ソフトウェア企業、標準化団体などで構成されています。供給側の動向は、高い電力効率に加え、センシング機能、通信機能、熱管理機能を提供できるサプライヤーに有利に傾いています。車載ソリューションは認証に非常に長い時間と広範な相互運用性テストが必要ですが、民生品は小型で低コストであることが求められます。
無線電力伝送市場レポートにおけるポジショニングは、知的財産、相互運用性、システム効率、アプリケーションエンジニアリング、および商用化能力へとシフトしています。WiTricity Corporationはモビリティ向けの磁気共鳴充電に注力している一方、WiBotic Inc.は自律システムおよび産業システムに重点的に取り組んでいます。Energous CorporationとOssia Inc.は、特に分散センシングおよびコネクテッド環境向けの無線電力伝送に注力しています。コンポーネント機能とパワーエレクトロニクスはTDK Corporationが提供し、NuCurrentとPowermat Technologies Ltd.は充電アーキテクチャと統合エコシステムに参加しています。
投資がアプリケーション主導型へと移行しつつある兆候がいくつか見られます。単なる実験室でのデモンストレーションではなく、自動車認証、充電相互運用性、受信機統合、エンタープライズIoT展開に重点が置かれています。ConvenientPower HK Limited、Humavox Ltd.、Wi-Charge Ltd.は、さまざまな無線伝送アーキテクチャのスペシャリストであり、エコシステムパートナーシップが商用化の課題克服に役立っています。無線電力伝送市場レポートは、技術的な差別化が製造可能性、認証、顧客固有の統合とますます組み合わされる必要がある競争環境を示しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ワイヤレス電力伝送市場:戦略的洞察
地域別分析
北米ワイヤレス電力伝送市場
北米は2025年には世界の需要の29~33%を占めると推定されており、2034年まで年平均成長率9.2~10.1%で拡大すると予測されています。既存の半導体技術、先進的な自動車システム、企業向けIoTアプリケーション、自動充電インフラへの投資などが存在します。米国が主要な市場貢献国ですが、カナダは電気自動車、産業オートメーション、物流、コネクテッドインフラなどの新たな機会をもたらしています。ワイヤレス充電は、自動エネルギー転送によって手作業が不要になり、車両の利用率が向上するため、特に車両フリートに適しています。
ワイヤレス充電の用途は、スマートフォンやウェアラブル端末からさらに広がりを見せている。自動車メーカーやフリート管理者は、乗用車、バス、物流インフラ、自動運転車へのワイヤレス充電の導入を検討しており、産業界の消費者はロボットやセンサーにワイヤレス給電を利用している。バッテリーレス機器向けの遠距離試験インフラも、地域技術エコシステムの一部となっている。ワイヤレス給電ソリューションの重要な購入要因は、規制への準拠、電磁両立性、相互運用性である。
米国ワイヤレス電力伝送市場
米国は、2025年の北米全体の電力需要の67~71%を占めると推定されており、2034年まで年平均成長率(CAGR)8.8~9.7%で成長すると予測されています。電気自動車(EV)の普及、家電製品、ロボット工学、倉庫自動化、企業向けIoTなど、需要を牽引する要因が存在します。多額の投資が行われており、接続機器の既存在庫も膨大であるため、信頼性の高いエネルギー源が求められています。
業界では、自動車両充電、産業用ロボット、医療・物流機器、バッテリー不要センサーといった用途が台頭しています。主要企業としては、Energous Corporation、WiBotic Inc.、Ossia Inc.、WiTricity Corporationなどが挙げられ、各社はそれぞれ独自の無線充電、自律充電、磁気共鳴ソリューションを提供しています。受信機との統合の容易さや所有コストが、購入時の重要な判断基準となります。
欧州の無線電力伝送市場
欧州は2025年には24~28%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)10.0~10.8%で成長すると予測されている。産業応用が最も進んでいる国はドイツで、自動車工学、製造自動化、省エネルギー政策がその原動力となっている。英国では、コネクテッドインフラ、電気自動車(EV)、高度なサービスといった分野で発展の機会がある。フランスは自動車および産業の電化プロジェクトが牽引役となっており、イタリアとスペインはモビリティ、家電、物流、スマートインフラソリューションの分野で機会を提供している。地域需要は、シームレスな充電と効率性にますます依存するようになっている。
ドイツでは、自動車工学分野において磁気共鳴充電の応用分野が幅広く存在し、特に乗用車と商用車の両方で自動充電が利用される場合にその傾向が顕著です。英国は、車両の電動化とスマートモビリティインフラソリューションの開発に適した地域です。フランスでは、自動車製造が産業オートメーションによって補完されています。イタリアとスペインでは、モビリティ、物流、ホスピタリティ、家電製品などの分野で応用が拡大する可能性があり、ビジネスチャンスが広がっています。地域別の年平均成長率(CAGR)が10.0~10.8%となっているのは、特定の最終市場への依存ではなく、応用範囲の拡大を反映しています。
アジア太平洋地域のワイヤレス電力伝送市場
アジア太平洋地域は、2025年の需要の32~36%を占めると推定されており、2034年まで年平均成長率(CAGR)11.4~12.3%で成長すると予測され、地域別成長市場を牽引する存在となる。中国は、製造能力、電気自動車、自動化技術を原動力として、この成長を牽引する最前線に立っている。日本と韓国はエレクトロニクスと自動車技術の面で貢献し、インドとオーストラリアは新たなビジネスチャンスの創出という形で貢献する。
中国の製造力は、部品統合とコスト削減の加速に貢献している。日本は精密電子機器、ロボット工学、モビリティに注力する一方、韓国は高度な家電製品と自動車サプライチェーンの強みを持っている。インドは電気自動車の普及、デジタルインフラ、産業の高度化を通じて潜在力を発揮し、オーストラリアは鉱業、物流、車両の電動化を通じて潜在力を発揮する。
中東・アフリカの無線電力伝送市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)8.1~9.0%で拡大すると予測されている。サウジアラビアは、スマートシティ開発、EVインフラ整備、大規模技術プログラムを通じて、この地域における主要な機会を牽引している。アラブ首長国連邦は、空港、物流、ホスピタリティ、コネクテッドインフラにおける導入ポテンシャルが高く、これに続く。南アフリカは、産業オートメーション、鉱業、電気自動車分野で機会を提供している。
この地域のエネルギーとインフラの状況は、メンテナンスの削減と機器操作の自動化を可能にする技術に有利に働いています。ワイヤレスシステムは、車両基地、産業車両、センサー、コネクタの信頼性が重要な公共充電環境などをサポートできます。中東・アフリカのその他の地域市場はまだ初期段階ですが、インフラの近代化が加速するにつれて機会が生まれています。導入は、認証、現地での統合能力、機器の耐久性、そして従来の有線システムと比較した経済性によって左右されます。
セグメンテーション分析
テクノロジー
技術は近距離場と遠距離場に分けられ、この技術分野全体は2026年から2034年にかけて年平均成長率(CAGR)10.0~10.9%で成長すると予測されています。近距離場アーキテクチャは既に商業的に確立されていますが、遠距離場システムはバッテリー不要のセンシングや分散型IoTアプリケーションによって拡大しています。技術選定は、通信範囲、電力要件、効率、位置合わせ許容範囲、規制条件、およびデバイスの形状といった要素にますます依存するようになっています。
- 近距離無線通信:近距離無線通信システムは、スマートフォン、ウェアラブル電子機器、EV充電、産業機器において依然として中心的な役割を果たしています。これは、短距離での結合により、比較的高い効率、予測可能な電力供給、コンパクトな受信機設計、および確立された相互運用性が実現できるためです。
- 遠距離給電:遠距離給電方式は、物理的な位置合わせを必要とせずに給電が必要なアプリケーション、特に低消費電力センサーや環境IoTデバイスに対応します。バッテリー交換、配線、メンテナンスなどによって継続的な運用コストが発生する場合に、その戦略的価値が高まります。
実装
実装統合型とアフターマーケット型に分けられ、この分野は2026年から2034年にかけて年平均成長率(CAGR)9.8~10.7%で拡大すると予測されている。統合型システムはOEMレベルの設計最適化の恩恵を受ける一方、アフターマーケット型ソリューションは対象となる設置ベースを拡大し、既存機器の改修経路を提供する。
- 統合型:統合型ソリューションは製品設計段階から組み込まれており、コイル、熱管理、パワーエレクトロニクス、筐体構造の最適化を可能にします。シームレスなユーザーエクスペリエンスとシステムレベルの効率性を重視する自動車および家電メーカーは、このアプローチを好んで採用しています。
- アフターマーケット:アフターマーケットソリューションにより、既存の車両、産業機械、電子機器を完全交換することなく、ワイヤレス充電機能を追加できます。段階的な電動化と初期投資額の削減を目指すフリート事業者にとって、改修の柔軟性は戦略的に重要です。
応用
応用は、EV充電、スマートフォン、ウェアラブルエレクトロニクス、産業機器、その他で構成され、用途分野は2026年から2034年にかけて年平均成長率(CAGR)12.1~13.0%で成長すると予測されています。自動化と電動化の融合に伴い、EV充電は最も力強い成長経路を提供する一方、産業用途では機器の連続稼働がメリットとなります。
- EV充電:EV充電は、自動運転車両、乗用車、バス、物流機器にとって戦略的に重要なものになりつつあります。パークアンドチャージ方式は、人的介入を減らしつつ、予測可能な停車時間中に頻繁な機会充電を可能にします。
- スマートフォン:スマートフォンは、消費者の馴染みやすさ、普及している充電アクセサリー、そしてますます統合が進む受信ハードウェアに支えられ、成熟した量販アプリケーションであり続けています。競争上の重点は、より高速な充電、熱制御、そして複数デバイスでの利便性へとシフトしています。
- ウェアラブルエレクトロニクス:ウェアラブルエレクトロニクスは、コンパクトな受信機設計と密閉型筐体の恩恵を受けています。ワイヤレス充電は、スマートウォッチ、フィットネス機器、医療用ウェアラブル、そしてコネクタをなくすことで耐久性とユーザーエクスペリエンスを向上させることができる、今後登場する拡張現実製品などに対応しています。
- 工業:産業用途には、ロボット、自律型機器、センサー、マテリアルハンドリングシステム、特殊機械などが含まれます。ワイヤレス給電は、コネクタの故障を減らし、制約のある環境での充電を可能にし、無人運転をサポートします。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
EV充電 |
高い |
自動充電 |
スケーリング |
|
スマートフォン |
高い |
急速充電 |
成熟した |
|
ウェアラブルエレクトロニクス |
中くらい |
密閉型デバイス |
スケーリング |
|
工業 |
中くらい |
自律型電力 |
スケーリング |
|
その他 |
低い |
環境電力 |
新興 |
ワイヤレス電力伝送市場の成長要因と影響分析
自動EV充電と車両フリートの電動化
電気自動車の普及に伴い、新たな需要経路が生まれています。これは、車両が最小限の人的介入で運用できる充電インフラを必要とするためです。国際エネルギー機関(IEA)の報告によると、世界の電気自動車販売台数は2025年には2,000万台を超え、新車販売台数の約4分の1を占める見込みです。これにより、自動充電システムの潜在的な対象顧客層が拡大します。車両運行事業者にとっては、ドライバーがコネクタを操作することなく、予定された停車中に車両を充電できるため、さらにメリットがあります。将来的には、自動充電によって車両稼働率の向上、標準化された車両基地レイアウト、そして自律的な運用が可能になります。その結果、乗用車だけでなく、バス、物流車両、空港設備、産業車両などにも影響が及び、高出力無線システムの商業的なメリットがさらに高まります。
バッテリー不要の産業用IoTエコシステムの拡大
産業組織は、倉庫、生産現場、コールドチェーン環境、物流ネットワーク全体にわたる資産の継続的な可視化をますます必要としています。バッテリー駆動のセンサーは、定期的な交換、点検、または充電が必要となるため、メンテナンス義務を生じさせる可能性があります。ワイヤレス給電は、低電力センサーに直接エネルギーを供給したり、ハイブリッドエネルギーハーベスティングアーキテクチャを実現したりすることで、代替手段を提供します。これにより、サービス介入を減らし、より高密度に分散されたセンシングをサポートすることで、接続されたインフラストラクチャの経済性が変化します。この影響は、アクセスが困難な場所に数千ものデバイスが展開される環境で特に顕著です。産業企業が予知保全とリアルタイムの在庫可視化を追求するにつれ、ワイヤレス給電、センシング、接続性、クラウド分析の組み合わせは、一度限りのハードウェア購入ではなく、継続的なインフラストラクチャ需要を生み出す可能性があります。
相互運用性とパワーエレクトロニクスの統合
相互運用性の向上は、普及拡大における主要な障壁の一つである、送信機と受信機が異なる機器プラットフォーム間で正常に動作するかどうかの不確実性を軽減しています。標準化されたインターフェース、異物検出機能の向上、位置合わせ許容範囲の拡大、そしてより効率的な電力変換により、システムの信頼性が向上しています。半導体集積化は、モジュールサイズの縮小と熱管理の簡素化にも貢献しています。これらの改善は、無線システムが互いに競合するだけでなく、従来のコネクタやケーブルとも競合するため、商業的に重要です。設置、保守、運用コストを総合的に考慮すると、システム統合の改善は総コスト面でのメリットを高めることができます。この効果は、繰り返し充電サイクル、過酷な環境下での動作、または密閉型機器を必要とするアプリケーションで最も顕著に現れると考えられます。これらのアプリケーションでは、コネクタの摩耗や手動操作によって、測定可能な運用コストが発生します。
ワイヤレス電力伝送市場の将来動向
インテリジェントな複数デバイスエネルギー管理
将来の無線システムは、1台の送信機が1台の受信機に電力を供給するという従来の方式から、電力需要、優先順位、バッテリー状態、および動作スケジュールに応じて複数のデバイスを管理できるインテリジェントなプラットフォームへと移行していくと考えられます。このようなアーキテクチャは、スマートフォン、ウェアラブルデバイス、センサー、ロボット、車両などにエネルギーを動的に配分し、デバイスの状態を企業向けソフトウェアに伝達することができます。この傾向を実現するには、より高度なセンシング、組み込み制御、認証、および熱管理機能が必要となります。したがって、無線電力伝送市場の動向は、エッジコンピューティングおよびデバイス管理技術と融合していくと考えられます。商用環境では、エネルギー配分はソフトウェア定義型となり、オペレーターはミッションクリティカルな機器を優先しつつ、不要な充電を削減できるようになります。このモデルは、エネルギー管理ソフトウェア、監視サービス、分析、およびフリート最適化といった分野で、新たな継続的な収益機会を生み出す可能性があります。
自動運転モビリティのための動的充電
より長期的な発展としては、ワイヤレス給電と自律走行車の統合が挙げられます。この場合、充電は人間の介入なしに行われる必要があります。当面は静止型充電パッドが主流ですが、将来的には専用レーン、車庫、タクシー乗り場、倉庫ルート、その他の管理された環境への充電導入が考えられます。動的または半動的充電により、車両が走行中や予定された停車中にエネルギーを受け取ることができるため、大型の固定式バッテリーの必要性を低減できます。進捗状況は、電力レベル、配置、熱性能、インフラコスト、相互運用性、および規制当局の承認状況によって左右されます。自律走行シャトル、配送車両、産業用ロボット、特殊車両群の性能が向上するにつれて、ワイヤレス給電は独立した充電アクセサリではなく、車両の運用アーキテクチャの一部となるでしょう。
ワイヤレス電力伝送市場の機会
既存の電気自動車車両に後付け充電設備を設置
無線充電機能が標準装備となるのを待つよりも、既存の電気自動車車両群を改修する方が大きなビジネスチャンスとなります。商用事業者は、耐用年数の長い車両を管理することが多く、既存の資産と新しい充電アーキテクチャとの間にギャップが生じています。改修用受信機と充電パッドを使用することで、車両所有者は既存の車両を維持しながら、段階的に自動充電を導入できます。このモデルは、空港、倉庫、港湾、ゴルフ場、自治体車両群、配送業務など、車両が予測可能な場所に戻る場合に魅力的です。サプライヤーは、設置サービス、資金調達、保守契約、車両管理統合を提供することで、この機会をさらに強化できます。結果として、無線充電は単なる部品販売から、継続的なサービス提供の可能性を秘めたインフラソリューションへとビジネスモデルが転換します。
バッテリー不要のセンシングと環境IoTインフラストラクチャ
バッテリー不要のセンシングは、企業が大規模なメンテナンスプログラムを作成することなく、継続的な可視性を求める傾向が強まっているため、新たな投資機会を提供します。ワイヤレス電力ネットワークは、温度、位置、在庫の移動、機器の状態、環境条件などを監視するセンサーをサポートできます。この機会は、倉庫、小売施設、製造工場、物流センター、コールドチェーン業務において特に重要です。送信機、センサー、通信、クラウド管理、分析機能を組み合わせたサプライヤーは、電力ハードウェアのみを販売するのではなく、導入全体に対応できます。投資家や技術開発者は、バッテリー交換が高額であったり、運用に支障をきたすような用途を優先すべきです。メンテナンス頻度、在庫精度、資産利用率のわずかな改善が測定可能な経済的利益を生み出すような大規模導入から、最も大きな機会が生まれる可能性が高いでしょう。
よくある質問

Naveenは、12年以上の経験を有する市場調査および経営コンサルティングの専門家であり、多様な業界において戦略的リサーチ、市場インテリジェンス、ビジネスアドバイザリーサービスを提供してきた豊富な実績を持っています。主な専門分野は、電子機器、テクノロジー、産業オートメーション、銀行・金融サービス・保険(BFSI)、自動車、航空宇宙など、多岐にわたります。特に、市場評価、競合情報分析、業界ベンチマーキング、成長戦略の策定、市場参入分析、ビジネス機会の評価を専門としており、企業の戦略的意思決定を支援する包括的な市場分析と実践的な提言を提供しています。
アソシエイト・バイスプレジデント(Associate Vice President)として、Naveenは複雑かつ高度な市場調査・コンサルティングプロジェクトを主導し、主要なステークホルダーとの関係構築・管理から、プロジェクトの計画、実行、成果物の納品に至るまで、一貫したプロジェクトマネジメントを担当しています。これまでに、さまざまな業界や地域のクライアント企業に対して、数多くの市場調査およびコンサルティングプロジェクトを成功裏に遂行してきました。これらの取り組みを通じて、新たな市場機会の発掘、競争環境や業界動向の把握、投資可能性の評価を支援し、データに基づく的確な戦略的意思決定に貢献しています。
Naveenは、インド・カルナータカ州のヴィシュヴェシュヴァラヤ工科大学(Visvesvaraya Technological University:VTU)において電子・通信工学の学士号を取得し、さらにマニパル大学(Manipal University)においてマーケティングおよびオペレーション管理を専攻し、経営学修士(MBA)を取得しています。高度な技術的専門知識、幅広い業界にわたる知見、そして豊富な戦略コンサルティング経験を融合させることで、複雑な市場データを実用的かつ実行可能なビジネスインサイトへと転換する能力を備えています。これにより、クライアント企業の事業成長、競争力の強化、および長期的な戦略計画の策定を力強く支援しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -