
Mercato della trasmissione senza fili di energia: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della trasmissione di energia wireless (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (campo vicino, campo lontano); implementazione (integrata, aftermarket); applicazione (ricarica di veicoli elettrici, smartphone, elettronica indossabile, industriale, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008416
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
17,8 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
44,28 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,65 %
Tasso di crescita
Mercato di riferimento
274,88 miliardi di dollari USA
(2026-2034)
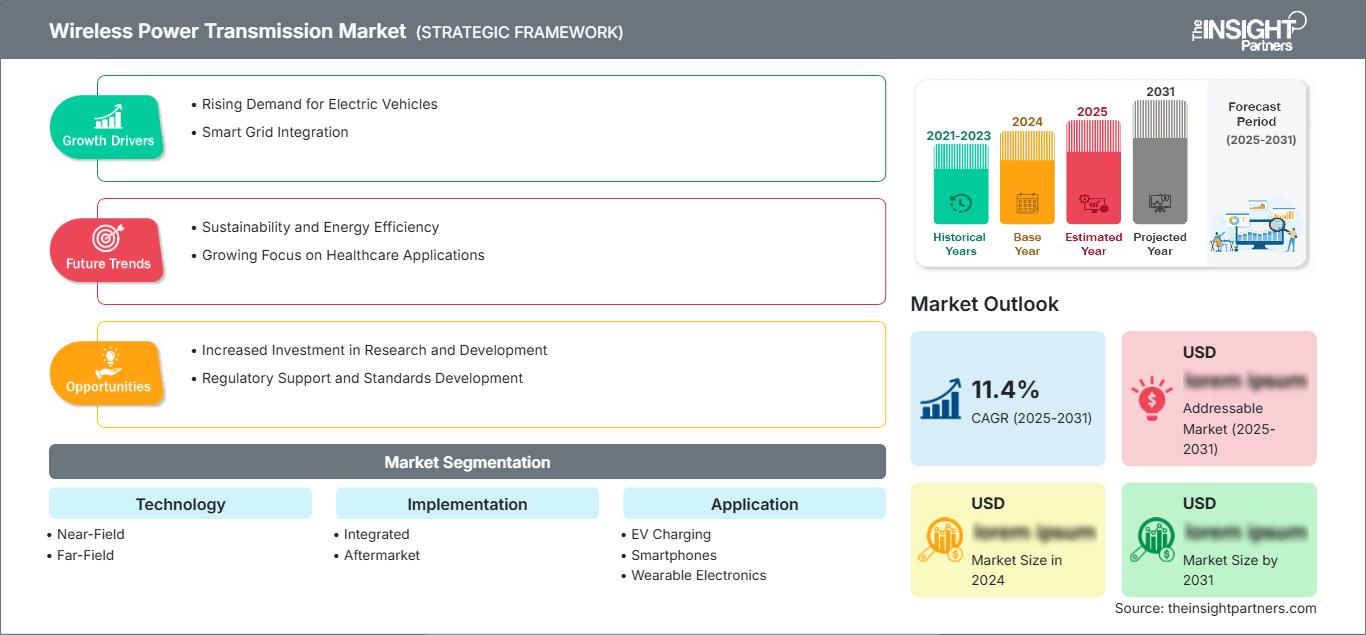
Il mercato della trasmissione di energia wireless è in espansione, con la diffusione della tecnologia contactless che si sta spostando dalle piattaforme di ricarica per i consumatori alla mobilità elettrica, all'automazione industriale, ai dispositivi connessi e alle applicazioni infrastrutturali. Il mercato, valutato a 17,8 miliardi di dollari nel 2025, dovrebbe raggiungere i 44,28 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 10,65% nel periodo 2026-2034. L'adozione di questa tecnologia è favorita dai progressi nell'accoppiamento risonante, nell'elettronica di potenza, nei sistemi di allineamento, nella miniaturizzazione dei ricevitori e nelle architetture di ricarica sempre più integrate.
Il Nord America rimane un mercato strategicamente importante, con le dimensioni del mercato della trasmissione di energia wireless sostenute dalla diffusione delle infrastrutture per veicoli elettrici, dall'innovazione nell'elettronica di consumo, dalla robotica e dall'adozione dell'IoT industriale. Un tasso di crescita annuo composto (CAGR) previsto tra il 9,2% e il 10,1% nel periodo 2026-2034 riflette i crescenti investimenti nella ricarica automatizzata, nel rilevamento senza batteria e nei sistemi di alimentazione wireless interoperabili, mentre il lavoro normativo sulla compatibilità elettromagnetica e sugli standard di ricarica dei veicoli rafforza la commercializzazione.
Analisi e approfondimenti sul mercato della trasmissione di energia senza fili
- Nord America : si prevede che il Nord America rappresenterà una quota di mercato del 29-33% nella trasmissione di energia wireless nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,2-10,1% tra il 2026 e il 2034, grazie al supporto della ricarica dei veicoli elettrici, dell'automazione industriale, dell'elettronica di consumo e di ecosistemi tecnologici consolidati.
- USA : Si stima che gli Stati Uniti rappresenteranno il 67-71% del mercato nordamericano nel 2025 e che cresceranno a un tasso annuo composto (CAGR) dell'8,8-9,7% tra il 2026 e il 2034, grazie alle flotte di veicoli elettrici, all'IoT e alle implementazioni aziendali.
- Europa : si prevede che l'Europa deterrà una quota del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 10,0-10,8% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna, dove le politiche di elettrificazione ed efficienza energetica favoriscono l'adozione.
- Asia-Pacifico : si stima che la regione Asia-Pacifico raggiungerà una quota del 32-36% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'11,4-12,3% fino al 2034, con Cina, Giappone, Corea del Sud e India che beneficeranno della produzione di elettronica e dell'espansione dei veicoli elettrici.
- Segmento più ampio : si stima che la tecnologia Near-Field deterrà una quota di mercato del 78-82% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,4-10,2% fino al 2034, supportata da applicazioni mature nei settori consumer e automobilistico.
- Segmento ad alta crescita : si stima che la ricarica dei veicoli elettrici raggiungerà una quota di mercato del 26-30% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 14,0-15,2%, a testimonianza dell'accelerazione dell'elettrificazione dei veicoli e della crescente domanda di ricarica automatizzata.
- Aziende chiave analizzate nel dettaglio : ConvenientPower HK Limited, Energous Corporation, Humavox Ltd., NuCurrent, Ossia Inc., Powermat Technologies Ltd., TDK Corporation, WiBotic Inc., Wi-Charge Ltd. e WiTricity Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La crescita del mercato della trasmissione di energia wireless ha visto un passaggio dalla ricarica di singoli dispositivi a soluzioni energetiche interoperabili. Le configurazioni induttive e risonanti in campo vicino sono ancora prevalenti nelle applicazioni consolidate; nel frattempo, le soluzioni a radiofrequenza in campo lontano si rivolgono a sensori senza batteria e nodi IoT. I produttori si stanno concentrando sempre più su considerazioni termiche, ricevitori miniaturizzati, tolleranza di allineamento, efficienza di conversione di potenza, rilevamento di oggetti estranei e interoperabilità. L'economia della produzione è diventata sempre più favorevole grazie alla riduzione dei componenti ottenuta tramite l'integrazione dei semiconduttori, che ha portato a moduli trasmettitore-ricevitore più piccoli.
In futuro, le soluzioni di trasmissione di energia wireless diventeranno probabilmente più diversificate geograficamente, man mano che le infrastrutture di ricarica, le fabbriche intelligenti e i dispositivi connessi si diffonderanno anche al di fuori dei principali poli tecnologici. I finanziamenti sono destinati ad applicazioni automobilistiche ad alta potenza, alla ricarica automatizzata delle flotte, al rilevamento senza batterie e alle piattaforme di gestione dell'energia. L'espansione del mercato sarà influenzata dalla regolamentazione, dai requisiti relativi alla compatibilità elettromagnetica e dagli standard di interoperabilità. I casi d'uso più promettenti sono quelli in cui la trasmissione di energia wireless elimina i costi di manodopera ordinaria e i costi relativi alla manutenzione di connettori o batterie.
Ambito del rapporto sul mercato della trasmissione di potenza wireless
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 17,8 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 44,28 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,65% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della trasmissione di potenza senza fili
Le previsioni di mercato per la trasmissione di energia wireless indicano che la praticità, l'automazione e l'efficienza operativa sono i fattori trainanti della domanda, più che la semplice novità. Nell'elettronica di consumo, la funzionalità contactless elimina il connettore e consente l'utilizzo di prodotti sigillati. Nel settore della mobilità, la ricarica automatizzata riduce l'intervento del conducente e permette persino la ricarica durante le soste programmate. Le applicazioni industriali aumentano la domanda, poiché la ricarica wireless consente di alimentare apparecchiature in ambienti umidi, polverosi, sterili e con limitazioni meccaniche. Pertanto, la domanda per il mercato della trasmissione di energia wireless è specifica per applicazione, piuttosto che seguire un percorso tecnologico predefinito.
L'ecosistema è composto da aziende di semiconduttori, produttori di bobine e antenne, aziende di elettronica di potenza, aziende che lavorano con trasmettitori e ricevitori, produttori di apparecchiature originali (OEM), operatori di infrastrutture di ricarica, aziende di software e organizzazioni di standardizzazione. Le dinamiche dal lato dell'offerta si stanno orientando verso i fornitori in grado di offrire un'elevata efficienza energetica unitamente a capacità di rilevamento, funzionalità di comunicazione e capacità di gestione termica. Le soluzioni per il settore automobilistico richiedono tempi di qualificazione molto lunghi e test di interoperabilità approfonditi, mentre i prodotti di consumo devono essere compatti e a basso costo.
Il posizionamento nel mercato della trasmissione di energia wireless si sta orientando verso la proprietà intellettuale, l'interoperabilità, l'efficienza del sistema, l'ingegneria applicativa e le capacità di commercializzazione. WiTricity Corporation si concentra sulla ricarica a risonanza magnetica per la mobilità, mentre WiBotic Inc. si concentra fortemente sui sistemi autonomi e industriali. Energous Corporation e Ossia Inc. si focalizzano sulla trasmissione di energia via etere, in particolare per il rilevamento distribuito e gli ambienti connessi. TDK Corporation fornisce componenti e elettronica di potenza, mentre NuCurrent e Powermat Technologies Ltd. partecipano allo sviluppo di architetture di ricarica ed ecosistemi di integrazione.
Vi sono alcuni segnali che indicano come gli investimenti si stiano orientando sempre più verso un approccio basato sulle applicazioni. L'attenzione si concentra sulla qualificazione per il settore automobilistico, sull'interoperabilità della ricarica, sull'integrazione dei ricevitori e sulle implementazioni IoT aziendali, piuttosto che sulle semplici dimostrazioni di laboratorio. ConvenientPower HK Limited, Humavox Ltd. e Wi-Charge Ltd. sono specializzate in diverse architetture di trasmissione wireless e le partnership con l'ecosistema contribuiscono a superare le sfide di commercializzazione. Il rapporto sul mercato della trasmissione di energia wireless mostra un panorama competitivo in cui la differenziazione tecnologica deve essere sempre più combinata con la producibilità, la certificazione e l'integrazione specifica per il cliente.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della trasmissione di energia senza fili: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della trasmissione di potenza senza fili
Si stima che il Nord America rappresenterà il 29-33% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,2-10,1% fino al 2034. Sono già presenti tecnologie a semiconduttore, sistemi automobilistici avanzati, applicazioni IoT aziendali e investimenti in infrastrutture di ricarica automatizzate. Gli Stati Uniti sono il principale contributore al mercato, ma il Canada offre nuove opportunità come la mobilità elettrica, l'automazione industriale, la logistica e le infrastrutture connesse. La ricarica wireless è particolarmente utile per le flotte, poiché il trasferimento automatico di energia contribuisce a evitare processi manuali e ad aumentare l'utilizzo del veicolo.
Le applicazioni di ricarica wireless si stanno allontanando sempre più da smartphone e dispositivi indossabili. Le case automobilistiche e i gestori di flotte stanno esplorando la ricarica wireless per autovetture, autobus, infrastrutture logistiche e veicoli autonomi, mentre i consumatori industriali utilizzano l'alimentazione wireless per robot e sensori. Anche le infrastrutture di test a distanza per dispositivi senza batteria fanno parte dell'ecosistema tecnologico locale. La conformità alle normative, la compatibilità elettromagnetica e l'interoperabilità sono i fattori chiave per l'acquisto di soluzioni di alimentazione wireless.
Mercato statunitense della trasmissione di energia senza fili
Si stima che gli Stati Uniti rappresenteranno il 67-71% del valore del Nord America nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,8-9,7% fino al 2034. Diversi fattori trainano la domanda, tra cui la diffusione dei veicoli elettrici, l'elettronica di consumo, la robotica, l'automazione dei magazzini e l'IoT per le imprese. Vi sono inoltre ingenti investimenti e un ampio parco dispositivi connessi che necessitano di una fonte di energia affidabile.
Il settore sta assistendo alla crescita di applicazioni quali la ricarica automatizzata dei veicoli, la robotica industriale, le apparecchiature per il settore sanitario e logistico e i sensori senza batterie. Le principali aziende del settore includono Energous Corporation, WiBotic Inc., Ossia Inc. e WiTricity Corporation, e ciascuna di esse offre soluzioni uniche per la ricarica wireless, la ricarica autonoma o la risonanza magnetica. La facilità di integrazione con il ricevitore e i costi di gestione diventano criteri chiave per la decisione di acquisto.
Mercato europeo della trasmissione di potenza senza fili
Si stima che l'Europa deterrà una quota del 24-28% nel 2025 e si prevede una crescita annua composta (CAGR) del 10,0-10,8% fino al 2034. Il Paese con le applicazioni industriali più sviluppate è la Germania, trainata dall'ingegneria automobilistica, dall'automazione della produzione e dalle politiche di risparmio energetico. Nel Regno Unito, le opportunità di sviluppo riguardano le infrastrutture connesse, i veicoli elettrici e i servizi avanzati. La Francia è trainata da progetti di elettrificazione automobilistica e industriale, mentre Italia e Spagna offrono opportunità nei settori della mobilità, dell'elettronica di consumo, della logistica e delle soluzioni per infrastrutture intelligenti. La domanda regionale dipende sempre più da una ricarica senza interruzioni e dall'efficienza.
In Germania, l'ingegneria automobilistica crea un ampio ventaglio di applicazioni per la ricarica a risonanza magnetica, soprattutto se si tratta di ricarica automatizzata sia per autovetture che per veicoli commerciali. Il Regno Unito rappresenta un terreno fertile per lo sviluppo dell'elettrificazione delle flotte e di soluzioni infrastrutturali per la mobilità intelligente. In Francia, la produzione automobilistica è affiancata dall'automazione industriale. Le opportunità in Italia e Spagna includono l'espansione delle applicazioni nei settori della mobilità, della logistica, dell'ospitalità e dell'elettronica di consumo. Il tasso di crescita annuo composto (CAGR) regionale del 10,0-10,8% riflette l'ampliamento della gamma di applicazioni piuttosto che la dipendenza da un singolo mercato finale.
Mercato della trasmissione di potenza wireless nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 32-36% della domanda nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,4-12,3% fino al 2034, diventando così il principale mercato di crescita regionale. La Cina è in prima linea, trainata dalla sua capacità produttiva, dai veicoli elettrici e dall'automazione. Il contributo di Giappone e Corea del Sud proviene dai settori dell'elettronica e dell'automotive, mentre quello di India e Australia si concretizza in nuove opportunità.
La capacità produttiva della Cina contribuisce ad accelerare l'integrazione dei componenti e la riduzione dei costi. Mentre il Giappone si concentra sull'elettronica di precisione, la robotica e la mobilità, la Corea del Sud ha il vantaggio di disporre di catene di fornitura avanzate per l'elettronica di consumo e l'industria automobilistica. L'India offre potenzialità grazie all'adozione di veicoli elettrici, alle infrastrutture digitali e all'ammodernamento industriale, mentre l'Australia offre potenzialità nei settori minerario, logistico ed elettrificazione delle flotte.
Mercato della trasmissione di energia wireless in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra l'8,1% e il 9,0% fino al 2034. L'Arabia Saudita è leader nelle opportunità regionali grazie allo sviluppo di città intelligenti, infrastrutture per veicoli elettrici e programmi tecnologici su larga scala. Seguono gli Emirati Arabi Uniti, con un forte potenziale di adozione in aeroporti, logistica, settore alberghiero e infrastrutture connesse. Il Sudafrica offre opportunità nell'automazione industriale, nel settore minerario e nella mobilità elettrica.
Il contesto energetico e infrastrutturale della regione favorisce le tecnologie in grado di ridurre la manutenzione e automatizzare il funzionamento delle apparecchiature. I sistemi wireless possono supportare depositi di veicoli, veicoli industriali, sensori e aree di ricarica pubbliche, dove l'affidabilità dei connettori è fondamentale. I mercati del resto del Medio Oriente e dell'Africa sono ancora in una fase iniziale, ma offrono opportunità man mano che la modernizzazione delle infrastrutture accelera. L'implementazione dipenderà dalla certificazione, dalle capacità di integrazione locali, dalla durata delle apparecchiature e dalla convenienza economica rispetto ai sistemi cablati convenzionali.
Analisi di segmentazione
Tecnologia
La tecnologia si suddivide in Near-Field e Far-Field , con un segmento tecnologico complessivo che dovrebbe crescere a un tasso annuo composto (CAGR) del 10,0-10,9% nel periodo 2026-2034. Le architetture near-field rimangono consolidate a livello commerciale, mentre i sistemi far-field si stanno espandendo grazie al rilevamento senza batteria e alle applicazioni IoT distribuite. La scelta della tecnologia dipende sempre più da fattori quali portata, fabbisogno energetico, efficienza, tolleranza all'allineamento, normative e fattore di forma del dispositivo.
- Near-Field : I sistemi Near-Field rimangono fondamentali per smartphone, dispositivi indossabili, ricarica di veicoli elettrici e apparecchiature industriali, poiché l'accoppiamento a corto raggio garantisce un'efficienza relativamente elevata, un'erogazione di potenza prevedibile, design compatti dei ricevitori e consolidate pratiche di interoperabilità.
- A distanza : gli approcci a distanza si rivolgono ad applicazioni che richiedono alimentazione senza allineamento fisico, in particolare sensori a basso consumo e dispositivi IoT ambientali. Il loro valore strategico aumenta laddove la sostituzione della batteria, il cablaggio o la manutenzione generano costi operativi ricorrenti.
Implementazione
L'implementazione comprende soluzioni integrate e aftermarket , con un segmento che si prevede crescerà a un tasso annuo composto (CAGR) del 9,8-10,7% nel periodo 2026-2034. I sistemi integrati beneficiano dell'ottimizzazione della progettazione a livello OEM, mentre le soluzioni aftermarket ampliano la base installata potenziale e offrono percorsi di retrofit per le apparecchiature esistenti.
- Integrato : Le soluzioni integrate vengono incorporate già nella fase di progettazione del prodotto, consentendo l'ottimizzazione di bobine, gestione termica, elettronica di potenza e architettura dell'involucro. I produttori OEM del settore automobilistico e dell'elettronica di consumo prediligono questo approccio, in quanto l'esperienza utente impeccabile e l'efficienza a livello di sistema sono prioritarie.
- Aftermarket : Le soluzioni aftermarket consentono a veicoli, macchinari industriali e dispositivi elettronici esistenti di acquisire funzionalità di ricarica wireless senza necessità di una sostituzione completa. La flessibilità di retrofit è strategicamente importante per i gestori di flotte che desiderano un'elettrificazione graduale e minori investimenti iniziali.
Applicazione
Il settore applicativo comprende la ricarica dei veicoli elettrici, gli smartphone, l'elettronica indossabile, l'industria e altri ambiti , con una crescita prevista a un tasso annuo composto (CAGR) del 12,1-13,0% nel periodo 2026-2034. La ricarica dei veicoli elettrici rappresenta il principale percorso di espansione, grazie alla convergenza tra automazione ed elettrificazione, mentre i casi d'uso industriali beneficiano del funzionamento continuo delle apparecchiature.
- Ricarica dei veicoli elettrici : la ricarica dei veicoli elettrici sta diventando strategicamente importante per flotte automatizzate, veicoli passeggeri, autobus e attrezzature logistiche. Le architetture di parcheggio e ricarica possono ridurre l'intervento manuale, consentendo al contempo frequenti ricariche durante i periodi di sosta prevedibili.
- Smartphone : Gli smartphone rimangono un'applicazione matura e di grande successo, supportata dalla familiarità dei consumatori, dalla diffusione di accessori di ricarica e da un hardware di ricezione sempre più integrato. L'attenzione competitiva si sta spostando verso una ricarica più rapida, il controllo termico e la praticità d'uso su più dispositivi.
- Dispositivi elettronici indossabili : i dispositivi elettronici indossabili traggono vantaggio da design compatti dei ricevitori e da involucri sigillati. La ricarica wireless supporta smartwatch, dispositivi per il fitness, dispositivi medici indossabili e prodotti emergenti per la realtà aumentata, dove l'eliminazione dei connettori può migliorare la durata e l'esperienza utente.
- Settore industriale : Le applicazioni industriali includono robot, apparecchiature autonome, sensori, sistemi di movimentazione dei materiali e macchinari specializzati. L'alimentazione wireless può ridurre i guasti dei connettori, consentire la ricarica in ambienti ristretti e supportare il funzionamento senza presidio.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ricarica dei veicoli elettrici |
Alto |
Ricarica automatica |
Scalatura |
|
Smartphone |
Alto |
Ricarica rapida |
Maturo |
|
Elettronica indossabile |
Mezzo |
Dispositivi sigillati |
Scalatura |
|
Industriale |
Mezzo |
Alimentazione autonoma |
Scalatura |
|
Altri |
Basso |
Energia ambientale |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato della trasmissione di potenza wireless.
Ricarica automatizzata dei veicoli elettrici ed elettrificazione delle flotte
La mobilità elettrica sta creando una nuova domanda, poiché i veicoli richiedono infrastrutture di ricarica che possano funzionare con un intervento umano minimo. L'Agenzia Internazionale dell'Energia ha riportato che le vendite globali di auto elettriche hanno superato i 20 milioni di unità nel 2025, con i veicoli elettrici che rappresentano circa un quarto delle nuove immatricolazioni. Ciò amplia la potenziale base di utenti per i sistemi di ricarica automatizzati. Gli operatori di flotte hanno un ulteriore incentivo, poiché i veicoli possono ricaricarsi durante le soste programmate senza che i conducenti debbano maneggiare i connettori. Nel tempo, la ricarica automatizzata può supportare un maggiore utilizzo dei veicoli, layout di deposito standardizzati e operazioni autonome. L'impatto risultante si estende dalle autovetture agli autobus, ai veicoli logistici, alle attrezzature aeroportuali e alle flotte industriali, rafforzando la convenienza commerciale dei sistemi wireless ad alta potenza.
Espansione degli ecosistemi IoT industriali senza batteria
Le organizzazioni industriali necessitano sempre più di una visibilità continua degli asset in magazzini, aree di produzione, ambienti della catena del freddo e reti logistiche. I sensori alimentati a batteria possono comportare obblighi di manutenzione, poiché i dispositivi richiedono sostituzioni, ispezioni o ricariche periodiche. L'alimentazione wireless offre un'alternativa, fornendo energia direttamente ai sensori a basso consumo o consentendo architetture ibride di energy harvesting. Ciò modifica l'economia delle infrastrutture connesse, riducendo gli interventi di manutenzione e supportando una distribuzione più densa dei sensori. L'impatto è particolarmente rilevante in ambienti in cui migliaia di dispositivi possono essere installati in posizioni difficilmente accessibili. Poiché le aziende industriali puntano alla manutenzione predittiva e alla visibilità dell'inventario in tempo reale, la combinazione di energia wireless, sensori, connettività e analisi cloud può creare una domanda ricorrente di infrastrutture anziché acquisti hardware una tantum.
Interoperabilità e integrazione dell'elettronica di potenza
Il miglioramento dell'interoperabilità sta riducendo uno dei principali ostacoli a una diffusione più ampia: l'incertezza sulla compatibilità di trasmettitori e ricevitori con diverse piattaforme. Interfacce standardizzate, un migliore rilevamento di oggetti estranei, una maggiore tolleranza di allineamento e una conversione di potenza più efficiente stanno aumentando l'affidabilità del sistema. L'integrazione dei semiconduttori sta inoltre riducendo le dimensioni dei moduli e semplificando la gestione termica. Questi miglioramenti sono importanti dal punto di vista commerciale perché i sistemi wireless competono non solo tra loro, ma anche con connettori e cavi convenzionali. Considerando congiuntamente i costi di installazione, manutenzione e operativi, una migliore integrazione del sistema può rafforzare la proposta di costo totale. L'impatto sarà probabilmente maggiore nelle applicazioni che richiedono cicli di ricarica ripetuti, funzionamento in ambienti difficili o apparecchiature sigillate, dove l'usura dei connettori e la manipolazione manuale generano costi operativi misurabili.
Tendenze future del mercato della trasmissione di potenza wireless
Gestione intelligente dell'energia per più dispositivi
È probabile che i futuri sistemi wireless si evolvano da un singolo trasmettitore a un singolo ricevitore, verso piattaforme intelligenti in grado di gestire più dispositivi in base alla richiesta di energia, alla priorità, allo stato della batteria e ai programmi operativi. Tali architetture potrebbero allocare dinamicamente l'energia tra smartphone, dispositivi indossabili, sensori, robot e veicoli, comunicando al contempo lo stato dei dispositivi al software aziendale. Questa tendenza richiederà maggiori capacità di rilevamento, controllo integrato, autenticazione e gestione termica. Le tendenze del mercato della trasmissione di energia wireless convergeranno quindi probabilmente con l'edge computing e le tecnologie di gestione dei dispositivi. In ambito commerciale, l'allocazione dell'energia potrebbe essere definita via software, consentendo agli operatori di dare priorità alle apparecchiature critiche e di ridurre le ricariche non necessarie. Questo modello potrebbe creare nuove opportunità di ricavi ricorrenti legate al software di gestione energetica, ai servizi di monitoraggio, all'analisi dei dati e all'ottimizzazione delle flotte.
Ricarica dinamica per la mobilità autonoma
Uno sviluppo a lungo termine è l'integrazione dell'alimentazione wireless con la mobilità autonoma, dove la ricarica deve avvenire senza intervento umano. Le piattaforme di ricarica statiche rappresentano la soluzione immediata, ma le implementazioni future potrebbero includere la ricarica in corsie dedicate, depositi, aree di sosta per taxi, percorsi di magazzino e altri ambienti controllati. La ricarica dinamica o semi-dinamica potrebbe ridurre la necessità di grandi batterie fisse, consentendo ai veicoli di ricevere energia durante il funzionamento o le soste programmate. I progressi dipenderanno dai livelli di potenza, dall'allineamento, dalle prestazioni termiche, dai costi delle infrastrutture, dall'interoperabilità e dalle approvazioni normative. Man mano che navette autonome, veicoli per le consegne, robot industriali e flotte specializzate diventeranno più efficienti, l'erogazione di energia wireless potrà diventare parte integrante dell'architettura operativa del veicolo, anziché un accessorio di ricarica a sé stante.
Opportunità di mercato per la trasmissione di potenza senza fili
Installazione di sistemi di ricarica retrofit per flotte elettriche esistenti
Esiste una notevole opportunità nell'ammodernare le flotte elettriche esistenti, anziché attendere che la connettività wireless diventi uno standard. Gli operatori commerciali spesso gestiscono veicoli con una lunga durata, creando un divario tra le risorse attuali e le architetture di ricarica più recenti. I ricevitori e le piattaforme di ricarica retrofit consentono ai proprietari di flotte di introdurre gradualmente la ricarica automatizzata, mantenendo i veicoli esistenti. Questo modello può essere interessante per aeroporti, magazzini, porti, campi da golf, flotte municipali e servizi di consegna, dove i veicoli tornano in posizioni prevedibili. I fornitori possono rafforzare questa opportunità offrendo servizi di installazione, finanziamenti, contratti di manutenzione e integrazione con i sistemi di gestione della flotta. Il modello di business risultante trasforma la ricarica wireless da una semplice vendita di componenti a una soluzione infrastrutturale con potenziale di servizio ricorrente.
Rilevamento senza batteria e infrastruttura IoT ambientale
I sistemi di rilevamento senza batteria offrono un'ulteriore opportunità di investimento, poiché le aziende desiderano sempre più una visibilità costante senza dover ricorrere a complessi programmi di manutenzione. Le reti di alimentazione wireless possono supportare sensori in grado di monitorare temperatura, posizione, movimentazione delle scorte, stato delle apparecchiature o condizioni ambientali. Questa opportunità è particolarmente rilevante per magazzini, punti vendita al dettaglio, impianti di produzione, centri logistici e operazioni della catena del freddo. I fornitori che integrano trasmettitori, sensori, comunicazioni, gestione cloud e analisi dati possono offrire una soluzione completa per l'implementazione, anziché limitarsi alla vendita del solo hardware di alimentazione. Investitori e sviluppatori di tecnologie dovrebbero dare priorità alle applicazioni in cui la sostituzione delle batterie risulta costosa o dirompente per le operazioni. Le maggiori opportunità emergeranno probabilmente da implementazioni su larga scala, in cui piccoli miglioramenti nella frequenza di manutenzione, nell'accuratezza dell'inventario o nell'utilizzo delle risorse generano benefici economici misurabili.
Domande frequenti

Naveen è un esperto professionista nel campo delle ricerche di mercato e della consulenza direzionale, con oltre 12 anni di esperienza nella realizzazione di ricerche strategiche, analisi di mercato (Market Intelligence) e soluzioni di consulenza aziendale in diversi settori industriali. Le sue principali aree di competenza comprendono l'elettronica, la tecnologia, l'automazione industriale, il settore bancario, i servizi finanziari e assicurativi (BFSI), l'industria automobilistica e il settore aerospaziale. È specializzato nella valutazione dei mercati, nell'analisi della concorrenza (Competitive Intelligence), nel benchmarking settoriale, nello sviluppo di strategie di crescita, nell'analisi delle opportunità di ingresso in nuovi mercati e nella valutazione delle opportunità commerciali.
Nel ruolo di Vicepresidente Associato (Associate Vice President), Naveen guida complessi progetti di ricerca di mercato e consulenza strategica, gestisce le relazioni con i principali stakeholder e supervisiona l'intero ciclo di vita dei progetti, dalla pianificazione iniziale fino alla consegna dei risultati. Nel corso della sua carriera, ha portato a termine con successo numerosi progetti di ricerca e consulenza per clienti appartenenti a diversi settori e aree geografiche, aiutando le organizzazioni a individuare nuove opportunità di mercato, comprendere le dinamiche competitive, valutare il potenziale degli investimenti e prendere decisioni strategiche informate. Grazie al suo approccio analitico e orientato ai risultati, contribuisce a supportare le aziende nell'elaborazione di strategie efficaci e nel rafforzamento della loro competitività.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Telecomunicazioni presso la Visvesvaraya Technological University (VTU), nello Stato del Karnataka, in India, e un Master in Business Administration (MBA) con specializzazione in Marketing e Gestione delle Operazioni presso la Manipal University. La combinazione di solide competenze tecniche, una vasta conoscenza interdisciplinare e una significativa esperienza nella consulenza strategica gli consente di trasformare dati di mercato complessi in informazioni strategiche concrete e indicazioni operative. Attraverso questa capacità, supporta le imprese nell'individuazione delle opportunità di crescita, nel miglioramento della competitività e nella definizione di piani strategici a lungo termine, contribuendo al raggiungimento degli obiettivi aziendali e a uno sviluppo sostenibile del business.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -