
Markt für Drahtlos Speaker: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für drahtlose Lautsprecher (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Konnektivität (Bluetooth, Wi-Fi); Vertriebskanal (Online, Offline); Endnutzer (Privat, Gewerblich) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011513
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


Marktgröße 2025
35,86 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
66,77 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,15 %
Wachstumsrate
Adressierbarer Markt
463,12 Mrd. US-Dollar
(2026–2034)
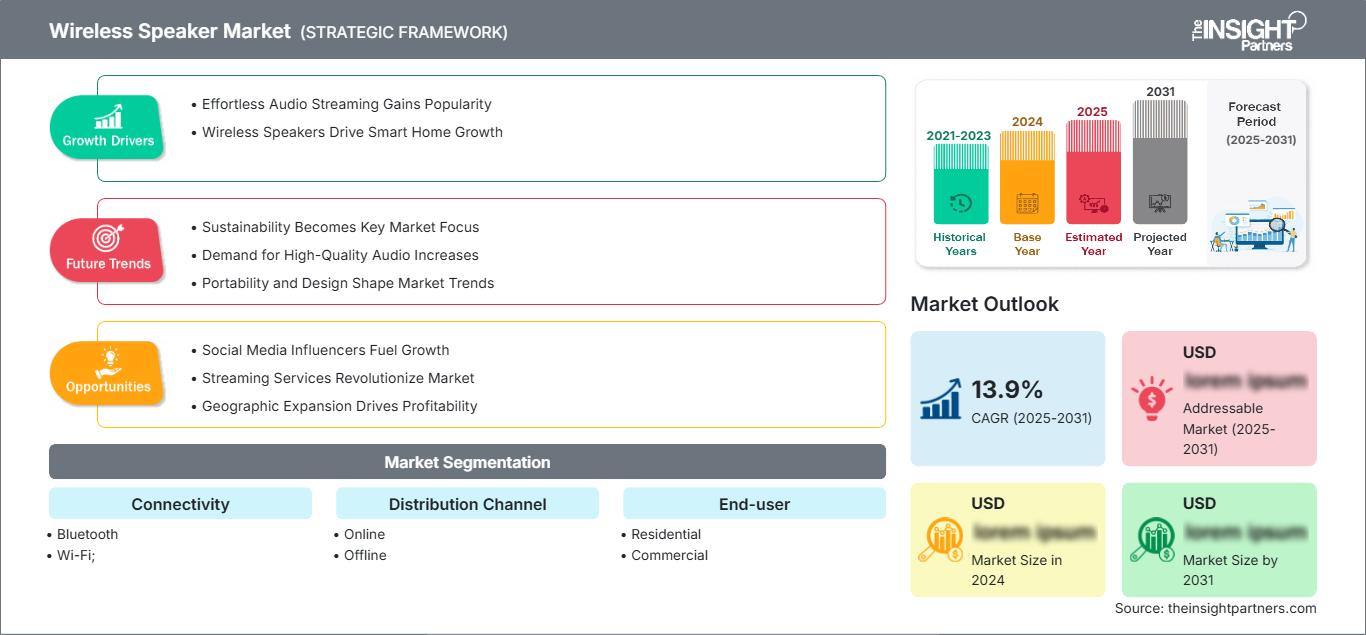
Der Markt für drahtlose Lautsprecher erreichte 2025 ein Volumen von 35,86 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 66,77 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,15 % im Zeitraum 2026–2034 entspricht. Der Markt spiegelt die anhaltende Verlagerung von kabelgebundenen Audiogeräten hin zu tragbaren, vernetzten und Multiroom-fähigen Produkten wider. Die Nachfrage erstreckt sich auf private Unterhaltungselektronik, Gastgewerbe, Einzelhandel, Bildungseinrichtungen und andere gewerbliche Bereiche. Konnektivität, akustische Leistung, Tragbarkeit und Kompatibilität mit anderen Systemen sind dabei ausschlaggebende Faktoren für die Kaufentscheidung.
Nordamerika bleibt ein strukturell attraktiver Markt. Die Größe des Marktes für drahtlose Lautsprecher wird durch eine hohe Haushaltsvernetzung, etablierte Streaming-Gewohnheiten, Ersatzbedarf und die zunehmende Beliebtheit von Premium-Audio gestützt. Ein prognostiziertes jährliches Wachstum von 6,8–7,6 % im Zeitraum 2026–2034 wird durch die Integration in Smart Homes, Multiroom-Audio, Produktaktualisierungszyklen und die anhaltende Verbreitung tragbarer Lautsprecher für den Einsatz im Freien und in der Freizeit begünstigt.
Marktanalyse und Einblicke für drahtlose Lautsprecher
- Nordamerika: Nordamerika machte im Jahr 2025 modellgemäß einen Marktanteil von 27–31 % bei drahtlosen Lautsprechern aus und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,6 % wachsen, unterstützt durch die Nachfrage nach Premium-Audio, vernetzte Haushalte und Ersatzkäufe.
- USA: Die USA repräsentierten im Jahr 2025 etwa 78–83 % der nordamerikanischen Nachfrage und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,5 % wachsen, wobei die zunehmende Verbreitung von vernetzten Haushalten der Haupttreiber ist.
- Europa: Europa hatte im Modell 2025 einen Marktanteil von 22–26 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,1 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Hauptnachfragequellen darstellen.
- Asien-Pazifik: Der asiatisch-pazifische Raum machte im Jahr 2025 etwa 31–35 % des Marktes aus und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,7 % wachsen, wobei China, Japan, Südkorea und Indien die Hauptrolle spielen.
- Größtes Segment: Die Bluetooth-Konnektivität hielt im Jahr 2025 einen geschätzten Marktanteil von 67–72 % und wird aufgrund der Gerätekompatibilität und Portabilität voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,9–7,7 % verzeichnen.
- Wachstumsstarkes Segment: Die Wi-Fi-Konnektivität hielt im Jahr 2025 einen Marktanteil von ca. 28–33 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,2–9,1 % verzeichnen, unterstützt durch Multiroom- und Smart-Home-Anwendungen.
- Detaillierte Analyse der wichtigsten Unternehmen: Apple Inc. (Beats), Bose Corporation, HARMAN International Industries, Incorporated, Koninklijke Philips NV, LG Electronics Inc., Panasonic Holdings Corporation, Skullcandy, Inc., Sonos, Inc., Sony Corporation und Zebronics India Private Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Seit den Anfängen einfacher Bluetooth-Player hat sich der Markt für drahtlose Lautsprecher stark erweitert und umfasst heute alle Arten von Audiogeräten, darunter tragbare Lautsprecher, Heim-, Smart-, Stereo- und Multiroom-Lautsprecher. Die Bluetooth SIG prognostiziert, dass im Jahr 2024 262 Millionen Bluetooth-Lautsprecher ausgeliefert werden, während die Auslieferungen von Bluetooth-Geräten im Allgemeinen bis 2025 voraussichtlich 5,3 Milliarden Geräte erreichen werden. Die wachsende installierte Basis verbessert die Kompatibilität und reduziert die Benutzerfreundlichkeit.
Zukünftig wird der Markt für drahtlose Lautsprecher durch eine bessere Integration in Smart-Home-Systeme, hochauflösende drahtlose Codecs, sprachgesteuerte Schnittstellen und flexiblere Raum-zu-Raum-Lösungen weiter verbessert werden. Wachstumsmärkte werden dank der zunehmenden Verbreitung von Smartphones, Breitbandinternet, Musikstreaming-Abonnements und dem organisierten Einzelhandel zusätzliche Absatzzahlen generieren. Gesetze zur Energieeffizienz und zur Entsorgung von Elektroschrott könnten unter anderem die Auswahl der Komponenten, die Reparierbarkeit, die Akkus, die Verpackung und die Lebenszykluspraktiken beeinflussen.
Berichtsumfang zum Markt für drahtlose Lautsprecher
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 35,86 Milliarden US-Dollar |
| Marktgröße bis 2034 | 66,77 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,15 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für drahtlose Lautsprecher
Das Wachstum dieser Branche ist auf die Vorliebe der Verbraucher für Mobilität, einfache Installation und die Integration mit Mobiltelefonen, Fernsehern, Computern und Heimnetzwerken zurückzuführen. Bluetooth ist dabei die Schlüsseltechnologie, da sie eine einfache Interoperabilität ohne Netzwerkeinrichtung ermöglicht, während WLAN höhere Bandbreiten für Audiostreams, Multiroom-Synchronisierung und Smart-Home-Funktionen bietet. Die Lieferkette umfasst Hersteller von Akustikkomponenten, Halbleiterhersteller, Gehäusehersteller, Softwareanbieter, OEMs, Vertriebsunternehmen, Einzelhändler sowie Streaming-Dienste.
Die Dynamik im Zuliefersektor konzentriert sich zunehmend weniger auf den Lautsprecher selbst, sondern vielmehr auf kompakte Akustik, digitale Signalverarbeitung (DSP), optimierte Akkus und Konnektivität. Markenbildung wird durch Klangoptimierung, Raumklang, Mikrofone, App-Umgebung und ein ansprechendes Industriedesign erreicht. Die Verfügbarkeit von Komponenten und deren Preis spielen eine wichtige Rolle, da Verstärker, Prozessoren, Funkchips, Akkus und Lautsprecher die Materialkostenstruktur bestimmen. Die Branche für drahtlose Lautsprecher bevorzugt daher zunehmend Unternehmen, die Hardware, Software, Konnektivität und Kundendienst in ein Produktdesign integrieren können.
Die Wettbewerbsintensität wird durch eine Kombination aus Premium-Audiomarken, Unterhaltungselektronikkonzernen und Lifestyle-Marken bestimmt. Apple Inc. (Beats), Bose Corporation, Sony Corporation und Sonos, Inc. konkurrieren durch ihre Markenbekanntheit, akustische Innovationen, Ökosystemintegration und ihr Premium-Branding. HARMAN International Industries, Incorporated und LG Electronics Inc. zeichnen sich durch ein breites Portfolio an Unterhaltungselektronik aus, während Koninklijke Philips NV und Panasonic Holdings Corporation verschiedene Preissegmente und Anwendungsbereiche bedienen. Skullcandy, Inc. und Zebronics India Private Limited positionieren sich differenziert im tragbaren und im Budgetsegment.
Strategische Investitionsprioritäten verlagern sich nun hin zu softwaregesteuertem Audio, intelligenter Klangverarbeitung, Industriedesign und Konnektivitätsinteroperabilität. Sonos, Inc. konzentrierte sich auf die Systementwicklung und brachte neue Lautsprecher auf den Markt, die die Einrichtung und Skalierung vernetzter Heim-Audiosysteme vereinfachen. Bose Corporation präsentierte Produkte, die Bluetooth-Technologie mit Google Cast und Apple AirPlay kombinieren. Diese Beispiele verdeutlichen den Strategiewechsel vom Verkauf einzelner Geräte hin zur Pflege von Kundenbeziehungen durch den Ausbau von Audio-Ökosystemen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für drahtlose Lautsprecher: Strategische Einblicke
Regionale Einblicke
Markt für drahtlose Lautsprecher in Nordamerika
Nordamerika hielt 2025 schätzungsweise 27–31 % des Marktes für drahtlose Lautsprecher und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,6 % wachsen. Die hohe Breitbandverbreitung, die weitverbreitete Nutzung von Smartphones, die etablierten Gewohnheiten des Musikstreamings und der hohe Bedarf an Ersatzgeräten deuten auf ein kontinuierliches Wachstumspotenzial in dieser Kategorie hin. Verbraucher bevorzugen Geräte, die sowohl tragbar sind als auch erstklassigen Klang und umfassende Konnektivität bieten.
Dieses Marktsegment profitiert von der Entwicklung intelligenter Haussysteme und der zunehmenden Akzeptanz vernetzter Unterhaltungselektronik. Der Einsatz von Geschäftsanwendungen in Branchen wie Gastgewerbe, Einzelhandel, Fitness, Bildung und Wirtschaft führt zu einer steigenden Nachfrage, die über den privaten Gebrauch hinausgeht. Premiummarken profitieren in diesem Marktsegment von räumlichem Klang, Multiroom-Synchronisierung, Sprachsteuerung und langer Akkulaufzeit. Die USA sind der wichtigste regionale Markt, Kanada der zweitwichtigste.
US-Markt für drahtlose Lautsprecher
Die USA machten 2025 etwa 78–83 % der Nachfrage nach drahtlosen Lautsprechern in Nordamerika aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,5 % wachsen. Die hohe Verbreitung von Mobiltelefonen, Videostreaming-Diensten, Smart-Home-Lösungen und Smart-TVs ermöglicht die Interaktion mit drahtlosen Kopfhörern. Der Austauschprozess wird durch Geräte mit längerer Akkulaufzeit, fortschrittlicheren Mikrofonen und 3D-Audiotechnologie vorangetrieben.
Die Anwendungsbereiche reichen vom Musikhören im Freien über Heimkino, Küchen-Audio und Spiele bis hin zu Audioerlebnissen im ganzen Haus. Unternehmen wie Bose Corporation, Sonos, Inc., Apple Inc. (Beats) und andere etablierte Anbieter behaupten sich sowohl im Premium- als auch im Lifestyle-Segment, während Massenmarktanbieter die Verfügbarkeit ihrer Produkte ausbauen.
Europäischer Markt für drahtlose Lautsprecher
Europa hielt 2025 schätzungsweise einen Marktanteil von 22–26 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,1 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien zählen zu den wichtigsten nationalen Märkten, deren Nachfrage von Faktoren wie Streaming, vernetzten Haushaltsgeräten, Design und Umweltbewusstsein beeinflusst wird. Deutschland bleibt aufgrund seiner etablierten Unterhaltungselektronikindustrie und seines Audiosegments ein bedeutender Markt.
Großbritannien ist ein Markt, auf dem Streaming weit verbreitet ist und die Nachfrage nach intelligenten Multiroom-Audiolösungen bereits besteht. In Frankreich bevorzugen Verbraucher designorientierte Lösungen und vernetzte Heimunterhaltung. In Italien und Spanien bieten sich Chancen im Bereich des mobilen Audiokonsums und des Gastgewerbes. Europäische Verbraucher legen zudem zunehmend Wert auf nachhaltige Produkte.
Markt für drahtlose Lautsprecher im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) machte im Jahr 2025 etwa 31–35 % des Marktes für drahtlose Lautsprecher aus und wird voraussichtlich bis 2034 ein jährliches Wachstum von 7,8–8,7 % verzeichnen. Die Nachfrage aus China ist in der Region führend, was auf die Elektronikproduktion, den Online-Handel, die Urbanisierung und die Nutzung vernetzter Geräte durch die Verbraucher zurückzuführen ist.
Japan und Südkorea werden ihre Anstrengungen im Bereich hochwertiger Audioinnovationen fortsetzen, während Indien aufgrund seiner Smartphone-Nutzung, des Wachstums im Online-Handel und gestiegener verfügbarer Einkommen Absatzlücken schließen kann. Australien wird aufgrund seiner Nachfrage nach tragbaren und Heimkino-Geräten einen Beitrag leisten. Wettbewerbsfähige Preise, Energieeinsparungen, kompaktere Bauweise und intelligentere Verbindungen werden zu gemeinsamen Merkmalen regionaler Hersteller.
Markt für drahtlose Lautsprecher im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird bis 2034 ein jährliches Wachstum von 6,5–7,4 % erwartet, wobei Saudi-Arabien die Nachfrage in den Golfstaaten anführt. Die Kaufkraft der VAE, Investitionen im Gastgewerbe und der Premium-Einzelhandel fördern die Nachfrage nach hochwertigen Audioprodukten, während Südafrika ein wichtiger Markt im südlichen Afrika bleibt.
Energiediversifizierung, Tourismusinfrastruktur, Gewerbebau und Smart-Building-Initiativen schaffen Chancen für fest installierte und tragbare Audiogeräte. Saudi-Arabien und die VAE profitieren von großen Unterhaltungs- und Gastgewerbeprojekten, während Südafrika und die übrigen Länder des Nahen Ostens und Afrikas durch den Ausbau des Einzelhandelszugangs Potenzial bieten. Vertriebskapazitäten, Erschwinglichkeit, Akkuleistung und Kundendienst bleiben wichtige Faktoren für die regionale Marktdurchdringung.
Segmentierungsanalyse
Konnektivität
Die Konnektivität lässt sich in Bluetooth und WLAN unterteilen . Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,3–8,0 % erwartet, da Verbraucher zunehmend Wert auf einfaches Geräte-Pairing und vernetzte Audiofunktionen legen. Bluetooth bietet breite Kompatibilität, während WLAN höherwertige vernetzte Anwendungen ermöglicht.
- Bluetooth: Bluetooth ist nach wie vor die dominierende Verbindungsarchitektur, da es auf Smartphones, Tablets, Computern und zahlreichen Unterhaltungselektronikplattformen funktioniert. Die einfache Einrichtung und die hohe Mobilität ermöglichen eine breite Anwendung im Haushalt und im Freien.
- WLAN: WLAN ist strategisch wichtig für Multiroom-Audio, Streaming mit höherer Bandbreite, Smart-Home-Integration und netzwerkbasierte Steuerung. Die Akzeptanz ist dort am größten, wo Verbraucher Wert auf synchronisierte Wiedergabe und eine dauerhafte Heimverbindung legen.
Vertriebskanal
Der Vertriebskanal umfasst Online- und Offline -Kanäle und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen. Die Kanalentwicklung spiegelt zunehmend die Verbraucherpräferenzen für Produktvergleiche, schnelle Auftragsabwicklung, Erlebnis-Shopping und Omnichannel-Kauf wider.
- Online: Online-Kanäle profitieren von einem breiten Sortiment, Preistransparenz, Kundenrezensionen, Werbeaktionen und Direktversand an Endkunden. Sie sind besonders wichtig für tragbare Lautsprecher und digital vermarktete Lifestyle-Produkte.
- Offline: Der stationäre Handel bleibt strategisch relevant, da Konsumenten dort Klangqualität, Verarbeitungsqualität, Größe und Design vor dem Kauf beurteilen möchten. Vorführungen im Einzelhandel unterstützen eine Premium-Positionierung und eine fundierte Kaufentscheidung.
Endbenutzer
Zu den Endnutzern zählen Privatkunden und Gewerbekunden , wobei für dieses Segment ein jährliches Wachstum von 6,8–7,6 % im Zeitraum 2026–2034 prognostiziert wird. Die Nutzung im Wohnbereich bleibt die wichtigste Nachfragebasis, während gewerbliche Anwendungen das adressierbare Potenzial erweitern.
- Privatkunden: Die Nachfrage im Privatkundenbereich umfasst tragbares Musikhören, TV-Audio, Heimkino, Multiroom-Musik, Gaming und Smart-Home-Anwendungen. Bei Ersatzkäufen werden zunehmend Wert auf besseren Klang, längere Akkulaufzeit und Kompatibilität mit dem Ökosystem gelegt.
- Gewerbliche Anwendungen: Gewerbliche Installationen umfassen das Gastgewerbe, Restaurants, Einzelhandel, Büros, Fitnessstudios, Bildungseinrichtungen und Veranstaltungsorte. Käufer legen Wert auf Zuverlässigkeit, Abdeckung, zentrale Steuerung, flexible Installationsmöglichkeiten und Kompatibilität mit bestehender audiovisueller Infrastruktur.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter, spezifisch) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Wohnen |
Hoch |
Multiroom-Audio |
Reifen |
|
Kommerziell |
Medium |
Veranstaltungsort-Audio |
Skalierung |
Markttreiber und Wirkungsanalyse für drahtlose Lautsprecher
Erweiterung der Ökosysteme für vernetzte Heim-Audiosysteme
Die zunehmende Verbreitung vernetzter Haussysteme verändert die Art und Weise, wie Verbraucher Audiogeräte bewerten. Statt einzelner Lautsprecher suchen Haushalte vermehrt nach Produkten, die mit Fernsehern, Mobilgeräten, Sprachassistenten, Streaming-Diensten und anderen Smart-Home-Komponenten kommunizieren können. Dies schafft einen Mehrwert für Hersteller, die zuverlässige Anwendungen, einfache Einrichtung, synchronisierte Wiedergabe und geräteübergreifende Steuerung bieten. Die Auswirkungen erstrecken sich auf das gesamte Produktdesign, da Netzwerkfähigkeit, Softwarearchitektur, Mikrofonleistung und Cybersicherheit zu wichtigen Kaufkriterien werden. Multiroom-Funktionalität kann zudem den Kundenwert steigern, indem sie nach der Erstinstallation zum Kauf weiterer Lautsprecher anregt. Mit der zunehmenden Verbreitung vernetzter Haussysteme dürfte der Markt für drahtlose Lautsprecher Anbieter bevorzugen, die akustische Leistung mit zuverlässigen digitalen Erlebnissen kombinieren können, anstatt ausschließlich über Hardware-Spezifikationen zu konkurrieren.
Verbesserung der Leistung und Batterieeffizienz tragbarer Audiogeräte
Tragbare Lautsprecher profitieren von Fortschritten in den Bereichen akustische Miniaturisierung, digitale Signalverarbeitung, Verstärkereffizienz, Batteriemanagement und robustes Gehäusedesign. Verbraucher erwarten zunehmend von kompakten Produkten einen satten Bass, klare Sprachwiedergabe, lange Wiedergabezeiten und Unempfindlichkeit gegenüber Umwelteinflüssen. Diese Erwartungen erweitern die Kategorie über das gelegentliche Musikhören hinaus hin zu Reisen, Outdoor-Aktivitäten, geselligen Zusammenkünften und flexibler Nutzung zu Hause. Längere Akkulaufzeiten reduzieren zudem die praktischen Einschränkungen tragbarer Audiogeräte und ermöglichen eine häufigere Nutzung. Hersteller können sich durch Ladegeschwindigkeit, Energiemanagement, Wärmeableitung, Langlebigkeit und geringes Gewicht differenzieren. Die daraus resultierenden Produktverbesserungen erweitern den potenziellen Nutzerkreis und decken gleichzeitig die Nachfrage nach Ersatzgeräten, da Verbraucher ältere Lautsprecher gegen Modelle mit besseren akustischen und Konnektivitätsfunktionen austauschen. Diese Dynamik stärkt das Premium- und Mittelklasse-Segment des Marktes.
Wachstum des streamingzentrierten Unterhaltungsmarktes
Streaming hat den Audiokonsum hin zu kontinuierlichem digitalem Zugriff verlagert und damit die Bedeutung komfortabler Geräte erhöht, die Inhalte aus verschiedenen Quellen empfangen können. Musikdienste, Podcasts, Videoplattformen, Spiele und Internetradio schaffen vielfältige Anwendungsfälle für drahtlose Audioprodukte. Verbraucher bewerten Lautsprecher daher zunehmend anhand von Kompatibilität, Latenz, Sprachverständlichkeit und der einfachen Umschaltung zwischen verschiedenen Quellen. Für Hersteller fördert dieses Streaming-orientierte Verhalten Investitionen in Software-Schnittstellen, Codec-Unterstützung, Firmware-Updates und Anwendungs-Ökosysteme. Auch Unternehmen profitieren, da Restaurants, Hotels, Geschäfte und Fitnessstudios gestreamte Inhalte ohne aufwendige Verkabelung verteilen können. Die weitergehende Folge ist der Wandel von Lautsprecherhardware als eigenständigem Endgerät hin zu einer interaktiven Unterhaltungsschnittstelle. Anbieter, die verschiedene Inhaltsquellen unterstützen und die Zuverlässigkeit ihrer Software gewährleisten, können die Kundenbindung stärken und die Erweiterung ihres Ökosystems fördern.
Markt für drahtlose Lautsprecher: Zukunftstrends
LE Audio, Spatial Sound und intelligentere drahtlose Architekturen
Die Marktprognose für drahtlose Lautsprecher zeigt, dass zukünftige drahtlose Audioprodukte voraussichtlich fortschrittlichere Bluetooth-LE-Audio-Funktionen, verbesserte Synchronisierung, räumliche Wiedergabe und intelligente Signalverarbeitung integrieren werden. Die Bluetooth SIG hat LE Audio und verwandte Technologien als wichtige Elemente ihrer Technologie-Roadmap identifiziert, während die Auslieferungen von Bluetooth-Geräten bis 2029 voraussichtlich auf fast 8 Milliarden pro Jahr ansteigen werden. Lautsprecher werden möglicherweise zunehmend verteilte Signalverarbeitung nutzen, um den Klang an die Raumgeometrie, die Position des Zuhörers, die Art des Inhalts und mehrere angeschlossene Geräte anzupassen. Dies könnte die Unterschiede zwischen kompakten tragbaren Lautsprechern und komplexen Heimsystemen verringern. Gleichzeitig wird Interoperabilität immer wichtiger, da Haushalte Produkte aus verschiedenen Ökosystemen kombinieren. Hersteller, die flexible Standards unterstützen und gleichzeitig eine differenzierte akustische Signalverarbeitung beibehalten, können die Auswahlmöglichkeiten für Verbraucher verbessern und die Abhängigkeit von einer bestimmten Technologie in vernetzten Audioumgebungen verringern.
Adaptives, interoperables Multiroom-Audio
Die Trends im Markt für drahtlose Lautsprecher deuten darauf hin, dass sich Multiroom-Audio hin zu adaptiveren Systemen entwickeln wird, die Lautsprecher automatisch koordinieren, Raumcharakteristika erkennen und ein konsistentes Hörerlebnis in verschiedenen Räumen ermöglichen. Zukünftige Plattformen könnten WLAN, Bluetooth, Sprachsteuerung, Streaming-Dienste und Smart-Home-Automatisierung in einer einzigen Benutzeroberfläche vereinen. Die Bose Lifestyle Collection 2026 verdeutlicht diese Entwicklung durch die Unterstützung von Google Cast und Apple AirPlay neben Bluetooth sowie die Möglichkeit der gruppierten Wiedergabe auf kompatiblen Geräten. Diese Interoperabilität könnte Verbraucher dazu anregen, Lautsprecher schrittweise hinzuzufügen, anstatt ganze Systeme zu ersetzen. Auch kommerzielle Anwendungen könnten von zentralisierter Konfiguration, Fernüberwachung und flexibler Zoneneinteilung profitieren. Strategisch bedeutet dies, dass Softwarearchitektur und Ökosystemkompatibilität zunehmend die Produktdifferenzierung bestimmen werden, während akustische Hardware zwar weiterhin unerlässlich bleibt, aber nur noch eine Komponente des gesamten Nutzererlebnisses darstellt.
Marktchancen für drahtlose Lautsprecher
Lokalisierte Produktplattformen für wachstumsstarke asiatische Märkte
Asien bietet Herstellern die Chance, Produkte gezielt auf lokale Preisstrukturen, Raumgrößen, Kaufgewohnheiten, Sprachkenntnisse und mobile Ökosysteme auszurichten. Indien, Indonesien, Vietnam und andere Entwicklungsländer können eine breitere Marktakzeptanz fördern, wenn Hersteller robuste Hardware mit erschwinglichen Preisen und effizientem Vertrieb kombinieren. Lokalisierte Anwendungen, mehrsprachige Sprachschnittstellen, regionale Streaming-Kompatibilität und Servicenetze stärken das Kundenvertrauen. Hersteller können zudem Online-First-Launches nutzen, um die Nachfrage zu testen, bevor sie den stationären Handel erschließen. Partnerschaften mit lokalen Distributoren und Elektronikhändlern verbessern die Verfügbarkeit außerhalb von Ballungsräumen. Das Potenzial beschränkt sich nicht auf Billigprodukte; auch Premium-Segmente können wachsen, da vernetzte Unterhaltungssysteme in städtischen Haushalten immer beliebter werden. Ein gestaffeltes Portfolio kann somit im Rahmen derselben regionalen Strategie Einsteiger-Mobilgeräte, Geräte für den Heimgebrauch und Premium-Multiroom-Anwendungen abdecken.
Kommerzielle Audiolösungen für die Gastronomie und intelligente Veranstaltungsorte
Gastgewerbe, Einzelhandel, Restaurants, Fitnessstudios, Coworking-Spaces und Unterhaltungsstätten bieten Anbietern die Möglichkeit, ihr Angebot über private Haushalte hinaus zu erweitern. Diese Kunden benötigen zuverlässige WLAN-Abdeckung, flexible Installation, einfache Inhaltsverwaltung und gleichbleibende Audioqualität in mehreren Bereichen. Drahtlose Architekturen können den Verkabelungsaufwand reduzieren und Raumänderungen vereinfachen, insbesondere in renovierten oder temporären Räumlichkeiten. Anbieter können differenzierte Angebote schaffen, indem sie Lautsprecher mit zentralisierter Software, Ferndiagnose, Planungstools und Serviceverträgen kombinieren. Hotels und gemischt genutzte Immobilien können Audio zudem in umfassendere Smart-Building-Systeme integrieren und so wiederkehrende Upgrade- und Managed-Services-Möglichkeiten schaffen. Anbieter mit Zuverlässigkeit und Installationssupport auf Gewerbeniveau können lukrativere Verträge abschließen als solche, die sich ausschließlich auf den Einzelhandel konzentrieren. Dieser anwendungsorientierte Ansatz diversifiziert außerdem die Umsatzbasis über verschiedene Erneuerungszyklen im Privatkundenbereich hinweg.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -