
Mercado de altavoces inalámbricos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de altavoces inalámbricos y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por conectividad (Bluetooth, Wi-Fi); canal de distribución (en línea, fuera de línea); usuario final (residencial, comercial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011513
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 30, 2026


Tamaño del mercado en 2025
35.860 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
66.770 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,15 %
Índice de crecimiento
Mercado potencial
463.120 millones de dólares estadounidenses
(2026-2034)
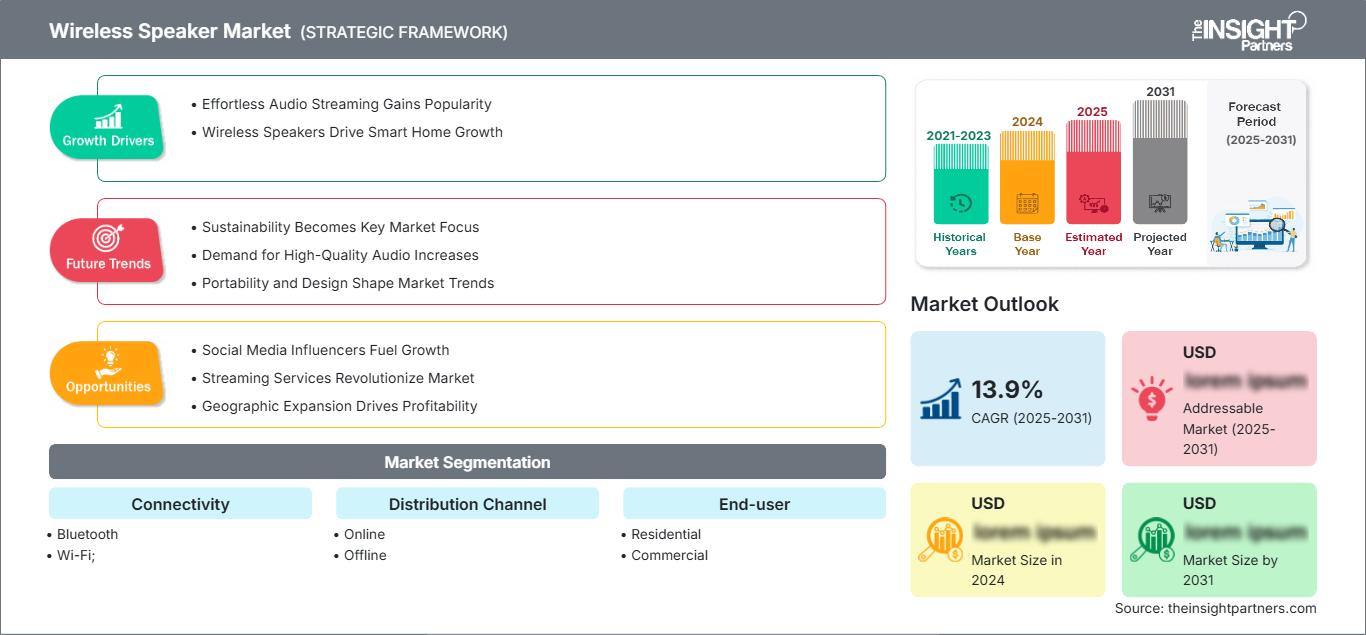
El mercado de altavoces inalámbricos alcanzó los 35.860 millones de dólares en 2025 y se prevé que llegue a los 66.770 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 7,15 % entre 2026 y 2034. Este mercado refleja la continua migración del audio con cable hacia productos portátiles, conectados y de audio multiroom. La demanda abarca el entretenimiento residencial, la hostelería, el comercio minorista, la educación y otros entornos comerciales, donde la conectividad, el rendimiento acústico, la portabilidad y la compatibilidad con el ecosistema influyen en las decisiones de compra.
Norteamérica sigue siendo un mercado estructuralmente atractivo, con un mercado de altavoces inalámbricos impulsado por la alta conectividad en los hogares, los hábitos de streaming consolidados, la demanda de reemplazo y la adopción de audio de alta gama. Se estima una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,6 % durante el período 2026-2034, gracias a la integración de sistemas de hogar inteligente, el audio multiroom, los ciclos de renovación de productos y la creciente adopción de altavoces portátiles para uso en exteriores y ocio.
Análisis y perspectivas del mercado de altavoces inalámbricos
- América del Norte: América del Norte representó una cuota de mercado estimada de entre el 27 % y el 31 % en altavoces inalámbricos en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,6 % entre 2026 y 2034, impulsada por la demanda de audio de alta gama, los hogares conectados y las compras de reemplazo.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 78 % y el 83 % de la demanda norteamericana y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,5 % durante el período 2026-2034, impulsada por la adopción de hogares conectados.
- Europa: Europa representó una cuota estimada del 22-26% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,3-7,1% durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España aportando una demanda significativa.
- Asia Pacífico: La región de Asia Pacífico representó entre el 31 % y el 35 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,7 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur e India.
- Segmento más importante: La conectividad Bluetooth representó una cuota de mercado estimada del 67-72% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 6,9-7,7% durante el período 2026-2034 debido a la compatibilidad y portabilidad de los dispositivos.
- Segmento de alto crecimiento: La conectividad Wi-Fi representó aproximadamente entre el 28 % y el 33 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 9,1 % durante el período 2026-2034, impulsada por las aplicaciones multiroom y de hogar inteligente.
- Empresas clave analizadas en detalle: Apple Inc. (Beats), Bose Corporation, HARMAN International Industries, Incorporated, Koninklijke Philips NV, LG Electronics Inc., Panasonic Holdings Corporation, Skullcandy, Inc., Sonos, Inc., Sony Corporation y Zebronics India Private Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Desde los inicios de los sencillos reproductores Bluetooth, el mercado de altavoces inalámbricos se ha expandido hasta abarcar todo tipo de productos de audio conectados, incluyendo altavoces portátiles, domésticos, inteligentes, estéreo y multiroom. Bluetooth SIG afirmó que se enviarían 262 millones de altavoces Bluetooth en 2024, mientras que se prevé que los envíos de dispositivos Bluetooth en general alcancen los 5300 millones de unidades en 2025. El creciente número de dispositivos instalados mejora la compatibilidad y reduce las dificultades para el consumidor.
En el futuro, el mercado de altavoces inalámbricos experimentará mejoras adicionales gracias a una mejor integración con sistemas domésticos inteligentes, códecs inalámbricos de alta fidelidad, interfaces controladas por voz y mayor flexibilidad en soluciones para diferentes habitaciones. Los mercados emergentes aportarán un mayor volumen de unidades, impulsado por la penetración de los teléfonos inteligentes, el acceso a internet de banda ancha, los servicios de suscripción de música en streaming y el comercio minorista organizado. La legislación sobre eficiencia energética y residuos electrónicos podría influir en la elección de componentes, la facilidad de reparación, las baterías, el embalaje y las prácticas de gestión del ciclo de vida, entre otros aspectos.
Alcance del informe de mercado de altavoces inalámbricos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 35.860 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 66.770 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de altavoces inalámbricos
El crecimiento de esta industria se debe a la preferencia de los consumidores por la portabilidad, la facilidad de instalación y la integración con teléfonos móviles, televisores, ordenadores y sistemas de redes domésticas. La tecnología clave es Bluetooth, ya que facilita la interoperabilidad sin necesidad de configuración de red, mientras que Wi-Fi proporciona mayor ancho de banda para la transmisión de audio, la sincronización multiroom y las funciones de hogar conectado. La cadena de suministro incluye proveedores de componentes acústicos, empresas de semiconductores, fabricantes de carcasas, proveedores de software, fabricantes de equipos originales (OEM), distribuidores, minoristas y servicios de streaming.
La dinámica del sector de suministro se basa cada vez más en la ingeniería acústica compacta, la tecnología DSP, la optimización de baterías y la conectividad, en lugar del altavoz en sí. La imagen de marca se logra mediante la optimización del sonido, el audio espacial, los micrófonos, el entorno de la aplicación y un diseño industrial sólido. El suministro y el precio de los componentes son factores importantes, ya que los amplificadores, procesadores, chips inalámbricos, baterías y altavoces determinan la estructura de costos de la lista de materiales. Por lo tanto, la industria de altavoces inalámbricos favorece cada vez más a las empresas que pueden integrar hardware, software, conectividad y soporte posventa en el diseño del producto.
La intensidad de la competencia estará determinada por una combinación de marcas de audio premium, conglomerados de electrónica de consumo y marcas de estilo de vida. Apple Inc. (Beats), Bose Corporation, Sony Corporation y Sonos, Inc. compiten mediante el valor de su marca, la innovación acústica, la integración de su ecosistema y su posicionamiento premium. HARMAN International Industries, Incorporated y LG Electronics Inc. se caracterizan por una amplia cartera de productos electrónicos de consumo, mientras que Koninklijke Philips NV y Panasonic Holdings Corporation se dirigen a diversos niveles de precios y aplicaciones. Skullcandy, Inc. y Zebronics India Private Limited ofrecen un posicionamiento diferenciado para los segmentos de audio portátil y económico.
Las prioridades de inversión estratégica ahora se centran en el audio basado en software, el procesamiento inteligente del sonido, el diseño industrial y la interoperabilidad de la conectividad. Sonos, Inc. se enfocó en el desarrollo de sistemas mediante el lanzamiento de nuevos altavoces que facilitan la configuración y la escalabilidad del audio doméstico conectado, y Bose Corporation lanzó productos que combinan la tecnología Bluetooth con Google Cast y Apple AirPlay. Estos ejemplos evidencian el cambio de estrategia: de la venta de dispositivos individuales al mantenimiento de las relaciones con los clientes mediante la expansión de los ecosistemas de audio.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de altavoces inalámbricos: Perspectivas estratégicas
Perspectivas regionales
Mercado de altavoces inalámbricos de Norteamérica
Se estima que Norteamérica representó entre el 27 % y el 31 % del mercado de altavoces inalámbricos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,6 % hasta 2034. La alta penetración de la banda ancha, el elevado uso de teléfonos inteligentes, los hábitos consolidados de transmisión de música y la gran necesidad de reemplazo indican un potencial de crecimiento continuo para esta categoría. Los consumidores prefieren dispositivos que ofrezcan portabilidad, sonido de alta calidad y excelentes capacidades de conectividad.
Este segmento de mercado se ve impulsado por el desarrollo de ecosistemas de hogares inteligentes y la aceptación de la electrónica de consumo conectada. El uso de aplicaciones empresariales en sectores como la hostelería, el comercio minorista, el fitness, la educación y el sector empresarial genera un aumento de la demanda más allá del ámbito doméstico. Este segmento de mercado crea valor para las marcas premium en cuanto a sonido espacial, sincronización multiroom, control por voz y batería de larga duración. Estados Unidos es el principal mercado regional, mientras que Canadá es el mercado regional secundario.
Mercado estadounidense de altavoces inalámbricos
En 2025, Estados Unidos representó aproximadamente entre el 78 % y el 83 % de la demanda del mercado norteamericano de altavoces inalámbricos, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,5 % hasta 2034. La amplia penetración de los teléfonos móviles, la transmisión de vídeo, las soluciones para el hogar inteligente y los televisores inteligentes posibilita la interacción con auriculares inalámbricos. El proceso de reemplazo está impulsado por dispositivos con mayor duración de la batería, micrófonos más avanzados y tecnología de audio espacial.
El ámbito de aplicación abarca desde la escucha al aire libre hasta el cine en casa, el audio en la cocina, los videojuegos e incluso experiencias de audio para toda la casa. Empresas como Bose Corporation, Sonos, Inc., Apple Inc. (Beats), así como otros actores ya establecidos, se mantienen relevantes tanto en el segmento premium como en el de estilo de vida, mientras que los proveedores del mercado masivo aumentan la disponibilidad de sus productos.
Mercado europeo de altavoces inalámbricos
Europa representó una cuota estimada del 22-26% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3-7,1% hasta 2034. Alemania, el Reino Unido, Francia, Italia y España constituyen algunos de los mercados nacionales más importantes, donde la demanda se ve influenciada por factores como el streaming, los dispositivos domésticos conectados, el diseño y la conciencia ambiental. Alemania sigue siendo un mercado destacado gracias a su consolidada industria de electrónica de consumo y su segmento de audio.
El Reino Unido representa un mercado donde el streaming está muy extendido y ya existe demanda de soluciones de audio inteligentes y multiroom. En Francia, los consumidores tienden a preferir soluciones centradas en el diseño y el entretenimiento doméstico conectado. En Italia y España, existen oportunidades relacionadas con el consumo de audio portátil y el sector de la hostelería. El consumidor europeo también muestra un creciente interés por la sostenibilidad de los productos.
Mercado de altavoces inalámbricos de APAC
La región de Asia-Pacífico representó aproximadamente entre el 31 % y el 35 % del mercado de altavoces inalámbricos en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,7 % hasta 2034. La demanda procedente de China lidera la región, impulsada por su producción electrónica, las compras en línea, la urbanización y el uso que hacen los consumidores de dispositivos conectados.
Japón y Corea del Sur continuarán sus esfuerzos por innovar en audio de alta gama, mientras que India puede compensar la falta de volumen gracias al uso de teléfonos inteligentes, el crecimiento del comercio electrónico y el aumento de los ingresos disponibles. Australia contribuirá debido a su demanda de equipos de entretenimiento portátiles y domésticos. La competitividad de precios, el ahorro energético, el tamaño compacto y las conexiones inteligentes se están convirtiendo en características comunes para los fabricantes regionales.
Mercado de altavoces inalámbricos de Oriente Medio y África
Se prevé que la región de Oriente Medio y África experimente un crecimiento anual compuesto del 6,5 % al 7,4 % hasta 2034, con Arabia Saudita a la cabeza de la demanda en los mercados del Golfo. El poder adquisitivo de los Emiratos Árabes Unidos, la inversión en hostelería y el comercio minorista de alta gama impulsan los productos de audio de mayor valor, mientras que Sudáfrica sigue siendo un mercado importante en el sur de África.
La diversificación energética, la infraestructura turística, la construcción comercial y las iniciativas de edificios inteligentes generan oportunidades para el audio fijo y portátil. Arabia Saudita y los Emiratos Árabes Unidos se benefician de grandes proyectos de entretenimiento y hostelería, mientras que Sudáfrica y el resto de Oriente Medio y África ofrecen oportunidades a través de la expansión del acceso al comercio minorista. La capacidad de distribución, la asequibilidad, el rendimiento de las baterías y el servicio posventa siguen siendo factores determinantes para la penetración regional.
Análisis de segmentación
Conectividad
La conectividad se divide en Bluetooth y Wi-Fi . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 8,0 % entre 2026 y 2034, a medida que los consumidores demanden cada vez más un emparejamiento sencillo de dispositivos y funcionalidades de audio en red. Bluetooth ofrece una amplia compatibilidad, mientras que Wi-Fi permite aplicaciones conectadas de mayor valor.
- Bluetooth: Bluetooth sigue siendo la arquitectura de conectividad dominante porque funciona en smartphones, tabletas, ordenadores y numerosas plataformas de electrónica de consumo. Su sencilla configuración y portabilidad permiten un amplio uso tanto en el hogar como en exteriores.
- Wi-Fi: El Wi-Fi es estratégicamente importante para el audio multiroom, la transmisión de mayor ancho de banda, la integración con hogares inteligentes y el control basado en red. Su adopción es mayor donde los consumidores priorizan la reproducción sincronizada y la conectividad permanente en el hogar.
Canal de distribución
El canal de distribución comprende canales online y offline , y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,8% durante el periodo 2026-2034. El desarrollo de este canal refleja cada vez más la preferencia de los consumidores por la comparación de productos, la entrega rápida, el comercio minorista experiencial y las compras omnicanal.
- Online: Los canales online ofrecen una amplia variedad de productos, transparencia de precios, reseñas, eventos promocionales y envíos directos al consumidor. Son especialmente importantes para altavoces portátiles y productos de estilo de vida comercializados digitalmente.
- Venta física: Las tiendas físicas siguen siendo estratégicamente relevantes, ya que los consumidores desean evaluar la calidad del sonido, la calidad de fabricación, el tamaño y el diseño antes de comprar. La venta minorista basada en demostraciones favorece el posicionamiento premium y facilita la toma de decisiones.
Usuario final
El segmento de usuarios finales incluye los sectores residencial y comercial , y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,6 % durante el período 2026-2034. El uso residencial sigue siendo la base principal de la demanda, mientras que las aplicaciones comerciales amplían las oportunidades de mercado.
- Residencial: La demanda residencial abarca la escucha portátil, el audio del televisor, el entretenimiento en el hogar, la música en varias habitaciones, los videojuegos y las aplicaciones para hogares inteligentes. Las compras de reemplazo priorizan cada vez más un mejor sonido, una mayor duración de la batería y la compatibilidad con el ecosistema.
- Comercial: Las implementaciones comerciales abarcan hoteles, restaurantes, tiendas minoristas, oficinas, gimnasios, centros educativos y espacios para eventos. Los compradores priorizan la fiabilidad, la cobertura, el control centralizado, la flexibilidad de instalación y la compatibilidad con la infraestructura audiovisual existente.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras, específica) |
Etapa de adopción (emergente/en expansión/madura) |
|
Residencial |
Alto |
Audio multisala |
Maduro |
|
Comercial |
Medio |
Audio del recinto |
Escalada |
Factores que impulsan el crecimiento del mercado de altavoces inalámbricos y análisis de su impacto
Expansión de los ecosistemas de audio para hogares conectados
La expansión de los ecosistemas del hogar conectado está cambiando la forma en que los consumidores evalúan los equipos de audio. En lugar de comprar altavoces aislados, los hogares buscan cada vez más productos que se comuniquen con televisores, dispositivos móviles, asistentes de voz, servicios de streaming y otros componentes del hogar inteligente. Esto genera valor añadido para los fabricantes que ofrecen aplicaciones fiables, configuración sencilla, reproducción sincronizada y control multidispositivo. El impacto se extiende al diseño del producto, ya que la capacidad de red, la arquitectura del software, el rendimiento del micrófono y la ciberseguridad se convierten en factores importantes a la hora de comprar. La funcionalidad multiroom también puede aumentar el valor del cliente a lo largo del tiempo al incentivar la compra de altavoces adicionales tras la instalación inicial. A medida que se consolida la adopción del hogar conectado, el mercado de altavoces inalámbricos debería favorecer cada vez más a los proveedores que combinen un rendimiento acústico óptimo con experiencias digitales fiables, en lugar de competir únicamente en función de las especificaciones del hardware.
Mejora del rendimiento del audio portátil y la eficiencia de la batería.
Los altavoces portátiles se benefician de los avances en miniaturización acústica, procesamiento digital de señales, eficiencia de amplificación, gestión de baterías y diseño de carcasas robustas. Los consumidores esperan cada vez más que los productos compactos ofrezcan graves potentes, voces nítidas, reproducción prolongada y resistencia a las condiciones ambientales. Estas expectativas amplían el uso de la categoría más allá de la escucha casual, abarcando viajes, actividades al aire libre, reuniones sociales y un uso doméstico flexible. Una mayor duración de la batería también reduce las limitaciones prácticas asociadas al audio portátil y permite una mayor frecuencia de uso. Los fabricantes pueden diferenciarse mediante la velocidad de carga, la gestión de energía, el diseño térmico, la durabilidad y la construcción ligera. Las mejoras resultantes amplían la base de usuarios potenciales y, al mismo tiempo, satisfacen la demanda de reemplazo, ya que los consumidores cambian sus altavoces antiguos por modelos con mejores características acústicas y de conectividad. Esta dinámica fortalece los segmentos premium y de gama media del mercado.
Crecimiento del entretenimiento de consumo centrado en el streaming
El streaming ha transformado el consumo de audio, orientándolo hacia el acceso digital continuo y aumentando la importancia de dispositivos prácticos capaces de recibir contenido de múltiples fuentes. Servicios de música, podcasts, plataformas de vídeo, videojuegos y radio por internet generan casos de uso para productos de audio inalámbricos. Por lo tanto, los consumidores evalúan cada vez más los altavoces según la compatibilidad, la latencia, la claridad de la voz y la facilidad para cambiar entre fuentes. Para los fabricantes, el enfoque centrado en el streaming fomenta la inversión en interfaces de software, compatibilidad con códecs, actualizaciones de firmware y ecosistemas de aplicaciones. Los entornos comerciales también se benefician, ya que restaurantes, hoteles, tiendas y gimnasios pueden distribuir contenido en streaming sin necesidad de un cableado extenso. La consecuencia más amplia es la transición del hardware de altavoces como un dispositivo independiente a una interfaz de entretenimiento interactiva. Los proveedores que admiten diversas fuentes de contenido y mantienen la fiabilidad del software pueden fortalecer la fidelización de clientes y fomentar la expansión del ecosistema.
Tendencias futuras del mercado de altavoces inalámbricos
Audio LE, sonido espacial y arquitecturas inalámbricas más inteligentes
Las previsiones del mercado de altavoces inalámbricos indican que los futuros productos de audio inalámbrico probablemente integrarán capacidades Bluetooth LE Audio más avanzadas, una sincronización mejorada, reproducción espacial y procesamiento inteligente de señales. Bluetooth SIG ha identificado LE Audio y tecnologías relacionadas como elementos importantes de su hoja de ruta tecnológica, mientras que se prevé que los envíos totales de dispositivos Bluetooth alcancen los 8.000 millones anuales para 2029. Es posible que los altavoces utilicen cada vez más el procesamiento distribuido para adaptar el sonido a la geometría de la sala, la posición del oyente, el tipo de contenido y los múltiples dispositivos conectados. Esto podría reducir la diferencia entre los altavoces portátiles compactos y los sofisticados sistemas domésticos. Al mismo tiempo, la interoperabilidad cobrará mayor importancia a medida que los hogares combinen productos de diferentes ecosistemas. Los fabricantes que admiten estándares flexibles y, al mismo tiempo, preservan el procesamiento acústico diferenciado, pueden mejorar la elección del consumidor y reducir la dependencia tecnológica en entornos de audio conectados.
Audio multisala adaptativo e interoperable
Las tendencias del mercado de altavoces inalámbricos indican que el audio multiroom evolucionará hacia sistemas más adaptables que coordinen automáticamente los altavoces, reconozcan las características de la sala y proporcionen una experiencia auditiva uniforme en diferentes espacios. Las plataformas futuras podrían combinar Wi-Fi, Bluetooth, control por voz, servicios de streaming y automatización del hogar inteligente en una única interfaz. La colección Lifestyle 2026 de Bose ilustra esta tendencia al ser compatible con Google Cast y Apple AirPlay, además de Bluetooth, y permitir la reproducción agrupada en dispositivos compatibles. Esta interoperabilidad podría incentivar a los consumidores a añadir altavoces gradualmente en lugar de reemplazar sistemas completos. Las implementaciones comerciales también podrían beneficiarse de la configuración centralizada, la monitorización remota y la zonificación flexible. La implicación estratégica es que la arquitectura del software y la compatibilidad del ecosistema determinarán cada vez más la diferenciación del producto, mientras que el hardware acústico seguirá siendo esencial, pero se convertirá en solo un componente de la experiencia general del usuario.
Oportunidades de mercado para altavoces inalámbricos
Plataformas de productos localizadas para mercados asiáticos de alto crecimiento.
Asia ofrece a los fabricantes la oportunidad de desarrollar productos adaptados a las estructuras de precios locales, el tamaño de las habitaciones, el comportamiento del consumidor, los requisitos lingüísticos y los ecosistemas móviles. India, Indonesia, Vietnam y otros mercados en desarrollo pueden impulsar una mayor adopción cuando los fabricantes combinan hardware duradero con precios accesibles y una distribución eficiente. Las aplicaciones localizadas, las interfaces de voz multilingües, la compatibilidad regional con la transmisión en streaming y las redes de servicio pueden fortalecer la confianza del cliente. Los fabricantes también pueden utilizar lanzamientos online para evaluar la demanda antes de expandirse a través del comercio minorista físico. Las alianzas con distribuidores locales y minoristas de electrónica pueden mejorar la disponibilidad fuera de las principales áreas metropolitanas. La oportunidad no se limita a productos de bajo coste; los segmentos premium también pueden crecer a medida que los hogares urbanos adoptan sistemas de entretenimiento conectados. Por lo tanto, una cartera escalonada puede abarcar la portabilidad básica, el uso doméstico convencional y las aplicaciones multiroom premium dentro de la misma estrategia regional.
Soluciones de audio comerciales para hostelería y espacios inteligentes
Los sectores de hostelería, comercio minorista, restaurantes, gimnasios, espacios de coworking y locales de ocio ofrecen a los proveedores la oportunidad de expandirse más allá de las aplicaciones domésticas. Estos clientes requieren una cobertura inalámbrica fiable, una instalación flexible, una gestión de contenido sencilla y una calidad de audio uniforme en múltiples zonas. Las arquitecturas inalámbricas pueden reducir las necesidades de cableado y simplificar los cambios de distribución, especialmente en espacios renovados o temporales. Los proveedores pueden crear ofertas diferenciadas combinando altavoces con software centralizado, diagnósticos remotos, herramientas de programación y contratos de servicio. Los hoteles y los complejos de uso mixto también pueden integrar el audio en sistemas de edificios inteligentes más amplios, lo que genera oportunidades recurrentes para actualizaciones y servicios gestionados. Los proveedores con fiabilidad y soporte de instalación de nivel comercial pueden obtener contratos de mayor valor que aquellos centrados exclusivamente en el comercio minorista. Este enfoque orientado a las aplicaciones también diversifica la exposición a los ingresos a lo largo de los ciclos de renovación residencial.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -