
Marché des haut-parleurs sans fil : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des enceintes sans fil : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par connectivité (Bluetooth, Wi-Fi) ; canal de distribution (en ligne, hors ligne) ; utilisateur final (résidentiel, commercial) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011513
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 30, 2026


Taille du marché en 2025
35,86 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
66,77 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,15 %
taux de croissance
Marché adressable
463,12 milliards de dollars américains
(2026-2034)
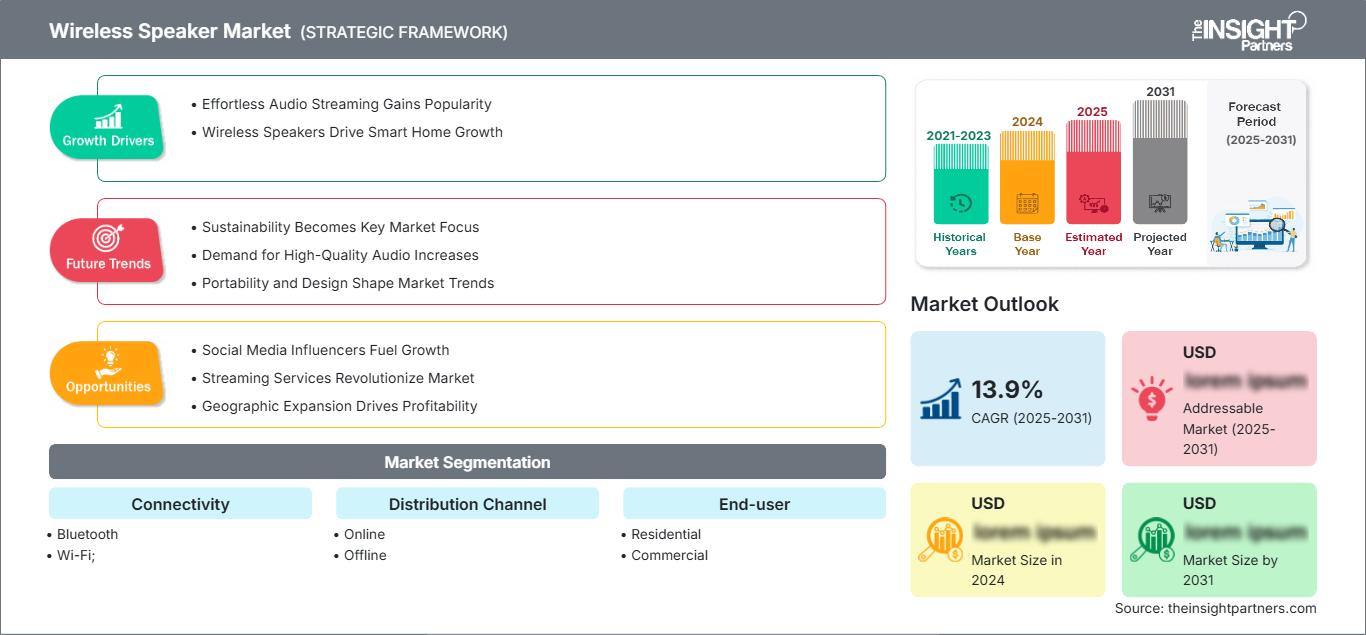
Le marché des enceintes sans fil a atteint 35,86 milliards de dollars américains en 2025 et devrait atteindre 66,77 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 7,15 % entre 2026 et 2034. Ce marché reflète la migration continue des systèmes audio filaires vers des produits portables, connectés et multiroom. La demande s'étend aux secteurs du divertissement résidentiel, de l'hôtellerie, du commerce de détail, de l'éducation et d'autres environnements commerciaux. La connectivité, les performances acoustiques, la portabilité et la compatibilité avec les écosystèmes sont des critères déterminants dans les décisions d'achat.
L'Amérique du Nord demeure un marché structurellement attractif, où la taille du marché des enceintes sans fil est soutenue par une forte connectivité domestique, des habitudes de streaming bien ancrées, une demande de remplacement et l'adoption de produits audio haut de gamme. Un TCAC modélisé de 6,8 % à 7,6 % entre 2026 et 2034 est soutenu par l'intégration de la domotique, l'audio multiroom, les cycles de renouvellement des produits et l'adoption continue des enceintes portables pour une utilisation en extérieur et pendant les loisirs.
Analyse et perspectives du marché des enceintes sans fil
- Amérique du Nord : L'Amérique du Nord représentait une part de marché modélisée de 27 à 31 % des haut-parleurs sans fil en 2025 et devrait croître à un TCAC de 6,8 à 7,6 % entre 2026 et 2034, soutenue par la demande audio haut de gamme, les maisons connectées et les achats de remplacement.
- États-Unis : Les États-Unis représentaient environ 78 à 83 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,7 à 7,5 % entre 2026 et 2034, tirée par l'adoption des maisons connectées.
- Europe : L'Europe détenait une part de marché estimée entre 22 et 26 % en 2025 et devrait connaître une croissance annuelle composée de 6,3 à 7,1 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant les principaux moteurs de la demande.
- Asie-Pacifique : L’Asie-Pacifique représentait environ 31 à 35 % du marché en 2025 et devrait croître à un TCAC de 7,8 à 8,7 % entre 2026 et 2034, sous l’impulsion de la Chine, du Japon, de la Corée du Sud et de l’Inde.
- Segment le plus important : La connectivité Bluetooth détenait une part de marché estimée entre 67 et 72 % en 2025 et devrait enregistrer un TCAC de 6,9 à 7,7 % entre 2026 et 2034 en raison de la compatibilité et de la portabilité des appareils.
- Segment à forte croissance : La connectivité Wi-Fi détenait environ 28 à 33 % de parts de marché en 2025 et devrait enregistrer un TCAC de 8,2 à 9,1 % entre 2026 et 2034, grâce aux applications multiroom et domotiques.
- Principales entreprises analysées en détail : Apple Inc. (Beats), Bose Corporation, HARMAN International Industries, Incorporated, Koninklijke Philips NV, LG Electronics Inc., Panasonic Holdings Corporation, Skullcandy, Inc., Sonos, Inc., Sony Corporation et Zebronics India Private Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Depuis ses débuts avec de simples lecteurs Bluetooth, le marché des enceintes sans fil s'est étendu à toutes sortes de produits audio connectés, notamment les enceintes portables, domestiques, intelligentes, stéréo et multiroom. Bluetooth SIG a annoncé que 262 millions d'enceintes Bluetooth seraient livrées en 2024, tandis que les livraisons d'appareils Bluetooth en général devraient atteindre 5,3 milliards d'unités en 2025. Cette base installée croissante améliore la compatibilité et simplifie l'expérience utilisateur.
À l'avenir, le marché des enceintes sans fil connaîtra de nouvelles améliorations grâce à une meilleure intégration aux systèmes domotiques, aux codecs sans fil haute fidélité, aux interfaces à commande vocale et à une plus grande flexibilité des solutions inter-pièces. Les marchés émergents contribueront à l'augmentation des volumes de vente, portée par la pénétration des smartphones, l'accès à Internet haut débit, les services d'abonnement de streaming musical et la grande distribution. La législation relative à l'efficacité énergétique et aux déchets électroniques pourrait influencer, entre autres, le choix des composants, la réparabilité, les batteries, l'emballage et les pratiques de gestion du cycle de vie.
Rapport sur le marché des enceintes sans fil : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 35,86 milliards de dollars américains |
| Taille du marché d'ici 2034 | 66,77 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,15% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des enceintes sans fil
La croissance de ce secteur s'explique par l'intérêt des consommateurs pour la portabilité, la facilité d'installation et l'intégration avec les téléphones mobiles, les téléviseurs, les ordinateurs et les systèmes de réseau domestique. La technologie Bluetooth est essentielle car elle assure une interopérabilité aisée sans configuration réseau, tandis que le Wi-Fi offre une bande passante plus élevée pour les flux audio, la synchronisation multiroom et les fonctionnalités de maison connectée. La chaîne d'approvisionnement comprend les fournisseurs de composants acoustiques, les fabricants de semi-conducteurs, les fabricants de boîtiers, les éditeurs de logiciels, les équipementiers, les distributeurs, les détaillants et les services de streaming.
La dynamique du secteur des enceintes sans fil repose désormais de plus en plus sur l'ingénierie acoustique compacte, la technologie DSP, l'optimisation des batteries et la connectivité, plutôt que sur l'enceinte elle-même. Le positionnement de marque s'appuie sur le réglage du son, l'audio spatial, les microphones, l'environnement applicatif et un design industriel soigné. La disponibilité et le prix des composants sont des facteurs déterminants, car les amplificateurs, les processeurs, les puces sans fil, les batteries et les enceintes influencent fortement le coût total de production. L'industrie des enceintes sans fil privilégie donc de plus en plus les entreprises capables d'intégrer le matériel, le logiciel, la connectivité et le service après-vente dans la conception de leurs produits.
L'intensité concurrentielle sera déterminée par la combinaison de marques audio haut de gamme, de conglomérats d'électronique grand public et de marques lifestyle. Apple Inc. (Beats), Bose Corporation, Sony Corporation et Sonos, Inc. se livrent une concurrence féroce grâce à la notoriété de leur marque, leurs innovations acoustiques, l'intégration de leurs écosystèmes et leur positionnement haut de gamme. HARMAN International Industries, Incorporated et LG Electronics Inc. se caractérisent par un vaste portefeuille de produits électroniques grand public, tandis que Koninklijke Philips NV et Panasonic Holdings Corporation ciblent différents niveaux de prix et applications. Skullcandy, Inc. et Zebronics India Private Limited proposent un positionnement différencié sur les segments portables et économiques.
Les priorités d'investissement stratégique se tournent désormais vers l'audio piloté par logiciel, le traitement intelligent du son, le design industriel et l'interopérabilité des systèmes de connectivité. Sonos, Inc. s'est concentrée sur le développement de systèmes en lançant de nouvelles enceintes qui simplifient la mise en place et l'extension des systèmes audio connectés à domicile, tandis que Bose Corporation a lancé des produits combinant la technologie Bluetooth avec Google Cast et Apple AirPlay. Ces exemples illustrent le changement de stratégie, passant de la vente d'appareils individuels à la fidélisation des clients par le biais d'écosystèmes audio en expansion.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des enceintes sans fil : Perspectives stratégiques
Perspectives régionales
marché des haut-parleurs sans fil en Amérique du Nord
L'Amérique du Nord représentait environ 27 à 31 % du marché des enceintes sans fil en 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,6 % jusqu'en 2034. La forte pénétration du haut débit, l'utilisation intensive des smartphones, l'essor du streaming musical et les besoins importants de remplacement laissent présager une croissance continue de ce secteur. Les consommateurs privilégient les appareils alliant portabilité, qualité sonore et connectivité optimales.
Ce segment de marché est soutenu par le développement des écosystèmes de maisons intelligentes et l'adoption des appareils électroniques grand public connectés. L'utilisation d'applications professionnelles dans des secteurs tels que l'hôtellerie, le commerce de détail, le fitness, l'éducation et les entreprises contribue à la croissance de la demande au-delà du simple usage domestique. Ce segment de marché valorise les marques haut de gamme grâce à des fonctionnalités telles que le son spatial, la synchronisation multiroom, la commande vocale et une longue autonomie. Les États-Unis constituent le principal marché régional, tandis que le Canada représente le second.
marché américain des enceintes sans fil
En 2025, les États-Unis représentaient environ 78 à 83 % de la demande du marché nord-américain des enceintes sans fil et devraient connaître une croissance annuelle composée de 6,7 à 7,5 % jusqu'en 2034. La forte pénétration des téléphones mobiles, du streaming vidéo, des solutions domotiques et des téléviseurs connectés facilite l'utilisation des casques sans fil. Le renouvellement des appareils est impulsé par des modèles dotés d'une autonomie accrue, de microphones plus performants et de la technologie audio spatiale.
Le champ d'application est vaste : écoute en extérieur, home cinéma, audio de cuisine, jeux vidéo et même systèmes audio multiroom. Des entreprises comme Bose Corporation, Sonos, Inc., Apple Inc. (Beats), ainsi que d'autres acteurs établis, restent incontournables sur les segments haut de gamme et grand public, tandis que les fabricants grand public augmentent la disponibilité de leurs produits.
marché européen des enceintes sans fil
L'Europe détenait une part de marché estimée entre 22 et 26 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,3 à 7,1 % jusqu'en 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne figurent parmi les principaux marchés nationaux, où la demande est influencée par des facteurs tels que le streaming, les objets connectés pour la maison, le design et la sensibilisation à l'environnement. L'Allemagne demeure un marché majeur grâce à son industrie de l'électronique grand public et son secteur audio bien établis.
Au Royaume-Uni, le streaming est très répandu et la demande en solutions audio intelligentes et multiroom est déjà bien établie. En France, les consommateurs privilégient les solutions design et le divertissement connecté à domicile. En Italie et en Espagne, le marché de l'audio nomade et le secteur de l'hôtellerie-restauration offrent des opportunités. Par ailleurs, le consommateur européen est de plus en plus sensible à la durabilité des produits.
marché des enceintes sans fil de la région Asie-Pacifique
La région Asie-Pacifique représentait environ 31 à 35 % du marché des enceintes sans fil en 2025 et devrait enregistrer un TCAC de 7,8 à 8,7 % jusqu'en 2034. La demande chinoise est la principale force de la région, soutenue par sa production électronique, le commerce en ligne, l'urbanisation et l'utilisation d'objets connectés par les consommateurs.
Le Japon et la Corée du Sud poursuivront leurs efforts en matière d'innovations audio haut de gamme, tandis que l'Inde pourra compenser les volumes plus faibles grâce à l'utilisation intensive des smartphones, la croissance du commerce en ligne et l'augmentation du pouvoir d'achat. L'Australie contribuera également au marché grâce à sa demande en équipements de divertissement portables et domestiques. La compétitivité des prix, les économies d'énergie, la miniaturisation et des connectivités plus intelligentes deviennent des caractéristiques communes aux fabricants régionaux.
marché des enceintes sans fil au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 6,5 % à 7,4 % jusqu'en 2034, l'Arabie saoudite étant le principal moteur de la demande sur les marchés du Golfe. Aux Émirats arabes unis, le pouvoir d'achat, les investissements dans l'hôtellerie et le commerce de détail haut de gamme soutiennent le marché des produits audio de grande valeur, tandis que l'Afrique du Sud demeure un marché important en Afrique australe.
La diversification énergétique, les infrastructures touristiques, la construction commerciale et les initiatives de bâtiments intelligents créent des opportunités pour les systèmes audio fixes et portables. L'Arabie saoudite et les Émirats arabes unis bénéficient de grands projets de divertissement et d'hôtellerie, tandis que l'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique offrent des opportunités grâce à l'expansion de l'accès aux points de vente. Les capacités de distribution, l'accessibilité financière, les performances des batteries et le service après-vente demeurent des facteurs déterminants pour la pénétration régionale.
Analyse de segmentation
Connectivité
La connectivité se divise en Bluetooth et Wi-Fi . Ce segment devrait connaître une croissance annuelle composée de 7,3 % à 8,0 % entre 2026 et 2034, les consommateurs exigeant de plus en plus une connexion simplifiée entre les appareils et des fonctionnalités audio en réseau. Le Bluetooth offre une large compatibilité, tandis que le Wi-Fi permet des applications connectées à plus forte valeur ajoutée.
- Bluetooth : Le Bluetooth demeure l’architecture de connectivité dominante car il est compatible avec les smartphones, les tablettes, les ordinateurs et de nombreuses plateformes électroniques grand public. Sa simplicité d’installation et sa portabilité permettent une utilisation étendue à la maison comme en extérieur.
- Wi-Fi : Le Wi-Fi est stratégiquement important pour l’audio multiroom, le streaming à haut débit, l’intégration domotique et le contrôle via le réseau. Son adoption est la plus forte là où les consommateurs privilégient la lecture synchronisée et une connectivité domestique permanente.
Canal de distribution
Le canal de distribution comprend les canaux en ligne et hors ligne et devrait croître à un TCAC de 7,0 à 7,8 % entre 2026 et 2034. Le développement des canaux reflète de plus en plus la préférence des consommateurs pour la comparaison des produits, l'exécution rapide des commandes, le commerce de détail expérientiel et les achats omnicanaux.
- En ligne : Les canaux de vente en ligne bénéficient d’un vaste choix de produits, d’une transparence des prix, d’avis clients, d’opérations promotionnelles et d’une livraison directe au consommateur. Ils sont particulièrement importants pour les enceintes portables et les produits de mode de vie commercialisés en ligne.
- Hors ligne : Les magasins physiques conservent toute leur importance stratégique auprès des consommateurs qui souhaitent évaluer la qualité sonore, la qualité de fabrication, la taille et le design avant l’achat. La démonstration en magasin favorise un positionnement haut de gamme et facilite la prise de décision.
Utilisateur final
Les utilisateurs finaux comprennent les secteurs résidentiel et commercial , et ce segment devrait croître à un TCAC de 6,8 à 7,6 % entre 2026 et 2034. L'utilisation résidentielle reste le principal moteur de la demande, tandis que les applications commerciales élargissent le champ des possibles.
- Secteur résidentiel : La demande résidentielle couvre l’écoute nomade, le son de la télévision, le divertissement à domicile, la musique multiroom, les jeux vidéo et les applications domotiques. Les achats de remplacement privilégient de plus en plus une meilleure qualité sonore, une autonomie accrue et la compatibilité avec l’écosystème.
- Secteur commercial : Les déploiements commerciaux concernent l’hôtellerie, la restauration, le commerce de détail, les bureaux, les centres de remise en forme, l’éducation et les lieux événementiels. Les acheteurs privilégient la fiabilité, la couverture, le contrôle centralisé, la flexibilité d’installation et la compatibilité avec l’infrastructure audiovisuelle existante.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum, spécifique) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Résidentiel |
Haut |
Audio multiroom |
Mature |
|
Commercial |
Moyen |
Audio de la salle |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des enceintes sans fil
Expansion des écosystèmes audio pour la maison connectée
L'essor des écosystèmes de maison connectée transforme la manière dont les consommateurs évaluent les équipements audio. Au lieu d'acheter des enceintes isolées, les foyers recherchent de plus en plus des produits compatibles avec les téléviseurs, les appareils mobiles, les assistants vocaux, les services de streaming et autres composants domotiques. Cette évolution crée une valeur ajoutée pour les fabricants qui proposent des applications fiables, une configuration simple, une lecture synchronisée et un contrôle multi-appareils. L'impact se répercute sur la conception des produits, car la connectivité réseau, l'architecture logicielle, les performances du microphone et la cybersécurité deviennent des critères d'achat essentiels. La fonctionnalité multiroom peut également accroître la valeur client à long terme en encourageant l'achat d'enceintes supplémentaires après l'installation initiale. À mesure que la maison connectée se généralise, le marché des enceintes sans fil devrait privilégier les fournisseurs capables d'allier performance acoustique et expérience numérique fiable, plutôt que de se concentrer uniquement sur les spécifications techniques.
Amélioration des performances audio portables et de l'autonomie de la batterie
Les enceintes portables bénéficient des progrès réalisés en matière de miniaturisation acoustique, de traitement numérique du signal, d'efficacité des amplificateurs, de gestion des batteries et de conception de boîtiers robustes. Les consommateurs exigent de plus en plus des produits compacts offrant des basses profondes, des voix claires, une longue durée d'écoute et une résistance aux intempéries. Ces exigences élargissent le champ d'application de cette catégorie, au-delà de l'écoute occasionnelle, pour inclure les voyages, les loisirs de plein air, les réunions entre amis et une utilisation domestique flexible. Une meilleure autonomie des batteries réduit également les contraintes pratiques liées à l'audio portable et permet une utilisation plus fréquente. Les fabricants peuvent se différencier par la vitesse de charge, la gestion de l'énergie, la conception thermique, la durabilité et la légèreté. Ces améliorations de produits élargissent la clientèle potentielle tout en répondant à la demande de remplacement, les consommateurs échangeant leurs anciennes enceintes contre des modèles offrant des performances acoustiques et une connectivité supérieures. Cette dynamique renforce les segments haut de gamme et milieu de gamme du marché.
Croissance du divertissement grand public axé sur le streaming
Le streaming a transformé la consommation audio en un accès numérique continu, renforçant l'importance d'appareils pratiques capables de recevoir du contenu de sources multiples. Services musicaux, podcasts, plateformes vidéo, jeux vidéo et radios internet offrent autant de cas d'utilisation pour les produits audio sans fil. Les consommateurs évaluent donc de plus en plus les enceintes selon leur compatibilité, leur latence, la clarté du son et la facilité de basculement entre les sources. Pour les fabricants, cette tendance au streaming encourage l'investissement dans les interfaces logicielles, la prise en charge des codecs, les mises à jour du firmware et les écosystèmes d'applications. Les établissements commerciaux en profitent également : restaurants, hôtels, magasins et salles de sport peuvent diffuser du contenu en streaming sans câblage complexe. Plus largement, on observe une transition du matériel audio, simple terminal autonome, vers une interface de divertissement interactive. Les fournisseurs qui prennent en charge diverses sources de contenu et garantissent la fiabilité de leurs logiciels peuvent fidéliser leur clientèle et favoriser l'expansion de leur écosystème.
Tendances futures du marché des enceintes sans fil
LE Audio, son spatial et architectures sans fil plus intelligentes
Les prévisions du marché des enceintes sans fil indiquent que les futurs produits audio sans fil intégreront probablement des fonctionnalités Bluetooth LE Audio plus avancées, une synchronisation améliorée, un rendu spatial optimisé et un traitement intelligent du signal. Bluetooth SIG a identifié LE Audio et les technologies associées comme des éléments clés de sa feuille de route technologique, tandis que les livraisons totales d'appareils Bluetooth devraient avoisiner les 8 milliards d'unités par an d'ici 2029. Les enceintes pourraient de plus en plus utiliser le traitement distribué pour adapter le son à la géométrie de la pièce, à la position de l'auditeur, au type de contenu et aux multiples appareils connectés. Cela pourrait atténuer l'écart entre les enceintes portables compactes et les systèmes domestiques sophistiqués. Parallèlement, l'interopérabilité deviendra plus précieuse à mesure que les foyers combineront des produits issus de différents écosystèmes. Les fabricants qui prennent en charge des normes flexibles tout en préservant un traitement acoustique différencié peuvent élargir le choix des consommateurs et réduire la dépendance technologique au sein des environnements audio connectés.
Audio multiroom adaptatif et interopérable
Les tendances du marché des enceintes sans fil indiquent que l'audio multiroom devrait évoluer vers des systèmes plus adaptatifs, capables de coordonner automatiquement les enceintes, de reconnaître les caractéristiques acoustiques des pièces et d'offrir une expérience d'écoute homogène dans différents espaces. Les plateformes futures pourraient combiner Wi-Fi, Bluetooth, commande vocale, services de streaming et domotique au sein d'une interface unique. La collection Lifestyle 2026 de Bose illustre cette tendance en prenant en charge Google Cast et Apple AirPlay, en plus du Bluetooth, et en permettant la lecture groupée sur des appareils compatibles. Cette interopérabilité pourrait inciter les consommateurs à ajouter des enceintes progressivement plutôt que de remplacer l'ensemble de leur système. Les déploiements commerciaux pourraient également bénéficier d'une configuration centralisée, d'une surveillance à distance et d'un zonage flexible. En conséquence, l'architecture logicielle et la compatibilité avec l'écosystème détermineront de plus en plus la différenciation des produits, tandis que le matériel acoustique, bien qu'essentiel, ne deviendra qu'un élément de l'expérience utilisateur globale.
Opportunités du marché des enceintes sans fil
Plateformes de produits localisées pour les marchés asiatiques à forte croissance
L'Asie offre aux fabricants l'opportunité de développer des produits adaptés aux structures de prix locales, aux dimensions des pièces, aux habitudes de consommation, aux exigences linguistiques et aux écosystèmes mobiles. L'Inde, l'Indonésie, le Vietnam et d'autres marchés émergents peuvent favoriser une adoption plus large lorsque les fabricants associent un matériel durable à des prix accessibles et une distribution efficace. Des applications localisées, des interfaces vocales multilingues, la compatibilité avec les plateformes de streaming régionales et des réseaux de service après-vente performants peuvent renforcer la confiance des clients. Les fabricants peuvent également privilégier les lancements en ligne pour tester la demande avant de s'étendre à la distribution physique. Des partenariats avec des distributeurs et des détaillants d'électronique locaux peuvent améliorer la disponibilité des produits en dehors des grandes métropoles. Cette opportunité ne se limite pas aux produits d'entrée de gamme ; les segments haut de gamme peuvent également se développer à mesure que les foyers urbains adoptent les systèmes de divertissement connectés. Une gamme de produits diversifiée peut ainsi répondre aux besoins d'entrée de gamme, à l'usage domestique courant et aux applications multiroom haut de gamme, le tout dans le cadre d'une même stratégie régionale.
Solutions audio commerciales pour l'hôtellerie et les lieux connectés
L'hôtellerie, le commerce de détail, la restauration, les centres de remise en forme, les espaces de coworking et les lieux de divertissement offrent aux fournisseurs des opportunités de se développer au-delà des applications domestiques. Ces clients exigent une couverture sans fil fiable, une installation flexible, une gestion simplifiée du contenu et une qualité audio homogène dans plusieurs zones. Les architectures sans fil permettent de réduire les besoins en câblage et de simplifier les modifications d'aménagement, notamment dans les espaces rénovés ou temporaires. Les fournisseurs peuvent créer des offres différenciées en combinant des haut-parleurs avec un logiciel centralisé, des outils de diagnostic à distance, des outils de planification et des contrats de service. Les hôtels et les complexes à usage mixte peuvent également intégrer l'audio à des systèmes de bâtiments intelligents plus vastes, créant ainsi des opportunités récurrentes de mises à niveau et de services gérés. Les fournisseurs offrant une fiabilité et une assistance à l'installation de niveau professionnel peuvent décrocher des contrats plus importants que ceux qui se concentrent exclusivement sur le commerce de détail. Cette approche axée sur les applications permet également de diversifier les revenus tout au long des cycles de remplacement résidentiels.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -