
Mercato degli altoparlanti senza fili: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli altoparlanti wireless (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per connettività (Bluetooth, Wi-Fi); canale di distribuzione (online, offline); utente finale (residenziale, commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011513
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 30, 2026


Dimensioni del mercato nel 2025
35,86 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
66,77 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,15 %
Tasso di crescita
Mercato di riferimento
463,12 miliardi di dollari USA
(2026-2034)
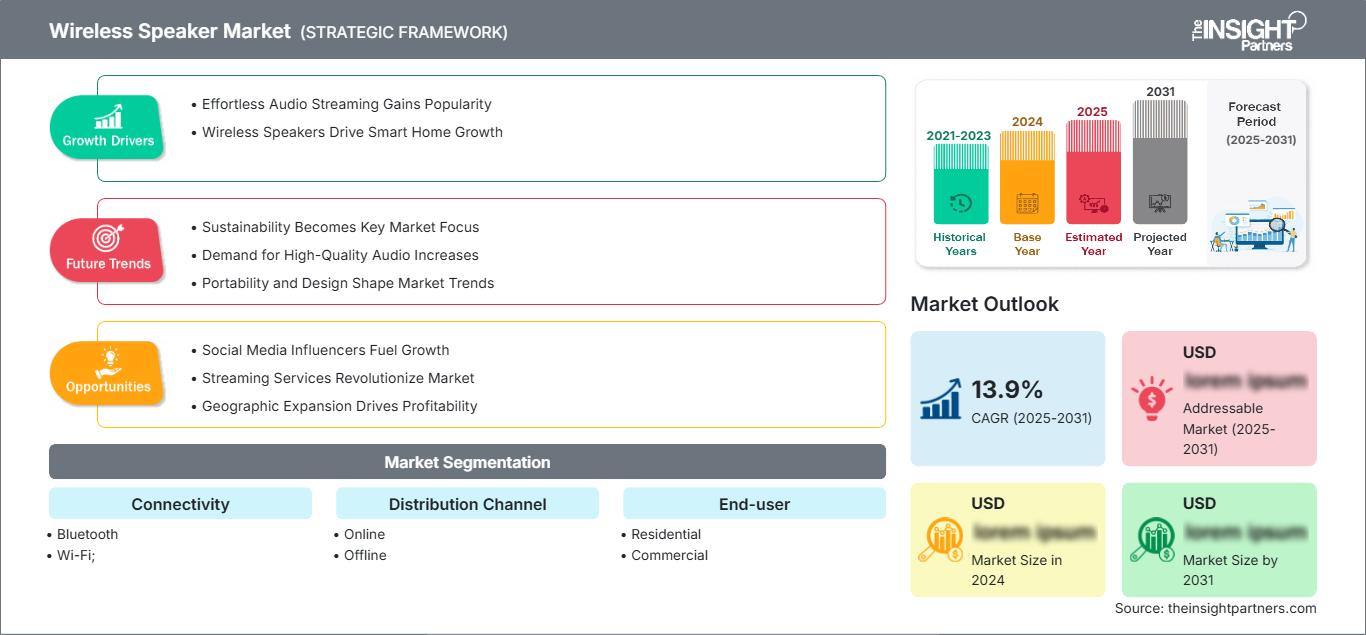
Il mercato degli altoparlanti wireless ha raggiunto i 35,86 miliardi di dollari nel 2025 e si prevede che raggiungerà i 66,77 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,15% nel periodo 2026-2034. Il mercato riflette la continua migrazione dall'audio cablato verso prodotti di ascolto portatili, connessi e multiroom. La domanda si estende all'intrattenimento residenziale, all'ospitalità, al commercio al dettaglio, all'istruzione e ad altri ambienti commerciali, con connettività, prestazioni acustiche, portabilità e compatibilità con l'ecosistema che influenzano le decisioni di acquisto.
Il Nord America rimane un mercato strutturalmente attraente, con le dimensioni del mercato degli altoparlanti wireless sostenute dall'elevata connettività domestica, dalle consolidate abitudini di streaming, dalla domanda di sostituzione e dall'adozione di prodotti audio di alta qualità. Un tasso di crescita annuo composto (CAGR) previsto tra il 6,8% e il 7,6% nel periodo 2026-2034 è supportato dall'integrazione con la domotica, dall'audio multiroom, dai cicli di aggiornamento dei prodotti e dalla continua diffusione di altoparlanti portatili per uso esterno e ricreativo.
Analisi e approfondimenti sul mercato degli altoparlanti wireless
- Nord America: Nel 2025, il Nord America ha rappresentato una quota di mercato stimata tra il 27% e il 31% nel settore degli altoparlanti wireless e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% tra il 2026 e il 2034, grazie alla domanda di prodotti audio di alta gamma, alle case connesse e agli acquisti di sostituzione.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 78-83% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,7-7,5% tra il 2026 e il 2034, trainati dall'adozione delle case connesse.
- Europa: Secondo le stime, nel 2025 l'Europa deteneva una quota di mercato compresa tra il 22% e il 26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,3-7,1% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Spagna a fornire una domanda significativa.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava circa il 31-35% del mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,7% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: la connettività Bluetooth deteneva una quota di mercato stimata tra il 67% e il 72% nel 2025 e si prevede che registrerà un CAGR (tasso di crescita annuale composto) del 6,9-7,7% nel periodo 2026-2034 grazie alla compatibilità dei dispositivi e alla portabilità.
- Segmento ad alta crescita: la connettività Wi-Fi deteneva una quota di mercato pari a circa il 28-33% nel 2025 e si prevede che registrerà un CAGR dell'8,2-9,1% nel periodo 2026-2034, supportata dalle applicazioni multiroom e per la casa intelligente.
- Aziende chiave analizzate nel dettaglio: Apple Inc. (Beats), Bose Corporation, HARMAN International Industries, Incorporated, Koninklijke Philips NV, LG Electronics Inc., Panasonic Holdings Corporation, Skullcandy, Inc., Sonos, Inc., Sony Corporation e Zebronics India Private Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dai primi semplici lettori Bluetooth, il mercato degli altoparlanti wireless si è espanso fino a comprendere ogni tipo di prodotto con connessione audio, inclusi altoparlanti portatili, per la casa, intelligenti, stereo e multiroom. Il Bluetooth SIG ha dichiarato che nel 2024 sarebbero stati spediti 262 milioni di altoparlanti Bluetooth, mentre si prevede che le spedizioni di dispositivi Bluetooth in generale raggiungeranno i 5,3 miliardi di unità nel 2025. La crescente base installata migliora la compatibilità e riduce le difficoltà per il consumatore.
In futuro, il mercato degli altoparlanti wireless vedrà ulteriori miglioramenti grazie a una migliore integrazione con i sistemi di domotica, codec wireless ad alta fedeltà, interfacce a controllo vocale e una maggiore flessibilità nelle soluzioni per ambienti multipli. I mercati emergenti forniranno un volume di unità aggiuntivo, trainato dalla diffusione degli smartphone, dall'accesso a Internet a banda larga, dai servizi di streaming musicale in abbonamento e dalla vendita al dettaglio organizzata. L'efficienza energetica e la legislazione sui rifiuti elettronici potrebbero avere un impatto sulla scelta dei componenti, sulla riparabilità, sulle batterie, sull'imballaggio e sulle pratiche del ciclo di vita, tra gli altri aspetti.
Ambito del rapporto sul mercato degli altoparlanti wireless
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 35,86 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 66,77 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,15% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli altoparlanti wireless
La crescita di questo settore è dovuta alla propensione dei consumatori verso la portabilità, la facilità di installazione e l'integrazione con telefoni cellulari, televisori, computer e sistemi di rete domestica. La tecnologia fondamentale è il Bluetooth, che offre una facile interoperabilità senza necessità di configurazione di rete, mentre il Wi-Fi fornisce una maggiore larghezza di banda per lo streaming audio, la sincronizzazione multiroom e le funzionalità per la casa connessa. La catena di fornitura comprende fornitori di componenti acustici, aziende di semiconduttori, aziende produttrici di involucri, fornitori di software, OEM, aziende di distribuzione, rivenditori e servizi di streaming.
Le dinamiche del settore della fornitura si basano sempre più su ingegneria acustica compatta, tecnologia DSP, ottimizzazione della batteria e connettività, piuttosto che sul singolo altoparlante. Il branding si costruisce attraverso la messa a punto, l'audio spaziale, i microfoni, l'ecosistema delle app e un design industriale di forte impatto. I fattori relativi alla fornitura e al prezzo dei componenti sono importanti, poiché amplificatori, processori, chip wireless, batterie e altoparlanti incidono significativamente sulla struttura dei costi di produzione. Il settore degli altoparlanti wireless, pertanto, privilegia sempre più le aziende in grado di integrare hardware, software, connettività e assistenza post-vendita nella progettazione del prodotto.
L'intensità competitiva sarà determinata da una combinazione di marchi audio premium, conglomerati di elettronica di consumo e marchi lifestyle. Apple Inc. (Beats), Bose Corporation, Sony Corporation e Sonos, Inc. competono grazie al valore del loro marchio, all'innovazione acustica, all'integrazione dell'ecosistema e al posizionamento premium. HARMAN International Industries, Incorporated e LG Electronics Inc. si caratterizzano per un ampio portafoglio di elettronica di consumo, mentre Koninklijke Philips NV e Panasonic Holdings Corporation si rivolgono a diverse fasce di prezzo e applicazioni. Skullcandy, Inc. e Zebronics India Private Limited offrono un posizionamento differenziato per i segmenti portatile e a basso costo.
Le priorità di investimento strategico si stanno ora spostando verso l'audio basato su software, l'elaborazione intelligente del suono, il design industriale e l'interoperabilità della connettività. Sonos, Inc. si è concentrata sullo sviluppo di sistemi lanciando nuovi altoparlanti che semplificano l'installazione e la scalabilità delle configurazioni audio domestiche connesse, mentre Bose Corporation ha lanciato prodotti che combinano la tecnologia Bluetooth con Google Cast e Apple AirPlay. Questi esempi segnalano il cambiamento di strategia, che si sta spostando dalla vendita di singoli dispositivi al mantenimento delle relazioni con i clienti attraverso l'espansione degli ecosistemi audio.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli altoparlanti wireless: approfondimenti strategici
Approfondimenti regionali
Mercato degli altoparlanti wireless in Nord America
Nel 2025, il Nord America rappresentava una quota stimata del 27-31% del mercato degli altoparlanti wireless e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% fino al 2034. L'elevata diffusione della banda larga, l'ampio utilizzo degli smartphone, le consolidate abitudini di streaming musicale e l'elevata necessità di sostituzione indicano un potenziale di crescita continua per la categoria. I consumatori prediligono dispositivi che offrono sia portabilità che qualità audio e connettività di alto livello.
Questo segmento di mercato è supportato dallo sviluppo di ecosistemi per la casa intelligente e dall'accettazione dell'elettronica di consumo connessa. L'utilizzo di applicazioni aziendali in settori come l'ospitalità, la vendita al dettaglio, il fitness, l'istruzione e il settore commerciale determina una crescita della domanda anche al di fuori dell'uso domestico. Questo segmento di mercato crea valore per i marchi premium in termini di suono spaziale, sincronizzazione multiroom, funzionalità di controllo vocale e lunga durata della batteria. Gli Stati Uniti rappresentano il principale mercato regionale, mentre il Canada è il mercato regionale secondario.
mercato statunitense degli altoparlanti wireless
Nel 2025, gli Stati Uniti rappresentavano circa il 78-83% della domanda nordamericana di altoparlanti wireless e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,7-7,5% fino al 2034. La capillare diffusione di telefoni cellulari, streaming video, soluzioni per la casa intelligente e smart TV rende possibile l'interazione con le cuffie wireless. Il processo di sostituzione è guidato da dispositivi con maggiore durata della batteria, microfoni più avanzati e tecnologia audio spaziale.
Il campo di applicazione spazia dall'ascolto all'aperto all'home theater, all'audio in cucina, ai videogiochi e persino ai sistemi audio per tutta la casa. Aziende come Bose Corporation, Sonos, Inc., Apple Inc. (Beats), così come altri produttori già affermati, rimangono rilevanti sia nel segmento premium che in quello lifestyle, mentre i fornitori del mercato di massa aumentano la disponibilità dei loro prodotti.
Mercato europeo degli altoparlanti wireless
Nel 2025 l'Europa deteneva una quota di mercato stimata tra il 22% e il 26%, con una previsione di crescita annua composta (CAGR) tra il 6,3% e il 7,1% fino al 2034. Germania, Regno Unito, Francia, Italia e Spagna rappresentano alcuni dei principali mercati nazionali, dove la domanda è influenzata da fattori quali lo streaming, i dispositivi per la casa connessa, il design e la sensibilità ambientale. La Germania continua a essere un mercato di rilievo grazie alla sua consolidata industria dell'elettronica di consumo e al suo settore audio.
Il Regno Unito rappresenta un mercato in cui lo streaming è molto diffuso e la domanda di soluzioni audio intelligenti e multiroom è già presente. In Francia, i consumatori tendono a preferire soluzioni di design e intrattenimento domestico connesso. In Italia e Spagna, le opportunità sono legate al consumo di audio portatile e al settore dell'ospitalità. Il consumatore europeo mostra inoltre un crescente interesse per la sostenibilità dei prodotti.
Mercato degli altoparlanti wireless nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 31-35% del mercato degli altoparlanti wireless e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,8-8,7% fino al 2034. La domanda proveniente dalla Cina è leader nella regione, sostenuta dalla produzione di elettronica, dallo shopping online, dall'urbanizzazione e dall'utilizzo di dispositivi connessi da parte dei consumatori.
Giappone e Corea del Sud continueranno a impegnarsi nell'innovazione audio di fascia alta, mentre l'India potrà compensare la perdita di volumi grazie all'utilizzo degli smartphone, alla crescita del commercio online e all'aumento del reddito disponibile. L'Australia contribuirà grazie alla domanda di apparecchiature per l'intrattenimento portatile e domestico. Prezzi competitivi, risparmio energetico, dimensioni ridotte e connessioni più intelligenti stanno diventando caratteristiche comuni per i produttori regionali.
Mercato degli altoparlanti wireless in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,5-7,4% fino al 2034, con l'Arabia Saudita a guidare la domanda nei mercati del Golfo. Il potere d'acquisto degli Emirati Arabi Uniti, gli investimenti nel settore alberghiero e la vendita al dettaglio di fascia alta supportano i prodotti audio di maggior valore, mentre il Sudafrica rimane un importante mercato dell'Africa meridionale.
La diversificazione energetica, le infrastrutture turistiche, l'edilizia commerciale e le iniziative per gli edifici intelligenti creano opportunità per i sistemi audio fissi e portatili. L'Arabia Saudita e gli Emirati Arabi Uniti beneficiano di grandi progetti nel settore dell'intrattenimento e dell'ospitalità, mentre il Sudafrica e il resto del Medio Oriente e Africa offrono opportunità grazie all'espansione dell'accesso al mercato al dettaglio. Le capacità distributive, l'accessibilità economica, le prestazioni delle batterie e l'assistenza post-vendita rimangono fattori determinanti per la penetrazione regionale.
Analisi di segmentazione
Connettività
La connettività si suddivide in Bluetooth e Wi-Fi . Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 7,3-8,0% tra il 2026 e il 2034, in quanto i consumatori richiedono sempre più un facile abbinamento dei dispositivi e funzionalità audio di rete. Il Bluetooth offre un'ampia compatibilità, mentre il Wi-Fi abilita applicazioni connesse a valore aggiunto.
- Bluetooth: Il Bluetooth rimane l'architettura di connettività dominante perché funziona su smartphone, tablet, computer e numerose piattaforme di elettronica di consumo. La sua semplicità di configurazione e la portabilità ne favoriscono un ampio utilizzo sia in ambito domestico che all'aperto.
- Wi-Fi: Il Wi-Fi è strategicamente importante per l'audio multiroom, lo streaming a banda larga, l'integrazione con la domotica e il controllo basato sulla rete. L'adozione è maggiore laddove i consumatori danno priorità alla riproduzione sincronizzata e alla connettività domestica permanente.
Canale di distribuzione
Il canale di distribuzione comprende i canali online e offline e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034. Lo sviluppo dei canali riflette sempre più la preferenza dei consumatori per il confronto dei prodotti, la consegna rapida, la vendita al dettaglio esperienziale e l'acquisto omnicanale.
- Online: I canali online beneficiano di un vasto assortimento, trasparenza dei prezzi, recensioni, eventi promozionali e consegna diretta al consumatore. Sono particolarmente importanti per gli altoparlanti portatili e i prodotti lifestyle commercializzati digitalmente.
- Offline: I negozi fisici rimangono strategicamente rilevanti laddove i consumatori desiderano valutare la qualità del suono, la qualità costruttiva, le dimensioni e il design prima dell'acquisto. La vendita al dettaglio basata sulle dimostrazioni supporta il posizionamento premium e il processo decisionale assistito.
utente finale
Il segmento degli utenti finali comprende sia il settore residenziale che quello commerciale , con una crescita prevista a un tasso annuo composto (CAGR) del 6,8-7,6% nel periodo 2026-2034. L'uso residenziale rimane la principale fonte di domanda, mentre le applicazioni commerciali ampliano le opportunità di mercato.
- Residenziale: La domanda residenziale comprende l'ascolto portatile, l'audio televisivo, l'intrattenimento domestico, la musica multiroom, i videogiochi e le applicazioni per la casa intelligente. Gli acquisti di sostituzione privilegiano sempre più una migliore qualità del suono, una maggiore durata della batteria e la compatibilità con l'ecosistema.
- Settore commerciale: Le implementazioni commerciali spaziano dal settore alberghiero a quello della ristorazione, dalla vendita al dettaglio agli uffici, dalle palestre agli istituti scolastici e alle sedi per eventi. Gli acquirenti danno priorità all'affidabilità, alla copertura, al controllo centralizzato, alla flessibilità di installazione e alla compatibilità con l'infrastruttura audiovisiva esistente.
Panoramica dell'opportunità
|
utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole, specifiche) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Residenziale |
Alto |
Audio multiroom |
Maturo |
|
Commerciale |
Mezzo |
Audio del locale |
Scalatura |
Fattori di crescita del mercato degli altoparlanti wireless e analisi del loro impatto
Espansione degli ecosistemi audio per la casa connessa
L'espansione degli ecosistemi per la casa connessa sta cambiando il modo in cui i consumatori valutano le apparecchiature audio. Invece di acquistare altoparlanti isolati, le famiglie cercano sempre più prodotti che comunichino con televisori, dispositivi mobili, assistenti vocali, servizi di streaming e altri componenti per la casa intelligente. Questo crea un valore aggiunto per i produttori che offrono applicazioni affidabili, configurazione semplice, riproduzione sincronizzata e controllo multi-dispositivo. L'impatto si estende alla progettazione del prodotto, poiché la capacità di rete, l'architettura software, le prestazioni del microfono e la sicurezza informatica diventano fattori importanti da considerare al momento dell'acquisto. La funzionalità multiroom può anche aumentare il valore a vita del cliente, incentivando l'acquisto di ulteriori altoparlanti dopo l'installazione iniziale. Con l'aumento dell'adozione della casa connessa, il mercato degli altoparlanti wireless dovrebbe privilegiare sempre più i fornitori in grado di combinare prestazioni acustiche con esperienze digitali affidabili, piuttosto che competere esclusivamente sulle specifiche hardware.
Migliorare le prestazioni audio portatili e l'efficienza della batteria
Gli altoparlanti portatili stanno beneficiando dei progressi nella miniaturizzazione acustica, nell'elaborazione del segnale digitale, nell'efficienza degli amplificatori, nella gestione della batteria e nella progettazione di involucri robusti. I consumatori si aspettano sempre più che i prodotti compatti offrano una risposta dei bassi corposa, voci nitide, una riproduzione prolungata e resistenza agli agenti atmosferici. Queste aspettative estendono la categoria oltre l'ascolto occasionale, includendo viaggi, attività ricreative all'aperto, incontri sociali e un utilizzo domestico flessibile. Una maggiore durata della batteria riduce inoltre i limiti pratici associati all'audio portatile e supporta una maggiore frequenza di utilizzo. I produttori possono differenziarsi attraverso la velocità di ricarica, la gestione dell'energia, la progettazione termica, la durata e la leggerezza. I conseguenti miglioramenti dei prodotti ampliano la potenziale base di utenti, supportando al contempo la domanda di sostituzione, poiché i consumatori rimpiazzano i vecchi altoparlanti con modelli che offrono funzionalità acustiche e di connettività più performanti. Questa dinamica rafforza i segmenti di mercato premium e di fascia media.
Crescita dell'intrattenimento di consumo incentrato sullo streaming
Lo streaming ha spostato il consumo audio verso un accesso digitale continuo, aumentando l'importanza di dispositivi pratici in grado di ricevere contenuti da più fonti. Servizi musicali, podcast, piattaforme video, videogiochi e radio internet creano tutti casi d'uso per i prodotti audio wireless. I consumatori, pertanto, valutano sempre più gli altoparlanti in base a compatibilità, latenza, chiarezza della voce e facilità di passaggio tra le sorgenti. Per i produttori, il comportamento incentrato sullo streaming incoraggia gli investimenti in interfacce software, supporto codec, aggiornamenti firmware ed ecosistemi di applicazioni. Anche gli ambienti commerciali ne traggono vantaggio, poiché ristoranti, hotel, negozi e palestre possono distribuire contenuti in streaming senza la necessità di un cablaggio complesso. La conseguenza più ampia è una transizione dall'hardware degli altoparlanti come endpoint autonomo a un'interfaccia di intrattenimento interattiva. I fornitori che supportano diverse fonti di contenuto e mantengono l'affidabilità del software possono rafforzare la fidelizzazione dei clienti e incoraggiare l'espansione dell'ecosistema.
Tendenze future del mercato degli altoparlanti wireless
LE Audio, suono spaziale e architetture wireless più intelligenti
Le previsioni di mercato per gli altoparlanti wireless indicano che i futuri prodotti audio wireless integreranno probabilmente funzionalità Bluetooth LE Audio più avanzate, una migliore sincronizzazione, una resa spaziale più accurata e un'elaborazione intelligente del segnale. Il Bluetooth SIG ha identificato LE Audio e le tecnologie correlate come elementi importanti della sua roadmap tecnologica, mentre si prevede che le spedizioni complessive di dispositivi Bluetooth raggiungeranno quasi 8 miliardi all'anno entro il 2029. Gli altoparlanti potrebbero utilizzare sempre più l'elaborazione distribuita per adattare il suono alla geometria della stanza, alla posizione dell'ascoltatore, al tipo di contenuto e ai molteplici dispositivi connessi. Ciò potrebbe ridurre la differenza tra altoparlanti portatili compatti e sofisticati sistemi domestici. Allo stesso tempo, l'interoperabilità diventerà più importante man mano che le famiglie combineranno prodotti provenienti da ecosistemi diversi. I produttori che supportano standard flessibili, pur preservando un'elaborazione acustica differenziata, possono ampliare la scelta dei consumatori e ridurre la dipendenza tecnologica negli ambienti audio connessi.
Audio multiroom adattivo e interoperabile
Le tendenze del mercato degli altoparlanti wireless indicano che l'audio multiroom è destinato a evolversi verso sistemi più adattivi, in grado di coordinare automaticamente gli altoparlanti, riconoscere le caratteristiche degli ambienti e offrire esperienze di ascolto uniformi in diversi spazi. Le piattaforme future potrebbero combinare Wi-Fi, Bluetooth, controllo vocale, servizi di streaming e domotica in un'unica interfaccia. La Lifestyle Collection 2026 di Bose illustra questa direzione, supportando Google Cast e Apple AirPlay oltre al Bluetooth e consentendo la riproduzione di gruppo su dispositivi compatibili. Tale interoperabilità potrebbe incoraggiare i consumatori ad aggiungere altoparlanti gradualmente, anziché sostituire interi sistemi. Anche le installazioni commerciali potrebbero beneficiare di una configurazione centralizzata, del monitoraggio remoto e di una zonizzazione flessibile. L'implicazione strategica è che l'architettura software e la compatibilità con l'ecosistema determineranno sempre più la differenziazione del prodotto, mentre l'hardware acustico rimarrà essenziale, ma diventerà solo una componente dell'esperienza utente complessiva.
Opportunità di mercato per gli altoparlanti wireless
Piattaforme di prodotto localizzate per i mercati asiatici in forte crescita
L'Asia offre ai produttori l'opportunità di sviluppare prodotti specificamente adattati alle strutture di prezzo locali, alle dimensioni delle stanze, alle abitudini di acquisto dei consumatori, ai requisiti linguistici e agli ecosistemi mobili. India, Indonesia, Vietnam e altri mercati in via di sviluppo possono favorire una maggiore diffusione quando i produttori combinano hardware resistente con prezzi accessibili e una distribuzione efficiente. Applicazioni localizzate, interfacce vocali multilingue, compatibilità con lo streaming regionale e reti di assistenza possono rafforzare la fiducia dei clienti. I produttori possono anche utilizzare lanci online per testare la domanda prima di espandersi attraverso la vendita al dettaglio fisica. Le partnership con distributori e rivenditori di elettronica locali possono migliorare la disponibilità al di fuori delle principali aree metropolitane. L'opportunità non si limita ai prodotti a basso costo; anche i segmenti premium possono crescere man mano che le famiglie urbane adottano sistemi di intrattenimento connessi. Un portafoglio a più livelli può quindi affrontare le esigenze di portabilità di base, l'uso domestico tradizionale e le applicazioni multiroom premium all'interno della stessa strategia regionale.
Soluzioni audio professionali per il settore alberghiero e le location intelligenti.
Ospitalità, vendita al dettaglio, ristoranti, centri fitness, spazi di coworking e luoghi di intrattenimento offrono ai fornitori l'opportunità di espandersi oltre le applicazioni domestiche. Questi clienti richiedono una copertura wireless affidabile, un'installazione flessibile, una gestione semplice dei contenuti e una qualità audio uniforme in più zone. Le architetture wireless possono ridurre il cablaggio necessario e semplificare le modifiche alla configurazione, soprattutto in spazi ristrutturati o temporanei. I fornitori possono creare offerte differenziate combinando altoparlanti con software centralizzato, diagnostica remota, strumenti di pianificazione e contratti di assistenza. Hotel e complessi a uso misto possono anche integrare l'audio in sistemi di smart building più ampi, creando opportunità ricorrenti per aggiornamenti e servizi gestiti. I fornitori con affidabilità di livello commerciale e supporto all'installazione possono aggiudicarsi contratti di maggior valore rispetto a quelli focalizzati esclusivamente sul mercato al dettaglio. Questo approccio orientato alle applicazioni diversifica anche l'esposizione al fatturato nei cicli di sostituzione degli impianti residenziali.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -