
Markt für Holz basiert Panel: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Holzwerkstoffe (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Sperrholz, mitteldichte Faserplatte, Spanplatte, Weichfaserplatte, Hartfaserplatte); Anwendung (Bauwesen, Möbel, Verpackung, Sonstiges) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPMC00002700
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


Marktgröße 2025
215,54 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
356 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,73 %
Wachstumsrate
Adressierbarer Markt
2.589,68 Mrd. US-Dollar
(2026–2034)
Der Markt für Holzwerkstoffe wurde 2025 auf 215,54 Milliarden US-Dollar geschätzt und soll bis 2034 auf 356 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,73 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch den zunehmenden Einsatz von Holzwerkstoffen im Bauwesen, der Möbelindustrie und der Verpackungsindustrie gestützt, während die Hersteller die Faserausnutzung, die Plattenleistung, die Verarbeitungseffizienz und die Materialkonsistenz für Anwendungen im Wohn- und Industriebereich kontinuierlich optimieren.
Für Nordamerika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,8–5,6 % erwartet. Treiber dieses Wachstums sind die Sanierung und Modernisierung von Wohngebäuden, der Verbrauch von Bauplatten und die Erneuerung des alternden Wohnungsbestands. Die Marktgröße für Holzwerkstoffe in der Region wird zudem durch Anforderungen an die Bauproduktivität, Formaldehydemissionsnormen, die Verfügbarkeit von heimischem Holz und kontinuierliche Investitionen in die automatisierte Produktions- und Vertriebsinfrastruktur für Holzwerkstoffe beeinflusst.
Marktanalyse und Einblicke für Holzwerkstoffe
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 16–20 % am Markt für Holzwerkstoffplatten ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % wachsen wird, unterstützt durch Wohnungsrenovierung, Hochbau und etablierte Produktionskapazitäten für Konstruktionsholz.
- USA: Die USA machen im Jahr 2025 etwa 78–82 % der nordamerikanischen Nachfrage aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,7 % wachsen, wobei der Wohnungsbau und die Wohnungsrenovierung die Haupttreiber sind.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 18–22 % ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 4,1–5,0 % wachsen. Deutschland, Italien, Frankreich, Spanien und Großbritannien stützen die Nachfrage nach Möbeln, Renovierungsartikeln und technischen Baustoffen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 50–54 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,4 % wachsen. China, Indien, Japan, Südkorea und Australien prägen den regionalen Konsum und die Produktion.
- Größtes Segment: Sperrholz wird voraussichtlich im Jahr 2025 einen Marktanteil von 27–31 % halten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,9 % bis 2034, was auf seine strukturelle Festigkeit und breite Anwendbarkeit im Bauwesen zurückzuführen ist.
- Wachstumsstarkes Segment: Es wird geschätzt, dass MDF im Jahr 2025 einen Marktanteil von 20–24 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate von 5,8–6,6 % wachsen wird, unterstützt durch die Möbelbearbeitung, dekorative Oberflächenveredelung und modulare Inneneinrichtungen.
- Detaillierte Analyse der wichtigsten Unternehmen: Dongwha Enterprise Co., Ltd.; Kronoplus Limited; Binderholz GmbH; Canfor Corporation; Timber Products Company; GreenSpec; PERI SE; Metroply; Geometrik Manufacturing Inc.; Koskisen Corporation; EGGER Group.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Herstellung von Holzwerkstoffplatten hat sich von der traditionellen Plattenherstellung hin zu automatisierten Pressverfahren, präziser Faseraufbereitung, Harzoptimierung, Oberflächenveredelung und dem Recycling von Holzresten entwickelt. Zu den wichtigsten Merkmalen der heutigen Industrie zählen Feuchtigkeitsbeständigkeit, Dimensionsstabilität, Feuerbeständigkeit, Bearbeitbarkeit und Eignung für verschiedene Dekorationsbereiche. Sperrholz wird weiterhin für tragende Konstruktionen verwendet, während MDF und Spanplatten zur Massenproduktion von Möbeln dienen. Digitale Prozessleitsysteme verbessern die Ausbeute, das Energiemanagement und die Qualität in der Massenproduktion.
Zukünftige Investitionen im Markt für Holzwerkstoffe werden sich auf eine effiziente Faserrückgewinnung, emissionsarme Klebstoffe, den Einsatz von Recyclingmaterialien und Produktionsstätten in der Nähe großer Möbel- und Baugebiete konzentrieren. Neue Nachfragezentren in Süd- und Südostasien werden die entwickelten Regionen Europas und Nordamerikas ergänzen. Formaldehydemissionen, nachhaltige Forstwirtschaft, Rückverfolgbarkeit und Umweltinformationen zu den Produkten werden eine Schlüsselrolle im Entscheidungsprozess spielen.
Berichtsumfang zum Markt für Holzwerkstoffe
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 215,54 Milliarden US-Dollar |
| Marktgröße bis 2034 | 356 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,73 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Holzwerkstoffe
Das Wachstum des Marktes für Holzwerkstoffe wird von den Bedürfnissen der Bau-, Möbel-, Renovierungs- und Verpackungsindustrie abhängen. Die strukturelle Festigkeit von Sperrholz, die Bearbeitbarkeit von MDF und die wirtschaftliche Nutzung von Holzspänen für Spanplatten bestimmen die verschiedenen Plattenarten. Die Wertschöpfungskette umfasst Waldbesitzer, Sägewerke, Reststofflieferanten, Harzhersteller, Plattenhersteller, Händler, Möbelhersteller, Bauunternehmen und Einzelhändler. Die Integration entlang dieser Kette ermöglicht es den Herstellern, die Faserquellen und deren Qualität zu kontrollieren.
Die Wirtschaftlichkeit des Holzwerkstoffplattenmarktes wird maßgeblich von den Preisen für Holz, Holzreste, Harze, Strom und Transport sowie der Kapazität der Werke bestimmt. Die steigende Nachfrage nach hoher Faserausbeute aus Resten und Recyclingmaterialien macht die Plattenhersteller weniger abhängig von der Verfügbarkeit von Primärholz. Der Produktionsprozess kann durch den Einsatz großer, kontinuierlicher Pressen, die Automatisierung der Materialhandhabung und verbesserte Trocknungssysteme optimiert werden. Die Versorgung der Branche wird aufgrund der unterschiedlichen Endverwendungszyklen von Konstruktionssperrholz, MDF für Möbel und Spanplatten regional bleiben.
Die Marktprognose für Holzwerkstoffe zeigt ein fragmentiertes Wettbewerbsumfeld, in dem Größe, Standort, Produktpalette und Rohstoffe die Wettbewerbsposition bestimmen. Kronoplus Limited und die EGGER Group konzentrieren sich auf ein breites Angebot an Holzwerkstoffen mit veredelten Oberflächen. Dongwha Enterprise Co., Ltd. hingegen ist in der Lage, technische Holzwerkstoffe und Innenausbauprodukte herzustellen. Binderholz GmbH und Canfor Corporation verfügen aufgrund ihrer Integration in Holzverarbeitungssysteme über einen Wettbewerbsvorteil.
Im Markt für Holzwerkstoffe verlagern sich die Investitionen zunehmend von der reinen Massenproduktion hin zu Automatisierung, Energieeinsparung, Spezialqualitäten und Weiterverarbeitung. Die Koskisen Corporation arbeitet an der Optimierung ihrer Sperrholzproduktion durch stufenweise Investitionen. Auch PERI SE nutzt seine Sperrholzerfahrung im Industrie- und Bausektor. Zahlreiche Unternehmen wie Timber Products Company, Metroply, Geometrik Manufacturing Inc., GreenSpec und viele weitere konkurrieren mit kundenspezifischen Angeboten, technischem Know-how und dem Aufbau starker Kundenbeziehungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Holzwerkstoffe: Strategische Einblicke
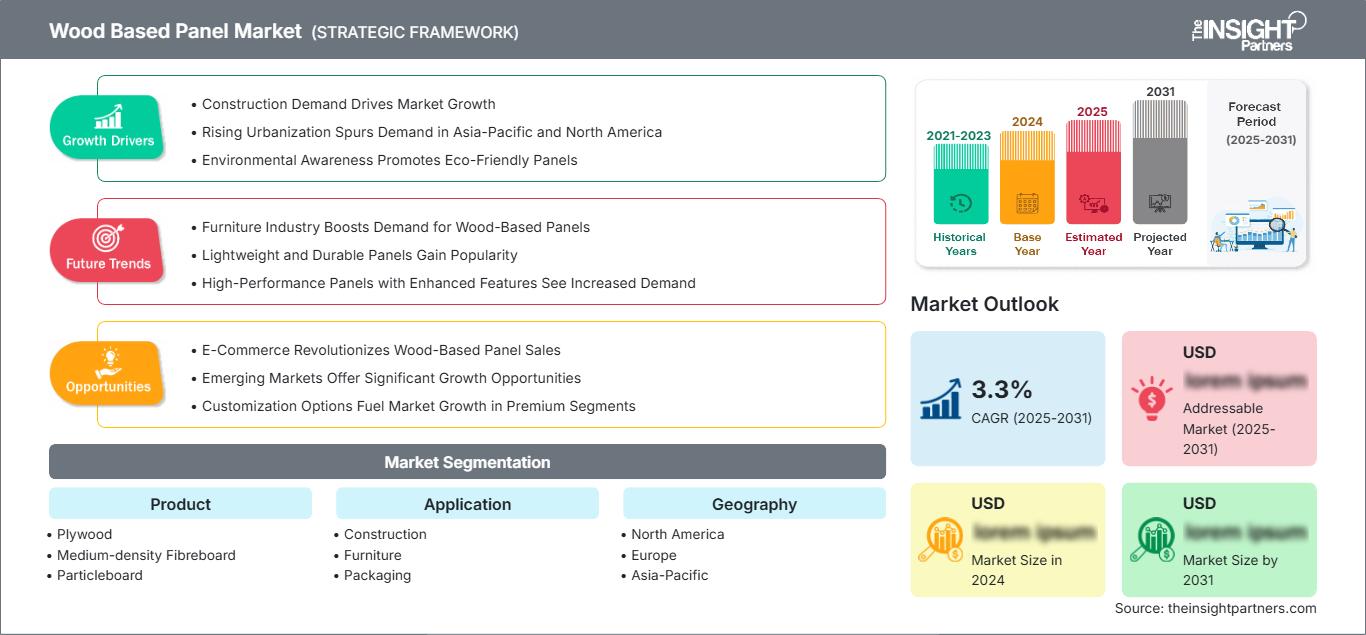
Regionale Einblicke
Markt für Holzwerkstoffe in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Anteil von 16–20 % am globalen Markt für Holzwerkstoffe ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % wachsen. Wohnungsbau, Umbau und Reparatur sowie Sanierungsarbeiten im gewerblichen Bereich spielen weiterhin eine Schlüsselrolle bei der Nachfrageentwicklung. Konstruktionssperrholz und Holzwerkstoffe können von Leichtbautrends profitieren, während die Möbelindustrie den Einsatz von MDF und Spanplatten fördert. Emissionsnormen und Produktzertifizierungsprogramme werden Investitionen in konforme Platten vorantreiben.
Die Region verfügt über gut entwickelte Produktionskapazitäten, solide Forstbestände und ein umfassendes Vertriebsnetz. Plattenhersteller nutzen die Kapazitäten ihrer Werke und die Rohstoffeffizienz angesichts von Holzversorgungs-, Fracht- und wetterbedingten Lieferengpässen optimal aus. Kanadische Produzenten können Holzverarbeitungskapazitäten anbieten; die Nachfrage konzentriert sich jedoch auf die USA. Infrastruktursanierungen und Wohnungsnot sind trotz Hypothekenkosten, Arbeitsmarktlage und regionaler Holzpreise zusätzliche Wachstumstreiber für die nächsten Jahre.
US-Markt für Holzwerkstoffe
Der Marktbericht für Holzwerkstoffe zeigt, dass die USA im Jahr 2025 etwa 78–82 % des nordamerikanischen Verbrauchs ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,7 % wachsen werden. Die Nachfrage konzentriert sich auf Bauwesen, Renovierungen, Schränke, Möbel, Bodenbeläge und Innenausbau. Die Spezifikationen legen zunehmend Wert auf Feuchtigkeitsbeständigkeit, Leistungsfähigkeit, geringe Emissionen und gleichmäßige Verarbeitung.
Die geografische Abdeckung des Marktes für Holzwerkstoffe wird durch große Hersteller und Händler begünstigt, während kleine regionale Sägewerke eine wichtige Rolle bei der Produktion transportempfindlicher Materialien spielen. Es besteht ein Trend hin zur Vorfertigung im Bauwesen, zu modularen Inneneinrichtungen und zur Digitalisierung in der Möbelproduktion. Begrenzte Lagerbestände im Wohnungssektor werden trotz eines Rückgangs im Neubau von Wohnungen die Renovierung fördern. Andererseits wird die inländische Produktion weiterhin von Holzpreisen, der Auslastung der Sägewerke, den Transportkosten und den Plattenimporten abhängen.
Markt für Holzwerkstoffe in Europa
Europa wird voraussichtlich 2025 einen Marktanteil von 18–22 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–5,0 % wachsen. Deutschland zählt aufgrund seiner Möbel-, Bau- und Industrieproduktion zu den Schlüsselmärkten. Großbritannien sichert die Nachfrage durch Renovierungen, Einbaumöbel und Sanierungen. Frankreich verbindet Gebäudemodernisierung mit einem hohen Konsum von Inneneinrichtung und Möbeln, während Italien weiterhin eine wichtige Rolle in der Möbelherstellung und bei designorientierten Produkten spielt. Der spanische Markt bietet Potenzial für den Export in die Bereiche Bauwesen, Küchen- und Möbelbau. Der Fokus liegt zunehmend auf zertifizierten Hölzern, Rückverfolgbarkeit, emissionsarmen Harzen, Recycling und Energieeffizienz.
Markt für Holzwerkstoffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 50–54 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,4 % wachsen, wobei China weiterhin der führende Markt bleibt. Indien dürfte aufgrund steigender Investitionen in Bauwesen, Möbel und Infrastruktur ein relativ schnelleres Nachfragewachstum verzeichnen. Japan und Südkorea tragen ebenfalls zur Nachfrage nach hochwertigen Innenausbauplatten bei, während Australien Anwendungen im Baugewerbe beisteuert.
China profitiert von sehr großen Produktionsanlagen sowie einer starken Bau- und Möbelindustrie. Die regionalen Hersteller automatisieren ihre Fabriken zunehmend und erweitern ihr Angebot um dekorative und funktionale MDF-Produkte. Die strukturelle Nachfrage wird durch Wohnungsbauprogramme und Stadterneuerungsmaßnahmen, das industrielle Wachstum und Möbelexporte gedeckt.
Markt für Holzwerkstoffe im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–5,2 % steigen. Unterstützt wird dies durch das Baugewerbe, das Gastgewerbe, den Innenausbau von Einzelhandelsflächen, die Logistikinfrastruktur und Möbelimporte. Saudi-Arabien und die Vereinigten Arabischen Emirate sind wichtige regionale Märkte, während Südafrika über eine vergleichsweise fortschrittliche Produktions- und Vertriebsinfrastruktur verfügt. Großprojekte im Baugewerbe treiben die Nachfrage nach Sperrholz und Spanplatten an.
Saudi-Arabien profitiert von Infrastruktur und Stadtentwicklung, während die VAE auf einen Mix aus Gewerbebau, Gastgewerbe und Innenausbau angewiesen sind. Südafrika trägt zum Bedarf an Möbeln und Baumaterialien bei, der Rest des Nahen Ostens und Afrikas ist jedoch relativ importabhängig. Energiekosten, Transportlogistik, Vorteile der lokalen Produktion und die Finanzierungsbedingungen der Projekte beeinflussen die regionale Nachfrage.
Segmentierungsanalyse
Produkt
Für das Produktsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,1–5,9 % erwartet. Die Nachfrage variiert erheblich in Abhängigkeit von struktureller Leistungsfähigkeit, Bearbeitbarkeit, Aussehen, Dichte und Preis. Sperrholz bleibt für tragende Anwendungen von strategischer Bedeutung, während Faserplatten von der automatisierten Möbelproduktion und den Anforderungen an die dekorative Oberflächenveredelung profitieren.
- Sperrholz: Sperrholz behauptet sich dort, wo Festigkeit, Formstabilität und Langlebigkeit gefragt sind. Anwendungen im Bauwesen, Transportwesen, Möbelbau und Schalungsbau sorgen für eine stetige Nachfrage in entwickelten und aufstrebenden Märkten.
- Mitteldichte Faserplatte (MDF): MDF zeichnet sich durch glatte Oberflächen, gleichmäßige Dichte und gute Bearbeitbarkeit aus. Seine Kompatibilität mit Fräsen, Lackieren, Laminieren und der automatisierten Möbelproduktion stärkt seine Bedeutung für hochwertige Anwendungen im Innenausbau.
- Spanplatten: Spanplatten sind nach wie vor wichtig für kostensensible Möbel, Schränke, Regale und Innenausbauten. Ihre effiziente Nutzung von Holzspänen ermöglicht die Serienfertigung, bei der standardisierte Abmessungen und wettbewerbsfähige Materialkosten entscheidend sind.
- Weichfaserplatten: Weichfaserplatten dienen der Dämmung, Akustikdämmung, als Trägermaterial und im Innenausbau, wo geringes Gewicht und gute Verarbeitbarkeit im Vordergrund stehen. Die Nachfrage ist weiterhin an die Anforderungen an die Gebäudeeffizienz und spezielle Anwendungen im Innenausbau gekoppelt.
- Hartfaserplatten eignen sich für Anwendungen, die eine dichte, dünne und robuste Platte erfordern. Ihre Verwendung in Möbelkomponenten, Türen, Rückwänden und Industrieprodukten sorgt für eine stabile Nachfrage nach Spezialprodukten.
Anwendung
Das Anwendungssegment wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,0 % wachsen. Möbel bleiben ein wichtiger Absatzmarkt, da Plattenwerkstoffe standardisierte Abmessungen, automatisierte Bearbeitung, dekorative Oberflächen und eine effiziente Materialnutzung ermöglichen. Auch der Bausektor bietet mit seinen Anwendungen im Bereich Hochbau, Innenausbau und temporären Bauten einen bedeutenden Bedarf.
- Bauwesen: Die Nachfrage im Baugewerbe konzentriert sich auf Konstruktionssperrholz, Innenausbauplatten, Schalungen, Bodenbeläge und vorgefertigte Gebäudesysteme. Bei der Beschaffung wird zunehmend Wert auf zertifizierte Herkunft, gleichbleibende Leistung, geringe Emissionen und Kompatibilität mit der Vorfertigung gelegt.
- Möbel: Der Möbelsektor stellt den stärksten wiederkehrenden Anwendungsbereich dar, da MDF und Spanplatten sich effizient mit automatisierten Schneid-, Kantenanleim-, Laminier- und Oberflächenbearbeitungsverfahren kombinieren lassen. Modulare Küchen, Kleiderschränke, Büros und Fertigmöbel verstärken die Nachfrage.
- Verpackung: Für Verpackungsanwendungen werden ausgewählte Sperrholz- und Plattenqualitäten für Kisten, Paletten, Schutzkonstruktionen und Industrieverpackungen verwendet. Die Nachfrage richtet sich nach Produktionsleistung, Exportlogistik, Maschinentransporten und den Anforderungen an wiederverwendbare Schutzverpackungen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Konstruktion |
Hoch |
Modulares Gebäude |
Skalierung |
|
Möbel |
Hoch |
Automatisierte Innenräume |
Reifen |
|
Verpackung |
Medium |
Wiederverwendbare Kisten |
Skalierung |
Markttreiber für Holzwerkstoffe und Wirkungsanalyse
Ausbau des modularen und industriellen Bauens
Die industrielle Bauweise steigert die Bedeutung standardisierter Platten, die sich mit vorhersehbaren Toleranzen zuschneiden, montieren, transportieren und installieren lassen. Die Vorfertigung bevorzugt Materialien, die sich mit automatisierten Sägen, CNC-Maschinen, Befestigungssystemen und vorgefertigten Baugruppen integrieren lassen. Dies fördert die Nachfrage nach Sperrholz und anderen Konstruktionsplatten mit gleichbleibender Dicke und Dimensionsstabilität. Die Auswirkungen reichen über den Wohnungsbau hinaus und umfassen auch Gewerbeimmobilien, temporäre Bausysteme und Infrastrukturprojekte. Plattenhersteller, die zertifizierte Leistung, zuverlässige Abmessungen und anwendungsspezifische Qualitäten bieten können, sichern sich Folgeaufträge von Herstellern, anstatt ausschließlich von der punktuellen Baunachfrage abhängig zu sein. Langfristig fördert die industrielle Bauweise zudem eine engere Zusammenarbeit zwischen Plattenherstellern, Architekten, Verarbeitern, Bauunternehmen und Händlern und schafft so Möglichkeiten für kundenspezifische Spezifikationen und höherwertige Produkte.
Wachstum der automatisierten Möbelherstellung
Die Möbelproduktion wird zunehmend automatisiert, da Hersteller auf kürzere Produktzyklen, Massenindividualisierung, Arbeitskräftemangel und die Nachfrage nach gleichbleibender Oberflächenqualität reagieren. MDF und Spanplatten eignen sich besonders gut für CNC-Fräsen, Präzisionsschneiden, Kantenanleimen, Laminieren und digitale Produktionsabläufe. Dadurch erweitert sich das Einsatzspektrum von Platten über die reine Plattenlieferung hinaus hin zu technischen Bauteilen mit kontrollierten Oberflächeneigenschaften und optimierter Bearbeitungsfähigkeit. Hersteller investieren daher in Platten, die für eine effiziente Verarbeitung, verbesserte Schraubenfestigkeit, Feuchtigkeitsbeständigkeit und dekorative Oberflächenveredelung ausgelegt sind. Die Auswirkungen sind in großen Möbelproduktionsländern am stärksten spürbar, wo modulare Küchen, Kleiderschränke, Büromöbel und Selbstmontageprodukte immer beliebter werden. Lieferanten, die zuverlässige Plattenqualität mit Oberflächenbehandlungen, Zuschnittservices und technischem Support kombinieren, können die Kundenbindung stärken und das Risiko von Produktwechseln reduzieren.
Druck für eine effiziente Fasernutzung und Kreislaufproduktion
Das wachsende Bewusstsein für Ressourceneffizienz ermutigt Hersteller, mehr Wert aus Forstresten, Sägewerksnebenprodukten, Altholz und Produktionsabfällen zu gewinnen. Spanplatten bieten bereits einen effizienten Weg, kleinere Holzpartikel in nutzbare Platten umzuwandeln, während bei der Faserplattenproduktion ausgewählte Recyclingrohstoffe eingesetzt werden können, sofern die technischen und regulatorischen Anforderungen erfüllt sind. Hersteller optimieren zudem die Harzeffizienz, das Energiemanagement und die Prozesssteuerung, um Abfall und Emissionen zu reduzieren. Diese Veränderungen können den Rohstoffverbrauch verringern und gleichzeitig die Nachhaltigkeitsanforderungen von Möbelherstellern, Bauunternehmen und institutionellen Abnehmern erfüllen. Die Marktauswirkungen sind besonders relevant in Regionen mit begrenzter Holzverfügbarkeit oder strengen Umweltauflagen. Rückverfolgbarkeit, Recyclinganteil, Umweltproduktdeklarationen und zertifizierte Forstwirtschaft gewinnen daher zunehmend an Bedeutung bei der Beschaffung.
Markt für Holzwerkstoffe: Zukunftstrends
Integration emissionsarmer und biobasierter Bindemitteltechnologien
Die Marktentwicklung von Holzwerkstoffen zeigt, dass die zukünftige Produktentwicklung den Fokus verstärkt auf Bindemittel legen wird, die Formaldehydemissionen reduzieren und gleichzeitig Pressgeschwindigkeit, Haftfestigkeit, Feuchtigkeitsbeständigkeit und Oberflächenqualität gewährleisten. Hersteller erforschen Kombinationen aus emissionsärmeren Harzsystemen, biobasierten Komponenten, optimierten Aushärtungsbedingungen und verbesserter Prozessüberwachung. Der kommerzielle Erfolg hängt davon ab, ob diese Technologien eine gleichbleibende Leistung ohne wesentliche Kostensteigerungen in der Produktion erzielen können. Die größte Nachfrage wird voraussichtlich im Möbelbereich, im Wohnungsbau, in Schulen, Gesundheitseinrichtungen und anderen Bereichen erwartet, in denen die Raumluftqualität die Beschaffung beeinflusst. Da Vorschriften und freiwillige Baustandards immer anspruchsvoller werden, könnte die Einhaltung von Normen zunehmend von einer grundlegenden Spezifikationsanforderung zu einem differenzierenden Produktmerkmal werden. Hersteller mit skalierbarer Chemie- und Prozesskompetenz dürften besser positioniert sein, um Premiumqualitäten einzuführen, ohne die Wirtschaftlichkeit ihrer Werke zu beeinträchtigen.
Digitale Produktrückverfolgbarkeit und leistungsbasierte Beschaffung
Die Digitalisierung im Markt für Holzwerkstoffe wird sich voraussichtlich von der Fabrikautomation auf die Rückverfolgbarkeit auf Produktebene, Umweltdokumentation und kundenspezifisches Spezifikationsmanagement ausweiten. Käufer von Holzwerkstoffen benötigen zunehmend Informationen über Rohstoffherkunft, Zertifizierung, Emissionen, Recyclinganteil und Lebenszykluseigenschaften. Digitale Produktdatensätze können Fertigungsdaten mit Umwelterklärungen und Lieferkettendokumentation verknüpfen und so die Transparenz für Bauunternehmen, Möbelhersteller und öffentliche Auftraggeber verbessern. Parallel dazu ermöglichen digitale Design-Tools Verarbeitern, die Holzwerkstoffqualitäten vor Produktionsbeginn mit statischen Belastungen, Bearbeitungsanforderungen, Feuchtigkeitsbedingungen und Oberflächenbehandlungsverfahren abzustimmen. Dies kann Materialverschwendung reduzieren und die Projektplanung verbessern. Lieferanten, die rückverfolgbare Beschaffung mit zugänglichen technischen Daten kombinieren, können die Beziehungen zu anspruchsvollen Käufern stärken und gleichzeitig den Verwaltungsaufwand in internationalen Lieferketten reduzieren.
Marktchancen für Holzwerkstoffe
Lokale Kapazitäten in der Nähe von Möbelherstellungszentren
Eine bedeutende Investitionsmöglichkeit bietet der Aufbau oder die Erweiterung von Plattenkapazitäten in der Nähe schnell wachsender Cluster der Möbel- und Innenausbauindustrie. Lokale Produktion kann die Frachtkosten senken, Lieferzeiten verkürzen, die Lagerverfügbarkeit verbessern und individuelle Stärken oder Oberflächenbehandlungen ermöglichen. Indien, Südostasien, Osteuropa und ausgewählte lateinamerikanische Märkte bieten attraktive Bedingungen, da sich dort Möbelexporte, Wohnungsbau und Produktionsökosysteme parallel entwickeln. Investoren sollten Werke mit flexiblen Produktionslinien priorisieren, die zwischen verschiedenen Qualitäten wechseln und lokal verfügbare Faserquellen verarbeiten können. Partnerschaften mit Möbelherstellern können die Auslastung weiter verbessern und eine planbare Abnahme gewährleisten. Bei Kapazitätsentscheidungen sollten jedoch Forstzertifizierungen, die Verfügbarkeit von Harzen, die Energieversorgungssicherheit, die Verkehrsinfrastruktur und Umweltgenehmigungen berücksichtigt werden, da diese Faktoren die langfristige Wirtschaftlichkeit maßgeblich beeinflussen.
Mehrwertpaneele für spezielle industrielle Anwendungen
Spezialisierte Holzarten bieten die Möglichkeit, Margen zu verbessern, ohne sich ausschließlich auf die Steigerung des Absatzvolumens von Standardplatten zu verlassen. Zu den potenziellen Anwendungsbereichen zählen feuchtigkeitsbeständige Platten, Brandschutzplatten, Leichtbauplatten, hochverschleißfeste Oberflächen, präzisionsgefertigte Bauteile und kundenspezifisches Sperrholz für Transport und Industrieverpackungen. Diese Produkte können Kundenanforderungen erfüllen, die weniger stark von der Preisgestaltung von Standardplatten abhängen und stattdessen die technischen Eigenschaften in den Vordergrund stellen. Hersteller können solche Chancen durch Anwendungsentwicklung, gemeinsame Entwicklung mit Kunden und nachgelagerte Verarbeitungsdienstleistungen erschließen. Baumaschinen, Innenausbau, Logistik für Elektrofahrzeuge, modulare Möbel und Industrieverpackungen bieten potenzielle Nachfragemärkte. Erfolgreiche Investitionen erfordern eine sorgfältige Prüfung der Zertifizierungsanforderungen und der Kundenqualifizierungszyklen. Spezialisierte Produkte können jedoch stärkere Kundenbeziehungen schaffen und die Widerstandsfähigkeit gegenüber Rohstoff- und Frachtkostenschwankungen verbessern.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -