
Mercato dei pannelli derivati della legno: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei pannelli a base di legno (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (compensato, pannelli di fibra a media densità, pannelli di particelle, pannelli morbidi, pannelli duri); applicazione (edilizia, arredamento, imballaggio, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPMC00002700
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 30, 2026


Dimensioni del mercato nel 2025
215,54 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
356 miliardi di dollari
Previsione entro il 2034
CAGR 2026-2034
5,73 %
Tasso di crescita
Mercato di riferimento
2.589,68 miliardi di dollari USA
(2026-2034)
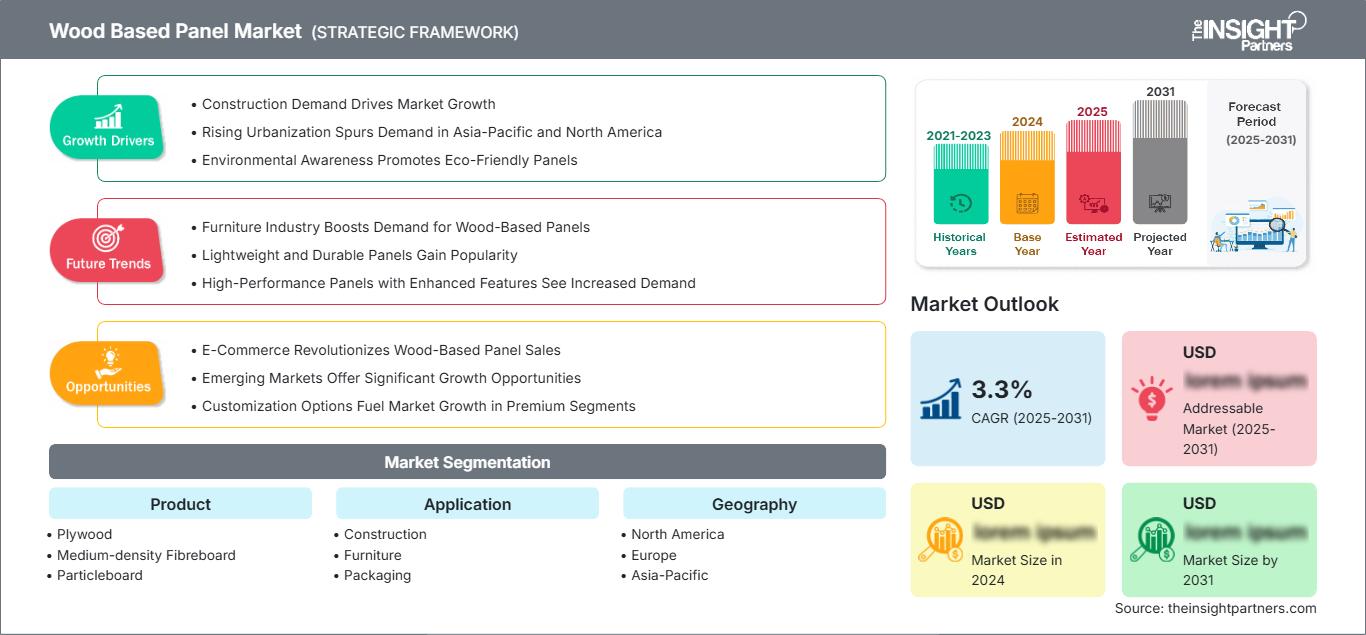
Il mercato dei pannelli a base di legno aveva un valore di 215,54 miliardi di dollari nel 2025 e si prevede che raggiungerà i 356 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,73% nel periodo 2026-2034. La domanda è sostenuta dal crescente utilizzo di prodotti in legno ingegnerizzato nei settori dell'edilizia, dell'arredamento e degli imballaggi, mentre i produttori ottimizzano sempre più l'utilizzo delle fibre, le prestazioni dei pannelli, l'efficienza dei processi e la consistenza dei materiali nelle applicazioni residenziali e industriali.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) stimato tra il 4,8% e il 5,6% nel periodo 2026-2034, sostenuto da riparazioni e ristrutturazioni residenziali, consumo di pannelli strutturali e sostituzione del patrimonio edilizio obsoleto. Le dimensioni del mercato dei pannelli a base di legno nella regione sono inoltre influenzate dai requisiti di produttività nel settore edile, dagli standard sulle emissioni di formaldeide, dalla disponibilità di legname nazionale e dai continui investimenti in infrastrutture automatizzate per la produzione e la distribuzione dei pannelli.
Analisi e approfondimenti sul mercato dei pannelli a base di legno
- Nord America: si stima che la regione rappresenterà il 16-20% della quota di mercato dei pannelli a base di legno nel 2025 e crescerà a un CAGR del 4,8-5,6% nel periodo 2026-2034, grazie alla ristrutturazione di abitazioni, alle costruzioni strutturali e alla consolidata capacità produttiva di legno ingegnerizzato.
- USA: Gli Stati Uniti rappresentano circa il 78-82% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,9-5,7%, trainati dalla costruzione e dalla ristrutturazione di edifici residenziali.
- Europa: L'Europa rappresenta una quota stimata tra il 18% e il 22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,1-5,0%, con Germania, Italia, Francia, Spagna e Regno Unito a sostenere la domanda di mobili, ristrutturazioni e materiali da costruzione ingegnerizzati.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 50% e il 54% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6-6,4%, con Cina, India, Giappone, Corea del Sud e Australia a plasmare i consumi e la produzione regionali.
- Segmento più ampio: si stima che il compensato deterrà una quota di mercato del 27-31% nel 2025, con un CAGR del 5,1-5,9% fino al 2034, a testimonianza della sua resistenza strutturale e dell'ampia applicabilità nel settore edile.
- Segmento ad alta crescita: si stima che l'MDF rappresenterà una quota di mercato del 20-24% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,8-6,6%, supportato dalla lavorazione di mobili, dalle finiture decorative e dagli interni modulari.
- Aziende chiave analizzate nel dettaglio: Dongwha Enterprise Co., Ltd.; Kronoplus Limited; Binderholz GmbH; Canfor Corporation; Timber Products Company; GreenSpec; PERI SE; Metroply; Geometrik Manufacturing Inc.; Koskisen Corporation; EGGER Group.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La produzione di pannelli a base di legno si è evoluta dalla tradizionale fabbricazione di tavole alla pressatura automatizzata, alla preparazione precisa delle fibre, all'ottimizzazione delle resine, alla finitura superficiale e al riciclo dei residui di legno. Le caratteristiche distintive del settore oggi sono la resistenza all'umidità, la stabilità dimensionale, la resistenza al fuoco, la lavorabilità e la compatibilità con le decorazioni. Il compensato è ancora utilizzato per scopi strutturali, mentre l'MDF e i pannelli di particelle servono per la produzione di mobili in grandi quantità. I sistemi di controllo digitale dei processi sono stati impiegati per migliorare l'efficienza produttiva, la gestione energetica e la qualità nei processi di produzione di massa.
I futuri investimenti nel mercato dei pannelli a base di legno si concentreranno sul recupero efficiente delle fibre, sull'utilizzo di colle a basse emissioni, sull'impiego di materiali riciclati e sulla realizzazione di impianti produttivi in prossimità delle grandi aree di produzione di mobili ed edifici. I nuovi centri di domanda nel Sud e nel Sud-Est asiatico saranno complementari alle regioni sviluppate di Europa e Nord America. Le emissioni di formaldeide, la sostenibilità della silvicoltura, la tracciabilità e le informazioni ambientali sui prodotti giocheranno un ruolo chiave nel processo decisionale.
Ambito del rapporto sul mercato dei pannelli a base di legno
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 215,54 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 356 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,73% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei pannelli a base di legno
La crescita del mercato dei pannelli a base di legno sarà legata alle esigenze di edilizia, produzione di mobili, ristrutturazioni e imballaggi. La resistenza strutturale del compensato, la lavorabilità dell'MDF e l'utilizzo economico delle particelle di legno per i pannelli di particelle costituiscono le tipologie di pannelli. La filiera industriale comprende proprietari forestali, segherie, fornitori di residui, produttori di resine, produttori di pannelli, distributori, falegnami, appaltatori e rivenditori. L'integrazione lungo tutti questi anelli consentirà ai produttori di controllare le fonti delle fibre e la loro qualità.
L'economia del mercato dei pannelli a base di legno è fortemente influenzata dai prezzi del legno, dei residui di legno, delle resine, dell'energia elettrica, dei trasporti e dalla capacità produttiva degli stabilimenti. La crescente domanda di pannelli ad alta efficienza di conversione delle fibre, ottenuti da residui e dal riciclo, rende i produttori di pannelli meno vulnerabili alla disponibilità di legno vergine. Il processo produttivo può essere migliorato grazie all'utilizzo di grandi presse continue, all'automazione nella movimentazione dei materiali e a sistemi di essiccazione più efficienti. L'offerta del settore rimarrà regionale a causa dei diversi cicli di utilizzo finale del compensato strutturale, dell'MDF per mobili e del truciolato.
Le previsioni di mercato per i pannelli a base di legno mostrano un panorama competitivo frammentato, in cui dimensioni, ubicazione, gamma di prodotti e materie prime determinano la posizione competitiva. Kronoplus Limited ed EGGER Group si concentrano sull'offerta di un'ampia gamma di pannelli e superfici a valore aggiunto. Dongwha Enterprise Co., Ltd., d'altro canto, è in grado di produrre pannelli ingegnerizzati e prodotti per interni. Binderholz GmbH e Canfor Corporation godono di un vantaggio competitivo grazie alla loro integrazione nei sistemi di lavorazione del legno.
Gli investimenti competitivi nel mercato dei pannelli a base di legno si stanno spostando verso l'automazione, il risparmio energetico, le qualità speciali e la lavorazione a valle, e non solo verso le capacità produttive di base. Koskisen Corporation sta lavorando per potenziare la sua produzione di compensato attraverso investimenti graduali. Allo stesso modo, PERI SE sfrutta la sua esperienza nel settore del compensato nei segmenti industriale e delle costruzioni. Esistono numerose aziende come Timber Products Company, Metroply, Geometrik Manufacturing Inc., GreenSpec e molte altre che competono offrendo soluzioni personalizzate, know-how tecnico e instaurando solide relazioni con i clienti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei pannelli a base di legno: approfondimenti strategici
Approfondimenti regionali
mercato nordamericano dei pannelli a base di legno
Si stima che il Nord America rappresenterà il 16-20% del mercato globale dei pannelli a base di legno nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 4,8-5,6% fino al 2034. L'edilizia residenziale, la ristrutturazione e la riparazione, insieme alle esigenze di rinnovamento nel segmento commerciale, continuano a svolgere un ruolo chiave nel guidare la domanda. Il compensato strutturale e i pannelli ingegnerizzati possono beneficiare delle tendenze verso le costruzioni leggere, mentre la produzione di mobili supporta l'uso di MDF e pannelli di particelle. Gli standard sulle emissioni e i programmi di certificazione dei prodotti stimoleranno gli investimenti in pannelli conformi.
La regione vanta capacità produttive ben sviluppate, un solido settore forestale e un'estesa rete di distribuzione. I produttori di pannelli tendono a sfruttare appieno le capacità dei propri stabilimenti e l'efficienza nell'utilizzo delle materie prime, tenendo conto delle forniture di legname, dei costi di trasporto e delle interruzioni di approvvigionamento dovute alle condizioni meteorologiche. I produttori canadesi possono offrire servizi di lavorazione del legno; la domanda, tuttavia, si concentrerà negli Stati Uniti. La ristrutturazione delle infrastrutture e la carenza di alloggi rappresentano ulteriori fattori trainanti per i prossimi anni, nonostante i costi dei mutui, le dinamiche del mercato del lavoro e i prezzi regionali del legname.
mercato statunitense dei pannelli a base di legno
Il rapporto sul mercato dei pannelli a base di legno mostra che gli Stati Uniti rappresentano circa il 78-82% del consumo nordamericano nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 4,9-5,7% fino al 2034. La domanda si concentra su edilizia, ristrutturazioni, mobili, arredi, sottofondi per pavimenti e applicazioni per interni. Le tendenze in termini di specifiche si focalizzano sempre più sulla resistenza all'umidità, sulle prestazioni, sulle basse emissioni e sull'uniformità del processo.
La copertura geografica del mercato dei pannelli a base di legno è favorita da grandi produttori e distributori, mentre le piccole segherie regionali svolgono un ruolo importante nella produzione di materiali sensibili al trasporto. Si osserva una tendenza all'utilizzo della prefabbricazione nell'edilizia, degli interni modulari e della digitalizzazione nella produzione di mobili. Le limitazioni delle scorte nel settore residenziale contribuiranno a promuovere le ristrutturazioni, nonostante il rallentamento delle nuove costruzioni abitative. D'altro canto, la produzione interna continuerà a dipendere dai prezzi del legno, dall'attività delle segherie, dai costi di trasporto e dalle importazioni di pannelli.
mercato europeo dei pannelli a base di legno
Si stima che l'Europa deterrà una quota di mercato del 18-22% nel 2025, con una crescita annua composta (CAGR) del 4,1-5,0%. La Germania è uno dei mercati chiave grazie alle attività manifatturiere nel settore dell'arredamento, dell'edilizia e dell'industria. Il Regno Unito sostiene la domanda attraverso ristrutturazioni, mobili su misura e interventi di restauro. La Francia coniuga la modernizzazione degli edifici con un elevato consumo di arredi e complementi d'arredo, mentre l'Italia rimane un mercato importante per la produzione di mobili e prodotti di design. Il mercato spagnolo ha un grande potenziale per l'edilizia, la falegnameria e la produzione di mobili destinati all'esportazione. Si sta ponendo sempre maggiore enfasi su legni certificati, tracciabilità, resine a basse emissioni, riciclo ed efficienza energetica.
Mercato dei pannelli a base di legno nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà una quota di mercato del 50-54% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6-6,4%, con la Cina che rimarrà il mercato leader. L'India è destinata a una crescita della domanda relativamente più rapida grazie ai crescenti investimenti in edilizia, arredamento e infrastrutture. D'altro canto, Giappone e Corea del Sud contribuiscono alla domanda di pannelli per interni di alta qualità, mentre l'Australia contribuisce con le applicazioni nel settore edile.
La Cina beneficia della presenza di impianti di produzione di grandi dimensioni, nonché di industrie edili e del mobile di notevole portata. I produttori regionali stanno automatizzando sempre più i propri stabilimenti e si stanno avventurando nella produzione di prodotti in MDF di qualità decorativa e ad alte prestazioni. La domanda di materiali strutturali è soddisfatta dai programmi abitativi e dalle politiche di riqualificazione urbana, dalla crescita industriale e dalle esportazioni di mobili.
Mercato dei pannelli in legno in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 4,3-5,2%, sostenuta dai settori delle costruzioni, dell'ospitalità, degli interni per la vendita al dettaglio, delle infrastrutture logistiche e delle importazioni di mobili. I mercati dell'Arabia Saudita e degli Emirati Arabi Uniti sono mercati regionali essenziali, mentre il Sudafrica vanta una piattaforma di produzione e distribuzione relativamente avanzata. Le costruzioni su larga scala stanno trainando la domanda di compensato e pannelli di particelle.
L'Arabia Saudita trae la sua forza dalle infrastrutture e dallo sviluppo urbano, mentre gli Emirati Arabi Uniti si basano su un mix di edilizia commerciale, settore alberghiero e allestimenti interni. Il Sudafrica contribuisce al consumo di mobili e materiali edili, mentre il resto della regione Medio Oriente e Africa dipende relativamente dalle importazioni. I costi dell'energia, la logistica dei trasporti, i vantaggi della produzione locale e le condizioni di finanziamento dei progetti influenzano la domanda regionale.
Analisi di segmentazione
Prodotto
Si prevede che il segmento dei prodotti crescerà a un tasso annuo composto (CAGR) del 5,1-5,9% nel periodo 2026-2034. La domanda varia considerevolmente in base alle prestazioni strutturali, alla lavorabilità, all'aspetto, alla densità e al prezzo. Il compensato rimane strategicamente importante per le applicazioni portanti, mentre i pannelli a base di fibre beneficiano della produzione automatizzata di mobili e dei requisiti di finitura decorativa.
- Compensato: Il compensato mantiene una posizione di rilievo laddove sono richieste resistenza, stabilità dimensionale e durata. Le applicazioni nei settori dell'edilizia, dei trasporti, dell'arredamento e delle casseforme supportano una domanda costante nei mercati sviluppati ed emergenti.
- Pannelli di fibra a media densità (MDF): l'MDF offre i vantaggi di superfici lisce, densità uniforme e lavorabilità. La sua compatibilità con fresatura, verniciatura, laminazione e produzione automatizzata di mobili ne rafforza il ruolo nelle applicazioni di interni ad alto valore aggiunto.
- Truciolato: Il truciolato rimane un materiale importante per mobili, armadi, scaffalature e componenti per interni, soprattutto quando il costo è un fattore critico. L'utilizzo efficiente di particelle di legno favorisce la produzione su larga scala, dove dimensioni standardizzate e costi competitivi dei materiali sono fondamentali.
- Pannelli in fibra di vetro: I pannelli in fibra di vetro trovano impiego in applicazioni di isolamento, acustica, supporto e interni, dove la leggerezza e la lavorabilità sono prioritarie. La domanda rimane legata ai requisiti prestazionali degli edifici e alle applicazioni interne specializzate.
- Pannelli di fibra di legno: i pannelli di fibra di legno sono adatti ad applicazioni che richiedono un pannello denso, sottile e resistente. Il loro impiego in componenti per mobili, porte, pannelli di supporto e prodotti industriali garantisce una solida base di domanda specialistica.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) del 5,2-6,0% fino al 2034. Il settore dell'arredamento rimane un importante centro di consumo, poiché i prodotti in pannelli consentono dimensioni standardizzate, lavorazioni automatizzate, superfici decorative e un utilizzo efficiente dei materiali. Anche il settore delle costruzioni rappresenta un'importante fonte di domanda, grazie alle applicazioni strutturali, interne e temporanee.
- Edilizia: La domanda nel settore edile si concentra su compensato strutturale, pannelli per interni, casseforme, componenti per pavimenti e sistemi costruttivi ingegnerizzati. Gli acquisti pongono sempre maggiore enfasi sull'approvvigionamento certificato, sulle prestazioni costanti, sulle basse emissioni e sulla compatibilità con la prefabbricazione.
- Arredamento: L'arredamento rappresenta l'applicazione ricorrente più forte perché l'MDF e il truciolato si integrano efficacemente con i processi automatizzati di taglio, bordatura, laminazione e finitura superficiale. Cucine modulari, armadi, uffici e prodotti da assemblare rafforzano ulteriormente la domanda.
- Imballaggio: Le applicazioni di imballaggio utilizzano compensato e pannelli di qualità selezionata per casse, pallet, strutture protettive e imballaggi industriali. La domanda segue la produzione manifatturiera, la logistica delle esportazioni, le spedizioni di macchinari e le esigenze di imballaggi protettivi riutilizzabili.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Costruzione |
Alto |
Edificio modulare |
Scalatura |
|
Mobilia |
Alto |
Interni automatizzati |
Maturo |
|
Confezione |
Mezzo |
Imballaggi riutilizzabili |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei pannelli a base di legno.
Espansione dell'edilizia modulare e industrializzata
L'edilizia industrializzata sta aumentando l'importanza dei pannelli standardizzati che possono essere tagliati, assemblati, trasportati e installati con tolleranze prevedibili. La prefabbricazione prefabbricata privilegia materiali che si integrano con seghe automatiche, macchine a controllo numerico (CNC), sistemi di fissaggio e assemblaggi prefabbricati. Ciò alimenta la domanda di compensato e altri pannelli ingegnerizzati con spessore e stabilità dimensionale costanti. L'impatto si estende oltre le strutture residenziali, raggiungendo gli interni commerciali, i sistemi di costruzione temporanea e i progetti infrastrutturali. I produttori di pannelli in grado di fornire prestazioni certificate, dimensioni affidabili e qualità specifiche per l'applicazione possono assicurarsi contratti ricorrenti con i produttori, anziché dipendere esclusivamente dalla domanda di costruzione occasionale. Nel tempo, l'edilizia industrializzata incoraggia anche una maggiore coordinazione tra produttori di pannelli, architetti, fabbricanti, appaltatori e distributori, creando opportunità per specifiche personalizzate e prodotti di maggior valore.
Crescita della produzione automatizzata di mobili
La produzione di mobili sta diventando sempre più automatizzata, in risposta a cicli di produzione più brevi, personalizzazione di massa, carenza di manodopera e richiesta di finiture uniformi. L'MDF e il truciolato sono particolarmente adatti alla fresatura CNC, al taglio di precisione, alla bordatura, alla laminazione e ai flussi di lavoro di produzione digitale. Ciò amplia il ruolo dei pannelli, che vanno oltre la semplice fornitura di tavole, verso componenti ingegnerizzati con proprietà superficiali e prestazioni di lavorazione controllate. Di conseguenza, i produttori stanno investendo in pannelli progettati per una lavorazione efficiente, una migliore tenuta delle viti, resistenza all'umidità e finiture decorative. L'impatto è maggiore nei principali paesi produttori di mobili, dove cucine modulari, armadi, mobili per ufficio e prodotti pronti per il montaggio sono in forte espansione. I fornitori che combinano un'affidabile qualità dei pannelli con trattamenti superficiali, servizi di taglio e supporto tecnico possono migliorare la fidelizzazione dei clienti e ridurre il rischio di sostituzione.
Pressione per un utilizzo efficiente delle fibre e per la produzione circolare
La crescente attenzione all'efficienza delle risorse sta incoraggiando i produttori a ricavare maggiore valore dai residui forestali, dai sottoprodotti delle segherie, dal legno di recupero e dagli scarti di produzione. Il pannello di particelle offre già una via efficiente per convertire le particelle di legno più piccole in pannelli utilizzabili, mentre la produzione di pannelli di fibra può incorporare materie prime di recupero selezionate, a condizione che siano soddisfatti i requisiti tecnici e normativi. I produttori stanno inoltre migliorando l'efficienza delle resine, la gestione energetica e i controlli di processo per ridurre gli sprechi e le emissioni. Questi cambiamenti possono moderare l'esposizione alle materie prime, supportando al contempo i requisiti di sostenibilità richiesti da produttori di mobili, costruttori e acquirenti istituzionali. L'impatto sul mercato è particolarmente rilevante nelle regioni in cui la disponibilità di legname è limitata o le normative ambientali sono rigorose. La tracciabilità, il contenuto riciclato, le dichiarazioni ambientali di prodotto e le pratiche forestali certificate stanno quindi diventando attributi di approvvigionamento sempre più importanti.
Tendenze future del mercato dei pannelli a base di legno
Integrazione di tecnologie leganti a basse emissioni e di origine biologica.
Le tendenze del mercato dei pannelli a base di legno indicano che lo sviluppo futuro dei prodotti si concentrerà probabilmente maggiormente su leganti che riducono le emissioni di formaldeide, mantenendo al contempo velocità di pressatura, forza di adesione, resistenza all'umidità e qualità superficiale. I produttori stanno esplorando combinazioni di sistemi di resine a basse emissioni, componenti di origine biologica, condizioni di polimerizzazione ottimizzate e un migliore monitoraggio del processo. Le opportunità commerciali dipenderanno dalla capacità di queste tecnologie di garantire prestazioni costanti senza un aumento sostanziale dei costi di produzione. Si prevede che la domanda sarà più forte nei settori dell'arredamento, degli interni residenziali, delle scuole, delle strutture sanitarie e di altri ambienti in cui le considerazioni sulla qualità dell'aria interna influenzano gli acquisti. Con l'inasprirsi delle normative e degli standard edilizi volontari, la conformità potrebbe passare sempre più da un requisito di specifica di base a un attributo distintivo del prodotto. I produttori con competenze chimiche e di processo scalabili dovrebbero essere in una posizione migliore per introdurre qualità premium senza compromettere la redditività degli impianti.
Tracciabilità digitale dei prodotti e approvvigionamento basato sulle prestazioni
Si prevede che la digitalizzazione nel mercato dei pannelli a base di legno si estenderà dall'automazione di fabbrica alla tracciabilità a livello di prodotto, alla documentazione ambientale e alla gestione delle specifiche del cliente. Gli acquirenti di pannelli richiedono sempre più informazioni sull'origine delle materie prime, sulla certificazione, sulle emissioni, sul contenuto riciclato e sulle caratteristiche del ciclo di vita. I registri digitali dei prodotti possono collegare i dati di produzione con le dichiarazioni ambientali e la documentazione della catena di fornitura, migliorando la trasparenza per costruttori, aziende di arredamento e appalti del settore pubblico. Parallelamente, gli strumenti di progettazione digitale possono consentire ai produttori di abbinare le qualità dei pannelli ai carichi strutturali, ai requisiti di lavorazione, alle condizioni di umidità e ai processi di finitura prima dell'inizio della produzione. Ciò può ridurre gli sprechi di materiale e migliorare la pianificazione a livello di progetto. I fornitori che combinano l'approvvigionamento tracciabile con dati tecnici accessibili possono rafforzare i rapporti con acquirenti esigenti, riducendo al contempo gli attriti amministrativi lungo le catene di fornitura internazionali.
Opportunità di mercato per i pannelli a base di legno
Capacità produttiva localizzata in prossimità dei distretti manifatturieri di mobili
Una delle principali opportunità di investimento risiede nella creazione o nell'espansione della capacità produttiva di pannelli in prossimità di distretti manifatturieri di mobili e arredamento in rapida crescita. La produzione locale può ridurre i costi di trasporto, abbreviare i tempi di consegna, migliorare la reattività delle scorte e consentire spessori o trattamenti superficiali personalizzati. India, Sud-est asiatico, Europa orientale e alcuni mercati latinoamericani offrono condizioni favorevoli, in quanto gli ecosistemi di esportazione di mobili, edilizia residenziale e manifatturiero si stanno sviluppando simultaneamente. Gli investitori dovrebbero dare priorità agli impianti con linee di produzione flessibili, in grado di passare da una tipologia di pannello all'altra e di utilizzare fibre reperibili localmente. Le partnership con i produttori di mobili possono ulteriormente migliorare l'utilizzo della capacità produttiva e garantire una domanda prevedibile. Le decisioni relative alla capacità produttiva devono tuttavia tenere conto della certificazione forestale, della disponibilità di resine, dell'affidabilità energetica, delle infrastrutture di trasporto e delle autorizzazioni ambientali, poiché questi fattori incidono significativamente sulla redditività operativa a lungo termine.
Pannelli a valore aggiunto per applicazioni industriali specializzate
Le tipologie di pannelli specializzati offrono la possibilità di migliorare i margini senza dover dipendere esclusivamente dall'espansione dei volumi di produzione. Tra le opportunità si annoverano pannelli resistenti all'umidità, pannelli ignifughi, pannelli leggeri, superfici ad alta resistenza all'usura, componenti lavorati con precisione e compensato personalizzato per il trasporto e gli imballaggi industriali. Questi prodotti possono soddisfare le esigenze dei clienti, meno sensibili al prezzo base dei pannelli e più dipendenti dalle prestazioni tecniche. I produttori possono sviluppare tali opportunità attraverso l'ingegneria applicativa, la co-progettazione con i clienti e i servizi di lavorazione a valle. Attrezzature per l'edilizia, interni commerciali, logistica per veicoli elettrici, mobili modulari e imballaggi industriali rappresentano potenziali bacini di domanda. Un investimento di successo richiede un'attenta validazione dei requisiti di certificazione e dei cicli di qualificazione del cliente, ma i prodotti specializzati possono creare relazioni più solide e migliorare la resilienza alla volatilità dei costi delle materie prime e del trasporto.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -