
木材ベースパネル市場:シェア・成長・予測 2034
木質パネル市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(合板、中密度繊維板、パーティクルボード、ソフトボード、ハードボード)、用途別(建設、家具、包装、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPMC00002700
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 30, 2026


2025年の市場規模
2155億4000 万米ドル
基準年値
2034年の予測
3,560 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.73 %
成長率
対象市場
2兆5896億8000万 米ドル
(2026年~2034年)
木質パネル市場は、2025年には2,155億4,000万米ドルと評価され、2034年には3,560億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.73%を記録する見込みです。需要は、建築、家具、包装などにおける加工木材製品の使用拡大によって支えられており、メーカーは住宅用および産業用アプリケーションにおいて、繊維利用率、パネル性能、加工効率、材料の一貫性をますます最適化しています。
北米では、住宅の改修・リフォーム、構造用パネルの消費、老朽化した住宅の建て替えなどを背景に、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.6%を記録すると予測されています。また、同地域の木質パネル市場規模は、建設生産性要件、ホルムアルデヒド排出基準、国内の木材供給量、自動化されたパネル製造・流通インフラへの継続的な投資などによっても影響を受けています。
木質パネル市場の評価と洞察
- 北米:この地域は、住宅改修、構造建設、および確立された集成材製造能力に支えられ、2025年には木質パネル市場の16~20%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.6%で成長すると推定されている。
- 米国:米国は2025年には北米の需要の約78~82%を占め、住宅建設とリフォームを牽引役として、年平均成長率(CAGR)4.9~5.7%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定18~22%のシェアを占め、年平均成長率(CAGR)4.1~5.0%で拡大すると予測されており、ドイツ、イタリア、フランス、スペイン、英国が家具、リフォーム、およびエンジニアリング建築資材の需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には推定50~54%のシェアを占め、年平均成長率(CAGR)5.6~6.4%で成長すると予想されており、中国、インド、日本、韓国、オーストラリアが地域の消費と生産を牽引する。
- 最大のセグメント:合板は、構造的な強度と幅広い建設用途を反映し、2025年には27~31%の市場シェアを占め、2034年まで年平均成長率(CAGR)5.1~5.9%で推移すると予測されている。
- 高成長分野:MDFは、家具加工、装飾仕上げ、モジュール式インテリアに支えられ、2025年には20~24%のシェアを占め、年平均成長率(CAGR)5.8~6.6%で拡大すると予測されています。
- 詳細に分析された主要企業:東和エンタープライズ株式会社、クロノプラス株式会社、ビンダーホルツ有限会社、キャンフォー株式会社、ティンバープロダクツ株式会社、グリーンスペック、PERI SE、メトロプライ、ジオメトリックマニュファクチャリング株式会社、コスキセン株式会社、エッガーグループ。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
木質パネルの製造は、従来の板材製造から、自動プレス加工、精密な繊維処理、樹脂の最適化、表面仕上げ、木材残渣のリサイクルへと移行しました。現在、この業界の特徴は、耐湿性、寸法安定性、耐火性、加工性、そして装飾との適合性です。合板は依然として構造材として使用されていますが、MDFやパーティクルボードは大量生産される家具の製造に用いられています。デジタルプロセス制御システムは、大量生産工程における歩留まり効率、エネルギー管理、そして品質向上に活用されています。
木質パネル市場への今後の投資は、効率的な繊維回収、排出量の少ない接着剤、再生材の使用、そして大型家具・建築エリアに近い生産能力に重点が置かれるでしょう。南アジアと東南アジアの新たな需要拠点は、ヨーロッパや北米の先進地域を補完する存在となるでしょう。ホルムアルデヒド排出量、森林の持続可能性、トレーサビリティ、そして製品に関する環境情報は、意思決定プロセスにおいて重要な役割を果たすことになります。
木質パネル市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 2155億4000万米ドル |
| 2034年までの市場規模 | 3560億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.73% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
木質パネル市場分析
木質パネル市場の成長は、建設、家具製造、リフォーム、包装のニーズに関連しています。合板の構造強度、MDFの加工性、パーティクルボードにおける木材粒子の経済的な利用が、パネルの種類を構成しています。業界チェーンには、森林所有者、製材所、残材供給業者、樹脂メーカー、パネルメーカー、販売業者、家具メーカー、請負業者、小売業者が含まれます。これらのすべてのリンクを統合することで、生産者は繊維の供給源とその品質を管理できるようになります。
木質パネル市場の経済性は、木材、木材残渣、樹脂、電気、輸送費、製材所の生産能力といった価格要因に大きく左右されます。残渣やリサイクル材からの高効率繊維に対する需要の高まりは、パネル製造業者にとってバージンウッドの供給状況の影響を受けにくくしています。大型連続プレス機の使用、材料搬送の自動化、乾燥システムの改良などにより、製造工程は改善される可能性があります。構造用合板、家具用MDF、パーティクルボードなど、用途サイクルが異なるため、業界の供給は地域限定的なものとなるでしょう。
木質パネル市場の予測によると、競争環境は細分化されており、規模、立地、製品範囲、原材料が競争上の立場を決定づけています。Kronoplus LimitedとEGGER Groupは、幅広いパネル製品と付加価値の高い表面材の提供に注力しています。一方、Dongwha Enterprise Co., Ltd.は、加工パネルと内装製品の製造能力を有しています。Binderholz GmbHとCanfor Corporationは、木材加工システムへの統合により競争上の優位性を獲得しています。
木質パネル市場における競争投資は、単なる汎用生産能力ではなく、自動化、省エネルギー、特殊グレード、下流加工へとシフトしている。コスキセン株式会社は、段階的な投資を通じて合板生産能力の強化に取り組んでいる。同様に、PERI SEは、産業および建設分野における合板の経験を活かしている。ティンバー・プロダクツ・カンパニー、メトロプライ、ジオメトリック・マニュファクチャリング、グリーンスペックなど、多くの企業が、カスタマイズされた製品、技術ノウハウ、顧客との関係構築を武器に競争を繰り広げている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
木質パネル市場:戦略的洞察
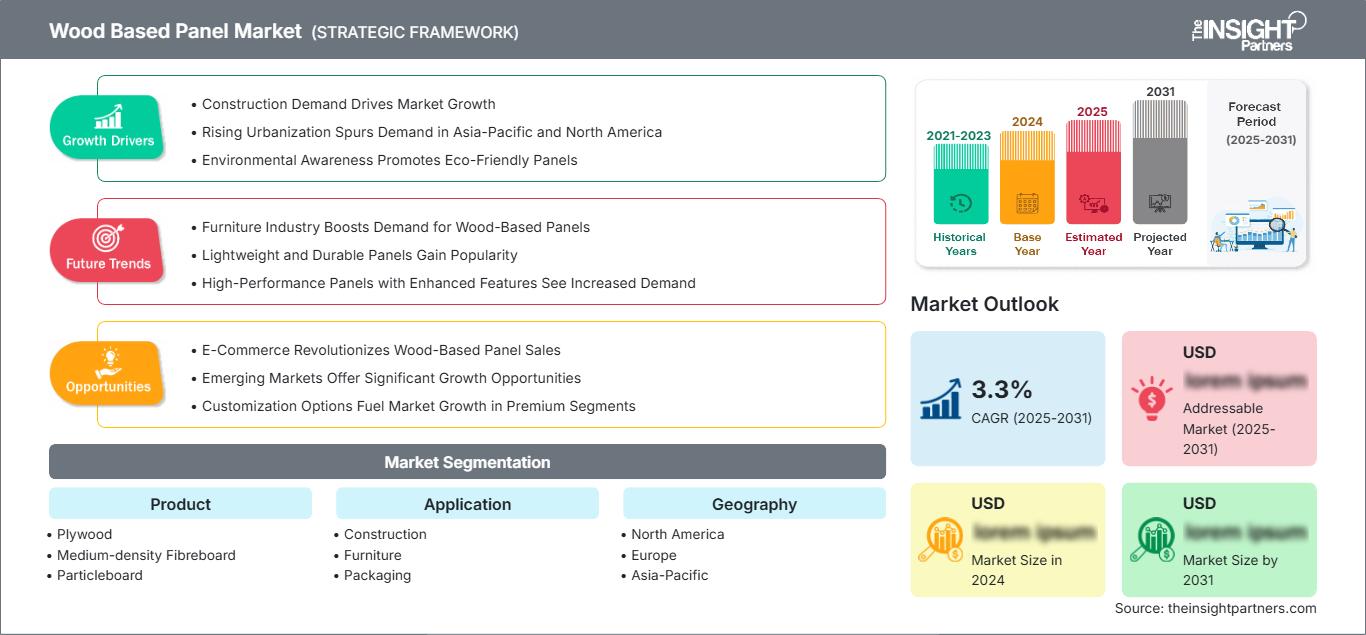
地域別分析
北米の木質パネル市場
北米は2025年には世界の木質パネル市場の16~20%を占め、2034年まで年平均成長率(CAGR)4.8~5.6%で拡大すると予測されています。住宅建設、改築、修理に加え、商業施設における改修ニーズが引き続き需要を牽引する主要因となっています。構造用合板やエンジニアードパネルは軽量建築のトレンドから恩恵を受ける一方、家具製造はMDFやパーティクルボードの使用を支えています。排出基準や製品認証プログラムは、基準に適合したパネルへの投資を促進するでしょう。
この地域は、高度な製造能力、堅固な林業、そして広範な流通ネットワークを備えています。パネルメーカーは、木材供給、輸送、天候による調達の中断などを考慮し、自社工場の能力と原材料効率を最大限に活用する傾向があります。カナダの生産者は木材加工能力を提供できますが、需要は米国に集中するでしょう。住宅ローン費用、労働市場の要因、地域の木材価格にもかかわらず、インフラ改修と住宅不足は今後数年間のさらなる推進要因となります。
米国木質パネル市場
木質パネル市場レポートによると、2025年には北米全体の消費量の約78~82%を米国が占め、2034年まで年平均成長率(CAGR)4.9~5.7%で成長すると予測されています。需要は、建設、リフォーム、キャビネット、家具、床材、内装用途に集中しています。仕様のトレンドとしては、耐湿性、性能、低排出ガス、加工均一性がますます重視されるようになっています。
木質パネル市場の地理的な網羅性は、大規模な生産者と流通業者によって支えられており、輸送に影響を受けやすい材料の生産においては、地域の中小規模の製材所が重要な役割を果たしている。建設においてはプレハブ工法、内装においてはモジュール式工法、家具生産においてはデジタル化の利用が進む傾向にある。住宅部門における在庫制限は、新築住宅建設の減速にもかかわらず、改修を促進する上で役立つだろう。一方で、国内生産は引き続き木材価格、製材所の操業状況、輸送コスト、パネル輸入量に左右される。
欧州の木質パネル市場
欧州は2025年には18~22%のシェアを占め、年平均成長率(CAGR)4.1~5.0%で拡大すると予測されている。ドイツは家具、建築、工業製品の製造業が盛んなため、主要市場の一つとなっている。英国はリノベーション、造り付け家具、改修工事を通じて需要を維持している。フランスは建物の近代化とインテリア・家具の高い消費が相まって、イタリアは家具製造とデザイン重視の製品で依然として重要な位置を占めている。スペイン市場は建設、キャビネット製造、輸出向け家具製造の潜在力を持っている。認証木材、トレーサビリティ、低排出樹脂、リサイクル、エネルギー効率への注目が高まっている。
アジア太平洋地域の木質パネル市場
アジア太平洋地域は2025年には推定50~54%のシェアを占め、年平均成長率(CAGR)5.6~6.4%で成長すると予測されており、中国が引き続き主要市場となる見込みです。インドは建設、家具、インフラへの投資増加により、比較的速いペースで需要が拡大すると予想されています。一方、日本と韓国は高品質の内装パネル製品に対する需要を牽引し、オーストラリアは建設分野での用途に貢献しています。
中国は、大規模な生産設備に加え、建設業や家具産業も盛んであるという利点を有している。地方の生産者は工場の自動化を進め、装飾用および高性能グレードのMDF製品の開発にも積極的に取り組んでいる。住宅建設計画や再開発政策、産業成長、家具輸出などが、MDFの構造需要を支えている。
中東・アフリカの木質パネル市場
中東・アフリカ地域では、建設、ホテル、小売店内装、物流インフラ、家具輸入などの需要に支えられ、年平均成長率(CAGR)4.3~5.2%で需要が拡大すると予測されている。サウジアラビアとアラブ首長国連邦は地域における重要な市場であり、南アフリカは比較的先進的な製造・流通基盤を有している。合板とパーティクルボードの需要は、大規模建設によって牽引されている。
サウジアラビアはインフラ整備と都市開発によって強みを発揮している一方、アラブ首長国連邦は商業建設、ホテル、内装工事など、多様な需要が混在している。南アフリカは家具や建築資材の消費を支えているが、中東・アフリカのその他の地域は比較的輸入依存度が高い。エネルギーコスト、輸送物流、国内製造業のメリット、プロジェクトの資金調達条件などが、地域全体の需要に影響を与える。
セグメンテーション分析
製品
製品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.9%で拡大すると予測されています。需要は、構造性能、加工性、外観、密度、価格によって大きく異なります。合板は耐荷重用途において戦略的に重要な位置を占めており、一方、繊維系ボードは自動化された家具生産や装飾仕上げの需要増加の恩恵を受けています。
- 合板:合板は、強度、寸法安定性、耐久性が求められる分野で確固たる地位を築いています。建設、輸送、家具、型枠などの用途において、先進国市場と新興国市場の両方で継続的な需要があります。
- 中密度繊維板(MDF):MDFは、滑らかな表面、均一な密度、そして加工性の高さが特長です。ルーター加工、塗装、ラミネート加工、そして自動化された家具製造との互換性により、付加価値の高いインテリア用途におけるその役割をさらに強化しています。
- パーティクルボード:パーティクルボードは、コスト重視の家具、キャビネット、棚、内装部品にとって依然として重要な素材です。木材粒子を効率的に利用できるため、標準化された寸法と競争力のある材料コストが重要な大量生産に適しています。
- ソフトボード:ソフトボードは、軽量性と加工性が重視される断熱材、吸音材、裏打ち材、内装材などの用途に使用されます。需要は、建物の性能要件や特殊な内装用途と密接に関連しています。
- ハードボード:ハードボードは、高密度で薄く、耐久性に優れたパネルを必要とする用途に適しています。家具部品、ドア、裏板、工業製品などへの使用により、安定した専門需要が確保されています。
応用
アプリケーション分野は、2034年まで年平均成長率(CAGR)5.2~6.0%で拡大すると予測されています。家具は、パネル製品が標準化された寸法、自動加工、装飾的な表面、そして効率的な材料利用を可能にするため、依然として主要な消費分野となっています。建設分野も、構造、内装、仮設用途を通じて、重要な需要源となっています。
- 建設:建設需要は、構造用合板、内装パネル、型枠、床材、およびエンジニアリング建築システムに集中しています。調達においては、認証取得済みの供給元、安定した性能、低排出ガス、およびプレハブ工法との互換性がますます重視されています。
- 家具:MDFとパーティクルボードは、自動切断、エッジバンディング、ラミネート加工、表面仕上げといった工程に効率的に対応できるため、家具は最も安定した需要のある用途となっています。モジュール式キッチン、ワードローブ、オフィス家具、組み立て式製品などが、需要をさらに高めています。
- 包装:包装用途では、木箱、パレット、保護構造物、産業用包装材などに、厳選された合板やパネル材が使用されます。需要は、製造生産量、輸出物流、機械の出荷量、再利用可能な保護包装材の需要に応じて変動します。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
工事 |
高い |
モジュール式建築 |
スケーリング |
|
家具 |
高い |
自動化されたインテリア |
成熟した |
|
パッケージ |
中くらい |
再利用可能な木箱 |
スケーリング |
木質パネル市場の成長要因と影響分析
モジュール式および工業化された建設の拡大
工業化された建設では、予測可能な公差で切断、組み立て、輸送、設置が可能な標準化されたパネルの重要性が高まっています。オフサイト製造では、自動鋸、CNC機器、締結システム、プレハブ組立品と統合可能な材料が好まれます。これにより、厚みと寸法安定性が均一な合板やその他のエンジニアリングパネルの需要が高まります。その影響は住宅建築にとどまらず、商業施設の内装、仮設建築システム、インフラプロジェクトにも及んでいます。認証済みの性能、信頼できる寸法、用途に応じたグレードを提供できるパネルメーカーは、スポット的な建設需要に完全に依存するのではなく、メーカーとの継続的な契約を確保できます。また、工業化された建設は、パネルメーカー、建築家、加工業者、請負業者、販売業者間の緊密な連携を促進し、カスタマイズされた仕様や高付加価値製品を生み出す機会を創出します。
自動化された家具製造の成長
家具製造は、製品サイクルの短縮、マス・カスタマイゼーション、労働力不足、そして一貫した仕上げへの需要の高まりに対応するため、ますます自動化が進んでいます。MDFやパーティクルボードは、CNCルーター加工、精密切断、エッジバンディング、ラミネート加工、デジタル生産ワークフローとの相性が特に優れています。これにより、パネルの役割は、基本的な板材供給にとどまらず、表面特性や加工性能が制御されたエンジニアリング部品へと拡大しています。そのため、メーカーは、効率的な加工、ネジ保持力の向上、耐湿性、そして装飾的な仕上げを実現するように設計された板材に投資しています。この影響は、モジュール式キッチン、ワードローブ、オフィス家具、組み立て式家具などが普及している家具生産大国で最も顕著です。信頼性の高い板材品質と表面処理、切断サービス、技術サポートを組み合わせたサプライヤーは、顧客維持率を高め、代替品リスクを低減することができます。
効率的な繊維利用と循環型生産への圧力
資源効率への関心の高まりは、生産者が林業残材、製材副産物、再生木材、製造廃棄物からより大きな価値を引き出すことを促しています。パーティクルボードは既に、小さな木材粒子を使用可能なパネルに変換する効率的な方法を提供しており、繊維板の製造では、技術的および規制上の要件を満たせば、特定の再生原料を組み込むことができます。製造業者はまた、廃棄物と排出量を削減するために、樹脂効率、エネルギー管理、およびプロセス制御を改善しています。これらの変化は、原材料への依存度を緩和すると同時に、家具メーカー、建設業者、および機関購入者からの持続可能性に関する要求に応えることができます。市場への影響は、木材の入手可能性が限られている地域や環境規制が厳しい地域で特に重要です。そのため、トレーサビリティ、再生材含有量、環境製品宣言、および認証された林業慣行は、調達におけるますます重要な属性となっています。
木質パネル市場の将来動向
低排出ガス技術とバイオベースバインダー技術の統合
木質パネル市場の動向を見ると、今後の製品開発では、プレス速度、接着強度、耐湿性、表面品質を維持しながらホルムアルデヒド排出量を削減するバインダーに重点が置かれる可能性が高い。メーカーは、低排出樹脂システム、バイオベース成分、最適化された硬化条件、および改良されたプロセス監視の組み合わせを模索している。商業的な機会は、これらの技術が製造コストを大幅に増加させることなく、一貫した性能を達成できるかどうかにかかっている。需要は、家具、住宅内装、学校、医療施設、および室内空気質の考慮が調達に影響を与えるその他の環境で最も強くなると予想される。規制や自主的な建築基準が厳しくなるにつれて、コンプライアンスは基本的な仕様要件から差別化要因へと移行していく可能性がある。拡張可能な化学とプロセスに関する専門知識を持つ生産者は、工場の経済性を損なうことなく、プレミアムグレードを導入する上で有利な立場にあるはずだ。
デジタル製品のトレーサビリティとパフォーマンスベースの調達
木質パネル市場におけるデジタル化は、工場自動化から製品レベルのトレーサビリティ、環境文書化、顧客固有の仕様管理へと拡大していくと予想されます。パネル購入者は、原材料の原産地、認証、排出量、再生材含有量、ライフサイクル特性に関する情報をますます求めるようになっています。デジタル製品記録は、製造データと環境宣言、サプライチェーン文書を連携させることで、建設業者、家具会社、公共調達における透明性を向上させます。同時に、デジタル設計ツールを用いることで、製造業者は生産開始前にパネルのグレードを構造荷重、加工要件、水分条件、仕上げ工程に適合させることができます。これにより、材料の無駄を削減し、プロジェクトレベルの計画を改善できる可能性があります。トレーサブルな調達とアクセス可能な技術データを組み合わせたサプライヤーは、高度な知識を持つ購入者との関係を強化し、国際的なサプライチェーンにおける管理上の摩擦を軽減することができます。
木質パネル市場の機会
家具製造集積地近郊における局所的な生産能力
急速に成長している家具・インテリア製造クラスターの近くにパネル生産能力を確立または拡張することは、大きな投資機会となります。現地生産は、輸送リスクの軽減、リードタイムの短縮、在庫対応力の向上、そしてカスタマイズされた厚みや表面処理を可能にします。インド、東南アジア、東欧、そして一部のラテンアメリカ市場は、家具輸出、住宅建設、製造エコシステムが同時に発展している魅力的な環境を提供しています。投資家は、グレードの切り替えが可能で、現地で入手可能な繊維資源を取り入れることができる柔軟な生産ラインを備えた工場を優先すべきです。家具メーカーとのパートナーシップは、稼働率をさらに向上させ、予測可能な需要を確保するのに役立ちます。ただし、生産能力の決定にあたっては、森林認証、樹脂の入手可能性、エネルギーの信頼性、輸送インフラ、環境許可といった要素を考慮する必要があります。これらの要素は、長期的な事業運営の経済性に大きく影響するからです。
特殊な産業用途向け高付加価値パネル
特殊グレードは、汎用品の販売量拡大だけに頼らずに利益率を向上させる道筋を提供します。その機会としては、耐湿性ボード、耐火性グレード、軽量パネル、高耐摩耗性表面、精密加工部品、輸送および産業用包装向けの特注合板などが挙げられます。これらの製品は、基本的なボード価格に左右されず、技術性能を重視する顧客のニーズに対応できます。メーカーは、アプリケーションエンジニアリング、顧客との共同設計、および下流加工サービスを通じて、こうした機会を開発できます。建設機械、商業施設の内装、電気自動車の物流、モジュール式家具、産業用包装は、潜在的な需要プールとなります。投資を成功させるには、認証要件と顧客認定サイクルを慎重に検証する必要がありますが、特殊製品はより強固な関係を築き、原材料費や輸送費の変動に対する耐性を高めることができます。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -