
Mercado de paneles derivados de la madera: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones de paneles a base de madera (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (contrachapado, tablero de fibra de densidad media, aglomerado, tablero blando, tablero duro); aplicación (construcción, mobiliario, embalaje, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPMC00002700
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 30, 2026


Tamaño del mercado en 2025
215.540 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
356 mil millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,73 %
Índice de crecimiento
Mercado potencial
2.589,68 mil millones de dólares estadounidenses
(2026-2034)
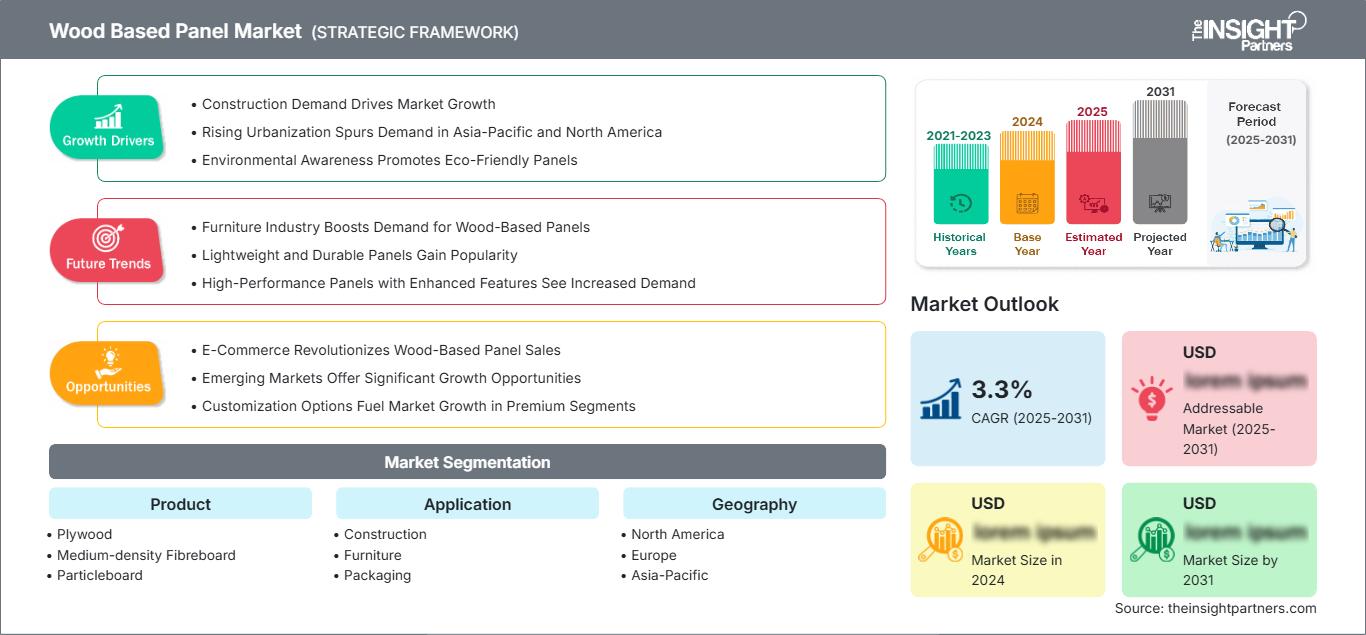
El mercado de paneles a base de madera alcanzó un valor de 215.540 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 356.000 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,73% durante el período 2026-2034. La demanda se ve impulsada por el creciente uso de productos de madera de ingeniería en la construcción, el mobiliario y el embalaje, mientras que los fabricantes optimizan cada vez más la utilización de la fibra, el rendimiento de los paneles, la eficiencia del procesamiento y la consistencia del material en aplicaciones residenciales e industriales.
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) estimada del 4,8 % al 5,6 % durante el periodo 2026-2034, impulsada por la reparación y remodelación de viviendas, el consumo de paneles estructurales y la renovación del parque de viviendas antiguas. El tamaño del mercado de paneles de madera en la región también se ve influenciado por los requisitos de productividad en la construcción, las normas sobre emisiones de formaldehído, la disponibilidad de madera a nivel nacional y la continua inversión en infraestructura automatizada para la fabricación y distribución de paneles.
Análisis y perspectivas del mercado de paneles a base de madera
- América del Norte: Se estima que la región representará entre el 16 % y el 20 % de la cuota de mercado de paneles a base de madera en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,6 % durante el período 2026-2034, impulsada por la renovación de viviendas, la construcción estructural y la capacidad de fabricación de madera de ingeniería ya establecida.
- EE. UU.: Estados Unidos representa aproximadamente entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,7 %, impulsada por la construcción y la remodelación de viviendas.
- Europa: Europa representa una cuota estimada del 18-22% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,1-5,0%, con Alemania, Italia, Francia, España y el Reino Unido impulsando la demanda de muebles, reformas y materiales de construcción prefabricados.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 50-54% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6-6,4%, con China, India, Japón, Corea del Sur y Australia configurando el consumo y la producción regionales.
- Segmento más importante: Se estima que el contrachapado tendrá una cuota de mercado del 27-31% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 5,1-5,9% hasta 2034, lo que refleja su resistencia estructural y su amplia aplicabilidad en la construcción.
- Segmento de alto crecimiento: Se estima que el MDF representará entre el 20 % y el 24 % de la cuota de mercado en 2025 y crecerá a una tasa compuesta anual del 5,8 % al 6,6 %, impulsado por el mecanizado de muebles, los acabados decorativos y los interiores modulares.
- Empresas clave analizadas en detalle: Dongwha Enterprise Co., Ltd.; Kronoplus Limited; Binderholz GmbH; Canfor Corporation; Timber Products Company; GreenSpec; PERI SE; Metroply; Geometrik Manufacturing Inc.; Koskisen Corporation; EGGER Group.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La producción de paneles de madera ha evolucionado desde la fabricación tradicional de tableros hasta el prensado automatizado, la preparación precisa de la fibra, la optimización de la resina, el acabado superficial y el reciclaje de residuos de madera. Las características distintivas actuales en la industria son la resistencia a la humedad, la estabilidad dimensional, la resistencia al fuego, la facilidad de mecanizado y la compatibilidad con la decoración. El contrachapado se sigue utilizando para fines estructurales, mientras que el MDF y los tableros de partículas se emplean para la fabricación de muebles en grandes cantidades. Los sistemas de control digital de procesos se han utilizado para mejorar la eficiencia del rendimiento, la gestión energética y la calidad en los procesos de producción en masa.
Las futuras inversiones en el mercado de paneles de madera se centrarán en la recuperación eficiente de fibras, el uso de adhesivos con bajas emisiones, el aprovechamiento de materiales reciclados y la ubicación de la capacidad de producción cerca de las principales zonas de fabricación de muebles y construcción. Los nuevos centros de demanda en el sur y sureste de Asia complementarán las regiones desarrolladas de Europa y Norteamérica. Las emisiones de formaldehído, la sostenibilidad forestal, la trazabilidad y la información ambiental sobre los productos desempeñarán un papel fundamental en la toma de decisiones.
Alcance del informe de mercado de paneles a base de madera
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 215.540 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 356 mil millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,73% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de paneles a base de madera
El crecimiento del mercado de paneles de madera estará vinculado a la construcción, la fabricación de muebles, la remodelación y las necesidades de embalaje. La resistencia estructural del contrachapado, la facilidad de mecanizado del MDF y el uso económico de partículas de madera para la fabricación de tableros de partículas definen los tipos de paneles. La cadena de valor incluye propietarios forestales, aserraderos, proveedores de residuos, fabricantes de resinas, fabricantes de paneles, distribuidores, fabricantes de muebles, contratistas y minoristas. La integración a lo largo de todos estos eslabones permitirá a los productores controlar las fuentes de fibras y su calidad.
La economía del mercado de paneles de madera está fuertemente determinada por los precios de la madera, los residuos de madera, las resinas, la electricidad, el transporte y la capacidad de las fábricas. La creciente demanda de alta eficiencia en el aprovechamiento de la fibra a partir de residuos y el reciclaje reduce la vulnerabilidad de los productores de paneles ante la disponibilidad de madera virgen. El proceso de producción puede mejorarse mediante el uso de grandes prensas continuas, la automatización del manejo de materiales y mejores sistemas de secado. El suministro de la industria seguirá siendo regional debido a los diferentes ciclos de uso final del contrachapado estructural, el MDF para muebles y el aglomerado.
El pronóstico del mercado de paneles de madera muestra un panorama competitivo fragmentado, donde el tamaño, la ubicación, la gama de productos y las materias primas determinan la posición competitiva. Kronoplus Limited y EGGER Group se centran en ofrecer una amplia gama de paneles con acabados de valor añadido. Por otro lado, Dongwha Enterprise Co., Ltd. tiene la capacidad de producir paneles de ingeniería y productos para interiores. Binderholz GmbH y Canfor Corporation cuentan con una ventaja competitiva gracias a su integración en sistemas de procesamiento de madera.
Las inversiones competitivas en el mercado de paneles de madera se están orientando hacia la automatización, el ahorro energético, las calidades especiales y el procesamiento posterior, y no solo hacia la producción de materias primas. Koskisen Corporation está trabajando para mejorar su producción de madera contrachapada mediante inversiones escalonadas. De manera similar, PERI SE aprovecha su experiencia en madera contrachapada en los sectores industrial y de la construcción. Varias empresas, como Timber Products Company, Metroply, Geometrik Manufacturing Inc., GreenSpec y muchas más, compiten ofreciendo soluciones personalizadas, conocimientos técnicos y desarrollando relaciones sólidas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de paneles a base de madera: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de paneles a base de madera
Se estima que Norteamérica representará entre el 16 % y el 20 % del mercado mundial de paneles de madera en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,6 % hasta 2034. La construcción, remodelación y reparación residencial, junto con las necesidades de renovación en el sector comercial, siguen siendo factores clave para impulsar la demanda. El contrachapado estructural y los paneles de ingeniería pueden beneficiarse de las tendencias de construcción ligera, mientras que la fabricación de muebles impulsa el uso de MDF y aglomerado. Las normas de emisiones y los programas de certificación de productos fomentarán las inversiones en paneles que cumplan con la normativa.
La región cuenta con capacidades de fabricación bien desarrolladas, una sólida industria forestal y una extensa red de distribución. Los fabricantes de paneles suelen aprovechar al máximo la capacidad de sus aserraderos y la eficiencia en el uso de materias primas, dadas las limitaciones en el suministro de madera, el transporte y las interrupciones en el abastecimiento causadas por el clima. Los productores canadienses pueden ofrecer servicios de procesamiento de madera; sin embargo, la demanda se concentrará en Estados Unidos. La renovación de infraestructuras y la escasez de viviendas serán factores determinantes adicionales durante los próximos años, a pesar de los costos hipotecarios, los factores del mercado laboral y los precios regionales de la madera.
Mercado estadounidense de paneles a base de madera
El informe del mercado de paneles de madera muestra que Estados Unidos representa aproximadamente entre el 78 % y el 82 % del consumo norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,7 % hasta 2034. La demanda se concentra en la construcción, las reformas, los gabinetes, el mobiliario, los sustratos para pisos y las aplicaciones interiores. Las tendencias en las especificaciones se centran cada vez más en la resistencia a la humedad, el rendimiento, las bajas emisiones y la uniformidad del procesamiento.
La cobertura geográfica en el mercado de paneles de madera se ve favorecida por los grandes productores y distribuidores, mientras que las pequeñas fábricas regionales desempeñan un papel importante en la producción de materiales sensibles al transporte. Existe una tendencia hacia el uso de la prefabricación en la construcción, los interiores modulares y la digitalización en la producción de muebles. Las limitaciones de inventario en el sector de la vivienda contribuirán a impulsar las renovaciones, a pesar de la desaceleración en la construcción de viviendas nuevas. Por otro lado, la producción nacional seguirá dependiendo de los precios de la madera, las operaciones de las fábricas, los costos de transporte y las importaciones de paneles.
Mercado europeo de paneles a base de madera
Se estima que Europa tendrá una cuota de mercado del 18-22% en 2025 y crecerá a una tasa anual compuesta (CAGR) del 4,1-5,0%. Alemania es uno de los mercados clave debido a su actividad en los sectores de mobiliario, construcción y manufactura industrial. El Reino Unido mantiene la demanda a través de renovaciones, mobiliario a medida y reformas. Francia combina la modernización de edificios con un alto consumo de interiores y mobiliario, mientras que Italia sigue siendo importante para la fabricación de muebles y productos de diseño. El mercado español tiene potencial para la construcción, la ebanistería y la fabricación de muebles para la exportación. Se está haciendo mayor hincapié en las maderas certificadas, la trazabilidad, las resinas de bajas emisiones, el reciclaje y la eficiencia energética.
Mercado de paneles a base de madera en la región Asia-Pacífico
La región Asia-Pacífico representará una cuota estimada del 50-54% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6-6,4%, con China como mercado líder. Se espera que India experimente un crecimiento relativamente más rápido de la demanda debido al aumento de las inversiones en construcción, mobiliario e infraestructuras. Por otro lado, Japón y Corea del Sur contribuyen a la demanda de paneles interiores de alta calidad, mientras que Australia aporta aplicaciones en el sector de la construcción.
China se beneficia de contar con grandes instalaciones de producción, así como con importantes industrias de la construcción y del mueble. Los productores regionales están automatizando cada vez más sus fábricas y aventurándose en la producción de MDF decorativo y de alto rendimiento. La demanda estructural se satisface mediante programas de vivienda y políticas de reurbanización, el crecimiento industrial y las exportaciones de muebles.
Mercado de paneles de madera de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 5,2 %, impulsada por la construcción, la hostelería, el diseño de interiores para comercios, la infraestructura logística y las importaciones de muebles. Los mercados de Arabia Saudita y los Emiratos Árabes Unidos son mercados regionales esenciales, mientras que Sudáfrica cuenta con una plataforma de fabricación y distribución relativamente avanzada. La construcción a gran escala está impulsando la demanda de madera contrachapada y tableros de partículas.
Arabia Saudita basa su fortaleza en la infraestructura y el desarrollo urbano, mientras que los Emiratos Árabes Unidos combinan la construcción comercial, la hostelería y las necesidades de acondicionamiento de interiores. Sudáfrica contribuye con el consumo de mobiliario y materiales de construcción, mientras que el resto de Oriente Medio y África depende en gran medida de las importaciones. Los costos de la energía, la logística del transporte, las ventajas de la fabricación local y las condiciones de financiación de los proyectos influyen en la demanda regional.
Análisis de segmentación
Producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,9 % durante el período 2026-2034. La demanda varía considerablemente según el rendimiento estructural, la maquinabilidad, la apariencia, la densidad y el precio. El contrachapado sigue siendo estratégicamente importante para usos estructurales, mientras que los tableros de fibra se benefician de la producción automatizada de muebles y de los requisitos de acabado decorativo.
- Contrachapado: El contrachapado mantiene una posición destacada donde se requiere resistencia, estabilidad dimensional y durabilidad. Sus aplicaciones en la construcción, el transporte, el mobiliario y los encofrados satisfacen una demanda constante tanto en mercados desarrollados como emergentes.
- Tablero de fibra de densidad media (MDF): El MDF se beneficia de superficies lisas, densidad uniforme y facilidad de mecanizado. Su compatibilidad con el fresado, la pintura, el laminado y la producción automatizada de muebles refuerza su papel en aplicaciones de interiorismo de valor añadido.
- Tablero de partículas: El tablero de partículas sigue siendo importante para muebles, armarios, estanterías y componentes de interior, donde el coste es un factor crucial. Su eficiente aprovechamiento de las partículas de madera permite la fabricación en grandes volúmenes, donde las dimensiones estandarizadas y los costes competitivos de los materiales son fundamentales.
- Softboard: Softboard se utiliza en aplicaciones de aislamiento, acústica, revestimiento y interiores donde la ligereza y la facilidad de manipulación son prioritarias. La demanda sigue ligada a los requisitos de rendimiento de los edificios y a aplicaciones interiores especializadas.
- Tablero de fibra de alta densidad: Este tipo de tablero es ideal para aplicaciones que requieren un panel denso, delgado y duradero. Su uso en componentes de muebles, puertas, revestimientos y productos industriales garantiza una demanda estable en el sector.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 6,0 % hasta 2034. El mobiliario sigue siendo un importante centro de consumo, ya que los paneles permiten dimensiones estandarizadas, mecanizado automatizado, superficies decorativas y un uso eficiente del material. La construcción constituye otro importante sector de demanda a través de aplicaciones estructurales, de interiores y temporales.
- Construcción: La demanda en el sector de la construcción se centra en el contrachapado estructural, los paneles interiores, los encofrados, los componentes de suelos y los sistemas de construcción prefabricados. Las compras hacen cada vez más hincapié en el abastecimiento certificado, el rendimiento constante, las bajas emisiones y la compatibilidad con la prefabricación.
- Mobiliario: El mueble representa la aplicación recurrente más importante, ya que el MDF y el aglomerado se integran eficazmente con el corte automatizado, el canteado, el laminado y el acabado de superficies. Las cocinas modulares, los armarios, las oficinas y los productos listos para ensamblar refuerzan la demanda.
- Embalaje: Las aplicaciones de embalaje utilizan madera contrachapada y paneles de calidades seleccionadas para cajas, paletas, estructuras protectoras y embalajes industriales. La demanda se rige por la producción manufacturera, la logística de exportación, los envíos de maquinaria y los requisitos de embalaje protector reutilizable.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Construcción |
Alto |
Edificio modular |
Escalada |
|
Muebles |
Alto |
Interiores automatizados |
Maduro |
|
Embalaje |
Medio |
Embalaje reutilizable |
Escalada |
Factores que impulsan el crecimiento del mercado de paneles a base de madera y análisis de su impacto
Expansión de la construcción modular e industrializada
La construcción industrializada está incrementando la importancia de los paneles estandarizados que se pueden cortar, ensamblar, transportar e instalar con tolerancias predecibles. La fabricación fuera de obra favorece los materiales que se integran con sierras automatizadas, equipos CNC, sistemas de fijación y conjuntos prefabricados. Esto impulsa la demanda de madera contrachapada y otros paneles de ingeniería con espesor uniforme y estabilidad dimensional. El impacto se extiende más allá de las estructuras residenciales, abarcando interiores comerciales, sistemas de construcción temporales y proyectos de infraestructura. Los fabricantes de paneles que pueden ofrecer un rendimiento certificado, dimensiones fiables y grados específicos para cada aplicación pueden asegurar contratos recurrentes con los fabricantes en lugar de depender exclusivamente de la demanda puntual de la construcción. Con el tiempo, la construcción industrializada también fomenta una mayor coordinación entre fabricantes de paneles, arquitectos, fabricantes, contratistas y distribuidores, creando oportunidades para especificaciones personalizadas y productos de mayor valor.
Crecimiento de la fabricación automatizada de muebles
La fabricación de muebles se está automatizando cada vez más a medida que los productores responden a ciclos de producción más cortos, personalización masiva, limitaciones de mano de obra y la demanda de acabados uniformes. El MDF y el aglomerado son especialmente compatibles con el fresado CNC, el corte de precisión, el canteado, el laminado y los flujos de trabajo de producción digital. Esto amplía el potencial de los paneles, pasando del simple suministro de tableros a componentes de ingeniería con propiedades superficiales y rendimiento de mecanizado controlados. En consecuencia, los fabricantes están invirtiendo en tableros diseñados para un procesamiento eficiente, una mejor sujeción de tornillos, resistencia a la humedad y acabados decorativos. El impacto es mayor en los países con una gran producción de muebles, donde se están expandiendo las cocinas modulares, los armarios, el mobiliario de oficina y los productos listos para ensamblar. Los proveedores que combinan una calidad de tablero fiable con tratamientos superficiales, servicios de corte y soporte técnico pueden mejorar la fidelización de clientes y reducir el riesgo de sustitución.
Presión para una utilización eficiente de la fibra y una producción circular.
La creciente atención a la eficiencia de los recursos está impulsando a los productores a extraer mayor valor de los residuos forestales, los subproductos de los aserraderos, la madera recuperada y los desechos de fabricación. El tablero de partículas ya ofrece una vía eficiente para convertir partículas de madera más pequeñas en paneles utilizables, mientras que la producción de tableros de fibra puede incorporar materias primas recuperadas seleccionadas cuando se cumplen los requisitos técnicos y normativos. Los fabricantes también están mejorando la eficiencia de la resina, la gestión energética y los controles de proceso para reducir los residuos y las emisiones. Estos cambios pueden moderar la exposición a las materias primas, al tiempo que respaldan los requisitos de sostenibilidad de los fabricantes de muebles, constructores y compradores institucionales. El impacto en el mercado es particularmente relevante en regiones donde la disponibilidad de madera es limitada o las regulaciones ambientales son estrictas. Por lo tanto, la trazabilidad, el contenido reciclado, las declaraciones ambientales de producto y las prácticas forestales certificadas se están convirtiendo en atributos de adquisición cada vez más importantes.
Tendencias futuras del mercado de paneles a base de madera
Integración de tecnologías de aglutinantes de bajas emisiones y de base biológica.
Las tendencias del mercado de paneles a base de madera indican que el desarrollo futuro de productos probablemente se centrará en aglutinantes que reduzcan las emisiones de formaldehído, manteniendo al mismo tiempo la velocidad de prensado, la resistencia de la unión, la resistencia a la humedad y la calidad de la superficie. Los fabricantes están explorando combinaciones de sistemas de resina de bajas emisiones, componentes de base biológica, condiciones de curado optimizadas y una mejor monitorización del proceso. La oportunidad comercial dependerá de si estas tecnologías pueden lograr un rendimiento constante sin aumentar significativamente los costes de fabricación. Se prevé que la demanda sea mayor en muebles, interiores residenciales, escuelas, centros sanitarios y otros entornos donde la calidad del aire interior influye en la adquisición de materiales. A medida que las normativas y los estándares de construcción voluntarios se vuelven más exigentes, el cumplimiento podría pasar cada vez más de ser un requisito básico de especificación a un atributo diferenciador del producto. Los productores con experiencia en química y procesos escalables estarán mejor posicionados para introducir calidades superiores sin afectar la rentabilidad de la planta.
Trazabilidad digital de productos y compras basadas en el rendimiento
Se prevé que la digitalización en el mercado de paneles de madera se extienda desde la automatización de fábricas hasta la trazabilidad del producto, la documentación ambiental y la gestión de especificaciones personalizadas. Los compradores de paneles requieren cada vez más información sobre el origen de la materia prima, la certificación, las emisiones, el contenido reciclado y las características del ciclo de vida. Los registros digitales de productos pueden vincular los datos de fabricación con las declaraciones ambientales y la documentación de la cadena de suministro, mejorando la transparencia para constructores, empresas de muebles y la contratación pública. Paralelamente, las herramientas de diseño digital permiten a los fabricantes adaptar los grados de los paneles a las cargas estructurales, los requisitos de mecanizado, las condiciones de humedad y los procesos de acabado antes de que comience la producción. Esto puede reducir el desperdicio de material y mejorar la planificación de proyectos. Los proveedores que combinan el abastecimiento trazable con datos técnicos accesibles pueden fortalecer las relaciones con compradores exigentes y, al mismo tiempo, reducir las fricciones administrativas en las cadenas de suministro internacionales.
Oportunidades de mercado para paneles a base de madera
Capacidad localizada cerca de los clústeres de fabricación de muebles
Una importante oportunidad de inversión reside en establecer o ampliar la capacidad de producción de paneles cerca de los clústeres de fabricación de muebles e interiores de rápido crecimiento. La producción local puede reducir los costos de transporte, acortar los plazos de entrega, mejorar la capacidad de respuesta del inventario y permitir grosores o tratamientos superficiales personalizados. India, el sudeste asiático, Europa del Este y algunos mercados latinoamericanos ofrecen condiciones atractivas donde las exportaciones de muebles, la construcción de viviendas y los ecosistemas de fabricación se desarrollan simultáneamente. Los inversores deben priorizar las plantas con líneas de producción flexibles, capaces de alternar entre diferentes calidades e incorporar fuentes de fibra disponibles localmente. Las alianzas con fabricantes de muebles pueden mejorar aún más la utilización de la capacidad y proporcionar una demanda predecible. No obstante, las decisiones sobre la capacidad deben tener en cuenta la certificación forestal, la disponibilidad de resina, la fiabilidad energética, la infraestructura de transporte y los permisos ambientales, ya que estos factores afectan significativamente la rentabilidad operativa a largo plazo.
Paneles de valor añadido para aplicaciones industriales especializadas.
Los grados especializados ofrecen una vía para mejorar los márgenes sin depender únicamente de la expansión del volumen de producción. Entre las oportunidades se incluyen tableros resistentes a la humedad, grados ignífugos, paneles ligeros, superficies de alta resistencia al desgaste, componentes mecanizados de precisión y contrachapado personalizado para transporte y embalaje industrial. Estos productos pueden satisfacer las necesidades de los clientes que son menos sensibles al precio básico del tablero y más dependientes del rendimiento técnico. Los fabricantes pueden desarrollar estas oportunidades mediante la ingeniería de aplicaciones, el codiseño con los clientes y los servicios de procesamiento posteriores. La maquinaria de construcción, los interiores comerciales, la logística de vehículos eléctricos, el mobiliario modular y el embalaje industrial constituyen potenciales mercados de demanda. Una inversión exitosa requiere una validación cuidadosa de los requisitos de certificación y los ciclos de cualificación del cliente, pero los productos especializados pueden crear relaciones más sólidas y mejorar la resiliencia frente a la volatilidad de los costes de las materias primas y el transporte.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -