
Markt für Woodworking Werkzeuge: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Holzbearbeitungswerkzeuge (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Elektrowerkzeuge, Vorrichtungen, Holzstifte und -dübel, Sonstige); Anwendung (Industrie, Gewerbe, Privat) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00027297
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


Marktgröße 2025
24,77 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
35,16 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,97 %
Wachstumsrate
Adressierbarer Markt
272,21 Mrd. US-Dollar
(2026–2034)
Der Markt für Holzbearbeitungswerkzeuge wird im Jahr 2025 auf 24,77 Milliarden US-Dollar geschätzt und soll bis 2034 auf 35,16 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,97 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Elektrowerkzeuge, Vorrichtungen, Holzstifte und Stecker für industrielle, gewerbliche und private Anwender. Die Nachfrage wird durch die Möbelherstellung, das Bauwesen, Renovierungen, die Modernisierung von Werkstätten, Produktivitätsanforderungen und den schrittweisen Ersatz konventioneller Geräte durch sicherere, ergonomischere und zunehmend kabellose Lösungen bestimmt.
In Nordamerika wird der Markt bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,5 % wachsen. Unterstützt wird dies durch Reparatur- und Sanierungsarbeiten, die Nachfrage von professionellen Handwerkern und kontinuierliche Investitionen in die Produktionsproduktivität. Das regionale Marktwachstum wird zudem durch etablierte Vertriebsnetze, eine große installierte Basis professioneller Ausrüstung und die zunehmende Nutzung akkubetriebener Werkzeuge begünstigt, die die Rüstzeiten verkürzen und die Mobilität auf Baustellen verbessern.
Marktanalyse und Einblicke für Holzbearbeitungswerkzeuge
- Nordamerika: Schätzungen zufolge wird Nordamerika im Jahr 2025 einen Marktanteil von 30–34 % am Markt für Holzbearbeitungswerkzeuge haben und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,5 % wachsen, unterstützt durch Umbaumaßnahmen, professionelle Bauvorhaben und die Modernisierung der Fertigung.
- USA: Die USA machen 2025 82–87 % der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,4 % wachsen, unterstützt durch Ersatz- und Auftragsanwendungen.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Marktanteil von 27–31 % halten und voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 3,5–3,9 % verzeichnen. Deutschland, Italien, Frankreich, Großbritannien und Spanien stützen die Nachfrage durch Möbelproduktion, Holzwerkstoffverarbeitung und Renovierung.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt im Jahr 2025 bei etwa 29–33 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. China, Japan, Südkorea, Indien und Australien bilden die Grundlage für diese Expansion durch die Bereiche Fertigung und Bauwesen.
- Größtes Segment: Es wird geschätzt, dass der Markt für Elektrowerkzeuge im Jahr 2025 einen Marktanteil von 56–60 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,6 % wachsen wird, was die Anforderungen an Produktivität und Mobilität widerspiegelt.
- Wachstumsstarkes Segment: Der Marktanteil kommerzieller Anwendungen wird im Jahr 2025 auf 25–30 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,0 % wachsen, angetrieben von Werkstätten und Auftragnehmern.
- Detaillierte Analyse der wichtigsten Unternehmen: Altendorf GmbH, DEWALT, C. & E. Fein GmbH, General Tools & Instruments LLC, Hida Tool & Hardware, Kreg Tool Company, Makita Corporation, Techtronic Industries Co. Ltd. (Milwaukee), Ridge Tool Company (RIDGID) und Robert Bosch GmbH.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Holzbearbeitungswerkzeuge haben sich von hauptsächlich kabelgebundenen Maschinen mit manueller Einstellung hin zu kabelloser Technologie, bürstenlosen Motoren, Zubehör, Staubabsaugsystemen und digitaler Unterstützung entwickelt. Hersteller konzentrieren sich heute auf Ergonomie, Akkukompatibilität, reduzierte Vibrationen und gleichmäßige Schnitte. Dieser Trend ist besonders in Regionen mit Arbeitskräftemangel und im Hinblick auf die Produktivität pro Arbeitskraft von Bedeutung. Die Beschäftigung in der US-amerikanischen Holzbearbeitungsbranche wird zwischen 2025 und 2035 um 2 % sinken; die Automatisierung ist ein Schlüsselfaktor für den Arbeitskräftebedarf.
Der Markt für Holzbearbeitungswerkzeuge dürfte künftig von neuen Produktionszentren, professionellen Werkstätten und Investitionen in Renovierungen und Vorfertigung profitieren. Der asiatisch-pazifische Raum wird angesichts der zunehmenden Automatisierung in der Möbel- und Bauproduktfertigung weiterhin ein wichtiger Wachstumsmarkt bleiben. In den entwickelten Märkten werden Ersatzbedarf, Sicherheitsverbesserungen, Anforderungen an die Staubbekämpfung und der Wechsel zu neueren Akkuplattformen die Umsätze trotz Schwankungen im Wohnungsbau voraussichtlich ankurbeln.
Marktbericht für Holzbearbeitungswerkzeuge – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 24,77 Milliarden US-Dollar |
| Marktgröße bis 2034 | 35,16 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,97 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Holzbearbeitungswerkzeuge
Die Nachfrage im Markt für Holzbearbeitungswerkzeuge basiert auf drei eng miteinander verbundenen Ökosystemen: Bau und Renovierung, Möbel- und Schrankherstellung sowie Einzelwerkstätten. Professionelle Anwender bevorzugen zunehmend tragbare und dennoch präzise Werkzeuge, während industrielle Anwender Wert auf Produktivität, Genauigkeit, Wartungsfreundlichkeit und die Integration in automatisierte Prozesse legen. Der Markt deckt somit sowohl den Bedarf der Massenproduktion als auch weniger verbreitete Anwendungen ab, die auf Präzision bei Bearbeitung, Oberflächenveredelung und Flexibilität angewiesen sind.
Laut Marktprognose für Holzbearbeitungswerkzeuge hängt die Angebotsdynamik von der globalen Beschaffung von Komponenten, Motoren und Akkus, Spezialzubehör und einem flächendeckenden Vertriebsnetz ab. Werkzeughersteller konkurrieren über Produktlinien, die Verfügbarkeit von Ersatzteilen, ergonomisches Design, Garantieleistungen und die Kompatibilität aller Werkzeugtypen innerhalb einer Produktlinie. Privatkunden werden über den Einzelhandel und Online-Shops bedient, während Industriekunden weiterhin auf Distributoren und Fachhändler angewiesen sind. Eine effiziente Lagerhaltung ist für moderne Hersteller unerlässlich.
Der Marktforschungsbericht zu Holzbearbeitungswerkzeugen hebt zudem die Wettbewerbsdifferenzierung in Bezug auf Akkusysteme, bürstenlose Motoren, Vibrationsdämpfung und anwendungsspezifisches Zubehör hervor. DEWALT, Makita Corporation, Robert Bosch GmbH, Techtronic Industries Co. Ltd. (über Milwaukee) und Ridge Tool Company (über RIDGID) konkurrieren im Bereich umfassender professioneller Werkzeugsortimente, während Altendorf GmbH, C. & E. Fein GmbH, Kreg Tool Company, Hida Tool & Hardware und General Tools & Instruments LLC sich auf Spezialwerkzeuge für Präzisionsanwendungen, Werkstätten oder den professionellen Einsatz konzentrieren.
Der Marktbericht für Holzbearbeitungswerkzeuge zeigt, dass die Investitionen zunehmend auf Akkutechnologie, die Digitalisierung der Fertigung, Ergonomie und Zubehör zur Steigerung der Werkzeugeffizienz ausgerichtet sind. Produkteinführungen verdeutlichen, wie Werkzeughersteller versuchen, durch komplementäre Plattformlösungen statt durch den Verkauf einzelner Werkzeuge Kundenbindung aufzubauen. Bosch hat sein 18-V-Sortiment im Jahr 2025 um neue Profiwerkzeuge erweitert, und Makita hat neue Akku-Befestigungswerkzeuge für Zimmerleute, Zimmerleute, Hausbauer und Feinholzbearbeiter vorgestellt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Holzbearbeitungswerkzeuge: Strategische Einblicke
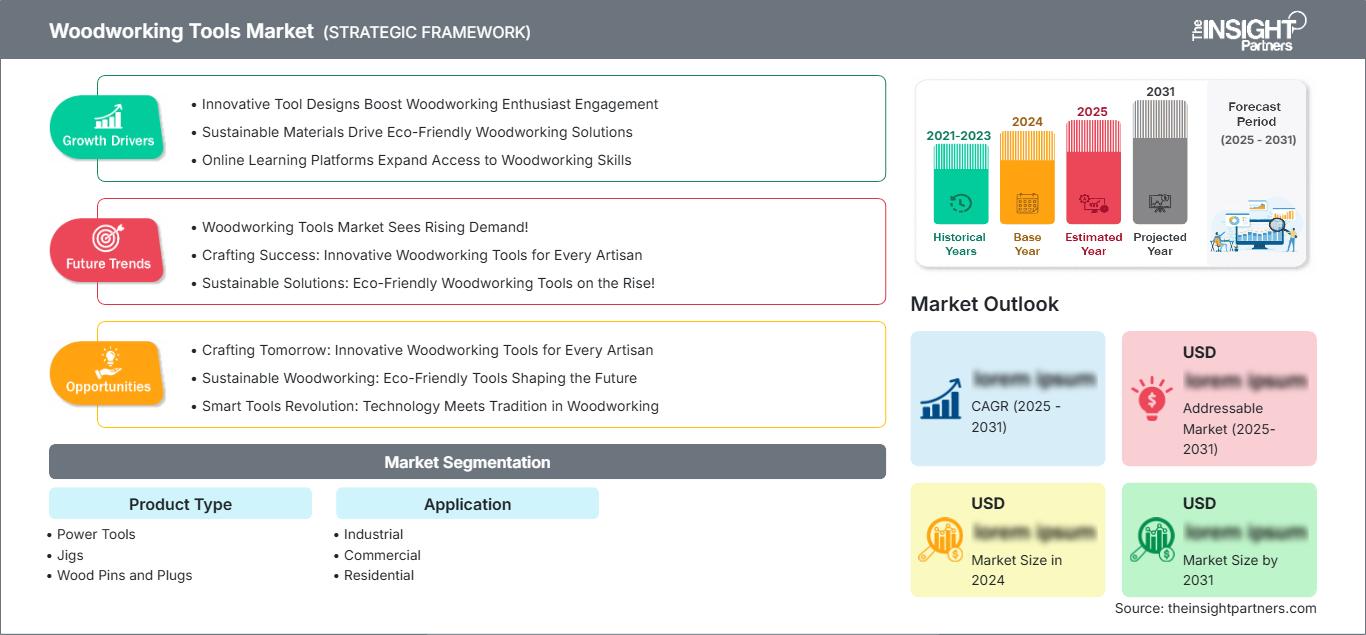
Regionale Einblicke
Markt für Holzbearbeitungswerkzeuge in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 30–34 % am Markt für Holzbearbeitungswerkzeuge ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,5 % wachsen. Die USA dominieren den regionalen Verbrauch, gefolgt von Kanada und Mexiko. Die Nachfrage profitiert von professionellen Renovierungsarbeiten, der Möbelproduktion, Bautätigkeiten und einem etablierten Ersatzteilmarkt. Im Jahr 2025 beliefen sich die privaten Bauausgaben in den USA auf insgesamt 1,65 Billionen US-Dollar, während die Investitionen in Wohnungsrenovierungen um 1,2 % stiegen. Dies belegt die anhaltende Aktivität in einem wichtigen Segment des Werkzeugverbrauchs.
Darüber hinaus fließen regionale Investitionen vermehrt in drahtlose Produkte, Staubabsaugung und andere Werkzeuge, die den Arbeitsablauf effizienter gestalten. Hersteller investieren in Produkte, die mit CNC-Maschinen kompatibel sind, während Handwerker kleinere Werkzeuge kaufen, die wenig Transport- und Einrichtungszeit benötigen. Daher ist der Bedarf an regionalen Holzbearbeitungswerkzeugen nicht mehr allein vom Neubau abhängig, da es verschiedene Möglichkeiten gibt, Nachfrage zu generieren. An Anbietern mangelt es in dieser Branche nicht.
US-Markt für Holzbearbeitungswerkzeuge
Schätzungen zufolge werden die USA im Jahr 2025 82–87 % der nordamerikanischen Marktnachfrage ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,4 % wachsen. Das Land profitiert von einem umfangreichen Bau- und Sanierungssektor, einer starken Möbelproduktion, professionellen Bauleistungen und einem etablierten Vertrieb von Heimwerkerprodukten. Die Wohnsituation ist jedoch weiterhin uneinheitlich, weshalb die Nachfrage nach Ersatzmöbeln und Renovierungen für Hersteller und Händler besonders wichtig ist.
Amerikanische Verbraucher bevorzugen Akku-Systeme, bürstenlose Motoren, geringe Vibrationen, Staubabsaugung und anwendungsspezifisches Zubehör. DEWALT, Robert Bosch GmbH, Makita Corporation, Milwaukee, RIDGID, Kreg Tool Company und General Tools & Instruments LLC sind auf dem Markt stark vertreten. Die privaten Bauinvestitionen sanken 2025 um 2,6 %, während die Investitionen in Wohnungsmodernisierungen um 1,2 % stiegen.
Markt für Holzbearbeitungswerkzeuge in Europa
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 27–31 % halten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–3,9 % wachsen. Deutschland ist dank seines hochentwickelten Maschinenbaus, seiner Möbelproduktion, seiner Holzwerkstoffverarbeitung und seiner starken industriellen Zulieferbasis führend in der regionalen Nachfrage. Auch Italien und Frankreich tragen mit ihrer jeweiligen Nachfrage nach Möbeln, Einbauschränken, Innenausbau und Renovierungen zum Markt bei.
Großbritannien verzeichnet eine signifikante Nachfrage sowohl im gewerblichen als auch im privaten Bereich, während Spanien von Renovierungsprojekten im Bauwesen, im Gastgewerbe und in der Möbelproduktion profitiert. Der anhaltende Einfluss Deutschlands ist vor allem darauf zurückzuführen, dass Präzisionsbearbeitung und industrielle Holzverarbeitung einen Bedarf an robusten und leistungsstarken Maschinen schaffen. Europäische Käufer legen mehr Wert auf Konstruktion und Leistung über den gesamten Produktlebenszyklus als auf den Preis allein.
Markt für Holzbearbeitungswerkzeuge im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich 29–33 % des Marktes für Holzbearbeitungswerkzeuge ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. China ist führend im regionalen Verbrauch, unterstützt durch die Möbelherstellung und das Baugewerbe. Japan und Südkorea legen Wert auf Präzisionsfertigung, während Indien seine Werkstatt- und Baukapazitäten ausbaut.
Australien ist ein Beispiel für einen etablierten Markt für professionelle und private Möbel. Die Modernisierung der Industrie, die exportorientierte Möbelproduktion, die Urbanisierung und Maßnahmen zur Steigerung der Produktionseffizienz sind strukturelle Faktoren, die die Nachfrage erhöhen werden. Der Einsatz akkubetriebener Maschinen wird aufgrund ihrer Mobilität ebenfalls begünstigt.
Markt für Holzbearbeitungswerkzeuge im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % steigen. Saudi-Arabien, die Vereinigten Arabischen Emirate (VAE) und Südafrika stellen dabei wichtige Märkte dar. Saudi-Arabien profitiert von Bauprojekten und Diversifizierungsmaßnahmen, während die VAE Unterstützung im Bereich Gewerbeinnenausstattung und hochwertiger Innenausbauten bieten. Südafrika deckt traditionell den Bedarf an Holzverarbeitung, Möbeln und Bauleistungen ab.
Das regionale Potenzial hängt mit dem Ausbau der Infrastruktur, der Entwicklung des Gastgewerbes sowie dem Wohnungsbau und der Gebäudesanierung zusammen. Die Anschaffung professioneller Ausrüstung ist weiterhin wichtig, die Händler konzentrieren sich jedoch auf die Versorgung mit Verbrauchsmaterialien und den Kundendienst. Die Kosten für Energie und Logistik können die Wahl der Werkzeuge und Geräte beeinflussen.
Segmentierungsanalyse
Produkttyp
Die Produktkategorien umfassen Elektrowerkzeuge , Vorrichtungen sowie Holzdübel und -stifte . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,2–4,6 % erwartet. Elektrowerkzeuge profitieren dabei von Produktivitätsanforderungen, der zunehmenden Verbreitung von Akku-Geräten und der Ablösung älterer Maschinen. Werkstattprofis setzen vermehrt auf komplette Werkzeugsysteme anstatt auf Einzelgeräte.
- Elektrowerkzeuge: Diese Kategorie ist nach wie vor zentral für die professionelle Holzbearbeitung, da Schneiden, Bohren, Schleifen, Fräsen, Befestigen und Oberflächenbehandlungen eine gleichbleibende Leistung erfordern. Akku-Geräte ergänzen zunehmend kabelgebundene Geräte, wenn Mobilität und schnelle Einrichtung wichtig sind.
- Vorrichtungen: Vorrichtungen ermöglichen wiederholbares Positionieren, Bohren, Schneiden und Montieren und sind daher von strategischer Bedeutung für kleine Werkstätten und professionelle Anwender, die Genauigkeit anstreben, ohne sofort in komplexe automatisierte Maschinen investieren zu müssen.
- Holzdübel und -stifte: Diese Produkte eignen sich für Holzverbindungen, Ausrichtung, Befestigung und Oberflächenbearbeitung. Die Nachfrage besteht im Bereich des Möbelbaus, der Möbelmontage, bei Reparaturarbeiten und Projekten, bei denen verdeckte oder optisch einheitliche Verbindungen gewünscht sind.
Anwendung
Die Anwendung richtet sich an industrielle , gewerbliche und private Nutzer und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen. Industriekunden legen Wert auf hohen Durchsatz und Präzision, während gewerbliche Betriebe Produktivität und Flexibilität in Einklang bringen müssen. Die Nachfrage im privaten Bereich wird stärker von Erschwinglichkeit, Benutzerfreundlichkeit und kompakten Aufbewahrungsmöglichkeiten bestimmt.
- Industrielle Anwender benötigen robuste Werkzeuge, die einen dauerhaften Betrieb und reproduzierbare Ergebnisse gewährleisten. Die Integration in automatisierte Produktionsprozesse, standardisierte Arbeitsabläufe und Qualitätskontrollverfahren macht Zuverlässigkeit und Wartungsfreundlichkeit zu entscheidenden Kaufkriterien.
- Gewerbliche Betriebe: Werkstätten, Bauunternehmen, Schreinereien und Möbelhersteller benötigen flexible Geräte, die sich für verschiedene Anwendungen eignen. Professionelle Akku-Systeme und spezielles Zubehör steigern die Produktivität bei Projekten unterschiedlicher Größe und an verschiedenen Orten.
- Privatkunden legen in der Regel Wert auf einfache Bedienung, kompaktes Design, Sicherheit und Erschwinglichkeit. Heimwerkerprojekte, Hobby-Holzarbeiten und Reparaturen im Haus schaffen eine Nachfrage nach leicht zugänglichen Geräten, die ausreichende Präzision ohne industrielle Komplexität bieten.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Industrie |
Hoch |
Automatisierte Produktion |
Reifen |
|
Kommerziell |
Medium |
Kabellose Arbeitsabläufe |
Skalierung |
|
Wohnen |
Medium |
DIY-Workshops |
Skalierung |
Markttreiber und Wirkungsanalyse für Holzbearbeitungswerkzeuge
Migration hin zu kabellosen professionellen Plattformen
Der Einsatz von Akku-Werkzeugen verändert das Kaufverhalten zugunsten von Mobilität, einfacherer Einrichtung und weniger Einschränkungen beim Stromanschluss. Akkuplattformen fördern den Absatz zusätzlich, da Kunden mit denselben Akkus und Ladegeräten mehrere Geräte erwerben können. Der Wettbewerbseffekt ist erheblich: Unternehmen mit einem breiten Produktsortiment können einen größeren Kundenstamm im Bereich Schneid-, Befestigungs-, Schleif- und Bohrprodukte aufbauen. Bosch erweiterte 2025 sein 18-V-Sortiment um weitere Produkte und unterstrich damit die strategische Bedeutung von Akkuplattformen. Makita erweiterte sein Angebot an Akku-Naglern und -Tackern für Schreiner, Zimmerleute und Bauherren.
Zunehmender Produktivitätsdruck in kleinen Werkstätten
Kleine und mittlere Holzverarbeitungsbetriebe sehen sich zunehmend mit Arbeitskräftemangel, variablen Projektplänen und Kundenerwartungen an gleichbleibende Oberflächenqualität konfrontiert. Diese Bedingungen erhöhen den Wert von Werkzeugen, die Rüstzeiten verkürzen und repetitive manuelle Arbeiten reduzieren. Produktivitätsorientierte Ausrüstung kann den Ausstoß steigern, ohne dass eine vollständige Umstellung auf automatisierte Maschinen erforderlich ist. Dies eröffnet ein breites Marktpotenzial für Präzisionsvorrichtungen, kompakte Elektrowerkzeuge, Staubabsauganlagen und anwendungsspezifisches Zubehör. Dieser Effekt ist besonders in entwickelten Märkten relevant, wo die Nachfrage nach Ersatzteilen auch bei einem Rückgang im Neubau stabil bleibt. Hersteller, die Ergonomie, Zuverlässigkeit und einfache Wartung kombinieren, können die Produktivitätsanforderungen erfüllen, ohne dass jede Anschaffung auf High-End-Industrieautomatisierung ausgerichtet sein muss.
Erweiterung der Renovierungs- und Innenausbauarbeiten
Renovierungen bilden einen wichtigen Ausgleich zu den Schwankungen im Neubau, da Reparaturen, Umbauten, Schreinerarbeiten, Bodenbeläge und die Sanierung von Innenräumen wiederholtes Schneiden, Bohren, Schleifen, Befestigen und Veredeln erfordern. In den USA stiegen die Ausgaben für Wohnungsrenovierungen bis 2025 um 1,2 %, trotz Rückgängen in einigen anderen Baukategorien. Dieses Muster verdeutlicht, wie Renovierungen die Nutzung professioneller Werkzeuge aufrechterhalten können, wenn die Bautätigkeit im Wohnungsbau nachlässt. Das Potenzial reicht über Nordamerika hinaus und erstreckt sich auf die europäischen Renovierungsmärkte und die schnell urbanisierenden asiatischen Volkswirtschaften. Anbieter können diese Nachfrage durch kompakte Profisysteme, Zubehör für hochwertige Oberflächen und Werkzeuge bedienen, mit denen Handwerker mehrere Aufgaben erledigen können, ohne umfangreiche Ausrüstung transportieren zu müssen.
Markt für Holzbearbeitungswerkzeuge: Zukunftstrends
Vernetzte und datengestützte Werkstattausrüstung
Vernetzte Funktionen werden voraussichtlich an Bedeutung gewinnen, da Werkstätten messbare Produktivität und Geräteauslastung anstreben. Zukünftige Werkzeuge werden verstärkt Nutzungsüberwachung, Informationen zum Akkuzustand, Wartungshinweise, digitale Einrichtungsanleitungen und Kompatibilität mit Werkstattmanagement-Plattformen integrieren. Der Markt für Holzbearbeitungswerkzeuge dürfte sich eher auf Lösungen konzentrieren, die Werkzeugdaten in operative Entscheidungen umsetzen, als auf die bloße Hinzufügung von Konnektivität ohne praktischen Nutzen. Größere professionelle Werkstätten könnten Gerätedaten nutzen, um Wartungsarbeiten zu planen, Akkubestände zu verwalten und ungenutzte Ressourcen zu identifizieren. Kleinere Betriebe profitieren möglicherweise von vereinfachten Diagnosefunktionen und geführten Einrichtungsanleitungen. Langfristig könnten sich Hersteller mit Softwarekompetenz, interoperablen Plattformen und starken Servicenetzen durch Lifecycle-Management anstatt allein durch Hardware-Spezifikationen differenzieren.
Stärkere Angleichung zwischen manuellen und automatisierten Arbeitsabläufen
Die Grenzen zwischen konventionellen Holzbearbeitungswerkzeugen und automatisierter Produktion werden voraussichtlich verschwimmen. CNC-Maschinen eignen sich für die standardisierte Fertigung, während tragbare Werkzeuge weiterhin für Montage, Oberflächenbehandlung, Korrekturen, Prototypenbau und kundenspezifische Arbeiten unerlässlich sind. Zukünftige Beschaffungsstrategien sollten daher Automatisierung mit flexiblen Handgeräten kombinieren, anstatt die Kategorien als Alternativen zu betrachten. Dieser Ansatz wird durch die Arbeitsmarktentwicklung gestützt: Die Beschäftigung von Holzbearbeitern in den USA wird Prognosen zufolge von 2025 bis 2035 um 2 % sinken, wobei die Automatisierung als wichtiger Faktor gilt. Die daraus resultierende Marktentwicklung sollte Werkzeuge begünstigen, die die digital geplante Produktion ergänzen und es den Arbeitern ermöglichen, höherwertige Oberflächenbehandlungs- und Montagearbeiten effizient durchzuführen.
Marktchancen für Holzbearbeitungswerkzeuge
Lokalisierte professionelle Werkzeugökosysteme in aufstrebenden Produktionszentren
Hersteller können in aufstrebenden Zentren der Holzverarbeitung expandieren, indem sie ihre professionellen Produktportfolios an lokale Produktionspraktiken, Vertriebsstrukturen und Serviceerwartungen anpassen. Indien, Südostasien und ausgewählte Märkte im Nahen Osten bieten Chancen, da sich Möbelproduktion, Bauwesen und Innenausbau zunehmend strukturieren. Eine lokalisierte Strategie sollte geeignete Akku-Plattformen mit zuverlässigem Zubehör, technischen Schulungen, der Verfügbarkeit von Ersatzteilen und dem Support durch Vertriebspartner kombinieren. Solche Investitionen können die Akzeptanzbarrieren in kleineren Werkstätten senken, die möglicherweise zögern, unbekannte Profigeräte anzuschaffen. Unternehmen können zudem gestaffelte Produktarchitekturen nutzen, um unterschiedliche Anforderungen an die Ausstattung von Werkstätten zu erfüllen und gleichzeitig die Plattformkompatibilität zu gewährleisten. Dieser Ansatz schafft Möglichkeiten für wiederkehrende Umsätze durch Akkus, Zubehör, Verbrauchsmaterialien und Ersatzteile.
Service-, Instandsetzungs- und lebenszyklusbasierte Umsatzmodelle
Lifecycle-Services bieten ein noch weitgehend ungenutztes Potenzial, da professionelle Anwender zunehmend die Gesamtbetriebskosten analysieren. Hersteller und Händler können durch vorbeugende Wartung, Instandsetzung, Ersatzteilprogramme, Batteriewechsel, Kalibrierung und Inzahlungnahmeprogramme wiederkehrende Einnahmen generieren. Solche Modelle verbessern die Geräteverfügbarkeit und unterstützen Kunden bei der Verwaltung ihrer Investitionsausgaben. Dieses Potenzial ist besonders relevant für industrielle und gewerbliche Anwender, bei denen Ausfallzeiten die Kosten routinemäßiger Wartungsarbeiten übersteigen können. Die digitale Registrierung kann die Garantieabwicklung und Wartungsplanung zusätzlich vereinfachen, ohne dass komplexe Technologien erforderlich sind. Anbieter, die regionale Servicezentren und zuverlässige Ersatzteilnetzwerke aufbauen, stärken die Kundenbindung und differenzieren sich von Billiganbietern, die sich primär auf den Anschaffungspreis konzentrieren.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -