
Mercato degli strumenti per carpinteria: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli utensili per la lavorazione del legno (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto (utensili elettrici, dime, perni e tasselli per legno, altri); applicazione (industriale, commerciale, residenziale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00027297
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 30, 2026


Dimensioni del mercato nel 2025
24,77 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
35,16 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,97 %
Tasso di crescita
Mercato di riferimento
272,21 miliardi di dollari USA
(2026-2034)
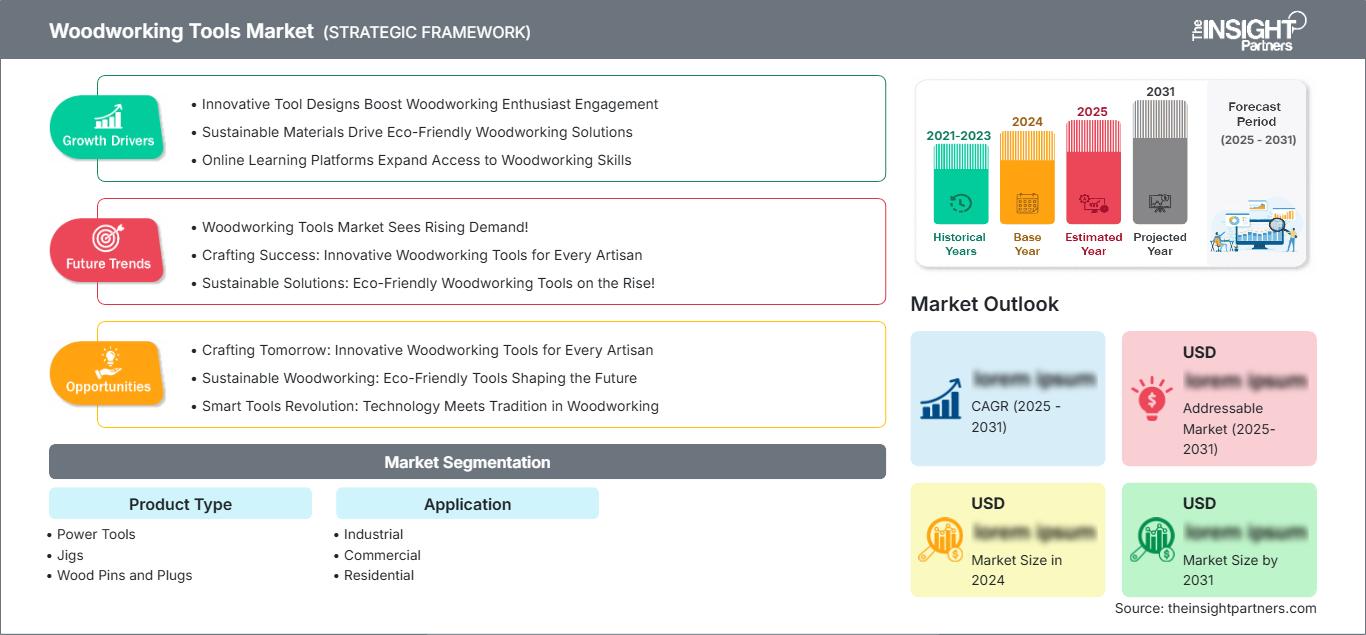
Il mercato degli utensili per la lavorazione del legno ha un valore di 24,77 miliardi di dollari nel 2025 e si prevede che raggiungerà i 35,16 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,97% nel periodo 2026-2034. Il mercato comprende elettroutensili, dime, perni e tasselli per legno, destinati a utenti industriali, commerciali e residenziali. La domanda è trainata dalla produzione di mobili, dall'edilizia, dalle ristrutturazioni, dalla modernizzazione delle officine, dalle esigenze di produttività e dalla graduale sostituzione delle attrezzature convenzionali con soluzioni più sicure, ergonomiche e sempre più prive di batteria.
In tutto il Nord America, si prevede che il mercato si espanderà a un tasso di crescita annuo composto (CAGR) stimato tra il 4,1% e il 4,5% fino al 2034, sostenuto dalle attività di riparazione e ristrutturazione, dalla domanda da parte di appaltatori professionisti e dai continui investimenti nella produttività manifatturiera. Le dimensioni regionali sono inoltre supportate da consolidate reti di distribuzione, un'ampia base installata di attrezzature professionali e la crescente adozione di utensili a batteria che riducono i tempi di preparazione e migliorano la mobilità nei cantieri.
Analisi e approfondimenti sul mercato degli utensili per la lavorazione del legno.
- Nord America: Si stima che il Nord America rappresenterà il 30-34% della quota di mercato degli utensili per la lavorazione del legno nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,1-4,5% tra il 2026 e il 2034, grazie al supporto di ristrutturazioni, costruzioni professionali e modernizzazione del settore manifatturiero.
- USA: Gli Stati Uniti rappresentano l'82-87% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,0-4,4% tra il 2026 e il 2034, grazie alle applicazioni di sostituzione e a quelle destinate alle imprese edili.
- Europa: Si stima che l'Europa deterrà una quota di mercato compresa tra il 27% e il 31% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,5-3,9% tra il 2026 e il 2034. Germania, Italia, Francia, Regno Unito e Spagna sosterranno la domanda attraverso la produzione di mobili, la lavorazione del legno ingegnerizzato e la ristrutturazione.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato pari a circa il 29-33% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,4% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud, India e Australia trainano l'espansione attraverso i settori manifatturiero e delle costruzioni.
- Segmento più ampio: si stima che gli elettroutensili deterranno una quota di mercato del 56-60% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 4,2-4,6% nel periodo 2026-2034, a testimonianza delle esigenze di produttività e mobilità.
- Segmento ad alta crescita: si stima che le applicazioni commerciali rappresentino il 25-30% della quota di mercato nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,5-5,0% nel periodo 2026-2034, trainate da officine e imprese edili.
- Aziende chiave analizzate nel dettaglio: Altendorf GmbH, DEWALT, C. & E. Fein GmbH, General Tools & Instruments LLC, Hida Tool & Hardware, Kreg Tool Company, Makita Corporation, Techtronic Industries Co. Ltd. (Milwaukee), Ridge Tool Company (RIDGID) e Robert Bosch GmbH.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Gli utensili per la lavorazione del legno si sono evoluti da macchine prevalentemente a filo con regolazione manuale a tecnologie cordless, motori brushless, accessori, sistemi di aspirazione della polvere e assistenza digitale. I produttori si concentrano ora su ergonomia, compatibilità delle batterie, riduzione delle vibrazioni e tagli uniformi. Questa tendenza è particolarmente importante nelle regioni con carenza di manodopera e per la produttività per unità di lavoro. Negli Stati Uniti, l'occupazione nel settore della lavorazione del legno diminuirà del 2% tra il 2025 e il 2035; l'automazione è un fattore chiave nel determinare il fabbisogno di manodopera.
In futuro, il mercato degli utensili per la lavorazione del legno è destinato a crescere grazie a nuovi centri di produzione, officine professionali e investimenti in ristrutturazioni e prefabbricazione. L'Asia-Pacifico continuerà a rappresentare un mercato importante per l'espansione, data la crescente automazione nella produzione di mobili e materiali edili. Nei mercati sviluppati, la sostituzione degli utensili, i miglioramenti in termini di sicurezza, i requisiti per il controllo delle polveri e il passaggio a piattaforme di batterie diverse dovrebbero trainare le vendite, nonostante le fluttuazioni nel settore delle costruzioni residenziali.
Ambito del rapporto sul mercato degli utensili per la lavorazione del legno
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 24,77 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 35,16 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,97% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli utensili per la lavorazione del legno
La domanda nel mercato degli utensili per la lavorazione del legno si basa su tre ecosistemi interconnessi: edilizia e ristrutturazioni, produzione di mobili e armadi e officine individuali. I consumatori professionali prediligono sempre più utensili portatili ma precisi, mentre i consumatori industriali sono interessati a produttività, accuratezza, facilità di manutenzione e integrazione con processi automatizzati. Il mercato, quindi, copre sia le esigenze di produzione su larga scala sia applicazioni meno comuni, che richiedono precisione di lavorazione, finitura e flessibilità.
Secondo le previsioni del mercato degli utensili per la lavorazione del legno, le dinamiche dell'offerta dipendono dall'approvvigionamento globale di componenti, motori e batterie, accessori speciali e da un'ampia rete di distribuzione. I produttori di utensili competono attraverso linee di prodotto, disponibilità di pezzi di ricambio, design ergonomico, servizio di garanzia e compatibilità di tutti i tipi di utensili all'interno di una stessa linea. Gli utenti privati possono contare su vendite al dettaglio e negozi online, mentre gli acquirenti industriali si affidano ancora a distributori e specialisti. La gestione delle scorte è fondamentale per i produttori moderni.
Il rapporto di ricerca di mercato sugli utensili per la lavorazione del legno evidenzia anche le differenze competitive in termini di sistemi cordless, motori brushless, smorzamento delle vibrazioni e accessori specifici per le diverse applicazioni. DEWALT, Makita Corporation, Robert Bosch GmbH, Techtronic Industries Co. Ltd. (tramite Milwaukee) e Ridge Tool Company (tramite RIDGID) competono nel segmento degli utensili professionali completi, mentre Altendorf GmbH, C. & E. Fein GmbH, Kreg Tool Company, Hida Tool & Hardware e General Tools & Instruments LLC si rivolgono a esigenze specifiche di utensili di precisione, per officina o professionali.
Il rapporto sul mercato degli utensili per la lavorazione del legno mostra che gli investimenti in aumento si concentrano sulla tecnologia delle batterie, sulla digitalizzazione della produzione, sull'ergonomia e sugli accessori che migliorano l'efficienza d'uso degli utensili. I lanci di nuovi prodotti illustrano come i produttori di utensili cerchino di fidelizzare gli utenti attraverso soluzioni complementari basate su piattaforme, piuttosto che con l'acquisto di singoli utensili. Bosch ha aggiunto nuovi utensili professionali alla sua gamma da 18 V nel 2025 e Makita ha introdotto nuovi utensili di fissaggio a batteria per carpentieri, carpentieri, costruttori edili e artigiani del legno.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli utensili per la lavorazione del legno: approfondimenti strategici
Approfondimenti regionali
mercato nordamericano degli utensili per la lavorazione del legno
Si stima che il Nord America rappresenterà il 30-34% del mercato degli utensili per la lavorazione del legno nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,1-4,5% fino al 2034. Gli Stati Uniti dominano i consumi regionali, seguiti da Canada e Messico. La domanda beneficia delle ristrutturazioni professionali, della produzione di mobili, dell'attività degli appaltatori e di un mercato di sostituzione maturo. Nel 2025, le costruzioni private negli Stati Uniti hanno totalizzato 1.650 miliardi di dollari, mentre i miglioramenti residenziali sono aumentati dell'1,2%, a dimostrazione della continua attività in un importante segmento di consumo di utensili.
Inoltre, gli acquisti regionali si stanno orientando anche verso prodotti wireless, attrezzature per il controllo della polvere e altri tipi di strumenti che rendono le operazioni più efficienti. I produttori stanno investendo in prodotti compatibili con le macchine a controllo numerico (CNC), mentre gli appaltatori acquistano utensili di piccole dimensioni che richiedono poco trasporto e tempi di installazione ridotti. Di conseguenza, la domanda di utensili per la lavorazione del legno a livello regionale non dipende esclusivamente dalle nuove costruzioni, poiché esistono diversi modi per generarla. In questo settore non mancano i fornitori.
Mercato degli utensili per la lavorazione del legno negli Stati Uniti
Si stima che gli Stati Uniti rappresenteranno l'82-87% della domanda del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,0-4,4% fino al 2034. Il Paese beneficia di un'ampia attività edilizia, di ristrutturazione, di produzione di mobili, di appalti professionali e di una consolidata rete di distribuzione di prodotti per la casa. Tuttavia, le condizioni abitative rimangono disomogenee, il che rende la domanda di sostituzione e ristrutturazione particolarmente importante per produttori e distributori.
I consumatori americani prediligono sistemi cordless, motori brushless, vibrazioni ridotte, sistemi di gestione della polvere e accessori specifici per determinate applicazioni. DEWALT, Robert Bosch GmbH, Makita Corporation, Milwaukee, RIDGID, Kreg Tool Company e General Tools & Instruments LLC vantano una presenza significativa sul mercato. Gli investimenti privati nel settore edile nel 2025 si sono ridotti del 2,6%, mentre quelli per le ristrutturazioni residenziali sono aumentati dell'1,2%.
Mercato europeo degli utensili per la lavorazione del legno
Si stima che l'Europa deterrà il 27-31% del mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,5-3,9% fino al 2034. La Germania è in prima linea nella domanda regionale grazie ai suoi macchinari altamente sviluppati, alla produzione di mobili, alla lavorazione del legno ingegnerizzato e a una solida base di fornitori industriali. Contribuiscono anche l'Italia e la Francia con le rispettive richieste di mobili, arredi su misura, costruzioni d'interni e ristrutturazioni.
Il Regno Unito vanta una significativa domanda professionale e domestica, mentre la Spagna beneficia dei progetti di ristrutturazione nel settore edile, alberghiero e della produzione di mobili. La ragione principale della continua influenza della Germania risiede nel fatto che la lavorazione di precisione e la falegnameria industriale creano la necessità di macchinari robusti e ad alte prestazioni. Gli acquirenti europei privilegiano l'ingegneria e le prestazioni lungo tutto il ciclo di vita del prodotto rispetto al solo prezzo.
Mercato degli utensili per la lavorazione del legno nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 29-33% del mercato degli utensili per la lavorazione del legno nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,4% fino al 2034. La Cina è leader nei consumi regionali, sostenuta dalla produzione di mobili e dall'edilizia. Giappone e Corea del Sud puntano sulla produzione di precisione, mentre l'India sta espandendo la capacità produttiva di officine e cantieri edili.
L'Australia è un esempio di mercato residenziale e professionale ben consolidato. La modernizzazione industriale, la produzione di mobili destinata all'esportazione, l'urbanizzazione e le politiche che incentivano l'efficienza produttiva sono fattori strutturali che aumenteranno la domanda. Anche l'utilizzo di apparecchi a batteria sarà favorito dalla loro mobilità.
Mercato degli utensili per la lavorazione del legno in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% fino al 2034, con Arabia Saudita, Emirati Arabi Uniti e Sudafrica a rappresentare mercati importanti. L'Arabia Saudita beneficia di progetti legati all'edilizia e alla diversificazione, mentre gli Emirati Arabi Uniti offrono supporto nel settore degli interni commerciali e degli allestimenti di alta qualità. Il Sudafrica, invece, vanta una domanda tradizionale legata alla lavorazione del legno, all'arredamento e ai servizi di costruzione.
Il potenziale regionale è legato allo sviluppo delle infrastrutture, allo sviluppo del settore alberghiero, alla costruzione e alla ristrutturazione di edifici residenziali. L'acquisto di attrezzature professionali rimane importante, ma i distributori si concentrano sulla fornitura di materiali di consumo e sull'assistenza. I costi relativi all'energia e alla logistica possono influenzare la scelta di strumenti e attrezzature.
Analisi di segmentazione
Tipo di prodotto
La tipologia di prodotto è suddivisa in utensili elettrici , dime e perni e tasselli per legno . Si prevede che il segmento registrerà un CAGR del 4,2-4,6% nel periodo 2026-2034, con le attrezzature elettriche che beneficeranno delle esigenze di produttività, dell'adozione dei dispositivi cordless e della sostituzione dei macchinari più vecchi. I professionisti del settore valutano sempre più piattaforme di utensili complete piuttosto che singoli dispositivi.
- Utensili elettrici: questa categoria rimane fondamentale per i professionisti della lavorazione del legno, poiché le operazioni di taglio, foratura, levigatura, fresatura, fissaggio e finitura richiedono una produttività costante. Le piattaforme a batteria affiancano sempre più spesso gli utensili a filo, laddove la mobilità e la rapidità di installazione sono essenziali.
- Dime: Le dime consentono il posizionamento ripetibile, la foratura, il taglio e l'assemblaggio, risultando strategicamente importanti per le piccole officine e gli utenti professionali che cercano precisione senza dover investire immediatamente in macchinari automatizzati complessi.
- Perni e tasselli in legno: questi prodotti sono ideali per giunzioni, allineamenti, fissaggi e finiture. La domanda è legata alla falegnameria, all'assemblaggio di mobili, ai lavori di riparazione e a progetti in cui si preferiscono giunzioni nascoste o visivamente uniformi.
Applicazione
Il mercato di riferimento comprende utenti industriali , commerciali e residenziali e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,3% nel periodo 2026-2034. I clienti industriali privilegiano la produttività e la precisione, mentre le officine commerciali cercano un equilibrio tra produttività e flessibilità. La domanda residenziale è maggiormente influenzata da fattori quali convenienza, facilità d'uso e necessità di soluzioni di stoccaggio compatte.
- Settore industriale: gli utenti industriali necessitano di strumenti durevoli, in grado di garantire un funzionamento continuo e risultati ripetibili. L'integrazione con la produzione automatizzata, i flussi di lavoro standardizzati e i processi di controllo qualità rende l'affidabilità e la facilità di manutenzione criteri di acquisto decisivi.
- Settore commerciale: officine, imprese edili, falegnami e specialisti del mobile necessitano di attrezzature flessibili che si adattino a diverse applicazioni. I sistemi cordless professionali e gli accessori specializzati favoriscono la produttività in contesti lavorativi di varia portata e ubicazione.
- Uso residenziale: gli utenti residenziali in genere privilegiano la facilità d'uso, il design compatto, la sicurezza e l'economicità. Le ristrutturazioni fai-da-te, la lavorazione del legno per hobby e le riparazioni domestiche creano una domanda di attrezzature accessibili che offrano una precisione adeguata senza la complessità tipica degli strumenti industriali.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Industriale |
Alto |
Produzione automatizzata |
Maturo |
|
Commerciale |
Mezzo |
Flussi di lavoro senza fili |
Scalatura |
|
Residenziale |
Mezzo |
Workshop fai-da-te |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato degli utensili per la lavorazione del legno.
Migrazione verso piattaforme professionali senza fili
L'utilizzo di elettroutensili a batteria sta cambiando le dinamiche di acquisto a favore della mobilità, della facilità di installazione e di minori restrizioni sull'accesso all'elettricità. Le piattaforme di batterie stimolano ulteriormente gli acquisti, poiché i clienti possono acquistare più dispositivi utilizzando le stesse batterie e gli stessi caricabatterie. L'impatto sulla concorrenza è sostanziale, in quanto le aziende con ampie gamme di prodotti possono costruire una base clienti più ampia nel settore degli utensili da taglio, fissaggio, levigatura e foratura. Nel 2025, Bosch ha ampliato la sua gamma da 18 V con nuove offerte, a dimostrazione dell'importanza strategica che le piattaforme di batterie rivestono ancora oggi. Makita ha ampliato la sua collezione di chiodatrici e graffatrici a batteria per falegnami, carpentieri e costruttori edili.
Crescente pressione sulla produttività nelle piccole officine
Le piccole e medie imprese di lavorazione del legno si trovano sempre più spesso a dover affrontare vincoli di manodopera, tempistiche di progetto variabili e aspettative dei clienti in termini di finiture uniformi. Queste condizioni aumentano il valore degli utensili che riducono i tempi di allestimento e il lavoro manuale ripetitivo. Le attrezzature orientate alla produttività possono migliorare la produzione senza richiedere una transizione completa a macchinari automatizzati. Ciò crea ampie opportunità per dime di precisione, elettroutensili compatti, sistemi di aspirazione delle polveri e accessori specifici per determinate applicazioni. L'effetto è particolarmente rilevante nei mercati sviluppati, dove gli acquisti di sostituzione possono rimanere consistenti anche quando il settore delle nuove costruzioni rallenta. I produttori che combinano ergonomia, affidabilità e semplicità di manutenzione possono soddisfare i requisiti di produttività senza dover orientare ogni acquisto verso l'automazione industriale di fascia alta.
Ampliamento dei lavori di ristrutturazione e rifacimento degli interni
La ristrutturazione rappresenta un importante contrappeso alle fluttuazioni delle nuove costruzioni, poiché riparazioni, rimodellamenti, falegnameria, pavimentazioni e rifacimenti interni richiedono ripetute attività di taglio, foratura, levigatura, fissaggio e finitura. Negli Stati Uniti, la spesa per il miglioramento residenziale è aumentata dell'1,2% nel 2025, nonostante i cali registrati in diverse altre categorie di costruzioni. Questo andamento dimostra come la ristrutturazione possa sostenere l'utilizzo di strumenti professionali anche quando il mercato immobiliare inizia a rallentare. L'opportunità si estende oltre il Nord America, raggiungendo i mercati europei della ristrutturazione e le economie asiatiche in rapida urbanizzazione. I fornitori possono intercettare questa domanda attraverso sistemi professionali compatti, accessori progettati per una finitura di qualità e strumenti che consentono agli appaltatori di svolgere più attività senza dover trasportare ingenti scorte di attrezzature.
Tendenze future del mercato degli utensili per la lavorazione del legno
Attrezzature per officina connesse e assistite dai dati
Le funzionalità connesse diventeranno probabilmente sempre più rilevanti man mano che le officine cercheranno di misurare la produttività e l'utilizzo delle attrezzature. Gli strumenti del futuro potrebbero integrare sempre più il monitoraggio dell'utilizzo, le informazioni sullo stato di salute della batteria, gli avvisi di manutenzione, le guide di configurazione digitali e la compatibilità con le piattaforme di gestione dell'officina. Si prevede che le tendenze del mercato degli utensili per la lavorazione del legno privilegeranno soluzioni che traducano i dati degli utensili in decisioni operative, piuttosto che aggiungere connettività senza uno scopo pratico. Le officine professionali più grandi potrebbero utilizzare i dati delle attrezzature per programmare la manutenzione, gestire le scorte di batterie e identificare le risorse sottoutilizzate. Le piccole imprese potrebbero trarre vantaggio da funzionalità di diagnostica semplificata e configurazione guidata. Nel tempo, i produttori con capacità software, piattaforme interoperabili e solide reti di assistenza potrebbero differenziarsi grazie alla gestione del ciclo di vita piuttosto che alle sole specifiche hardware.
Maggiore convergenza tra flussi di lavoro manuali e automatizzati
Il confine tra gli utensili tradizionali per la lavorazione del legno e la produzione automatizzata è destinato a sfumare. Le macchine a controllo numerico (CNC) possono gestire la produzione standardizzata, mentre gli utensili portatili rimangono essenziali per l'installazione, la finitura, la correzione, la prototipazione e le lavorazioni personalizzate. Le future strategie di acquisto dovrebbero quindi combinare l'automazione con attrezzature portatili flessibili, anziché considerare le due categorie come alternative. Questo approccio è supportato dalle dinamiche del mercato del lavoro: si prevede che l'occupazione di falegnami negli Stati Uniti diminuirà del 2% tra il 2025 e il 2035, e l'automazione rappresenta un fattore determinante. La conseguente evoluzione del mercato dovrebbe quindi privilegiare utensili che integrino la produzione pianificata digitalmente e consentano ai lavoratori di svolgere in modo efficiente attività di finitura e assemblaggio a maggior valore aggiunto.
Opportunità di mercato per gli utensili per la lavorazione del legno
Ecosistemi localizzati di strumenti professionali nei centri manifatturieri emergenti
I produttori possono espandersi nei distretti emergenti della lavorazione del legno adattando i loro portafogli professionali alle pratiche di produzione locali, alle strutture di distribuzione e alle aspettative di assistenza. India, Sud-est asiatico e alcuni mercati del Medio Oriente offrono opportunità in cui la produzione di mobili, l'edilizia e l'arredamento d'interni stanno diventando più organizzati. Una strategia localizzata dovrebbe combinare piattaforme cordless adatte con accessori affidabili, formazione tecnica, disponibilità di pezzi di ricambio e supporto dei distributori. Tali investimenti possono ridurre gli ostacoli all'adozione da parte delle piccole officine che potrebbero esitare ad acquistare attrezzature professionali non familiari. Le aziende possono anche utilizzare architetture di prodotto a livelli per soddisfare i diversi livelli di sofisticazione delle officine, preservando al contempo la compatibilità delle piattaforme. Questo approccio crea opportunità per vendite ricorrenti tramite batterie, accessori, materiali di consumo e utensili di ricambio.
Modelli di ricavo basati su servizi, ricondizionamento e ciclo di vita
I servizi per l'intero ciclo di vita rappresentano un'opportunità ancora poco sfruttata, dato che gli utenti professionali valutano sempre più attentamente il costo totale di proprietà. Produttori e distributori possono generare ricavi ricorrenti attraverso la manutenzione preventiva, il ricondizionamento, i programmi di fornitura di ricambi, la sostituzione delle batterie, la calibrazione e le iniziative di permuta. Tali modelli possono migliorare la disponibilità delle apparecchiature, aiutando al contempo i clienti a gestire le spese in conto capitale. L'opportunità è particolarmente rilevante per gli utenti industriali e commerciali, dove i tempi di inattività possono superare il costo della manutenzione ordinaria. La registrazione digitale può inoltre supportare la gestione delle garanzie e la pianificazione della manutenzione senza richiedere tecnologie complesse. I fornitori che creano centri di assistenza regionali e reti di ricambi affidabili possono rafforzare la fidelizzazione dei clienti, differenziandosi al contempo dai concorrenti a basso costo focalizzati principalmente sul prezzo di acquisto iniziale.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -