
Mercado de herramientas para carpintería: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de herramientas para trabajar la madera y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (herramientas eléctricas, plantillas, clavijas y tacos para madera, otros); aplicación (industrial, comercial, residencial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00027297
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 30, 2026


Tamaño del mercado en 2025
24.770 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
35.160 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,97 %
Índice de crecimiento
Mercado potencial
272.210 millones de dólares estadounidenses
(2026-2034)
El mercado de herramientas para trabajar la madera alcanzó un valor de 24.770 millones de dólares en 2025 y se prevé que llegue a los 35.160 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 3,97% entre 2026 y 2034. Este mercado abarca herramientas eléctricas, plantillas, clavijas y tacos para madera, destinados a usuarios industriales, comerciales y residenciales. La demanda está impulsada por la fabricación de muebles, la construcción, las reformas, la modernización de talleres, las exigencias de productividad y la sustitución gradual de equipos convencionales por soluciones más seguras, ergonómicas y cada vez más inalámbricas.
En toda Norteamérica, se prevé que el mercado crezca a una tasa de crecimiento anual compuesta (TCAC) estimada del 4,1 % al 4,5 % hasta 2034, impulsado por la actividad de reparación y remodelación, la demanda de contratistas profesionales y la continua inversión en productividad manufacturera. El tamaño de la región también se ve favorecido por redes de distribución consolidadas, una amplia base instalada de equipos profesionales y la creciente adopción de herramientas a batería que reducen el tiempo de preparación y mejoran la movilidad en las obras.
Análisis y perspectivas del mercado de herramientas para trabajar la madera
- América del Norte: Se estima que América del Norte representará entre el 30 % y el 34 % de la cuota de mercado de herramientas para trabajar la madera en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,5 % entre 2026 y 2034, impulsada por la remodelación, la construcción profesional y la modernización de la fabricación.
- EE. UU.: Estados Unidos representa entre el 82 % y el 87 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,4 % entre 2026 y 2034, impulsada por las solicitudes de reemplazo y de contratistas.
- Europa: Se estima que Europa representará entre el 27 % y el 31 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 3,9 % entre 2026 y 2034. Alemania, Italia, Francia, el Reino Unido y España impulsan la demanda mediante la producción de muebles, el procesamiento de madera de ingeniería y la renovación.
- Asia Pacífico: La región de Asia Pacífico representa aproximadamente entre el 29 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % entre 2026 y 2034. China, Japón, Corea del Sur, India y Australia son los pilares de la expansión a través de la manufactura y la construcción.
- Segmento más grande: Se estima que las herramientas eléctricas tendrán una cuota de mercado del 56-60% en 2025 y crecerán a una tasa compuesta anual del 4,2-4,6% durante el período 2026-2034, lo que refleja las necesidades de productividad y movilidad.
- Segmento de alto crecimiento: Se estima que las aplicaciones comerciales representarán entre el 25 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,0 % durante el período 2026-2034, impulsadas por talleres y contratistas.
- Empresas clave analizadas en detalle: Altendorf GmbH, DEWALT, C. & E. Fein GmbH, General Tools & Instruments LLC, Hida Tool & Hardware, Kreg Tool Company, Makita Corporation, Techtronic Industries Co. Ltd. (Milwaukee), Ridge Tool Company (RIDGID) y Robert Bosch GmbH.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las herramientas para trabajar la madera han evolucionado desde máquinas principalmente con cable y ajuste manual hasta tecnología inalámbrica, motores sin escobillas, accesorios, sistemas de recolección de polvo y asistencia digital. Los fabricantes ahora se centran en la ergonomía, la compatibilidad de las baterías, la reducción de vibraciones y la uniformidad de los cortes. Esta tendencia es especialmente importante en regiones con escasez de mano de obra y para aumentar la productividad por trabajador. El empleo en el sector de la carpintería en EE. UU. disminuirá un 2 % entre 2025 y 2035; la automatización es un factor clave para determinar las necesidades de mano de obra.
En el futuro, se prevé que el mercado de herramientas para trabajar la madera se beneficie de nuevos centros de fabricación, talleres profesionales e inversiones en renovaciones y prefabricación. La región de Asia-Pacífico seguirá siendo un mercado importante para la expansión, dada la creciente automatización en la fabricación de muebles y productos para la construcción. En los mercados desarrollados, se espera que la renovación, las mejoras en seguridad, los requisitos de control de polvo y el cambio de plataforma de baterías impulsen las ventas a pesar de las fluctuaciones en la construcción de viviendas.
Alcance del informe de mercado de herramientas para trabajar la madera
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 24.770 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 35.160 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,97% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de herramientas para trabajar la madera
La demanda en el mercado de herramientas para trabajar la madera se basa en tres ecosistemas interrelacionados: la construcción y la renovación, la fabricación de muebles y armarios, y los talleres particulares. Los consumidores profesionales prefieren cada vez más herramientas portátiles y precisas, mientras que los consumidores industriales se interesan por la productividad, la precisión, la facilidad de mantenimiento y la integración con procesos automatizados. De este modo, el mercado cubre tanto las necesidades de fabricación a gran escala como las de aplicaciones menos comunes, que dependen de la precisión en el procesamiento, el acabado y la flexibilidad.
Según las previsiones del mercado de herramientas para trabajar la madera, la dinámica de la oferta depende del aprovisionamiento global de componentes, motores y baterías, accesorios especiales y una amplia red de distribución. Los fabricantes de herramientas compiten a través de líneas de productos, disponibilidad de repuestos, diseño ergonómico, servicio de garantía y compatibilidad de todos los tipos de herramientas dentro de una misma línea. Los usuarios domésticos tienen acceso a tiendas minoristas y en línea, mientras que los compradores industriales aún dependen de distribuidores y especialistas. El control de inventario es fundamental para los fabricantes modernos.
El informe de investigación de mercado de herramientas para trabajar la madera también destaca la diferenciación competitiva en sistemas inalámbricos, motores sin escobillas, amortiguación de vibraciones y accesorios específicos para cada aplicación. DEWALT, Makita Corporation, Robert Bosch GmbH, Techtronic Industries Co. Ltd. (a través de Milwaukee) y Ridge Tool Company (a través de RIDGID) compiten en el mercado de herramientas profesionales integrales, mientras que Altendorf GmbH, C. & E. Fein GmbH, Kreg Tool Company, Hida Tool & Hardware y General Tools & Instruments LLC se centran en herramientas especializadas de precisión, para talleres o para uso profesional.
El informe del mercado de herramientas para trabajar la madera muestra que las crecientes inversiones se centran en la tecnología de baterías, la digitalización de la fabricación, la ergonomía y los accesorios que mejoran la eficiencia en el uso de las herramientas. Los lanzamientos de productos ilustran cómo los proveedores de herramientas intentan fidelizar a los usuarios mediante soluciones de plataforma complementarias, en lugar de la adquisición de herramientas individuales. Bosch incorporó nuevas herramientas profesionales a su gama de 18 V en 2025, y Makita presentó nuevas herramientas de fijación inalámbricas para carpinteros, constructores de estructuras, constructores de viviendas y ebanistas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de herramientas para trabajar la madera: Perspectivas estratégicas
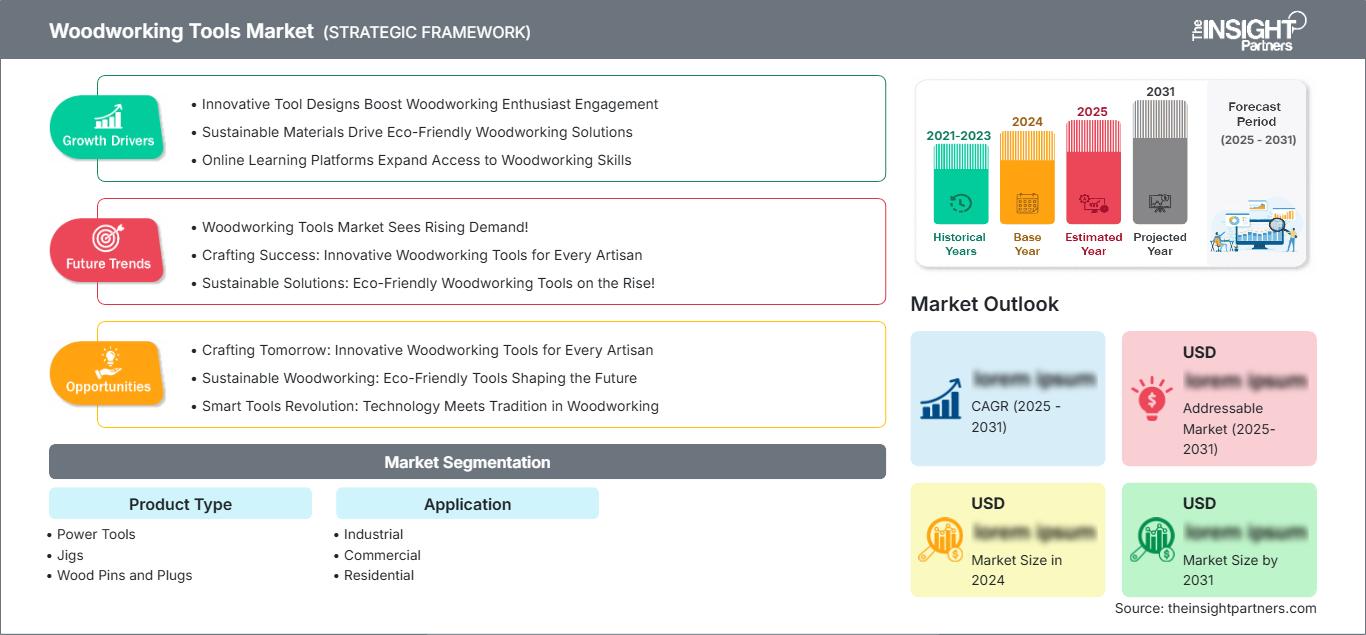
Perspectivas regionales
Mercado norteamericano de herramientas para trabajar la madera
Se estima que Norteamérica representará entre el 30 % y el 34 % del mercado de herramientas para trabajar la madera en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,5 % hasta 2034. Estados Unidos domina el consumo regional, seguido de Canadá y México. La demanda se beneficia de las reformas profesionales, la producción de muebles, la actividad de los contratistas y un mercado de repuestos consolidado. En 2025, la construcción privada en Estados Unidos alcanzó los 1,65 billones de dólares, mientras que las mejoras residenciales aumentaron un 1,2 %, lo que demuestra la continua actividad en un segmento importante que consume herramientas.
Además, las compras regionales también se destinan a productos inalámbricos, equipos de control de polvo y otras herramientas que optimizan la eficiencia operativa. Los fabricantes invierten en productos compatibles con maquinaria CNC, mientras que los contratistas adquieren herramientas compactas que requieren poco transporte y menor tiempo de instalación. En consecuencia, la demanda de herramientas para trabajar la madera en la región no depende exclusivamente de la construcción nueva, ya que existen diversas maneras de generarla. En este sector, la oferta de proveedores es abundante.
Mercado de herramientas para trabajar la madera en EE. UU.
Se estima que Estados Unidos representará entre el 82 % y el 87 % de la demanda del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,4 % hasta 2034. El país se beneficia de una amplia actividad en los sectores de la construcción, la remodelación, la fabricación de muebles, la contratación profesional y una distribución consolidada de productos para el mejoramiento del hogar. Sin embargo, las condiciones de la vivienda siguen siendo desiguales, lo que hace que la demanda de reemplazo y renovación sea particularmente importante para fabricantes y distribuidores.
Los consumidores estadounidenses prefieren sistemas inalámbricos, motores sin escobillas, menor vibración, sistemas de gestión de polvo y accesorios específicos para cada aplicación. DEWALT, Robert Bosch GmbH, Makita Corporation, Milwaukee, RIDGID, Kreg Tool Company y General Tools & Instruments LLC tienen una presencia destacada en el mercado. La inversión privada en construcción en 2025 se redujo un 2,6%, mientras que la de mejoras residenciales aumentó un 1,2%.
Mercado europeo de herramientas para trabajar la madera
Se estima que Europa representará entre el 27 % y el 31 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 3,9 % hasta 2034. Alemania lidera la demanda regional gracias a su maquinaria altamente desarrollada, la producción de muebles, el procesamiento de madera de ingeniería y una sólida base de suministro industrial. Italia y Francia también contribuyen con su demanda en los sectores de muebles, ebanistería, construcción de interiores y reformas.
El Reino Unido cuenta con una importante demanda tanto profesional como doméstica, mientras que España se beneficia de proyectos de renovación en los sectores de la construcción, la hostelería y la fabricación de muebles. La razón principal de la continua influencia de Alemania radica en que el mecanizado de precisión y la carpintería industrial generan una necesidad de maquinaria robusta y de alto rendimiento. Los compradores europeos priorizan la ingeniería y el rendimiento a lo largo de todo el ciclo de vida del producto por encima del precio.
Mercado de herramientas para trabajar la madera en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará entre el 29 % y el 33 % del mercado de herramientas para trabajar la madera en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % hasta 2034. China lidera el consumo regional, impulsada por la fabricación de muebles y la construcción. Japón y Corea del Sur priorizan la producción de precisión, mientras que India está ampliando su capacidad de talleres y construcción.
Australia es un ejemplo de mercado profesional y residencial consolidado. La modernización industrial, la producción de muebles destinada a la exportación, la urbanización y las políticas que fomentan la eficiencia manufacturera son factores estructurales que impulsarán la demanda. El uso de máquinas a batería también se verá favorecido por su movilidad.
Mercado de herramientas para trabajar la madera en Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,5% hasta 2034, siendo Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica mercados importantes. Arabia Saudita se beneficia de proyectos relacionados con la construcción y la diversificación, mientras que los Emiratos Árabes Unidos ofrecen apoyo en el ámbito del diseño de interiores comerciales y la adecuación de espacios de alta gama. Sudáfrica cuenta con una demanda tradicional en los sectores de la carpintería, el mobiliario y la contratación de servicios.
El potencial regional está vinculado al desarrollo de infraestructuras, el sector hotelero, la construcción y la rehabilitación de viviendas. Si bien la adquisición de equipos profesionales sigue siendo importante, los distribuidores se centran en el suministro de consumibles y el soporte técnico. Los costos relacionados con la energía y la logística pueden influir en la elección de herramientas y equipos.
Análisis de segmentación
Tipo de producto
El segmento de productos se divide en herramientas eléctricas , plantillas y clavijas y tacos para madera . Se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,6 % durante el período 2026-2034, gracias a que los equipos eléctricos se benefician de las exigencias de productividad, la adopción de herramientas inalámbricas y la sustitución de maquinaria antigua. Los profesionales de taller evalúan cada vez más plataformas de herramientas completas en lugar de dispositivos individuales.
- Herramientas eléctricas: Esta categoría sigue siendo fundamental para la carpintería profesional, ya que las tareas de corte, perforación, lijado, fresado, fijación y acabado requieren un rendimiento constante. Las plataformas inalámbricas complementan cada vez más los equipos con cable, donde la movilidad y la rápida configuración son esenciales.
- Plantillas: Las plantillas permiten un posicionamiento, perforación, corte y ensamblaje repetibles, lo que las convierte en una herramienta estratégicamente importante para pequeños talleres y usuarios profesionales que buscan precisión sin invertir de inmediato en maquinaria automatizada compleja.
- Clavos y clavijas de madera: Estos productos facilitan las aplicaciones de ensamblaje, alineación, fijación y acabado. Su demanda está relacionada con la ebanistería, el montaje de muebles, las reparaciones y los proyectos donde se prefieren conexiones ocultas o visualmente uniformes.
Solicitud
La aplicación abarca usuarios industriales , comerciales y residenciales , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,3 % durante el período 2026-2034. Los clientes industriales priorizan el rendimiento y la precisión, mientras que los talleres comerciales buscan un equilibrio entre productividad y flexibilidad. La demanda residencial se ve más influenciada por la asequibilidad, la facilidad de uso y los requisitos de almacenamiento compacto.
- Sector industrial: Los usuarios industriales requieren herramientas duraderas, capaces de funcionar de forma continua y ofrecer resultados repetibles. La integración con la producción automatizada, los flujos de trabajo estandarizados y los procesos de control de calidad hacen que la fiabilidad y la facilidad de mantenimiento sean criterios de compra decisivos.
- Comercial: Los talleres comerciales, contratistas, ebanistas y especialistas en muebles requieren equipos flexibles que puedan adaptarse a diferentes aplicaciones. Los sistemas inalámbricos profesionales y los accesorios especializados favorecen la productividad en trabajos de diversa envergadura y ubicación.
- Residencial: Los usuarios residenciales suelen priorizar la facilidad de uso, el diseño compacto, la seguridad y la asequibilidad. Las reformas caseras, la carpintería como pasatiempo y las reparaciones del hogar generan demanda de equipos accesibles que ofrezcan la precisión adecuada sin la complejidad industrial.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Industrial |
Alto |
Producción automatizada |
Maduro |
|
Comercial |
Medio |
Flujos de trabajo inalámbricos |
Escalada |
|
Residencial |
Medio |
Talleres de bricolaje |
Escalada |
Factores que impulsan el crecimiento del mercado de herramientas para trabajar la madera y análisis de su impacto
Migración hacia plataformas profesionales inalámbricas
El uso de herramientas eléctricas inalámbricas cambia la dinámica de compra, favoreciendo la movilidad, la facilidad de instalación y la menor restricción en el acceso a la electricidad. Las plataformas de baterías impulsan aún más las compras, ya que los clientes pueden adquirir más dispositivos utilizando las mismas baterías y cargadores. El impacto competitivo es sustancial, pues quienes cuentan con líneas de productos extensas pueden consolidar una mayor base de clientes en productos de corte, fijación, lijado y perforación. En 2025, Bosch complementó su línea de 18 V con ofertas adicionales para demostrar la importancia estratégica que siguen teniendo las plataformas de baterías. Makita amplió su colección de clavadoras y grapadoras inalámbricas para ebanistas, carpinteros y constructores de viviendas.
Aumento de la presión sobre la productividad en los pequeños talleres.
Las pequeñas y medianas empresas de carpintería se enfrentan cada vez más a limitaciones de mano de obra, plazos de entrega variables y la exigencia de los clientes de acabados uniformes. Estas condiciones incrementan el valor de las herramientas que reducen el tiempo de preparación y el trabajo manual repetitivo. Los equipos orientados a la productividad pueden mejorar el rendimiento sin necesidad de una transición completa a la maquinaria automatizada. Esto crea una amplia oportunidad para plantillas de precisión, herramientas eléctricas compactas, equipos de gestión de polvo y accesorios específicos para cada aplicación. El efecto es especialmente relevante en los mercados desarrollados, donde la compra de repuestos puede mantenerse estable incluso cuando la construcción de nuevos edificios se ralentiza. Los fabricantes que combinan ergonomía, fiabilidad y un mantenimiento sencillo pueden satisfacer las necesidades de productividad sin que cada compra gire en torno a la automatización industrial de alta gama.
Ampliación de las obras de renovación y reforma interior.
La renovación ofrece un importante contrapeso a las fluctuaciones en la construcción nueva, ya que las reparaciones, remodelaciones, la instalación de gabinetes, pisos y el reacondicionamiento de interiores requieren actividades repetidas de corte, perforación, lijado, fijación y acabado. En Estados Unidos, el gasto en mejoras residenciales aumentó un 1,2 % en 2025, a pesar de la disminución en otras categorías de construcción. Este patrón ilustra cómo la renovación puede mantener el uso de herramientas profesionales cuando la construcción de viviendas se debilita. La oportunidad se extiende más allá de Norteamérica, abarcando los mercados de renovación europeos y las economías asiáticas en rápida urbanización. Los proveedores pueden aprovechar esta demanda mediante sistemas profesionales compactos, accesorios diseñados para lograr un acabado de calidad y herramientas que permitan a los contratistas realizar múltiples tareas sin necesidad de transportar grandes inventarios de equipos.
Tendencias futuras del mercado de herramientas para trabajar la madera
Equipos de taller conectados y con asistencia de datos.
La conectividad cobrará mayor relevancia a medida que los talleres busquen una productividad y utilización de equipos medibles. Las herramientas futuras podrían incorporar cada vez más monitorización del uso, información sobre el estado de la batería, alertas de mantenimiento, guías de configuración digital y compatibilidad con plataformas de gestión de talleres. Se prevé que las tendencias del mercado de herramientas para trabajar la madera favorezcan las soluciones que traducen los datos de las herramientas en decisiones operativas, en lugar de añadir conectividad sin un propósito práctico. Los talleres profesionales de mayor tamaño podrían utilizar los datos de los equipos para programar el mantenimiento, gestionar los inventarios de baterías e identificar activos infrautilizados. Las pequeñas empresas podrían beneficiarse de diagnósticos simplificados y funciones de configuración guiada. Con el tiempo, los fabricantes con capacidades de software, plataformas interoperables y sólidas redes de servicio podrían diferenciarse mediante la gestión del ciclo de vida, en lugar de basarse únicamente en las especificaciones del hardware.
Mayor convergencia entre flujos de trabajo manuales y automatizados
Es probable que la distinción entre las herramientas convencionales para trabajar la madera y la producción automatizada se vuelva cada vez menos definida. Los equipos CNC permiten una producción estandarizada, mientras que las herramientas portátiles siguen siendo esenciales para la instalación, el acabado, la corrección, la creación de prototipos y el trabajo personalizado. Por lo tanto, las futuras estrategias de compra deberían combinar la automatización con equipos portátiles flexibles, en lugar de considerarlas como sustitutas. Este enfoque se ve respaldado por la dinámica laboral: se prevé que el empleo de carpinteros en Estados Unidos disminuya un 2 % entre 2025 y 2035, siendo la automatización un factor importante. La dirección del mercado resultante debería favorecer las herramientas que complementan la producción planificada digitalmente y permiten a los trabajadores realizar actividades de acabado y ensamblaje de mayor valor de forma eficiente.
Oportunidades de mercado para herramientas de carpintería
Ecosistemas de herramientas profesionales localizadas en centros de fabricación emergentes
Los fabricantes pueden expandirse en los clústeres emergentes de la industria de la madera adaptando sus carteras de productos profesionales a las prácticas de producción locales, las estructuras de distribución y las expectativas de servicio. India, el sudeste asiático y algunos mercados de Oriente Medio ofrecen oportunidades donde la producción de muebles, la construcción y el diseño de interiores se están organizando cada vez más. Una estrategia localizada debe combinar plataformas inalámbricas adecuadas con accesorios fiables, formación técnica, disponibilidad de repuestos y asistencia del distribuidor. Estas inversiones pueden reducir las barreras de adopción entre los pequeños talleres que podrían dudar en adquirir equipos profesionales desconocidos. Las empresas también pueden utilizar arquitecturas de productos escalonadas para atender a los diferentes niveles de sofisticación de los talleres, manteniendo la compatibilidad de la plataforma. Este enfoque crea oportunidades para ventas recurrentes a través de baterías, accesorios, consumibles y herramientas de repuesto.
Modelos de ingresos basados en el servicio, la renovación y el ciclo de vida.
Los servicios de ciclo de vida representan una oportunidad aún por explotar, ya que los usuarios profesionales evalúan cada vez más los costos totales de propiedad. Los fabricantes y distribuidores pueden generar ingresos recurrentes mediante el mantenimiento preventivo, la renovación, los programas de repuestos, el reemplazo de baterías, la calibración y los programas de intercambio. Estos modelos pueden mejorar la disponibilidad de los equipos y, al mismo tiempo, ayudar a los clientes a gestionar sus gastos de capital. Esta oportunidad es particularmente relevante para usuarios industriales y comerciales, donde el tiempo de inactividad puede superar el costo del servicio rutinario. El registro digital puede facilitar la administración de garantías y la programación del mantenimiento sin necesidad de tecnología compleja. Los proveedores que establecen centros de servicio regionales y redes de repuestos confiables pueden fortalecer la fidelización de clientes y diferenciarse de la competencia de bajo costo, centrada principalmente en el precio de compra inicial.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -