
Marché des outils pour le travail du bois : taille, part de marché et prévisions 2034
Taille et prévisions du marché des outils pour le travail du bois (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de produit (outils électriques, gabarits, chevilles et bouchons pour le bois, autres) ; application (industrielle, commerciale, résidentielle) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00027297
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 30, 2026


Taille du marché en 2025
24,77 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
35,16 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,97 %
taux de croissance
Marché adressable
272,21 milliards de dollars américains
(2026-2034)
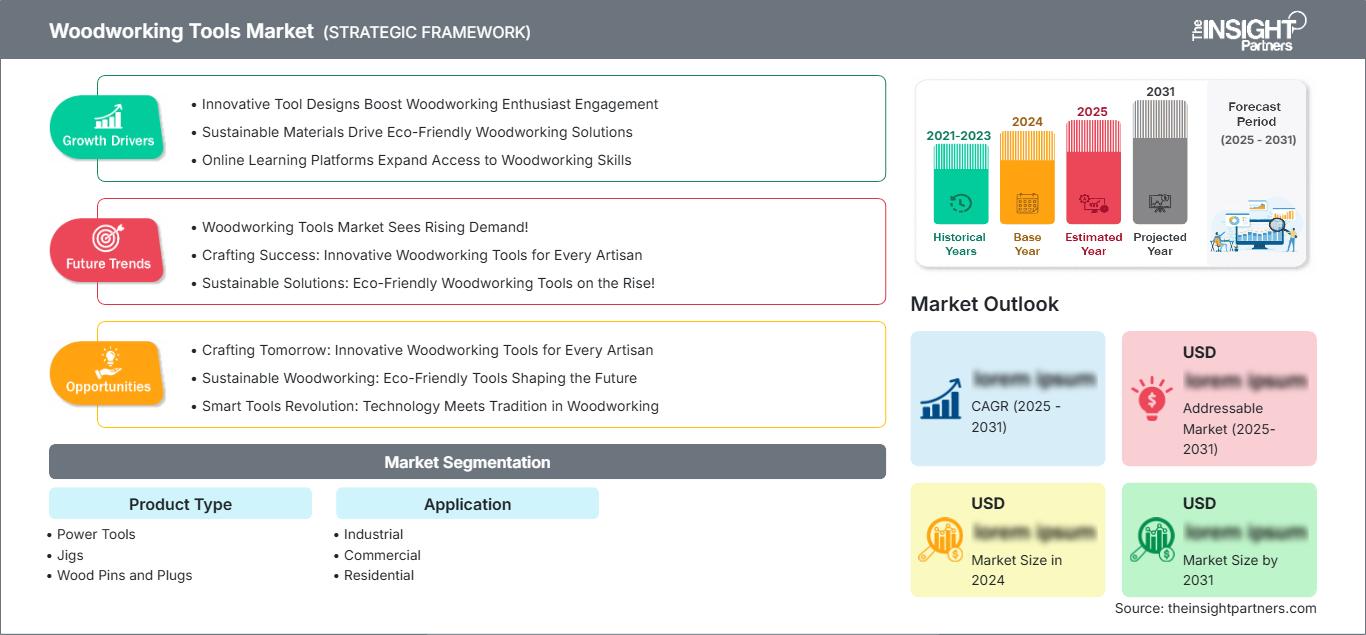
Le marché des outils pour le travail du bois était évalué à 24,77 milliards de dollars américains en 2025 et devrait atteindre 35,16 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,97 % entre 2026 et 2034. Ce marché englobe les outils électriques, les gabarits, les chevilles et les bouchons pour le bois, destinés aux utilisateurs industriels, commerciaux et résidentiels. La demande est stimulée par la fabrication de meubles, la construction, la rénovation, la modernisation des ateliers, les exigences de productivité et le remplacement progressif des équipements conventionnels par des solutions plus sûres, plus ergonomiques et de plus en plus sans fil.
En Amérique du Nord, le marché devrait croître à un TCAC estimé entre 4,1 % et 4,5 % jusqu’en 2034, soutenu par les activités de réparation et de rénovation, la demande des entrepreneurs professionnels et la poursuite des investissements dans la productivité manufacturière. La taille de ce marché régional est également favorisée par des réseaux de distribution bien établis, un parc installé important d’équipements professionnels et l’adoption croissante d’outils sans fil qui réduisent le temps d’installation et améliorent la mobilité sur les chantiers.
Analyse et perspectives du marché des outils pour le travail du bois
- Amérique du Nord : On estime que l'Amérique du Nord représentera 30 à 34 % des parts de marché des outils de travail du bois en 2025 et connaîtra une croissance annuelle composée de 4,1 à 4,5 % entre 2026 et 2034, soutenue par la rénovation, la construction professionnelle et la modernisation de la fabrication.
- États-Unis : Les États-Unis représentent 82 à 87 % de la demande nord-américaine en 2025 et devraient croître à un TCAC de 4,0 à 4,4 % entre 2026 et 2034, grâce aux applications de remplacement et aux entreprises de construction.
- Europe : L'Europe détiendra une part estimée entre 27 et 31 % en 2025 et devrait enregistrer un TCAC de 3,5 à 3,9 % entre 2026 et 2034. L'Allemagne, l'Italie, la France, le Royaume-Uni et l'Espagne soutiennent la demande grâce à la production de meubles, la transformation du bois d'ingénierie et la rénovation.
- Asie-Pacifique : L'Asie-Pacifique représente environ 29 à 33 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,4 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie soutiennent cette expansion grâce à leurs secteurs manufacturier et de la construction.
- Le segment le plus important : les outils électriques devraient détenir une part de marché de 56 à 60 % en 2025 et connaître une croissance annuelle composée de 4,2 à 4,6 % entre 2026 et 2034, reflétant les exigences en matière de productivité et de mobilité.
- Segment à forte croissance : Les applications commerciales devraient représenter 25 à 30 % de parts de marché en 2025 et devraient croître à un TCAC de 4,5 à 5,0 % entre 2026 et 2034, sous l'impulsion des ateliers et des entrepreneurs.
- Principales entreprises analysées en détail : Altendorf GmbH, DEWALT, C. & E. Fein GmbH, General Tools & Instruments LLC, Hida Tool & Hardware, Kreg Tool Company, Makita Corporation, Techtronic Industries Co. Ltd. (Milwaukee), Ridge Tool Company (RIDGID) et Robert Bosch GmbH.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'outillage pour le travail du bois a évolué, passant principalement de machines filaires à réglage manuel à des technologies sans fil, des moteurs sans balais, des accessoires, des systèmes d'aspiration des poussières et des assistances numériques. Les fabricants privilégient désormais l'ergonomie, la compatibilité des batteries, la réduction des vibrations et la régularité des coupes. Cette tendance est particulièrement importante dans les régions où la main-d'œuvre est rare et pour la productivité par unité de travail. Aux États-Unis, l'emploi dans le secteur du travail du bois devrait diminuer de 2 % entre 2025 et 2035 ; l'automatisation est un facteur déterminant des besoins en main-d'œuvre.
À l'avenir, le marché des outils pour le travail du bois devrait bénéficier de la création de nouveaux pôles de production, d'ateliers professionnels et des investissements dans la rénovation et la préfabrication. La région Asie-Pacifique restera un marché important pour l'expansion, compte tenu de l'automatisation croissante dans la fabrication de meubles et de matériaux de construction. Sur les marchés développés, le renouvellement du parc de batteries, les améliorations en matière de sécurité, les exigences en matière de contrôle des poussières et la diversification des plateformes de batteries devraient stimuler les ventes, malgré les fluctuations du secteur de la construction de logements.
Rapport sur le marché des outils de travail du bois
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 24,77 milliards de dollars américains |
| Taille du marché d'ici 2034 | 35,16 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,97% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des outils de travail du bois
La demande sur le marché des outils pour le travail du bois repose sur trois écosystèmes interdépendants : la construction et la rénovation, la fabrication de meubles et d’armoires, et les ateliers individuels. Les professionnels privilégient de plus en plus les outils portables et précis, tandis que les industriels recherchent la productivité, la précision, la facilité d’entretien et l’intégration aux processus automatisés. Le marché couvre ainsi les besoins de la production en grande série comme ceux d’applications plus spécifiques, qui reposent sur la précision d’usinage, la finition et la flexibilité.
D'après les prévisions du marché des outils à bois, la dynamique de l'offre repose sur l'approvisionnement mondial en composants, moteurs et batteries, accessoires spécifiques et un vaste réseau de distribution. Les fabricants d'outils se démarquent par leurs gammes de produits, la disponibilité des pièces détachées, l'ergonomie du design, le service de garantie et la compatibilité de tous les outils d'une même gamme. Les particuliers ont accès à la vente au détail et aux boutiques en ligne, tandis que les acheteurs industriels privilégient toujours les distributeurs et les spécialistes. La gestion des stocks est essentielle pour les fabricants modernes.
L'étude de marché sur les outils pour le travail du bois met également en lumière la différenciation concurrentielle autour des systèmes sans fil, des moteurs sans balais, de l'amortissement des vibrations et des accessoires spécifiques à chaque application. DEWALT, Makita Corporation, Robert Bosch GmbH, Techtronic Industries Co. Ltd. (via Milwaukee) et Ridge Tool Company (via RIDGID) se font concurrence sur le marché des outils professionnels complets, tandis qu'Altendorf GmbH, C. & E. Fein GmbH, Kreg Tool Company, Hida Tool & Hardware et General Tools & Instruments LLC ciblent les besoins spécifiques en outils de précision, d'atelier ou professionnels.
Le rapport sur le marché des outils pour le travail du bois révèle que les investissements croissants se concentrent sur la technologie des batteries, la numérisation de la production, l'ergonomie et les accessoires qui améliorent l'efficacité d'utilisation des outils. Les lancements de produits illustrent comment les fabricants d'outils cherchent à fidéliser leurs clients grâce à des solutions de plateforme complémentaires plutôt qu'à la vente d'outils individuels. Bosch a enrichi sa gamme 18 V de nouveaux outils professionnels en 2025, et Makita a lancé de nouveaux outils de fixation sans fil destinés aux charpentiers, aux ébénistes, aux constructeurs et aux menuisiers.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des outils pour le travail du bois : Perspectives stratégiques
Perspectives régionales
marché des outils de travail du bois en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 30 et 34 % du marché des outils pour le travail du bois en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,1 à 4,5 % jusqu'en 2034. Les États-Unis dominent la consommation régionale, suivis du Canada et du Mexique. La demande est soutenue par la rénovation professionnelle, la production de meubles, l'activité des entrepreneurs et un marché du remplacement bien établi. En 2025, le secteur de la construction privée aux États-Unis a totalisé 1 650 milliards de dollars, tandis que les travaux d'amélioration résidentielle ont progressé de 1,2 %, témoignant du dynamisme continu d'un segment important de la consommation d'outils.
De plus, les achats régionaux concernent également les produits sans fil, les équipements de dépoussiérage et d'autres outils qui optimisent les opérations. Les fabricants investissent dans des produits compatibles avec les machines à commande numérique, tandis que les entrepreneurs privilégient les petits outils faciles à transporter et rapides à installer. Par conséquent, le marché régional des outils pour le travail du bois ne dépend pas uniquement du secteur de la construction neuve, car la demande peut être générée de diverses manières. Les fournisseurs ne manquent pas dans ce secteur.
Marché américain des outils de travail du bois
On estime que les États-Unis représenteront entre 82 et 87 % de la demande du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,0 à 4,4 % jusqu'en 2034. Le pays bénéficie d'un secteur de la construction et de la rénovation dynamique, d'une importante production de meubles, de services professionnels et d'un réseau de distribution bien établi pour les produits d'amélioration de l'habitat. Toutefois, la situation du logement reste inégale, ce qui rend la demande de remplacement et de rénovation particulièrement cruciale pour les fabricants et les distributeurs.
Les consommateurs américains privilégient les systèmes sans fil, les moteurs sans balais, la réduction des vibrations, les systèmes d'aspiration des poussières et les accessoires adaptés à chaque application. DEWALT, Robert Bosch GmbH, Makita Corporation, Milwaukee, RIDGID, Kreg Tool Company et General Tools & Instruments LLC sont des acteurs majeurs du marché. En 2025, les investissements privés dans la construction ont diminué de 2,6 %, tandis que ceux consacrés aux travaux de rénovation résidentielle ont progressé de 1,2 %.
Marché européen des outils de travail du bois
On estime que l'Europe détiendra entre 27 et 31 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,5 à 3,9 % jusqu'en 2034. L'Allemagne est à la pointe de la demande régionale grâce à son secteur des machines performant, sa production de meubles, sa transformation du bois d'ingénierie et son infrastructure industrielle. L'Italie et la France contribuent également à ce marché, notamment grâce à leur demande respective en matière de mobilier, d'agencement, d'aménagement intérieur et de rénovation.
Le Royaume-Uni bénéficie d'une forte demande, tant professionnelle que domestique, tandis que l'Espagne profite des projets de rénovation dans le bâtiment, l'hôtellerie et la production de meubles. L'influence persistante de l'Allemagne s'explique principalement par le fait que l'usinage de précision et le travail du bois industriel nécessitent des machines robustes et performantes. Les acheteurs européens privilégient l'ingénierie et la performance tout au long du cycle de vie du produit, au détriment du prix.
Marché des outils de travail du bois en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 29 et 33 % du marché des outils pour le travail du bois en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,4 % jusqu'en 2034. La Chine domine la consommation régionale, soutenue par la fabrication de meubles et le secteur de la construction. Le Japon et la Corée du Sud privilégient la production de précision, tandis que l'Inde développe ses capacités de production dans les ateliers et sur les chantiers.
L'Australie est un exemple de marché professionnel et résidentiel bien établi. La modernisation industrielle, la production de meubles destinée à l'exportation, l'urbanisation et les politiques favorisant l'efficacité manufacturière sont autant de facteurs structurels qui stimuleront la demande. L'utilisation de machines à batterie sera également privilégiée en raison de leur mobilité.
Marché des outils de travail du bois au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 4,0 à 4,5 % jusqu'en 2034, l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud constituant des marchés importants. L'Arabie saoudite bénéficie de projets liés à la construction et à la diversification, tandis que les Émirats arabes unis offrent leur expertise en matière d'aménagements intérieurs commerciaux et d'agencements haut de gamme. L'Afrique du Sud, quant à elle, présente une demande traditionnelle dans les secteurs du travail du bois, du mobilier et du bâtiment.
Le potentiel régional est lié au développement des infrastructures, du secteur de l'hôtellerie-restauration, ainsi qu'à la construction et à la rénovation de logements. L'acquisition de matériel professionnel reste importante, mais les distributeurs privilégient la fourniture de consommables et le support technique. Les coûts énergétiques et logistiques peuvent influencer le choix des outils et des équipements.
Analyse de segmentation
Type de produit
Les produits se répartissent en trois catégories : outils électriques , gabarits et chevilles et bouchons pour le bois . Ce segment devrait enregistrer un TCAC de 4,2 % à 4,6 % entre 2026 et 2034, grâce à la demande croissante de productivité, à l’adoption des outils sans fil et au remplacement des machines plus anciennes. Les professionnels d’atelier privilégient de plus en plus les plateformes d’outillage complètes aux outils individuels.
- Outils électriques : Cette catégorie demeure essentielle pour les professionnels du travail du bois, car les opérations de coupe, de perçage, de ponçage, de fraisage, de fixation et de finition exigent une productivité constante. Les outils sans fil complètent de plus en plus les outils filaires lorsque la mobilité et la rapidité d’installation sont primordiales.
- Gabarits : Les gabarits permettent un positionnement, un perçage, une découpe et un assemblage répétables, ce qui les rend stratégiquement importants pour les petits ateliers et les utilisateurs professionnels recherchant la précision sans investir immédiatement dans des machines automatisées complexes.
- Chevilles et bouchons en bois : ces produits servent aux opérations d’assemblage, d’alignement, de fixation et de finition. Ils sont particulièrement recherchés pour la fabrication de meubles, le montage de meubles, les réparations et les projets nécessitant des assemblages discrets ou d’une grande homogénéité visuelle.
Application
Cette application s'adresse aux utilisateurs industriels , commerciaux et résidentiels et devrait connaître une croissance annuelle composée de 3,8 % à 4,3 % entre 2026 et 2034. Les clients industriels privilégient le débit et la précision, tandis que les ateliers commerciaux recherchent un équilibre entre productivité et flexibilité. La demande résidentielle est davantage influencée par l'accessibilité financière, la facilité d'utilisation et les exigences de stockage compact.
- Secteur industriel : Les utilisateurs industriels ont besoin d’outils robustes, capables d’un fonctionnement continu et de résultats constants. L’intégration à la production automatisée, aux flux de travail standardisés et aux processus de contrôle qualité fait de la fiabilité et de la facilité d’entretien des critères d’achat déterminants.
- Secteur commercial : Les ateliers, les entrepreneurs, les ébénistes et les spécialistes du mobilier ont besoin d’équipements flexibles capables de s’adapter à différentes applications. Les systèmes sans fil professionnels et les accessoires spécialisés optimisent la productivité, quel que soit l’envergure ou le lieu des travaux.
- Usage résidentiel : Les particuliers privilégient généralement la facilité d’utilisation, la compacité, la sécurité et le prix abordable. Les travaux de rénovation, le bricolage en menuiserie et les réparations domestiques créent une demande pour des équipements accessibles offrant une précision adéquate sans complexité industrielle.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Industriel |
Haut |
Production automatisée |
Mature |
|
Commercial |
Moyen |
Flux de travail sans fil |
Mise à l'échelle |
|
Résidentiel |
Moyen |
Ateliers de bricolage |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des outils pour le travail du bois
Migration vers les plateformes professionnelles sans fil
L'utilisation d'outils électroportatifs sans fil modifie la dynamique d'achat en privilégiant la mobilité, la facilité d'installation et une moindre dépendance à l'électricité. Les plateformes de batteries stimulent encore davantage les ventes, car les clients peuvent acquérir plusieurs appareils tout en utilisant les mêmes batteries et chargeurs. L'impact concurrentiel est considérable : les entreprises disposant d'une gamme de produits étendue peuvent fidéliser une clientèle plus importante dans le domaine des outils de coupe, de fixation, de ponçage et de perçage. En 2025, Bosch a enrichi sa gamme 18 V avec de nouveaux produits, démontrant ainsi l'importance stratégique des plateformes de batteries. Makita a également étoffé sa collection de cloueuses et d'agrafeuses sans fil destinées aux menuisiers, charpentiers, charpentiers et constructeurs de maisons.
Pression croissante sur la productivité dans les petits ateliers
Les petites et moyennes entreprises de menuiserie sont de plus en plus confrontées à des contraintes de main-d'œuvre, à des calendriers de projets variables et à des exigences clients en matière de finitions uniformes. Ces conditions renforcent l'importance des outils qui réduisent les temps de préparation et les tâches manuelles répétitives. Les équipements axés sur la productivité peuvent améliorer le rendement sans nécessiter une transition complète vers des machines automatisées. Cela ouvre de vastes perspectives pour les gabarits de précision, les outils électroportatifs compacts, les systèmes de dépoussiérage et les accessoires spécifiques. Cet effet est particulièrement marqué sur les marchés développés, où les achats de remplacement restent soutenus même en cas de ralentissement de la construction neuve. Les fabricants qui allient ergonomie, fiabilité et facilité d'entretien peuvent répondre aux exigences de productivité sans pour autant axer tous leurs achats sur l'automatisation industrielle de pointe.
Extension des travaux de rénovation et de réaménagement intérieur
La rénovation compense largement les fluctuations du marché de la construction neuve, car les réparations, les réaménagements, la pose de meubles, les revêtements de sol et la rénovation intérieure nécessitent des opérations répétées de découpe, de perçage, de ponçage, de fixation et de finition. Aux États-Unis, les dépenses d'amélioration résidentielle ont augmenté de 1,2 % en 2025, malgré le recul de plusieurs autres secteurs de la construction. Cette tendance illustre comment la rénovation peut maintenir l'utilisation d'outils professionnels lorsque le marché du logement ralentit. Cette opportunité s'étend au-delà de l'Amérique du Nord, touchant les marchés européens de la rénovation et les économies asiatiques en pleine urbanisation. Les fournisseurs peuvent répondre à cette demande grâce à des systèmes professionnels compacts, des accessoires conçus pour une finition de qualité et des outils permettant aux entrepreneurs de réaliser de multiples tâches sans avoir à transporter d'importants stocks de matériel.
Tendances futures du marché des outils pour le travail du bois
Équipements d'atelier connectés et assistés par données
Les fonctionnalités connectées gagneront probablement en importance à mesure que les ateliers rechercheront une productivité et une utilisation des équipements mesurables. Les outils futurs intégreront sans doute de plus en plus le suivi de l'utilisation, les informations sur l'état des batteries, les alertes de maintenance, le guidage numérique à l'installation et la compatibilité avec les plateformes de gestion d'atelier. Le marché des outils pour le travail du bois devrait privilégier les solutions qui transforment les données des outils en décisions opérationnelles, plutôt que d'ajouter une connectivité sans utilité pratique. Les grands ateliers professionnels pourraient utiliser les données des équipements pour planifier la maintenance, gérer les stocks de batteries et identifier les équipements sous-utilisés. Les petites entreprises pourraient bénéficier de diagnostics simplifiés et de fonctions de configuration guidée. À terme, les fabricants disposant de logiciels performants, de plateformes interopérables et de réseaux de service après-vente solides pourraient se différencier par la gestion du cycle de vie plutôt que par les seules spécifications matérielles.
Convergence accrue entre les flux de travail manuels et automatisés
La frontière entre les outils de menuiserie traditionnels et la production automatisée tend à s'estomper. Les machines à commande numérique (CNC) permettent une production standardisée, tandis que les outils portatifs demeurent indispensables pour l'installation, la finition, les corrections, le prototypage et les travaux sur mesure. Les stratégies d'achat futures devraient donc combiner automatisation et outils portatifs flexibles, plutôt que de considérer ces deux catégories comme interchangeables. Cette approche est confortée par la dynamique du marché du travail : aux États-Unis, l'emploi des menuisiers devrait diminuer de 2 % entre 2025 et 2035, l'automatisation étant identifiée comme un facteur important. L'évolution du marché qui en résultera devrait privilégier les outils qui complètent la production planifiée numériquement et permettent aux travailleurs de réaliser efficacement des activités de finition et d'assemblage à plus forte valeur ajoutée.
Opportunités du marché des outils de travail du bois
Écosystèmes d'outils professionnels localisés dans les pôles manufacturiers émergents
Les fabricants peuvent se développer dans les pôles émergents de l'industrie du bois en adaptant leurs gammes de produits professionnels aux pratiques de production, aux structures de distribution et aux attentes en matière de service locaux. L'Inde, l'Asie du Sud-Est et certains marchés du Moyen-Orient offrent des opportunités là où la production de meubles, la construction et l'aménagement intérieur se structurent. Une stratégie localisée doit associer des plateformes sans fil adaptées à des accessoires fiables, une formation technique, la disponibilité de pièces détachées et un soutien des distributeurs. De tels investissements peuvent faciliter l'adoption par les petits ateliers qui hésitent parfois à acquérir du matériel professionnel qu'ils ne connaissent pas. Les entreprises peuvent également utiliser des architectures de produits à plusieurs niveaux pour répondre aux besoins des différents ateliers, tout en préservant la compatibilité des plateformes. Cette approche génère des opportunités de ventes récurrentes grâce aux batteries, aux accessoires, aux consommables et aux outils de remplacement.
Modèles de revenus basés sur les services, la remise à neuf et le cycle de vie
Les services liés au cycle de vie représentent une opportunité encore peu exploitée, car les utilisateurs professionnels évaluent de plus en plus le coût total de possession. Les fabricants et les distributeurs peuvent générer des revenus récurrents grâce à la maintenance préventive, la remise à neuf, les programmes de pièces détachées, le remplacement des batteries, l'étalonnage et les programmes de reprise. Ces modèles permettent d'améliorer la disponibilité des équipements tout en aidant les clients à maîtriser leurs dépenses d'investissement. Cette opportunité est particulièrement pertinente pour les utilisateurs industriels et commerciaux, où les temps d'arrêt peuvent dépasser le coût des interventions de maintenance courante. L'enregistrement numérique facilite la gestion des garanties et la planification de la maintenance sans nécessiter de technologies complexes. Les fournisseurs qui mettent en place des centres de service régionaux et des réseaux de pièces détachées fiables peuvent fidéliser leur clientèle et se démarquer de leurs concurrents à bas prix, axés principalement sur le prix d'achat initial.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -