
Mercado de suspensión neumática: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronóstico del mercado de suspensión neumática (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros, vehículos comerciales medianos, vehículos comerciales pesados y remolques), componente (compresores, conjunto de resorte neumático, depósito de aire, compresor de aire, unidad de control electrónico, sensores, válvulas y otros), tipo de sistema (electrónico y no electrónico) y geografía (América del Norte, Europa, Asia Pacífico, Medio Oriente y África, América del Sur y Central).
- Estado : Publicada
- Código de informe : TIPTE100000667
- Categoría : Automoción y transporte
- Número de páginas : 220
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
19.860 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
47.450 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,0 %
Índice de crecimiento
Mercado potencial
296.660 millones de dólares estadounidenses
(2026-2034)
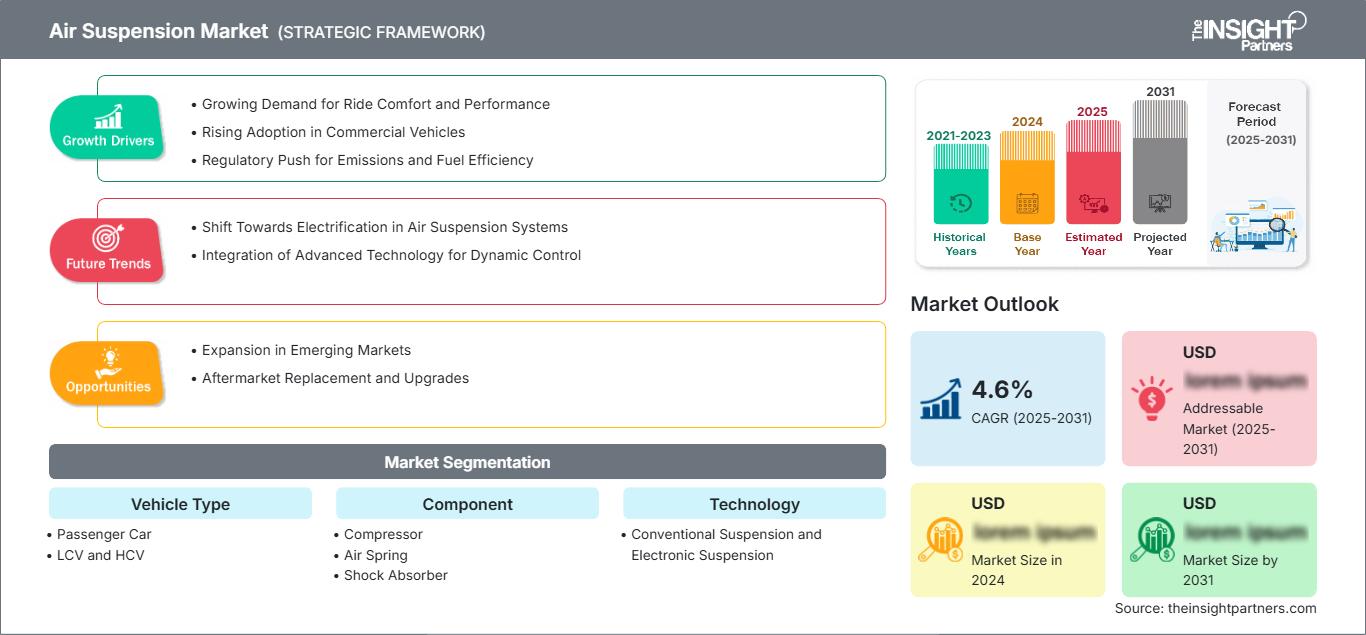
El mercado de sistemas de suspensión neumática alcanzó un valor de 19.860 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 47.450 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 10,16 % durante el período 2026-2034. Este mercado refleja la creciente demanda de control de altura de la carrocería, optimización de la carga por eje y sistemas de confort gestionados electrónicamente en turismos, vehículos comerciales y remolques.
América del Norte sigue siendo un centro de demanda estructuralmente importante, ya que la renovación de flotas, la penetración de SUV premium y la modernización de remolques respaldan una tasa de crecimiento anual compuesta estimada del 10,08 % hasta 2034. El tamaño del mercado de suspensión neumática en la región se ve reforzado por las altas ventas de vehículos comerciales, los programas de mantenimiento centrados en el tiempo de actividad y la adopción por parte de los fabricantes de equipos originales (OEM) de la nivelación electrónica para mejorar la eficiencia del combustible, la protección de la carga útil y la comodidad de los pasajeros.
Análisis y perspectivas del mercado de sistemas de suspensión neumática
- América del Norte representó el 27,51% de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10,08% entre 2026 y 2034, impulsada por la renovación de la flota de camiones de Clase 8, la telemática de remolques y la demanda de camiones ligeros de alta gama.
- En 2025, Estados Unidos representaba el 81,18% de Norteamérica y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 9,73% entre 2026 y 2034, impulsado por el transporte de mercancías por carretera de larga distancia y las plataformas de SUV de lujo.
- Europa representó el 25,96% del mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,90% entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia Pacífico acaparó el 46,52% de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 46,52% entre 2026 y 2034, con China, Japón, Corea del Sur e India a la cabeza en cuanto a volumen de adopción.
- El segmento más grande, el de los automóviles de pasajeros, representó el 41,39% de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10,82% entre 2026 y 2034.
- El segmento de vehículos comerciales ligeros (LCV), de alto crecimiento, representó una cuota de mercado del 26,55 % en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 11,66 % entre 2026 y 2034.
- Empresas clave analizadas en detalle : Hendrickson Holding LLC, Cummins Inc., ZF Friedrichshafen AG, Continental AG, thyssenkrupp AG, SAF-HOLLAND SE, Hitachi Astemo Americas, Inc., BWI Group, Boss Air Suspension y Arnott Suspension Products.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La migración tecnológica está transformando la forma en que los fabricantes de equipos originales (OEM) especifican la arquitectura de la suspensión. Los sistemas neumáticos convencionales se están modernizando con actuadores compactos, sensores de presión y altura, y válvulas controladas por software, lo que reduce el número de componentes y mejora el control de la conducción. La dinámica de producción también se orienta hacia conjuntos modulares que sirven para camiones, autobuses, SUV premium y remolques con plataformas compartidas. Estos cambios impulsan el crecimiento del mercado de la suspensión neumática, ya que los proveedores compiten en reducción de peso, simplicidad de instalación y rentabilidad del mantenimiento durante todo su ciclo de vida.
La demanda futura estará marcada por los vehículos comerciales electrificados, los autobuses urbanos y la fabricación de remolques para la exportación en las economías emergentes. Se prevé que la mayor atención regulatoria al cumplimiento de la carga por eje, la seguridad vial y la reducción de la fatiga del conductor favorezcan los sistemas controlados electrónicamente. La escala de producción de vehículos en Asia, la intensidad del transporte de mercancías en Norteamérica y los estándares de confort europeos, en conjunto, ampliarán la demanda potencial, mientras que el mercado de repuestos crece con el envejecimiento de las flotas.
Alcance del informe de mercado de suspensión neumática
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 19.860 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 47.450 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,0% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de suspensión neumática
La demanda está creciendo a medida que la suspensión neumática mejora la comodidad, el cuidado de la carga y la estabilidad del vehículo bajo condiciones de carga cambiantes. El perfil de crecimiento del mercado de suspensión neumática está intrínsecamente ligado al contenido de vehículos de alta gama, los límites de tiempo de operación de la flota comercial y la gestión de la carga del remolque. Estadísticamente, además de las furgonetas/minivans/autobuses grandes, los vehículos comerciales grandes que proporcionan una base de ventas para EE. UU., China, Canadá e India, complementada con datos públicos de vehículos de la OICA, deberían satisfacer la flota instalada potencial para sistemas de reemplazo y OEM. Se prevé que la cadena de suministro incluya: proveedores de compresores de compuestos de caucho, fabricantes de ECU, expertos en ejes y fabricantes de equipos originales de vehículos.
La importancia de la integración de componentes es cada vez mayor, ya que el control electrónico reduce la complejidad mecánica y permite diagnósticos predictivos. Los proveedores con experiencia en neumática, sensores y software pueden obtener un mayor valor por vehículo. Los especialistas del mercado de repuestos se benefician de la presencia de compresores y resortes neumáticos propensos a fallas en vehículos premium con cierta antigüedad.
Los nichos de mercado competitivos se dividen de forma desigual entre los especialistas en chasis y los grupos tecnológicos automotrices de amplio espectro. ZF Friedrichshafen AG está expandiendo sus arquitecturas ECAS, Hendrickson Holding LLC se especializa en suspensiones comerciales duraderas, Continental AG posee conocimientos técnicos sobre controles y materiales, y SAF-HOLLAND SE suministra sistemas para remolques y ejes. El estudio del MERCADO DE SUSPENSIÓN AIRE muestra que los proveedores que puedan combinar la fiabilidad de la electrónica con los ciclos OEM mantendrán su poder de fijación de precios.
La inversión se está orientando hacia amortiguadores y puntales neumáticos de pequeño diámetro y alto rendimiento, módulos de suspensión neumática ligeros y software de control electrónico que reduce el tiempo de integración en el vehículo. Arnott Suspension Products y la suspensión neumática BOSS mejoran el acceso al mercado de repuestos, mientras que Hitachi, BWI Group, thyssenkrupp AG y Cummins respaldan las capacidades adyacentes de ingeniería de sistemas, chasis y control del vehículo. El éxito se basa en la adjudicación de licitaciones, la amplia cobertura de servicio y la durabilidad comprobada.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de suspensión neumática: Perspectivas estratégicas
Perspectivas regionales
Mercado de sistemas de suspensión neumática en Norteamérica
América del Norte representó el 27,51 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,08 % entre 2026 y 2034. La región se beneficia de una alta utilización de vehículos comerciales, grandes flotas de remolques y una demanda de repuestos para compresores, resortes neumáticos y sensores electrónicos de altura. La cuota de mercado de la suspensión neumática se ve impulsada por los operadores de transporte de mercancías que buscan protección de la carga y una gestión predecible de la carga por eje.
La adopción por parte de los fabricantes de equipos originales (OEM) es mayor en camiones pesados, autobuses, camionetas de lujo y SUV, donde la comodidad de la marcha y la nivelación de la carga son factores que influyen en las decisiones de compra. Las cifras de ventas de vehículos comerciales de la OICA muestran el tamaño de la base instalada en EE. UU. y Canadá. Al mismo tiempo, la logística del comercio electrónico está exigiendo un mayor rendimiento a los remolques. Es probable que los OEM con centros locales de fabricación y servicio sean los primeros en recibir pedidos de flotas, principalmente porque los operadores están priorizando la disponibilidad y la reducción de averías sobre el costo más bajo.
Mercado de sistemas de suspensión neumática en EE. UU.
En 2025, Estados Unidos representó entre el 80 % y el 84 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 9,10 % entre 2026 y 2034. La demanda se concentra en tractores de Clase 8, camiones de uso profesional, remolques, SUV de lujo y aplicaciones de posventa de alto rendimiento. Los operadores de flotas nacionales valoran la altura de conducción controlada electrónicamente, ya que mejora la carga, la descarga y la estabilidad en rutas de larga distancia.
Hendrickson Holding LLC, Arnott Suspension Products Inc. y Hitachi Astemo Americas, Inc. se han consolidado como marcas regionales de renombre en los mercados de fabricantes de equipos originales (OEM), remolques y repuestos. Las tendencias de aplicación incluyen la integración de sistemas de monitoreo de neumáticos para remolques, reparaciones adaptativas para vehículos de alta gama y paquetes de suspensión para vehículos de emergencia y especializados. Además, el mercado se ve impulsado por el aumento del kilometraje recorrido por los vehículos comerciales y la externalización del mantenimiento por parte de grandes flotas nacionales.
Mercado europeo de sistemas de suspensión neumática
Europa representó una cuota del 25,96 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,90 % hasta 2034. Alemania lidera el mercado gracias a sus plataformas OEM de alta gama, la ingeniería de remolques y las exportaciones de vehículos comerciales, que impulsan una mayor adopción. El Reino Unido avanza mediante programas de renovación de flotas y accesibilidad de autobuses, mientras que Francia se beneficia de los corredores logísticos y la modernización del transporte urbano.
Italia y España son responsables de la fabricación de remolques, el transporte de autobuses, las redes de transporte transfronterizo y actividades relacionadas. La normativa europea sobre seguridad vehicular, emisiones y condiciones laborales de los conductores impulsa la demanda de sistemas de suspensión cómodos, estables y eficientes. Continental AG, ZF Friedrichshafen AG, thyssenkrupp AG y SAF-HOLLAND SE contribuyen a la sólida red de proveedores de la región. Estas empresas mantienen estrechas relaciones con los fabricantes de equipos originales (OEM) y poseen una amplia experiencia en ingeniería.
Mercado de suspensión neumática en Asia-Pacífico
La región Asia-Pacífico representó el 46,52% de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,86% durante el período 2026-2034. China lidera el mercado gracias a la escala de producción de vehículos comerciales, la fabricación de vehículos eléctricos y la producción de autobuses, mientras que Japón y Corea del Sur aportan plataformas avanzadas para vehículos de pasajeros y tecnología de proveedores.
India, junto con Australia, incrementa la demanda mediante la expansión de la logística, el transporte de mercancías por carretera, los vehículos de apoyo a la minería y la venta de SUV de alta gama. Los datos de movilidad eléctrica de la AIE muestran un aumento en el despliegue de vehículos eléctricos, lo que impulsa cambios en la suspensión para optimizar el peso de la batería y el control de la conducción. Las políticas que apoyan el transporte limpio y la producción industrial local refuerzan el abastecimiento regional y la integración de sistemas.
Análisis de segmentación
Tipo de vehículo
Se prevé que el segmento de vehículos de pasajeros crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,82 % durante el período 2026-2034. El mercado de la suspensión neumática se está expandiendo en todas las categorías de vehículos, a medida que los fabricantes de equipos originales (OEM) adaptan los sistemas neumáticos para ofrecer mayor comodidad a los pasajeros, flexibilidad de carga en vehículos comerciales ligeros (LCV), estabilidad en vehículos comerciales pesados (HCV) y protección de la carga en remolques. Las plataformas de servicio pesado siguen siendo el pilar, pero los SUV y las furgonetas eléctricas están aumentando la proporción de vehículos con mayor capacidad de carga.
- Los turismos muestran demanda en sedanes de lujo, SUV y modelos eléctricos donde la comodidad de la conducción, la altura ajustable y la diferenciación de marca justifican un mayor coste del sistema.
- Los vehículos comerciales ligeros (LCV) utilizan soporte neumático para cargas útiles variables, estabilidad en la entrega de última milla y comodidad del conductor en rutas urbanas densamente pobladas con ciclos de carga frecuentes.
- Los vehículos comerciales pesados (VCP) dominan la adopción de esta tecnología porque los camiones de larga distancia, los autobuses y las flotas de vehículos comerciales requieren control de la carga por eje, menor fatiga y mayor protección de la carga.
- Los remolques utilizan suspensión neumática para proteger la carga, reducir las vibraciones, mejorar la adaptación a la altura del muelle y facilitar los programas de mantenimiento basados en telemática.
Componente
Se prevé que el segmento de ensamblajes de resortes neumáticos crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,38 % entre 2026 y 2034. La demanda se está desplazando de las piezas de repuesto aisladas hacia módulos integrados que combinan compresión, almacenamiento, detección y control. Los proveedores obtienen margen de beneficio al empaquetar ensamblajes validados, mientras que las redes de servicio se benefician del reemplazo por desgaste de resortes neumáticos, compresores, depósitos, válvulas y sensores.
- Los compresores son fundamentales para la generación de presión y requieren una sustitución frecuente, ya que los ciclos de trabajo, la contaminación y la exposición al calor afectan al rendimiento a largo plazo en vehículos comerciales y de alta gama.
- El conjunto de suspensión neumática tiene una función principal de soporte de carga, y la demanda está ligada a la durabilidad, la calidad del refuerzo de caucho y la compatibilidad con los sistemas electrónicos de control de altura.
- El depósito de aire permite almacenar presión y ofrece una respuesta de nivelación más rápida, especialmente en autobuses, remolques y camiones que se someten a repetidas operaciones de carga y descarga.
- La demanda de compresores de aire se mantiene gracias a la instalación por parte de los fabricantes de equipos originales (OEM) y a las reparaciones en el mercado de repuestos, donde la consistencia del rendimiento afecta directamente a la altura de la carrocería, la comodidad y la fiabilidad del sistema.
- La unidad de control electrónico permite una gestión adaptativa de la conducción, la detección de fallos y la integración con los sistemas de estabilidad, lo que la convierte en un elemento central de las arquitecturas electrónicas de mayor valor.
- Los sensores miden la altura, la presión, la aceleración y las condiciones de carga, lo que permite realizar ajustes en tiempo real y un mantenimiento predictivo en vehículos comerciales y de alta gama.
- Las válvulas regulan el flujo de aire entre los resortes, los depósitos y los compresores, lo que influye en el tiempo de respuesta, el equilibrio de la conducción y la eficiencia del sistema en condiciones cambiantes de la carretera.
Tipo de sistema
Se prevé que el segmento de sistemas no electrónicos crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,55 % entre 2026 y 2034. Los sistemas electrónicos están ganando terreno, ya que los fabricantes de equipos originales (OEM) buscan un comportamiento de conducción definido por software, una mejor integración con los controles de seguridad y una mayor visibilidad del diagnóstico. Los sistemas no electrónicos siguen siendo relevantes cuando el coste, la robustez y la facilidad de mantenimiento son más importantes que el rendimiento adaptativo.
- Los sistemas electrónicos impulsan la creación de valor al combinar sensores, software y actuadores para ofrecer altura de conducción adaptativa, soporte de estabilidad e inteligencia de diagnóstico a nivel de flota.
- Los sistemas no electrónicos siguen teniendo demanda en flotas sensibles al precio, remolques robustos y mercados donde la sencillez de las reparaciones y la fiabilidad mecánica priman sobre las funciones de control avanzadas.
Resumen de la oportunidad
|
Tipo de vehículo |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Vagones de pasajeros |
Medio |
Paseo de lujo |
Escalada |
|
Vehículos comerciales ligeros (VCL) |
Medio |
Carga útil flexible |
Escalada |
|
Vehículos comerciales pesados (VCP) |
Alto |
Tiempo de actividad de la flota |
Maduro |
|
Tráileres |
Alto |
Cuidado de la carga |
Escalada |
Factores de crecimiento del mercado de sistemas de suspensión neumática y análisis de su impacto
Economía de la disponibilidad de la flota y la protección de la carga
Las flotas comerciales ahora evalúan el costo de uso en lugar de solo el precio al considerar sus camiones. Un sistema de suspensión de aire puede proteger la carga paletizada, la carga refrigerada, los productos electrónicos y los paquetes valiosos de las vibraciones. De esta manera, se reducen los daños y el transportista podrá cumplir con el acuerdo de nivel de servicio. Además, variar el nivel de conducción ayuda a alinear el camión con el muelle y, por lo tanto, es posible una carga más rápida, en particular para remolques utilizados en diferentes tipos de distribución. En países con una industria logística muy desarrollada y aún sin señales de mejora en la escasez de conductores, la capacidad de que el camión sea más cómodo y la falta de fatiga del conductor se han convertido en razones para retener a los conductores. El resultado es que hoy en día, cuando compran camiones y remolques nuevos, tienden a optar por conjuntos de suspensión neumática, compresores, tanques de aire, válvulas, etc., así como la necesidad de realizar algunos reemplazos en el campo después de algunos años de uso del vehículo.
La electrificación cambia los requisitos de diseño de la suspensión.
La nueva distribución de masa, el empaquetado bajo la carrocería y el comportamiento de conducción diferente de los paquetes de baterías son las principales razones por las que los vehículos eléctricos de batería plantean nuevos requisitos para el chasis. Gracias a los sistemas neumáticos, en algunos casos es posible compensar las diferencias de peso entre las condiciones de vacío y carga. Esto ayuda a mantener la estabilidad del vehículo constante y mejora el confort de marcha al no depender únicamente de los muelles convencionales. La inclinación y la alineación de bordillos para mejorar la accesibilidad de los pasajeros son razones por las que los vehículos eléctricos se están volviendo populares, sobre todo para autobuses y furgonetas. Los informes de movilidad elaborados por la IEA muestran que la electricidad está sustituyendo a otros modos de propulsión en diferentes tipos de vehículos, incluidos coches, furgonetas, autobuses y camiones. Como resultado, los fabricantes de equipos originales están rediseñando los sistemas de suspensión para adaptarlos mejor a los vehículos eléctricos de batería. A medida que más y más empresas se electrifican, se requerirá un mayor número de sistemas de control de altura y regulación de presión equipados con software avanzado para el confort de marcha.
Las expectativas de confort premium se extienden a categorías de vehículos más amplias.
La suspensión neumática fue inicialmente popular en sedanes de lujo y vehículos ejecutivos, pero últimamente, la demanda de estas características se está trasladando a SUV, camionetas y crossovers orientados al rendimiento. Hoy en día, la gente asocia la posibilidad de ajustar la altura del coche, la suavidad de la marcha sobre baches y la minimización del balanceo de la carrocería con precios de lujo. Al mismo tiempo, los fabricantes emplean estas características para diferenciar las versiones de los modelos sin necesidad de rediseñar completamente la plataforma del vehículo. La combinación de una suspensión neumática con amortiguación adaptativa y funciones de estabilidad electrónica es ahora el estándar. Este cambio resultará en un aumento del número de componentes y piezas por coche. Esto significa que la necesidad de reemplazar compresores, amortiguadores neumáticos, bloques de válvulas o sensores será una parte cada vez mayor de los servicios de reparación independientes debido a que, de hecho, los coches premium más antiguos ahora se están trasladando a estos canales.
Tendencias futuras del mercado de sistemas de suspensión neumática
Conducción definida por software y estado predictivo de la suspensión
Las tendencias del mercado de la suspensión neumática se centrarán principalmente en la optimización mediante software, además del hardware. Las futuras suspensiones realizarán los ajustes necesarios con la ayuda de datos como la presión, la altura, la aceleración y la información de la carretera, de modo que la experiencia de conducción se adapte no solo al terreno, sino también a la carga y a los diferentes modos de conducción. La combinación de diagnósticos de suspensión y telemática puede ayudar a los operadores de flotas a detectar problemas en el compresor y patrones de fugas, así como la respuesta de las válvulas antes de que se produzca una avería en carretera. Los fabricantes de equipos originales (OEM) pueden actualizar las diferentes características de conducción durante la vida útil de un vehículo mediante cambios de software, lo que crea un espacio para la diferenciación basada no solo en productos, sino también en la prestación de servicios. De esta forma, cada vez más, solo se beneficiarán las empresas con electrónica integrada, un alto grado de atención a la ciberseguridad y algoritmos de control probados que puedan ejecutarse de forma fiable en las condiciones de alta vibración de los entornos comerciales.
Plataformas neumáticas modulares para arquitecturas multivehículo
Los proveedores deberían centrarse en desarrollar sistemas neumáticos modulares que beneficien a plataformas de camiones, autobuses, furgonetas, SUV y remolques con mínimas modificaciones de ingeniería. Al compartir un compresor, utilizar actuadores inteligentes y disponer de un depósito de aire expandible o retráctil, se obtiene una plataforma única que abarca líneas y familias de vehículos de diferentes fabricantes. El mercado de servicios también se beneficia al no tener que mantener diferentes inventarios. Las redes de repuestos pueden cubrir más con menos familias de piezas. Para los proveedores internacionales, contar con una plataforma modular facilita la producción en una región y el abastecimiento para cumplir con las normativas locales. El resultado principal será, sin duda, una implementación más rápida de la plataforma, una menor inversión gracias a la integración y unos ingresos más estables mediante repuestos estandarizados y programas de servicio basados en diagnósticos.
Oportunidades de mercado en sistemas de suspensión neumática
Digitalización del mercado de repuestos y redes de reparación de vehículos de alta gama
Los talleres de reparación independientes pueden obtener un valor significativo de las suspensiones neumáticas al ofrecer componentes de repuesto, diagnóstico, capacitación y soporte técnico. Los vehículos de lujo equipados con suspensión neumática (amortiguadores, compresores y sensores de altura) suelen entrar en ciclos de reparación donde el costo es un factor importante una vez que expira la garantía. Por ello, estos vehículos necesitan una fuente confiable de repuestos. Los proveedores que ofrecen capacitación técnica, datos de instalación y kits de compresores, válvulas y sensores permiten a los talleres locales reducir las reclamaciones de garantía relacionadas con la instalación. Los catálogos de piezas en línea y las redes de distribución regional facilitan aún más la adquisición de componentes. La mejor oportunidad sería para una empresa que simplifique las reparaciones complejas de la suspensión neumática, convirtiéndolas en procedimientos de instalación predefinidos para talleres o proveedores de servicios para flotas.
Sistemas localizados para la producción de vehículos comerciales emergentes
Las nuevas plantas de producción en Asia, Oriente Medio y mercados africanos seleccionados ofrecen la oportunidad de ensamblar vehículos adaptados a las condiciones locales de las carreteras, los niveles de servicio y las expectativas de precio. Los fabricantes de equipos originales (OEM) y las flotas requieren sistemas que toleren el calor, el polvo, la sobrecarga y las carreteras en mal estado, a la vez que mejoran la seguridad y el confort de los vehículos. El abastecimiento local rentable optimizará la economía de los proyectos al sustituir las importaciones y reducir el tiempo de comercialización. Los programas conjuntos con fabricantes de remolques, fabricantes de autobuses y flotas logísticas pueden entregar las especificaciones en un plazo breve. Los proveedores que operan en una plataforma de ingeniería global, pero que aprovechan la estructura de costes regional, pueden establecer posiciones de plataforma tempranas antes de la penetración generalizada de la suspensión electrónica.
Novedades recientes
- Junio de 2026: Hendrickson Holding LLC destacó sus soluciones de suspensión neumática para remolques, destinadas a flotas modernas, haciendo hincapié en tecnologías de conducción probadas que garantizan la protección de la carga, la durabilidad y la fiabilidad operativa en aplicaciones de remolque. Esta actualización reforzó el enfoque de la compañía en la productividad de las flotas y los sistemas de suspensión para el transporte comercial.
- Junio de 2025: La división de Soluciones para Vehículos Comerciales (CVS) de ZF anunció el inicio de la producción en serie de la quinta generación de su tecnología líder en el mercado de suspensión neumática controlada electrónicamente (ECAS), OptiRide ECAS, para Hyundai Motor Company (HMC). Esta producción en serie para HMC se produce tras el inicio de la producción para uno de los principales fabricantes europeos de vehículos comerciales en 2024.
- Marzo de 2026: Arnott presentó dos nuevos compresores de suspensión neumática diseñados para modelos europeos de lujo y alto rendimiento, como Audi, BMW, Bentley, Lamborghini y Rolls-Royce. Estos repuestos, con un diseño similar al de los equipos originales, están fabricados para restaurar el correcto funcionamiento del sistema, lo que facilita a los instaladores la realización de las reparaciones y el regreso de los vehículos a la carretera.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -