
空気サスペンション市場:シェア・成長・予測 2034
エアサスペンション市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:車両タイプ(乗用車、小型商用車、中型商用車、大型商用車、トレーラー)、コンポーネント(コンプレッサー、エアスプリングアセンブリ、エアリザーバー、エアコンプレッサー、電子制御ユニット、センサー、バルブ、その他)、システムタイプ(電子式、非電子式)、地域(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、南米および中米)
- ステータス : 出版
- レポートコード : TIPTE100000667
- カテゴリー : 自動車・輸送
- ページ数 : 220
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
198億6000 万米ドル
基準年値
2034年の予測
474億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.0 %
成長率
対象市場
2966億6000 万米ドル
(2026年~2034年)
エアサスペンション市場は、2025年には198億6,000万米ドルと評価され、2034年には474億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.16%で拡大すると見込まれています。この市場は、乗用車、商用車、トレーラーにおける車高制御、車軸荷重最適化、電子制御式快適性システムに対する需要の高まりを反映しています。
北米は、車両更新、高級SUVの普及、トレーラーの近代化などにより、2034年まで年平均成長率(CAGR)10.08%と予測されており、構造的に重要な需要センターであり続けています。同地域のエアサスペンション市場規模は、商用車の販売台数の高さ、稼働時間重視のメンテナンスプログラム、燃費効率、積載物の保護、乗客の快適性向上を目的としたOEMによる電子レベリングシステムの採用によってさらに拡大しています。
エアサスペンション市場の評価と洞察
- 北米は2025年に27.51%のシェアを占め、クラス8車両の更新、トレーラーのテレマティクス、および高級小型トラックの需要に牽引され、2026年から2034年にかけて年平均成長率(CAGR)10.08%で成長すると予測されている。
- 米国は2025年には北米の81.18%を占め、長距離トラック輸送と高級SUVプラットフォームに支えられ、2026年から2034年にかけて年平均成長率9.73%で成長すると予測されている。
- 2025年には欧州が25.96%のシェアを占め、2026年から2034年にかけてはドイツ、英国、フランス、イタリア、スペインを筆頭に、年平均成長率(CAGR)8.90%で成長すると予測されている。
- アジア太平洋地域は2025年に46.52%のシェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)46.52%で成長すると予測されており、中国、日本、韓国、インドが導入量を牽引している。
- 乗用車セグメントは2025年に41.39%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)10.82%で成長すると予測されている。
- 高成長セグメントである小型商用車(LCV)は、2025年には市場シェアの26.55%を占め、2026年から2034年にかけて年平均成長率(CAGR)11.66%で成長すると予測されている。
- 詳細に分析された主要企業:Hendrickson Holding LLC、Cummins Inc.、ZF Friedrichshafen AG、Continental AG、thyssenkrupp AG、SAF-HOLLAND SE、Hitachi Astemo Americas, Inc.、BWI Group、Boss Air Suspension、およびArnott Suspension Products。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術革新により、OEM各社によるサスペンション構造の仕様策定方法が変化しています。従来の空気圧システムは、小型アクチュエータ、圧力センサー、高さセンサー、ソフトウェア制御バルブなどを搭載することでアップグレードされ、部品点数を削減しながら乗り心地を向上させています。また、生産体制も、トラック、バス、高級SUV、トレーラーなど、共通プラットフォームに対応したモジュール式アセンブリへと移行しつつあります。こうした変化は、サプライヤー各社が軽量化、設置の容易性、ライフサイクルメンテナンスの経済性で競争する中で、エアサスペンション市場の成長を後押ししています。
将来の需要は、新興国における電動商用車、都市バス、輸出志向型トレーラー製造によって形成されるでしょう。車軸荷重規制への準拠、道路安全、運転者の疲労軽減といった規制上の重点は、電子制御システムの普及を促進すると予想されます。アジアを拠点とする車両生産規模、北米の貨物輸送量、欧州の快適性基準は、総じて需要を拡大させるとともに、老朽化した車両に伴うアフターマーケットでの交換需要も増加するでしょう。
エアサスペンション市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 198億6000万米ドル |
| 2034年までの市場規模 | 474億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.0% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
エアサスペンション市場分析
エアサスペンションは、変化する積載条件下における車両の快適性、積荷の保護、および安定性を向上させるため、需要が高まっています。エアサスペンション市場の成長プロファイルは、高級車両コンテンツ、商用フリートの稼働時間制限、およびトレーラーの積載管理と密接に関連しています。統計的には、VANS/ミニバン/大型バスに加えて、OICAからの公開車両データによって強化された米国、中国、カナダ、インドの販売基盤を提供する大型商用車が、交換用およびOEMシステム向けの対象となる設置済みフリートに対応する必要があります。サプライチェーンには、ゴムコンパウンドコンプレッサーのサプライヤー、ECUメーカー、アクスル専門家、および車両OEMが含まれると予想されます。
電子制御によって機械的な複雑さが軽減され、予測診断が可能になるにつれ、部品統合の重要性が高まっています。空気圧、センシング、ソフトウェアの能力を持つサプライヤーは、車両1台あたりの価値を高めることができます。アフターマーケットの専門業者は、老朽化した高級車に搭載されている故障しやすいコンプレッサーやエアスプリングから恩恵を受けています。
競争の激しいニッチ市場は、シャシー専門メーカーと幅広い自動車技術グループの間で不均等に分かれています。ZF Friedrichshafen AGはECASアーキテクチャを拡大しており、Hendrickson Holding LLCは耐久性の高い商用サスペンションを専門としており、Continental AGは制御と材料に関するノウハウを有し、SAF-HOLLAND SEはトレーラーと車軸システムを供給しています。エアサスペンション市場の調査によると、信頼性、電子機器、OEMサイクルを組み合わせられるサプライヤーが価格決定力を維持できるとされています。
投資は、高性能な小径空気圧式ストラットとダンパー、軽量エアサスペンションモジュール、車両統合時間を短縮する電子制御ソフトウェアへとシフトしています。Arnott Suspension ProductsとBOSSエアサスペンションはアフターマーケットへのアクセスを向上させ、日立、BWIグループ、thyssenkrupp AG、Cumminsは、車両制御、シャシー、車両システムエンジニアリングの関連機能をサポートしています。成功の鍵は、入札プラットフォームの獲得、サービス提供範囲の拡大、そして実証済みの耐久性です。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
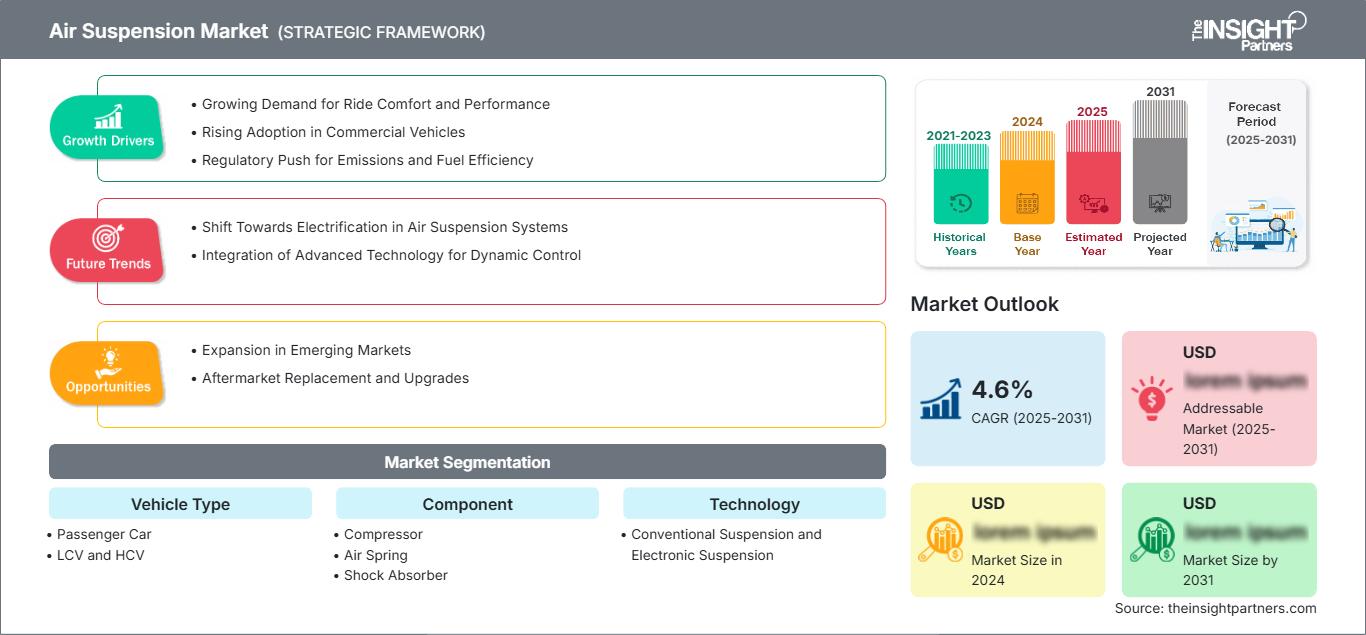
エアサスペンション市場:戦略的洞察
地域別分析
北米エアサスペンション市場
北米は2025年に27.51%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)10.08%で成長すると予測されています。この地域は、商用車の利用率の高さ、トレーラーの台数の多さ、コンプレッサー、エアスプリング、電子式高さセンサーの交換需要の高さといった要因から恩恵を受けています。エアサスペンション市場のシェアは、貨物の保護と予測可能な車軸荷重管理を求める貨物運送業者によって支えられています。
OEMの採用率は、乗り心地と積載量調整が購入者の意思決定に影響を与える要因である大型トラック、バス、高級ピックアップトラック、SUVで最も高い。OICAの商用車販売台数は、米国とカナダにおける設置ベースの規模を示している。同時に、eコマース物流はトレーラーの稼働率向上を促している。現地に製造拠点とサービスセンターを持つOEMは、フリート注文を最初に獲得する可能性が高い。これは主に、事業者が最低コストから可用性の向上と故障の減少へとシフトしているためである。
米国エアサスペンション市場
2025年には北米市場の80~84%を米国が占め、2026年から2034年にかけて年平均成長率(CAGR)9.5~9.10%で成長すると予測されています。需要は、クラス8トラクター、業務用トラック、トレーラー、高級SUV、および高性能アフターマーケット向けアプリケーションに集中しています。国内の運送事業者は、電子制御式車高調整機能を高く評価しています。これは、長距離ルートでの積み下ろし作業や安定性が向上するためです。
ヘンドリクソン・ホールディングLLC、アーノット・サスペンション・プロダクツ社、日立アステモ・アメリカズ社は、OEM、トレーラー、および交換部品市場において、地域的に認知度の高いブランドとして知られています。用途のトレンドとしては、統合されたトレーラータイヤ監視機能、適応型で実施されるプレミアム車両修理、緊急車両および特殊車両向けのサスペンションパッケージなどが挙げられます。さらに、商用車の走行距離の増加や、大手全国規模のフリートによるメンテナンスのアウトソーシングも、市場の成長を後押ししています。
欧州エアサスペンション市場
2025年時点で欧州は25.96%のシェアを占め、2034年まで年平均成長率(CAGR)8.90%で成長すると予測されている。ドイツは、高級OEMプラットフォーム、トレーラーエンジニアリング、商用車輸出といった強みが普及率の高さに寄与しているため、この分野をリードしている。英国は車両更新とバスのバリアフリー化プログラムを通じて普及を進めており、フランスは物流回廊と都市交通の近代化によって恩恵を受けている。
イタリアとスペインは、トレーラー製造、バス輸送、国境を越えた貨物輸送ネットワーク、および関連事業を担っています。欧州の車両安全、排出ガス、および運転手の労働条件に関する規制は、快適で安定した効率的なサスペンションシステムの需要を最終的に高めています。コンチネンタルAG、ZFフリードリヒスハーフェンAG、ティッセンクルップAG、およびSAF-HOLLAND SEは、この地域に集う強力なサプライヤーコミュニティに貢献しています。これらの企業はOEMと緊密な関係を築き、高度なエンジニアリング能力を有しています。
アジア太平洋地域のエアサスペンション市場
アジア太平洋地域は2025年に46.52%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)10.86%で成長すると予測されている。中国は商用車の規模、電気自動車(EV)の生産量、バスの生産量でリードしており、日本と韓国は先進的な乗用車プラットフォームとサプライヤー技術を提供している。
インドはオーストラリアとともに、物流の拡大、国道での貨物輸送、鉱山支援車両、高級SUVの販売を通じて需要を拡大している。IEAの電気自動車データセットからは、EVの導入が増加している状況が示されており、バッテリー重量と走行制御のためのサスペンションの変更を促している。クリーン輸送と地域産業生産を支援する政策は、地域調達とシステム統合を強化する効果を持つ。
セグメンテーション分析
車両タイプ
車両タイプ別では、乗用車は2026年から2034年にかけて年平均成長率(CAGR)10.82%で成長すると予想されています。エアサスペンション市場は、OEMが乗客の快適性向上、小型商用車の積載量柔軟性向上、大型商用車の安定性向上、トレーラー貨物の保護のために空気圧システムを採用するにつれて、車両カテゴリー全体でその範囲が拡大しています。大型プラットフォームは依然として市場の基盤となっていますが、SUVや電動バンが車両あたりの積載量を増やしています。
- 乗用車市場では、乗り心地の良さ、車高調整機能、ブランド差別化といった点で、システムコストの上昇が正当化される高級セダン、SUV、電気自動車モデルへの需要が見られる。
- 小型商用車(LCV)は、積載量の変動、ラストマイル配送時の安定性、頻繁な積載サイクルを伴う密集した都市部のルートにおけるドライバーの快適性を実現するために、空気圧式サポートシステムを採用している。
- 大型商用車(HCV)への採用が圧倒的に多いのは、長距離トラック、バス、および業務用車両群が、車軸荷重制御、疲労軽減、およびより強力な貨物保護を必要とするためである。
- トレーラーは、貨物の保護、振動の低減、ドックの高さ合わせの精度向上、およびテレマティクスを活用したメンテナンスプログラムのサポートのために、エアサスペンションに依存している。
成分
エアスプリングアセンブリ部品市場は、 2026年から2034年にかけて年平均成長率(CAGR)10.38%で成長すると予測されています。需要は、個別の交換部品から、圧縮、貯蔵、センシング、制御を組み合わせた統合モジュールへと移行しています。サプライヤーは、検証済みのアセンブリをパッケージ化することで利益率を高めることができ、サービスネットワークは、エアスプリング、コンプレッサー、リザーバー、バルブ、センサーなどの摩耗による交換から恩恵を受けることができます。
- コンプレッサーは圧力発生に不可欠であり、使用サイクル、汚染、熱への曝露が高級車や商用車の長期的な性能に影響を与えるため、交換頻度が高い状態が続いている。
- エアスプリングアセンブリは、主要な耐荷重性能を担っており、その需要は耐久性、ゴム補強材の品質、および電子式車高制御システムとの互換性に左右される。
- エアリザーバーは、特にバス、トレーラー、トラックなど、積み下ろし作業が繰り返される車両において、圧力貯蔵と迅速な水平調整をサポートします。
- エアコンプレッサーの需要は、OEM(純正部品)への装着とアフターマーケットでの修理によって支えられており、性能の一貫性は車高、快適性、およびシステムの信頼性に直接影響を与える。
- 電子制御ユニットは、適応型走行管理、故障検出、および安定性システムとの統合を可能にし、高付加価値の電子アーキテクチャの中核を成す。
- センサーは、高さ、圧力、加速度、および負荷状態を測定し、商用車および高級車用途におけるリアルタイム調整と予知保全をサポートします。
- バルブは、スプリング、リザーバー、コンプレッサー間の空気の流れを調整し、路面状況の変化に応じて、応答時間、乗り心地のバランス、システム効率に影響を与える。
システムタイプ
非電子式システムタイプは、 2026年から2034年にかけて年平均成長率(CAGR)9.55%で成長すると予測されています。OEM各社がソフトウェアによる走行特性の制御、安全制御システムとの統合性の向上、診断情報の可視化を求めるにつれ、電子式システムが好まれる傾向にあります。一方、コスト、堅牢性、保守の容易さが適応性能よりも重視される場面では、非電子式システムが依然として重要な役割を果たしています。
- 電子システムは、センサー、ソフトウェア、アクチュエーターを組み合わせることで、適応型車高調整、安定性サポート、および車両全体の診断情報を提供し、価値創造を牽引します。
- 非電子システムは、価格に敏感な車両群、頑丈なトレーラー、そして高度な制御機能よりも修理の容易さと機械的な信頼性が重視される市場において、依然として需要がある。
機会の概要
|
車両タイプ |
収益貢献 |
トレンドタグ |
導入段階 |
|
乗用車 |
中くらい |
ラグジュアリーライド |
スケーリング |
|
小型商用車(LCV) |
中くらい |
ペイロードフレックス |
スケーリング |
|
大型商用車(HCV) |
高い |
フリート稼働率 |
成熟した |
|
予告編 |
高い |
貨物ケア |
スケーリング |
エアサスペンション市場の成長要因と影響分析
フリート稼働率と貨物保護の経済性
商用運送会社は現在、トラックを選ぶ際に価格だけでなく使用コストも評価しています。空気で作られたサスペンションシステムは、パレット積みの貨物、冷蔵貨物、電子機器、貴重品を振動から保護できます。これにより損傷が軽減され、運送会社はサービスレベル契約を履行できます。また、乗り心地レベルを調整することで、トラックをドックに合わせやすくなり、特にさまざまな種類の配送で使用されるトレーラーでは、より迅速な積み込みが可能になります。物流業界が非常に発達しているにもかかわらず、運転手不足が改善の兆しが見られない国では、トラックの快適性と運転手の疲労軽減が運転手を維持する理由となっています。その結果、現在では新しいトラックやトレーラーを購入する際に、コンプレッサー、エアタンク、バルブなどのエアサスペンションセットを選ぶ傾向があり、車両を数年使用した後には現場でいくつかの交換を行う必要が生じます。
電動化によりサスペンション設計の要件が変わる
新しい質量分布、車体下部のパッケージング、バッテリーパックの異なる乗り心地特性が、バッテリー電気自動車がシャーシに新たな要件をもたらす主な理由です。空気圧システムのおかげで、場合によっては空車時と積載時の重量差を補償することが可能です。これにより、車両の姿勢を一定に保ち、従来のバネだけに頼らず乗り心地を向上させることができます。乗客のアクセス性を向上させるためのニーリングと縁石の整列は、電気自動車が人気になりつつある理由です。主にバスとバン向けです。IEAが作成したモビリティレポートによると、電気は乗用車、バン、バス、トラックなど、さまざまな種類の車両で他の動力源に取って代わっています。その結果、自動車メーカーは、バッテリー駆動の車両により適するようにサスペンションシステムを再設計しています。ますます多くの企業が電気自動車に移行するにつれて、高度な乗り心地ソフトウェアを備えた高さ制御および圧力調整システムがより多く必要になります。
プレミアムな快適性への期待が、より幅広い車種クラスに広がっている。
エアサスペンションは当初、高級セダンやエグゼクティブコーチで人気がありましたが、最近では、このような機能の需要はSUV、ピックアップ、パフォーマンス重視のクロスオーバーにも広がっています。現代の人々は、車高の調整、段差を乗り越えるスムーズな乗り心地、ボディの揺れの最小化を高級車価格と同義とみなしています。同時に、メーカーは、車両プラットフォーム全体の再設計を必要とせずに、モデルのトリムを区別するためにこれらの機能を使用しています。空気圧サスペンションとアダプティブダンピングおよび電子安定機能の組み合わせが、現在では標準となっています。この変化により、車あたりのコンポーネントと部品の数が増加します。つまり、コンプレッサー、エアストラット、バルブブロック、またはセンサーの交換の必要性が、独立修理サービスで増加する部分になります。実際、古い高級車が現在、このようなチャネルに移行しています。
エアサスペンション市場の将来動向
ソフトウェア定義の乗り心地と予測サスペンション状態
エアサスペンション市場のトレンドは、ハードウェアだけでなくソフトウェアによるチューニングが中心となるでしょう。将来のサスペンションは、圧力、高さ、加速度、路面入力などのデータに基づいて必要な調整を行い、路面状況だけでなく積載量や走行モードに応じて乗り心地を変化させます。サスペンション診断とテレマティクスを組み合わせることで、フリートオペレーターは、路上で故障が発生する前に、コンプレッサーの問題や漏れパターン、バルブの反応などを検出できます。OEMは、ソフトウェアの変更によって車両のライフサイクル中にさまざまな乗り心地特性を更新できるため、製品だけでなくサービス提供においても差別化の余地が生まれます。このように、組み込みエレクトロニクス、高度なサイバーセキュリティ対策、そして商業環境の高振動条件下でも確実に実行できる実績のある制御アルゴリズムを備えた企業だけが、ますます恩恵を受けるようになるでしょう。
複数車両構成に対応するモジュール式空気圧プラットフォーム
サプライヤーは、トラック、バス、バン、SUV、トレーラーといったあらゆるプラットフォームが最小限の設計変更で恩恵を受けられるような、モジュール式の空気圧システムの開発に注力すべきです。共通のコンプレッサー、スマートアクチュエータ、そして拡張・縮小可能な(アップ/ダウンスケーリング)エアタンクを採用することで、異なるOEMの車種やファミリーを網羅する単一のプラットフォームが実現します。サービス市場におけるメリットは、異なる在庫を抱える必要がない点にもあります。サービス部品ネットワークは、より少ない部品ファミリーでより広い範囲をカバーできます。国際的なサプライヤーにとっては、モジュール式プラットフォームを採用することで、地域での生産や現地の規制に対応した調達が容易になります。主な成果は、プラットフォームの迅速な展開、統合によるリスクの軽減、標準化された交換部品と診断ベースのサービスプログラムによるより安定した収益の確保です。
エアサスペンション市場の機会
アフターマーケットのデジタル化と高級車修理ネットワーク
独立系修理業者は、交換部品の提供、診断、トレーニング、およびアプリケーションサポートを通じて、エアサスペンションから大きな価値を引き出すことができます。エアストラット、コンプレッサー、車高センサーを備えたエアサスペンション搭載の高級車は、通常、保証期間終了後にコスト重視の修理サイクルに入ります。そのため、これらの車両には信頼できるアフターマーケットのスペアパーツ供給源が必要です。技術者トレーニング、適合データ、エアコンプレッサー/バルブ/センサーキットを提供するサプライヤーは、地元の整備工場が取り付け関連の保証請求を減らすことを可能にします。Eコマースの部品カタログと地域配送施設は、部品調達をさらに便利にします。最も大きなチャンスは、複雑なエアサスペンションの修理を整備工場やフリートサービスプロバイダー向けの既成の取り付け手順に簡素化する企業でしょう。
新興商用車生産向けのローカルシステム
アジア、中東、および一部のアフリカ市場における新たな生産拠点は、現地の道路状況、サービスレベル、および価格への期待に適した車両の現地組立の機会を提供します。自動車メーカー(OEM)および運送会社は、車両の安全性と快適性を向上させつつ、高温、粉塵、過負荷、および悪路に耐えるシステムを必要としています。費用対効果の高い現地調達は、輸入品を置き換え、市場投入までの時間を短縮することで、プロジェクトの経済性を向上させます。トレーラーメーカー、バスOEM、および物流運送会社との共同プログラムは、短期間で仕様を提供できます。グローバルなエンジニアリングプラットフォームで事業を展開しながらも、地域のコスト構造を活用するサプライヤーは、電子サスペンションが広く普及する前に、プラットフォームの地位を確立することができます。
最近の動向
- 2026年6月:ヘンドリクソン・ホールディングLLCは、現代の輸送車両向けに開発したトレーラー用エアサスペンションソリューションを発表しました。このソリューションは、トレーラー用途における貨物保護、耐久性、および運用信頼性において実績のある乗り心地技術を強調するものです。今回の発表は、同社が輸送車両の生産性向上と商用輸送向けサスペンションシステムに注力していることを改めて示すものです。
- 2025年6月:ZFの商用車ソリューション(CVS)部門は、市場をリードする同社の電子制御式エアサスペンション(ECAS)技術の最新版である第5世代OptiRide ECASの量産を現代自動車(HMC)向けに開始したと発表しました。HMC向けの量産開始は、2024年に欧州有数の商用車メーカー向けに開始された量産に続くものです。
- 2026年3月:アーノット社は、アウディ、BMW、ベントレー、ランボルギーニ、ロールス・ロイスといった欧州の高級車および高性能車向けに設計された、2種類の新型エアサスペンションコンプレッサーを発表しました。これらの純正品と同等の交換部品は、システムの適切な機能を回復させるように設計されており、整備士が修理を完了し、車両を再び走行可能な状態に戻すのに役立ちます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -