
Marché des suspensions pneumatiques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des suspensions pneumatiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type de véhicule (voitures particulières, VUL, VMC, VHC et remorques), par composant (compresseurs, ensembles de ressorts pneumatiques, réservoirs d’air, compresseurs d’air, unités de commande électroniques, capteurs, vannes et autres), par type de système (électronique et non électronique) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale)
- Statut : Publié
- Code du rapport : TIPTE100000667
- Catégorie : Automobile et transport
- Nombre de pages : 220
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
19,86 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
47,45 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,0 %
taux de croissance
Marché adressable
296,66 milliards de dollars américains
(2026-2034)
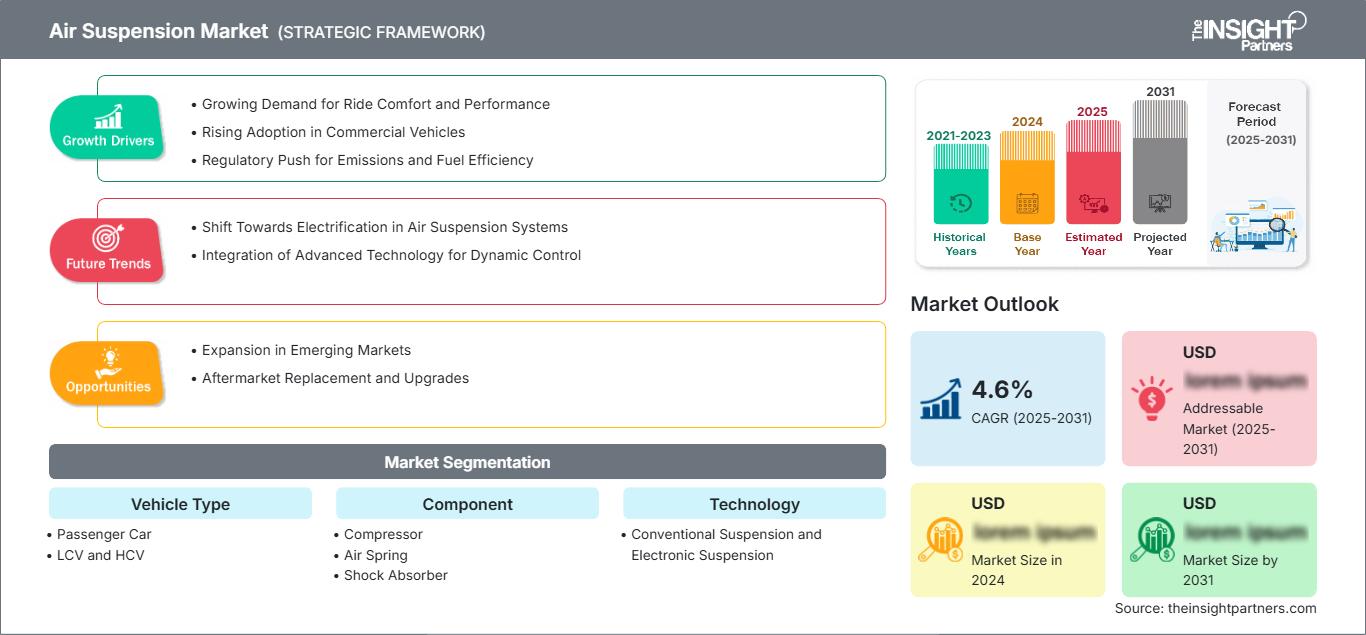
Le marché des suspensions pneumatiques était évalué à 19,86 milliards de dollars américains en 2025 et devrait atteindre 47,45 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 10,16 % entre 2026 et 2034. Ce marché reflète la demande croissante de systèmes de contrôle de la hauteur de caisse, d'optimisation de la charge par essieu et de systèmes de confort à gestion électronique pour les voitures particulières, les véhicules commerciaux et les remorques.
L'Amérique du Nord demeure un centre de demande structurellement important, car le renouvellement des flottes, la pénétration des VUS haut de gamme et la modernisation des remorques soutiennent un TCAC estimé à 10,08 % jusqu'en 2034. La taille du marché des suspensions pneumatiques dans la région est renforcée par des ventes élevées de véhicules commerciaux, des programmes de maintenance axés sur la disponibilité et l'adoption par les équipementiers de la mise à niveau électronique pour l'efficacité énergétique, la protection de la charge utile et le confort des passagers.
Analyse et perspectives du marché des suspensions pneumatiques
- L'Amérique du Nord détenait une part de marché de 27,51 % en 2025 et connaît une croissance annuelle composée de 10,08 % entre 2026 et 2034, tirée par le renouvellement des flottes de classe 8, la télématique des remorques et la demande de camions légers haut de gamme.
- Les États-Unis représentaient 81,18 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 9,73 % entre 2026 et 2034, soutenue par le transport routier longue distance et les plateformes de VUS de luxe.
- L'Europe représentait 25,96 % du marché en 2025 et connaît une croissance annuelle composée de 8,90 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- La région Asie-Pacifique a capté 46,52 % de parts de marché en 2025 et connaît une croissance annuelle composée de 46,52 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde étant les principaux pays en termes de volume d'adoption.
- Le segment le plus important, celui des voitures particulières, détenait 41,39 % de parts de marché en 2025 et connaît une croissance annuelle composée de 10,82 % entre 2026 et 2034.
- Le segment à forte croissance des véhicules utilitaires légers détenait 26,55 % de parts de marché en 2025 et connaît une croissance annuelle composée de 11,66 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Hendrickson Holding LLC, Cummins Inc., ZF Friedrichshafen AG, Continental AG, thyssenkrupp AG, SAF-HOLLAND SE, Hitachi Astemo Americas, Inc., BWI Group, Boss Air Suspension et Arnott Suspension Products.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique transforme la manière dont les constructeurs automobiles conçoivent l'architecture des suspensions. Les systèmes pneumatiques conventionnels sont modernisés grâce à des actionneurs compacts, des capteurs de pression et de hauteur, ainsi que des vannes gérées par logiciel, ce qui réduit le nombre de composants tout en améliorant la tenue de route. La production s'oriente également vers des ensembles modulaires destinés aux camions, bus, SUV haut de gamme et remorques partageant des plateformes communes. Ces changements favorisent la croissance du marché des suspensions pneumatiques, les fournisseurs rivalisant sur la réduction du poids, la simplicité d'installation et la rentabilité de la maintenance tout au long du cycle de vie.
La demande future sera déterminée par les véhicules utilitaires électriques, les autobus urbains et la production de remorques destinées à l'exportation dans les économies émergentes. L'accent mis par la réglementation sur le respect des charges à l'essieu, la sécurité routière et la réduction de la fatigue au volant devrait favoriser les systèmes à commande électronique. L'échelle de production automobile en Asie, l'intensité du transport de marchandises en Amérique du Nord et les normes de confort européennes contribueront à accroître la demande potentielle, tandis que le marché du remplacement après-vente se développera avec le vieillissement des flottes.
Portée du rapport sur le marché des suspensions pneumatiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 19,86 milliards de dollars américains |
| Taille du marché d'ici 2034 | 47,45 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,0% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des suspensions pneumatiques
La demande est en hausse, la suspension pneumatique améliorant le confort, la protection du chargement et la stabilité du véhicule quelles que soient les variations de charge. La croissance du marché de la suspension pneumatique est étroitement liée aux véhicules haut de gamme, aux durées d'utilisation des flottes commerciales et à la gestion du chargement des remorques. Statistiquement, outre les fourgonnettes, les minibus et les grands autobus, le parc de véhicules utilitaires lourds qui constitue la base de vente aux États-Unis, en Chine, au Canada et en Inde, complété par les données publiques de l'OICA, devrait répondre aux besoins du parc installé pour les systèmes de remplacement et les équipements d'origine. La chaîne d'approvisionnement devrait inclure : les fournisseurs de composés de caoutchouc, les compresseurs, les fabricants d'ECU, les spécialistes des essieux et les constructeurs automobiles.
L'importance de l'intégration des composants s'accroît à mesure que la commande électronique réduit la complexité mécanique et permet des diagnostics prédictifs. Les fournisseurs maîtrisant les systèmes pneumatiques, les capteurs et les logiciels peuvent générer une plus grande valeur ajoutée par véhicule. Les spécialistes du marché de l'après-vente profitent de la présence de compresseurs et de ressorts pneumatiques sujets aux pannes sur les véhicules haut de gamme vieillissants.
Les créneaux concurrentiels sont inégalement répartis entre les spécialistes du châssis et les groupes technologiques automobiles généralistes. ZF Friedrichshafen AG développe des architectures ECAS, Hendrickson Holding LLC se spécialise dans les suspensions commerciales robustes, Continental AG possède une expertise en matière de systèmes de contrôle et de matériaux, et SAF-HOLLAND SE fournit des systèmes pour remorques et essieux. L'étude de marché sur les suspensions pneumatiques montre que les fournisseurs capables de concilier fiabilité électronique et cycles de production des équipementiers conserveront leur pouvoir de fixation des prix.
Les investissements se tournent vers des amortisseurs et des jambes de force pneumatiques de petit diamètre haute performance, des modules de suspension pneumatique légers et des logiciels de commande électronique qui réduisent le temps d'intégration au véhicule. Arnott Suspension Products et BOSS Air Suspension facilitent l'accès au marché de l'après-vente, tandis que Hitachi, BWI Group, thyssenkrupp AG et Cummins soutiennent les compétences connexes en matière de contrôle du véhicule, de châssis et d'ingénierie des systèmes du véhicule. La réussite repose sur l'obtention de contrats, une large couverture de service et une durabilité éprouvée.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des suspensions pneumatiques : Perspectives stratégiques
Perspectives régionales
Marché des suspensions pneumatiques en Amérique du Nord
L'Amérique du Nord détenait 27,51 % du marché en 2025 et devrait connaître une croissance annuelle composée de 10,08 % entre 2026 et 2034. Cette région bénéficie d'une forte utilisation des véhicules commerciaux, d'importantes flottes de remorques et d'une demande soutenue en compresseurs, ressorts pneumatiques et capteurs de hauteur électroniques. La part de marché des suspensions pneumatiques est également soutenue par les transporteurs routiers qui recherchent une protection optimale de leur cargaison et une gestion prévisible de la charge par essieu.
L'adoption par les constructeurs automobiles est la plus forte pour les poids lourds, les autobus, les camionnettes de luxe et les VUS, où le confort de conduite et la répartition de la charge sont des facteurs déterminants pour les acheteurs. Les chiffres de vente de véhicules commerciaux de l'OICA témoignent de l'importance du parc installé aux États-Unis et au Canada. Parallèlement, la logistique du commerce électronique sollicite davantage les remorques. Les constructeurs disposant de centres de production et de service locaux seront probablement les premiers à recevoir des commandes pour les flottes, principalement parce que les opérateurs privilégient désormais une disponibilité accrue et une réduction des pannes plutôt que le coût le plus bas.
Marché américain des suspensions pneumatiques
Les États-Unis représentaient 80 à 84 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 9,5 % à 9,1 % entre 2026 et 2034. La demande se concentre sur les tracteurs routiers de classe 8, les camions spécialisés, les remorques, les VUS de luxe et les accessoires de performance. Les gestionnaires de flottes américains apprécient la hauteur de caisse à gestion électronique, car elle facilite le chargement et le déchargement, et améliore la stabilité sur les longs trajets.
Hendrickson Holding LLC, Arnott Suspension Products Inc. et Hitachi Astemo Americas, Inc. se sont imposées comme des marques régionales de premier plan sur les marchés des équipementiers, des remorques et des pièces de rechange. Parmi les applications émergentes, on note l'intégration d'un système de surveillance des pneus de remorque, la réalisation de réparations haut de gamme adaptées aux besoins des véhicules et les solutions de suspension pour véhicules d'urgence et véhicules spéciaux. Par ailleurs, le marché bénéficie de l'augmentation du kilométrage parcouru par les véhicules commerciaux et de l'externalisation de la maintenance par les grandes flottes nationales.
Marché européen des suspensions pneumatiques
L'Europe représentait 25,96 % du marché en 2025 et devrait connaître une croissance annuelle composée de 8,90 % jusqu'en 2034. L'Allemagne est le pays leader grâce à ses plateformes de constructeurs haut de gamme, son expertise en ingénierie des remorques et ses exportations de véhicules utilitaires, qui favorisent une adoption plus large. Le Royaume-Uni progresse grâce à des programmes de renouvellement de sa flotte et d'accessibilité des bus, tandis que la France bénéficie de corridors logistiques et de la modernisation de ses transports urbains.
L'Italie et l'Espagne sont responsables de la fabrication de remorques, du transport par autocar, des réseaux de fret transfrontaliers et des activités connexes. La réglementation européenne en matière de sécurité des véhicules, d'émissions et de conditions de travail des conducteurs est le principal moteur de la demande en systèmes de suspension confortables, stables et performants. Continental AG, ZF Friedrichshafen AG, thyssenkrupp AG et SAF-HOLLAND SE contribuent à la solide communauté de fournisseurs de la région. Ces entreprises entretiennent des relations étroites avec les constructeurs automobiles et disposent d'une expertise pointue en ingénierie.
Marché des suspensions pneumatiques de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 46,52 % en 2025 et devrait connaître une croissance annuelle composée de 10,86 % entre 2026 et 2034. La Chine est en tête grâce à l'échelle de sa production de véhicules commerciaux, de véhicules électriques et d'autobus, tandis que le Japon et la Corée du Sud contribuent par leurs plateformes de véhicules particuliers avancées et leurs technologies de fournisseurs.
L'Inde et l'Australie stimulent la demande grâce au développement de la logistique, au transport de marchandises sur les autoroutes nationales, aux véhicules de soutien minier et aux ventes de SUV haut de gamme. Les données de l'AIE sur la mobilité électrique révèlent un déploiement croissant de véhicules électriques, ce qui entraîne des modifications des suspensions en fonction du poids des batteries et du confort de conduite. Les politiques favorisant les transports propres et la production industrielle locale renforcent l'approvisionnement régional et l'intégration des systèmes.
Analyse de segmentation
Type de véhicule
Le segment des voitures particulières devrait connaître une croissance annuelle composée de 10,82 % entre 2026 et 2034. Le marché des suspensions pneumatiques s'étend à l'ensemble des catégories de véhicules, les constructeurs adaptant les systèmes pneumatiques pour un confort optimal des passagers, une plus grande flexibilité de charge utile pour les véhicules utilitaires légers, une meilleure stabilité pour les poids lourds et une protection accrue du chargement des remorques. Les plateformes pour véhicules lourds restent le pilier du marché, mais les SUV et les fourgonnettes électriques contribuent à l'augmentation du volume de chargement par véhicule.
- Le marché des voitures particulières affiche une forte demande pour les berlines de luxe, les SUV et les modèles électriques, où le confort de conduite, la hauteur réglable et la différenciation de la marque justifient un coût système plus élevé.
- Les véhicules utilitaires légers (VUL) utilisent un support pneumatique pour les charges utiles variables, la stabilité de la livraison du dernier kilomètre et le confort du conducteur sur les routes urbaines denses avec des cycles de chargement fréquents.
- Les véhicules utilitaires lourds (VUL) dominent l'adoption car les camions de transport longue distance, les autobus et les flottes spécialisées nécessitent un contrôle de la charge par essieu, une réduction de la fatigue et une meilleure protection du chargement.
- Les remorques utilisent la suspension pneumatique pour protéger le fret, réduire les vibrations, améliorer l'adaptation à la hauteur des quais et prendre en charge les programmes de maintenance télématiques.
Composant
Le marché des composants d'ensembles de ressorts pneumatiques devrait connaître une croissance annuelle composée de 10,38 % entre 2026 et 2034. La demande évolue des pièces de rechange isolées vers des modules intégrés combinant compression, stockage, détection et contrôle. Les fournisseurs améliorent leurs marges en conditionnant des ensembles validés, tandis que les réseaux de service bénéficient du remplacement, lié à l'usure, des ressorts pneumatiques, compresseurs, réservoirs, vannes et capteurs.
- Les compresseurs sont essentiels à la génération de pression et leur remplacement reste fréquent car les cycles de service, la contamination et l'exposition à la chaleur affectent les performances à long terme des véhicules haut de gamme et commerciaux.
- L'ensemble de ressort pneumatique possède une valeur de support de charge essentielle, la demande étant liée à sa durabilité, à la qualité du renfort en caoutchouc et à sa compatibilité avec les systèmes électroniques de contrôle de hauteur.
- Le réservoir d'air assure le stockage de la pression et une réponse de nivellement plus rapide, notamment dans les bus, les remorques et les camions qui subissent des opérations de chargement et de déchargement répétées.
- La demande en compresseurs d'air est soutenue par les équipements d'origine et les réparations de rechange, où la constance des performances influe directement sur la hauteur de caisse, le confort et la fiabilité du système.
- Le boîtier électronique permet une gestion adaptative de la conduite, la détection des pannes et l'intégration avec les systèmes de stabilité, ce qui en fait un élément central des architectures électroniques à haute valeur ajoutée.
- Les capteurs mesurent la hauteur, la pression, l'accélération et les conditions de charge, permettant des ajustements en temps réel et une maintenance prédictive pour les véhicules commerciaux et haut de gamme.
- Les soupapes régulent le flux d'air entre les ressorts, les réservoirs et les compresseurs, influençant ainsi le temps de réponse, l'équilibre de la conduite et l'efficacité du système en fonction des conditions routières.
Type de système
Le segment des systèmes non électroniques devrait connaître une croissance annuelle composée de 9,55 % entre 2026 et 2034. Les systèmes électroniques gagnent en popularité, les constructeurs automobiles recherchant un comportement de conduite piloté par logiciel, une meilleure intégration avec les dispositifs de sécurité et une visibilité accrue des diagnostics. Les systèmes non électroniques restent pertinents lorsque le coût, la robustesse et la facilité d'entretien priment sur les performances adaptatives.
- Les systèmes électroniques sont à l'origine de la création de valeur en combinant capteurs, logiciels et actionneurs pour offrir une hauteur de caisse adaptative, un soutien à la stabilité et une intelligence de diagnostic au niveau de la flotte.
- Les systèmes non électroniques conservent leur demande auprès des flottes sensibles aux prix, des remorques robustes et sur les marchés où la simplicité de réparation et la fiabilité mécanique l'emportent sur les fonctionnalités de contrôle avancées.
Aperçu des opportunités
|
Type de véhicule |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Voitures particulières |
Moyen |
Balade de luxe |
Mise à l'échelle |
|
Véhicules utilitaires légers (VUL) |
Moyen |
Flexibilité de la charge utile |
Mise à l'échelle |
|
Véhicules utilitaires lourds (VUL) |
Haut |
Temps de disponibilité de la flotte |
Mature |
|
Remorques |
Haut |
Soins du fret |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des suspensions pneumatiques
rentabilité de la disponibilité de la flotte et de la protection du chargement
Les flottes commerciales évaluent désormais le coût d'utilisation plutôt que le seul prix d'achat de leurs camions. Un système de suspension pneumatique protège les marchandises palettisées, les produits réfrigérés, les appareils électroniques et les colis de valeur des vibrations, réduisant ainsi les risques de dommages et permettant au transporteur de respecter ses engagements de service. De plus, la variation du niveau de suspension facilite l'alignement du camion avec le quai de chargement, accélérant ainsi le chargement, notamment pour les remorques utilisées dans différents types de distribution. Dans les pays dotés d'un secteur logistique très développé et où la pénurie de chauffeurs persiste, le confort accru et la réduction de la fatigue au volant sont des facteurs clés de fidélisation. Par conséquent, lors de l'achat de nouveaux camions et remorques, les transporteurs privilégient les suspensions pneumatiques, les compresseurs, les réservoirs d'air, les vannes, etc., anticipant ainsi les remplacements nécessaires sur le terrain après quelques années d'utilisation.
L'électrification modifie les exigences de conception de la suspension
La nouvelle répartition des masses, l'intégration des batteries sous le châssis et leur comportement différent sont les principales raisons pour lesquelles les véhicules électriques à batterie imposent de nouvelles exigences aux châssis. Grâce aux systèmes pneumatiques, il est possible, dans certains cas, de compenser les différences de poids entre le véhicule à vide et le véhicule chargé. Ceci contribue à maintenir une assiette constante et à améliorer le confort de conduite en ne s'appuyant pas uniquement sur les ressorts conventionnels. L'abaissement du châssis et l'alignement avec les trottoirs, qui améliorent l'accessibilité pour les passagers, expliquent la popularité croissante des véhicules électriques, notamment pour les bus et les fourgonnettes. Les rapports de mobilité de l'AIE montrent que l'électricité remplace d'autres modes de propulsion dans différents types de véhicules, y compris les voitures, les fourgonnettes, les bus et les camions. Par conséquent, les constructeurs automobiles repensent les systèmes de suspension pour mieux les adapter aux véhicules électriques. Avec l'électrification croissante des véhicules, le besoin en systèmes de régulation de hauteur et de pression, équipés de logiciels avancés de confort de conduite, augmentera.
Les attentes en matière de confort haut de gamme s'étendent à des catégories de véhicules plus larges.
La suspension pneumatique, initialement prisée des berlines de luxe et des autocars de direction, séduit désormais les SUV, les pick-ups et les crossovers sportifs. Aujourd'hui, le prix des véhicules haut de gamme s'accompagne de la possibilité de régler la hauteur de caisse, d'un confort de conduite optimal sur les routes accidentées et d'une excellente tenue de route. Parallèlement, les constructeurs automobiles utilisent ces technologies pour différencier les finitions sans avoir à repenser entièrement la plateforme. La combinaison d'une suspension pneumatique avec amortissement adaptatif et contrôle électronique de stabilité est devenue la norme. Cette évolution entraîne une augmentation du nombre de composants et de pièces par véhicule. De ce fait, le remplacement des compresseurs, des amortisseurs pneumatiques, des blocs de vannes ou des capteurs représente une part croissante des interventions de réparation indépendantes. En effet, même les véhicules haut de gamme plus anciens sont désormais orientés vers ce type de réparation.
Tendances futures du marché des suspensions pneumatiques
Conduite définie par logiciel et état prédictif de la suspension
Les tendances du marché des suspensions pneumatiques s'orienteront principalement vers un réglage logiciel, en complément du matériel. Les suspensions futures effectueront les ajustements nécessaires grâce à des données telles que la pression, la hauteur, l'accélération et les caractéristiques de la route. Ainsi, l'expérience de conduite pourra être adaptée non seulement au terrain, mais aussi à la charge utile et aux différents modes de conduite. La combinaison du diagnostic des suspensions et de la télématique permettra aux gestionnaires de flottes de détecter les problèmes de compresseur et les fuites, ainsi que la réaction des valves, avant toute panne. Les constructeurs automobiles pourront optimiser les caractéristiques de conduite tout au long du cycle de vie d'un véhicule par le biais de mises à jour logicielles, ce qui ouvre la voie à une différenciation basée non seulement sur les produits, mais aussi sur les services. De ce fait, seules les entreprises maîtrisant l'électronique embarquée, accordant une grande importance à la cybersécurité et disposant d'algorithmes de contrôle éprouvés, capables de fonctionner de manière fiable dans les conditions de fortes vibrations des environnements commerciaux, pourront tirer profit de cette situation.
Plateformes pneumatiques modulaires pour architectures multi-véhicules
Les fournisseurs devraient privilégier le développement de systèmes pneumatiques modulaires, compatibles avec les camions, bus, fourgonnettes, SUV et remorques, moyennant un minimum de modifications techniques. Grâce à un compresseur commun, des actionneurs intelligents et un réservoir d'air extensible ou dédimensionnable, une plateforme unique couvre les gammes de véhicules de différents constructeurs. Le marché des services bénéficie également de la simplification des stocks. Les réseaux de pièces détachées peuvent ainsi couvrir une plus large gamme avec un nombre réduit de références. Pour les fournisseurs internationaux, une plateforme modulaire facilite la production locale et l'approvisionnement, tout en respectant les réglementations en vigueur. Il en résulte un déploiement plus rapide de la plateforme, une réduction des risques grâce à l'intégration et des revenus plus stables grâce à des pièces de rechange standardisées et des programmes de services basés sur le diagnostic.
Opportunités du marché des suspensions pneumatiques
Numérisation du marché de l'après-vente et réseaux de réparation automobile haut de gamme
Les centres de réparation indépendants peuvent tirer un profit considérable des suspensions pneumatiques en proposant des pièces de rechange, des services de diagnostic, de formation et d'assistance à l'installation. Les véhicules de luxe équipés de suspensions pneumatiques (amortisseurs, compresseurs et capteurs de hauteur de caisse) font généralement l'objet de réparations coûteuses après l'expiration de la garantie. De ce fait, ces véhicules nécessitent un approvisionnement fiable en pièces détachées. Les fournisseurs proposant des formations pour les techniciens, des données de compatibilité et des kits compresseur/vanne/capteur permettent aux ateliers locaux de réduire les demandes de prise en charge sous garantie liées à l'installation. Les catalogues de pièces en ligne et les plateformes de distribution régionales facilitent encore davantage l'approvisionnement en composants. L'idéal serait une entreprise qui simplifie les réparations complexes des suspensions pneumatiques en proposant des procédures d'installation prêtes à l'emploi pour les ateliers ou les gestionnaires de flottes.
Systèmes localisés pour la production émergente de véhicules commerciaux
De nouveaux sites de production en Asie, au Moyen-Orient et sur certains marchés africains offrent la possibilité d'assembler localement des véhicules adaptés aux conditions routières, aux niveaux de service et aux attentes en matière de prix. Les constructeurs automobiles et les flottes exigent des systèmes résistants à la chaleur, à la poussière et aux routes accidentées, tout en améliorant la sécurité et le confort des véhicules. Un approvisionnement local rentable optimisera la rentabilité des projets en remplaçant les importations et en réduisant les délais de mise sur le marché. Des programmes conjoints avec les constructeurs de remorques, les constructeurs d'autobus et les flottes logistiques permettent de respecter les spécifications dans des délais très courts. Les fournisseurs qui s'appuient sur une plateforme d'ingénierie mondiale tout en tirant parti des structures de coûts régionales peuvent se positionner en amont, avant même la généralisation des suspensions électroniques.
Développements récents
- Juin 2026 : Hendrickson Holding LLC a mis en avant ses solutions de suspension pneumatique pour remorques destinées aux flottes modernes, soulignant l’efficacité éprouvée de ses technologies de conduite pour la protection du chargement, la durabilité et la fiabilité opérationnelle des remorques. Cette mise à jour a confirmé l’engagement de l’entreprise envers la productivité des flottes et les systèmes de suspension pour le transport commercial.
- Juin 2025 : La division Solutions pour véhicules utilitaires (CVS) de ZF a annoncé le lancement de la production en série de la cinquième génération de sa technologie de suspension pneumatique à commande électronique (ECAS), OptiRide ECAS, pour Hyundai Motor Company (HMC). Cette production en série pour HMC fait suite au démarrage de la production pour l’un des principaux constructeurs européens de véhicules utilitaires en 2024.
- Mars 2026 : Arnott a lancé deux nouveaux compresseurs de suspension pneumatique conçus pour les modèles européens de luxe et de performance, notamment Audi, BMW, Bentley, Lamborghini et Rolls-Royce. Ces pièces de rechange de type d’origine sont conçues pour rétablir le bon fonctionnement du système, permettant ainsi aux installateurs d’effectuer les réparations et de remettre les véhicules en circulation.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -