
Mercado de sensores de airbag: tamaño, cuota de mercado y previsiones 2031
Mercado de sensores de airbag: mapeo competitivo y perspectivas estratégicas para 2031
- Estado : Datos publicados
- Código de informe : TIPAT00002416
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
8.340 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
15.200 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,9 %
Índice de crecimiento
Mercado potencial
106.350 millones de dólares estadounidenses
(2026-2034)
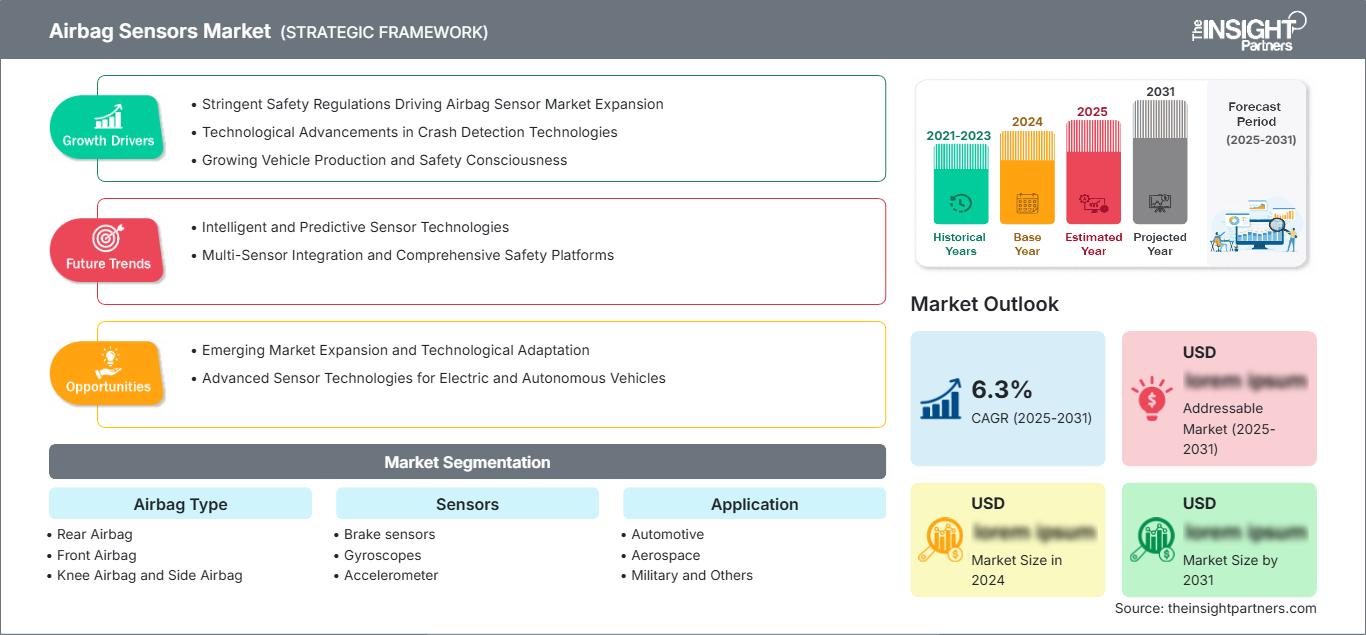
Se prevé que el mercado de sensores para airbags crezca de 8.340 millones de dólares en 2025 a 15.200 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,9% durante el período 2026-2034. Este crecimiento se ve impulsado por la creciente instalación de sistemas multi-airbag, normas de seguridad para los ocupantes más estrictas y un mayor uso de arquitecturas de detección de sistemas de retención basadas en acelerómetros, giroscopios, sensores de freno y tacómetros en vehículos, plataformas aeroespaciales y aplicaciones de movilidad para la defensa.
Norteamérica sigue representando una base de demanda de alto valor, ya que los fabricantes de automóviles integran sistemas avanzados de detección de colisiones, sensores de impacto lateral y protección antivuelco en turismos, SUV y camionetas ligeras. El tamaño del mercado regional de sensores de airbag se ve respaldado por una demanda constante de reemplazo, una alta penetración de las características de seguridad y el énfasis normativo en el rendimiento de los airbags frontales, laterales, de rodilla y de cortina en las nuevas plataformas de vehículos.
Análisis y perspectivas del mercado de sensores para airbags
- América del Norte: La región representó entre el 29 % y el 32 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,7 % durante el período 2026-2034, impulsada por el contenido de seguridad premium de los vehículos y la electrónica avanzada de los sistemas de retención.
- EE. UU.: En 2025, Estados Unidos representó entre el 78 % y el 82 % de la demanda de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,6 % durante el período 2026-2034.
- Europa: En 2025, Europa representó entre el 24 % y el 27 % de la cuota de mercado, con Alemania, Francia, el Reino Unido, Italia y España a la cabeza en la adopción. Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,4 % durante el periodo 2026-2034.
- Asia Pacífico: La región de Asia Pacífico representó entre el 31 % y el 34 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 8,1 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur e India.
- Segmento más importante: Los sensores de las bolsas de aire frontales representaron entre el 39 % y el 42 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 6,8 % durante el período 2026-2034.
- Segmento de alto crecimiento: Los sensores de airbag lateral representaron entre el 23 % y el 26 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,3 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: ZF Friedrichshafen AG, Aptiv PLC, Joyson Safety Systems, Nihon Plast Co., Ltd., Hyundai Mobis Co., Ltd., Ashimori Industry Co., Ltd., Autoliv Inc., Toyoda Gosei Co., Ltd., Robert Bosch GmbH, Continental AG, DENSO Corporation e Infineon Technologies AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La electrónica de seguridad vehicular ha evolucionado desde módulos básicos activados por colisión hasta redes de sensores coordinadas que evalúan la dirección del impacto, la gravedad de la desaceleración, la posición del ocupante y la sincronización de los sistemas de retención en milisegundos. El crecimiento del mercado de sensores de airbag refleja esta transición, ya que los fabricantes de automóviles están pasando de arquitecturas de cumplimiento mínimo a sistemas adaptativos que reducen las falsas alarmas y mejoran la protección en escenarios de impacto frontal, lateral, vuelco y colisión descentrada.
De cara al futuro, la expansión regional estará marcada por la recuperación de la producción de vehículos, el aumento en el número de airbags por modelo y las crecientes expectativas de seguridad en las economías emergentes. Se prevé que la inversión se concentre en acelerómetros basados en MEMS, unidades de control de retención integradas y soluciones de detección multieje que respalden el diseño de vehículos eléctricos, interiores ligeros y arquitecturas de seguridad conectadas. Se espera que estas tendencias fortalezcan las perspectivas de crecimiento a largo plazo del mercado de sensores para airbags .
Alcance del informe de mercado de sensores de airbag
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 8.340 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 15.200 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,9% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sensores de airbag
El crecimiento del mercado de sensores para airbags está estrechamente ligado al aumento de los sistemas de seguridad pasiva en los vehículos, especialmente en SUV, crossovers y turismos de alta gama. Las plataformas modernas dependen cada vez más de la integración de sensores como acelerómetros, sensores de presión, giroscopios y unidades de control de los sistemas de retención para identificar el pulso de impacto, la zona de impacto y el riesgo para la seguridad de los ocupantes. Esta necesidad ha generado exigencias en las cadenas de suministro de los fabricantes de equipos originales (OEM), donde la fiabilidad, los ciclos de validación y el cumplimiento normativo son criterios de adquisición cruciales.
La dinámica del mercado depende de la disponibilidad de semiconductores, las pruebas en aplicaciones automotrices y la capacidad de integración de los proveedores de primer nivel. Los proveedores de sensores deben gestionar la presión sobre los costos debido a los requisitos de volumen para vehículos, junto con los requisitos de precisión en milisegundos para su implementación.
El análisis del mercado de sensores para airbags revela un panorama competitivo consolidado, donde los proveedores globales de seguridad compiten en fiabilidad, integración en plataformas vehiculares, proximidad a la fabricación regional y experiencia en ingeniería de sistemas de seguridad. Autoliv Inc., Robert Bosch GmbH, ZF Friedrichshafen AG, Hyundai Mobis Co., Ltd., Continental AG, DENSO Corporation y Aptiv PLC siguen siendo fundamentales en las estrategias de abastecimiento de los fabricantes de equipos originales (OEM), ya que la detección de los sistemas de retención requiere un rendimiento validado en diversas condiciones de colisión.
El posicionamiento de los proveedores para obtener una ventaja estratégica se ha visto fuertemente influenciado por la tendencia hacia los vehículos eléctricos, las arquitecturas de vehículos definidas por software y el diseño centrado en la seguridad de los ocupantes. Los proveedores están desarrollando pequeños componentes MEMS, procesamiento rápido de señales y plataformas de control para facilitar múltiples estrategias de despliegue de airbags. Las colaboraciones de los proveedores con los fabricantes de automóviles se centrarán en la fiabilidad y la integración de los sistemas avanzados de asistencia al conductor (ADAS).
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sensores para airbags: Perspectivas estratégicas
Perspectivas regionales
Mercado de sensores de airbags en Norteamérica
América del Norte representó entre el 29 % y el 32 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,7 % hasta 2034. La demanda se ve respaldada por la alta penetración de las características de seguridad en los vehículos, una sólida base de SUV y camionetas, y la continua sustitución de los módulos de control de retención más antiguos en los canales del mercado de repuestos.
La cuota de mercado de sensores para airbags en la región se ve reforzada por los programas de los fabricantes de equipos originales (OEM) que priorizan la protección contra impactos laterales, vuelcos y colisiones frontales avanzadas. Los proveedores se benefician de la proximidad a los centros de ensamblaje de vehículos en Estados Unidos y México, mientras que las normativas de seguridad y los sistemas de calificación de los consumidores mantienen la demanda de sensores de colisión más precisos y una lógica de despliegue adaptativa.
Mercado de sensores de airbags en EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % de la demanda en Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,6 % durante el período 2026-2034. Las elevadas ventas anuales de vehículos, la alta penetración de los SUV y la fuerte demanda de sistemas avanzados de protección de los ocupantes mantienen el número de sensores por vehículo por encima de la media regional.
La presencia de la compañía es amplia, con Robert Bosch GmbH, Autoliv Inc., ZF Friedrichshafen AG, Aptiv PLC y Continental AG que respaldan las redes de ingeniería, validación y fabricación de los fabricantes de equipos originales (OEM). El mayor crecimiento en aplicaciones se concentra en la detección de impactos laterales, la detección de vuelcos y los módulos de control de airbags integrados para plataformas de vehículos electrificados y de alta gama.
Mercado europeo de sensores para airbags
Europa representó entre el 24 % y el 27 % del mercado mundial de sensores de airbag en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,4 % durante el período 2026-2034. Alemania sigue siendo el país líder en el mercado gracias a su sólida base de producción de fabricantes de equipos originales (OEM) de alta gama, su amplia experiencia en ingeniería de seguridad y la temprana adopción de tecnologías avanzadas de retención en plataformas de vehículos de alto valor.
El Reino Unido y Francia se benefician de ciclos de renovación de vehículos centrados en la seguridad y del creciente lanzamiento de modelos electrificados. Italia y España contribuyen mediante redes de ensamblaje de vehículos compactos y suministro de componentes, mientras que los protocolos de pruebas regionales siguen elevando las expectativas en cuanto al rendimiento en seguridad frontal, lateral y en relación con los peatones.
Mercado de sensores de airbag en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 31 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,1 % durante el período 2026-2034. China lidera la demanda regional debido a su gran producción de vehículos, la expansión de las marcas nacionales y el aumento de los requisitos de seguridad en los vehículos eléctricos y de gama media.
Japón y Corea del Sur siguen siendo centros tecnológicos avanzados para sensores MEMS compactos, módulos de airbag y electrónica de seguridad vehicular. India y Australia impulsan el crecimiento gracias a normas de seguridad más estrictas, una mayor concienciación del consumidor y el aumento de la instalación de airbags en coches pequeños, SUV y vehículos comerciales.
Mercado de sensores de airbag en Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 5,9 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la demanda de vehículos de alta gama, mientras que Sudáfrica respalda los mercados regionales de ensamblaje y reemplazo de componentes electrónicos para sistemas de retención.
El crecimiento se ve impulsado por el desarrollo de infraestructuras, la modernización de la flota de vehículos y la creciente adopción de vehículos equipados con sistemas de seguridad. Si bien la región sigue siendo más pequeña que Norteamérica, Europa y Asia-Pacífico, el aumento de las importaciones de SUV y vehículos comerciales avanzados debería fortalecer la demanda de sistemas de detección de colisiones y despliegue de airbags.
Análisis de segmentación
Tipo de airbag
Se prevé que el mercado de airbags crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,1 % entre 2026 y 2034, a medida que los fabricantes de automóviles implementen más zonas de sujeción en el habitáculo. El alcance del mercado de sensores de airbag se está ampliando más allá de la protección frontal, abarcando sistemas laterales, de rodilla y traseros que requieren detección distribuida y una lógica de despliegue más compleja.
- Airbag trasero: Los sensores del airbag trasero están adquiriendo cada vez más importancia en los vehículos de gama alta y en los modelos orientados a la familia, donde la seguridad de los ocupantes de la segunda fila se está convirtiendo en un factor de compra y valoración más relevante.
- Airbag frontal: Los sensores del airbag frontal siguen constituyendo el subsegmento más grande, ya que la protección contra colisiones frontales es obligatoria en la mayoría de los vehículos de pasajeros y es fundamental para el cumplimiento de las normas de seguridad de los ocupantes.
- Airbag de rodilla: Los sensores del airbag de rodilla ayudan a mitigar las lesiones en la parte inferior del cuerpo en colisiones frontales, especialmente en vehículos de gama alta y centrados en la seguridad, diseñados para obtener mejores resultados en las pruebas de choque.
- Airbag lateral: Los sensores de los airbags laterales se están expandiendo rápidamente a medida que los fabricantes de automóviles mejoran la protección en caso de impacto lateral o contra postes, especialmente en los SUV y los vehículos eléctricos.
Sensores
Se prevé que el segmento de sensores del mercado de sensores para airbags crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,3 % entre 2026 y 2034, a medida que los sistemas de seguridad vehicular combinen cada vez más múltiples señales para una activación más precisa de los sistemas de retención. Los acelerómetros siguen dominando la lógica de despliegue en el mercado de sensores para airbags, mientras que los giroscopios y los sensores de freno mejoran la comprensión contextual de la dinámica de la colisión y el movimiento del vehículo. Se espera que la creciente integración de tecnologías de detección avanzadas mejore el rendimiento de la protección de los ocupantes y respalde la continua expansión del mercado de sensores para airbags.
- Sensores de freno: Los sensores de freno proporcionan información contextual previa al choque y sobre la desaceleración, lo que ayuda a los sistemas de retención a interpretar el comportamiento del vehículo antes del impacto y a facilitar respuestas de seguridad coordinadas.
- Giroscopios: Los giroscopios son importantes para la detección de vuelcos y movimientos angulares, especialmente en SUV, vehículos todoterreno y plataformas con mayor riesgo de inestabilidad del centro de gravedad.
- Acelerómetro: Los acelerómetros son dispositivos fundamentales para la detección de colisiones, ya que miden la desaceleración repentina y las fuerzas de impacto necesarias para tomar decisiones rápidas sobre el despliegue de las bolsas de aire.
- Tacómetros: Los tacómetros ayudan a evaluar el movimiento del vehículo y a diagnosticar el sistema, facilitando que la electrónica de seguridad interprete las condiciones de funcionamiento durante eventos de alta velocidad.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,0 % durante el período 2026-2034, impulsada por las plataformas automotrices, pero respaldada por los requisitos de seguridad aeroespaciales y militares. El sector automotriz sigue siendo dominante, ya que los turismos y los vehículos comerciales requieren sistemas de detección de retención escalables, validados y rentables.
- Automoción: La demanda en el sector automovilístico está impulsada por los airbags obligatorios, el creciente número de sensores por vehículo y una mayor adopción de sistemas de despliegue lateral, de cortina, de rodilla y adaptativos.
- Aeroespacial: Las aplicaciones aeroespaciales utilizan sensores de sujeción en asientos especializados, seguridad en cabinas de mando y sistemas de protección de emergencia, donde la fiabilidad y la certificación son esenciales.
- Militar: Las aplicaciones militares requieren tecnologías robustas de protección de ocupantes contra impactos y explosiones para vehículos tácticos, plataformas de movilidad protegidas y sistemas de transporte especializados.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Alto |
Electrónica de seguridad |
Maduro |
|
Aeroespacial |
Medio |
Sistemas de sujeción certificados |
Escalada |
|
Militar |
Medio |
Seguridad robusta |
Escalada |
Factores que impulsan el crecimiento del mercado de sensores de airbag y análisis de su impacto
Aumento de las normas de seguridad y los estándares de protección de los ocupantes.
Las exigencias de seguridad de los organismos gubernamentales y las pruebas de choque para consumidores están elevando los estándares mínimos de rendimiento que se esperan de los sistemas de retención. Los fabricantes de automóviles están aumentando el número de sensores para brindar protección contra colisiones frontales, laterales, vuelcos, etc., especialmente en regiones donde la calificación de seguridad influye en las decisiones de compra. Este factor genera una demanda constante de sensores y unidades de control confiables capaces de detectar el tipo de colisión ocurrida. El efecto es más notorio en los turismos debido a sus mayores volúmenes de producción.
Crecimiento de las plataformas de vehículos eléctricos y definidos por software
Los coches eléctricos ofrecen configuraciones y diseños innovadores para las baterías y el habitáculo, lo que influye en el despliegue de los airbags. Su arquitectura definida por software facilita la integración de las unidades de control de los sistemas de retención, la ECU de la carrocería y los sistemas avanzados de asistencia al conductor (ADAS). Los fabricantes de sensores MEMS se están adaptando ofreciendo dispositivos de detección compactos, mejores capacidades de diagnóstico y una mayor velocidad de procesamiento que permite reutilizar la plataforma en múltiples vehículos. Esto justifica la demanda sostenida, ya que los fabricantes de coches eléctricos necesitarán tecnologías de sensores de colisión validadas que tengan en cuenta a los ocupantes y la batería.
Aumento del número de airbags por vehículo
La industria automotriz está incorporando, además de los airbags frontales dobles, airbags laterales, de cortina, de rodilla, traseros y centrales, especialmente en SUV, vehículos de lujo y familiares que priorizan la seguridad. Cada nueva zona de retención implicará algoritmos de detección, calibración y control, lo que aumenta la cantidad de sensores por vehículo. La importancia comercial de esto radica en que incluso un aumento de tan solo unos pocos airbags genera la necesidad de acelerómetros, sensores de impacto, cableado y componentes de la ECU.
Tendencias futuras del mercado de sensores de airbag
Transición hacia la fusión de sensores y el despliegue adaptativo
Las tendencias del mercado de sensores para airbags indican una transición gradual desde los sistemas de activación por impacto aislados hacia sistemas de fusión de sensores que interpretan múltiples señales antes del despliegue. Los sistemas de próxima generación utilizarán acelerómetros, sensores de presión, giroscopios, la posición del asiento y la clasificación de los ocupantes para ajustar con precisión el tiempo y la fuerza de inflado. Estos nuevos sistemas ayudarán a limitar los despliegues accidentales, proporcionarán una mejor protección para ocupantes de diferentes tamaños y contemplarán situaciones de colisión más complejas. Con la creciente centralización de la electrónica automotriz, las empresas proveedoras capaces de combinar hardware, software y algoritmos tendrán una influencia cada vez mayor en el diseño de la plataforma.
Sensores MEMS miniaturizados para redes de seguridad distribuidas
Los sensores MEMS, que seguirán reduciendo su tamaño, se popularizarán a medida que los fabricantes de automóviles los integren en toda la estructura del vehículo. Los sensores más pequeños podrán colocarse cerca de puertas, pilares, carcasas de baterías, zonas de impacto, etc., lo que permitirá obtener mejores señales y respuestas más rápidas. La reducción de costes gracias a la miniaturización de los semiconductores posibilitará equipar los coches de gama media y económica con sistemas de seguridad que antes resultaban más caros.
Oportunidades de mercado para sensores de airbag
Suministro localizado para centros de fabricación de vehículos de alto crecimiento
Las previsiones del mercado de sensores de airbag apuntan a oportunidades en la producción localizada cerca de los centros de ensamblaje de vehículos de rápido crecimiento en China, India, México y el sudeste asiático. Los fabricantes de equipos originales (OEM) valoran cada vez más el abastecimiento regional para reducir el riesgo logístico, gestionar los costes y cumplir con las expectativas de contenido local. Los proveedores que invierten en fabricación, pruebas y soporte de ingeniería cerca de estos centros pueden obtener contratos de plataforma y relaciones con el mercado de posventa. La capacidad de producción localizada es especialmente relevante para los componentes de seguridad, ya que los fabricantes de automóviles requieren un soporte de validación rápido, trazabilidad y un rendimiento de calidad constante en grandes volúmenes de producción.
Diagnóstico de sistemas de seguridad y reemplazo de repuestos
La creciente base instalada de vehículos con sistemas de control de retención obsoletos genera una oportunidad cada vez mayor para sensores de repuesto, herramientas de diagnóstico y módulos de seguridad listos para el servicio. Los vehículos más antiguos pueden requerir el reemplazo de sensores de impacto tras accidentes, fallas eléctricas o advertencias de la unidad de control, mientras que las prácticas de inspección más estrictas pueden aumentar la demanda de piezas certificadas. Los proveedores y distribuidores pueden obtener valor ofreciendo componentes de posventa validados, capacitación y soporte de diagnóstico. Esta oportunidad es más fuerte en Norteamérica y Europa, pero se está expandiendo en los mercados emergentes a medida que aumenta el parque automotor y la concienciación sobre la seguridad.
Preguntas frecuentes

Naveen es un profesional experimentado en investigación de mercados y consultoría de gestión empresarial, con más de 12 años de experiencia en el desarrollo de investigaciones estratégicas, inteligencia de mercado (Market Intelligence) y soluciones de asesoramiento empresarial en diversos sectores industriales. Sus principales áreas de especialización incluyen electrónica, tecnología, automatización industrial, banca, servicios financieros y seguros (BFSI), industria automotriz y sector aeroespacial. Está especializado en la evaluación de mercados, el análisis de la competencia (Competitive Intelligence), la evaluación comparativa sectorial (Benchmarking), el desarrollo de estrategias de crecimiento, el análisis de entrada a nuevos mercados y la evaluación de oportunidades de negocio. Gracias a sus amplios conocimientos sectoriales y su experiencia en consultoría estratégica, ayuda a las organizaciones a identificar oportunidades de mercado y tomar decisiones empresariales fundamentadas.
En su función como vicepresidente asociado (Associate Vice President), Naveen lidera proyectos complejos de investigación de mercados y consultoría estratégica, gestiona las relaciones con las principales partes interesadas (stakeholders) y supervisa el ciclo completo de ejecución de los proyectos, desde la planificación inicial hasta la entrega de los resultados. A lo largo de su trayectoria profesional, ha llevado a cabo con éxito numerosos proyectos de investigación de mercados y consultoría para clientes de diferentes sectores industriales y regiones geográficas. Su trabajo ha permitido a las organizaciones identificar oportunidades emergentes, comprender las dinámicas competitivas, evaluar el potencial de inversión y adoptar decisiones estratégicas informadas. Su enfoque analítico y orientado a resultados contribuye al desarrollo de estrategias empresariales eficaces y al fortalecimiento de la competitividad de sus clientes.
Naveen cuenta con una licenciatura en Ingeniería Electrónica y de Comunicaciones por la Visvesvaraya Technological University (VTU), ubicada en el estado de Karnataka, India, y una maestría en Administración de Empresas (MBA), con especialización en Marketing y Gestión de Operaciones, por la Manipal University. La combinación de sus sólidos conocimientos técnicos, su amplia experiencia en múltiples sectores industriales y su trayectoria en consultoría estratégica le permite transformar datos de mercado complejos en información estratégica relevante y recomendaciones prácticas y aplicables. Gracias a estas capacidades, apoya a las empresas en la identificación de oportunidades de crecimiento, la mejora de su posicionamiento competitivo y el desarrollo de planes estratégicos a largo plazo, contribuyendo al cumplimiento de sus objetivos comerciales y al crecimiento sostenible de sus negocios.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -