
Mercato dei sensori di airbag: dimensioni, quota e previsioni 2031
Dimensioni e previsioni del mercato dei sensori airbag (2021-2031), quota globale e regionale, tendenze e opportunità di crescita. Copertura del rapporto di analisi: per tipo di airbag (airbag posteriore, airbag anteriore, airbag per le ginocchia e airbag laterale); sensori (sensori dei freni, giroscopi, accelerometri, tachimetri e altri); applicazione (settore automobilistico, aerospaziale, militare e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPAT00002416
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
8,34 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
15,20 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,9 %
Tasso di crescita
Mercato di riferimento
106,35 miliardi di dollari USA
(2026-2034)
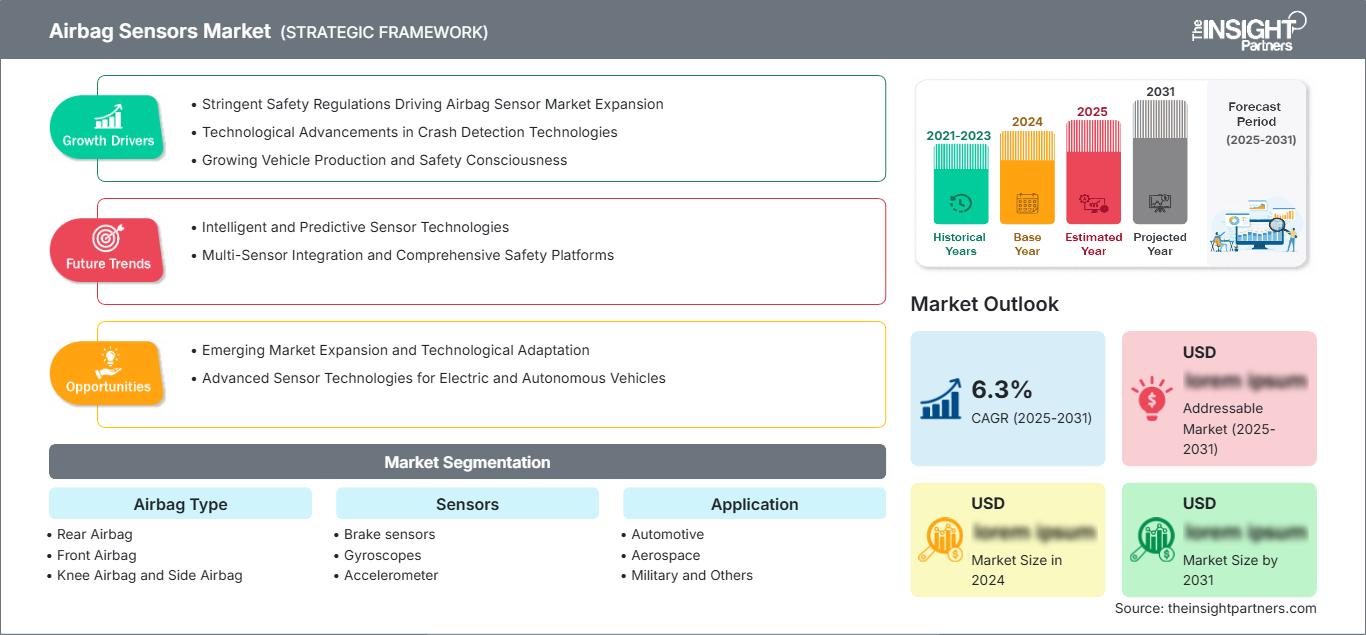
Si prevede che il mercato dei sensori per airbag crescerà da 8,34 miliardi di dollari nel 2025 a 15,20 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,9% nel periodo 2026-2034. La crescita è supportata dalla crescente installazione di sistemi multi-airbag, da normative più severe in materia di sicurezza degli occupanti e da un utilizzo più ampio di architetture di rilevamento dei sistemi di ritenuta basate su accelerometri, giroscopi, sensori dei freni e tachimetri in veicoli, piattaforme aerospaziali e applicazioni di mobilità per la difesa.
Il Nord America continua a rappresentare un bacino di domanda di alto valore, poiché le case automobilistiche integrano sistemi avanzati di rilevamento degli incidenti, di rilevamento degli impatti laterali e di protezione antiribaltamento in autovetture, SUV e veicoli commerciali leggeri. Le dimensioni del mercato regionale dei sensori per airbag sono sostenute da una domanda di sostituzione costante, da un'elevata diffusione dei dispositivi di sicurezza e dall'enfasi normativa sulle prestazioni degli airbag frontali, laterali, per le ginocchia e a tendina su tutte le nuove piattaforme veicolari.
Analisi e approfondimenti sul mercato dei sensori per airbag
- Nord America: La regione ha rappresentato una quota di mercato del 29-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,7% nel periodo 2026-2034, grazie ai contenuti di sicurezza premium dei veicoli e ai sistemi elettronici di ritenuta avanzati.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,6% nel periodo 2026-2034.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 27%, con Germania, Francia, Regno Unito, Italia e Spagna in testa per l'adozione. Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) del 5,9-6,4% nel periodo 2026-2034.
- Asia-Pacifico: la regione Asia-Pacifico ha rappresentato una quota di mercato del 31-34% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,4-8,1% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: i sensori per airbag anteriori detenevano una quota di mercato del 39-42% nel 2025 e si prevede che cresceranno a un CAGR del 6,3-6,8% nel periodo 2026-2034.
- Segmento ad alta crescita: i sensori per airbag laterali detenevano una quota di mercato del 23-26% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,6-8,3% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: ZF Friedrichshafen AG, Aptiv PLC, Joyson Safety Systems, Nihon Plast Co., Ltd., Hyundai Mobis Co., Ltd., Ashimori Industry Co., Ltd., Autoliv Inc., Toyoda Gosei Co., Ltd., Robert Bosch GmbH, Continental AG, DENSO Corporation e Infineon Technologies AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'elettronica di sicurezza dei veicoli si è evoluta da semplici moduli attivati in caso di collisione a reti di sensori coordinate in grado di valutare la direzione dell'impatto, l'entità della decelerazione, la posizione degli occupanti e la temporizzazione dell'attivazione delle cinture di sicurezza in pochi millisecondi. La crescita del mercato dei sensori per airbag riflette questa transizione, in quanto le case automobilistiche si stanno spostando da architetture basate sui requisiti minimi di conformità verso sistemi adattivi che riducono i falsi allarmi e migliorano la protezione in caso di impatto frontale, laterale, ribaltamento e collisione decentrata.
Guardando al futuro, l'espansione regionale sarà plasmata dalla ripresa della produzione automobilistica, da un maggior numero di airbag per modello e dalle crescenti aspettative in materia di sicurezza nelle economie emergenti. Si prevede che gli investimenti si concentreranno su accelerometri basati su MEMS, unità di controllo integrate per i sistemi di ritenuta e soluzioni di rilevamento multiasse che supportano l'integrazione di veicoli elettrici, interni leggeri e architetture di sicurezza connesse. Si prevede che queste tendenze rafforzeranno le prospettive di crescita a lungo termine per il mercato dei sensori per airbag .
Ambito del rapporto sul mercato dei sensori airbag
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 8,34 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 15,20 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,9% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sensori airbag
La crescita del mercato dei sensori per airbag è strettamente legata al crescente contenuto di sicurezza passiva per veicolo, soprattutto in SUV, crossover e autovetture di fascia alta. Le piattaforme moderne si basano sempre più sull'integrazione di sensori per accelerometri, sensori di pressione, giroscopi e centraline di controllo dei sistemi di ritenuta per identificare l'impulso dell'impatto, la zona di impatto e il rischio per la sicurezza degli occupanti. Questa esigenza ha creato una necessità nelle catene di fornitura degli OEM, dove affidabilità, cicli di validazione e conformità sono criteri di approvvigionamento cruciali.
Le dinamiche del mercato dipendono dalla disponibilità di semiconduttori, dai test nelle applicazioni automobilistiche e dalla capacità dei fornitori di primo livello (Tier 1) di integrare i componenti. I fornitori di sensori devono gestire la pressione sui costi dovuta ai volumi richiesti per i veicoli, unitamente ai requisiti di precisione nell'ordine dei millisecondi per l'implementazione.
L'analisi del mercato dei sensori per airbag mostra un panorama competitivo consolidato, con fornitori globali di sistemi di sicurezza che competono su affidabilità, integrazione con le piattaforme veicolari, vicinanza produttiva regionale e competenza ingegneristica nei sistemi di sicurezza. Autoliv Inc., Robert Bosch GmbH, ZF Friedrichshafen AG, Hyundai Mobis Co., Ltd., Continental AG, DENSO Corporation e Aptiv PLC rimangono centrali nelle strategie di approvvigionamento degli OEM, poiché il rilevamento delle cinture di sicurezza richiede prestazioni validate in molteplici condizioni di impatto.
Il posizionamento dei fornitori per ottenere un vantaggio strategico è fortemente influenzato dalla tendenza verso i veicoli elettrici, le architetture veicolari definite dal software e la progettazione per la sicurezza degli occupanti. I fornitori stanno sviluppando componenti MEMS di piccole dimensioni, sistemi di elaborazione del segnale veloci e piattaforme di controllo per facilitare molteplici strategie di implementazione degli airbag. La collaborazione tra fornitori e case automobilistiche si concentrerà sull'affidabilità e sull'integrazione dei sistemi ADAS (Advanced Driver-Assistance Systems).
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori per airbag: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sensori per airbag
Nel 2025 il Nord America rappresentava il 29-32% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,7% fino al 2034. La domanda è sostenuta dall'elevata diffusione dei dispositivi di sicurezza nei veicoli, da una solida base di SUV e pickup e dalla continua sostituzione dei moduli di controllo dei sistemi di ritenuta più vecchi nei canali di vendita aftermarket.
La quota di mercato dei sensori per airbag nella regione è rafforzata dai programmi dei produttori di apparecchiature originali (OEM) che danno priorità alla protezione dagli impatti laterali, dal ribaltamento e dagli impatti frontali avanzati. I fornitori beneficiano della vicinanza ai centri di assemblaggio di veicoli negli Stati Uniti e in Messico, mentre le normative sulla sicurezza e i sistemi di valutazione dei consumatori mantengono alta la domanda di sensori di impatto più precisi e di logiche di attivazione adattive.
Mercato statunitense dei sensori per airbag
Nel 2025 gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,6% nel periodo 2026-2034. Le elevate vendite annuali di veicoli, l'alta penetrazione dei SUV e la forte domanda di sistemi avanzati di protezione degli occupanti mantengono il contenuto di sensori per veicolo al di sopra delle medie regionali.
La presenza dell'azienda è capillare, con Robert Bosch GmbH, Autoliv Inc., ZF Friedrichshafen AG, Aptiv PLC e Continental AG a supporto delle reti di ingegneria, validazione e produzione OEM. La crescita applicativa è più forte nei settori del rilevamento degli impatti laterali, del rilevamento del ribaltamento e dei moduli di controllo integrati per airbag, destinati a piattaforme di veicoli elettrici e premium.
Mercato europeo dei sensori per airbag
Nel 2025, l'Europa rappresentava il 24-27% del mercato globale dei sensori per airbag e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,9-6,4% nel periodo 2026-2034. La Germania si conferma leader di mercato grazie alla sua solida base produttiva di componenti di alta gamma, alla profonda competenza nell'ingegneria della sicurezza e alla tempestiva adozione di tecnologie di ritenuta avanzate su piattaforme veicolari di alto valore.
Il Regno Unito e la Francia beneficiano di cicli di sostituzione dei veicoli incentrati sulla sicurezza e del crescente lancio di modelli elettrificati. Italia e Spagna contribuiscono attraverso reti di assemblaggio di veicoli compatti e di fornitura di componenti, mentre i protocolli di prova regionali continuano ad alzare le aspettative in termini di prestazioni di sicurezza per impatti frontali, laterali e sui pedoni.
Mercato dei sensori per airbag nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 31% e il 34% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,1% nel periodo 2026-2034. La Cina è leader nella domanda regionale grazie all'elevata produzione di veicoli, all'espansione dei marchi nazionali e ai crescenti requisiti in materia di sicurezza per i veicoli di fascia media e i veicoli elettrici.
Giappone e Corea del Sud rimangono centri tecnologici all'avanguardia per sensori MEMS compatti, moduli airbag ed elettronica di sicurezza per veicoli. India e Australia contribuiscono alla crescita grazie a normative di sicurezza più rigorose, una maggiore consapevolezza dei consumatori e la crescente diffusione degli airbag su auto di piccole dimensioni, SUV e veicoli commerciali.
Mercato dei sensori airbag in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 5,4-5,9% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono i principali motori della domanda di veicoli di lusso, mentre il Sudafrica sostiene i mercati regionali di assemblaggio e sostituzione dei componenti elettronici per i sistemi di ritenuta.
La crescita è sostenuta dallo sviluppo delle infrastrutture, dalla modernizzazione del parco veicoli e dalla crescente adozione di veicoli dotati di dispositivi di sicurezza. La regione rimane più piccola rispetto al Nord America, all'Europa e all'Asia-Pacifico, ma l'aumento delle importazioni di SUV e veicoli commerciali di ultima generazione dovrebbe rafforzare la domanda di sistemi di rilevamento degli impatti e di attivazione degli airbag.
Analisi di segmentazione
Tipo di airbag
Si prevede che il mercato dei sensori per airbag crescerà a un tasso annuo composto (CAGR) del 6,5-7,1% nel periodo 2026-2034, grazie alla crescente diffusione di zone di ritenuta nell'abitacolo da parte delle case automobilistiche. Il mercato dei sensori per airbag si sta espandendo oltre la protezione frontale, includendo sistemi laterali, per le ginocchia e posteriori, che richiedono un rilevamento distribuito e una logica di implementazione più complessa.
- Airbag posteriori: i sensori degli airbag posteriori stanno acquisendo sempre maggiore importanza nei veicoli di fascia alta e nei modelli pensati per le famiglie, dove la sicurezza degli occupanti della seconda fila è un fattore sempre più rilevante in fase di acquisto e valutazione.
- Airbag anteriore: i sensori per airbag anteriori rappresentano ancora il segmento più ampio, poiché la protezione dagli impatti frontali è obbligatoria nella maggior parte dei veicoli passeggeri ed è fondamentale per garantire la sicurezza degli occupanti.
- Airbag per le ginocchia: i sensori dell'airbag per le ginocchia contribuiscono a ridurre le lesioni agli arti inferiori in caso di collisioni frontali, in particolare nei veicoli premium e ad alta sicurezza progettati per ottenere prestazioni migliori nei crash test.
- Airbag laterali: i sensori per airbag laterali si stanno diffondendo rapidamente, in quanto le case automobilistiche migliorano la protezione in caso di impatto laterale e contro un palo, soprattutto su SUV e veicoli elettrici.
Sensori
Si prevede che il segmento dei sensori del mercato dei sensori per airbag crescerà a un CAGR del 6,7-7,3% nel periodo 2026-2034, poiché i sistemi di sicurezza dei veicoli integrano sempre più input provenienti da diversi sensori per un'attivazione più precisa dei dispositivi di ritenuta. Gli accelerometri continuano a dominare la logica di implementazione all'interno del mercato dei sensori per airbag, mentre i giroscopi e i sensori dei freni migliorano la comprensione contestuale delle dinamiche di collisione e del movimento del veicolo. La crescente integrazione di tecnologie di rilevamento avanzate dovrebbe migliorare le prestazioni di protezione degli occupanti e supportare la continua espansione del mercato dei sensori per airbag.
- Sensori dei freni: i sensori dei freni forniscono informazioni sul contesto pre-impatto e sulla decelerazione che aiutano i sistemi di ritenuta a interpretare il comportamento del veicolo prima dell'impatto e a supportare risposte di sicurezza coordinate.
- Giroscopi: I giroscopi sono importanti per il rilevamento del ribaltamento e dei movimenti angolari, soprattutto nei SUV, nei veicoli fuoristrada e nelle piattaforme con un rischio maggiore di spostamento del baricentro.
- Accelerometro: Gli accelerometri sono dispositivi fondamentali per il rilevamento degli incidenti perché misurano la decelerazione improvvisa e le forze d'impatto necessarie per prendere decisioni rapide sull'attivazione degli airbag.
- Tachimetri: I tachimetri supportano la valutazione del movimento del veicolo e la diagnostica del sistema, aiutando l'elettronica di sicurezza a interpretare le condizioni operative durante eventi ad alta velocità.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso di crescita annuo composto (CAGR) del 6,4-7,0% nel periodo 2026-2034, trainate dalle piattaforme automobilistiche ma supportate dai requisiti di sicurezza aerospaziale e militare. Il settore automobilistico rimane dominante perché le autovetture e i veicoli commerciali richiedono sistemi di rilevamento dei dispositivi di ritenuta scalabili, validati ed economicamente vantaggiosi.
- Settore automobilistico: la domanda nel settore automobilistico è trainata dagli airbag obbligatori, dal crescente numero di sensori per veicolo e dalla maggiore diffusione di sistemi di airbag laterali, a tendina, per le ginocchia e adattivi.
- Settore aerospaziale: le applicazioni aerospaziali utilizzano sensori di ritenuta in sedili specializzati, sistemi di sicurezza per la cabina di pilotaggio e sistemi di protezione di emergenza, dove affidabilità e certificazione sono essenziali.
- Settore militare: Le applicazioni militari richiedono tecnologie robuste per la protezione degli occupanti da urti ed esplosioni, destinate a veicoli tattici, piattaforme di mobilità protetta e sistemi di trasporto specializzati.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Elettronica di sicurezza |
Maturo |
|
Aerospaziale |
Mezzo |
Dispositivi di contenzione certificati |
Scalatura |
|
Militare |
Mezzo |
Sicurezza robusta |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sensori airbag.
Aumento delle normative di sicurezza e degli standard di protezione degli occupanti
I requisiti di sicurezza imposti dagli enti governativi e i crash test condotti sui consumatori stanno innalzando gli standard minimi di prestazione richiesti ai sistemi di ritenuta. Le case automobilistiche stanno aumentando il numero di sensori per garantire la protezione contro collisioni frontali, laterali, ribaltamenti e così via, soprattutto nelle regioni in cui la valutazione della sicurezza influisce sulle decisioni di acquisto. Questo fattore crea una domanda continua di sensori e centraline affidabili, in grado di rilevare il tipo di collisione avvenuta. L'effetto è più pronunciato sulle autovetture a causa dei loro maggiori volumi di produzione.
Crescita delle piattaforme per veicoli elettrici e a definizione software
Le auto elettriche offrono configurazioni e integrazioni innovative di batterie e abitacoli che influiscono sul funzionamento degli airbag. L'architettura definita via software rende più agevole l'integrazione di centraline di controllo dei sistemi di ritenuta, centraline elettroniche di bordo e sistemi ADAS. I produttori di sensori basati su MEMS si stanno adattando, offrendo dispositivi di rilevamento compatti, migliori capacità diagnostiche e una maggiore velocità di elaborazione che consentono il riutilizzo della piattaforma in più veicoli. Ciò crea un valido argomento a favore di una domanda sostenuta, poiché i produttori di auto elettriche avranno bisogno di tecnologie di sensori di impatto validate che tengano conto degli occupanti e della batteria.
Aumento del numero di airbag per veicolo
L'industria automobilistica sta andando oltre i doppi airbag frontali per includere airbag laterali, a tendina, per le ginocchia, posteriori e centrali, in particolare per SUV, auto di lusso e auto familiari focalizzate sulla sicurezza. Ogni nuova zona di ritenuta comporterà rilevamento, calibrazione e algoritmi di controllo, aumentando così il numero di sensori presenti in ogni veicolo. Il significato commerciale di ciò risiede nel fatto che anche un aumento di pochi airbag crea la necessità di accelerometri, sensori d'impatto, cablaggi e componenti della centralina elettronica (ECU).
Mercato dei sensori airbag: tendenze future
Passaggio alla fusione dei sensori e all'implementazione adattiva
Le tendenze del mercato dei sensori per airbag indicano un graduale passaggio da sistemi di attivazione in caso di incidente isolati a sistemi di fusione di sensori che interpretano segnali multipli prima dell'attivazione. I sistemi di nuova generazione utilizzeranno accelerometri, sensori di pressione, giroscopi, posizione del sedile e classificazione degli occupanti per ottimizzare i tempi e la forza di gonfiaggio. Questi nuovi sistemi contribuiranno a limitare le attivazioni accidentali, a fornire una migliore protezione per occupanti di diverse corporature e a gestire situazioni di collisione più complesse. Con l'ulteriore centralizzazione dell'elettronica automobilistica, le aziende fornitrici in grado di combinare hardware, software e algoritmi acquisiranno un ruolo sempre più importante nella progettazione delle piattaforme.
Sensori MEMS miniaturizzati per reti di sicurezza distribuite
I sensori MEMS, che diventeranno ancora più piccoli, si diffonderanno sempre di più man mano che le case automobilistiche li integreranno nella struttura dei veicoli. Sensori più piccoli potranno essere posizionati vicino a portiere, montanti, alloggiamenti delle batterie, zone di impatto e così via, consentendo segnali migliori e tempi di risposta più rapidi. La riduzione dei costi dovuta alla miniaturizzazione dei semiconduttori permetterà di equipaggiare auto di fascia media ed economica con sistemi di sicurezza che prima erano molto più costosi.
Opportunità di mercato per i sensori airbag
Fornitura localizzata per i centri di produzione automobilistica ad alta crescita
Le previsioni per il mercato dei sensori per airbag indicano opportunità nella produzione localizzata in prossimità dei centri di assemblaggio di veicoli in rapida crescita in Cina, India, Messico e Sud-est asiatico. I produttori di apparecchiature originali (OEM) attribuiscono sempre più valore all'approvvigionamento regionale per ridurre i rischi logistici, gestire i costi e rispettare le aspettative in materia di contenuto locale. I fornitori che investono in produzione, collaudo e supporto ingegneristico in prossimità di questi centri possono aggiudicarsi contratti di piattaforma e relazioni con il mercato post-vendita. La capacità localizzata è particolarmente rilevante per i componenti di sicurezza, poiché le case automobilistiche richiedono un supporto rapido per la validazione, la tracciabilità e prestazioni di qualità costanti su grandi volumi di produzione.
Sostituzione di componenti aftermarket e diagnostica dei sistemi di sicurezza
La base installata di veicoli con sistemi di controllo della sicurezza obsoleti crea una crescente opportunità per sensori di ricambio, strumenti diagnostici e moduli di sicurezza pronti all'uso. I veicoli più vecchi potrebbero richiedere la sostituzione dei sensori di impatto in seguito a incidenti, guasti elettrici o avvisi della centralina, mentre pratiche di ispezione più rigorose possono aumentare la domanda di ricambi certificati. Fornitori e distributori possono trarre vantaggio offrendo componenti aftermarket validati, formazione e supporto diagnostico. Questa opportunità è più forte in Nord America e in Europa, ma si sta espandendo nei mercati emergenti con l'aumento del numero di veicoli nel parco auto e della consapevolezza in materia di sicurezza.
Domande frequenti

Naveen è un esperto professionista nel campo delle ricerche di mercato e della consulenza direzionale, con oltre 12 anni di esperienza nella realizzazione di ricerche strategiche, analisi di mercato (Market Intelligence) e soluzioni di consulenza aziendale in diversi settori industriali. Le sue principali aree di competenza comprendono l'elettronica, la tecnologia, l'automazione industriale, il settore bancario, i servizi finanziari e assicurativi (BFSI), l'industria automobilistica e il settore aerospaziale. È specializzato nella valutazione dei mercati, nell'analisi della concorrenza (Competitive Intelligence), nel benchmarking settoriale, nello sviluppo di strategie di crescita, nell'analisi delle opportunità di ingresso in nuovi mercati e nella valutazione delle opportunità commerciali.
Nel ruolo di Vicepresidente Associato (Associate Vice President), Naveen guida complessi progetti di ricerca di mercato e consulenza strategica, gestisce le relazioni con i principali stakeholder e supervisiona l'intero ciclo di vita dei progetti, dalla pianificazione iniziale fino alla consegna dei risultati. Nel corso della sua carriera, ha portato a termine con successo numerosi progetti di ricerca e consulenza per clienti appartenenti a diversi settori e aree geografiche, aiutando le organizzazioni a individuare nuove opportunità di mercato, comprendere le dinamiche competitive, valutare il potenziale degli investimenti e prendere decisioni strategiche informate. Grazie al suo approccio analitico e orientato ai risultati, contribuisce a supportare le aziende nell'elaborazione di strategie efficaci e nel rafforzamento della loro competitività.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Telecomunicazioni presso la Visvesvaraya Technological University (VTU), nello Stato del Karnataka, in India, e un Master in Business Administration (MBA) con specializzazione in Marketing e Gestione delle Operazioni presso la Manipal University. La combinazione di solide competenze tecniche, una vasta conoscenza interdisciplinare e una significativa esperienza nella consulenza strategica gli consente di trasformare dati di mercato complessi in informazioni strategiche concrete e indicazioni operative. Attraverso questa capacità, supporta le imprese nell'individuazione delle opportunità di crescita, nel miglioramento della competitività e nella definizione di piani strategici a lungo termine, contribuendo al raggiungimento degli obiettivi aziendali e a uno sviluppo sostenibile del business.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -