
エアバッグセンサー市場:規模・シェア・予測 2031
エアバッグセンサー市場規模と予測(2021年 - 2031年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:エアバッグタイプ別(リアエアバッグ、フロントエアバッグ、ニーエアバッグ、サイドエアバッグ)、センサー別(ブレーキセンサー、ジャイロスコープ、加速度計、タコメーターなど)、アプリケーション別(自動車、航空宇宙、軍事など)、地域別(北米、ヨーロッパ、アジア太平洋、南米、中米)
- ステータス : 公開されたデータ
- レポートコード : TIPAT00002416
- カテゴリー : 自動車・輸送
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
8.34米ドル 万
基準年値
2034年の予測
15.20米ドル 億
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.9 %
成長率
対象市場
106.35米ドル 億5,000万
(2026年~2034年)
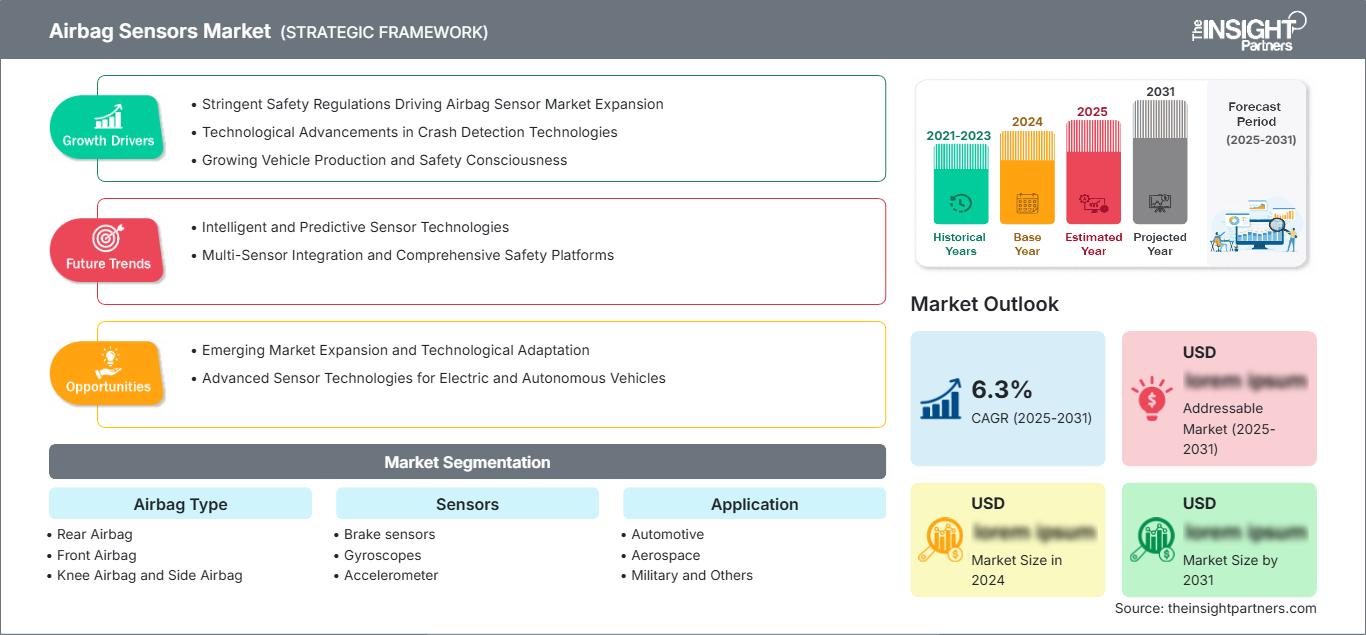
エアバッグセンサー市場は、2025年の83億4,000万米ドルから2034年には152億米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は6.9%となる見込みです。この成長は、マルチエアバッグシステムの導入増加、より厳格な乗員安全基準、そして車両、航空宇宙プラットフォーム、防衛モビリティ用途における加速度計、ジャイロスコープ、ブレーキセンサー、タコメーターをベースとした拘束装置センシングアーキテクチャの幅広い利用によって支えられています。
北米は、自動車メーカーが乗用車、SUV、小型トラックに高度な衝突検知、側面衝突検知、横転防止システムを統合するにつれて、引き続き高付加価値の需要基盤となっています。この地域のエアバッグセンサー市場規模は、安定した交換需要、高い安全機能普及率、そして新型車両プラットフォーム全体における前面、側面、ニー、カーテンエアバッグの性能に対する規制上の重視によって支えられています。
エアバッグセンサー市場の評価と洞察
- 北米:この地域は2025年には29~32%のシェアを占め、高級車の安全装備や先進的な拘束装置に牽引され、2026~2034年には年平均成長率(CAGR)6.2~6.7%で成長すると予測されている。
- 米国:米国は2025年には北米の需要の78~82%を占め、2026~2034年には年平均成長率(CAGR)6.1~6.6%で拡大すると予測されている。
- ヨーロッパ:2025年にはヨーロッパが24~27%のシェアを占め、ドイツ、フランス、イギリス、イタリア、スペインが導入を牽引した。同地域は2026年から2034年にかけて年平均成長率(CAGR)5.9~6.4%を記録すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には31~34%のシェアを占め、中国、日本、韓国、インドが牽引役となり、2026~2034年には年平均成長率(CAGR)7.4~8.1%を記録すると予測されている。
- 最大のセグメント:フロントエアバッグセンサーは、2025年には市場シェアの39~42%を占め、2026~2034年には年平均成長率(CAGR)6.3~6.8%で成長すると予測されている。
- 高成長分野:サイドエアバッグセンサーは2025年に23~26%のシェアを占め、2026~2034年の間に年平均成長率(CAGR)7.6~8.3%で拡大すると予測されている。
- 詳細に分析された主要企業:ZFフリードリヒスハーフェンAG、アプティブPLC、ジョイソンセーフティシステムズ、日本プラスト株式会社、現代モービス株式会社、アシモリ工業株式会社、オートリブ株式会社、豊田合成株式会社、ロバート・ボッシュGmbH、コンチネンタルAG、デンソー株式会社、インフィニオンテクノロジーズAG。
ソース: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
車両安全電子機器は、基本的な衝突作動モジュールから、衝突方向、減速度、乗員位置、拘束タイミングをミリ秒単位で評価する協調型センシングネットワークへと進化を遂げてきました。エアバッグセンサー市場の成長は、この変化を反映しています。自動車メーカーは、最低限の適合性のみを重視するアーキテクチャから、誤作動を減らし、正面衝突、側面衝突、横転、オフセット衝突といったシナリオにおける保護性能を向上させる適応型システムへと移行しているのです。
今後の地域的な拡大は、自動車生産の回復、モデルごとのエアバッグ搭載数の増加、新興国における安全への期待の高まりによって左右されるでしょう。投資は、MEMSベースの加速度計、統合拘束制御ユニット、電気自動車のパッケージング、軽量インテリア、コネクテッドセーフティアーキテクチャをサポートする多軸センシングソリューションに集中すると予想されます。これらの傾向は、エアバッグセンサー市場の長期的な成長見通しを強化すると見込まれます。
エアバッグセンサー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 83億4000万米ドル |
| 2034年までの市場規模 | 152億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.9% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
エアバッグセンサー市場分析
エアバッグセンサー市場の成長は、特にSUV、クロスオーバー、高級乗用車における車両あたりのパッシブセーフティ装備の増加と密接に関連しています。最新のプラットフォームは、衝突パルス、衝撃ゾーン、乗員の安全上の脅威を特定するために、加速度計、圧力計、ジャイロスコープ、拘束制御ユニットなどのセンサーの融合にますます依存しています。このニーズにより、OEMサプライチェーンでは、信頼性、検証サイクル、コンプライアンスが重要な調達基準となっています。
市場の動向は、半導体の供給状況、自動車用途におけるテスト結果、そしてティア1サプライヤーの統合能力に左右される。センサーサプライヤーは、車両向け大量生産要件によるコスト圧力に加え、展開におけるミリ秒単位の精度要件にも対応しなければならない。
エアバッグセンサー市場の分析によると、競争環境は統合されており、世界の安全関連サプライヤーは信頼性、車両プラットフォームへの統合、地域的な製造拠点の近接性、および安全システムエンジニアリングの深さを競い合っています。拘束装置のセンシングには複数の衝突条件下での性能検証が求められるため、Autoliv Inc.、Robert Bosch GmbH、ZF Friedrichshafen AG、Hyundai Mobis Co., Ltd.、Continental AG、DENSO Corporation、およびAptiv PLCは、OEMの調達戦略において依然として中心的な役割を担っています。
サプライヤーの戦略的優位性確保に向けたポジショニングは、電気自動車、ソフトウェア定義型車両アーキテクチャ、乗員安全設計といったトレンドに大きく影響されている。サプライヤーは、複数のエアバッグ展開戦略を容易にするため、小型MEMS部品、高速信号処理、制御プラットフォームの開発を進めている。サプライヤーと自動車メーカーの協業は、信頼性と先進運転支援システム(ADAS)の統合に重点を置くことになるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
エアバッグセンサー市場:戦略的洞察
地域別分析
北米エアバッグセンサー市場
北米は2025年には世界の売上高の29~32%を占め、2034年まで年平均成長率(CAGR)6.2~6.7%で成長すると予測されている。需要を支えているのは、車両安全機能の普及率の高さ、SUVとピックアップトラックの堅調な販売台数、そしてアフターマーケットにおける旧型拘束装置制御モジュールの継続的な交換である。
この地域におけるエアバッグセンサーの市場シェアは、側面衝突、横転、および高度な正面衝突保護を優先するOEMプログラムによって強化されている。サプライヤーは米国とメキシコの自動車組立拠点に近いという利点を享受しており、安全規制と消費者評価システムは、より高精度な衝突検知と適応型展開ロジックに対する需要を維持している。
米国エアバッグセンサー市場
2025年には北米全体の需要の78~82%を米国が占め、2026~2034年には年平均成長率(CAGR)6.1~6.6%で成長すると予測されている。年間車両販売台数の多さ、SUVの普及率の高さ、先進的な乗員保護システムへの強い需要により、車両1台あたりのセンサー搭載量は地域平均を上回っている。
同社の事業展開は幅広く、Robert Bosch GmbH、Autoliv Inc.、ZF Friedrichshafen AG、Aptiv PLC、Continental AGなどがOEMのエンジニアリング、検証、製造ネットワークをサポートしています。アプリケーションの成長が最も著しいのは、電動車両および高級車プラットフォーム向けの側面衝突検知、横転検知、統合型エアバッグ制御モジュールです。
欧州エアバッグセンサー市場
2025年時点で、世界のエアバッグセンサー市場において欧州は24~27%を占め、2026~2034年には年平均成長率(CAGR)5.9~6.4%で拡大すると予測されている。ドイツは、強力な高級OEM生産基盤、高度な安全工学技術、そして高付加価値車両プラットフォームにおける先進的な拘束技術の早期導入により、引き続き市場をリードする国となっている。
英国とフランスは、安全性を重視した車両買い替えサイクルと、電動モデルの投入拡大によって支えられている。イタリアとスペインは、小型車の組み立ておよび部品供給ネットワークを通じて貢献しており、地域ごとの試験プロトコルは、正面衝突、側面衝突、歩行者関連の安全性能に対する期待値を高め続けている。
アジア太平洋地域のエアバッグセンサー市場
アジア太平洋地域は2025年に31~34%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.4~8.1%で成長すると予測されている。中国は、車両生産台数の多さ、国内ブランドの拡大、中型車および電気自動車における安全装備要件の高まりにより、地域需要を牽引している。
日本と韓国は、小型MEMSセンサー、エアバッグモジュール、車両安全電子機器の分野で引き続き先進技術の中心地となっている。インドとオーストラリアは、より厳格な安全基準、消費者の意識向上、小型車、SUV、商用車におけるエアバッグ搭載台数の増加などを通じて、成長を牽引している。
中東・アフリカのエアバッグセンサー市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)5.4~5.9%を記録すると予測されている。サウジアラビアとアラブ首長国連邦が高級車の需要を牽引する一方、南アフリカは拘束装置用電子機器の地域組立・交換市場を支えている。
インフラ整備、車両の近代化、安全装備搭載車の普及拡大が成長を支えている。この地域は北米、ヨーロッパ、アジア太平洋地域に比べて規模は小さいものの、先進的なSUVや商用車の輸入拡大により、衝突検知システムやエアバッグ展開システムの需要が高まると予想される。
セグメンテーション分析
エアバッグの種類
自動車メーカーが車内全体に拘束ゾーンを増やすにつれ、エアバッグの種類別市場は2026年から2034年にかけて年平均成長率(CAGR)6.5~7.1%で成長すると予想されています。エアバッグセンサー市場の範囲は、前面保護だけでなく、分散センシングとより複雑な展開ロジックを必要とする側面、膝、後部システムへと拡大しています。
- リアエアバッグ:リアエアバッグセンサーは、後部座席乗員の安全性が購入や評価においてより重要な考慮事項になりつつある高級車やファミリー向けモデルにおいて、重要性を増している。
- フロントエアバッグ:フロントエアバッグセンサーは、ほとんどの乗用車に前面衝突保護機能が義務付けられており、乗員の安全基準への適合において中心的な役割を果たすため、依然として最大のサブセグメントとなっています。
- ニーエアバッグ:ニーエアバッグセンサーは、正面衝突時の下半身の負傷軽減をサポートします。特に、より優れた衝突試験性能を目指して設計された高級車や安全性を重視した車両において有効です。
- サイドエアバッグ:自動車メーカーが側面衝突やポール衝突時の安全性を向上させるにつれ、特にSUVや電気自動車において、サイドエアバッグのセンサーの搭載が急速に拡大している。
センサー
エアバッグセンサー市場のセンサーセグメント安全システムが拘束装置の作動精度を高めるために複数のセンシング入力を組み合わせる傾向が強まるにつれ、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.3%で成長すると予測されています。加速度計はエアバッグセンサー市場における展開ロジックの主流であり続けていますが、ジャイロスコープとブレーキセンサーは衝突ダイナミクスと車両の動きに関する状況認識能力を高めています。高度なセンシング技術の統合が進むことで、乗員保護性能が向上し、エアバッグセンサー市場の継続的な拡大が促進されると予想されます。
- ブレーキセンサー:ブレーキセンサーは、衝突前の状況や減速時の状況に関する情報を提供し、拘束システムが衝突前に車両の挙動を解釈し、連携した安全対応を支援するのに役立ちます。
- ジャイロスコープ:ジャイロスコープは、特にSUV、オフロード車、および重心リスクの高いプラットフォームにおいて、横転や角度運動の検出に重要です。
- 加速度計:加速度計は、エアバッグの迅速な展開判断に必要な急激な減速と衝撃力を測定するため、衝突検知の中核となる装置です。
- タコメーター:タコメーターは、高速走行時の動作状況を安全電子機器が解釈するのを支援することで、車両の動きの評価とシステム診断をサポートします。
応用
2026年から2034年にかけて、自動車プラットフォームが牽引役となり、航空宇宙および軍事安全要件に支えられながら、アプリケーションは年平均成長率(CAGR)6.4~7.0%で成長すると予測される。乗用車および商用車には、拡張性、検証済み、かつコスト効率の高い拘束センシングシステムが求められるため、自動車分野が依然として優位を占める。
- 自動車分野:自動車分野における需要は、義務化されたエアバッグ、車両あたりのセンサー数の増加、そしてサイドエアバッグ、カーテンエアバッグ、ニーエアバッグ、アダプティブ展開システムなどの採用拡大によって牽引されている。
- 航空宇宙分野:航空宇宙分野では、拘束装置検知システムが特殊な座席、コックピットの安全装置、緊急保護システムなどに用いられており、信頼性と認証が不可欠な用途で活用されています。
- 軍事用途:軍事用途では、戦術車両、防護された移動プラットフォーム、および特殊輸送システム向けに、衝突や爆発に関連する乗員保護のための堅牢な技術が求められます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
安全電子機器 |
成熟した |
|
航空宇宙 |
中くらい |
認定拘束具 |
スケーリング |
|
軍隊 |
中くらい |
堅牢な安全性 |
スケーリング |
エアバッグセンサー市場の成長要因と影響分析
安全規制と乗員保護基準の強化
政府機関の安全基準や消費者による衝突試験の厳格化に伴い、拘束装置に求められる性能の最低基準が引き上げられています。自動車メーカーは、特に安全評価が購入に影響を与える地域において、正面衝突、側面衝突、横転などに対する保護性能を高めるため、センサーの数を増やしています。こうした状況から、発生した衝突の種類を検知できる信頼性の高いセンサーと制御ユニットへの需要が継続的に高まっています。この影響は、生産台数の多い乗用車において最も顕著に現れています。
電気自動車およびソフトウェア定義型車両プラットフォームの成長
電気自動車は、バッテリーと乗員室の配置やパッケージングにおいて、エアバッグの展開に影響を与える斬新な構造を採用しています。ソフトウェア定義アーキテクチャにより、拘束制御ユニット、ボディECU、ADASの統合がより容易になっています。MEMSベースのセンサーメーカーは、小型のセンシングデバイス、優れた診断機能、処理速度の向上などにより、複数の車両でプラットフォームを再利用できるように対応しています。電気自動車メーカーは、乗員とバッテリーの両方を考慮した検証済みの衝突センサー技術を必要とするため、これは持続的な需要を裏付ける説得力のある根拠となります。
車両1台あたりのエアバッグ搭載数の増加
自動車業界は、安全性を重視するSUV、高級車、ファミリーカーを中心に、デュアルフロントエアバッグにとどまらず、サイド、カーテン、ニー、リア、センターエアバッグの搭載を進めている。新たな拘束ゾーンが増えるごとに、センシング、キャリブレーション、制御アルゴリズムが必要となり、車両あたりのセンサー搭載量が増加する。このことの商業的な意義は、エアバッグの数を数個増やすだけでも、加速度計、衝撃センサー、配線、ECUといった部品が必要になるという点にある。
エアバッグセンサー市場の将来動向
センサー融合と適応型展開への移行
エアバッグセンサー市場の動向を見ると、衝突を検知する単一のトリガーから、展開前に複数の信号を解釈するセンサーフュージョンシステムへと徐々に移行していることがわかります。次世代システムでは、加速度計、圧力センサー、ジャイロスコープ、座席位置、乗員分類などの情報を用いて、展開時間と展開力を微調整します。これらの新しいシステムは、誤展開を抑制し、様々な体格の乗員に対する保護性能を向上させ、より高度な衝突状況にも対応できるようになります。自動車エレクトロニクスのさらなる集中化に伴い、ハードウェア、ソフトウェア、アルゴリズムを統合できるサプライヤー企業は、プラットフォーム設計においてますます重要な役割を担うようになるでしょう。
分散型安全ネットワーク向け小型MEMSセンサー
今後さらに小型化が進むMEMSセンサーは、自動車メーカーが車両全体にセンサーを散りばめるようになるにつれて、ますます普及していくでしょう。小型センサーはドア、ピラー、バッテリーケース、衝突箇所など、あらゆる場所に近づけることができるため、より高精度な信号伝送と迅速な応答が可能になります。半導体の小型化によるコスト削減は、これまで高価だった安全システムを中級車やエコノミーカーにも搭載することを可能にするでしょう。
エアバッグセンサー市場の機会
高成長自動車製造拠点向けの地域密着型供給体制
エアバッグセンサー市場の予測では、中国、インド、メキシコ、東南アジアといった急速に成長している自動車組立拠点近郊での現地生産にビジネスチャンスがあるとされています。自動車メーカーは、物流リスクの低減、コスト管理、現地調達要件への対応のため、地域調達をますます重視しています。これらの拠点に近い場所で製造、試験、エンジニアリングサポートに投資するサプライヤーは、プラットフォーム契約やアフターマーケットにおける関係構築の機会を得ることができます。特に安全部品においては、自動車メーカーが大量生産において迅速な検証サポート、トレーサビリティ、一貫した品質パフォーマンスを必要とするため、現地生産能力が重要となります。
アフターマーケット交換部品および安全システム診断
老朽化した拘束制御システムを搭載した車両の普及に伴い、交換用センサー、診断ツール、および整備準備済みの安全モジュールに対する需要が高まっています。古い車両では、事故、電気系統の故障、または制御ユニットの警告発生後に衝突センサーの交換が必要になる場合があり、また、検査基準の厳格化により、認証済み部品の需要が増加する可能性があります。サプライヤーと販売代理店は、検証済みのアフターマーケット部品、トレーニング、および診断サポートを提供することで、価値を獲得できます。この機会は北米とヨーロッパで最も大きいですが、車両保有台数の増加と安全意識の高まりに伴い、新興市場にも拡大しています。
よくある質問

Naveenは、12年以上の経験を有する市場調査および経営コンサルティングの専門家であり、多様な業界において戦略的リサーチ、市場インテリジェンス、ビジネスアドバイザリーサービスを提供してきた豊富な実績を持っています。主な専門分野は、電子機器、テクノロジー、産業オートメーション、銀行・金融サービス・保険(BFSI)、自動車、航空宇宙など、多岐にわたります。特に、市場評価、競合情報分析、業界ベンチマーキング、成長戦略の策定、市場参入分析、ビジネス機会の評価を専門としており、企業の戦略的意思決定を支援する包括的な市場分析と実践的な提言を提供しています。
アソシエイト・バイスプレジデント(Associate Vice President)として、Naveenは複雑かつ高度な市場調査・コンサルティングプロジェクトを主導し、主要なステークホルダーとの関係構築・管理から、プロジェクトの計画、実行、成果物の納品に至るまで、一貫したプロジェクトマネジメントを担当しています。これまでに、さまざまな業界や地域のクライアント企業に対して、数多くの市場調査およびコンサルティングプロジェクトを成功裏に遂行してきました。これらの取り組みを通じて、新たな市場機会の発掘、競争環境や業界動向の把握、投資可能性の評価を支援し、データに基づく的確な戦略的意思決定に貢献しています。
Naveenは、インド・カルナータカ州のヴィシュヴェシュヴァラヤ工科大学(Visvesvaraya Technological University:VTU)において電子・通信工学の学士号を取得し、さらにマニパル大学(Manipal University)においてマーケティングおよびオペレーション管理を専攻し、経営学修士(MBA)を取得しています。高度な技術的専門知識、幅広い業界にわたる知見、そして豊富な戦略コンサルティング経験を融合させることで、複雑な市場データを実用的かつ実行可能なビジネスインサイトへと転換する能力を備えています。これにより、クライアント企業の事業成長、競争力の強化、および長期的な戦略計画の策定を力強く支援しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -