
Marché des capteurs d’airbag : taille, part de marché et prévisions 2031
Analyse du marché des capteurs d'airbag : taille et prévisions (2021-2031), parts mondiales et régionales, tendances et opportunités de croissance. Rapport : par type d'airbag (arrière, avant, genoux et latéral), capteurs (freins, gyroscopes, accéléromètres, tachymètres, etc.), applications (automobile, aérospatiale, militaire, etc.) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPAT00002416
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
8,34 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
15,20 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,9 %
taux de croissance
Marché adressable
106,35 milliards de dollars américains
(2026-2034)
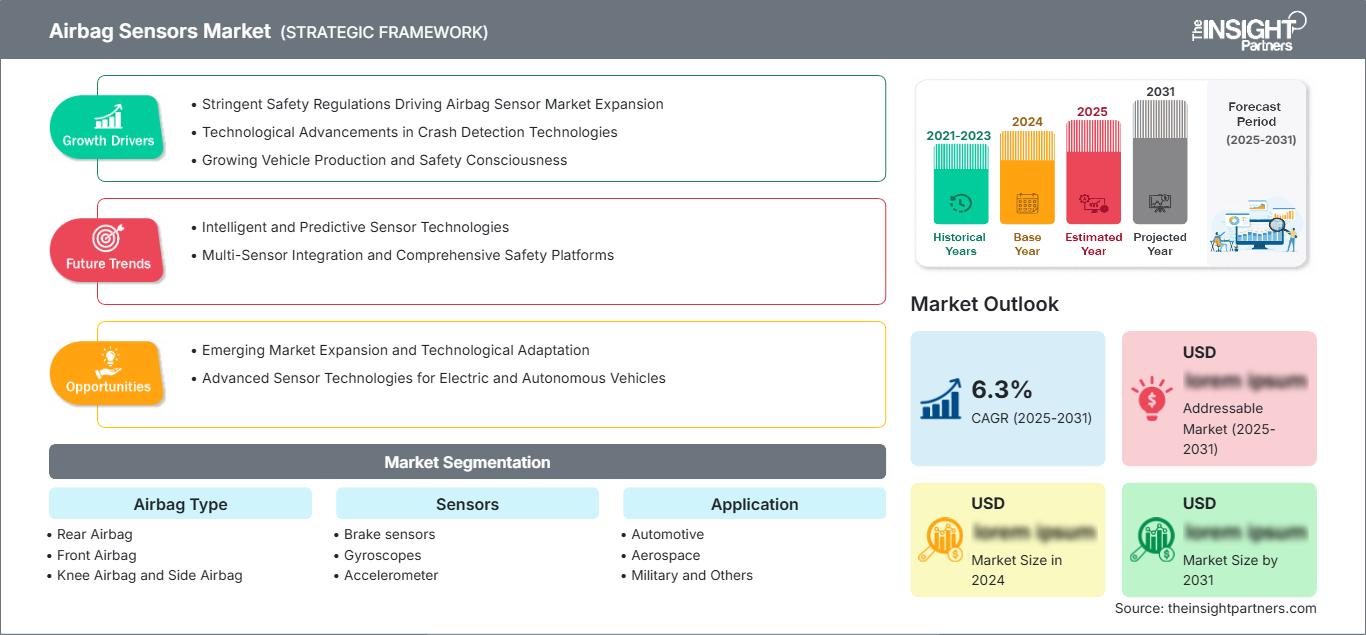
Le marché des capteurs d'airbags devrait passer de 8,34 milliards de dollars US en 2025 à 15,20 milliards de dollars US d'ici 2034, enregistrant un TCAC de 6,9 % entre 2026 et 2034. Cette croissance est soutenue par l'augmentation des installations de systèmes multi-airbags, des normes de sécurité des occupants plus strictes et une utilisation plus large des architectures de détection de retenue basées sur des accéléromètres, des gyroscopes, des capteurs de freins et des tachymètres dans les véhicules, les plateformes aérospatiales et les applications de mobilité de défense.
L'Amérique du Nord demeure un marché à forte demande, les constructeurs automobiles intégrant des systèmes avancés de détection de collision, de détection d'impact latéral et de protection anti-retournement dans les voitures particulières, les VUS et les camionnettes. La taille du marché régional des capteurs d'airbags est soutenue par une demande de remplacement constante, un taux élevé d'adoption des dispositifs de sécurité et une réglementation exigeante en matière de performance des airbags frontaux, latéraux, genoux et rideaux sur les nouvelles plateformes de véhicules.
Analyse et perspectives du marché des capteurs d'airbags
- Amérique du Nord : La région représentait une part de 29 à 32 % en 2025 et devrait croître à un TCAC de 6,2 à 6,7 % entre 2026 et 2034, grâce à un contenu de sécurité automobile haut de gamme et à des systèmes de retenue électroniques avancés.
- États-Unis : Les États-Unis représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,1 à 6,6 % entre 2026 et 2034.
- Europe : En 2025, l’Europe détenait entre 24 et 27 % du marché, l’Allemagne, la France, le Royaume-Uni, l’Italie et l’Espagne étant les pays les plus avancés en matière d’adoption. La région devrait enregistrer un taux de croissance annuel composé (TCAC) de 5,9 à 6,4 % entre 2026 et 2034.
- Asie-Pacifique : La région Asie-Pacifique représentait une part de 31 à 34 % en 2025 et devrait enregistrer un TCAC de 7,4 à 8,1 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde.
- Segment le plus important : Les capteurs d’airbag frontal détenaient une part de marché de 39 à 42 % en 2025 et devraient croître à un TCAC de 6,3 à 6,8 % entre 2026 et 2034.
- Segment à forte croissance : Les capteurs d'airbags latéraux détenaient une part de marché de 23 à 26 % en 2025 et devraient connaître une croissance annuelle composée de 7,6 à 8,3 % entre 2026 et 2034.
- Principales entreprises analysées en détail : ZF Friedrichshafen AG, Aptiv PLC, Joyson Safety Systems, Nihon Plast Co., Ltd., Hyundai Mobis Co., Ltd., Ashimori Industry Co., Ltd., Autoliv Inc., Toyoda Gosei Co., Ltd., Robert Bosch GmbH, Continental AG, DENSO Corporation et Infineon Technologies AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'électronique de sécurité des véhicules a évolué, passant de simples modules déclenchés par collision à des réseaux de capteurs coordonnés qui évaluent la direction de l'impact, la force de la décélération, la position des occupants et le temps de déclenchement des dispositifs de retenue en quelques millisecondes. La croissance du marché des capteurs d'airbags reflète cette transition, les constructeurs automobiles délaissant les architectures de conformité minimale au profit de systèmes adaptatifs qui réduisent les déclenchements intempestifs et améliorent la protection en cas de collision frontale, latérale, de retournement et de collision décalée.
À l'avenir, l'expansion régionale sera influencée par la reprise de la production automobile, l'augmentation du nombre d'airbags par modèle et les exigences croissantes en matière de sécurité dans les économies émergentes. Les investissements devraient se concentrer sur les accéléromètres MEMS, les unités de contrôle de retenue intégrées et les solutions de détection multiaxes qui contribuent à l'intégration de la technologie dans les véhicules électriques, à l'allègement des habitacles et aux architectures de sécurité connectées. Ces tendances devraient renforcer les perspectives de croissance à long terme du marché des capteurs d'airbags .
Portée du rapport sur le marché des capteurs d'airbags
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 8,34 milliards de dollars américains |
| Taille du marché d'ici 2034 | 15,20 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,9% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des capteurs d'airbags
La croissance du marché des capteurs d'airbags est étroitement liée à l'augmentation du niveau de sécurité passive par véhicule, notamment pour les SUV, les crossovers et les berlines haut de gamme. Les plateformes modernes s'appuient de plus en plus sur la combinaison de capteurs (accéléromètres, capteurs de pression, gyroscopes et unités de contrôle des systèmes de retenue) pour identifier l'impulsion de collision, la zone d'impact et le risque pour la sécurité des occupants. Ce besoin a engendré des exigences accrues au sein des chaînes d'approvisionnement des constructeurs automobiles, où la fiabilité, les cycles de validation et la conformité sont des critères d'achat essentiels.
La dynamique du marché dépend de la disponibilité des semi-conducteurs, des tests réalisés dans le secteur automobile et de la capacité d'intégration des équipementiers de premier rang. Les fournisseurs de capteurs doivent gérer la pression sur les coûts liée aux volumes de production requis pour les véhicules, ainsi que les exigences de précision en millisecondes pour le déploiement.
L'analyse du marché des capteurs d'airbags révèle un paysage concurrentiel consolidé, où les fournisseurs mondiaux de systèmes de sécurité rivalisent sur la fiabilité, l'intégration aux plateformes véhicules, la proximité géographique de la production et l'expertise en ingénierie des systèmes de sécurité. Autoliv Inc., Robert Bosch GmbH, ZF Friedrichshafen AG, Hyundai Mobis Co., Ltd., Continental AG, DENSO Corporation et Aptiv PLC demeurent des acteurs clés des stratégies d'approvisionnement des constructeurs automobiles, car la détection des dispositifs de retenue exige des performances validées dans diverses conditions de collision.
Le positionnement stratégique des fournisseurs est fortement influencé par la tendance aux véhicules électriques, aux architectures de véhicules pilotées par logiciel et à la conception axée sur la sécurité des occupants. Les fournisseurs développent des composants MEMS de petite taille, des systèmes de traitement du signal rapide et des plateformes de contrôle afin de faciliter le déploiement de plusieurs types d'airbags. Leur collaboration avec les constructeurs automobiles portera sur la fiabilité et l'intégration des systèmes avancés d'aide à la conduite (ADAS).
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des capteurs d'airbags : Perspectives stratégiques
Perspectives régionales
marché des capteurs d'airbags en Amérique du Nord
L'Amérique du Nord représentait 29 à 32 % des revenus mondiaux en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,7 % jusqu'en 2034. La demande est soutenue par une forte pénétration des dispositifs de sécurité dans les véhicules, une base solide de SUV et de pick-ups, et le remplacement continu des anciens modules de commande de retenue sur le marché de l'après-vente.
La part de marché des capteurs d'airbags dans la région est renforcée par les programmes des constructeurs automobiles qui privilégient la protection contre les impacts latéraux, les retournements et les collisions frontales avancées. Les fournisseurs bénéficient de la proximité des centres d'assemblage de véhicules américains et mexicains, tandis que les réglementations en matière de sécurité et les systèmes d'évaluation des consommateurs alimentent la demande pour des systèmes de détection de collision plus précis et une logique de déploiement adaptative.
Marché américain des capteurs d'airbags
Les États-Unis représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,1 à 6,6 % entre 2026 et 2034. Les importantes ventes annuelles de véhicules, la forte pénétration des VUS et la forte demande de systèmes avancés de protection des occupants maintiennent le nombre de capteurs par véhicule au-dessus des moyennes régionales.
L'entreprise bénéficie d'une large présence, avec Robert Bosch GmbH, Autoliv Inc., ZF Friedrichshafen AG, Aptiv PLC et Continental AG qui soutiennent les réseaux d'ingénierie, de validation et de production des constructeurs automobiles. La croissance des applications est la plus forte dans les domaines de la détection des impacts latéraux, de la détection du retournement et des modules de commande intégrés pour airbags destinés aux plateformes de véhicules électrifiés et haut de gamme.
Marché européen des capteurs d'airbags
L'Europe représentait 24 à 27 % du marché mondial des capteurs d'airbags en 2025 et devrait connaître une croissance annuelle composée de 5,9 à 6,4 % entre 2026 et 2034. L'Allemagne reste le pays leader sur ce marché grâce à sa solide base de production OEM haut de gamme, à son expertise pointue en ingénierie de sécurité et à l'adoption précoce de technologies de retenue avancées sur des plateformes de véhicules de grande valeur.
Le Royaume-Uni et la France bénéficient de cycles de renouvellement de véhicules axés sur la sécurité et du lancement croissant de modèles électrifiés. L'Italie et l'Espagne contribuent grâce à leurs réseaux d'assemblage de véhicules compacts et de fourniture de composants, tandis que les protocoles d'essais régionaux continuent de rehausser les exigences en matière de sécurité frontale, latérale et de protection des piétons.
Marché des capteurs d'airbags de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 31 à 34 % en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8,1 % entre 2026 et 2034. La Chine est le principal moteur de la demande régionale grâce à une importante production de véhicules, au développement des marques nationales et aux exigences croissantes en matière de sécurité pour les véhicules de moyenne gamme et les véhicules électriques.
Le Japon et la Corée du Sud demeurent des centres technologiques de pointe pour les capteurs MEMS compacts, les modules d'airbags et l'électronique de sécurité automobile. L'Inde et l'Australie contribuent à la croissance grâce à des normes de sécurité plus strictes, une meilleure sensibilisation des consommateurs et une présence accrue d'airbags dans les petites voitures, les SUV et les véhicules utilitaires.
Marché des capteurs d'airbags au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient enregistrer un TCAC de 5,4 à 5,9 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis sont en tête de la demande de véhicules haut de gamme, tandis que l'Afrique du Sud soutient les marchés régionaux d'assemblage et de remplacement des systèmes électroniques de retenue.
La croissance est soutenue par le développement des infrastructures, la modernisation des flottes de véhicules et l'adoption croissante de véhicules équipés de systèmes de sécurité. La région demeure plus petite que l'Amérique du Nord, l'Europe et l'Asie-Pacifique, mais l'augmentation des importations de VUS et de véhicules utilitaires de pointe devrait stimuler la demande en systèmes de détection de collision et de déploiement d'airbags.
Analyse de segmentation
Type d'airbag
Le marché des airbags devrait croître à un TCAC de 6,5 % à 7,1 % entre 2026 et 2034, les constructeurs automobiles multipliant les zones de retenue dans l'habitacle. Le champ d'application des capteurs d'airbags s'étend désormais au-delà de la protection frontale pour inclure les systèmes latéraux, genoux et arrière, qui nécessitent une détection distribuée et une logique de déploiement plus complexe.
- Airbag arrière : Les capteurs d’airbag arrière prennent de l’importance dans les véhicules haut de gamme et les modèles familiaux, où la sécurité des occupants de la deuxième rangée devient un critère d’achat et d’évaluation de plus en plus important.
- Airbag frontal : Les capteurs d’airbag frontal restent le sous-segment le plus important, car la protection contre les collisions frontales est obligatoire dans la plupart des véhicules de tourisme et est essentielle à la conformité en matière de sécurité des occupants.
- Coussin gonflable pour les genoux : Les capteurs du coussin gonflable pour les genoux contribuent à atténuer les blessures au bas du corps lors de collisions frontales, en particulier dans les véhicules haut de gamme et axés sur la sécurité, conçus pour obtenir de meilleures performances aux tests de collision.
- Airbag latéral : Les capteurs d’airbags latéraux se développent rapidement à mesure que les constructeurs automobiles améliorent la protection en cas de choc latéral et de collision avec un poteau, notamment pour les SUV et les véhicules électriques.
Capteurs
Le segment des capteurs du marché des capteurs d'airbags devrait connaître une croissance annuelle composée (TCAC) de 6,7 % à 7,3 % entre 2026 et 2034, les systèmes de sécurité automobile intégrant de plus en plus de données de capteurs multiples pour un déclenchement plus précis des dispositifs de retenue. Les accéléromètres restent prédominants dans la logique de déploiement des capteurs d'airbags, tandis que les gyroscopes et les capteurs de freinage améliorent la compréhension contextuelle de la dynamique des collisions et des mouvements du véhicule. L'intégration croissante de technologies de détection avancées devrait améliorer la protection des occupants et soutenir la croissance continue du marché des capteurs d'airbags.
- Capteurs de freins : Les capteurs de freins fournissent un contexte de pré-collision et de décélération qui aide les systèmes de retenue à interpréter le comportement du véhicule avant l’impact et à soutenir des réponses de sécurité coordonnées.
- Gyroscopes : Les gyroscopes sont importants pour la détection des renversements et des mouvements angulaires, notamment dans les SUV, les véhicules tout-terrain et les plateformes présentant un risque plus élevé de déplacement du centre de gravité.
- Accéléromètre : Les accéléromètres sont des dispositifs essentiels de détection des collisions, car ils mesurent les forces de décélération et d’impact soudaines nécessaires à la prise de décisions rapides concernant le déploiement des airbags.
- Tachymètres : Les tachymètres contribuent à l’évaluation des mouvements du véhicule et au diagnostic du système en aidant l’électronique de sécurité à interpréter les conditions de fonctionnement lors d’événements à grande vitesse.
Application
Le marché des applications devrait croître à un TCAC de 6,4 à 7,0 % entre 2026 et 2034, tiré par les plateformes automobiles mais également soutenu par les exigences de sécurité des secteurs aérospatial et militaire. Le secteur automobile demeure dominant car les voitures particulières et les véhicules commerciaux nécessitent des systèmes de détection de retenue évolutifs, validés et économiques.
- Automobile : La demande dans le secteur automobile est stimulée par l'obligation d'utiliser des airbags, le nombre croissant de capteurs par véhicule et une adoption plus large des systèmes de déploiement latéraux, rideaux, genoux et adaptatifs.
- Aérospatiale : Les applications aérospatiales utilisent la détection de points de retenue dans les sièges spécialisés, la sécurité des cockpits et les systèmes de protection d'urgence, où la fiabilité et la certification sont essentielles.
- Militaire : Les applications militaires nécessitent des technologies de protection des occupants robustes contre les chocs et les explosions pour les véhicules tactiques, les plateformes de mobilité protégées et les systèmes de transport spécialisés.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Automobile |
Haut |
Électronique de sécurité |
Mature |
|
Aérospatial |
Moyen |
Dispositifs de contention certifiés |
Mise à l'échelle |
|
Militaire |
Moyen |
Sécurité robuste |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des capteurs d'airbags
Renforcement des réglementations en matière de sécurité et des normes de protection des occupants
Les exigences de sécurité des organismes gouvernementaux et les tests de collision réalisés par les consommateurs rehaussent les normes minimales de performance attendues des systèmes de retenue. Les constructeurs automobiles multiplient les capteurs pour assurer une meilleure protection contre les collisions frontales, latérales, les tonneaux, etc., notamment dans les régions où la note de sécurité influence les décisions d'achat. Ce facteur engendre une demande constante de capteurs et d'unités de contrôle fiables, capables de détecter le type de collision. Cet impact est particulièrement marqué sur les voitures particulières, compte tenu de leurs volumes de production plus élevés.
Croissance des plateformes de véhicules électriques et pilotées par logiciel
Les voitures électriques présentent des configurations et un agencement inédits des batteries et des habitacles, ce qui influe sur le déploiement des airbags. L'architecture logicielle facilite l'intégration des systèmes de retenue, du calculateur de gestion moteur et des systèmes avancés d'aide à la conduite (ADAS). Les fabricants de capteurs MEMS s'adaptent en proposant des dispositifs de détection compacts, des capacités de diagnostic améliorées et une vitesse de traitement accrue, permettant ainsi la réutilisation de la plateforme dans plusieurs véhicules. Ceci plaide fortement en faveur d'une demande soutenue, car les constructeurs de voitures électriques auront besoin de technologies de capteurs de collision validées, prenant en compte les occupants et la batterie.
Augmentation du nombre d'airbags par véhicule
L'industrie automobile ne se contente plus des airbags frontaux classiques ; elle intègre désormais des airbags latéraux, rideaux, genoux, arrière et centraux, notamment pour les SUV, les voitures de luxe et les familiales axées sur la sécurité. Chaque nouvelle zone de retenue nécessite des algorithmes de détection, d'étalonnage et de contrôle, ce qui augmente le nombre de capteurs par véhicule. L'enjeu commercial réside dans le fait que même l'ajout de quelques airbags seulement engendre des besoins supplémentaires en accéléromètres, capteurs d'impact, câblage et composants du calculateur.
Tendances futures du marché des capteurs d'airbags
Transition vers la fusion de capteurs et le déploiement adaptatif
Les tendances du marché des capteurs d'airbags indiquent une évolution progressive des déclencheurs de collision isolés vers des systèmes de fusion de capteurs qui interprètent de multiples signaux avant le déploiement. Les systèmes de nouvelle génération utiliseront des accéléromètres, des capteurs de pression, des gyroscopes, la position des sièges et la classification des occupants pour optimiser le temps et la force de gonflage. Ces nouveaux systèmes contribueront à limiter les déploiements accidentels, à offrir une meilleure protection aux occupants de différentes tailles et à prendre en compte des situations de collision plus complexes. Avec la centralisation croissante de l'électronique automobile, les équipementiers capables de combiner matériel, logiciel et algorithmes auront un rôle de plus en plus important à jouer dans la conception des plateformes.
Capteurs MEMS miniaturisés pour réseaux de sécurité distribués
Les capteurs MEMS, dont la taille continuera de diminuer, se généraliseront à mesure que les constructeurs automobiles les intégreront à l'ensemble des véhicules. Plus petits, ils pourront être placés au plus près des portières, des montants, des compartiments de batterie, des zones d'impact, etc., permettant ainsi une meilleure réception et des temps de réponse plus courts. La baisse des coûts, grâce à la miniaturisation des semi-conducteurs, permettra d'équiper les voitures de milieu de gamme et économiques de systèmes de sécurité auparavant plus onéreux.
Opportunités du marché des capteurs d'airbags
Approvisionnement localisé pour les pôles de production automobile à forte croissance
Les prévisions du marché des capteurs d'airbags mettent en évidence les opportunités offertes par une production localisée à proximité des pôles d'assemblage automobile en forte croissance en Chine, en Inde, au Mexique et en Asie du Sud-Est. Les constructeurs automobiles privilégient de plus en plus l'approvisionnement régional pour réduire les risques logistiques, maîtriser les coûts et se conformer aux exigences en matière de contenu local. Les fournisseurs qui investissent dans la fabrication, les tests et le support technique à proximité de ces pôles peuvent remporter des contrats de plateforme et développer des partenariats sur le marché de l'après-vente. Cette capacité de production locale est particulièrement pertinente pour les composants de sécurité, car les constructeurs automobiles exigent une validation rapide, une traçabilité et une qualité constante pour des volumes de production importants.
Diagnostic des systèmes de sécurité et de remplacement de rechange
Le parc automobile vieillissant, doté de systèmes de retenue vieillissants, représente une opportunité croissante pour les capteurs de remplacement, les outils de diagnostic et les modules de sécurité prêts à l'emploi. Les véhicules plus anciens peuvent nécessiter le remplacement des capteurs de collision suite à des accidents, des pannes électriques ou des alertes du calculateur, tandis que des contrôles techniques plus rigoureux peuvent accroître la demande de pièces certifiées. Les fournisseurs et distributeurs peuvent tirer profit de cette situation en proposant des composants de rechange validés, des formations et une assistance au diagnostic. Cette opportunité est particulièrement forte en Amérique du Nord et en Europe, mais elle se développe également sur les marchés émergents, parallèlement à l'augmentation du parc automobile et de la sensibilisation à la sécurité.
Foire aux questions

Naveen est un professionnel expérimenté dans le domaine des études de marché et du conseil en management, fort de plus de 12 ans d’expérience dans la réalisation d’études stratégiques, l’analyse de l’intelligence économique et commerciale (Market Intelligence) et la fourniture de solutions de conseil aux entreprises dans divers secteurs industriels. Ses principaux domaines d’expertise comprennent l’électronique, les technologies, l’automatisation industrielle, la banque, les services financiers et les assurances (BFSI), l’industrie automobile ainsi que l’aérospatiale. Il est spécialisé dans l’évaluation des marchés, l’analyse concurrentielle (Competitive Intelligence), l’analyse comparative sectorielle (Benchmarking), l’élaboration de stratégies de croissance, l’analyse des possibilités d’entrée sur de nouveaux marchés et l’évaluation des opportunités commerciales. Grâce à sa connaissance approfondie des différents secteurs et à son expertise en conseil stratégique, il accompagne les organisations dans l’identification des opportunités de marché et la prise de décisions commerciales éclairées.
En tant que vice-président associé (Associate Vice President), Naveen dirige des projets complexes d’études de marché et de conseil stratégique, gère les relations avec les principales parties prenantes et supervise l’ensemble du cycle de vie des projets, depuis la planification initiale jusqu’à la livraison des résultats. Au cours de sa carrière, il a mené à bien de nombreux projets de recherche et de conseil pour des clients issus de différents secteurs d’activité et régions géographiques. Ses interventions ont permis aux entreprises d’identifier de nouvelles opportunités de croissance, de mieux comprendre les dynamiques concurrentielles, d’évaluer le potentiel des investissements et de prendre des décisions stratégiques fondées sur des analyses approfondies. Son approche analytique, structurée et axée sur les résultats contribue à l’élaboration de stratégies commerciales efficaces et au renforcement de la compétitivité des organisations qu’il accompagne.
Naveen est titulaire d’un diplôme de licence en ingénierie électronique et des communications obtenu à la Visvesvaraya Technological University (VTU), située dans l’État du Karnataka, en Inde, ainsi que d’un Master of Business Administration (MBA) spécialisé en marketing et en gestion des opérations, délivré par la Manipal University. L’association de ses solides connaissances techniques, de son expertise multisectorielle et de sa vaste expérience en conseil stratégique lui permet de transformer des données de marché complexes en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Grâce à ces compétences, il accompagne les entreprises dans l’identification de nouvelles perspectives de croissance, l’amélioration de leur positionnement concurrentiel et l’élaboration de plans stratégiques à long terme, contribuant ainsi à la réalisation de leurs objectifs commerciaux et au développement durable de leurs activités.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -