
Mercado de productos de terapia intervencionista aórtica y vascular periférica: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones de productos para terapias intervencionistas vasculares aórticas y periféricas (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (intervención vascular periférica, intervención aórtica); aplicación (hospital, clínicas, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00015187
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
82.960 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
235.760 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
12,31 %
Índice de crecimiento
Mercado potencial
US$ 1.394,88 mil millones
(2026-2034)
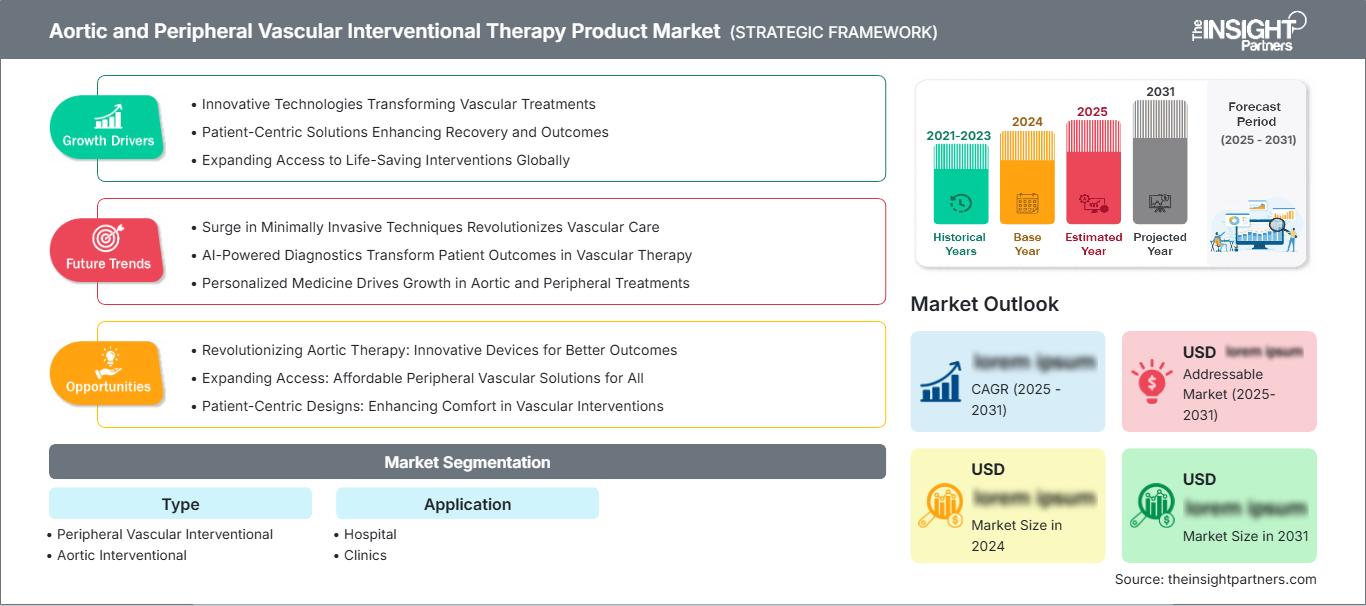
El mercado de productos para terapias intervencionistas vasculares aórticas y periféricas alcanzó un valor de 82.960 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 235.760 millones de dólares estadounidenses en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 12,31% entre 2026 y 2034. Este mercado abarca dispositivos utilizados para el tratamiento endovascular de afecciones vasculares aórticas y periféricas, cuya demanda está influenciada por la adopción de tratamientos mínimamente invasivos, la estandarización de procedimientos, la innovación en dispositivos y la creciente capacidad de intervención en hospitales y clínicas especializadas.
Se prevé que Norteamérica siga siendo un importante centro de ingresos, gracias a una infraestructura endovascular consolidada, especialistas vasculares experimentados y una amplia disponibilidad de tecnologías de intervención avanzadas. Se espera que el mercado de productos para terapia intervencionista vascular aórtica y periférica crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 10,8 % y el 11,8 % durante el período 2026-2034 , impulsado por el tratamiento de lesiones complejas, la demanda de reemplazo y la creciente preferencia por los procedimientos basados en catéteres frente a las intervenciones quirúrgicas abiertas.
Evaluación y perspectivas del mercado de productos para la terapia intervencionista vascular aórtica y periférica.
- América del Norte: Se prevé que América del Norte represente entre el 37 % y el 41 % de la cuota de mercado en 2025 , con un crecimiento anual compuesto del 10,8 % al 11,8 % entre 2026 y 2034 , gracias a la consolidación de centros de intervención vascular, la infraestructura de reembolso y la alta utilización de tecnologías endovasculares.
- EE. UU.: Se prevé que EE. UU. represente entre el 82 % y el 86 % de Norteamérica en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 10,6 % al 11,6 % entre 2026 y 2034 , impulsada por el volumen de procedimientos, la disponibilidad de especialistas y la innovación en dispositivos.
- Europa: Se prevé que Europa represente entre el 24 % y el 28 % de la cuota de mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,9 % al 11,9 % durante el período 2026-2034 , con Alemania, el Reino Unido, Francia, Italia y España proporcionando una demanda sustancial de procedimientos y redes de atención vascular establecidas.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 24-28% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 14,0-15,0% durante el período 2026-2034 . China, Japón, Corea del Sur e India son fundamentales para la expansión, dado el desarrollo de la capacidad de intervención, la inversión hospitalaria y la manufactura local.
- El segmento más grande, el de intervenciones vasculares periféricas, se prevé que represente entre el 62 % y el 66 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 11,8 % al 12,8 % durante el período 2026-2034 , lo que refleja la amplia prevalencia de enfermedades y aplicaciones de procedimientos.
- Segmento de alto crecimiento: Se prevé que la intervención aórtica represente entre el 34 % y el 38 % de la cuota de mercado en 2025 , con un crecimiento anual compuesto del 13,0 % al 14,0 % durante el período 2026-2034 , impulsado por el creciente tratamiento endovascular de la enfermedad aórtica compleja.
- Empresas clave analizadas en detalle: Medtronic plc, Cook Medical LLC, WL Gore & Associates, Inc., B. Braun Melsungen AG, Abbott Laboratories, Terumo Corporation, Johnson & Johnson Services, Inc., Endologix LLC, Meril Life Sciences Pvt. Ltd., Bard Peripheral Vascular, Inc. y Boston Scientific Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de productos para la terapia intervencionista vascular aórtica y periférica ha evolucionado desde la angioplastia con balón convencional y la colocación de stents básicos hacia plataformas endovasculares sofisticadas que incorporan administración de fármacos, protección embólica, trombectomía, injertos ramificados, injertos fenestrados y sistemas de navegación mejorados. El enfoque de fabricación dará mayor importancia a la ingeniería de polímeros, el diseño de nitinol, la miniaturización del sistema de administración y la uniformidad en la fabricación para procedimientos con anatomía compleja.
Es probable que el crecimiento futuro esté impulsado por los nuevos mercados asiáticos, las inversiones en infraestructura sanitaria, la validación clínica en el entorno local y el apoyo regulatorio a los procedimientos mínimamente invasivos. Además, existe un creciente interés por parte de los hospitales en la eficiencia en la realización de procedimientos, la reducción de inventarios y un rendimiento constante. Estas tendencias incentivarán a los fabricantes a desarrollar líneas de productos escalables capaces de abordar procedimientos periféricos y aórticos.
Alcance del informe de mercado de productos para terapia intervencionista aórtica y vascular periférica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 82.960 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 235.760 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 12,31% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de productos para terapia intervencionista vascular aórtica y periférica
El crecimiento del mercado de productos para la terapia intervencionista vascular aórtica y periférica está estrechamente vinculado al aumento de la carga de procedimientos asociados con la enfermedad arterial periférica, la enfermedad aneurismática, la oclusión vascular y otros trastornos circulatorios. La demanda sigue una cadena de valor que incluye proveedores de polímeros y metales, proveedores de componentes, fabricantes de catéteres e injertos, empresas de esterilización, distribuidores, hospitales, centros vasculares y médicos. La elección de productos se ha visto influenciada más recientemente por la complejidad de la lesión, la anatomía del vaso, las características de administración y la idoneidad para el procedimiento.
La dinámica de la oferta varía según la categoría del producto. Los dispositivos para procedimientos periféricos pueden beneficiarse de un mayor volumen y repetición de procedimientos, mientras que los sistemas de injertos aórticos requieren producción especializada, altos estándares de calidad, ajuste anatómico y experiencia médica. Los competidores no solo se han basado en el rendimiento de sus productos, sino también en su cartera de productos. Los hospitales han comenzado a considerar el panorama económico general del procedimiento, como el tiempo de quirófano, los dispositivos auxiliares y los costos posteriores al procedimiento.
El posicionamiento competitivo sigue estando dominado por fabricantes diversificados de dispositivos cardiovasculares y empresas especializadas en el área vascular. Medtronic plc abarca intervenciones periféricas, embolizaciones, trombectomías y la aorta, mientras que Cook Medical LLC mantiene una amplia gama de productos relacionados con la aorta y los vasos periféricos. WL Gore & Associates, Inc. está bien posicionada en tecnologías para injertos endovasculares, mientras que Terumo Corporation se especializa en intervenciones con catéter y acceso vascular. Abbott Laboratories y Boston Scientific Corporation ofrecen plataformas cardiovasculares más amplias.
Los esfuerzos de inversión se centran cada vez más en innovaciones en sistemas de administración, tecnologías de recubrimiento, trombectomías, protección embólica y tecnologías avanzadas de reparación aórtica. Meril Life Sciences Pvt. Ltd. es un actor competitivo en mercados emergentes, mientras que B. Braun Melsungen AG se especializa en tecnologías de acceso e intervención vascular. Endologix LLC continúa especializándose en soluciones endovasculares para la aorta, mientras que Bard Peripheral Vascular, Inc. aporta tecnologías para intervenciones periféricas. Johnson & Johnson Services, Inc. amplía su alcance a través de su plataforma cardiovascular.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de productos para la terapia intervencionista vascular aórtica y periférica: Perspectivas estratégicas
Perspectivas regionales
Mercado de productos para terapia intervencionista vascular aórtica y periférica en Norteamérica
Se prevé que Norteamérica mantenga una cuota de mercado del 37-41% en productos para terapias intervencionistas vasculares aórticas y periféricas en 2025 , con un crecimiento anual compuesto del 10,8-11,8% durante el periodo 2026-2034 . La región se beneficia de una amplia infraestructura para intervenciones vasculares, redes de especialistas consolidadas, capacidades de imagen avanzadas y una adopción relativamente rápida de nuevas tecnologías endovasculares. Estados Unidos sigue siendo el principal contribuyente debido a la intensidad de sus procedimientos, la densidad de especialistas y la amplia disponibilidad de productos de intervención avanzados.
Canadá contribuye a través de hospitales terciarios y la expansión de programas vasculares mínimamente invasivos, si bien su entorno de compras está más centralizado que el de Estados Unidos. El crecimiento regional también se ve impulsado por la demanda de intervenciones periféricas complejas, reparación aórtica, trombectomía y embolización. Los fabricantes de dispositivos hacen cada vez más hincapié en la generación de evidencia y la eficiencia de los procedimientos para asegurar su adopción por parte de los hospitales, mientras que los médicos siguen prefiriendo sistemas que reduzcan el trauma de acceso y faciliten el tratamiento de anatomías complejas.
Mercado de productos para terapia intervencionista aórtica y vascular periférica en EE. UU.
Estados Unidos representa entre el 82 % y el 86 % de Norteamérica en 2025 y, según las previsiones del mercado de productos para terapias intervencionistas vasculares aórticas y periféricas , se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,6 % al 11,6 % entre 2026 y 2034. Su posición refleja una amplia infraestructura hospitalaria, mecanismos de reembolso consolidados, un elevado volumen de procedimientos y una rápida adopción de tecnologías vasculares diferenciadas. Los principales fabricantes mantienen una importante presencia comercial y clínica en todo el país.
Las aplicaciones se extienden cada vez más más allá de la angioplastia convencional, abarcando balones recubiertos de fármacos, trombectomía, embolización, intervención carotídea y reparación aórtica compleja. Medtronic plc, Cook Medical LLC, WL Gore & Associates, Inc., Abbott Laboratories, Terumo Corporation, Boston Scientific Corporation y Bard Peripheral Vascular, Inc. compiten en categorías superpuestas. La preferencia del médico, la evidencia clínica, la disponibilidad de dispositivos y los procesos de análisis de valor hospitalario siguen siendo factores determinantes en la decisión de compra.
Mercado europeo de productos para terapia intervencionista aórtica y vascular periférica
Se estima que Europa tendrá una cuota de mercado del 24-28% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10,9-11,9% hasta 2034 , siendo Alemania el principal mercado nacional. La demanda se ve impulsada por el envejecimiento de la población, los centros vasculares especializados y los protocolos de tratamiento endovascular ya establecidos.
El Reino Unido mantiene la demanda mediante la adquisición centralizada y los servicios vasculares especializados, mientras que Alemania se beneficia de una amplia capacidad hospitalaria y una sólida experiencia en procedimientos, según el informe del mercado de productos para la terapia intervencionista vascular aórtica y periférica . Francia, Italia y España contribuyen a través de redes públicas de salud consolidadas y un uso cada vez mayor de intervenciones mínimamente invasivas. La adopción de productos varía según el reembolso, las estructuras de adquisición, las guías clínicas y la disponibilidad de centros especializados. Por lo tanto, los fabricantes necesitan evidencia diferenciada y estrategias de comercialización específicas para cada país para desenvolverse en el fragmentado entorno de compras europeo.
Mercado de productos de terapia intervencionista vascular aórtica y periférica en la región Asia-Pacífico
Las principales tendencias del mercado de productos para terapias intervencionistas vasculares aórticas y periféricas en la región Asia-Pacífico incluyen la rápida modernización hospitalaria, la expansión de la capacidad para realizar procedimientos intervencionistas, el aumento de los programas de formación clínica y el crecimiento de la fabricación nacional de dispositivos. Se prevé que Asia-Pacífico represente entre el 24 % y el 28 % de la cuota de mercado en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 14 % al 15 % entre 2026 y 2034, lo que la convierte en la región principal de mayor crecimiento. China lidera la demanda regional, seguida de Japón, Corea del Sur, India y Australia. Estas tendencias están acelerando el acceso a los procedimientos vasculares y fomentando una mayor adopción de tecnologías intervencionistas avanzadas en toda la región.
China se beneficia de la inversión en infraestructura sanitaria y de las iniciativas de localización, mientras que Japón cuenta con una sólida experiencia en procedimientos endovasculares. India se desarrolla rápidamente gracias a la inversión en hospitales privados y a un mayor acceso a especialistas, y Australia mantiene centros vasculares de vanguardia. El panorama regional también se ve favorecido por el énfasis gubernamental en las tecnologías médicas avanzadas, si bien la presión sobre los precios y las diferencias regulatorias siguen siendo limitaciones importantes.
Mercado de productos para terapia intervencionista vascular aórtica y periférica en Oriente Medio y África
Se prevé que el mercado de productos para terapias intervencionistas vasculares periféricas y aórticas en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,8 % al 12,8 % durante el periodo 2026-2034 , impulsado por la expansión de la infraestructura sanitaria, el desarrollo de hospitales especializados y la inversión en capacidades de intervención avanzadas. Arabia Saudita y los Emiratos Árabes Unidos son los principales centros de adopción debido a su elevado gasto en atención médica y a sus modernas instalaciones de atención terciaria.
Sudáfrica constituye un importante centro regional para procedimientos vasculares avanzados, mientras que el resto de Oriente Medio y África presenta una situación más desigual debido a la escasez de especialistas y las limitaciones en el acceso a equipos. Los ingresos del sector energético en las economías del Golfo han impulsado la modernización hospitalaria, facilitando la adquisición de sofisticados sistemas endovasculares. Se prevé que las alianzas para la formación, las redes de distribución y los centros de referencia regionales sigan siendo fundamentales para ampliar el acceso más allá de los principales hospitales metropolitanos.
Análisis de segmentación
Tipo
El segmento de tipo del mercado de productos de terapia intervencionista vascular aórtica y periférica se divide en intervención vascular periférica e intervención aórtica . La estructura del segmento refleja dos ecosistemas de procedimientos distintos: la intervención periférica se beneficia de un mayor volumen de casos, mientras que la intervención aórtica cobra impulso gracias a la reparación endovascular avanzada. La selección del producto depende en gran medida de la complejidad anatómica, la indicación clínica, el perfil de administración, el flujo de trabajo del procedimiento y la experiencia del médico. En ambas categorías, los fabricantes priorizan sistemas de administración más pequeños, una mejor navegación, una mayor compatibilidad con las imágenes y una implementación más predecible.
- Intervencionismo vascular periférico: El intervencionismo periférico representa la categoría de productos más amplia, ya que abarca una gran variedad de enfermedades arteriales y afecciones oclusivas. La demanda se ve respaldada por procedimientos como la angioplastia con balón, la colocación de stents, la administración de fármacos, la trombectomía, la aterectomía y la embolización en hospitales y centros de intervención especializados.
- Intervencionismo aórtico: El intervencionismo aórtico es de vital importancia, ya que los aneurismas y disecciones complejos requieren cada vez más una reparación mínimamente invasiva. Los injertos endovasculares, los sistemas ramificados, las soluciones fenestradas y los mecanismos de administración mejorados están ampliando las opciones de tratamiento para pacientes con anatomía compleja.
Solicitud
El segmento de aplicaciones del mercado de productos para terapias intervencionistas vasculares aórticas y periféricas comprende hospitales y clínicas . Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,0 % al 12,9 % durante el período 2026-2034 , impulsado por una mayor migración de procedimientos hacia entornos mínimamente invasivos y la inversión en servicios vasculares especializados. Los hospitales siguen siendo fundamentales, ya que las intervenciones complejas requieren técnicas de imagen avanzadas, infraestructura quirúrgica, equipos especializados y monitorización posterior al procedimiento.
- Hospital: Los hospitales siguen siendo el principal entorno de aplicación, ya que ofrecen quirófanos híbridos, instalaciones para cateterismo, equipos de cirugía vascular y atención postoperatoria intensiva. La reparación aórtica compleja y las intervenciones periféricas de alto riesgo dependen especialmente de la infraestructura hospitalaria.
- Clínicas: Las clínicas son cada vez más relevantes para determinados procedimientos periféricos que requieren periodos de observación más cortos y flujos de trabajo estandarizados. Su papel estratégico es más importante allí donde la infraestructura de intervención ambulatoria, la disponibilidad de especialistas, el acceso a imágenes y los sistemas de reembolso favorecen los procedimientos vasculares de menor complejidad.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Hospital |
Alto |
Intervención compleja |
Maduro |
|
Clínicas |
Medio |
Vascular ambulatorio |
Escalada |
Factores impulsores del crecimiento del mercado de productos para terapia intervencionista aórtica y vascular periférica y análisis de su impacto
Expansión de las vías de tratamiento vascular mínimamente invasivas
Esta tendencia hacia un enfoque más invasivo en los procedimientos médicos impulsa la necesidad de opciones de tratamiento menos traumáticas, más rápidas y seguras para personas con mayor riesgo quirúrgico. Esta transición es particularmente significativa en el tratamiento de la enfermedad arterial periférica y ciertas afecciones de la aorta, donde las técnicas endovasculares pueden aplicarse dentro de los flujos de trabajo de atención vascular existentes. Las instituciones están equipando sus instalaciones con quirófanos híbridos, capacidades de imagen y personal especializado para permitir un mayor número de procedimientos. El efecto para los fabricantes no se limita a un aumento de la demanda a nivel individual, ya que una plataforma que permita un procedimiento mínimamente invasivo requerirá un suministro continuo de balones, stents, injertos, guías, vainas y productos de embolización.
Aumento del tratamiento de la anatomía vascular compleja
El avance en la tecnología de dispositivos está ampliando el número de pacientes que pueden beneficiarse de una técnica endovascular. Dispositivos más flexibles, dispositivos de administración más pequeños, injertos ramificados, dispositivos fenestrados y tecnología de cruce han permitido a los médicos abordar áreas de enfermedad o geometría aórtica que, de otro modo, solo podrían tratarse mediante métodos más invasivos. Esto representa una gran oportunidad comercial, ya que los casos complejos requieren dispositivos de alta gama y una planificación especializada. Las empresas que garanticen la fiabilidad de la implantación, la flexibilidad anatómica y la eficiencia del flujo de trabajo tendrán una ventaja competitiva en los centros de atención terciaria. Además, a medida que aumenta el conocimiento sobre intervenciones complejas en las clínicas, estas fomentan programas especializados para evitar depender exclusivamente de centros de referencia para estos procedimientos.
Crecimiento de los centros vasculares especializados y de la capacidad de intervención.
La inversión en tratamientos cardiovasculares y vasculares especializados está mejorando el acceso a los tratamientos endovasculares tanto en entornos sanitarios consolidados como en vías de desarrollo. La expansión de los hospitales de atención terciaria en cuanto a capacidades de cateterismo, formación médica y sistemas de derivación aumentará el número de centros que pueden realizar estos tratamientos avanzados. Esto es especialmente relevante en la región de Asia-Pacífico y en algunos países de Oriente Medio, dado el crecimiento de la capacidad sanitaria partiendo de niveles inferiores. Las consecuencias para el mercado incluyen la inversión en equipos, el suministro inicial de instrumental quirúrgico y las compras continuas una vez que se alcanzan los niveles de volumen establecidos. Los proveedores pueden aprovechar esta oportunidad mediante la agrupación de productos, junto con la formación médica y sistemas de prestación de servicios fiables.
Tendencias futuras del mercado de productos para la terapia intervencionista vascular aórtica y periférica
Integración de la planificación de procedimientos y la personalización de dispositivos.
Se espera que la siguiente fase de desarrollo se centre aún más en la planificación personalizada de las intervenciones, especialmente en casos de anatomía compleja de la aorta. Las técnicas de imagen más avanzadas, la reconstrucción 3D, la planificación digital y las mediciones anatómicas pueden ayudar a seleccionar el dispositivo antes de iniciar el procedimiento. Este enfoque fomentará un mayor uso de la tecnología de injertos personalizados o configurables y reducirá la incertidumbre durante su implementación. La funcionalidad de planificación se integrará en el catálogo de dispositivos de los fabricantes y se convertirá en un flujo de trabajo diferenciado, no en un producto independiente. Con el tiempo, los hospitales evaluarán la calidad de los sistemas en función de su capacidad para combinar la imagen, la planificación, la medición y el propio procedimiento. Esta integración aumentará la fidelidad, ya que el personal clínico se familiarizará con un flujo de trabajo completo y no solo con un dispositivo.
Mayor uso de tratamientos farmacológicos y mecánicos para el manejo de lesiones.
Además, se prevé que la intervención periférica evolucione hacia el uso de combinaciones cada vez más específicas de preparación mecánica de la lesión, administración de fármacos, trombectomía y protección embólica. El objetivo será aumentar las tasas de permeabilidad y, al mismo tiempo, reducir la necesidad de repetir procedimientos. Dispositivos como balones recubiertos de fármacos, dispositivos de aterectomía, dispositivos de trombectomía y combinaciones de procedimientos adquirirán mayor importancia a medida que los pacientes presenten lesiones cada vez más complejas. La evidencia clínica y las necesidades regulatorias serán cruciales, ya que los hospitales no adoptarán tecnologías de vanguardia basándose únicamente en sus características innovadoras. Las empresas con buena evidencia, reembolso fiable y técnicas de procedimiento fáciles de usar se beneficiarán enormemente de esta tendencia. Esta tendencia también proporcionará una plataforma para la agrupación de tecnologías, creando así una cartera de dispositivos para cada procedimiento.
Oportunidades de mercado para productos de terapia intervencionista vascular aórtica y periférica
Fabricación localizada y expansión de la cartera regional
Los fabricantes pueden aprovechar importantes oportunidades desarrollando modelos de producción y distribución localizados en mercados emergentes de alto crecimiento. China, India y algunos mercados del sudeste asiático combinan la creciente capacidad hospitalaria con una demanda cada vez mayor de intervenciones vasculares avanzadas. La fabricación local puede mejorar la fiabilidad del suministro, reducir determinados costes logísticos y respaldar estrategias de precios alineadas con las condiciones de adquisición regionales. Las empresas que ingresen a estos mercados deben priorizar los productos con una demanda clínica establecida antes de expandirse a categorías altamente especializadas. Las alianzas con hospitales, distribuidores e instituciones de formación médica pueden acelerar la adopción y, al mismo tiempo, generar experiencia clínica local. Las estrategias regulatorias también deben diseñarse en función de los requisitos específicos de cada país, en lugar de asumir un modelo uniforme para la región Asia-Pacífico. Un enfoque por fases que combine productos periféricos básicos con tecnologías aórticas seleccionadas puede mejorar la eficiencia del capital y reducir el riesgo de entrada al mercado.
Portafolios basados en procedimientos para centros vasculares terciarios
Una segunda oportunidad reside en el desarrollo de carteras integradas para centros vasculares de alto volumen. En lugar de vender dispositivos aislados, los proveedores pueden combinar productos de acceso, balones, stents, sistemas de injertos, tecnologías de embolización, instrumental para trombectomía y accesorios de apoyo en torno a procedimientos definidos. Este modelo puede simplificar la adquisición y fortalecer la relación del proveedor con los hospitales que buscan estandarizar sus inventarios. Esta oportunidad es particularmente relevante para la reparación aórtica compleja y la intervención periférica avanzada, donde pueden requerirse múltiples productos en un solo procedimiento. Las empresas pueden diferenciarse mediante la capacitación técnica, la gestión de inventarios, la formación clínica y la evidencia posterior a la comercialización. Una implementación exitosa también proporcionaría una mayor visibilidad de los volúmenes de procedimientos y los patrones de compra, lo que ayudaría a los fabricantes a optimizar la disponibilidad de productos e identificar oportunidades para el desarrollo de nuevos dispositivos.
Novedades recientes
- Junio de 2026: Cook Medical LLC anunció la disponibilidad comercial de la vaina guía orientable Volante en EE. UU. y mercados internacionales seleccionados. El dispositivo ofrece cinco longitudes y seis tamaños French, y está diseñado para facilitar la colocación intracardíaca, renal y periférica, complementando así la gama de productos esenciales para la aorta de Cook. Este desarrollo refuerza el posicionamiento de la compañía en los flujos de trabajo de acceso e intervención aórtica.
- Mayo de 2026: Terumo Corporation lanzó en Japón el dispositivo TR Band Distal para procedimientos en la arteria radial distal. Este dispositivo está diseñado para facilitar el control de la hemostasia tras el acceso radial distal y refleja el enfoque más amplio de la compañía en tecnologías de acceso vascular y flujos de trabajo de procedimientos. El lanzamiento demuestra la continua expansión de las opciones de acceso vascular mínimamente invasivas dentro del ecosistema de intervenciones establecido en Japón.
- Mayo de 2026: Medtronic plc anunció el exitoso uso comercial inicial del dispositivo Concerto Versa Detachable Coil, cuyos primeros procedimientos se realizaron en el Hospital Mount Sinai y en los hospitales de la UNC en Estados Unidos. Este desarrollo amplía la cartera de productos de Medtronic para intervenciones vasculares periféricas con tecnología de espirales desmontables y respalda su estrategia general de abordar los procedimientos de embolización mediante productos diferenciados basados en catéteres.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -