
大動脈・末梢血管インターベンショナル治療製品市場:シェア・成長・予測 2034
大動脈および末梢血管インターベンション治療製品市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(末梢血管インターベンション、大動脈インターベンション)、用途別(病院、クリニック、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00015187
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
829億6000 万米ドル
基準年値
2034年の予測
2357億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
12.31 %
成長率
対象市場
1兆3948億8000万 米ドル
(2026年~2034年)
大動脈および末梢血管インターベンション治療製品市場は、 2025年に829億6,000万米ドルと評価され、 2034年までに2,357億6,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)12.31%で拡大する見込みです。この市場には、大動脈および末梢血管疾患の血管内治療に使用される機器が含まれており、需要は低侵襲治療の普及、手技の標準化、機器の革新、病院や専門クリニックにおけるインターベンション能力の拡大によって形成されています。
北米は、確立された血管内治療インフラ、経験豊富な血管専門医、そして高度な介入技術の幅広い普及に支えられ、主要な収益拠点であり続けると予想されます。大動脈および末梢血管の介入治療製品市場規模は、 2026年から2034年にかけて年平均成長率(CAGR)10.8~11.8%で拡大すると予測されており、その成長は、複雑な病変の治療、交換需要、そして開腹手術よりもカテーテルを用いた手技への嗜好の高まりによって支えられています。
大動脈および末梢血管インターベンション治療製品市場の評価と洞察
- 北米:北米は、成熟した血管インターベンションセンター、償還制度、血管内治療技術の高い利用率に支えられ、 2025年には37~41%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)10.8~11.8%で成長すると予想されています。
- 米国:米国は2025年には北米全体の82~86%を占めると予想されており、 2026年から2034年にかけては、手術件数、専門医の確保、機器の革新を背景に、年平均成長率(CAGR)10.6~11.6%で拡大すると見込まれています。
- ヨーロッパ:ヨーロッパは2025年には24~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)10.9~11.9%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインは、相当な手術需要と確立された血管ケアネットワークを提供している。
- アジア太平洋地域:アジア太平洋地域は2025年には24~28%のシェアを占めると推定され、2026~2034年の年平均成長率は14.0~15.0%と見込まれています。介入能力、病院への投資、現地製造業の発展に伴い、中国、日本、韓国、インドが拡大の中心となるでしょう。
- 最大のセグメントである末梢血管インターベンションは、2025年には市場シェアの62~66%を占めると予想され、2026~2034年のCAGRは11.8~12.8%となる見込みです。これは、幅広い疾患の罹患率と処置の適用範囲を反映しています。
- 高成長分野:大動脈インターベンションは、複雑な大動脈疾患に対する血管内治療の増加に支えられ、 2025年には市場シェアの34~38%を占めると予測されており、 2026~2034年には年平均成長率(CAGR)13.0~14.0%で成長すると見込まれています。
- 詳細に分析された主要企業:メドトロニック社、クック・メディカル社、WLゴア・アンド・アソシエイツ社、B・ブラウン・メルズンゲン社、アボット・ラボラトリーズ社、テルモ株式会社、ジョンソン・エンド・ジョンソン・サービス社、エンドロジックス社、メリル・ライフ・サイエンシズ社、バード・ペリフェラル・バスキュラー社、ボストン・サイエンティフィック社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
大動脈および末梢血管インターベンション治療製品市場は、従来のバルーン血管形成術や基本的なステント留置術から、薬剤送達、塞栓保護、血栓除去、分岐型グラフト、開窓型グラフト、改良型ナビゲーションシステムなどを組み込んだ高度な血管内治療プラットフォームへと進化を遂げてきました。製造においては、ポリマー工学、ニッケルチタン合金(ニチノール)設計、送達システムの小型化、そして複雑な解剖学的構造を伴う処置における製造の一貫性がより重視されるようになるでしょう。
今後の成長は、アジアの新規市場、医療インフラへの投資、現地環境における臨床的有効性の証明、そして低侵襲手術に対する規制当局の支援によって牽引される可能性が高い。加えて、病院側では、効率的な手術実施、在庫削減、そして安定したパフォーマンスへの関心が高まっている。こうした傾向は、末梢血管および大動脈手術に対応できる拡張性の高い製品ラインの構築をメーカーに促すだろう。
大動脈および末梢血管インターベンション治療製品市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 829億6000万米ドル |
| 2034年までの市場規模 | 2357億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 12.31% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
大動脈および末梢血管インターベンション治療製品市場分析
大動脈および末梢血管インターベンション治療製品市場の成長は、末梢動脈疾患、動脈瘤性疾患、血管閉塞、その他の循環器疾患に伴う処置負担の増加と密接に関連しています。需要は、ポリマーおよび金属サプライヤー、コンポーネントサプライヤー、カテーテルおよびグラフトメーカー、滅菌業者、販売業者、病院、血管施設、医師を含むバリューチェーンに沿って流れています。近年では、病変の複雑さ、血管の解剖学的構造、送達特性、および処置への適合性によって製品の選択が左右されるようになっています。
供給の動向は製品カテゴリーによって異なります。末梢血管手術用の機器は、手術件数の増加や反復手術によって利益を得られる可能性がありますが、大動脈グラフトシステムは、専門的な製造、高い品質基準、解剖学的構造に合わせたサイズ選定、そして医師の経験を必要とします。競合他社は、製品の性能だけでなく、製品ポートフォリオにも頼ってきました。病院側も、手術室の時間、補助機器、術後費用など、手術全体の経済状況に着目し始めています。
競争優位性は、多様な心血管デバイスメーカーと血管専門メーカーによって引き続き支配されている。メドトロニック社は末梢血管インターベンション、塞栓術、血栓除去術、大動脈を網羅し、クック・メディカル社は大動脈および末梢血管関連の幅広い製品群を維持している。WLゴア・アンド・アソシエイツ社は血管内グラフト技術において優位な立場にあり、テルモ株式会社はカテーテルを用いたインターベンションと血管アクセスに特化している。アボット・ラボラトリーズ社とボストン・サイエンティフィック社は、より幅広い心血管プラットフォームを提供している。
投資は、デリバリーシステム、コーティング技術、血栓除去術、塞栓防止、および高度な大動脈修復技術におけるイノベーションにますます集中しています。Meril Life Sciences Pvt. Ltd.は新興市場における競争力のある企業であり、B. Braun Melsungen AGは血管アクセスおよび介入技術を専門としています。Endologix LLCは引き続き大動脈血管内治療ソリューションを専門としており、Bard Peripheral Vascular, Inc.は末梢血管介入のための技術を提供しています。Johnson & Johnson Services, Inc.は、心血管プラットフォームを通じて規模を拡大しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
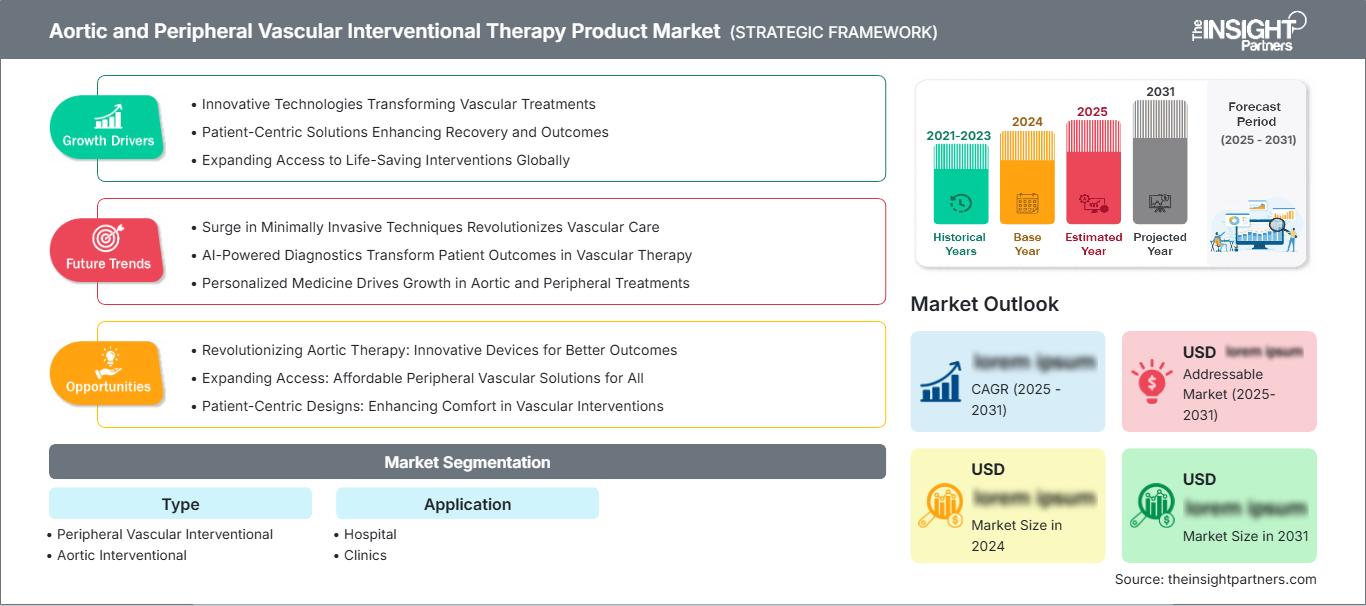
大動脈および末梢血管インターベンション治療製品市場:戦略的洞察
地域別分析
北米大動脈および末梢血管インターベンション治療製品市場
北米は、2025年においても大動脈および末梢血管インターベンション治療製品市場の37~41%のシェアを維持すると予想されており、地域市場は2026~2034年にかけて年平均成長率(CAGR)10.8~11.8%で拡大すると見込まれています。この地域は、広範な血管インターベンションインフラ、確立された専門医ネットワーク、高度な画像診断能力、そして新しい血管内治療技術の比較的迅速な導入といった利点を有しています。米国は、手術件数の多さ、専門医の密度、そして高度なインターベンション製品の幅広い入手可能性により、引き続き最大の貢献国となっています。
カナダは三次医療機関の整備や低侵襲血管治療プログラムの拡大を通じて貢献しているが、購買環境は米国よりも中央集権的である。地域的な成長は、複雑な末梢血管インターベンション、大動脈修復、血栓除去術、塞栓術に対する需要によっても支えられている。医療機器メーカーは、病院での導入を確実にするため、エビデンスの創出と手技効率をますます重視するようになっている一方、臨床医は、アクセス時の外傷を軽減し、複雑な解剖学的構造の治療を支援するシステムを引き続き好んでいる。
米国における大動脈および末梢血管インターベンション治療製品市場
米国は2025年時点で北米の82~86%を占めており、大動脈および末梢血管インターベンション治療製品市場予測によると、2026~2034年にかけて年平均成長率(CAGR)10.6~11.6%で拡大すると予測されている。この地位は、充実した病院インフラ、確立された償還制度、高い手術件数、そして差別化された血管治療技術の急速な普及を反映している。主要メーカーは、米国全土に広範な販売網と臨床拠点を維持している。
血管形成術にとどまらず、薬剤溶出バルーン、血栓除去術、塞栓術、頸動脈インターベンション、複雑な大動脈修復術など、その応用範囲はますます拡大している。メドトロニック、クック・メディカル、WLゴア・アンド・アソシエイツ、アボット・ラボラトリーズ、テルモ、ボストン・サイエンティフィック、バード・ペリフェラル・バスキュラーといった企業が、重複する分野で競合している。医師の好み、臨床的エビデンス、機器の入手可能性、病院の価値分析プロセスは、依然として重要な購入決定要因となっている。
欧州大動脈および末梢血管インターベンション治療製品市場
欧州は2025年には24~28%の市場シェアを占め、2034年まで年平均成長率(CAGR)10.9~11.9%で成長すると予測されており、ドイツが最大の国内市場となる見込みです。需要は、高齢化、専門的な血管センター、確立された血管内治療経路によって支えられています。
英国は集中調達と専門的な血管サービスを通じて需要を維持しており、ドイツは広範な病院収容能力と高度な手技専門知識の恩恵を受けている(大動脈および末梢血管インターベンション治療製品市場レポート)。フランス、イタリア、スペインは、確立された公的医療ネットワークと低侵襲治療の利用拡大を通じて貢献している。製品の普及は、償還制度、調達構造、臨床ガイドライン、専門センターの利用可能性によって異なる。したがって、製造業者は、ヨーロッパの断片化された購買環境を乗り切るために、差別化されたエビデンスと国別の商業化戦略を必要とする。
アジア太平洋地域における大動脈および末梢血管インターベンション治療製品市場
アジア太平洋地域における大動脈および末梢血管インターベンション治療製品市場の主なトレンドとしては、病院の急速な近代化、インターベンション手技能力の拡大、臨床医研修プログラムの増加、国内機器製造の成長などが挙げられます。アジア太平洋地域は2025年には24~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)14.0~15.0%で成長し、主要地域の中で最も急速に成長すると予測されています。地域需要を牽引するのは中国で、次いで日本、韓国、インド、オーストラリアとなっています。これらのトレンドは、血管手技へのアクセスを加速させ、地域全体で高度なインターベンション技術の普及を促進しています。
中国は医療インフラへの投資と現地化の取り組みから恩恵を受けており、日本は血管内治療の専門知識が成熟している。インドは民間病院への投資と専門医へのアクセス拡大を通じて急速に発展しており、オーストラリアは高度な血管センターを維持している。地域全体の見通しは、政府が先進医療技術を重視していることからも恩恵を受けているが、価格圧力と規制の違いは依然として重要な制約となっている。
中東・アフリカにおける大動脈および末梢血管インターベンション治療製品市場
中東・アフリカ地域の大動脈および末梢血管インターベンション治療製品市場は、医療インフラの拡充、専門病院の発展、高度なインターベンション能力への投資に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)11.8~12.8%で成長すると予測されています。サウジアラビアとアラブ首長国連邦は、医療費支出の高さと近代的な三次医療施設の充実により、これらの製品の導入を牽引する中心地となっています。
南アフリカは高度な血管治療における重要な地域拠点となっている一方、中東・アフリカ地域のその他の地域では、専門医不足や機器へのアクセス制限のため、状況は依然として不均一である。湾岸諸国のエネルギー部門の収益は病院の近代化を支え、高度な血管内治療システムの導入を可能にした。研修提携、販売代理店ネットワーク、地域紹介センターは、主要都市の病院以外への医療アクセス拡大において引き続き重要な役割を果たすと予想される。
セグメンテーション分析
タイプ
大動脈および末梢血管インターベンション治療製品市場のタイプ別セグメントは、末梢血管インターベンションと大動脈インターベンションに分かれています。このセグメント構造は、2つの異なる手技のエコシステムを反映しており、末梢血管インターベンションは症例数の増加によって恩恵を受け、大動脈インターベンションは高度な血管内修復によって勢いを増しています。製品の選択は、解剖学的複雑性、臨床適応、送達プロファイル、手技のワークフロー、および医師の専門知識に大きく依存します。両カテゴリーにおいて、メーカーはより小型の送達システム、ナビゲーションの改善、画像との互換性の向上、およびより予測可能な展開を優先しています。
- 末梢血管インターベンション:末梢血管インターベンションは、幅広い動脈疾患や閉塞性疾患に対応するため、製品カテゴリーの中で最も大きな割合を占めています。需要は、病院や専門インターベンションセンターにおけるバルーン血管形成術、ステント留置術、薬剤投与、血栓除去術、アテレクトミー、塞栓術などの手技によって支えられています。
- 大動脈インターベンション:複雑な動脈瘤や解離に対して低侵襲治療がますます必要とされるようになっているため、大動脈インターベンションは戦略的に重要です。血管内グラフト、分岐システム、開窓型ソリューション、改良されたデリバリー機構などにより、解剖学的に困難な症例に対する治療選択肢が拡大しています。
応用
大動脈および末梢血管インターベンション治療製品市場のアプリケーションセグメントは、病院および診療所で構成されています。このセグメントは、低侵襲治療への移行の加速と、血管専門サービスへの投資に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)12.0~12.9%で拡大すると予測されています。複雑なインターベンションには高度な画像診断、手術設備、専門チーム、および術後モニタリングが必要となるため、病院は依然として中心的な役割を担っています。
- 病院:病院は、ハイブリッド手術室、カテーテル検査設備、血管外科チーム、術後集中サポートなどを提供するため、依然として主要なアプリケーション環境となっています。複雑な大動脈修復術や高リスクの末梢血管インターベンションは、特に病院のインフラに依存しています。
- クリニック:観察期間が短く、標準化されたワークフローが求められる特定の末梢血管処置において、クリニックの重要性はますます高まっています。外来介入インフラ、専門医の確保、画像診断へのアクセス、および診療報酬制度が、比較的複雑性の低い血管処置を支援する環境において、クリニックの戦略的な役割は最も強力になります。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
病院 |
高い |
複合介入 |
成熟した |
|
クリニック |
中くらい |
外来血管外科 |
スケーリング |
大動脈および末梢血管インターベンション治療製品市場の成長要因と影響分析
低侵襲血管治療経路の拡大
医療処置におけるカテーテルを用いたアプローチへのこうした傾向は、外科手術リスクの高い患者にとって、より低侵襲で、より迅速かつ安全な治療選択肢の必要性を高めています。この変化は、末梢動脈疾患や大動脈の特定の疾患の治療において特に重要であり、血管内治療技術は既存の血管ケアワークフロー内で適用可能です。医療機関は、より多くの処置に対応できるよう、ハイブリッド手術室、画像診断機能、専門スタッフを施設に導入しています。メーカーへの影響は、個々の需要の増加にとどまりません。低侵襲手術を可能にするプラットフォームには、バルーン、ステント、グラフト、ガイドワイヤー、シース、塞栓術用製品の継続的な供給が必要となるからです。
複雑な血管構造の治療の増加
デバイス技術の進歩により、血管内治療の対象となる患者の範囲が拡大しています。より柔軟なデバイス、より小型のデリバリーデバイス、分岐グラフト、開窓型デバイス、およびクロッシング技術により、医師は従来、より侵襲的な方法でしかアプローチできなかった病変部位や大動脈の形状を標的にできるようになりました。複雑な症例には高性能デバイスと専門的な計画が必要となるため、これは大きな商業的機会につながります。展開の信頼性、解剖学的柔軟性、ワークフロー効率を実現できる企業は、三次医療機関において優位に立つでしょう。さらに、複雑な介入に関する知識が臨床現場で高まるにつれ、これらの処置を専門の医療機関だけに頼ることを避けるため、臨床現場自体が専門プログラムを推進するようになっています。
専門血管センターの拡大と介入能力の向上
心血管疾患および血管疾患の治療に特化した支出は、成熟した医療環境と発展途上国の医療環境の両方において、血管内治療へのアクセスを向上させています。カテーテル挿入能力、医師の研修、紹介システムといった面で三次医療機関を拡充することで、これらの高度な治療を実施できる施設の数を増やすことができます。これは、医療提供能力が低い水準から成長しているアジア太平洋地域や一部の中東諸国において特に重要です。市場への影響としては、機器への支出、処置器具の初期調達、そして一定の販売量が確立された後の継続的な購入などが挙げられます。サプライヤーは、製品のバンドル販売、医師の研修、そして信頼性の高い配送システムを通じて、この機会を捉えることができます。
大動脈および末梢血管インターベンション治療製品市場の将来動向
手順計画とデバイスのパーソナライゼーションの統合
次の開発段階では、特に大動脈の複雑な解剖学的構造を持つ症例において、介入の個別化計画にさらに重点が置かれることが予想されます。より高度な画像処理、3D再構成、デジタル計画、および解剖学的測定により、処置開始前にデバイスを選択することが可能になります。このアプローチは、カスタマイズまたは構成可能なグラフト技術の幅広い利用を促進し、その実施における不確実性を低減します。計画機能はメーカーのデバイスポートフォリオに統合され、独立した製品ではなく、差別化されたワークフローとなります。最終的には、病院は画像処理、計画、サイズ決定、および処置自体を組み合わせる能力に基づいてシステムの品質を評価するようになります。このような統合により、臨床スタッフは単一のデバイスだけでなく、ワークフロー全体に慣れることができるため、忠誠心が向上します。
薬物療法および機械的病変管理の利用拡大
さらに、末梢血管インターベンションは、機械的病変準備、薬剤送達、血栓除去、塞栓保護といった、より標的を絞った組み合わせの使用へと移行していくと予測されています。その目的は、再手術を減らしつつ、開存率を高めることです。薬剤コーティングバルーン、アテレクトミーデバイス、血栓除去デバイス、およびこれらの組み合わせといったデバイスは、患者の病変がますます複雑化するにつれて、重要性を増していくでしょう。病院は革新的な機能だけに基づいて高度な技術を採用するわけではないため、臨床的エビデンスと規制上の要件が極めて重要になります。確かなエビデンス、確実な償還、そして使いやすい手技技術を持つ企業は、この流れから大きな恩恵を受けるでしょう。この傾向はまた、各手技に対応するデバイスポートフォリオを構築するために、複数の技術をバンドルする基盤を提供するでしょう。
大動脈および末梢血管インターベンション治療製品市場の機会
地域密着型製造と地域ポートフォリオの拡大
メーカーは、成長著しい新興市場において、地域に特化した生産・流通モデルを開発することで、大きなビジネスチャンスを追求できます。中国、インド、そして一部の東南アジア市場では、病院の収容能力の拡大と高度な血管インターベンションに対する需要の増加が同時に見られます。現地生産は、供給の信頼性を向上させ、一部の物流コストを削減し、地域の調達条件に合わせた価格戦略を支えることができます。これらの市場に参入する企業は、高度に専門化された分野に進出する前に、臨床需要が確立されている製品を優先すべきです。病院、販売代理店、医師研修機関とのパートナーシップは、現地での臨床経験を蓄積しながら、製品の普及を加速させることができます。規制戦略も、アジア太平洋地域全体に一律の道筋を想定するのではなく、各国固有の要件に基づいて策定する必要があります。中核となる末梢血管製品と一部の大動脈技術を組み合わせた段階的なアプローチは、資本効率を向上させ、市場参入リスクを低減することができます。
三次血管センター向け手順ベースのポートフォリオ
2つ目の機会は、血管外科手術を大規模に行う施設向けに統合ポートフォリオを開発することにあります。サプライヤーは、個々のデバイスを個別に販売するのではなく、アクセス製品、バルーン、ステント、グラフトシステム、塞栓術、血栓除去ツール、および関連する付属品を、特定の処置に合わせて組み合わせることができます。このモデルは、調達を簡素化し、在庫の標準化を目指す病院とのサプライヤー関係を強化することができます。この機会は、複雑な大動脈修復や高度な末梢血管インターベンションなど、1つの処置で複数の製品が必要となる場合に特に有効です。企業は、技術トレーニング、在庫管理、臨床教育、市販後のエビデンスを通じて差別化を図ることができます。この取り組みが成功すれば、処置件数や購買パターンに関する可視性が向上し、メーカーは製品の供給を最適化し、新しいデバイス開発の機会を見出すことができるでしょう。
最近の動向
- 2026年6月:クック・メディカル社は、米国および一部の海外市場において、Volante Steerable Guiding Sheathの販売開始を発表しました。本製品は5種類の長さと6種類のフレンチサイズが用意されており、心臓内、腎臓、末梢血管への挿入を容易にするように設計されているほか、クック社のAortic Essentials製品群を補完するものです。今回の開発により、アクセスおよび大動脈インターベンションのワークフローにおける同社の地位が強化されます。
- 2026年5月:テルモ株式会社は、橈骨動脈遠位部手技用デバイス「TRバンド・ディスタル」を日本で発売しました。このデバイスは、橈骨動脈遠位部アクセス後の止血管理をサポートすることを目的としており、血管アクセス技術と手技ワークフローに対する同社の幅広い取り組みを反映しています。今回の発売は、日本における確立されたインターベンション・エコシステムの中で、低侵襲血管アクセスオプションが継続的に拡大していることを示しています。
- 2026年5月:メドトロニック社は、コンチェルト・ヴェルサ着脱式コイルの初期商業利用が成功したことを発表しました。最初の症例は、米国のマウントサイナイ病院とノースカロライナ大学病院で実施されました。この開発により、メドトロニック社の末梢血管インターベンション製品ポートフォリオは着脱式コイル技術へと拡大し、差別化されたカテーテルベースの製品を通じて塞栓術に対応するという同社のより広範な戦略を支えるものとなります。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -