
Marché des produits de thérapie interventionnelle aortique et vasculaire périphérique : prévisions 2034
Marché des produits de thérapie interventionnelle vasculaire aortique et périphérique : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (intervention vasculaire périphérique, intervention aortique) ; application (hôpitaux, cliniques, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00015187
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
82,96 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
235,76 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
12,31 %
taux de croissance
Marché adressable
1 394,88 milliards de dollars américains
(2026-2034)
Le marché des dispositifs de thérapie interventionnelle vasculaire aortique et périphérique était évalué à 82,96 milliards de dollars américains en 2025 et devrait atteindre 235,76 milliards de dollars américains d'ici 2034 , soit une croissance annuelle composée de 12,31 % entre 2026 et 2034. Ce marché englobe les dispositifs utilisés pour la prise en charge endovasculaire des pathologies vasculaires aortiques et périphériques. La demande est stimulée par l'adoption des traitements mini-invasifs, la standardisation des procédures, l'innovation en matière de dispositifs et l'augmentation des capacités d'intervention dans les hôpitaux et les cliniques spécialisées.
L’Amérique du Nord devrait demeurer un important centre de revenus, grâce à une infrastructure endovasculaire bien établie, à des spécialistes vasculaires expérimentés et à une large disponibilité de technologies d’intervention de pointe. Le marché des produits de thérapie interventionnelle vasculaire aortique et périphérique devrait croître à un TCAC estimé entre 10,8 % et 11,8 % entre 2026 et 2034 , cette croissance étant soutenue par le traitement des lésions complexes, la demande de remplacement et la préférence croissante pour les procédures par cathéter par rapport aux approches chirurgicales à ciel ouvert.
Évaluation et perspectives du marché des produits de thérapie interventionnelle aortique et vasculaire périphérique
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 37 à 41 % en 2025 , avec une croissance annuelle composée de 10,8 à 11,8 % entre 2026 et 2034 , grâce à des centres d'intervention vasculaire matures, une infrastructure de remboursement et une utilisation élevée des technologies endovasculaires.
- États-Unis : Les États-Unis devraient représenter 82 à 86 % de l'Amérique du Nord en 2025 , avec un taux de croissance annuel composé (TCAC) de 10,6 à 11,6 % entre 2026 et 2034 , grâce au volume d'interventions, à la disponibilité de spécialistes et à l'innovation en matière de dispositifs médicaux.
- Europe : L'Europe devrait détenir une part de marché de 24 à 28 % en 2025 et connaître une croissance annuelle composée de 10,9 à 11,9 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne assurant une demande importante en matière de procédures et disposant de réseaux de soins vasculaires bien établis.
- Asie-Pacifique : La part de marché de l’Asie-Pacifique est estimée entre 24 et 28 % en 2025 , avec un TCAC de 14,0 à 15,0 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde sont essentiels à cette expansion, grâce au développement des capacités d’intervention, des investissements hospitaliers et de la production locale.
- Le segment le plus important, celui des interventions vasculaires périphériques, devrait détenir une part de marché de 62 à 66 % en 2025 , avec un TCAC de 11,8 à 12,8 % entre 2026 et 2034 , reflétant la large prévalence de la maladie et les applications procédurales.
- Segment à forte croissance : L'intervention aortique devrait représenter 34 à 38 % de parts de marché en 2025 , progressant à un TCAC de 13,0 à 14,0 % entre 2026 et 2034 , soutenu par la prise en charge endovasculaire croissante des maladies aortiques complexes.
- Principales sociétés analysées en détail : Medtronic plc, Cook Medical LLC, WL Gore & Associates, Inc., B. Braun Melsungen AG, Abbott Laboratories, Terumo Corporation, Johnson & Johnson Services, Inc., Endologix LLC, Meril Life Sciences Pvt. Ltd., Bard Peripheral Vascular, Inc. et Boston Scientific Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des dispositifs d'intervention vasculaire aortique et périphérique a évolué, passant de l'angioplastie par ballonnet conventionnelle et de la pose de stents simples à des plateformes endovasculaires sophistiquées intégrant l'administration de médicaments, la protection embolique, la thrombectomie, les endoprothèses branchées et fenêtrées, ainsi que des systèmes de navigation améliorés. L'approche de fabrication privilégiera davantage l'ingénierie des polymères, la conception en nitinol, la miniaturisation des systèmes d'administration et la constance de la production pour les interventions en cas d'anatomie complexe.
La croissance future devrait être portée par les nouveaux marchés asiatiques, les investissements dans les infrastructures de santé, les preuves cliniques en contexte local et le soutien réglementaire aux interventions mini-invasives. Par ailleurs, les hôpitaux manifestent un intérêt croissant pour l'efficacité des interventions, la réduction des stocks et la constance des performances. Ces tendances inciteront les fabricants à développer des gammes de produits évolutives, capables de prendre en charge les interventions périphériques et aortiques.
Rapport sur le marché des produits de thérapie interventionnelle aortique et vasculaire périphérique : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 82,96 milliards de dollars américains |
| Taille du marché d'ici 2034 | 235,76 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 12,31% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des produits de thérapie interventionnelle aortique et vasculaire périphérique
La croissance du marché des dispositifs de thérapie interventionnelle aortique et vasculaire périphérique est étroitement liée à l'augmentation du nombre d'interventions associées aux artériopathies périphériques, aux anévrismes, aux occlusions vasculaires et autres troubles circulatoires. La demande s'inscrit dans une chaîne de valeur qui comprend les fournisseurs de polymères et de métaux, les fournisseurs de composants, les fabricants de cathéters et de prothèses, les entreprises de stérilisation, les distributeurs, les hôpitaux, les centres vasculaires et les médecins. Plus récemment, le choix des produits est influencé par la complexité de la lésion, l'anatomie du vaisseau, les caractéristiques d'administration et l'adéquation à la procédure.
La dynamique de l'offre varie selon la catégorie de produit. Les dispositifs destinés aux interventions périphériques peuvent tirer profit d'un volume d'interventions plus important et de leur répétition, tandis que les systèmes de greffe aortique nécessitent une production spécialisée, des normes de qualité élevées, un dimensionnement adapté à l'anatomie et l'expérience du médecin. Les concurrents se sont appuyés non seulement sur les performances de leurs produits, mais aussi sur la diversité de leur gamme. Les hôpitaux ont commencé à considérer le coût global de l'intervention, notamment le temps passé au bloc opératoire, les dispositifs auxiliaires et les coûts post-opératoires.
Le positionnement concurrentiel reste dominé par des fabricants diversifiés de dispositifs cardiovasculaires et des acteurs spécialisés dans le domaine vasculaire. Medtronic plc couvre les interventions périphériques, les embolisations, les thrombectomies et l'aorte, tandis que Cook Medical LLC propose une gamme complète de produits liés à l'aorte et aux vaisseaux périphériques. WL Gore & Associates, Inc. est bien positionnée en matière de technologies pour les endoprothèses vasculaires, tandis que Terumo Corporation est spécialisée dans les interventions par cathéter et l'accès vasculaire. Abbott Laboratories et Boston Scientific Corporation offrent des plateformes cardiovasculaires plus étendues.
Les investissements se concentrent de plus en plus sur les innovations en matière de systèmes d'administration, de technologies de revêtement, de thrombectomies, de protections emboliques et de technologies avancées de réparation aortique. Meril Life Sciences Pvt. Ltd. est un acteur compétitif sur les marchés émergents, tandis que B. Braun Melsungen AG est spécialisée dans les technologies d'accès et d'intervention vasculaires. Endologix LLC continue de se spécialiser dans les solutions endovasculaires aortiques, tandis que Bard Peripheral Vascular, Inc. propose des technologies pour les interventions périphériques. Johnson & Johnson Services, Inc. renforce son envergure grâce à sa plateforme cardiovasculaire.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des produits de thérapie interventionnelle vasculaire aortique et périphérique : Perspectives stratégiques
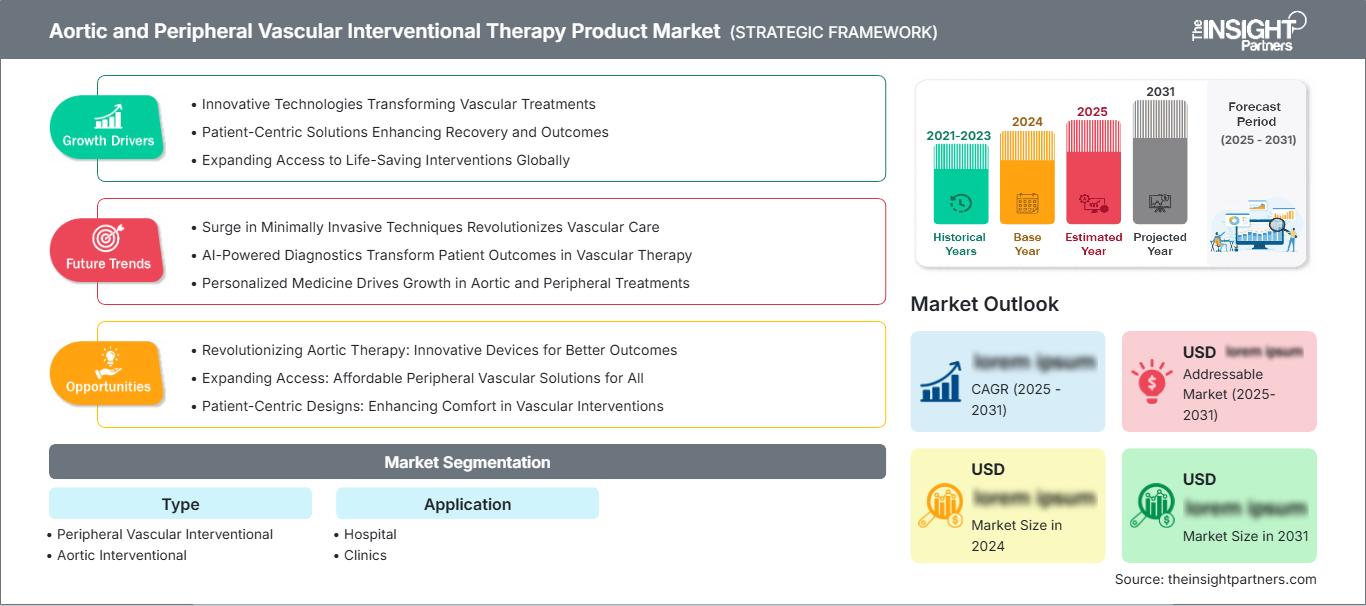
Perspectives régionales
Marché des produits de thérapie interventionnelle aortique et vasculaire périphérique en Amérique du Nord
L’Amérique du Nord devrait conserver une part de marché de 37 à 41 % sur le marché des produits de thérapie interventionnelle aortique et vasculaire périphérique en 2025 , avec une croissance annuelle composée (TCAC) de 10,8 à 11,8 % entre 2026 et 2034. La région bénéficie d’une infrastructure d’intervention vasculaire étendue, de réseaux de spécialistes bien établis, de capacités d’imagerie sophistiquées et d’une adoption relativement rapide des nouvelles technologies endovasculaires. Les États-Unis demeurent le principal acteur du marché grâce à l’intensité de leurs interventions, la forte concentration de spécialistes et la large disponibilité de produits d’intervention de pointe.
Le Canada contribue à ce développement par le biais de ses hôpitaux de référence et de ses programmes de chirurgie vasculaire mini-invasive en pleine expansion, même si son système d'achat est plus centralisé qu'aux États-Unis. La croissance régionale est également soutenue par la demande croissante d'interventions périphériques complexes, de réparations aortiques, de thrombectomies et d'embolisations. Les fabricants de dispositifs mettent de plus en plus l'accent sur la production de données probantes et l'efficacité des procédures afin d'obtenir l'adoption de ces dispositifs par les hôpitaux, tandis que les cliniciens privilégient toujours les systèmes qui réduisent les traumatismes liés à l'accès vasculaire et facilitent le traitement des anatomies complexes.
Marché américain des produits de thérapie interventionnelle aortique et vasculaire périphérique
Les États-Unis représentaient 82 à 86 % du marché nord-américain en 2025 et, selon les prévisions du marché des produits de thérapie interventionnelle vasculaire aortique et périphérique , devraient connaître une croissance annuelle composée de 10,6 à 11,6 % entre 2026 et 2034. Cette position s'explique par un vaste réseau hospitalier, des mécanismes de remboursement bien établis, un volume élevé d'interventions et une adoption rapide des technologies vasculaires innovantes. Les principaux fabricants y sont fortement implantés, tant sur le plan commercial que clinique.
Les applications s'étendent de plus en plus au-delà de l'angioplastie classique pour inclure les ballons enrobés de médicaments, la thrombectomie, l'embolisation, l'intervention carotidienne et la réparation aortique complexe. Medtronic plc, Cook Medical LLC, WL Gore & Associates, Inc., Abbott Laboratories, Terumo Corporation, Boston Scientific Corporation et Bard Peripheral Vascular, Inc. sont en concurrence sur des segments d'activité qui se chevauchent. Les préférences des médecins, les données cliniques, la disponibilité des dispositifs et les processus d'analyse de la valeur des hôpitaux demeurent des facteurs déterminants dans les décisions d'achat.
Marché européen des produits de thérapie interventionnelle aortique et vasculaire périphérique
On estime que l'Europe détiendra entre 24 et 28 % du marché en 2025 et connaîtra une croissance annuelle composée de 10,9 à 11,9 % jusqu'en 2034 , l'Allemagne étant le principal marché national. Cette demande est soutenue par le vieillissement de la population, la présence de centres vasculaires spécialisés et des protocoles de traitement endovasculaire bien établis.
Le Royaume-Uni maintient la demande grâce à un système d'achats centralisé et à des services vasculaires spécialisés, tandis que l'Allemagne bénéficie d'une importante capacité hospitalière et d'une solide expertise procédurale, comme l' indique le rapport sur le marché des produits de thérapie interventionnelle vasculaire aortique et périphérique . La France, l'Italie et l'Espagne contribuent à ce marché grâce à des réseaux de santé publique bien établis et à un recours croissant aux interventions mini-invasives. L'adoption des produits varie en fonction du remboursement, des structures d'achat, des recommandations cliniques et de la disponibilité des centres spécialisés. Les fabricants ont donc besoin de données probantes différenciées et de stratégies de commercialisation adaptées à chaque pays pour s'orienter dans un environnement d'achat européen fragmenté.
Marché des produits de thérapie interventionnelle aortique et vasculaire périphérique en Asie-Pacifique
Les principales tendances du marché des produits de thérapie interventionnelle aortique et vasculaire périphérique en Asie-Pacifique comprennent la modernisation rapide des hôpitaux, l'augmentation des capacités d'intervention, le développement des programmes de formation des cliniciens et la croissance de la production locale de dispositifs médicaux. La région Asie-Pacifique devrait représenter 24 à 28 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 14 à 15 % entre 2026 et 2034, ce qui en fait la région majeure à la croissance la plus rapide. La Chine est le principal moteur de la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Ces tendances accélèrent l'accès aux interventions vasculaires et favorisent une adoption plus large des technologies interventionnelles de pointe dans toute la région.
La Chine bénéficie d'investissements dans les infrastructures de santé et d'initiatives de localisation, tandis que le Japon dispose d'une expertise endovasculaire reconnue. L'Inde se développe rapidement grâce aux investissements dans les hôpitaux privés et à un accès élargi aux spécialistes, et l'Australie possède des centres vasculaires de pointe. Les perspectives régionales sont également favorables à l'accent mis par les gouvernements sur les technologies médicales avancées, même si les pressions sur les prix et les différences réglementaires demeurent des contraintes importantes.
Marché des produits de thérapie interventionnelle aortique et vasculaire périphérique au Moyen-Orient et en Afrique
Le marché des produits de thérapie interventionnelle aortique et vasculaire périphérique au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 11,8 % à 12,8 % entre 2026 et 2034 , soutenue par le développement des infrastructures de santé, la création d'hôpitaux spécialisés et les investissements dans des capacités d'intervention avancées. L'Arabie saoudite et les Émirats arabes unis sont les principaux centres d'adoption de ces technologies, grâce à des dépenses de santé plus élevées et à des infrastructures hospitalières modernes.
L’Afrique du Sud constitue un pôle régional majeur pour les interventions vasculaires de pointe, tandis que le reste du Moyen-Orient et de l’Afrique demeure plus inégal en raison de la pénurie de spécialistes et des difficultés d’accès aux équipements. Les recettes du secteur énergétique dans les pays du Golfe ont soutenu la modernisation des hôpitaux, permettant l’acquisition de systèmes endovasculaires sophistiqués. Les partenariats de formation, les réseaux de distribution et les centres de référence régionaux devraient rester essentiels pour élargir l’accès aux soins au-delà des grands hôpitaux métropolitains.
Analyse de segmentation
Taper
Le segment « Type » du marché des produits de thérapie interventionnelle vasculaire aortique et périphérique se divise en deux catégories : les interventions vasculaires périphériques et les interventions aortiques . Cette structure reflète deux écosystèmes procéduraux distincts : les interventions périphériques bénéficient d’un volume d’activité plus important, tandis que les interventions aortiques connaissent un essor grâce aux progrès de la réparation endovasculaire. Le choix du produit dépend fortement de la complexité anatomique, de l’indication clinique, du profil d’administration, du déroulement de la procédure et de l’expertise du médecin. Dans les deux catégories, les fabricants privilégient les systèmes d’administration plus compacts, une navigation améliorée, une meilleure compatibilité avec l’imagerie et un déploiement plus prévisible.
- Interventions vasculaires périphériques : Les interventions périphériques constituent la catégorie de produits la plus importante car elles couvrent un large éventail de maladies artérielles et d’affections occlusives. La demande est soutenue par des procédures telles que l’angioplastie par ballonnet, la pose de stents, l’administration de médicaments, la thrombectomie, l’athérectomie et l’embolisation, pratiquées dans les hôpitaux et les centres d’intervention spécialisés.
- Intervention aortique : L’intervention aortique revêt une importance stratégique car les anévrismes et dissections complexes nécessitent de plus en plus souvent une réparation mini-invasive. Les endoprothèses vasculaires, les systèmes branchés, les solutions fenêtrées et les mécanismes de mise en place améliorés élargissent les options de traitement pour les patients présentant des cas anatomiques complexes.
Application
Le segment « Applications » du marché des produits de thérapie interventionnelle vasculaire aortique et périphérique comprend les hôpitaux et les cliniques . Il devrait connaître une croissance annuelle composée (TCAC) de 12,0 % à 12,9 % entre 2026 et 2034 , soutenue par une transition croissante vers des techniques mini-invasives et par des investissements dans des services vasculaires spécialisés. Les hôpitaux demeurent un acteur central, car les interventions complexes nécessitent une imagerie avancée, une infrastructure chirurgicale adaptée, des équipes de spécialistes et un suivi post-opératoire.
- Hôpital : Les hôpitaux demeurent le principal environnement d’application car ils offrent des salles d’opération hybrides, des services de cathétérisme, des équipes de chirurgie vasculaire et une prise en charge post-opératoire intensive. Les réparations aortiques complexes et les interventions périphériques à haut risque dépendent particulièrement des infrastructures hospitalières.
- Cliniques : Les cliniques sont de plus en plus pertinentes pour certaines interventions périphériques nécessitant des périodes d’observation plus courtes et des protocoles standardisés. Leur rôle stratégique est maximal lorsque l’infrastructure d’intervention ambulatoire, la disponibilité de spécialistes, l’accès à l’imagerie et les modalités de remboursement permettent la réalisation d’interventions vasculaires moins complexes.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Hôpital |
Haut |
Intervention complexe |
Mature |
|
Cliniques |
Moyen |
vasculaire ambulatoire |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des produits de thérapie interventionnelle aortique et vasculaire périphérique
Développement des voies de traitement vasculaire mini-invasives
Cette tendance à privilégier les interventions par cathétérisme dans les procédures médicales engendre un besoin accru d'options de traitement moins traumatisantes, plus rapides et plus sûres pour les patients présentant des risques chirurgicaux élevés. Cette évolution est particulièrement importante dans le traitement des artériopathies périphériques et de certaines pathologies de l'aorte, où les techniques endovasculaires peuvent être intégrées aux protocoles de soins vasculaires existants. Les établissements de santé équipent leurs infrastructures de salles d'opération hybrides, de systèmes d'imagerie et de personnel spécialisé afin de permettre la réalisation d'un plus grand nombre d'interventions. Pour les fabricants, l'impact ne se limite pas à une augmentation de la demande individuelle, car une plateforme permettant une procédure mini-invasive nécessite un approvisionnement continu en ballons, stents, greffons, guides, gaines et produits d'embolisation.
Traitement croissant des anatomies vasculaires complexes
Les progrès technologiques en matière de dispositifs médicaux élargissent le nombre de patients pouvant bénéficier d'une technique endovasculaire. Des dispositifs plus flexibles, des dispositifs d'insertion plus petits, des greffes ramifiées, des dispositifs fenêtrés et des techniques de franchissement permettent aux médecins de cibler des zones pathologiques ou des particularités géométriques de l'aorte qui, autrement, ne seraient accessibles que par des méthodes plus invasives. Ceci représente une opportunité commerciale importante, car les cas complexes nécessitent des dispositifs de pointe et une planification spécialisée. Les entreprises capables de garantir la fiabilité du déploiement, la flexibilité anatomique et l'efficacité des flux de travail bénéficieront d'un avantage concurrentiel certain auprès des centres hospitaliers universitaires. Par ailleurs, à mesure que les connaissances relatives aux interventions complexes progressent dans les cliniques, ces dernières encouragent la mise en place de programmes dédiés afin de ne plus dépendre uniquement des centres de référence pour ces procédures.
Développement des centres vasculaires spécialisés et des capacités d'intervention
Les investissements dans les traitements cardiovasculaires et vasculaires spécialisés améliorent l'accès aux traitements endovasculaires, tant dans les pays développés que dans les pays en développement. Le développement des hôpitaux de soins tertiaires, notamment en termes de capacités de cathétérisme, de formation des médecins et de systèmes d'orientation, augmentera le nombre de centres capables de réaliser ces traitements de pointe. Ceci est particulièrement pertinent dans la région Asie-Pacifique et certains pays du Moyen-Orient, où les capacités de soins de santé, initialement plus faibles, sont en pleine croissance. Les conséquences sur le marché incluent les dépenses liées aux équipements, à l'acquisition initiale d'instruments opératoires et aux achats continus une fois les volumes de production atteints. Les fournisseurs peuvent tirer parti de cette opportunité en proposant des offres groupées incluant la formation des médecins et des systèmes de distribution fiables.
Tendances futures du marché des produits de thérapie interventionnelle vasculaire aortique et périphérique
Intégration de la planification procédurale et de la personnalisation des dispositifs
La prochaine étape de développement devrait se concentrer davantage sur la planification personnalisée des interventions, notamment en cas d'anatomie complexe de l'aorte. L'imagerie plus avancée, la reconstruction 3D, la planification numérique et les mesures anatomiques permettront de choisir le dispositif avant l'intervention. Cette approche favorisera une utilisation plus large de la technologie des greffes personnalisées ou configurables et réduira l'incertitude lors de sa mise en œuvre. La fonction de planification sera intégrée à la gamme de dispositifs proposés par les fabricants et deviendra un flux de travail à part entière, et non un produit distinct. À terme, les hôpitaux évalueront la qualité des systèmes en fonction de leur capacité à combiner l'imagerie, la planification, le dimensionnement et l'intervention elle-même. Une telle intégration renforcera la fidélité des utilisateurs, car le personnel clinique s'habituera à un flux de travail complet et non plus à un seul dispositif.
Recours accru à la prise en charge des lésions par des médicaments et des mécanismes.
De plus, les interventions périphériques devraient évoluer vers l'utilisation de combinaisons de plus en plus ciblées de préparation mécanique des lésions, d'administration de médicaments, de thrombectomie et de protection embolique. L'objectif sera d'améliorer les taux de perméabilité tout en réduisant les réinterventions. Les dispositifs tels que les ballons enrobés de médicaments, les dispositifs d'athérectomie, les dispositifs de thrombectomie et les combinaisons de procédures gagneront en importance face à la complexité croissante des lésions. Les données cliniques et les exigences réglementaires seront cruciales, car les hôpitaux n'adopteront pas les technologies haut de gamme uniquement pour leurs caractéristiques innovantes. Les entreprises disposant de preuves solides, d'un remboursement fiable et de techniques procédurales faciles à mettre en œuvre en tireront un grand profit. Cette tendance permettra également de regrouper les technologies afin de constituer une gamme de dispositifs adaptés à chaque procédure.
Opportunités du marché des produits de thérapie interventionnelle aortique et vasculaire périphérique
Production localisée et expansion du portefeuille régional
Les fabricants peuvent saisir d'importantes opportunités en développant des modèles de production et de distribution localisés sur les marchés émergents à forte croissance. La Chine, l'Inde et certains marchés d'Asie du Sud-Est bénéficient d'une capacité hospitalière croissante, conjuguée à une demande accrue en interventions vasculaires de pointe. La production locale peut améliorer la fiabilité de l'approvisionnement, réduire certains coûts logistiques et soutenir des stratégies de prix adaptées aux conditions d'approvisionnement régionales. Les entreprises souhaitant s'implanter sur ces marchés devraient privilégier les produits bénéficiant d'une demande clinique établie avant de se développer dans des catégories hautement spécialisées. Les partenariats avec les hôpitaux, les distributeurs et les établissements de formation médicale peuvent accélérer l'adoption des produits tout en générant une expérience clinique locale. Les stratégies réglementaires doivent également être conçues en fonction des exigences spécifiques à chaque pays, plutôt que de supposer une approche uniforme pour la région Asie-Pacifique. Une approche progressive, combinant les produits périphériques de base à certaines technologies aortiques, peut améliorer l'efficacité du capital et réduire les risques liés à l'entrée sur le marché.
Portefeuilles de services basés sur les procédures pour les centres vasculaires tertiaires
Une seconde opportunité réside dans le développement de portefeuilles intégrés pour les centres vasculaires à forte activité. Plutôt que de vendre des dispositifs isolés, les fournisseurs peuvent combiner produits d'accès, ballons, stents, systèmes de greffe, technologies d'embolisation, outils de thrombectomie et accessoires associés autour de procédures définies. Ce modèle peut simplifier l'approvisionnement et renforcer la relation fournisseur-hôpital avec les établissements cherchant à standardiser leurs stocks. Cette opportunité est particulièrement pertinente pour les réparations aortiques complexes et les interventions périphériques avancées, où plusieurs produits peuvent être nécessaires au cours d'une même procédure. Les entreprises peuvent se différencier par la formation technique, la gestion des stocks, la formation clinique et les données post-commercialisation. Une mise en œuvre réussie permettrait également une meilleure visibilité sur les volumes de procédures et les habitudes d'achat, aidant ainsi les fabricants à optimiser la disponibilité des produits et à identifier les opportunités de développement de nouveaux dispositifs.
Développements récents
- Juin 2026 : Cook Medical LLC annonce la commercialisation de la gaine de guidage orientable Volante aux États-Unis et sur certains marchés internationaux. Ce dispositif, disponible en cinq longueurs et six tailles French, est conçu pour faciliter les insertions intracardiaques, rénales et périphériques, et complète la gamme Aortic Essentials de Cook. Ce développement renforce la position de l’entreprise sur l’ensemble des protocoles d’accès vasculaire et d’intervention aortique.
- Mai 2026 : Terumo Corporation lance le TR Band Distal au Japon pour les interventions sur l’artère radiale distale. Ce dispositif vise à faciliter l’hémostase après un accès radial distal et témoigne de l’intérêt croissant de l’entreprise pour les technologies d’accès vasculaire et l’optimisation des protocoles. Ce lancement illustre le développement continu des options d’accès vasculaire mini-invasives au sein de l’écosystème interventionnel japonais.
- Mai 2026 : Medtronic plc annonce le succès des premières utilisations commerciales du dispositif Concerto Versa Detachable Coil, avec des interventions initiales réalisées à l’hôpital Mount Sinai et aux hôpitaux UNC aux États-Unis. Ce développement enrichit la gamme de produits d’intervention vasculaire périphérique de Medtronic avec la technologie des coils détachables et soutient sa stratégie globale visant à proposer des procédures d’embolisation grâce à des cathéters différenciés.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -