
Mercato dei prodotti di terapia interventistica aortica e vascular periferica: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei prodotti per la terapia interventistica vascolare aortica e periferica (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (interventistica vascolare periferica, interventistica aortica); applicazione (ospedali, cliniche, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00015187
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
82,96 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
235,76 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
12,31 %
Tasso di crescita
Mercato di riferimento
1.394,88 miliardi di dollari USA
(2026-2034)
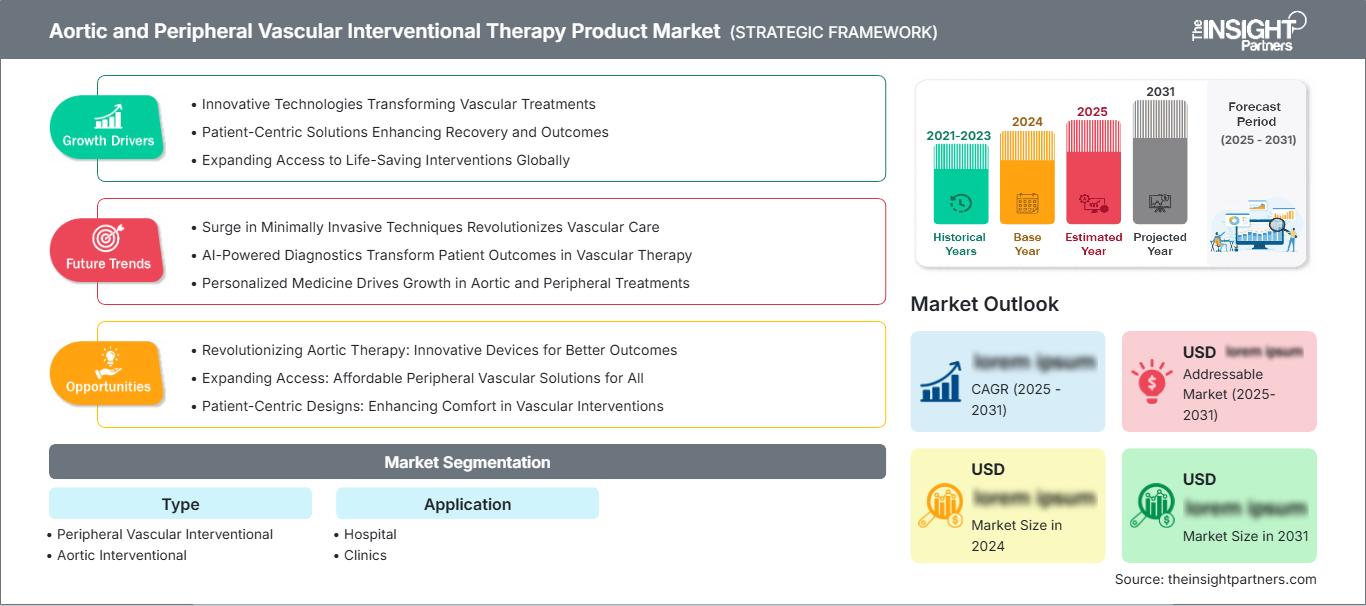
Il mercato dei prodotti per la terapia interventistica vascolare aortica e periferica valeva 82,96 miliardi di dollari nel 2025 e si prevede che raggiungerà i 235,76 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 12,31% dal 2026 al 2034. Il mercato comprende dispositivi utilizzati per la gestione endovascolare delle patologie vascolari aortiche e periferiche, con una domanda influenzata dall'adozione di trattamenti minimamente invasivi, dalla standardizzazione delle procedure, dall'innovazione dei dispositivi e dall'ampliamento della capacità interventistica in ospedali e cliniche specializzate.
Si prevede che il Nord America rimarrà un importante centro di ricavi, grazie a un'infrastruttura endovascolare consolidata, a specialisti vascolari esperti e all'ampia disponibilità di tecnologie interventistiche avanzate. Si prevede che il mercato dei prodotti per la terapia interventistica vascolare aortica e periferica crescerà a un tasso annuo composto (CAGR) stimato tra il 10,8% e l'11,8% nel periodo 2026-2034 , grazie al trattamento di lesioni complesse, alla domanda di sostituzione e alla crescente preferenza per le procedure transcatetere rispetto agli approcci chirurgici a cielo aperto.
Analisi e approfondimenti sul mercato dei prodotti per la terapia interventistica vascolare aortica e periferica.
- Nord America: si prevede che il Nord America rappresenterà una quota del 37-41% nel 2025 , con una crescita annua composta (CAGR) del 10,8-11,8% tra il 2026 e il 2034 , grazie a centri di intervento vascolare consolidati, infrastrutture di rimborso efficienti e un elevato utilizzo di tecnologie endovascolari.
- USA: Si prevede che gli Stati Uniti rappresenteranno l'82-86% del Nord America nel 2025 , con un'espansione a un tasso annuo composto (CAGR) del 10,6-11,6% tra il 2026 e il 2034 , trainata dai volumi delle procedure, dalla disponibilità di specialisti e dall'innovazione dei dispositivi.
- Europa: si prevede che l'Europa deterrà una quota di mercato del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 10,9-11,9% nel periodo 2026-2034 , con Germania, Regno Unito, Francia, Italia e Spagna che forniranno una domanda sostanziale di procedure e reti consolidate di assistenza vascolare.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 24-28% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 14-15% nel periodo 2026-2034 . Cina, Giappone, Corea del Sud e India saranno fondamentali per l'espansione, grazie allo sviluppo della capacità di intervento, degli investimenti ospedalieri e della produzione locale.
- Il segmento più ampio, quello della chirurgia vascolare periferica interventistica, dovrebbe detenere una quota di mercato del 62-66% nel 2025 , con un tasso di crescita annuo composto (CAGR) dell'11,8-12,8% nel periodo 2026-2034 , a testimonianza dell'ampia prevalenza della patologia e delle numerose applicazioni procedurali.
- Segmento ad alta crescita: si prevede che la chirurgia interventistica aortica rappresenterà una quota di mercato del 34-38% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 13,0-14,0% nel periodo 2026-2034 , supportato dalla crescente gestione endovascolare delle patologie aortiche complesse.
- Aziende chiave analizzate nel dettaglio: Medtronic plc, Cook Medical LLC, WL Gore & Associates, Inc., B. Braun Melsungen AG, Abbott Laboratories, Terumo Corporation, Johnson & Johnson Services, Inc., Endologix LLC, Meril Life Sciences Pvt. Ltd., Bard Peripheral Vascular, Inc. e Boston Scientific Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei prodotti per la terapia interventistica vascolare aortica e periferica si è evoluto dall'angioplastica con palloncino convenzionale e dallo stenting di base verso piattaforme endovascolari sofisticate che integrano il rilascio di farmaci, la protezione embolica, la trombectomia, gli innesti ramificati, gli innesti fenestrati e sistemi di navigazione migliorati. L'approccio alla produzione darà maggiore importanza all'ingegneria dei polimeri, alla progettazione del nitinolo, alla miniaturizzazione dei sistemi di rilascio e alla coerenza nella produzione per procedure con anatomia complessa.
La crescita futura sarà probabilmente trainata dai nuovi mercati asiatici, dagli investimenti nelle infrastrutture sanitarie, dalle evidenze cliniche in ambito locale e dal supporto normativo per le procedure minimamente invasive. Inoltre, si registra un crescente interesse da parte degli ospedali per l'efficienza delle procedure, la riduzione delle scorte e la costanza delle prestazioni. Queste tendenze incoraggeranno i produttori a sviluppare linee di prodotti scalabili in grado di affrontare le procedure periferiche e aortiche.
Ambito del rapporto sul mercato dei prodotti per la terapia interventistica vascolare aortica e periferica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 82,96 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 235,76 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 12,31% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei prodotti per la terapia interventistica vascolare aortica e periferica
La crescita del mercato dei prodotti per la terapia interventistica vascolare aortica e periferica è strettamente legata al crescente numero di procedure associate alla malattia arteriosa periferica, alla patologia aneurismatica, all'occlusione vascolare e ad altri disturbi circolatori. La domanda segue una catena del valore che include fornitori di polimeri e metalli, fornitori di componenti, produttori di cateteri e innesti, aziende di sterilizzazione, distributori, ospedali, centri vascolari e medici. Più recentemente, la scelta dei prodotti è stata influenzata dalla complessità della lesione, dall'anatomia del vaso, dalle caratteristiche di rilascio e dall'idoneità alla procedura.
Le dinamiche dell'offerta variano a seconda della categoria di prodotto. I dispositivi per procedure periferiche possono beneficiare di un maggiore volume di procedure e della loro ripetizione, mentre i sistemi di innesto aortico richiedono una produzione specializzata, standard di alta qualità, dimensionamento in base all'anatomia e l'esperienza del medico. I concorrenti si sono basati non solo sulle prestazioni dei loro prodotti, ma anche sul loro portafoglio di prodotti. Gli ospedali hanno iniziato a considerare il quadro economico complessivo della procedura, come il tempo in sala operatoria, i dispositivi ausiliari e i costi post-operatori.
Il posizionamento competitivo continua ad essere dominato da produttori diversificati di dispositivi cardiovascolari e da aziende specializzate nel settore vascolare. Medtronic plc copre interventi periferici, embolizzazioni, trombectomie e l'aorta, mentre Cook Medical LLC offre una gamma completa di prodotti relativi all'aorta e alle periferiche. WL Gore & Associates, Inc. è ben posizionata per quanto riguarda le tecnologie per gli innesti endovascolari, mentre Terumo Corporation è specializzata in interventi con catetere e accesso vascolare. Abbott Laboratories e Boston Scientific Corporation offrono piattaforme cardiovascolari più ampie.
Gli investimenti si concentrano sempre più su innovazioni nei sistemi di somministrazione, tecnologie di rivestimento, trombectomie, protezione embolica e tecnologie avanzate per la riparazione dell'aorta. Meril Life Sciences Pvt. Ltd. è un attore competitivo nei mercati emergenti, mentre B. Braun Melsungen AG è specializzata in tecnologie di accesso e intervento vascolare. Endologix LLC continua a specializzarsi in soluzioni endovascolari per l'aorta, mentre Bard Peripheral Vascular, Inc. contribuisce con tecnologie per interventi periferici. Johnson & Johnson Services, Inc. amplia la propria presenza sul mercato grazie alla sua piattaforma cardiovascolare.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei prodotti per la terapia interventistica vascolare aortica e periferica: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei prodotti per la terapia interventistica vascolare aortica e periferica
Si prevede che il Nord America manterrà una quota di mercato del 37-41% nel settore dei prodotti per la terapia interventistica vascolare aortica e periferica nel 2025 , con un'espansione del mercato regionale a un tasso di crescita annuo composto (CAGR) del 10,8-11,8% nel periodo 2026-2034 . La regione beneficia di un'estesa infrastruttura per gli interventi vascolari, di consolidate reti di specialisti, di sofisticate capacità di imaging e di una relativamente rapida adozione di nuove tecnologie endovascolari. Gli Stati Uniti rimangono il principale contributore grazie all'intensità delle procedure, all'elevata densità di specialisti e all'ampia disponibilità di prodotti per interventi avanzati.
Il Canada contribuisce attraverso ospedali di terzo livello e programmi vascolari mininvasivi in espansione, sebbene il suo sistema di acquisto sia più centralizzato rispetto a quello degli Stati Uniti. La crescita regionale è inoltre supportata dalla domanda di interventi periferici complessi, riparazione aortica, trombectomia ed embolizzazione. I produttori di dispositivi pongono sempre maggiore enfasi sulla generazione di evidenze scientifiche e sull'efficienza procedurale per garantire l'adozione da parte degli ospedali, mentre i medici continuano a preferire sistemi che riducono il trauma da accesso e supportano il trattamento di anatomie complesse.
Mercato statunitense dei prodotti per la terapia interventistica vascolare aortica e periferica
Nel 2025 gli Stati Uniti rappresenteranno l'82-86% del mercato nordamericano e, secondo le previsioni del mercato dei prodotti per la terapia interventistica vascolare aortica e periferica , si prevede che cresceranno a un tasso annuo composto (CAGR) del 10,6-11,6% nel periodo 2026-2034. Questa posizione di rilievo riflette un'estesa infrastruttura ospedaliera, meccanismi di rimborso consolidati, elevati volumi di procedure e una rapida adozione di tecnologie vascolari innovative. I principali produttori mantengono una presenza commerciale e clinica significativa in tutto il paese.
Le applicazioni si estendono sempre più oltre la semplice angioplastica, includendo palloncini a rilascio di farmaco, trombectomia, embolizzazione, interventi carotidei e riparazioni aortiche complesse. Medtronic plc, Cook Medical LLC, WL Gore & Associates, Inc., Abbott Laboratories, Terumo Corporation, Boston Scientific Corporation e Bard Peripheral Vascular, Inc. competono in categorie che si sovrappongono. Le preferenze dei medici, le evidenze cliniche, la disponibilità dei dispositivi e i processi di analisi del valore per gli ospedali rimangono fattori determinanti per gli acquisti.
Mercato europeo dei prodotti per la terapia interventistica vascolare aortica e periferica
Si stima che l'Europa deterrà una quota di mercato del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 10,9-11,9% fino al 2034 , con la Germania a rappresentare il mercato nazionale leader. La domanda è sostenuta dall'invecchiamento della popolazione, dai centri vascolari specializzati e dai percorsi di trattamento endovascolare consolidati.
Il Regno Unito mantiene la domanda grazie ad acquisti centralizzati e servizi vascolari specializzati, mentre la Germania beneficia di un'ampia capacità ospedaliera e di una solida competenza procedurale, come emerge dal rapporto sul mercato dei prodotti per la terapia interventistica vascolare aortica e periferica . Francia, Italia e Spagna contribuiscono grazie a consolidate reti sanitarie pubbliche e al crescente utilizzo di interventi minimamente invasivi. L'adozione dei prodotti varia in base ai rimborsi, alle strutture di approvvigionamento, alle linee guida cliniche e alla disponibilità di centri specializzati. I produttori necessitano, pertanto, di dati differenziati e di strategie di commercializzazione specifiche per ciascun paese al fine di orientarsi nel frammentato contesto degli acquisti in Europa.
Mercato dei prodotti per la terapia interventistica vascolare aortica e periferica nella regione Asia-Pacifico
Le principali tendenze del mercato dei prodotti per la terapia interventistica vascolare aortica e periferica nella regione Asia-Pacifico (APAC) includono la rapida modernizzazione degli ospedali, l'espansione della capacità di eseguire procedure interventistiche, l'aumento dei programmi di formazione per i medici e la crescita della produzione nazionale di dispositivi. Si prevede che l'APAC rappresenterà una quota di mercato del 24-28% nel 2025 e crescerà a un CAGR del 14,0-15,0% nel periodo 2026-2034, diventando la regione principale a più rapida crescita. La Cina è leader nella domanda regionale, seguita da Giappone, Corea del Sud, India e Australia. Queste tendenze stanno accelerando l'accesso alle procedure vascolari e supportando una più ampia adozione di tecnologie interventistiche avanzate in tutta la regione.
La Cina beneficia degli investimenti nelle infrastrutture sanitarie e delle iniziative di localizzazione, mentre il Giappone vanta una consolidata esperienza nel campo delle tecniche endovascolari. L'India si sta sviluppando rapidamente grazie agli investimenti del settore ospedaliero privato e a un più ampio accesso a specialisti, e l'Australia mantiene centri vascolari all'avanguardia. Il quadro regionale è inoltre favorito dall'enfasi posta dai governi sulle tecnologie mediche avanzate, sebbene la pressione sui prezzi e le differenze normative rimangano importanti vincoli.
Mercato dei prodotti per la terapia interventistica vascolare aortica e periferica in Medio Oriente e Africa
Si prevede che il mercato dei prodotti per la terapia interventistica vascolare aortica e periferica in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) dell'11,8-12,8% nel periodo 2026-2034 , grazie all'espansione delle infrastrutture sanitarie, allo sviluppo di ospedali specializzati e agli investimenti in capacità interventistiche avanzate. L'Arabia Saudita e gli Emirati Arabi Uniti sono i principali centri di adozione grazie alla maggiore spesa sanitaria e alla presenza di moderne strutture di terzo livello.
Il Sudafrica rappresenta un importante polo regionale per le procedure vascolari avanzate, mentre nel resto del Medio Oriente e Africa la situazione è più disomogenea a causa della carenza di specialisti e delle difficoltà di accesso alle attrezzature. I ricavi del settore energetico nelle economie del Golfo hanno sostenuto la modernizzazione degli ospedali, consentendo l'acquisto di sofisticati sistemi endovascolari. Si prevede che le collaborazioni per la formazione, le reti di distribuzione e i centri di riferimento regionali rimarranno fondamentali per ampliare l'accesso a tali procedure al di là dei principali ospedali metropolitani.
Analisi di segmentazione
Tipo
Il segmento "Tipologia" del mercato dei prodotti per la terapia interventistica vascolare aortica e periferica è suddiviso in interventistica vascolare periferica e interventistica aortica . La struttura del segmento riflette due ecosistemi procedurali distinti, con gli interventi periferici che beneficiano di volumi di casi più elevati e gli interventi aortici che stanno guadagnando terreno grazie alla riparazione endovascolare avanzata. La scelta del prodotto dipende fortemente dalla complessità anatomica, dall'indicazione clinica, dal profilo di erogazione, dal flusso di lavoro procedurale e dall'esperienza del medico. In entrambe le categorie, i produttori stanno dando priorità a sistemi di erogazione più piccoli, navigazione migliorata, maggiore compatibilità con le immagini e un'implementazione più prevedibile.
- Interventi vascolari periferici: gli interventi periferici rappresentano la categoria di prodotto più ampia in quanto si rivolgono a una vasta gamma di patologie arteriose e condizioni occlusive. La domanda è sostenuta da angioplastica con palloncino, posizionamento di stent, rilascio di farmaci, trombectomia, aterectomia ed embolizzazione, eseguite in ospedali e centri di interventistica specializzati.
- Interventi sull'aorta: L'intervento sull'aorta riveste un'importanza strategica poiché aneurismi e dissezioni complessi richiedono sempre più spesso una riparazione minimamente invasiva. Innesti endovascolari, sistemi ramificati, soluzioni fenestrate e meccanismi di rilascio migliorati stanno ampliando le opzioni di trattamento per i pazienti con anatomia complessa.
Applicazione
Il segmento Applicazioni del mercato dei prodotti per la terapia interventistica vascolare aortica e periferica comprende ospedali e cliniche . Si prevede che crescerà a un tasso annuo composto (CAGR) del 12,0-12,9% nel periodo 2026-2034 , grazie alla maggiore diffusione di procedure minimamente invasive e agli investimenti in servizi vascolari dedicati. Gli ospedali rimangono centrali perché gli interventi complessi richiedono diagnostica per immagini avanzata, infrastrutture operative, team di specialisti e monitoraggio post-procedura.
- Ospedale: Gli ospedali rimangono il principale ambiente di applicazione perché offrono sale operatorie ibride, strutture per la cateterizzazione, équipe di chirurgia vascolare e un supporto post-operatorio intensivo. La riparazione aortica complessa e gli interventi periferici ad alto rischio dipendono in particolare dalle infrastrutture ospedaliere.
- Ambulatori: Gli ambulatori rivestono un'importanza crescente per determinate procedure periferiche che richiedono periodi di osservazione più brevi e flussi di lavoro standardizzati. Il loro ruolo strategico è più incisivo laddove le infrastrutture per gli interventi ambulatoriali, la disponibilità di specialisti, l'accesso alla diagnostica per immagini e le modalità di rimborso supportano le procedure vascolari a bassa complessità.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Ospedale |
Alto |
Intervento complesso |
Maturo |
|
Cliniche |
Mezzo |
Vascolare ambulatoriale |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei prodotti per la terapia interventistica vascolare aortica e periferica.
Espansione dei percorsi di trattamento vascolare minimamente invasivi
Questa tendenza verso un approccio più cateterizzato nelle procedure mediche sta alimentando la necessità di opzioni di trattamento meno traumatiche, più rapide e più sicure per le persone ad alto rischio chirurgico. Questa transizione è particolarmente significativa nel trattamento della malattia arteriosa periferica e di alcune patologie dell'aorta, dove le tecniche endovascolari possono essere applicate all'interno dei flussi di lavoro di cura vascolare esistenti. Le strutture sanitarie stanno dotando le proprie sale operatorie ibride, apparecchiature di imaging e personale specializzato per consentire un maggior numero di procedure. L'effetto per i produttori non si limita all'aumento della domanda a livello individuale, poiché una piattaforma che consente una procedura minimamente invasiva richiederà una fornitura continua di palloncini, stent, innesti, fili guida, guaine e prodotti per l'embolizzazione.
Aumento del trattamento delle anatomie vascolari complesse
I progressi nella tecnologia dei dispositivi stanno ampliando la platea di pazienti che possono essere trattati con tecniche endovascolari. Dispositivi più flessibili, dispositivi di rilascio più piccoli, innesti ramificati, dispositivi fenestrati e tecnologie di attraversamento hanno permesso ai medici di raggiungere aree patologiche o geometrie aortiche che altrimenti sarebbero accessibili solo con metodi più invasivi. Ciò si traduce in un'elevata opportunità commerciale, poiché i casi complessi richiedono dispositivi di alta gamma e una pianificazione specializzata. Le aziende in grado di garantire affidabilità di impianto, flessibilità anatomica ed efficienza del flusso di lavoro otterranno un vantaggio competitivo nelle strutture di terzo livello. Inoltre, con l'aumentare della conoscenza degli interventi complessi nelle cliniche, queste ultime incoraggiano la creazione di programmi dedicati per evitare di dipendere esclusivamente da centri di riferimento per tali procedure.
Crescita dei centri vascolari specializzati e della capacità di intervento
La spesa per trattamenti cardiovascolari e vascolari specifici sta migliorando l'accesso alle terapie endovascolari sia nei sistemi sanitari consolidati che in quelli in via di sviluppo. L'espansione degli ospedali di terzo livello in termini di capacità di cateterizzazione, formazione dei medici e sistemi di riferimento aumenterà il numero di centri in grado di eseguire questi trattamenti avanzati. Ciò è particolarmente rilevante nella regione Asia-Pacifico e in alcuni paesi del Medio Oriente, dove si registra una crescita della capacità sanitaria a partire da un livello di base inferiore. Le conseguenze sul mercato includono la spesa per le apparecchiature, la fornitura iniziale di strumenti procedurali e gli acquisti continuativi una volta stabiliti i volumi di utilizzo. I fornitori possono cogliere questa opportunità attraverso l'offerta di pacchetti di prodotti, la formazione dei medici e sistemi di consegna affidabili.
Tendenze future del mercato dei prodotti per la terapia interventistica vascolare aortica e periferica.
Integrazione della pianificazione procedurale e della personalizzazione del dispositivo
Il prossimo livello di sviluppo si concentrerà ancora di più sulla pianificazione personalizzata degli interventi, soprattutto per i casi di anatomia aortica complessa. Tecniche di imaging più avanzate, ricostruzione 3D, pianificazione digitale e misurazioni anatomiche potranno aiutare a scegliere il dispositivo più adatto prima di iniziare la procedura. Questo approccio promuoverà un utilizzo più ampio della tecnologia degli innesti personalizzati o configurabili e ridurrà l'incertezza durante la sua implementazione. La funzionalità di pianificazione sarà integrata nel portfolio di dispositivi dei produttori e diventerà un flusso di lavoro differenziato, non un prodotto separato. In definitiva, gli ospedali valuteranno la qualità dei sistemi in base alla loro capacità di combinare imaging, pianificazione, dimensionamento e procedura stessa. Tale integrazione aumenterà la fidelizzazione, poiché il personale clinico si abituerà a un flusso di lavoro completo e non solo a un singolo dispositivo.
Maggiore utilizzo di trattamenti farmacologici e meccanici per la gestione delle lesioni.
Inoltre, si prevede che l'intervento periferico si orienterà verso l'utilizzo di combinazioni sempre più mirate di preparazione meccanica della lesione, somministrazione di farmaci, trombectomia e protezione embolica. L'obiettivo sarà quello di aumentare i tassi di pervietà riducendo al contempo le procedure ripetute. Dispositivi come palloncini a rilascio di farmaco, dispositivi per aterectomia, dispositivi per trombectomia e combinazioni di procedure acquisiranno maggiore importanza man mano che i pazienti presenteranno lesioni sempre più complesse. Le evidenze cliniche e le esigenze normative si riveleranno cruciali, poiché gli ospedali non adotteranno tecnologie di punta solo sulla base delle loro caratteristiche innovative. Le aziende con solide evidenze, rimborsi affidabili e tecniche procedurali di facile utilizzo trarranno grande vantaggio da questa tendenza. Tale tendenza fornirà anche una piattaforma per l'aggregazione di tecnologie al fine di creare un portafoglio di dispositivi per ciascuna procedura.
Opportunità di mercato per i prodotti di terapia interventistica vascolare aortica e periferica
Produzione localizzata ed espansione del portafoglio a livello regionale.
I produttori possono cogliere significative opportunità sviluppando modelli di produzione e distribuzione localizzati nei mercati emergenti ad alta crescita. Cina, India e alcuni mercati del Sud-est asiatico combinano una crescente capacità ospedaliera con una domanda sempre maggiore di interventi vascolari avanzati. La produzione locale può migliorare l'affidabilità delle forniture, ridurre determinati costi logistici e supportare strategie di prezzo allineate alle condizioni di approvvigionamento regionali. Le aziende che entrano in questi mercati dovrebbero dare priorità ai prodotti con una domanda clinica consolidata prima di espandersi in categorie altamente specializzate. Le partnership con ospedali, distributori e istituti di formazione medica possono accelerare l'adozione e al contempo generare esperienza clinica locale. Le strategie normative dovrebbero inoltre essere progettate in base ai requisiti specifici di ciascun paese, anziché presupporre un percorso uniforme per l'area Asia-Pacifico. Un approccio graduale che combini prodotti periferici di base con tecnologie aortiche selezionate può migliorare l'efficienza del capitale e ridurre il rischio di ingresso nel mercato.
Portfolio di procedure per centri vascolari di terzo livello
Una seconda opportunità risiede nello sviluppo di portafogli integrati per centri vascolari ad alto volume. Anziché vendere dispositivi isolati, i fornitori possono combinare prodotti per l'accesso vascolare, palloncini, stent, sistemi di innesto, tecnologie di embolizzazione, strumenti per la trombectomia e accessori di supporto attorno a procedure specifiche. Questo modello può semplificare gli acquisti e rafforzare il rapporto con i fornitori ospedalieri che stanno cercando di standardizzare le scorte. L'opportunità è particolarmente rilevante per la riparazione aortica complessa e gli interventi periferici avanzati, dove possono essere necessari più prodotti all'interno di una singola procedura. Le aziende possono differenziarsi attraverso la formazione tecnica, la gestione delle scorte, la formazione clinica e le evidenze post-commercializzazione. Una corretta implementazione fornirebbe anche una maggiore visibilità sui volumi delle procedure e sui modelli di acquisto, aiutando i produttori a ottimizzare la disponibilità dei prodotti e a identificare opportunità per lo sviluppo di nuovi dispositivi.
Sviluppi recenti
- Giugno 2026: Cook Medical LLC ha annunciato la disponibilità commerciale della guaina guida orientabile Volante negli Stati Uniti e in alcuni mercati globali. Il dispositivo è disponibile in cinque lunghezze e sei misure French ed è progettato per facilitare il posizionamento intracardiaco, renale e periferico, integrandosi con il portfolio Aortic Essentials di Cook. Questo sviluppo rafforza la posizione dell'azienda nei flussi di lavoro di accesso e intervento aortico.
- Maggio 2026: Terumo Corporation ha lanciato in Giappone il dispositivo TR Band Distal per le procedure sull'arteria radiale distale. Il dispositivo è progettato per supportare la gestione dell'emostasi a seguito dell'accesso radiale distale e riflette il più ampio interesse dell'azienda per le tecnologie di accesso vascolare e il flusso di lavoro procedurale. Il lancio dimostra la continua espansione delle opzioni di accesso vascolare minimamente invasivo all'interno del consolidato ecosistema interventistico giapponese.
- Maggio 2026: Medtronic plc ha annunciato il successo dell'utilizzo commerciale iniziale della spirale distaccabile Concerto Versa, con le prime procedure eseguite presso il Mount Sinai Hospital e gli UNC Hospitals negli Stati Uniti. Questo sviluppo amplia il portfolio di Medtronic per gli interventi vascolari periferici con la tecnologia delle spirali distaccabili e supporta la sua strategia più ampia di affrontare le procedure di embolizzazione attraverso prodotti differenziati basati su cateteri.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -