
Mercado de fibra de aramida: tamaño, crecimiento y previsiones 2034
Tamaño y pronóstico del mercado de fibra de aramida para mangueras automotrices (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (fibra de para-aramida y fibra de meta-aramida).
- Estado : Datos publicados
- Código de informe : TIPRE00006084
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


Dimensioni del mercato nel 2025
4,52 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
8,89 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,8 %
Tasso di crescita
Mercato di riferimento
60,34 miliardi di dollari USA
(2026-2034)
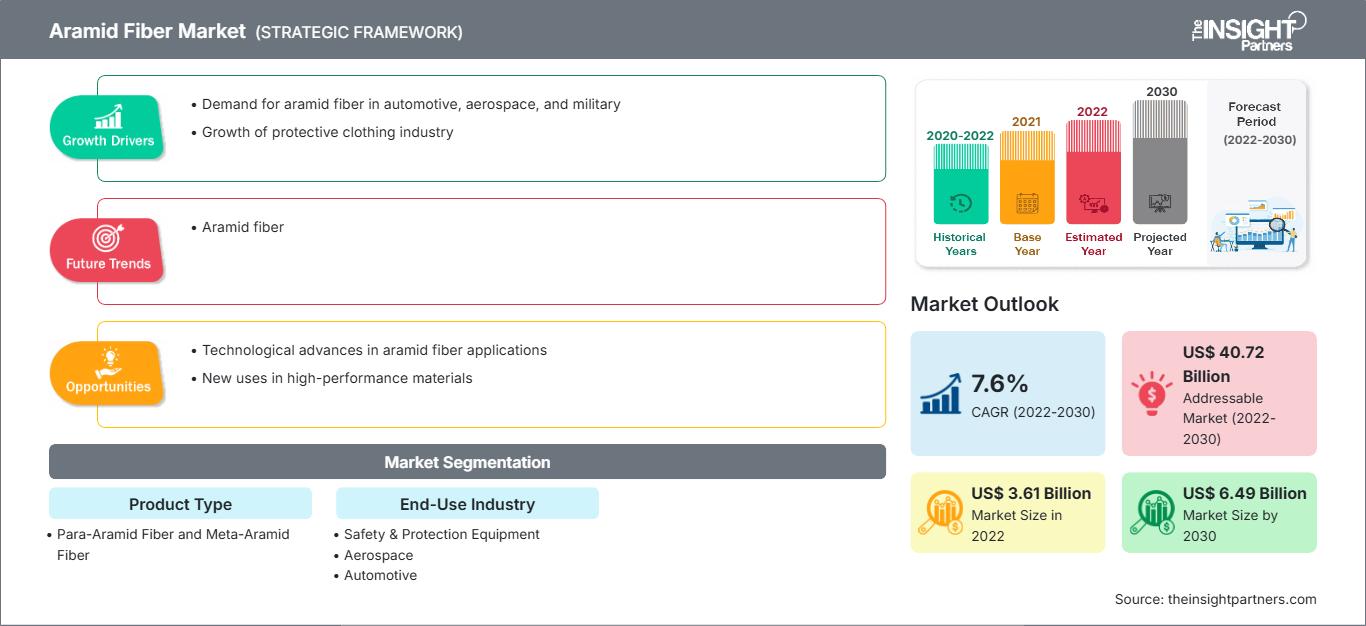
Il mercato delle fibre aramidiche si posiziona come un segmento di materiali ad alte prestazioni, destinato ad applicazioni in cui resistenza alla trazione, resistenza termica, ignifugazione, leggerezza e stabilità dimensionale sono fattori critici. Il mercato, valutato a 4,52 miliardi di dollari nel 2025 , dovrebbe raggiungere gli 8,89 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 7,8% dal 2026 al 2034. La domanda è sostenuta da dispositivi di protezione, strutture aerospaziali, rinforzi per il settore automobilistico, isolamento elettrico e telecomunicazioni avanzate.
Si prevede che il Nord America manterrà una posizione di rilievo per tutto il periodo di previsione, grazie alla modernizzazione della difesa, alla produzione aerospaziale e alla domanda di sistemi di protezione leggeri. Le dimensioni del mercato regionale delle fibre aramidiche beneficiano inoltre delle iniziative nazionali relative alla catena di approvvigionamento di materiali avanzati e dei requisiti di qualificazione che privilegiano i fornitori affermati con prestazioni certificate in applicazioni balistiche, aerospaziali e industriali.
Analisi e approfondimenti sul mercato delle fibre aramidiche
- Nord America: si stima che il Nord America rappresenterà una quota di mercato delle fibre aramidiche compresa tra il 28% e il 32% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% tra il 2026 e il 2034 , grazie agli appalti per la difesa, alla produzione aerospaziale, alle apparecchiature di protezione e alle applicazioni di materiali compositi avanzati.
- USA: Gli Stati Uniti rappresentano circa il 24-28% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,9-7,5% tra il 2026 e il 2034 , trainati dalle applicazioni nei settori della difesa, aerospaziale e della protezione personale.
- Europa: si stima che l'Europa deterrà una quota del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,4-7,1% tra il 2026 e il 2034 , con Germania, Francia, Paesi Bassi, Italia e Regno Unito a sostenere la domanda attraverso applicazioni aerospaziali, automobilistiche, di sicurezza industriale ed elettriche.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 37-41% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) dell'8,0-8,7% tra il 2026 e il 2034 , con Cina, Giappone, Corea del Sud e India che beneficeranno dell'espansione del settore manifatturiero, delle infrastrutture di telecomunicazione, della produzione automobilistica e della capacità locale di fibra ottica.
- Segmento più ampio: si stima che la fibra para-aramide deterrà una quota di mercato del 68-72% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 7,5-8,1% dal 2026 al 2034 , grazie alla protezione balistica, al rinforzo, ai cavi ottici e alle applicazioni ad alta resistenza.
- Segmento ad alta crescita: si stima che il settore dell'elettronica e delle telecomunicazioni raggiungerà una quota di mercato del 12-16% nel 2025 , con un tasso di crescita annuo composto (CAGR) dell'8,4-9,2% dal 2026 al 2034 , trainato dal rinforzo delle fibre ottiche e dall'isolamento ad alte prestazioni.
- Aziende chiave analizzate nel dettaglio: DuPont de Nemours, Inc.; Teijin Limited; Yantai Tayho Advanced Materials Co., Ltd.; Hyosung Corporation; Toray Industries, Inc.; Kolon Industries, Inc.; Huvis Corporation; China National Bluestar (Group) Co., Ltd.; Taekwang Industrial Co., Ltd.; Kermel SA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle fibre aramidiche si è evoluto da mercato di materiali protettivi a piattaforma di materiali avanzati. Il para-aramide rimane fondamentale nella protezione balistica, nelle fibre ottiche, negli pneumatici, nelle funi e nei materiali compositi, mentre il meta-aramide continua ad essere ampiamente utilizzato nelle applicazioni di protezione termica ed elettrica. Le dinamiche di espansione della capacità produttiva in Asia hanno influenzato l'economia, costringendo i produttori a concentrarsi sulla produzione di gradi speciali, processi personalizzati per applicazioni specifiche, trasformazione a valore aggiunto e differenziazione delle prestazioni, piuttosto che sui semplici volumi.
In futuro, si prevede che gli acquisti nel mercato delle fibre aramidiche diventeranno sempre più resilienti alle fluttuazioni dell'offerta e orientati alla certificazione, alla sostenibilità e alle applicazioni. Le prospettive di crescita si trovano in India e nel Sud-est asiatico, oltre ai mercati in crescita già consolidati in Cina, Giappone, Corea del Sud, Europa e Nord America. Le capacità produttive, le materie prime circolari, le soluzioni di protezione leggere e le infrastrutture elettriche dovrebbero trainare la domanda; le applicazioni militari e aerospaziali rappresentano utilizzi ad alte prestazioni relativamente resilienti.
Ambito del rapporto sul mercato delle fibre aramidiche
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,52 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 8,89 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,8% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle fibre aramidiche
La domanda nel mercato delle fibre aramidiche è determinata dalla combinazione di requisiti di sicurezza, riduzione del peso, resistenza al calore e prestazioni meccaniche. La catena del valore inizia con diammine aromatiche e cloruri diacidici, seguiti da polimerizzazione, filatura, stiratura, finitura e trasformazione in filato, fibra discontinua, pasta di cellulosa, carta, tessuti e materiali compositi. La crescita del mercato dipende quindi non solo dalla produzione di fibre, ma anche dalla qualificazione dei trasformatori e dallo sviluppo di applicazioni a valle.
Secondo il rapporto sul mercato delle fibre aramidiche, le dinamiche dell'offerta sono sempre più influenzate dall'aumento della capacità produttiva in Asia. La strategia 2026 di Teijin rivela una sovrapproduzione nella categoria delle para-aramide, ma sottolinea la domanda nei settori della difesa e delle infrastrutture. Kolon ha ampliato la sua capacità produttiva di aramidi, mentre Toray Advanced Materials Korea ha completato un ampliamento di 3.000 tonnellate di meta-aramide entro il 2026. Sembra che la tendenza allo sviluppo di gradi speciali e forniture regionali stia prendendo slancio.
Nel competitivo mercato delle fibre aramidiche sono presenti numerosi detentori di tecnologie e nuovi attori asiatici in espansione. La divisione Kevlar e Nomex di DuPont è stata ceduta nell'aprile 2026 ad Arclin per circa 1,8 miliardi di dollari. La strategia di riorganizzazione dei prodotti aramidici di Teijin è orientata verso applicazioni ad alto valore aggiunto, mentre Kolon, Yantai Tayho, Hyosung e Toray stanno potenziando le proprie capacità e competenze in diversi settori. In questo modo, la concorrenza si concentra maggiormente sulla qualità e sul livello di competenza dei prodotti.
Lo sviluppo di competenze specifiche per le singole applicazioni, e non solo della capacità produttiva, diventa il fulcro degli investimenti. L'ultimo ampliamento della capacità produttiva di meta-arammidi presso Toray Advanced Materials Korea è mirato ai settori dell'isolamento elettrico, della sicurezza industriale e delle applicazioni per la mobilità avanzata. Teijin investirà in applicazioni per la protezione balistica e nei cavi di alimentazione sottomarini, mentre altre aziende in Asia continuano a sviluppare gradi speciali di para-aramide e meta-aramide.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle fibre aramidiche: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle fibre aramidiche
Si stima che il Nord America deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025, con una crescita annua composta (CAGR) del 6,8-7,4% fino al 2034. Tra i vantaggi si annoverano la presenza di una base produttiva aerospaziale, gli appalti per la difesa, le esigenze di protezione delle forze dell'ordine e gli standard di sicurezza industriale. Il mercato statunitense rappresenta il principale mercato regionale, mentre il Canada contribuisce con le sue applicazioni aerospaziali, industriali e di protezione.
Nel contesto regionale, l'accento è posto su materiali di comprovata qualità con prestazioni balistiche, termiche e meccaniche affidabili. Cresce la domanda di materiali compositi leggeri, tecnologie per le comunicazioni ottiche e tessuti industriali specializzati. La resilienza della catena di approvvigionamento nazionale sta assumendo un'importanza particolare per i materiali critici per la difesa, stimolando così gli investimenti nella capacità produttiva e di trasformazione degli Stati Uniti.
Mercato statunitense delle fibre aramidiche
Nel 2025 gli Stati Uniti rappresentavano circa il 24-28% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,9-7,5% fino al 2034. La modernizzazione della difesa, i programmi aerospaziali, le attrezzature per le forze dell'ordine e la sicurezza industriale rimangono i principali pilastri della domanda. Storicamente DuPont deteneva una posizione di rilievo con Kevlar e Nomex, sebbene le attività siano confluite in Arclin nel 2026.
Secondo le previsioni di mercato per le fibre aramidiche, la riduzione del peso dei sistemi, pur mantenendo l'efficacia della protezione, sta diventando sempre più comune nello sviluppo di nuove applicazioni. L'utilizzo del Kevlar EXO nello sviluppo di armature avanzate e nel settore aerospaziale dimostra questa tendenza verso lo sviluppo di soluzioni in fibra ad alte prestazioni. Nel frattempo, gli investimenti nazionali si estenderanno dalla balistica alla produzione, sebbene rimarrà una preferenza per i fornitori con comprovate qualifiche e affidabilità.
Mercato europeo delle fibre aramidiche
Si stima che l'Europa rappresenterà il 24-28% della domanda globale nel 2025, con una crescita annua composta (CAGR) del 6,4-7,1%, e la Germania si affermerà come mercato industriale di primaria importanza. Regno Unito, Francia, Italia, Spagna e Paesi Bassi sono i principali mercati di utilizzo delle leghe aramidiche nei settori aerospaziale, automobilistico, dell'abbigliamento protettivo, dell'isolamento elettrico e industriale. Il mercato europeo è sempre più guidato dalle esigenze di sostenibilità e dalle prestazioni dei prodotti.
La domanda proveniente da Regno Unito e Francia deriva dai settori aerospaziale, della difesa e dei dispositivi di protezione, mentre la Germania rappresenta la sua domanda dai settori automobilistico e industriale. La domanda proveniente da Italia e Spagna è generata da applicazioni nei settori automobilistico, industriale e dei dispositivi di protezione. I Paesi Bassi assumono un ruolo cruciale per la produzione di materiali aramidici e per la competenza tecnica. I clienti europei sono sempre più attenti alla sostenibilità e alle prestazioni del prodotto.
Mercato delle fibre aramidiche nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 37-41% della domanda nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,0-8,7%, diventando così il mercato regionale leader e in più rapida espansione. Cina, Giappone, Corea del Sud e India sono fondamentali per i consumi e la produzione regionali, sostenuti dai settori automobilistico, delle telecomunicazioni, della sicurezza industriale, dell'elettronica e della difesa.
La produzione manifatturiera cinese è di notevole entità, mentre Giappone e Corea del Sud hanno mantenuto la loro competenza tecnica. L'India sta diventando sempre più una destinazione importante per la produzione e il consumo, grazie all'industrializzazione e alla produzione di fibre per la difesa. L'Australia, d'altro canto, contribuisce principalmente attraverso l'industria mineraria, la sicurezza industriale e le applicazioni infrastrutturali. Anche i produttori locali della regione stanno sviluppando le proprie capacità produttive per ridurre le importazioni.
Mercato delle fibre aramidiche in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 6,2-6,9%, con l'Arabia Saudita e gli Emirati Arabi Uniti a guidare la domanda regionale. I materiali di protezione termica sono necessari per l'esplorazione di petrolio e gas, mentre l'edilizia, gli appalti militari e la sicurezza industriale offrono ulteriori opportunità. Il Sudafrica è ancora un paese industrializzato.
La diversificazione industriale dell'Arabia Saudita e i progetti infrastrutturali degli Emirati Arabi Uniti consentono l'impiego di materiali speciali. Il Sudafrica contribuisce a questo processo attraverso l'attività mineraria, la produzione manifatturiera e la fornitura di dispositivi di protezione. La restante parte della regione Medio Oriente e Africa ha un potenziale minore, ma laddove l'ambiente operativo è difficile, le fibre tecniche assumono maggiore valore.
Analisi di segmentazione
Tipo di prodotto
La tipologia di prodotto rimane la segmentazione tecnologica fondamentale, con il para-aramide che rappresenta la maggiore quota di mercato e il meta-aramide che soddisfa le applicazioni che richiedono stabilità termica e resistenza alla fiamma. Si prevede che il segmento combinato crescerà a un tasso annuo composto (CAGR) del 7,6-8,0% dal 2026 al 2034. La scelta del prodotto dipende fortemente dalle prestazioni di trazione, dal comportamento termico, dall'isolamento elettrico, dai requisiti di lavorazione e dalla certificazione.
- Fibra para-aramide: La fibra para-aramide detiene la quota di mercato maggiore grazie alla sua eccezionale resistenza alla trazione e al peso ridotto. La domanda si concentra nei settori della protezione balistica, del rinforzo delle fibre ottiche, degli pneumatici, delle funi, dei compositi aerospaziali e delle applicazioni industriali ad alte prestazioni.
- Fibra meta-aramide: la meta-aramide trova applicazione in settori in cui resistenza alla fiamma, stabilità termica e isolamento elettrico sono fondamentali. Indumenti protettivi, apparecchiature elettriche, sistemi di filtrazione, interni aerospaziali e sistemi di sicurezza industriale rappresentano importanti aree di applicazione.
Settore di utilizzo finale
Si prevede che il settore di utilizzo finale crescerà a un tasso annuo composto (CAGR) del 7,8-8,3% dal 2026 al 2034 , riflettendo la crescente penetrazione nei sistemi di protezione, aerospaziali, automobilistici ed elettronici. I requisiti di qualificazione, gli obiettivi di riduzione del peso, la gestione termica e le considerazioni sull'affidabilità influenzano la scelta dei materiali. Le applicazioni con elevati costi di guasto generalmente offrono una maggiore resilienza dei prezzi rispetto agli usi tessili convenzionali.
- Dispositivi di sicurezza e protezione: i dispositivi di protezione individuale rimangono un'applicazione fondamentale perché l'aramide combina leggerezza, elevata resistenza alla trazione, resistenza al taglio e prestazioni termiche. La domanda spazia dalla protezione balistica agli indumenti antincendio, dall'abbigliamento industriale ai caschi, dai guanti alle attrezzature per i soccorritori.
- Settore aerospaziale: le applicazioni aerospaziali utilizzano l'aramide in compositi leggeri, componenti interni, isolanti, rinforzi strutturali e sistemi di protezione. I requisiti di qualificazione e i lunghi cicli di servizio creano notevoli ostacoli alla sostituzione dei fornitori, incoraggiando al contempo il continuo investimento in materiali certificati.
- Settore automobilistico: la domanda nel settore automobilistico comprende rinforzi per pneumatici, materiali d'attrito, tubi flessibili, cinghie, protezione delle batterie e componenti leggeri. Lo sviluppo dei veicoli elettrici crea ulteriori opportunità, poiché i produttori cercano materiali che combinino massa ridotta, stabilità meccanica, isolamento elettrico e resistenza termica.
- Elettronica e telecomunicazioni: le applicazioni in ambito elettronico e delle telecomunicazioni utilizzano sempre più spesso l'aramide per il rinforzo delle fibre ottiche, la realizzazione di cavi, l'isolamento elettrico e la protezione dei componenti. L'espansione dei data center, la diffusione delle reti in fibra ottica e i requisiti di maggiore affidabilità delle apparecchiature supportano la continua adozione di fibre ad alta resistenza e dimensionalmente stabili.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Dispositivi di sicurezza e protezione |
Alto |
Protezione balistica |
Maturo |
|
Aerospaziale |
Alto |
Compositi leggeri |
Maturo |
|
Automobilistico |
Mezzo |
Rinforzo EV |
Scalatura |
|
Elettronica e telecomunicazioni |
Mezzo |
Rinforzo in fibra |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato delle fibre aramidiche.
Modernizzazione della difesa e sistemi di protezione leggeri
La modernizzazione della difesa sta aumentando la domanda di materiali che migliorino la protezione senza aggiungere peso eccessivo alle attrezzature. Le fibre aramidiche offrono una combinazione di proprietà meccaniche quali resistenza alla trazione, resistenza agli urti, stabilità termica e bassa densità; pertanto, possono essere utilizzate per elmetti, giubbotti antiproiettile, veicoli, corde e materiali di protezione. Nei progetti di approvvigionamento, le considerazioni sulla mobilità dei soldati e sul peso dei sistemi consentono di progettare varianti di fibre più performanti e nuove architetture tessili. Il materiale acquisisce valore commerciale poiché, essendo idoneo all'uso nei programmi di approvvigionamento militare, può trovare applicazione anche nei settori delle forze dell'ordine, della protezione antincendio e dei trasporti. Il fornitore con capacità di test consolidate e una lunga esperienza di qualificazione può quindi capitalizzare su questa opportunità.
Espansione delle infrastrutture di comunicazione ottica ed elettrica
L'espansione delle telecomunicazioni ad alta velocità e delle infrastrutture elettriche sta ampliando la base di applicazioni per le fibre aramidiche. I cavi ottici utilizzano filati aramidici ad alta resistenza per fornire rinforzo meccanico, mantenendo al contempo flessibilità e proteggendo i delicati elementi in fibra. La crescita dei data center, della connettività a banda larga, delle comunicazioni sottomarine e della trasmissione di energia elettrica comporta un aumento della necessità di materiali di rinforzo in grado di garantire prestazioni affidabili. Inoltre, vi è anche una domanda proveniente dalle esigenze di isolamento elettrico dell'industria dei trasformatori, del cablaggio e di altri settori. Ciò è particolarmente evidente nella regione Asia-Pacifico, caratterizzata da un'estesa industria manifatturiera elettronica e dallo sviluppo di infrastrutture. Questo offre ai produttori di meta-aramide l'opportunità di disporre di una fonte di domanda industriale non dipendente dai cicli di approvvigionamento della difesa.
Alleggerimento e elettrificazione del settore automobilistico
I produttori automobilistici stanno sempre più cercando di bilanciare leggerezza, sicurezza, durata e gestione termica con l'evoluzione delle architetture dei veicoli. La fibra aramidica può rinforzare pneumatici, tubi flessibili, cinghie, materiali d'attrito, involucri delle batterie e componenti compositi selezionati, contribuendo al contempo a un'elevata resistenza con un peso relativamente basso. L'elettrificazione apre nuove opportunità laddove sono richiesti isolamento elettrico e resistenza termica attorno ai sistemi ad alta tensione. La domanda è inoltre supportata da requisiti di durata più stringenti e dalla necessità di migliorare l'efficienza dei veicoli senza compromettere le prestazioni strutturali. La regione Asia-Pacifico è particolarmente importante per via della sua ampia base produttiva automobilistica e del suo ecosistema di veicoli elettrici in rapida espansione. I fornitori in grado di offrire formati di fibra, pasta di cellulosa, tessuti e prodotti compatibili con i compositi specifici per le applicazioni possono ottenere un valore aggiunto maggiore rispetto ai produttori focalizzati esclusivamente sulla fornitura di filamenti. Le partnership con i produttori di componenti di primo livello possono ulteriormente accelerare la qualificazione e l'adozione commerciale.
Tendenze future del mercato delle fibre aramidiche
Piattaforme circolari e a base biologica basate sull'aramide
Le tendenze del mercato delle fibre aramidiche mostrano che la sostenibilità si sta spostando dalla rendicontazione aziendale alla selezione dei materiali a livello di prodotto. Le future piattaforme aramidiche incorporeranno probabilmente fibre riciclate, scarti di produzione recuperati e materie prime di origine biologica, preservando al contempo le specifiche meccaniche e termiche consolidate. Twaron Next di Teijin Aramid dimostra questa direzione, combinando le prestazioni del para-aramide con percorsi circolari e di origine biologica. Tali prodotti possono supportare i clienti che devono rispettare i requisiti di impronta di carbonio senza imporre modifiche sostanziali ai processi. L'adozione dipenderà dalla tracciabilità, dalla verifica indipendente, dalla disponibilità stabile delle materie prime e dalla qualità costante delle fibre. I produttori svilupperanno quindi probabilmente sistemi di bilancio di massa, recupero a ciclo chiuso e dichiarazioni ambientali a livello di prodotto. Poiché i clienti valutano sempre più le prestazioni del ciclo di vita insieme al prezzo di acquisto, le varianti sostenibili potrebbero passare da offerte di nicchia a specifiche standard in applicazioni automobilistiche, industriali, aerospaziali e di protezione.
Architetture in fibra ad alte prestazioni specifiche per applicazioni
Si prevede che lo sviluppo futuro dei prodotti si concentrerà sulle caratteristiche personalizzate delle fibre piuttosto che su specifiche di prestazione uniformi. I produttori potranno differenziarsi attraverso tenacità, modulo elastico, comportamento termico, trattamento superficiale, geometria del filamento, lunghezza della fibra e compatibilità con i processi a valle. Questa tendenza è particolarmente rilevante per le apparecchiature di protezione avanzate, i compositi aerospaziali, i componenti per veicoli elettrici e l'isolamento elettrico. I fornitori di fibre collaborano sempre più spesso con i trasformatori e gli OEM per ottimizzare l'architettura del materiale a livello di sistema. Tale cooperazione può abbreviare i cicli di sviluppo e migliorare il successo della qualificazione. I prodotti risultanti possono combinare l'aramide con altri materiali di rinforzo, rivestimenti, resine o strutture tessili ingegnerizzate. Nel tempo, le soluzioni specifiche per le applicazioni dovrebbero migliorare la differenziazione dei fornitori e ridurre la concorrenza diretta sui prezzi, in particolare nei mercati tecnicamente esigenti in cui il cambio di fornitore richiede test e certificazioni approfonditi.
Opportunità di mercato per le fibre aramidiche
Produzione localizzata nei mercati emergenti asiatici
L'India e il Sud-est asiatico offrono opportunità per la produzione localizzata e la trasformazione a valle, grazie all'espansione della capacità produttiva nei settori automobilistico, delle telecomunicazioni, della difesa e industriale. La creazione di capacità regionali di filatura, trasformazione tessile e assistenza tecnica può ridurre i rischi logistici e migliorare la reattività nei confronti dei clienti. L'India è particolarmente attraente perché la localizzazione e l'espansione della produzione nel settore della difesa possono aumentare la domanda di materiali protettivi ad alte prestazioni, mentre le infrastrutture di telecomunicazione supportano il rinforzo delle fibre ottiche. Gli ecosistemi automobilistico ed elettronico del Sud-est asiatico offrono opportunità complementari per prodotti di rinforzo e isolamento. Gli investitori possono anche puntare a partnership con trasformatori locali piuttosto che sviluppare immediatamente operazioni completamente integrate. Tali strategie possono ridurre il rischio di ingresso nel mercato, generando al contempo dati di qualificazione dei clienti. Nel tempo, i centri tecnici locali potrebbero supportare la personalizzazione, i test applicativi e lo sviluppo del prodotto, rafforzando i rapporti con i fornitori e creando un percorso verso gradi speciali di maggior valore.
Soluzioni integrate in aramide per la difesa e l'industria aerospaziale.
Una seconda opportunità risiede nel passare dalla semplice vendita di fibre a materiali integrati e componenti ingegnerizzati. I clienti del settore difesa e aerospaziale apprezzano sempre più le prestazioni prevedibili dei sistemi, il peso ridotto, il supporto alla certificazione e la semplificazione degli acquisti. I fornitori possono rispondere sviluppando preforme, tessuti, nastri, tessuti rivestiti, compositi e sistemi di rinforzo specifici per applicazioni, basati su tecnologie aramidiche di base. Questo approccio può aumentare il valore per chilogrammo, creando al contempo relazioni tecniche più solide con gli OEM e i produttori di primo livello. Partnership strategiche con aziende tessili, specialisti di compositi, produttori di armature e fornitori aerospaziali possono accelerare la commercializzazione. Lo sviluppo del prodotto dovrebbe dare priorità a miglioramenti misurabili nel rapporto resistenza/peso, nella durabilità, nella resistenza termica e nella capacità produttiva. I fornitori che combinano con successo la scienza dei materiali con l'ingegneria a valle possono creare barriere all'ingresso più elevate e ridurre l'esposizione alla concorrenza di prezzo nei gradi standard di fibre.
Sviluppi recenti
- 16 giugno 2026: Toray Advanced Materials Korea ha completato l'ampliamento della sua Unità 2 per la produzione di fibre meta-aramide presso lo stabilimento 1 di Gumi, aggiungendo 3.000 tonnellate di capacità produttiva annua e portando la capacità totale del sito a 5.400 tonnellate. L'azienda ha sottolineato la domanda proveniente da infrastrutture energetiche, mobilità, difesa, sicurezza industriale e apparecchiature elettriche per data center.
- 1° aprile 2026: Arclin ha completato l'acquisizione, per circa 1,8 miliardi di dollari, della divisione Aramids di DuPont, che comprende i marchi Kevlar e Nomex. L'operazione ha integrato in Arclin consolidate attività di produzione di materiali aramidici e circa 1.800 dipendenti, ampliando la sua presenza nei settori aerospaziale, delle infrastrutture elettriche, dei veicoli elettrici, della protezione individuale e della difesa.
Domande frequenti

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -