
アラミド繊維市場:規模・成長・予測 2034
自動車用ホース向けアラミド繊維市場規模と予測(2021年 - 2034年)、世界および地域別シェア、トレンド、成長機会分析レポート:タイプ別(パラ系アラミド繊維およびメタ系アラミド繊維)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006084
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


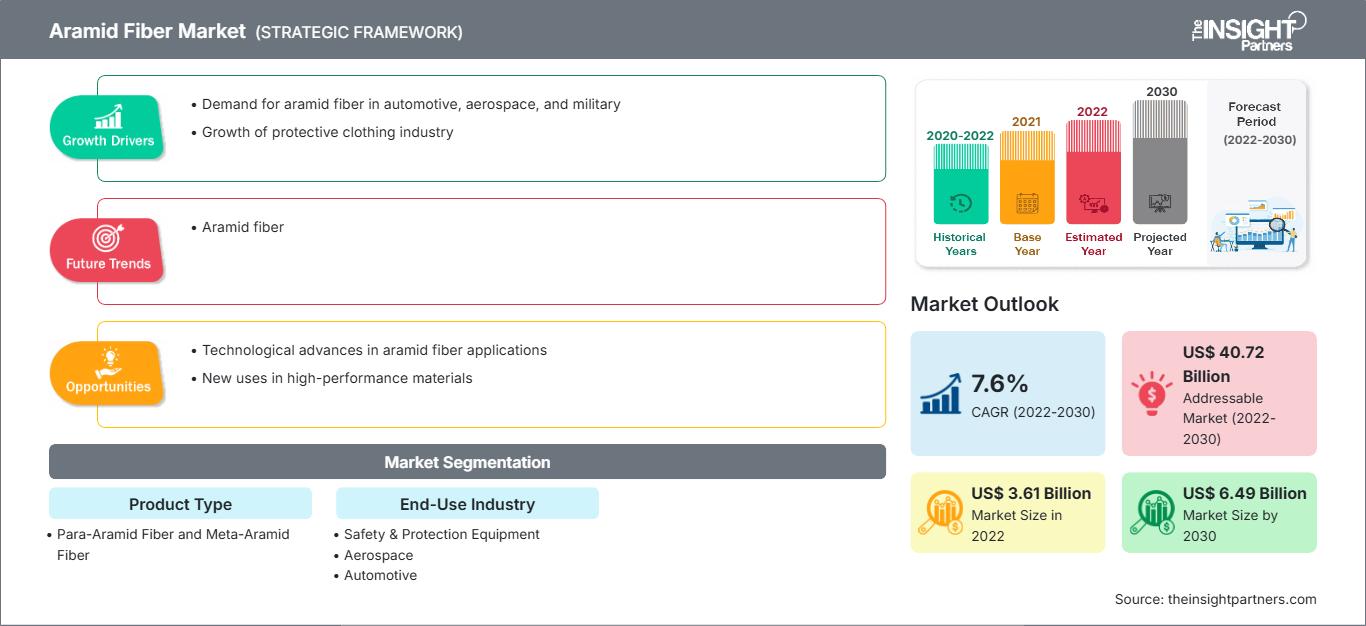
2025年の市場規模
45億 2000万米ドル
基準年値
2034年の予測
88億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.8 %
成長率
対象市場
603億4000 万米ドル
(2026年~2034年)
アラミド繊維市場は、引張強度、耐熱性、難燃性、軽量性、寸法安定性が重要な用途向けの高性能材料セグメントとして位置づけられています。市場規模は2025年に45億2,000万米ドルと評価され、 2034年には88億9,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)7.8%で拡大すると見込まれています。需要は、保護装置、航空宇宙構造、自動車補強材、電気絶縁材、および高度な通信機器によって支えられています。
北米は、防衛近代化、航空宇宙製造、軽量防護システムの需要に支えられ、予測期間を通じて堅調な地位を維持すると予想されます。また、同地域のアラミド繊維市場規模は、国内の先進材料サプライチェーン構想や、弾道、航空宇宙、産業用途における実績が認証された既存サプライヤーを優遇する認証要件からも恩恵を受けています。
アラミド繊維市場の評価と洞察
- 北米:北米は、防衛調達、航空宇宙生産、防護具、および先進複合材料用途に支えられ、 2025年にはアラミド繊維市場の28~32%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で拡大すると予測されています。
- 米国:米国は2025年には北米市場の約24~28%を占め、防衛、航空宇宙、個人保護用途に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)6.9~7.5%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には24~28%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)6.4~7.1%で成長すると予測されており、ドイツ、フランス、オランダ、イタリア、英国が航空宇宙、自動車、産業安全、電気機器などの用途を通じて需要を支えています。
- アジア太平洋地域:アジア太平洋地域は2025年には37~41%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)8.0~8.7%を記録すると予測されており、中国、日本、韓国、インドは製造業の拡大、通信インフラ、自動車生産、地域的な光ファイバー容量の拡大から恩恵を受けると見込まれています。
- 最大のセグメントである パラアラミド繊維は、 2025年には市場シェアの68~72%を占めると推定されており、防弾保護、補強、光ファイバーケーブル、高強度用途に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)7.5~8.1%で拡大すると予測されています。
- 高成長分野: エレクトロニクスおよび通信分野は、光ファイバーの強化と高性能絶縁材に牽引され、2025年には12~16%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)8.4~9.2%で成長すると予測されている。
- 詳細に分析された主要企業:デュポン・ド・ヌムール社、帝人株式会社、煙台泰河先端材料有限公司、暁星株式会社、東レ株式会社、コロン工業株式会社、ヒュービス株式会社、中国藍星(集団)有限公司、泰光工業有限公司、ケルメルSA
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
アラミド繊維市場は、保護材料市場から先進材料プラットフォームへと発展を遂げてきました。パラアラミドは依然として防弾、光ファイバー、タイヤ、ロープ、複合材料などの分野で重要な役割を果たしていますが、メタアラミドは熱保護や電気保護用途でより広く使用されています。アジアにおける生産能力拡大の動向は経済性に影響を与え、生産者は単なる生産量ではなく、特殊グレードの生産、特定の用途に合わせた加工、付加価値の高い加工、そして性能差別化に注力する必要に迫られています。
今後、アラミド繊維市場における調達は、供給の安定性が高まり、認証、持続可能性、用途主導型になると予想されます。成長の可能性は、中国、日本、韓国、ヨーロッパ、北米といった既存の成長市場に加え、インドや東南アジアにも見出されます。生産能力、循環型原料、軽量保護ソリューション、電気インフラなどが需要を牽引するでしょう。軍事・航空宇宙分野は、比較的安定した高性能用途です。
アラミド繊維市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 45億2000万米ドル |
| 2034年までの市場規模 | 88億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.8% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アラミド繊維市場分析
アラミド繊維市場全体の需要は、安全性、軽量化、耐熱性、機械的性能といった要素の組み合わせによって形成されます。バリューチェーンは芳香族ジアミンとジ酸塩化物から始まり、重合、紡糸、延伸、仕上げを経て、糸、短繊維、パルプ、紙、織物、複合材料へと加工されます。したがって、市場の成長は繊維生産だけでなく、加工業者の認定や下流用途の開発にも左右されます。
アラミド繊維市場レポートによると、アジアにおける生産能力の拡大が供給動向にますます影響を与えている。帝人の2026年戦略では、パラアラミドの過剰生産が明らかになっている一方で、防衛およびインフラ用途分野の需要が強調されている。コロンはアラミドの生産能力を拡大しており、東レアドバンストマテリアルズコリアは2026年にメタアラミドの生産能力を3,000トン拡大した。特殊グレードの開発や地域供給への流れが勢いを増しているようだ。
競争の激しいアラミド繊維市場には、多くの技術所有者と新たに台頭してきたアジアのプレーヤーが存在する。デュポンのケブラーおよびノーメックス事業は、同社がアークリンに約18億米ドルで売却された後、2026年4月に売却された。帝人のアラミド製品における再編戦略は高付加価値用途に重点を置いている一方、コロン、煙台泰和、暁星、東レはさまざまな用途における生産能力と技術力を増強している。このようにして、競争は製品とグレードの品質にますます焦点を絞るようになっている。
投資の焦点は、単なる生産能力ではなく、用途に応じた能力の開発に移りつつある。東レアドバンストマテリアルズコリアにおけるメタアラミドの最新の生産能力増強は、電気絶縁、産業安全、先進モビリティ用途といった分野を対象としている。帝人は防弾保護や海底電力ケーブルといった用途に投資する予定であり、アジアの他の企業は引き続き特殊パラアラミドおよびメタアラミドのグレード開発を進めている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アラミド繊維市場:戦略的洞察
地域別分析
北米アラミド繊維市場
北米は2025年には28~32%の市場シェアを占め、2034年まで年平均成長率(CAGR)6.8~7.4%で拡大すると予測されている。その強みとしては、航空宇宙製造拠点の存在、防衛調達、法執行機関の保護ニーズ、産業安全基準などが挙げられる。米国市場が主要な地域市場を形成し、カナダは航空宇宙、産業、および保護用途で市場に参加している。
地域環境においては、弾道性能、耐熱性能、機械的性能において実績のある高品質素材が重視されている。軽量複合材料、光通信技術、特殊産業用繊維に対する需要が高まっている。特に重要な防衛資材においては、サプライチェーンの国内における強靭性がますます重要になっており、米国における製造・加工能力への投資を促進している。
米国アラミド繊維市場
米国は2025年時点で北米市場の約24~28%を占め、2034年まで年平均成長率(CAGR)6.9~7.5%で成長すると予測されている。防衛近代化、航空宇宙プログラム、法執行機関向け装備、産業安全は、引き続き主要な需要の柱となっている。デュポンはこれまでケブラーとノーメックスを通じて大きな地位を占めていたが、これらの事業は2026年にアークリンに移管された。
アラミド繊維市場の予測によると、用途開発において、保護性能を維持しながらシステム全体の軽量化を図ることがますます一般的になりつつある。先進的な装甲や航空宇宙開発におけるケブラーEXOの使用は、高性能繊維ソリューション開発のこうした傾向を示している。一方、国内投資は弾道学から製造業へと拡大していくが、実績と信頼性のあるサプライヤーが依然として優先されるだろう。
欧州アラミド繊維市場
2025年には、世界の需要の24~28%を欧州が占め、年平均成長率(CAGR)は6.4~7.1%になると予測されており、ドイツが主要な産業市場となる見込みです。英国、フランス、イタリア、スペイン、オランダは、航空宇宙、自動車、防護服、電気絶縁、産業市場においてアラミド繊維を使用しています。欧州市場は、持続可能性と製品性能へのニーズによってますます牽引されるようになっています。
英国とフランスからの需要は航空宇宙、防衛、防護機器産業から、ドイツからの需要は自動車および産業分野から来ています。イタリアとスペインからの需要は、自動車、産業、防護機器の用途を通じて生み出されています。オランダはアラミド材料の生産と技術専門知識において重要な役割を担っています。ヨーロッパの顧客は、持続可能性と製品性能への関心をますます高めています。
アジア太平洋アラミド繊維市場
アジア太平洋地域は、2025年の需要の37~41%を占め、年平均成長率(CAGR)8.0~8.7%で成長すると予測されており、地域市場の中で最も急速に拡大する主要市場となる見込みです。中国、日本、韓国、インドは、自動車、通信、産業安全、電子機器、防衛といった用途に支えられ、この地域の消費と生産の中心となっています。
中国の製造業は非常に規模が大きく、日本と韓国は技術力を維持している。インドは工業化と防衛繊維製造により、生産と消費の両面でますます重要な拠点になりつつある。一方、オーストラリアは主に鉱業、産業安全、インフラ関連事業を通じて貢献している。域内の地元メーカーも輸入削減のため、国内生産能力の開発を進めている。
中東・アフリカのアラミド繊維市場
中東・アフリカ地域は年平均成長率6.2~6.9%で拡大すると予想されており、サウジアラビアとUAEが地域需要を牽引する見込みです。石油・ガス探査には耐熱材料が必要とされ、建設、軍事調達、産業安全分野でもさらなる可能性が広がっています。南アフリカは依然として工業国です。
サウジアラビアの産業多角化とUAEのインフラプロジェクトにより、特殊素材の活用が可能になっている。南アフリカは鉱業、製造業、防護具製造業を通じてこれに貢献している。中東・アフリカ地域は潜在力は低いものの、厳しい操業環境においては、高機能繊維の価値が高まる。
セグメンテーション分析
製品タイプ
製品タイプは依然として基本的な技術区分であり、パラアラミドは需要の大部分を占め、メタアラミドは熱安定性と難燃性が求められる用途向けとなっている。両セグメントを合わせた市場規模は、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.0%で成長すると予測されている。製品選定は、引張性能、熱特性、電気絶縁性、加工要件、および認証に大きく左右される。
- パラアラミド繊維:パラアラミドは、その卓越した引張強度と軽量性により、市場で大きなシェアを占めています。需要は、防弾保護、光ファイバー補強、タイヤ、ロープ、航空宇宙用複合材料、および高性能産業用途に集中しています。
- メタアラミド繊維:メタアラミドは、難燃性、熱安定性、電気絶縁性が重要な用途に使用されます。防護服、電気機器、ろ過装置、航空宇宙機器の内装、産業安全システムなどが、重要な需要分野です。
最終用途産業
最終用途産業は、 2026年から2034年にかけて年平均成長率(CAGR)7.8~8.3%で拡大すると予測されており、これは保護、航空宇宙、自動車、電子システムへの浸透拡大を反映している。材料選定においては、認証要件、軽量化目標、熱管理、信頼性に関する考慮事項が影響する。一般的に、故障コストが高い用途は、従来の繊維用途よりも価格面での安定性が高い。
- 安全・保護具:アラミド繊維は軽量でありながら高い引張強度、耐切創性、耐熱性を兼ね備えているため、保護具は依然として主要な用途分野です。需要は、防弾保護具、消防服、作業服、ヘルメット、手袋、救急隊員用装備など多岐にわたります。
- 航空宇宙分野:航空宇宙用途では、アラミド繊維は軽量複合材、内装部品、断熱材、構造補強材、保護システムなどに使用されています。認証要件と長い耐用年数は、サプライヤーの変更を困難にする一方で、認証済み材料グレードへの継続的な投資を促進します。
- 自動車分野:自動車業界における需要には、タイヤ補強材、摩擦材、ホース、ベルト、バッテリー保護材、軽量部品などが含まれます。電気自動車(EV)の開発は、メーカーが軽量性、機械的安定性、電気絶縁性、耐熱性を兼ね備えた材料を求めるため、新たなビジネスチャンスを生み出しています。
- 電子機器・通信分野:電子機器および通信機器の用途において、光ファイバーの補強材、ケーブル、電気絶縁材、保護部品などにアラミド繊維の使用が増加しています。データセンターの拡張、光ファイバーネットワークの展開、機器の信頼性向上に対する要求の高まりなどが、高強度で寸法安定性に優れた繊維の採用を後押ししています。
機会の概要
|
最終用途産業 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
安全・保護具 |
高い |
防弾 |
成熟した |
|
航空宇宙 |
高い |
軽量複合材料 |
成熟した |
|
自動車 |
中くらい |
EV強化 |
スケーリング |
|
電子工学・通信 |
中くらい |
繊維強化 |
スケーリング |
アラミド繊維市場の成長要因と影響分析
防衛近代化と軽量防護システム
防衛近代化に伴い、装備重量を過度に増加させることなく防護性能を向上させる素材への需要が高まっています。アラミド繊維は、引張強度、耐衝撃性、耐熱性、低密度といった機械的特性を兼ね備えているため、ヘルメット、防弾チョッキ、車両、ロープ、防護材などに使用できます。調達プロジェクトにおいては、兵士の機動性やシステムの重量を考慮することで、より高性能な繊維素材や新しい繊維構造を設計することが可能になります。軍事調達プログラムでの使用が認められることで、この素材には商業的価値が付加され、法執行機関、消防、輸送業界などにも応用できるようになります。既存の試験能力と長年の認証実績を持つサプライヤーは、この機会を最大限に活用できます。
光通信および電気インフラの拡張
高速通信および電力インフラの拡大に伴い、アラミド繊維の適用可能な用途範囲が拡大しています。光ケーブルは、高強度アラミド糸を使用することで、柔軟性を維持しながら機械的強度を高め、繊細な光ファイバー要素を保護しています。データセンター、ブロードバンド接続、海底通信、送電などの成長に伴い、信頼性の高い性能を提供する補強材の需要が増加しています。さらに、変圧器業界、ケーブル業界などにおける電気絶縁ニーズからも需要があります。特にアジア太平洋地域では、電子機器製造業やインフラ整備産業が盛んなため、この傾向が顕著です。これにより、メタアラミドのメーカーは、防衛調達サイクルに依存しない産業需要の源泉を得る機会を得ています。
自動車の軽量化と電動化
自動車メーカーは、車両構造の進化に伴い、軽量化、安全性、耐久性、および熱管理のバランスを取る必要性が高まっています。アラミド繊維は、タイヤ、ホース、ベルト、摩擦材、バッテリーケース、および一部の複合材部品を補強し、比較的軽量でありながら高い強度を実現できます。電動化により、高電圧システム周辺で電気絶縁と耐熱性が求められる場面が増えています。また、より厳しい耐久性要件や、構造性能を損なうことなく車両効率を向上させる必要性も、需要を支えています。アジア太平洋地域は、大規模な自動車製造基盤と急速に拡大するEVエコシステムのため、特に重要です。用途に応じた繊維フォーマット、パルプ、ファブリック、および複合材対応製品を提供できるサプライヤーは、フィラメント供給のみに注力するメーカーよりも大きな価値を獲得できます。ティア1部品メーカーとのパートナーシップは、認証取得と商業化をさらに加速させる可能性があります。
アラミド繊維市場の将来動向
循環型およびバイオベースのアラミドプラットフォーム
アラミド繊維市場の動向を見ると、サステナビリティは企業報告から製品レベルの材料選択へと移行しつつあることがわかります。将来のアラミドプラットフォームは、確立された機械的特性と熱特性を維持しながら、再生繊維、回収された生産廃棄物、バイオベースの原料を組み込む可能性が高いでしょう。帝人アラミドのTwaron Nextは、パラアラミドの性能と循環型およびバイオベースの製造経路を組み合わせることで、この方向性を示しています。このような製品は、大幅なプロセス変更を強いることなく、カーボンフットプリント削減の要件に直面する顧客をサポートできます。採用は、トレーサビリティ、独立した検証、安定した原料供給、および一貫した繊維品質に左右されます。そのため、生産者は、マスバランスシステム、クローズドループ回収、および製品レベルの環境宣言を開発する可能性が高いでしょう。顧客が購入価格と並行してライフサイクル性能を評価するようになるにつれ、持続可能な製品は、ニッチな製品から、自動車、産業、航空宇宙、および保護用途における標準仕様へと移行する可能性があります。
用途に応じた高性能ファイバーアーキテクチャ
今後の製品開発では、均一な性能仕様よりも、カスタマイズされた繊維特性が重視されると予想されます。メーカーは、引張強度、弾性率、熱特性、表面処理、フィラメント形状、ステープル長、および下流工程との適合性によって差別化を図ることができます。この傾向は、高度な保護機器、航空宇宙複合材料、EV部品、および電気絶縁材において特に顕著です。繊維サプライヤーは、システムレベルで材料構造を最適化するために、コンバーターやOEMとの連携をますます強化しています。このような協力により、開発サイクルを短縮し、認証取得の成功率を高めることができます。結果として得られる製品は、アラミド繊維と他の強化材、コーティング、樹脂、またはエンジニアリング繊維構造を組み合わせたものとなる可能性があります。時間の経過とともに、用途に応じたソリューションによってサプライヤーの差別化が進み、特にサプライヤーの切り替えに広範な試験と認証が必要となる技術的に要求の厳しい市場において、直接的な価格競争が緩和されるはずです。
アラミド繊維市場の機会
アジア新興市場における現地生産
インドと東南アジアは、自動車、通信、防衛、および産業製造能力の拡大に伴い、現地生産と下流工程への転換の機会を提供しています。地域における紡績、繊維加工、および技術サービス能力を確立することで、物流リスクを軽減し、顧客対応力を向上させることができます。インドは、防衛産業の現地化と製造拡大により高性能保護材の需要が増加する一方、通信インフラが光ファイバーの強化を支えるため、特に魅力的です。東南アジアの自動車およびエレクトロニクスのエコシステムは、強化材および絶縁製品にとって相補的な機会を提供します。投資家は、すぐに完全統合型の事業を展開するのではなく、現地の加工業者とのパートナーシップをターゲットにすることもできます。このような戦略は、市場参入リスクを軽減しながら、顧客資格データを収集することができます。将来的には、現地の技術センターがカスタマイズ、アプリケーションテスト、および製品開発をサポートし、サプライヤーとの関係を強化し、より高付加価値の特殊グレードへの道筋を築くことができます。
防衛・航空宇宙分野向け統合アラミドソリューション
2つ目の機会は、繊維販売から統合材料やエンジニアリング部品へと事業を拡大することにあります。防衛・航空宇宙分野の顧客は、予測可能なシステム性能、軽量化、認証サポート、調達の簡素化をますます重視しています。サプライヤーは、コアとなるアラミド技術を中心に、プリフォーム、ファブリック、テープ、コーティング繊維、複合材料、用途別強化システムを開発することで、こうしたニーズに応えることができます。このアプローチにより、1キログラムあたりの収益性を高めると同時に、OEMやティア1メーカーとの技術関係を強化することができます。織物会社、複合材料専門企業、装甲メーカー、航空宇宙サプライヤーとの戦略的パートナーシップは、商業化を加速させるでしょう。製品開発においては、強度対重量比、耐久性、耐熱性、製造性といった測定可能な改善を優先すべきです。材料科学と下流工程のエンジニアリングをうまく組み合わせたサプライヤーは、参入障壁を高め、標準繊維グレードにおける価格競争の影響を軽減することができます。
最近の動向
- 2026年6月16日:東レアドバンストマテリアルズコリアは、亀尾第1工場におけるメタアラミド繊維ユニット2の拡張工事を完了し、年間生産能力を3,000トン増強、工場全体の生産能力を5,400トンに拡大した。同社は、電力インフラ、モビリティ、防衛、産業安全、データセンター関連電気機器からの需要を強調した。
- 2026年4月1日:アークリン社は、ケブラーおよびノーメックスブランドを含むデュポン社のアラミド事業を約18億米ドルで買収しました。この買収により、アークリン社は実績のあるアラミド製造事業と約1,800人の従業員を獲得し、航空宇宙、電気インフラ、電気自動車、個人用保護具、防衛用途における事業規模を拡大しました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -