
Mercado de materiales compuestos de fibra continua (CFC) para aeroespacial: tamaño, tendencias y previsiones 2034
Tamaño del mercado y previsiones de los compuestos de fibra continua (CFC) para la industria aeroespacial (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (fibra de vidrio, fibra de carbono, otros); aplicación (estructura primaria, estructura secundaria, interior de aeronaves, motor de aeronaves) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00015487
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


Tamaño del mercado en 2025
3.010 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.830 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,53 %
Índice de crecimiento
Mercado potencial
43.890 millones de dólares estadounidenses
(2026-2034)
El mercado de compuestos de fibra continua para la industria aeroespacial alcanzó un valor de 3010 millones de dólares en 2025 y se prevé que llegue a los 6830 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 9,53 % entre 2026 y 2034. Este mercado está evolucionando, pasando de ser un sector de materiales avanzados a formar parte del sector de la fabricación aeroespacial. Este crecimiento se verá impulsado por la creciente demanda de producción de aeronaves comerciales y militares, los requisitos de aligeramiento, la fabricación automatizada de compuestos y un mayor refuerzo continuo en las estructuras aeroespaciales.
Se prevé que la demanda en Norteamérica crezca a una tasa anual compuesta de entre el 9,0 % y el 10,0 % entre 2026 y 2034, debido a la recuperación de la producción de aeronaves comerciales y a la continuidad de las actividades de adquisición en el sector de defensa. La región también cuenta con experiencia en la fabricación de materiales compuestos, una sólida cadena de suministro aeroespacial e inversiones en sistemas automatizados de colocación de fibras y procesos de fabricación con control digital. Se espera que estos factores contribuyan a impulsar un mercado relativamente sólido de materiales compuestos de fibra continua para la industria aeroespacial.
Evaluación y perspectivas del mercado de compuestos de fibra continua (CFC) para la industria aeroespacial
- América del Norte: América del Norte representó una participación estimada del 34-38% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,0-10,0% durante el período 2026-2034 , impulsada por la producción de aeronaves, los programas de defensa, la infraestructura de fabricación de materiales compuestos y las inversiones en procesamiento avanzado.
- EE. UU.: Estados Unidos representó aproximadamente entre el 70 % y el 75 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,1 % al 10,1 % durante el período 2026-2034 , impulsado por Boeing, los programas de defensa y la fabricación avanzada.
- Europa: Europa representó aproximadamente entre el 28 % y el 32 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 9,5 % durante el período 2026-2034 , con Francia, Alemania, el Reino Unido, Italia y España respaldadas por la producción aeroespacial centrada en Airbus.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,0 % al 11,0 % durante el período 2026-2034 , con China, Japón, Corea del Sur e India fortaleciendo sus capacidades de fabricación aeroespacial.
- Segmento más grande: La fibra de carbono representó aproximadamente entre el 82 % y el 86 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,8 % durante el período 2026-2034 , lo que refleja un rendimiento superior en relación rigidez-peso.
- Segmento de alto crecimiento: Los motores de aeronaves representaron aproximadamente entre el 10 % y el 14 % de la cuota de mercado en 2025 y se estima que crecerán a una tasa de crecimiento anual compuesta (CAGR) del 10,0 % al 11,0 % durante el período 2026-2034 , gracias al uso de componentes ligeros de gestión térmica.
- Empresas clave analizadas en detalle: Chomarat, Continuous Composites, Cytec Solvay Group, GKN Plc., Gurit Holding AG, Hexcel Corporation, Honeywell International Inc., Safran SA, Spirit AeroSystems, Toray Industries, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de compuestos de fibra continua para la industria aeroespacial ha experimentado un gran avance gracias a las mejoras en la colocación de fibras continuas, las resinas, la producción automatizada y el control digital del proceso de refuerzo. La fibra de carbono mantiene su posición en el mercado debido a su preferencia en las estructuras de aeronaves, donde se requiere robustez, durabilidad, resistencia y ligereza. El ejemplo de los programas de Boeing para la fabricación de alas de material compuesto demuestra una creciente tendencia hacia la automatización. La empresa Toray cuenta con una integración vertical que abarca desde la fibra de carbono hasta la fabricación de productos compuestos.
Otra tendencia para los fabricantes de aeronaves será centrarse en la facilidad de producción de los materiales, además de sus propiedades. La producción de componentes aeroespaciales en Asia-Pacífico, la expansión de las instalaciones de ensamblaje de aeronaves y la modernización de la flota de aviones militares darán como resultado un mayor número de proveedores. La fabricación digital ayudará a ahorrar materiales y a optimizar la trayectoria de carga. Las preocupaciones por la sostenibilidad impulsarán el desarrollo de la reciclabilidad de los materiales compuestos.
Alcance del informe de mercado sobre compuestos de fibra continua (CFC) para el sector aeroespacial
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.010 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.830 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,53% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de compuestos de fibra continua (CFC) para la industria aeroespacial
La demanda de compuestos de fibra continua para el mercado aeroespacial se ve influenciada por la reducción de peso de las aeronaves, los requisitos de eficiencia de combustible y el aumento de la tasa de producción. La cadena de valor comprende productores de fibra, proveedores de resina/preimpregnados, productores de materiales intermedios, proveedores de procesamiento automatizado, proveedores de nivel 1 y fabricantes de equipos originales de aeronaves. La disponibilidad y la cualificación de las fibras de carbono son factores de suministro debido al largo período de certificación y a las propiedades constantes de los materiales utilizados en programas aeroespaciales.
Los proveedores del programa aeronáutico han comenzado a suministrar no solo materiales de refuerzo, sino también soluciones para el procesamiento de materiales. La colocación automatizada de fibras, la infusión de resina, la pultrusión y el guiado digital de fibras podrían aumentar la eficiencia estructural y reducir los requisitos de ensamblaje. De este modo, la resiliencia en la cadena de suministro se convierte en una ventaja competitiva cuando el programa utiliza fibra de carbono calificada, sistemas de resina y maquinaria de procesamiento especializada. Airbus ha producido 793 aviones comerciales en 2025, lo que demuestra el entorno de producción del mercado donde se requieren materiales compuestos.
El entorno competitivo en el Informe de Mercado de Compuestos de Fibra Continua para la Industria Aeroespacial comprende productores de materiales integrados verticalmente junto con productores de compuestos especiales y proveedores de primer nivel para la industria aeroespacial. Hexcel Corporation, Toray Industries, Inc., Gurit Holding AG y Chomarat compiten utilizando una cartera de materiales avanzados, mientras que Continuous Composites utiliza tecnología de fabricación de fibra continua controlada digitalmente. Spirit AeroSystems y GKN Plc. participan a menor escala utilizando tecnología de fabricación de aeroestructuras complejas que podría dar lugar a una cadena de suministro integrada.
Se realizan inversiones estratégicas en automatización, ingeniería, cualificación y fabricación local. La inversión de Hexcel en 2026, junto con el Instituto Nacional de Investigación Aeronáutica de la Universidad Estatal de Wichita, refleja esta tendencia hacia el diseño integrado de materiales compuestos y la automatización del proceso de fabricación. Por otro lado, Toray Industries trabaja con fibra de carbono, preimpregnados, tejidos y materiales compuestos, lo que le otorga una ventaja en la coordinación de tecnologías de materiales y procesamiento en proyectos aeroespaciales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
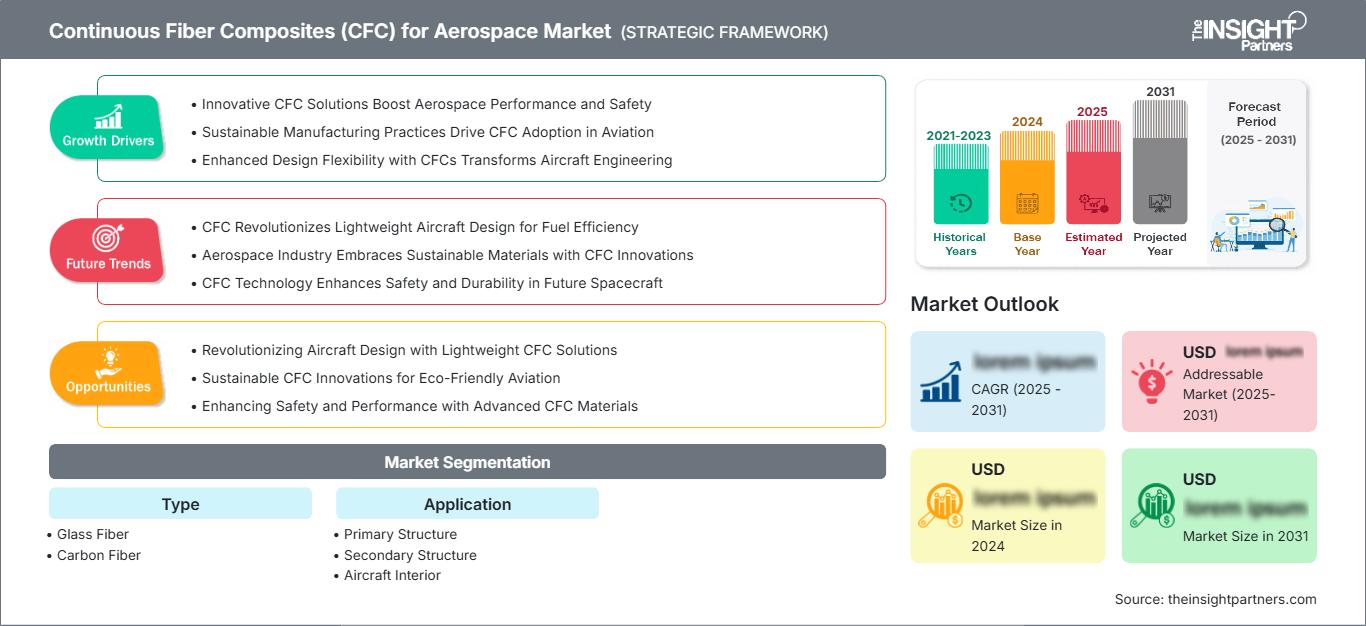
Materiales compuestos de fibra continua (CFC) para el mercado aeroespacial: Perspectivas estratégicas
Perspectivas regionales
Materiales compuestos de fibra continua en Norteamérica para el mercado aeroespacial
Se estima que Norteamérica representará entre el 34 % y el 38 % de la cuota de mercado de compuestos de fibra continua para la industria aeroespacial en 2025, con un crecimiento anual compuesto del 9,0 % al 10,0 % entre 2026 y 2034. Estados Unidos domina la demanda regional debido a que Boeing, los contratistas de defensa, los proveedores de primer nivel de compuestos y los productores de materiales especializados conforman un denso ecosistema aeroespacial. El procesamiento de fibra continua cobra cada vez más relevancia en aplicaciones de alas, fuselajes, superficies de control y estructuras.
Esta zona cuenta con ventajas como capacidades certificadas e inversiones en producción automatizada. El Centro de Alas Compuestas de Boeing está construyendo grandes alas del 777X mediante tecnología de colocación automatizada de fibras, mientras que los proyectos de fabricación futuros hacen hincapié en el control de procesos y las tecnologías de fabricación digital. El mercado de defensa contribuye a la demanda, ya que las estructuras más ligeras pero resistentes aumentarán la eficiencia de las cargas útiles y el alcance.
Compuestos de fibra continua estadounidenses para el mercado aeroespacial
Estados Unidos representará entre el 70 % y el 75 % del mercado norteamericano en 2025 y se estima que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 9,1 % al 10,1 % entre 2026 y 2034. Boeing, Honeywell International Inc., Spirit AeroSystems, Hexcel Corporation y Continuous Composites conforman un ecosistema desarrollado que abarca materiales, ingeniería, fabricación y aplicaciones de defensa.
La fabricación de aeronaves comerciales, la modernización de equipos militares, los vehículos aéreos no tripulados y la movilidad aérea avanzada constituyen diversas áreas de aplicación. La amplia base de proveedores del país contribuye a la cualificación de los materiales aeroespaciales. El caso de Continuous Composites, en colaboración con Aurora Flight Sciences y el Ejército de EE. UU., demuestra cómo los compuestos de fibra continua fabricados digitalmente se están incorporando a aplicaciones de defensa, mientras que Hexcel está estableciendo un centro de aplicaciones.
Materiales compuestos de fibra continua en Europa para el mercado aeroespacial
Se prevé que Europa alcance entre el 28 % y el 32 % para 2025, con un crecimiento anual compuesto del 8,5 % al 9,5 % entre 2026 y 2034, siendo Francia un centro neurálgico clave. La producción de Airbus, los proyectos de defensa europeos y las capacidades de procesamiento de materiales compuestos ya existentes facilitan esta adopción en la región.
El Reino Unido cuenta con una ventaja competitiva en el campo de las aeroestructuras y los materiales avanzados, mientras que Alemania es líder en producción y en capacidades de ingeniería e investigación. Francia tiene una producción aeroespacial centrada en Airbus y Safran. Italia y España poseen capacidades en aeroestructuras, ensamblaje de aeronaves y fabricación de material de defensa.
Compuestos de fibra continua para el mercado aeroespacial en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) alcance una cuota de mercado del 24-28% para 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,0-11,0% entre 2026 y 2034. China liderará el crecimiento regional, seguida de Japón, Corea del Sur, India y Australia, países que cuentan con una creciente capacidad de fabricación en la industria aeroespacial.
Los objetivos de China en el sector aeroespacial comercial, el avanzado conocimiento de Japón en materiales, las políticas de localización de la India y la fabricación de materiales compuestos en Australia son algunos de los factores que impulsan la demanda. Cabe destacar que la India sobresale gracias a los programas gubernamentales que promueven la fabricación de componentes aeronáuticos y la cadena de suministro aeroespacial en el país. La expansión de la fabricación aeroespacial en la India ofrece oportunidades de negocio para los materiales compuestos.
Materiales compuestos de fibra continua para el mercado aeroespacial en Oriente Medio y África.
La región de Oriente Medio y África sigue siendo más pequeña que las principales regiones de fabricación aeroespacial, pero está posicionada para una expansión constante con una tasa de crecimiento anual compuesta estimada del 8,0 % al 9,0 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la inversión aeroespacial regional, respaldada por estrategias de diversificación y defensa.
Sudáfrica cuenta con una probada capacidad en ingeniería aeroespacial, y el resto de Oriente Medio y África está desarrollando dicha capacidad mediante infraestructura aeronáutica, inversión en defensa, servicios de mantenimiento, reparación y revisión (MRO) y localización. Existe potencial en la disponibilidad de energía y las inversiones industriales para impulsar la fabricación de materiales compuestos; sin embargo, la capacidad de certificación, la disponibilidad de mano de obra y la solidez de la cadena de suministro plantean importantes desafíos.
Análisis de segmentación
Tipo
El segmento de tipos en el mercado de compuestos de fibra continua para la industria aeroespacial se diferencia por el material de refuerzo utilizado en la fabricación de estructuras compuestas continuas. La fibra de carbono domina la mayor parte de la demanda aeroespacial debido a su alta resistencia y rigidez específicas, mientras que la fibra de vidrio sigue siendo relevante cuando el costo, el rendimiento ante impactos, las características eléctricas o los requisitos específicos de la aplicación influyen en la selección del material. Se espera que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 9,0 % durante el período 2026-2034 . Por lo tanto, el alcance del mercado de compuestos de fibra continua para la industria aeroespacial sigue estando estrechamente vinculado a los requisitos de refuerzo de alto rendimiento.
- Fibra de vidrio: La fibra de vidrio proporciona un refuerzo relativamente económico con una fuerte resistencia a la corrosión y propiedades eléctricas favorables. En aplicaciones aeroespaciales se utiliza selectivamente donde los requisitos de rigidez extrema son menos restrictivos, como en interiores, estructuras secundarias y componentes especializados.
- Fibra de carbono: La fibra de carbono predomina en las aplicaciones estructurales aeroespaciales debido a su alta relación rigidez-peso, que permite reducir el peso sin comprometer el rendimiento estructural. Su historial comprobado de homologación en aeronaves comerciales y de defensa refuerza la demanda a largo plazo.
Solicitud
El segmento de aplicaciones en el mercado de compuestos de fibra continua para la industria aeroespacial determina cómo se incorporan estos materiales a los sistemas de las aeronaves, siendo las aplicaciones estructurales el principal mercado de consumo. Las estructuras primarias y secundarias se benefician directamente de la reducción de peso, mientras que los interiores y los componentes relacionados con los motores ofrecen oportunidades especializadas que requieren un rendimiento térmico, mecánico o dimensional a medida. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 10,0 % durante el período 2026-2034 .
- Estructura primaria: Las estructuras primarias requieren un rendimiento mecánico y una certificación rigurosos, lo que hace que el refuerzo continuo sea especialmente valioso para las alas, las secciones del fuselaje, los largueros y otros componentes portantes donde el ahorro de peso afecta a la eficiencia de la aeronave.
- Estructura secundaria: Las estructuras secundarias proporcionan una vía de cualificación más amplia para los materiales compuestos continuos, incluidos carenados, puertas, superficies de control y componentes de soporte donde la rigidez y la reducción de peso siguen siendo importantes.
- Interiores de aeronaves: Las aplicaciones para interiores incluyen paneles estructurales, tabiques, componentes relacionados con el suelo y sistemas de cabina ligeros. Su adopción se ve favorecida por los esfuerzos de las aerolíneas para reducir el peso de las aeronaves manteniendo la durabilidad y la flexibilidad de diseño.
- Motores de aeronaves: Las aplicaciones en motores representan una oportunidad especializada donde los materiales compuestos continuos pueden soportar componentes ligeros expuestos a condiciones térmicas y mecánicas exigentes. La selección del material depende en gran medida de la capacidad de temperatura y los requisitos de calificación.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Estructura primaria |
Alto |
Optimización de carga |
Maduro |
|
Estructura secundaria |
Alto |
Reducción de peso |
Maduro |
|
Interior de la aeronave |
Medio |
Aligeramiento de la cabina |
Escalada |
|
Motor de avión |
Medio |
Compuestos térmicos |
Emergente |
Análisis de los factores de crecimiento y el impacto de los compuestos de fibra continua (CFC) en el mercado aeroespacial.
Aumento de la producción de aeronaves y de las necesidades de reemplazo de la flota.
La producción de aeronaves comerciales es un catalizador fundamental de la demanda, ya que cada aumento en la producción de aviones genera mayores necesidades de materiales estructurales ligeros. Airbus entregó 793 aviones comerciales en 2025 y finalizó el año con una cartera de pedidos de 8754 aeronaves, lo que indica una visibilidad sustancial de la producción futura. Boeing también está trabajando para estabilizar la fabricación y prepararse para mayores tasas de producción. Un mayor volumen de aeronaves incrementa la demanda de materiales compuestos calificados, al tiempo que incentiva a los proveedores a invertir en capacidad de producción, automatización y sistemas de calidad. El impacto es particularmente significativo para las aplicaciones de fibra continua, ya que estos materiales se incorporan a componentes estructurales donde los programas de producción pueden generar una demanda recurrente y de alto valor durante los ciclos de vida prolongados de las aeronaves.
Requisitos de aligeramiento y eficiencia estructural de las aeronaves
La reducción de peso sigue siendo un objetivo fundamental de la ingeniería, ya que una menor masa estructural puede mejorar la eficiencia del combustible, la capacidad de carga útil, el alcance y la rentabilidad operativa. El refuerzo continuo permite a los ingenieros alinear las fibras con las trayectorias de carga previstas, lo que posibilita la concentración de material donde se requiere un rendimiento estructural óptimo. Esta capacidad es especialmente valiosa en las estructuras primarias, donde pequeñas reducciones de masa pueden influir en el rendimiento de la aeronave. El efecto competitivo va más allá de las propiedades de las fibras, ya que los procesos de fabricación determinan la eficiencia con la que se puede posicionar el refuerzo. La dirección digital de las fibras y la colocación automatizada pueden reducir el material innecesario y mejorar la integración estructural. En consecuencia, los fabricantes aeroespaciales están evaluando cada vez más los compuestos continuos como parte de estrategias de diseño para la fabricación más amplias, en lugar de considerarlos únicamente como materiales de reemplazo para las estructuras metálicas convencionales.
Expansión de las tecnologías de fabricación automatizada de materiales compuestos.
La automatización está mejorando la viabilidad económica de producir componentes complejos de fibra continua con estándares de calidad aeroespacial. La colocación automatizada de fibras, la infusión de resina, la deposición controlada digitalmente y las tecnologías de inspección avanzadas permiten aumentar la repetibilidad y reducir la necesidad de mano de obra. La tecnología CF3D de Continuous Composites ilustra esta tendencia, combinando la dirección de las fibras con la producción controlada digitalmente y el curado rápido. En enero de 2026, la empresa recibió un contrato de 1,25 millones de dólares del AFWERX Manufacturing Challenge para impulsar los métodos de unión y refuerzo de estructuras aeroespaciales. Estos proyectos demuestran cómo la innovación en la fabricación puede ampliar el abanico de aplicaciones potenciales más allá de la fabricación convencional de materiales compuestos.
Composites de fibra continua (CFC) para el mercado aeroespacial: tendencias futuras
La colocación de fibra digital se integrará cada vez más en el diseño.
La siguiente fase de fabricación conectará directamente el software de diseño estructural con las estrategias de colocación de fibras, lo que permitirá a los ingenieros optimizar el refuerzo según las trayectorias de carga reales antes de que comience la producción. Este enfoque puede reducir el material innecesario, minimizar las uniones y crear estructuras altamente personalizadas. El modelado computacional evaluará cada vez más la orientación de las fibras, el comportamiento de la resina, las tolerancias de fabricación y el rendimiento estructural de forma conjunta. A medida que maduren las metodologías de certificación, las instrucciones de fabricación definidas digitalmente podrían adquirir mayor importancia para cualificar los procesos de materiales compuestos repetibles. Por lo tanto, es probable que las tendencias del mercado de materiales compuestos de fibra continua para la industria aeroespacial vayan más allá de la mera automatización, avanzando hacia plataformas de ingeniería integradas donde el diseño, la simulación, la fabricación y la inspección operen como un flujo de trabajo conectado. Esta evolución debería favorecer a los proveedores capaces de combinar la experiencia en materiales con el software, el control de procesos y las capacidades de ingeniería de aplicaciones.
Los sistemas compuestos termoplásticos y reciclables captarán la atención.
Es probable que las consideraciones ambientales influyan en el desarrollo futuro de materiales, especialmente a medida que las empresas aeroespaciales buscan reducir los residuos de fabricación y mejorar la gestión del final de su vida útil. Las matrices termoplásticas ofrecen ciclos de procesamiento más cortos y posibles ventajas de reciclabilidad, mientras que las tecnologías de reciclaje de fibra de carbono permiten recuperar el refuerzo de los desechos de fabricación y los componentes al final de su vida útil. Toray ya está desarrollando aplicaciones de fibra de carbono reciclada y explorando la recuperación de desechos de fábrica de sus clientes. Con el tiempo, los requisitos de cualificación aeroespacial determinarán la rapidez con la que estos materiales se incorporen a aplicaciones críticas para el vuelo. La mayor oportunidad podría surgir inicialmente en estructuras secundarias, interiores y componentes no críticos, donde las barreras de cualificación pueden ser menores.
Composites de fibra continua (CFC) para oportunidades en el mercado aeroespacial
Localización de las cadenas de suministro de materiales compuestos en los centros aeroespaciales emergentes.
Los proveedores pueden aprovechar nuevas oportunidades estableciendo capacidades de fabricación, conversión e ingeniería cualificadas cerca de los centros de producción aeroespacial emergentes. India ofrece un ejemplo particularmente relevante, ya que los programas gubernamentales promueven la localización de componentes aeronáuticos, la fabricación para la defensa y las alianzas aeroespaciales internacionales. El país también ha ampliado su infraestructura de producción para aeronaves y componentes militares. Existen oportunidades similares en el sudeste asiático y en determinados mercados de Oriente Medio, a medida que los gobiernos impulsan la industrialización aeroespacial. Las empresas que ingresen a estos mercados deberían priorizar el apoyo a la cualificación, la formación técnica, la ingeniería local y las alianzas con proveedores Tier 1 consolidados, en lugar de centrarse únicamente en la venta de materiales. Por lo tanto, las previsiones del mercado de compuestos de fibra continua para la industria aeroespacial favorecen los modelos de negocio que combinan la capacidad de producción local con la certificación global y los estándares de la cadena de suministro.
Soluciones integradas de materiales y procesos para estructuras complejas
Una segunda oportunidad reside en el suministro de soluciones integradas que combinan refuerzo, sistemas de resina, equipos de procesamiento, simulación, inspección e ingeniería de componentes. Los clientes del sector aeroespacial valoran cada vez más la rentabilidad total de la fabricación, en lugar de solo el precio de la fibra, especialmente para estructuras complejas que requieren producción automatizada y un control de calidad riguroso. Los proveedores con capacidades de integración vertical pueden reducir las interfaces de cualificación y acelerar el desarrollo de aplicaciones. Esto crea oportunidades para la colaboración entre productores de materiales, desarrolladores de equipos, fabricantes aeroespaciales de primer nivel y empresas de ingeniería digital. Las empresas también pueden diferenciarse mediante la monitorización de procesos, sistemas de calidad predictivos y arquitecturas de fibra personalizadas. Estas capacidades pueden aumentar los costes de cambio tras la cualificación y generar relaciones de programa a largo plazo, al tiempo que ayudan a los fabricantes de aeronaves a lograr una producción repetible a mayor ritmo.
Novedades recientes
- Mayo de 2026: Hexcel Corporation — Hexcel y el Instituto Nacional de Investigación Aeronáutica de la Universidad Estatal de Wichita iniciaron la construcción del Centro de Aplicaciones de Hexcel. Estas instalaciones tienen como objetivo acelerar el desarrollo integral de materiales compuestos, el procesamiento automatizado y la innovación en la fabricación aeroespacial. Esta colaboración amplía el ecosistema de desarrollo de aplicaciones de Hexcel y fortalece su capacidad para brindar soporte a clientes del sector aeroespacial, desde la innovación de materiales hasta la realización estructural.
- Enero de 2026: Continuous Composites — Continuous Composites recibió un contrato de 1,25 millones de dólares estadounidenses del AFWERX Manufacturing Challenge para perfeccionar los métodos de unión y refuerzo de estructuras aeroespaciales. El proyecto aplica las capacidades de fabricación de fibra continua controladas digitalmente de CF3D a los refuerzos portantes, con el objetivo de lograr una mayor eficiencia estructural, reducir el peso y mejorar la integración de los paneles compuestos.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -