
Mercado de instrumentos para cirugía ortopédica artroscópica: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de instrumentos para cirugía ortopédica artroscópica y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (sistemas de afeitado motorizados, sistemas de visualización, sistemas de gestión de fluidos, sistemas de ablación, artroscopios, implantes de artroscopios, accesorios y consumibles); aplicación (cadera, rodilla, hombro, columna vertebral, pie y tobillo, mano y muñeca, y otros); uso final (hospitales, clínicas, centros quirúrgicos ambulatorios y otros), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00022288
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
127,84 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
336,74 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
12,87 %
Índice de crecimiento
Mercado potencial
US$ 2.212,14 millones
(2026-2034)
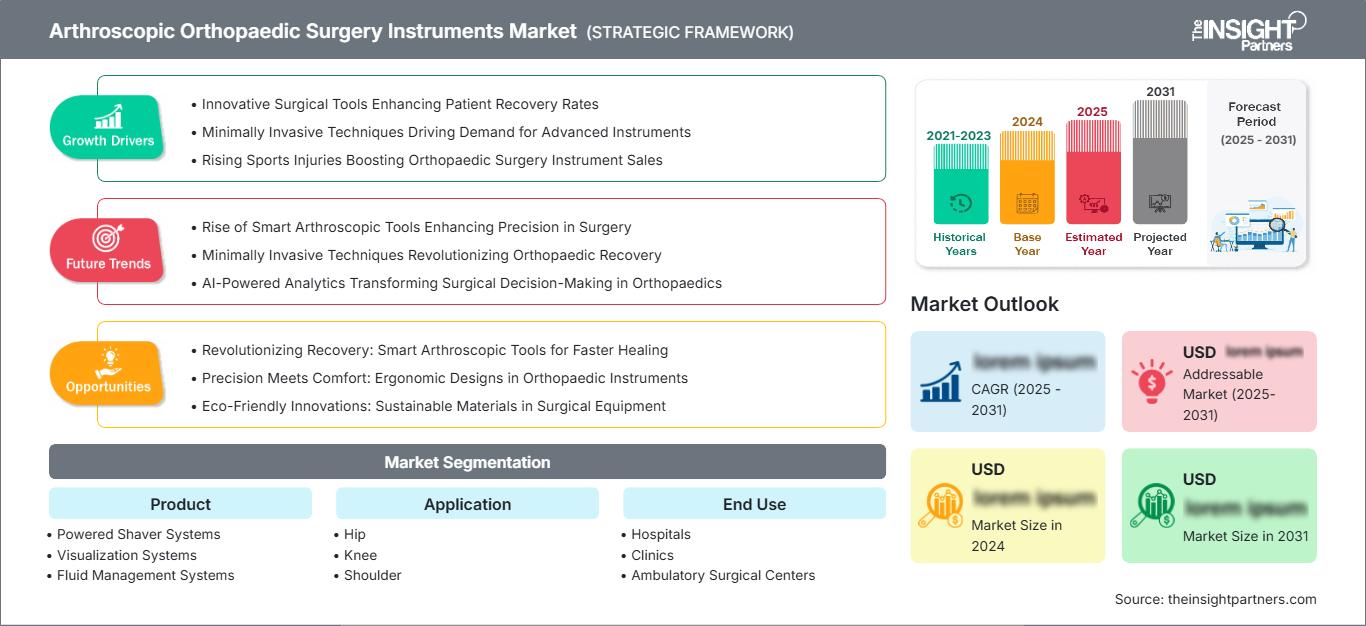
El mercado de instrumental para cirugía ortopédica artroscópica alcanzó los 127,84 millones de dólares en 2025 y se prevé que llegue a los 336,74 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 12,87 % entre 2026 y 2034. Este mercado se ve impulsado por la creciente adopción de procedimientos mínimamente invasivos, los avances tecnológicos en visualización e instrumentación motorizada, el aumento de las lesiones deportivas y la mayor preferencia por estancias hospitalarias más cortas. La demanda es especialmente alta en procedimientos de rodilla, hombro, cadera y extremidades.
Se prevé que Norteamérica siga siendo una importante fuente de ingresos, gracias al elevado volumen de procedimientos artroscópicos, la consolidada infraestructura de centros quirúrgicos ambulatorios y la rápida adopción de plataformas quirúrgicas integradas. Se estima que el mercado regional crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10,5 % al 11,5 % entre 2026 y 2034 , impulsado por la demanda derivada de la sustitución de equipos obsoletos y tecnologías de un solo uso, así como por el creciente uso de sistemas avanzados de visualización, gestión de fluidos y resección asistida.
Análisis y perspectivas del mercado de instrumentos para cirugía ortopédica artroscópica
- América del Norte : Se prevé que América del Norte mantenga una cuota de mercado del 38-42% en instrumentos para cirugía ortopédica artroscópica en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,5-11,5% entre 2026 y 2034 , gracias a una infraestructura de artroscopia consolidada, un alto volumen de procedimientos y una rápida adopción de la tecnología.
- EE. UU .: Se estima que EE. UU. representará entre el 82 % y el 86 % de América del Norte en 2025 , con un crecimiento anual compuesto del 10,3 % al 11,3 % durante el período 2026-2034 , impulsado por hospitales y centros de cirugía ambulatoria.
- Europa : Se prevé que Europa represente entre el 27 % y el 31 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 12,0 % durante el período 2026-2034 , liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico : Se estima que la región de Asia Pacífico tendrá una participación del 19 al 23 % en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 14,0 al 15,0 % durante el período 2026-2034 , liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande : Los sistemas de afeitado eléctrico representan el segmento más grande, con una cuota de mercado del 23-27% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 12,0-13,0% durante el período 2026-2034 , lo que refleja una alta utilización en procedimientos.
- Segmento de alto crecimiento : Los sistemas de visualización constituyen el segmento de alto crecimiento, representando una cuota de mercado del 14-18% en 2025 y expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 14,5-15,5% durante el período 2026-2034 .
- Empresas clave analizadas en detalle : Arthrex, Smith & Nephew plc., DePuy Synthes, Stryker Corporation, CONMED Corporation, Zimmer Biomet Holdings, Inc., KARL STORZ SE & Co. KG, Richard Wolf GmbH, Olympus Corporation y Medtronic plc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se han producido avances en el campo, desde los instrumentos tradicionales rígidos basados en endoscopios hasta el desarrollo de plataformas integrales que incluyen visualización de alta definición, corte motorizado, manejo de fluidos y ablación por radiofrecuencia. Las cámaras compactas y las innovaciones con chips en la punta están abriendo áreas anatómicamente restringidas. Los fabricantes se han centrado en piezas de mano ergonómicas, instrumentos específicos para cada procedimiento, consolas y consumibles que facilitan los procedimientos en el quirófano y simplifican la configuración.
En cuanto a la inversión en tecnología, durante el período de pronóstico, es probable que se invierta en visualización digital, imágenes compactas, plataformas energéticas e instrumentación específica para procedimientos. Es probable que su adopción se generalice en los sistemas emergentes de prestación de atención médica, a medida que los cirujanos ortopédicos, las clínicas privadas y los centros de atención ambulatoria mejoren su capacidad para realizar cirugía mínimamente invasiva. Los requisitos relativos al reprocesamiento de dispositivos reutilizables, la seguridad eléctrica, la esterilización y el rendimiento de los dispositivos seguirán influyendo en las decisiones de compra, mientras que los hospitales considerarán cada vez más los equipos en función de la rentabilidad de los procedimientos, en lugar de solo del costo.
Alcance del informe de mercado sobre instrumentos para cirugía ortopédica artroscópica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 127,84 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 336,74 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 12,87% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de instrumentos para cirugía ortopédica artroscópica
El aumento de la demanda de instrumental para cirugía ortopédica artroscópica está estrechamente relacionado con el incremento de procedimientos, lesiones deportivas, afecciones articulares degenerativas y el interés por las cirugías mínimamente invasivas. La cadena de valor incluye proveedores de instrumental, fabricantes de componentes, proveedores de tecnología de visualización, distribuidores, hospitales, clínicas y centros de cirugía ambulatoria. La demanda de productos está determinada por la complejidad del procedimiento, las preferencias del cirujano, el equipamiento existente, el uso de consumibles y los ciclos de reemplazo. Cada vez más hospitales buscan plataformas multiaplicación.
Las tendencias del lado del proveedor en el mercado de instrumental para cirugía ortopédica artroscópica implican la combinación de los ingresos por consumibles con las ventas de equipos de capital. El uso de cuchillas de afeitado motorizadas, tubos, cánulas, sondas de ablación y consumibles utilizados durante los procedimientos de visualización genera la necesidad de compras periódicas tras la instalación inicial de la plataforma. Este enfoque incentiva el desarrollo de ecosistemas de productos y carteras específicas para cada procedimiento por parte de los proveedores. Las consideraciones de fabricación incluyen aspectos como la precisión, la calidad de la imagen, el diseño ergonómico, la compatibilidad con la esterilización y la fiabilidad de los componentes. Los distribuidores siguen desempeñando un papel importante debido a la fragmentación de la base de clientes de hospitales y centros de cirugía ambulatoria.
Según el análisis del mercado de instrumental para cirugía ortopédica artroscópica, el panorama competitivo se caracteriza por una amplia gama de productos y sólidas relaciones con los cirujanos. Arthrex ofrece un amplio ecosistema para la medicina deportiva, que incluye visualización, resección, implantes y accesorios. Smith & Nephew plc. combina tecnologías para artroscopia con implantes para medicina deportiva, mientras que Stryker Corporation ofrece tecnologías integradas de resección, energía, gestión de fluidos y visualización. CONMED Corporation compite con su instrumental para artroscopia, bombas, cánulas y soluciones para reparación ortopédica.
La diferenciación competitiva en el mercado de instrumental para cirugía ortopédica artroscópica radica en el desarrollo de plataformas e innovaciones específicas para cada procedimiento. Zimmer Biomet Holdings, Inc. y DePuy Synthes compiten gracias a sus amplias carteras de productos ortopédicos. KARL STORZ SE & Co. KG y Richard Wolf GmbH aportan tecnologías de visualización, mientras que Olympus Corporation y Medtronic plc ofrecen capacidades tecnológicas relacionadas con cirugías mínimamente invasivas. Las crecientes inversiones se centran en el desarrollo de sistemas de imagen compactos, integración digital, sistemas avanzados de suministro de energía, productos desechables y plataformas que permiten realizar cirugías ambulatorias con visualización y control del procedimiento consistentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de instrumental para cirugía ortopédica artroscópica: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de instrumentos para cirugía ortopédica artroscópica
Se estima que Norteamérica tendrá una cuota de mercado de entre el 38 % y el 42 % en instrumental para cirugía ortopédica artroscópica en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10,5 % al 11,5 % hasta 2034. Estados Unidos sigue siendo el principal contribuyente debido al elevado volumen de procedimientos artroscópicos, la sofisticada atención ortopédica, la amplia red de centros quirúrgicos ambulatorios y la fuerte adopción de equipos quirúrgicos avanzados. Canadá contribuye a través de la modernización de sus hospitales y el creciente acceso a procedimientos ortopédicos mínimamente invasivos.
Diversos factores contribuyen al éxito del mercado de instrumental para cirugía ortopédica artroscópica en el segmento regional. Entre ellos se incluyen la rápida adopción de consolas integradas, afeitadoras eléctricas, visualización en alta definición, dispositivos para el manejo de fluidos y consumibles. La demanda se ve impulsada por la necesidad de los centros de cirugía ambulatoria (ASC) de instrumental más compacto con tiempos de respuesta garantizados. La actividad en medicina deportiva y las preferencias de los cirujanos también contribuyen al crecimiento de la demanda.
Mercado de instrumentos para cirugía ortopédica artroscópica en EE. UU.
Estados Unidos representa entre el 82 % y el 86 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,3 % al 11,3 % entre 2026 y 2034. Los hospitales y los centros de cirugía ambulatoria (ASC) constituyen importantes centros de compra, y la migración de pacientes ambulatorios impulsa la demanda de sistemas compactos de visualización, resección motorizada, gestión de fluidos y accesorios desechables. Arthrex, Stryker Corporation, Smith & Nephew plc. y CONMED Corporation mantienen una presencia comercial sustancial en medicina deportiva y artroscopia.
La tendencia en el mercado de instrumental para cirugía ortopédica artroscópica se centra en las intervenciones de rodilla y hombro, seguidas de las de cadera y extremidades. Los centros quirúrgicos ambulatorios (ASC) buscan dispositivos que reduzcan el tiempo de preparación y optimicen los procesos, mientras que los hospitales necesitan mayor capacidad para realizar procedimientos. La sustitución de endoscopios y consolas también representa una oportunidad de venta. La optimización del uso de las salas quirúrgicas es otro factor cada vez más importante.
Mercado europeo de instrumentos para cirugía ortopédica artroscópica
Se prevé que Europa represente una cuota de mercado del 27-31% en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,0-12,0%, con Alemania como mercado nacional líder. La alta especialización en ortopedia, la presencia de hospitales y el creciente número de cirugías realizadas fuera de ellos facilitan la penetración en Alemania, el Reino Unido, Francia, Italia y España.
El Reino Unido utiliza tanto centros ortopédicos tradicionales como un número creciente de centros ambulatorios. Alemania cuenta con hospitales altamente desarrollados y una gran experiencia en ortopedia. Francia, Italia y España contribuyen con un aumento en las intervenciones ortopédicas mínimamente invasivas y nuevos equipos quirúrgicos. En todos los países analizados, la vida útil de los equipos cobra cada vez más importancia a la hora de adquirirlos.
Mercado de instrumentos para cirugía ortopédica artroscópica en la región Asia-Pacífico
Se estima que la región APAC tendrá una participación del 19-23% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,0-15,0%, lo que la convierte en la principal región de mayor crecimiento. China representa un mercado líder, seguida de Japón, Corea del Sur, India y Australia. La expansión de la capacidad ortopédica, la inversión en el sector privado de la salud y el aumento de la formación de cirujanos impulsan su adopción.
Tanto China como India poseen un gran potencial gracias al creciente desarrollo de infraestructuras hospitalarias y a la creciente demanda de procedimientos mínimamente invasivos. Japón y Corea del Sur se centran en la alta tecnología y la especialización en ortopedia, mientras que Australia ha desarrollado centros quirúrgicos. Los esfuerzos de modernización sanitaria por parte de los gobiernos, la producción local y la disponibilidad de especialistas propiciarán progresivamente una mayor penetración de sistemas, sistemas de visualización y consumibles para artroscopia.
Mercado de instrumentos para cirugía ortopédica artroscópica en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto de entre el 11,5 % y el 12,5 %, con Arabia Saudita y los Emiratos Árabes Unidos como mercados líderes. La modernización de la atención médica, el desarrollo de hospitales especializados y la construcción de instalaciones quirúrgicas de vanguardia serán factores clave, y Sudáfrica seguirá desempeñando un papel importante en la atención y la formación en ortopedia.
Arabia Saudita y los Emiratos Árabes Unidos se verán impulsados por las inversiones en hospitales y centros ambulatorios tecnológicamente avanzados. Sudáfrica cuenta con un mercado de ortopedia mucho más desarrollado, pero otros países de Oriente Medio y África tendrán que seguir dependiendo en mayor medida de la adquisición de equipos y de centros especializados. Los ingresos petroleros de los estados del Golfo financian las inversiones en infraestructura sanitaria, mientras que la región de Oriente Medio y África eventualmente alcanzará este nivel.
Análisis de segmentación
Producto
La segmentación de productos abarca el equipo capital, las tecnologías de visualización, los implantes, los accesorios y los consumibles necesarios para los procedimientos artroscópicos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,0 % al 14,0 % entre 2026 y 2034 , impulsado por las plataformas integradas de quirófano, el aumento del volumen de procedimientos, la demanda de reemplazo y el consumo recurrente de consumibles. Los fabricantes diseñan cada vez más productos en función de aplicaciones anatómicas específicas y flujos de trabajo estandarizados.
- Sistemas de afeitado motorizados : Los afeitadores motorizados siguen siendo fundamentales para la resección de tejidos y huesos, especialmente en procedimientos de rodilla y hombro. Su importancia se ve reforzada por la demanda de cortes precisos, eliminación eficiente de residuos, piezas de mano ergonómicas y compatibilidad con consolas integradas.
- Sistemas de visualización : Los sistemas de visualización están adquiriendo una importancia estratégica a medida que las imágenes de alta definición, las cámaras compactas y la integración digital mejoran la evaluación anatómica intraoperatoria. Los hospitales evalúan cada vez más la calidad de la imagen, la ergonomía, la conectividad y la compatibilidad con flujos de trabajo quirúrgicos más amplios.
- Sistemas de gestión de fluidos : Estos sistemas mantienen la distensión, la presión y la visualización de la articulación durante los procedimientos. La demanda se ve impulsada por la creciente complejidad de la artroscopia, y las tecnologías de bombeo integradas ayudan a estandarizar la entrada, la salida, la succión y el control de la temperatura.
- Sistemas de ablación : Los sistemas de ablación facilitan la resección, la coagulación y la hemostasia de tejidos mediante tecnologías basadas en energía. Su función se está ampliando a medida que los cirujanos buscan un tratamiento tisular controlado y plataformas integradas que reduzcan el número de consolas independientes necesarias.
- Artroscopios : Los artroscopios siguen siendo instrumentos de visualización fundamentales, y la demanda se inclina cada vez más hacia diseños de alta resolución, ergonómicos y específicos para cada aplicación. Las tecnologías compactas y con chip en la punta son especialmente relevantes para espacios anatómicos reducidos y abordajes mínimamente invasivos.
- Implantes para artroscopio : Los implantes para artroscopio facilitan las estrategias de reparación ortopédica específicas para cada procedimiento y complementan las plataformas de instrumentación. La demanda depende del volumen de procedimientos, las preferencias del cirujano, el diseño del implante, los requisitos de fijación y el creciente énfasis en las intervenciones que preservan los tejidos.
- Accesorios : Los accesorios incluyen cánulas, controles manuales, cables, adaptadores, componentes de posicionamiento e instrumental de apoyo. Estos productos son de importancia estratégica, ya que la compatibilidad y la exhaustividad del procedimiento influyen en las decisiones de compra tanto en hospitales como en centros quirúrgicos ambulatorios.
- Materiales desechables : Los materiales desechables incluyen hojas de bisturí, tubos, sondas, endoscopios de un solo uso y componentes relacionados. Su uso recurrente hace que esta categoría sea importante para la rentabilidad de los proveedores, mientras que los hospitales buscan cada vez más equilibrar los requisitos de control de infecciones, la eficiencia del quirófano y el gasto por procedimiento.
Solicitud
La segmentación de aplicaciones refleja las diferencias en anatomía, complejidad de los procedimientos, requisitos de instrumentación y especialización del cirujano. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta ( TCAC) del 12,5 % al 13,5 % durante el período 2026-2034 . Los procedimientos de rodilla siguen representando una importante base de demanda, mientras que las aplicaciones en cadera, hombro, columna vertebral, pie y tobillo, y mano y muñeca amplían el mercado potencial para la instrumentación especializada.
- Cadera : La artroscopia de cadera requiere herramientas especializadas para el acceso, la visualización y la resección debido a la anatomía compleja. La demanda se ve impulsada por el creciente reconocimiento del pinzamiento femoroacetabular y la mayor disponibilidad de servicios especializados para la preservación de la cadera.
- Rodilla : La artroscopia de rodilla sigue siendo una aplicación importante debido a las lesiones deportivas, los procedimientos meniscales, la reconstrucción de ligamentos y la amplia experiencia de los cirujanos. Esta aplicación permite el uso generalizado de fresas, endoscopios, sistemas de fluidos y accesorios.
- Hombro : La artroscopia de hombro se beneficia del creciente tratamiento de las afecciones del manguito rotador, la inestabilidad y las patologías relacionadas de los tejidos blandos. Los anclajes específicos para el procedimiento, la visualización, la resección y las tecnologías de manejo de fluidos respaldan la continua demanda de instrumental.
- Columna vertebral : Las aplicaciones en cirugía de columna vertebral se están desarrollando mediante enfoques mínimamente invasivos que requieren visualización e instrumentación especializadas. Su adopción depende en gran medida de la evidencia clínica, la formación del cirujano, la viabilidad económica del procedimiento y la aceptación regulatoria de las técnicas emergentes.
- Pie y tobillo : La artroscopia de pie y tobillo representa una aplicación especializada donde la visualización compacta y los instrumentos del tamaño adecuado pueden mejorar el acceso. El aumento de la actividad en medicina deportiva y la formación especializada favorecen la adopción gradual de equipos.
- Mano y muñeca : Los procedimientos en la mano y la muñeca requieren endoscopios de pequeño diámetro e instrumental preciso debido al espacio articular limitado. Los avances tecnológicos en visualización compacta y accesorios especializados facilitan la expansión a centros especializados seleccionados.
Uso final
La segmentación por uso final abarca hospitales, clínicas y centros quirúrgicos ambulatorios, y se espera que esta categoría crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,0 % al 13,0 % durante el período 2026-2034 . La migración a pacientes ambulatorios es particularmente relevante, ya que la artroscopia suele facilitar procedimientos más cortos, lo que convierte a los centros quirúrgicos ambulatorios y las clínicas especializadas en compradores cada vez más importantes de sistemas compactos e integrados.
- Hospitales : Los hospitales siguen siendo clientes importantes porque manejan casos complejos, cuentan con departamentos especializados y requieren una amplia gama de equipos. Sus decisiones de compra priorizan la amplitud tecnológica, el soporte técnico, la utilización de los equipos y la integración con la infraestructura del quirófano.
- Clínicas : Las clínicas ortopédicas adoptan cada vez más tecnologías de artroscopia específicas cuando el volumen de procedimientos especializados justifica la inversión. Sus prioridades incluyen sistemas compactos, flujo de trabajo predecible, facilidad de uso y configuraciones de equipos adaptadas a la oferta de procedimientos específicos.
- Centros Quirúrgicos Ambulatorios : Estos centros representan un importante canal de crecimiento, ya que los procedimientos ortopédicos ambulatorios se ajustan a su modelo operativo centrado en la eficiencia. La demanda favorece las plataformas compactas, la rápida instalación, los componentes desechables y los sistemas integrados que permiten realizar múltiples procedimientos en quirófanos con espacio limitado.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Cadera |
Medio |
Preservación de la cadera |
Escalada |
|
Rodilla |
Alto |
Reparación del ligamento cruzado anterior |
Maduro |
|
Hombro |
Alto |
Manguito rotador |
Maduro |
|
Columna vertebral |
Medio |
Acceso endoscópico |
Emergente |
|
Pie y tobillo |
Medio |
Nanoartroscopia |
Escalada |
|
Mano y muñeca |
Bajo |
Acceso a las articulaciones pequeñas |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de instrumentos para cirugía ortopédica artroscópica
Migración de procedimientos ortopédicos hacia entornos ambulatorios
Dado el cambio en la forma en que se realizan los procedimientos ortopédicos, pasando de los hospitales a los centros quirúrgicos ambulatorios, las necesidades de adquisición de equipos también están cambiando. Los centros quirúrgicos ambulatorios priorizan la necesidad de equipos compactos, la estandarización del flujo de trabajo, una rápida rotación y un costo predecible por caso. Por lo tanto, aumentará la demanda de sistemas de artroscopia que integren la resección, la energía, el manejo de fluidos y la visualización en una sola unidad. Además, se incrementará el uso de dispositivos desechables, ya que simplifican la gestión de inventario y minimizan la dependencia de procedimientos de reprocesamiento complejos. Para los fabricantes, el traslado de pacientes de hospitales a centros ambulatorios amplía su base de clientes más allá de los grandes hospitales de tercer nivel. Asimismo, hace necesario considerar productos lo suficientemente flexibles para adaptarse a quirófanos más pequeños.
Crecientes necesidades en medicina deportiva y preservación articular
La medicina deportiva es un importante generador de demanda en el mercado de instrumental para cirugía ortopédica artroscópica, ya que la artroscopia permite el tratamiento mínimamente invasivo de lesiones de ligamentos, cartílagos, meniscos y tejidos blandos. La participación en deportes organizados, el ejercicio físico recreativo y la población de edad avanzada físicamente activa incrementan el número de pacientes que buscan intervenciones para la preservación articular. Por consiguiente, los procedimientos de hombro, rodilla, cadera, pie y tobillo generan una demanda recurrente de endoscopios especializados, instrumental motorizado, sistemas de ablación y accesorios. Los fabricantes se benefician cuando sus plataformas abarcan múltiples procedimientos, ya que la familiaridad de los cirujanos puede fomentar una mayor adopción dentro de un centro. El impacto comercial va más allá del equipamiento, puesto que el volumen de procedimientos genera un consumo recurrente de hojas, tubos, sondas, cánulas y otros consumibles. En consecuencia, el desarrollo de productos se está orientando hacia ecosistemas de procedimientos integrados en lugar de instrumental independiente.
Avances en visualización y miniaturización de instrumentos
Las mejoras tecnológicas en sensores de cámara, procesamiento de imágenes, iluminación y dimensiones de los instrumentos están ampliando las capacidades de los procedimientos artroscópicos. Los sistemas de imagen más pequeños facilitan el acceso a espacios anatómicamente restringidos, manteniendo la visualización directa, y las plataformas digitales mejoran la gestión de imágenes y la integración en el quirófano. La miniaturización también permite aplicaciones especializadas en el tobillo, la muñeca y otras articulaciones pequeñas que históricamente requerían instrumentación más limitada. Por lo tanto, los fabricantes pueden ampliar su mercado potencial adaptando las tecnologías de visualización a entornos de procedimientos que antes resultaban difíciles. El impacto es especialmente relevante para los cirujanos especialistas que buscan un acceso menos invasivo y una evaluación anatómica más precisa. La mejora continua en la calidad de imagen, la ergonomía, la conectividad y el diseño de cámaras desechables debería fomentar la sustitución de las tecnologías de visualización más antiguas y respaldar el posicionamiento de productos de alta gama.
Tendencias futuras del mercado de instrumentos para cirugía ortopédica artroscópica
Visualización y guía de procedimientos mediante inteligencia artificial
Las tendencias del mercado de instrumental para cirugía ortopédica artroscópica indican que la visualización con IA adquirirá cada vez mayor relevancia a medida que los fabricantes integren la imagen artroscópica con el reconocimiento anatómico, la medición y la guía de procedimientos mediante software. Los sistemas futuros podrían ayudar a los cirujanos resaltando estructuras, estandarizando mediciones, rastreando instrumental e integrando la imagen preoperatoria con las vistas intraoperatorias. Estas capacidades podrían mejorar la uniformidad entre cirujanos, a la vez que facilitan la formación y la documentación. La oportunidad comercial dependerá de la validación clínica, la aceptación regulatoria, la interoperabilidad y las mejoras demostrables en la eficiencia de los procedimientos. Es probable que las empresas prioricen las actualizaciones de software que extiendan la vida útil de las plataformas de visualización instaladas, en lugar de requerir la sustitución completa del sistema. A medida que los ecosistemas de cirugía digital maduren, los datos generados durante los procedimientos también podrán contribuir a la mejora de la calidad, la formación y el análisis postoperatorio, creando un valor adicional más allá del instrumental físico.
Ecosistemas de artroscopia de un solo uso específicos para cada procedimiento
Es probable que la tecnología de un solo uso evolucione desde componentes aislados hacia ecosistemas completos específicos para cada procedimiento. En lugar de adquirir endoscopios, hojas, tubos o sondas desechables individuales, los centros sanitarios podrían optar cada vez más por kits estandarizados que contengan componentes compatibles para procedimientos definidos. Este modelo puede simplificar la planificación del inventario, reducir la variabilidad en la configuración y mejorar la trazabilidad. También puede contribuir a los objetivos de control de infecciones cuando el equipo reutilizable requiere un reprocesamiento extenso. Los fabricantes deberán equilibrar el rendimiento clínico con las consideraciones medioambientales y la rentabilidad por procedimiento, ya que la adopción de productos desechables aumenta el consumo de materiales. Por lo tanto, es probable que la diferenciación futura incluya un menor consumo de materiales, un embalaje mejorado, una eliminación simplificada y un rendimiento fiable. Las configuraciones específicas para cada procedimiento podrían resultar especialmente atractivas para los centros quirúrgicos ambulatorios (ASC), donde los flujos de trabajo predecibles y la rápida rotación de las salas influyen notablemente en las decisiones de compra de equipos.
Oportunidades de mercado para instrumentos de cirugía ortopédica artroscópica
Fabricación y distribución localizadas en mercados emergentes
Las previsiones del mercado de instrumental para cirugía ortopédica artroscópica indican una importante oportunidad para los proveedores que establezcan capacidades locales de fabricación, ensamblaje, servicio y distribución en mercados emergentes de alto crecimiento. China, India, el sudeste asiático y algunas economías de Oriente Medio están expandiendo su infraestructura ortopédica y mejorando el acceso a especialistas. El suministro local puede reducir los plazos de entrega, respaldar las estrategias de precios regionales y mejorar la disponibilidad de componentes de repuesto y consumibles. Los fabricantes también pueden asociarse con centros de formación ortopédica para acelerar la familiarización de los cirujanos con las tecnologías artroscópicas avanzadas. Las inversiones más rentables probablemente combinen equipos de capital competitivos con consumibles recurrentes y acuerdos de servicio. Las empresas deberían priorizar los grupos de procedimientos donde ya se está desarrollando un volumen de especialistas, en lugar de buscar una amplia cobertura geográfica sin el apoyo clínico adecuado.
Plataformas integradas para centros quirúrgicos ambulatorios
El mercado de instrumental para cirugía ortopédica artroscópica también apunta a oportunidades en torno a plataformas integradas específicas para centros quirúrgicos ambulatorios (ASC). Los ASC requieren equipos que ocupen poco espacio y que permitan realizar múltiples procedimientos sin necesidad de cambios de configuración prolongados. Los proveedores pueden ofrecer consolas modulares que combinen funciones de resección motorizada, gestión de fluidos y energía, con el apoyo de sistemas de visualización compatibles y una amplia gama de consumibles. Las estrategias comerciales deben centrarse en el coste total del procedimiento, la utilización del equipo, el flujo de trabajo del personal y la capacidad de respuesta del servicio, en lugar de únicamente en el precio de compra. Los modelos de compra conjunta podrían simplificar aún más la adquisición para centros independientes y redes regionales de ASC. Los fabricantes con una amplia cartera de productos para medicina deportiva pueden aprovechar sus relaciones con cirujanos para ampliar la penetración de la plataforma, mientras que los especialistas pueden competir mediante productos específicos para cada aplicación que resuelvan los problemas de acceso, visualización o eficiencia del procedimiento.
Novedades recientes
- Agosto de 2026: Smith & Nephew plc presentó el dispositivo FLOW FLEXTEND COBLATION Wand, que amplía su tecnología FLOW-IQ con una punta de ángulo ajustable diseñada para mejorar el acceso y la precisión en la localización de los tejidos durante procedimientos complejos de cadera. La compañía afirmó que el dispositivo fue diseñado específicamente para abordar los desafíos que se presentan en la artroscopia de cadera y que también es compatible con aplicaciones que involucran anatomías de rodilla y hombro.
- Mayo de 2026: Arthrex destacó el uso clínico de su NanoNeedle Scope 2.0 después de que el cirujano ortopédico Neal ElAttrache utilizara el sistema para realizar una nanoartroscopia y extraer fragmentos óseos del codo de un atleta. El sistema de visualización con chip integrado en la punta está diseñado en torno a una cámara pequeña y flexible que facilita la visualización directa en espacios articulares reducidos, minimizando al mismo tiempo el daño tisular.
- Agosto de 2025: CONMED Corporation lanzó el sistema de administración artroscópica BioBrace RC para el aumento de la reparación del manguito rotador. El sistema utiliza un implante BioBrace precargado y un sistema integrado de gestión de suturas para optimizar la preparación, la administración y la fijación. CONMED afirmó que el diseño buscaba brindar un flujo de trabajo de aumento artroscópico más eficiente, manteniendo al mismo tiempo las características mecánicas y biológicas del implante.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -