
Marché des instruments de chirurgie orthopédique arthroscopique : prévisions 2034
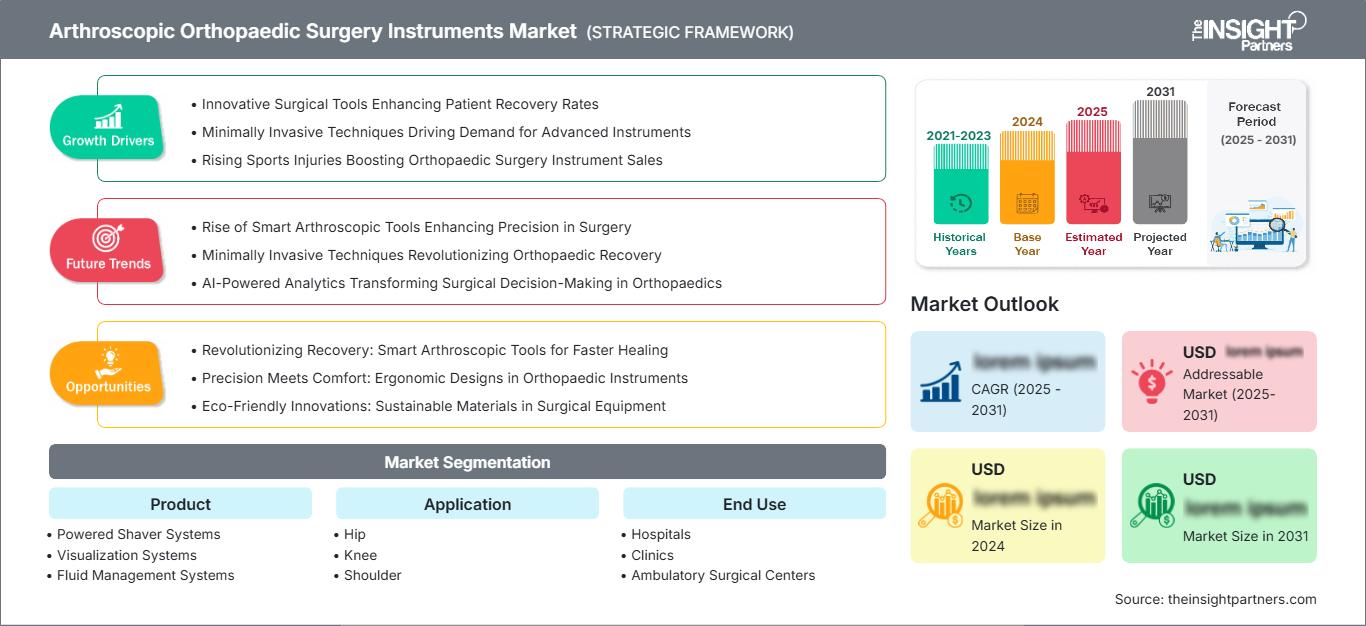
Marché des instruments de chirurgie orthopédique arthroscopique : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par produit (systèmes de rasage motorisés, systèmes de visualisation, systèmes de gestion des fluides, systèmes d’ablation, arthroscopes, implants d’arthroscope, accessoires et consommables) ; application (hanche, genou, épaule, colonne vertébrale, pied et cheville, main et poignet, et autres) ; utilisateur final (hôpitaux, cliniques, centres de chirurgie ambulatoire, et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00022288
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
127,84 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
336,74 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
12,87 %
taux de croissance
Marché adressable
2 212,14 millions de dollars US
(2026-2034)
Le marché des instruments de chirurgie orthopédique arthroscopique a atteint 127,84 millions de dollars américains en 2025 et devrait atteindre 336,74 millions de dollars américains d'ici 2034 , soit une croissance annuelle composée de 12,87 % entre 2026 et 2034. Ce marché est porté par l'adoption croissante des procédures mini-invasives, les progrès technologiques en matière de visualisation et d'instrumentation motorisée, la hausse des blessures sportives et une préférence accrue pour des hospitalisations plus courtes. La demande est particulièrement forte pour les interventions au genou, à l'épaule, à la hanche et aux extrémités.
L’Amérique du Nord devrait demeurer un important contributeur aux revenus, grâce à un volume élevé d’arthroscopies, à une infrastructure bien établie de centres de chirurgie ambulatoire et à l’adoption rapide de plateformes chirurgicales intégrées. Le marché régional devrait croître à un TCAC de 10,5 % à 11,5 % entre 2026 et 2034 , la demande étant soutenue par le remplacement des équipements obsolètes et des technologies à usage unique, ainsi que par l’utilisation croissante de systèmes avancés de visualisation, de gestion des fluides et de résection motorisée.
Analyse et perspectives du marché des instruments de chirurgie orthopédique arthroscopique
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 38 à 42 % pour les instruments de chirurgie orthopédique arthroscopique en 2025 et connaître une croissance annuelle composée de 10,5 à 11,5 % entre 2026 et 2034 , grâce à une infrastructure d'arthroscopie mature, un volume élevé d'interventions et une adoption rapide des technologies.
- États-Unis : On estime que les États-Unis représenteront 82 à 86 % de l'Amérique du Nord en 2025 , avec un taux de croissance annuel composé (TCAC) de 10,3 à 11,3 % entre 2026 et 2034 , grâce aux hôpitaux et aux centres de chirurgie ambulatoire.
- Europe : L'Europe devrait représenter une part de 27 à 31 % en 2025 et connaître une croissance annuelle composée de 11,0 à 12,0 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée entre 19 et 23 % en 2025 et devrait croître à un TCAC de 14,0 à 15,0 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Segment le plus important : Les systèmes de rasage motorisés représentent le segment le plus important, avec une part de marché de 23 à 27 % en 2025 et un TCAC de 12,0 à 13,0 % entre 2026 et 2034 , reflétant une utilisation procédurale élevée.
- Segment à forte croissance : Les systèmes de visualisation constituent le segment à forte croissance, représentant une part de marché de 14 à 18 % en 2025 et affichant un TCAC de 14,5 à 15,5 % entre 2026 et 2034 .
- Principales sociétés analysées en détail : Arthrex, Smith & Nephew plc., DePuy Synthes, Stryker Corporation, CONMED Corporation, Zimmer Biomet Holdings, Inc., KARL STORZ SE & Co. KG, Richard Wolf GmbH, Olympus Corporation et Medtronic plc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Des progrès ont été réalisés dans ce domaine, passant des instruments rigides traditionnels à base d'endoscopes au développement de plateformes complètes intégrant la visualisation haute définition, la coupe motorisée, la gestion des fluides et l'ablation par radiofréquence. Les caméras compactes et les dispositifs à puce intégrée permettent d'accéder à des zones anatomiquement difficiles d'accès. Les fabricants se sont concentrés sur les pièces à main ergonomiques, les instruments spécifiques à chaque procédure, les consoles et les consommables qui simplifient les interventions et l'installation au bloc opératoire.
En matière d'investissement technologique, durant la période de prévision, les investissements devraient se concentrer sur la visualisation numérique, l'imagerie compacte, les plateformes énergétiques et l'instrumentation spécifique aux interventions. L'adoption de ces technologies devrait se généraliser dans les systèmes de soins de santé émergents, à mesure que les chirurgiens orthopédistes, les cliniques privées et les centres de soins ambulatoires développent leurs capacités en chirurgie mini-invasive. Les exigences relatives au retraitement des dispositifs réutilisables, à la sécurité électrique, à la stérilisation et aux performances des dispositifs continueront d'influencer les décisions d'achat, tandis que les hôpitaux privilégieront de plus en plus l'analyse des coûts liés aux procédures plutôt que le simple prix pour le choix des équipements.
Rapport sur le marché des instruments de chirurgie orthopédique arthroscopique
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 127,84 millions de dollars américains |
| Taille du marché d'ici 2034 | 336,74 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 12,87% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des instruments de chirurgie orthopédique arthroscopique
L'augmentation de la demande en instruments de chirurgie orthopédique arthroscopique est étroitement liée à la hausse du nombre d'interventions, aux blessures sportives, aux pathologies articulaires dégénératives et à l'intérêt croissant pour les chirurgies mini-invasives. La chaîne de valeur comprend les fournisseurs d'instruments, les fabricants de composants, les fournisseurs de technologies de visualisation, les distributeurs, les hôpitaux, les cliniques et les centres de chirurgie ambulatoire. La demande est déterminée par la complexité des interventions, les préférences des chirurgiens, le matériel existant, la consommation de consommables et les cycles de remplacement. De plus en plus d'hôpitaux recherchent des plateformes multi-applications.
Du côté des fournisseurs, sur le marché des instruments de chirurgie orthopédique arthroscopique, on observe une tendance à intégrer les revenus liés aux consommables à ceux liés aux équipements. L'utilisation de lames de rasoir motorisées, de tubulures, de canules, de sondes d'ablation et de consommables lors des procédures de visualisation engendre des achats réguliers après l'installation initiale de la plateforme. Cette approche incite les fournisseurs à développer des écosystèmes de produits et des gammes spécifiques à chaque procédure. Les aspects à prendre en compte lors de la fabrication incluent la précision, la qualité d'image, l'ergonomie, la compatibilité avec la stérilisation et la fiabilité des composants. Les distributeurs conservent un rôle essentiel en raison de la fragmentation de la clientèle composée d'hôpitaux et de centres de chirurgie ambulatoire.
D'après l'analyse du marché des instruments de chirurgie orthopédique arthroscopique, le paysage concurrentiel se caractérise par une offre diversifiée et de solides relations avec les chirurgiens. Arthrex propose un écosystème complet de médecine sportive incluant la visualisation, la résection, les implants et les accessoires. Smith & Nephew plc. associe des technologies facilitant l'arthroscopie à des implants de médecine sportive, tandis que Stryker Corporation offre des technologies intégrées de résection, de gestion de l'énergie et des fluides, ainsi que de visualisation. CONMED Corporation se positionne sur le marché avec ses instruments d'arthroscopie, ses pompes, ses canules et ses solutions de réparation orthopédique.
La différenciation concurrentielle sur le marché des instruments de chirurgie orthopédique arthroscopique repose sur le développement de plateformes et d'innovations spécifiques à chaque procédure. Zimmer Biomet Holdings, Inc. et DePuy Synthes se positionnent grâce à leurs vastes gammes de produits orthopédiques. KARL STORZ SE & Co. KG et Richard Wolf GmbH apportent leurs technologies de visualisation, tandis qu'Olympus Corporation et Medtronic plc. offrent des solutions technologiques pour la chirurgie mini-invasive. Les investissements croissants visent le développement de l'imagerie compacte, l'intégration numérique, l'administration d'énergie avancée, les produits à usage unique et les plateformes permettant une chirurgie ambulatoire avec une visualisation et un contrôle de la procédure constants.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des instruments de chirurgie orthopédique arthroscopique : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des instruments de chirurgie orthopédique arthroscopique
On estime que l'Amérique du Nord détiendra entre 38 et 42 % du marché des instruments de chirurgie orthopédique arthroscopique en 2025 et que ce marché connaîtra une croissance annuelle composée de 10,5 à 11,5 % jusqu'en 2034. Les États-Unis demeurent le principal contributeur grâce à un volume élevé d'arthroscopies, à des soins orthopédiques de pointe, à un réseau étendu de centres de chirurgie ambulatoire et à une forte adoption d'équipements chirurgicaux avancés. Le Canada contribue également à ce marché par la modernisation de ses hôpitaux et l'accès croissant aux interventions orthopédiques mini-invasives.
Plusieurs facteurs contribuent au succès du marché des instruments de chirurgie orthopédique arthroscopique au niveau régional. Parmi ceux-ci figurent l'adoption rapide des consoles intégrées, des rasoirs électriques, de la visualisation HD, des dispositifs de gestion des fluides et des consommables. La demande est alimentée par le besoin croissant des centres de chirurgie ambulatoire d'instruments plus compacts et de délais d'exécution plus courts. Les activités liées à la médecine du sport et les préférences des chirurgiens contribuent également à cette croissance.
Marché américain des instruments de chirurgie orthopédique arthroscopique
Les États-Unis représentent 82 à 86 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 10,3 à 11,3 % entre 2026 et 2034. Les hôpitaux et les centres de chirurgie ambulatoire constituent d'importants centres d'achat, la migration des patients vers les soins ambulatoires soutenant la demande en systèmes de visualisation compacts, résection motorisée, gestion des fluides et accessoires à usage unique. Arthrex, Stryker Corporation, Smith & Nephew plc et CONMED Corporation sont fortement présents sur le marché de la médecine du sport et de l'arthroscopie.
La tendance sur le marché des instruments de chirurgie orthopédique arthroscopique s'oriente vers les interventions du genou et de l'épaule, suivies par celles de la hanche et des extrémités. Les centres de chirurgie ambulatoire recherchent des dispositifs permettant de réduire le temps de préparation et d'optimiser les flux de travail, tandis que les hôpitaux privilégient des capacités opératoires accrues. Le remplacement des endoscopes et des consoles représente également un important potentiel de croissance. L'optimisation de l'utilisation des salles est par ailleurs un critère de plus en plus important.
Marché européen des instruments de chirurgie orthopédique arthroscopique
L'Europe devrait représenter entre 27 et 31 % du marché en 2025 et connaître une croissance annuelle composée de 11 à 12 %, l'Allemagne s'imposant comme un marché national de premier plan. Le haut niveau de compétences en orthopédie, la présence d'hôpitaux et le nombre croissant d'interventions chirurgicales réalisées hors milieu hospitalier facilitent l'implantation de ces technologies en Allemagne, au Royaume-Uni, en France, en Italie et en Espagne.
Le Royaume-Uni s'appuie à la fois sur des centres orthopédiques traditionnels et sur un nombre croissant de structures ambulatoires. L'Allemagne bénéficie d'hôpitaux et d'une expertise orthopédique de haut niveau. La France, l'Italie et l'Espagne contribuent à ce développement par l'essor des interventions orthopédiques mini-invasives et l'acquisition de nouveaux équipements chirurgicaux. Dans tous les pays étudiés, la durée de vie du matériel devient un critère d'acquisition de plus en plus important.
Marché des instruments de chirurgie orthopédique arthroscopique en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 19 et 23 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 14 à 15 %, ce qui en fait la région majeure à la croissance la plus rapide. La Chine constitue le principal marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Le développement des capacités en orthopédie, les investissements du secteur privé dans les soins de santé et l'amélioration de la formation des chirurgiens favorisent l'adoption de cette approche.
La Chine et l'Inde présentent un fort potentiel grâce au développement de leurs infrastructures hospitalières et à la demande croissante de procédures mini-invasives. Le Japon et la Corée du Sud misent sur les hautes technologies et la spécialisation en orthopédie, tandis que l'Australie a développé des centres chirurgicaux. Les efforts de modernisation du système de santé entrepris par les gouvernements, la production locale et la disponibilité de spécialistes favoriseront progressivement une plus grande diffusion des systèmes, des systèmes de visualisation et des consommables d'arthroscopie.
Marché des instruments de chirurgie orthopédique arthroscopique au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée d'environ 11,5 à 12,5 %, l'Arabie saoudite et les Émirats arabes unis constituant les principaux marchés. La modernisation des soins de santé, le développement d'hôpitaux spécialisés et la mise en place d'infrastructures chirurgicales de pointe seront des facteurs clés de cette croissance, tandis que l'Afrique du Sud continuera de jouer un rôle important dans la prise en charge et la formation en orthopédie.
L’Arabie saoudite et les Émirats arabes unis bénéficieront d’un coup de pouce grâce aux investissements dans des hôpitaux et des centres de soins ambulatoires à la pointe de la technologie. L’Afrique du Sud dispose d’un marché de l’orthopédie bien plus développé, mais les autres pays du Moyen-Orient et d’Afrique du Nord devront continuer à s’appuyer davantage sur les achats et les centres spécialisés. Les recettes pétrolières des pays du Golfe financent les investissements dans les infrastructures de santé, et la région du Moyen-Orient et d’Afrique du Nord finira par rattraper son retard.
Analyse de segmentation
Produit
La segmentation des produits englobe les équipements, les technologies de visualisation, les implants, les accessoires et les consommables nécessaires aux interventions arthroscopiques. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 13,0 à 14,0 % entre 2026 et 2034 , portée par les plateformes intégrées pour blocs opératoires, l'augmentation du nombre d'interventions, la demande de remplacement et la consommation récurrente de consommables. Les fabricants conçoivent de plus en plus leurs produits en fonction d'applications anatomiques spécifiques et de protocoles opératoires standardisés.
- Systèmes de rasage motorisés : Les rasoirs motorisés demeurent essentiels à la résection tissulaire et osseuse, notamment lors des interventions sur le genou et l’épaule. Leur importance est renforcée par la demande de coupes précises, d’une évacuation efficace des débris, de pièces à main ergonomiques et d’une compatibilité avec les consoles intégrées.
- Systèmes de visualisation : Les systèmes de visualisation acquièrent une importance stratégique croissante, l’imagerie haute définition, les appareils photo compacts et l’intégration numérique améliorant l’évaluation anatomique peropératoire. Les hôpitaux évaluent de plus en plus la qualité d’image, l’ergonomie, la connectivité et la compatibilité avec les flux de travail chirurgicaux.
- Systèmes de gestion des fluides : Ces systèmes permettent de maintenir la distension articulaire, la pression et la visualisation pendant les interventions. La demande est soutenue par l’arthroscopie de plus en plus complexe, et les technologies de pompes intégrées contribuent à standardiser la gestion des flux entrants et sortants, de l’aspiration et de la température.
- Systèmes d'ablation : Les systèmes d'ablation permettent la résection tissulaire, la coagulation et l'hémostase grâce à des technologies énergétiques. Leur rôle s'étend à mesure que les chirurgiens recherchent un traitement tissulaire contrôlé et des plateformes intégrées réduisant le nombre de consoles nécessaires.
- Arthroscopes : Les arthroscopes demeurent des instruments de visualisation fondamentaux, la demande s’orientant de plus en plus vers des modèles haute résolution, ergonomiques et adaptés à des applications spécifiques. Les technologies compactes et à puce intégrée sont particulièrement pertinentes pour les espaces anatomiques restreints et les approches mini-invasives.
- Implants d'arthroscope : Les implants d'arthroscope facilitent les stratégies de réparation orthopédique spécifiques à chaque intervention et complètent les plateformes d'instrumentation. La demande dépend du volume d'interventions, des préférences du chirurgien, de la conception de l'implant, des exigences de fixation et de l'importance croissante accordée aux interventions préservant les tissus.
- Accessoires : Les accessoires comprennent les canules, les commandes manuelles, les câbles, les adaptateurs, les composants de positionnement et les instruments de soutien. Ces produits sont d’une importance stratégique car leur compatibilité et l’exhaustivité des procédures influencent les décisions d’achat tant dans les hôpitaux que dans les centres de chirurgie ambulatoire.
- Consommables : Les consommables comprennent les lames, les tubulures, les sondes, les endoscopes à usage unique et les composants associés. Leur utilisation récurrente confère à cette catégorie un rôle important dans la rentabilité des fournisseurs, tandis que les hôpitaux doivent de plus en plus concilier les exigences en matière de contrôle des infections, l’efficacité des blocs opératoires et les dépenses par intervention.
Application
La segmentation des applications tient compte des différences anatomiques, de la complexité des interventions, des exigences en matière d'instrumentation et de la spécialisation des chirurgiens. Ce segment devrait connaître une croissance annuelle composée de 12,5 % à 13,5 % entre 2026 et 2034. Les interventions sur le genou demeurent un important moteur de demande, tandis que les interventions sur la hanche, l'épaule, la colonne vertébrale, le pied et la cheville, ainsi que la main et le poignet, élargissent le marché potentiel des instruments spécialisés.
- Hanche : L’arthroscopie de la hanche nécessite des outils d’accès, de visualisation et de résection spécialisés en raison de l’anatomie complexe de cette articulation. La demande est soutenue par une meilleure reconnaissance du conflit fémoro-acétabulaire et par une plus grande disponibilité de services spécialisés en chirurgie conservatrice de la hanche.
- Genou : L’arthroscopie du genou demeure une application majeure en raison des blessures sportives, des interventions méniscales, des reconstructions ligamentaires et de l’expertise reconnue des chirurgiens. Cette application favorise une large utilisation des fraises, des endoscopes, des systèmes de perfusion et des accessoires.
- Épaule : L’arthroscopie de l’épaule bénéficie du développement du traitement des lésions de la coiffe des rotateurs, de l’instabilité et des affections des tissus mous associées. Les technologies spécifiques à chaque procédure (ancrages, visualisation, résection et gestion des fluides) contribuent à la demande croissante en instruments.
- Rachis : Les applications en chirurgie du rachis se développent grâce à des approches mini-invasives nécessitant une visualisation et une instrumentation spécialisées. Leur adoption dépend fortement des données cliniques, de la formation des chirurgiens, des aspects économiques des procédures et de l’acceptation réglementaire des techniques émergentes.
- Pied et cheville : L’arthroscopie du pied et de la cheville est une spécialité où une visualisation compacte et des instruments de taille adaptée facilitent l’accès. Le développement de la médecine du sport et la formation de spécialistes favorisent l’adoption progressive de ces équipements.
- Main et poignet : Les interventions sur la main et le poignet nécessitent des endoscopes de petit diamètre et des instruments de précision en raison de l’espace articulaire réduit. Les progrès technologiques en matière de visualisation compacte et d’accessoires spécialisés favorisent le développement de ces interventions dans certains centres spécialisés.
Utilisation finale
La segmentation par utilisateur final couvre les hôpitaux, les cliniques et les centres de chirurgie ambulatoire, et cette catégorie devrait connaître une croissance annuelle composée de 12,0 à 13,0 % entre 2026 et 2034. La migration vers les soins ambulatoires est particulièrement pertinente car l'arthroscopie permet souvent des parcours de soins plus courts, ce qui fait des centres de chirurgie ambulatoire et des cliniques spécialisées des acheteurs de plus en plus importants de systèmes compacts et intégrés.
- Hôpitaux : Les hôpitaux demeurent des clients importants car ils prennent en charge des cas complexes, disposent de services spécialisés et nécessitent des gammes d’équipements complètes. Leurs décisions d’achat privilégient l’étendue des technologies, le support technique, l’utilisation des équipements et leur intégration à l’infrastructure des blocs opératoires.
- Cliniques : Les cliniques orthopédiques adoptent de plus en plus certaines technologies d’arthroscopie lorsque le volume d’interventions spécialisées justifie l’investissement. Leurs priorités incluent des systèmes compacts, un flux de travail prévisible, une facilité d’utilisation et des configurations d’équipement adaptées à des interventions ciblées.
- Centres de chirurgie ambulatoire : Les centres de chirurgie ambulatoire représentent un important vecteur de croissance, car les interventions orthopédiques réalisées en ambulatoire correspondent à leur modèle opérationnel axé sur l’efficacité. La demande privilégie les plateformes compactes, la mise en place rapide, les composants à usage unique et les systèmes intégrés capables de prendre en charge plusieurs interventions dans un espace opératoire restreint.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Hanche |
Moyen |
préservation de la hanche |
Mise à l'échelle |
|
Genou |
Haut |
Réparation ACL |
Mature |
|
Épaule |
Haut |
Coiffe des rotateurs |
Mature |
|
Colonne vertébrale |
Moyen |
Accès endoscopique |
Émergent |
|
Pied et cheville |
Moyen |
Nano-arthroscopie |
Mise à l'échelle |
|
Main et poignet |
Faible |
Accès aux petites articulations |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des instruments de chirurgie orthopédique arthroscopique
Migration des interventions orthopédiques vers les soins ambulatoires
Avec le transfert progressif des interventions orthopédiques appropriées des hôpitaux vers les centres de chirurgie ambulatoire, les besoins en équipements évoluent également. Les centres de chirurgie ambulatoire privilégient les équipements compacts, la standardisation des flux de travail, une rotation rapide des patients et un coût prévisible par intervention. Par conséquent, la demande en systèmes d'arthroscopie intégrant résection, énergie, gestion des fluides et visualisation au sein d'une seule unité va augmenter. De plus, l'utilisation de dispositifs à usage unique va se développer, car ils simplifient la gestion des stocks et réduisent le recours aux procédures de retraitement complexes. Du côté des fabricants, le transfert des patients des hôpitaux vers les centres ambulatoires élargit la clientèle potentielle au-delà des grands centres hospitaliers universitaires. Il devient également nécessaire de concevoir des produits suffisamment flexibles pour s'adapter aux espaces opératoires réduits.
Besoins croissants en médecine sportive et en préservation articulaire
La médecine du sport est un important moteur de la demande sur le marché des instruments de chirurgie orthopédique arthroscopique, car l'arthroscopie permet un traitement mini-invasif des lésions ligamentaires, cartilagineuses, méniscales et des tissus mous. La pratique de sports organisés, d'activités physiques de loisir et le vieillissement actif des populations contribuent à l'augmentation du nombre de patients recherchant des interventions préservant les articulations. Les interventions sur l'épaule, le genou, la hanche, le pied et la cheville génèrent ainsi une demande constante d'arthroscopes spécialisés, d'instruments motorisés, de systèmes d'ablation et d'accessoires. Les fabricants tirent profit de plateformes compatibles avec de multiples interventions, car la familiarisation des chirurgiens avec ces dispositifs favorise une adoption plus large au sein d'un établissement. L'impact commercial dépasse le simple cadre des équipements, car le volume d'interventions entraîne une consommation régulière de lames, de tubulures, de sondes, de canules et autres consommables. Le développement de produits s'oriente donc vers des écosystèmes procéduraux intégrés plutôt que vers des instruments autonomes.
Progrès en matière de visualisation et de miniaturisation des instruments
Les progrès technologiques en matière de capteurs d'images, de traitement d'images, d'éclairage et de miniaturisation des instruments élargissent les possibilités des interventions arthroscopiques. Des systèmes d'imagerie plus compacts facilitent l'accès aux espaces anatomiquement restreints tout en préservant la visualisation directe, tandis que les plateformes numériques optimisent la gestion des images et l'intégration au bloc opératoire. La miniaturisation permet également des applications spécialisées au niveau de la cheville, du poignet et d'autres petites articulations qui, par le passé, nécessitaient un appareillage plus encombrant. Les fabricants peuvent ainsi élargir leur marché potentiel en adaptant les technologies de visualisation à des environnements opératoires auparavant complexes. Cet impact est particulièrement pertinent pour les chirurgiens spécialistes recherchant un accès moins invasif et une évaluation anatomique plus précise. L'amélioration continue de la qualité d'image, de l'ergonomie, de la connectivité et de la conception des caméras jetables devrait favoriser le remplacement des technologies de visualisation plus anciennes et soutenir le positionnement haut de gamme des produits.
Tendances futures du marché des instruments de chirurgie orthopédique arthroscopique
Visualisation et guidage des procédures grâce à l'IA
Les tendances du marché des instruments de chirurgie orthopédique arthroscopique montrent que la visualisation assistée par l'IA devrait prendre une importance croissante, les fabricants associant l'imagerie arthroscopique à la reconnaissance anatomique, à la mesure et au guidage opératoire par logiciel. Les systèmes futurs pourraient assister les chirurgiens en mettant en évidence les structures, en standardisant les mesures, en assurant le suivi des instruments et en intégrant l'imagerie préopératoire aux vues peropératoires. Ces fonctionnalités permettraient d'améliorer la cohérence des pratiques entre chirurgiens, tout en facilitant la formation et la documentation. Le succès commercial dépendra de la validation clinique, de l'acceptation réglementaire, de l'interopérabilité et d'améliorations tangibles de l'efficacité des procédures. Les entreprises privilégieront probablement les mises à jour logicielles permettant de prolonger la durée de vie des plateformes de visualisation installées, plutôt que d'exiger un remplacement complet du système. À mesure que les écosystèmes de chirurgie numérique se développent, les données générées pendant les interventions pourront également contribuer à l'amélioration de la qualité, à la formation et à l'analyse postopératoire, créant ainsi une valeur ajoutée au-delà de l'instrument physique.
Écosystèmes d'arthroscopie à usage unique spécifiques à la procédure
La technologie à usage unique devrait évoluer des composants isolés vers des écosystèmes complets et spécifiques à chaque procédure. Au lieu d'acheter individuellement des endoscopes, lames, tubulures ou sondes jetables, les établissements pourraient de plus en plus opter pour des kits standardisés contenant des composants compatibles pour des procédures définies. Ce modèle peut simplifier la planification des stocks, réduire la variabilité des configurations et améliorer la traçabilité. Il peut également contribuer aux objectifs de contrôle des infections, notamment lorsque le matériel réutilisable nécessite un retraitement important. Les fabricants devront trouver un équilibre entre performance clinique, considérations environnementales et rentabilité par procédure, car l'adoption du jetable augmente la consommation de matériaux. La différenciation future reposera donc probablement sur une consommation de matériaux réduite, un emballage amélioré, une élimination simplifiée et une performance fiable. Les configurations spécifiques à chaque procédure pourraient être particulièrement intéressantes pour les centres de chirurgie ambulatoire, où les flux de travail prévisibles et la rotation rapide des salles influencent fortement les décisions d'achat d'équipements.
Opportunités du marché des instruments de chirurgie orthopédique arthroscopique
Production et distribution localisées sur les marchés émergents
Les prévisions du marché des instruments de chirurgie orthopédique arthroscopique indiquent des opportunités significatives pour les fournisseurs qui développent des capacités locales de production, d'assemblage, de service et de distribution sur les marchés émergents à forte croissance. La Chine, l'Inde, l'Asie du Sud-Est et certains pays du Moyen-Orient développent leurs infrastructures orthopédiques tout en améliorant l'accès aux spécialistes. Un approvisionnement localisé permet de réduire les délais d'achat, de soutenir les stratégies de prix régionales et d'améliorer la disponibilité des pièces de rechange et des consommables. Les fabricants peuvent également nouer des partenariats avec des centres de formation en orthopédie afin d'accélérer la formation des chirurgiens aux technologies d'arthroscopie avancées. Les investissements les plus rentables associeront probablement des équipements performants à des contrats récurrents de consommables et de services. Les entreprises devraient privilégier les zones où l'activité des spécialistes est déjà bien établie plutôt que de rechercher une large couverture géographique sans soutien clinique adéquat.
Plateformes intégrées pour les centres de chirurgie ambulatoire
Le marché des instruments de chirurgie orthopédique arthroscopique révèle également des opportunités autour des plateformes intégrées dédiées aux centres de chirurgie ambulatoire (CCA). Ces centres ont besoin d'équipements compacts permettant de réaliser de multiples interventions sans changements de configuration fastidieux. Les fournisseurs peuvent répondre à cette demande en proposant des consoles modulaires combinant résection motorisée, gestion des fluides et fonctions énergétiques, compatibles avec des solutions de visualisation et des consommables adaptés. Les stratégies commerciales doivent privilégier le coût total de l'intervention, l'optimisation du taux d'utilisation des équipements, l'efficacité du travail du personnel et la réactivité du service après-vente, plutôt que le seul prix d'achat. Des offres groupées pourraient simplifier davantage l'acquisition pour les centres indépendants et les réseaux régionaux de CCA. Les fabricants disposant d'une large gamme de produits en médecine du sport peuvent s'appuyer sur leurs relations existantes avec les chirurgiens pour étendre la diffusion de leurs plateformes, tandis que les spécialistes ciblés peuvent se démarquer grâce à des produits spécifiques répondant aux problématiques d'accès, de visualisation ou d'efficacité opératoire.
Développements récents
- Août 2026 : Smith & Nephew plc. a lancé la baguette de coblation FLOW FLEXTEND, une extension de sa technologie FLOW-IQ dotée d’une pointe à angle ajustable conçue pour améliorer l’accès et le ciblage tissulaire lors d’interventions complexes de la hanche. L’entreprise a précisé que le dispositif avait été spécifiquement conçu pour répondre aux difficultés rencontrées en arthroscopie de la hanche et qu’il était également compatible avec les applications concernant l’anatomie du genou et de l’épaule.
- Mai 2026 : Arthrex a mis en avant l’utilisation clinique de son NanoNeedle Scope 2.0 après que le chirurgien orthopédiste Neal ElAttrache a utilisé le système pour une nano-arthroscopie afin de retirer des corps étrangers intra-articulaires du coude d’un athlète. Ce système de visualisation intégré à l’extrémité de l’aiguille est conçu autour d’une petite caméra flexible permettant une visualisation directe dans les espaces articulaires restreints, tout en minimisant les lésions tissulaires.
- Août 2025 : CONMED Corporation a lancé le système de pose arthroscopique BioBrace RC pour la réparation de la coiffe des rotateurs. Ce système utilise un implant BioBrace préchargé et une gestion intégrée des sutures afin de simplifier la préparation, la pose et la fixation. CONMED a indiqué que sa conception visait à optimiser le flux de travail arthroscopique tout en préservant les caractéristiques mécaniques et biologiques de l’implant.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -