
Mercato degli strumenti per chirurgia ortopedica artroscopica: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato degli strumenti per la chirurgia ortopedica artroscopica (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (sistemi di rasatura motorizzata, sistemi di visualizzazione, sistemi di gestione dei fluidi, sistemi di ablazione, artroscopi, impianti per artroscopi, accessori e materiali monouso); applicazione (anca, ginocchio, spalla, colonna vertebrale, piede e caviglia, mano e polso e altri); utilizzo finale (ospedali, cliniche, centri chirurgici ambulatoriali e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00022288
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
127,84 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
336,74 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
12,87 %
Tasso di crescita
Mercato di riferimento
2.212,14 milioni di dollari USA
(2026-2034)
Il mercato degli strumenti per la chirurgia ortopedica artroscopica ha raggiunto un valore di 127,84 milioni di dollari nel 2025 e si prevede che raggiungerà i 336,74 milioni di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 12,87% dal 2026 al 2034. Il mercato è influenzato dalla crescente adozione di procedure minimamente invasive, dai progressi tecnologici nella visualizzazione e nella strumentazione motorizzata, dall'aumento degli infortuni sportivi e dalla maggiore preferenza per degenze ospedaliere più brevi. La domanda è particolarmente forte per gli interventi a ginocchio, spalla, anca ed estremità.
Si prevede che il Nord America rimarrà un importante contributore in termini di fatturato, grazie agli elevati volumi di procedure artroscopiche, alla consolidata infrastruttura di centri di chirurgia ambulatoriale e alla rapida adozione di piattaforme chirurgiche integrate. Si stima che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 10,5-11,5% nel periodo 2026-2034 , con una domanda sostenuta dalla sostituzione di apparecchiature obsolete, dalle tecnologie monouso e dal crescente utilizzo di sistemi avanzati di visualizzazione, gestione dei fluidi e resezione motorizzata.
Analisi e approfondimenti sul mercato degli strumenti per la chirurgia ortopedica artroscopica
- Nord America : si prevede che il Nord America deterrà una quota di mercato del 38-42% nel settore degli strumenti per la chirurgia ortopedica artroscopica nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 10,5-11,5% tra il 2026 e il 2034 , grazie a un'infrastruttura artroscopica consolidata, elevati volumi di procedure e una rapida adozione delle nuove tecnologie.
- USA : Si stima che gli Stati Uniti rappresenteranno l'82-86% del Nord America nel 2025 , con una crescita annua composta (CAGR) del 10,3-11,3% nel periodo 2026-2034 , grazie al supporto di ospedali e centri di chirurgia ambulatoriale (ASC).
- Europa : si prevede che l'Europa rappresenterà una quota del 27-31% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'11,0-12,0% nel periodo 2026-2034 , trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico : si stima che la regione Asia-Pacifico rappresenterà una quota del 19-23% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 14,0-15,0% nel periodo 2026-2034 , trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio : i sistemi di rasatura elettrica rappresentano il segmento più ampio, con una quota di mercato del 23-27% nel 2025 e un CAGR del 12,0-13,0% nel periodo 2026-2034 , a testimonianza dell'elevato utilizzo nelle procedure.
- Segmento ad alta crescita : i sistemi di visualizzazione rappresentano il segmento ad alta crescita, con una quota di mercato del 14-18% nel 2025 e un'espansione a un CAGR del 14,5-15,5% nel periodo 2026-2034 .
- Aziende chiave analizzate nel dettaglio : Arthrex, Smith & Nephew plc., DePuy Synthes, Stryker Corporation, CONMED Corporation, Zimmer Biomet Holdings, Inc., KARL STORZ SE & Co. KG, Richard Wolf GmbH, Olympus Corporation e Medtronic plc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Nel settore si sono registrati progressi, passando dai tradizionali strumenti rigidi basati su endoscopi allo sviluppo di piattaforme complete che includono visualizzazione ad alta definizione, taglio motorizzato, gestione dei fluidi e ablazione a radiofrequenza. Telecamere compatte e innovazioni con chip sulla punta stanno aprendo la strada ad aree anatomicamente ristrette. L'attenzione dei produttori si è concentrata su manipoli ergonomici, strumenti specifici per le procedure, console e materiali monouso che semplificano le procedure in sala operatoria e la preparazione.
In termini di investimenti tecnologici, durante il periodo di previsione, è probabile che gli investimenti si concentrino sulla visualizzazione digitale, sull'imaging compatto, sulle piattaforme energetiche e sulla strumentazione specifica per le procedure. L'adozione di queste tecnologie diventerà probabilmente più diffusa nei sistemi sanitari emergenti, man mano che chirurghi ortopedici, cliniche private e strutture di assistenza ambulatoriale miglioreranno la loro capacità di eseguire interventi chirurgici minimamente invasivi. I requisiti relativi al ritrattamento dei dispositivi riutilizzabili, alla sicurezza elettrica, alla sterilizzazione e alle prestazioni dei dispositivi continueranno a influenzare le decisioni di acquisto, mentre gli ospedali valuteranno sempre più le apparecchiature in base all'economia procedurale piuttosto che al solo costo.
Ambito del rapporto sul mercato degli strumenti per la chirurgia ortopedica artroscopica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 127,84 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 336,74 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 12,87% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli strumenti per la chirurgia ortopedica artroscopica
L'aumento della domanda di strumenti per la chirurgia ortopedica artroscopica è strettamente legato all'incremento delle procedure, agli infortuni sportivi, alle patologie degenerative articolari e all'interesse per la chirurgia mininvasiva. La catena del valore comprende fornitori di strumenti, produttori di componenti, fornitori di tecnologie di visualizzazione, distributori, ospedali, cliniche e centri di chirurgia ambulatoriale. La domanda di prodotti è determinata dalla complessità delle procedure, dalle preferenze dei chirurghi, dalle apparecchiature esistenti, dall'utilizzo di materiali monouso e dai cicli di sostituzione. Sempre più ospedali sono alla ricerca di piattaforme multi-applicazione.
Le tendenze dal lato dei fornitori nel mercato degli strumenti per la chirurgia ortopedica artroscopica prevedono l'abbinamento dei ricavi derivanti dai materiali di consumo con le vendite di apparecchiature capitali. L'utilizzo di lame per rasoi elettrici, tubi, cannule, sonde per ablazione e materiali di consumo durante le procedure di visualizzazione crea la necessità di acquisti regolari dopo l'installazione iniziale della piattaforma. Tale approccio incentiva lo sviluppo di ecosistemi di prodotti e di un portafoglio specifico per le procedure da parte dei fornitori. Le considerazioni di produzione includono aspetti quali precisione, qualità dell'immagine, design ergonomico, compatibilità con la sterilizzazione e affidabilità dei componenti. I distributori continuano a svolgere un ruolo importante a causa della frammentazione della clientela ospedaliera e dei centri di chirurgia ambulatoriale.
Secondo l'analisi di mercato degli strumenti per la chirurgia ortopedica artroscopica, il panorama competitivo del mercato può essere descritto come caratterizzato da un ampio portafoglio di prodotti e da solide relazioni con i chirurghi. Arthrex offre un vasto ecosistema per la medicina sportiva che include visualizzazione, resezione, impianti e accessori. Smith & Nephew plc. combina tecnologie artroscopiche con impianti per la medicina sportiva, mentre Stryker Corporation offre tecnologie integrate per la resezione, la gestione dell'energia e dei fluidi e la visualizzazione. CONMED Corporation compete con i suoi strumenti artroscopici, pompe, cannule e soluzioni per la riparazione ortopedica.
La differenziazione competitiva nel mercato degli strumenti per la chirurgia ortopedica artroscopica risiede nello sviluppo di piattaforme e innovazioni specifiche per le singole procedure. Zimmer Biomet Holdings, Inc. e DePuy Synthes competono grazie alla loro ampia gamma di prodotti ortopedici. KARL STORZ SE & Co. KG e Richard Wolf GmbH apportano tecnologie di visualizzazione, mentre Olympus Corporation e Medtronic plc. offrono soluzioni tecnologiche specifiche per la chirurgia mininvasiva. Gli investimenti sono in costante aumento e mirano allo sviluppo di sistemi di imaging compatti, integrazione digitale, sistemi avanzati di erogazione di energia, prodotti monouso e piattaforme che consentano interventi chirurgici ambulatoriali con visualizzazione e controllo della procedura costanti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli strumenti per la chirurgia ortopedica artroscopica: approfondimenti strategici
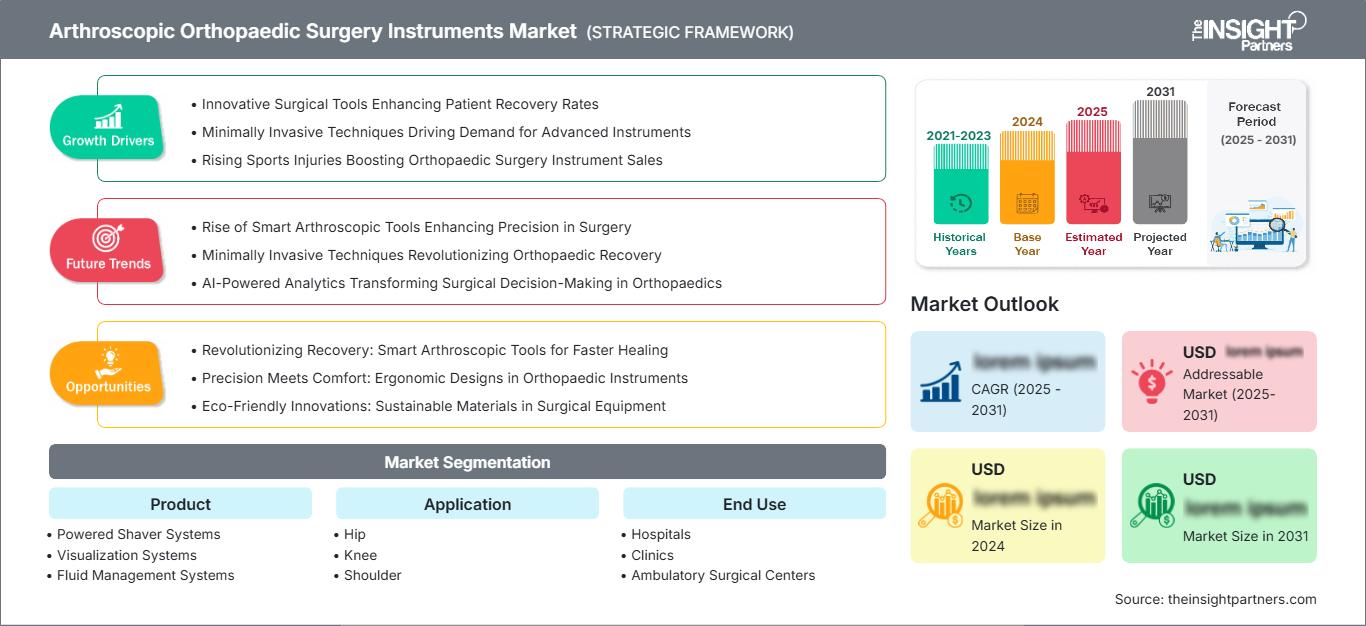
Approfondimenti regionali
Mercato nordamericano degli strumenti per la chirurgia ortopedica artroscopica
Si stima che il Nord America deterrà una quota di mercato del 38-42% nel settore degli strumenti per la chirurgia ortopedica artroscopica nel 2025, con una crescita annua composta (CAGR) del 10,5-11,5% fino al 2034. Gli Stati Uniti rimangono il principale contributore grazie all'elevato volume di procedure artroscopiche, all'assistenza ortopedica sofisticata, alla diffusione dei centri di chirurgia ambulatoriale e alla forte adozione di apparecchiature chirurgiche avanzate. Il Canada contribuisce grazie alla modernizzazione degli ospedali e al crescente accesso alle procedure ortopediche minimamente invasive.
Diversi fattori contribuiscono al successo del mercato degli strumenti per la chirurgia ortopedica artroscopica nel segmento regionale. Tra questi, la rapida diffusione di console integrate, rasoi elettrici, visualizzazione HD, dispositivi per la gestione dei fluidi e materiali monouso. La domanda è trainata dalla crescente necessità, da parte dei centri chirurgici ambulatoriali (ASC), di strumenti più compatti e con tempi di intervento ridotti. Anche le attività di medicina sportiva e le preferenze dei chirurghi contribuiscono alla crescita della domanda.
Mercato degli strumenti per la chirurgia ortopedica artroscopica negli Stati Uniti
Gli Stati Uniti rappresentano l'82-86% della quota di mercato nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10,3-11,3% nel periodo 2026-2034. Gli ospedali e i centri di chirurgia ambulatoriale (ASC) sono importanti centri di acquisto, e la migrazione dei pazienti verso le strutture ambulatoriali sostiene la domanda di sistemi di visualizzazione compatti, resezione motorizzata, gestione dei fluidi e accessori monouso. Arthrex, Stryker Corporation, Smith & Nephew plc. e CONMED Corporation mantengono una presenza commerciale significativa nei settori della medicina sportiva e dell'artroscopia.
Il mercato degli strumenti per la chirurgia ortopedica artroscopica sta evolvendo verso interventi al ginocchio e alla spalla, seguiti da quelli all'anca e agli arti. Le esigenze dei centri chirurgici ambulatoriali (ASC) si concentrano su dispositivi che riducano i tempi di preparazione e ottimizzino i flussi di lavoro, mentre le necessità degli ospedali richiedono maggiori capacità procedurali. La sostituzione di endoscopi e console rappresenta un'ulteriore opportunità di vendita. Anche l'efficienza nell'utilizzo delle sale operatorie sta diventando un fattore sempre più importante.
Mercato europeo degli strumenti per la chirurgia ortopedica artroscopica
Si prevede che l'Europa rappresenterà una quota del 27-31% nel 2025, con una crescita annua composta (CAGR) dell'11-12%, e la Germania si affermerà come mercato nazionale leader. Competenze ortopediche avanzate, la presenza di ospedali e il crescente numero di interventi chirurgici eseguiti al di fuori degli ospedali contribuiscono a facilitare la penetrazione in Germania, Regno Unito, Francia, Italia e Spagna.
Il Regno Unito si avvale sia di centri ortopedici tradizionali sia di un numero crescente di strutture ambulatoriali. La Germania può contare su ospedali e competenze ortopediche altamente sviluppati. Francia, Italia e Spagna contribuiscono con un crescente ricorso alla chirurgia ortopedica mininvasiva e con nuove apparecchiature chirurgiche. In tutti i paesi presi in esame, la questione della durata di vita utile delle apparecchiature assume un'importanza sempre maggiore in fase di acquisto.
Mercato degli strumenti per la chirurgia ortopedica artroscopica nella regione APAC
Si stima che la regione Asia-Pacifico (APAC) raggiungerà una quota di mercato del 19-23% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 14-15%, risultando la regione principale a più rapida crescita. La Cina rappresenta un mercato leader, seguita da Giappone, Corea del Sud, India e Australia. L'espansione della capacità ortopedica, gli investimenti privati nel settore sanitario e la crescente formazione dei chirurghi favoriscono l'adozione di queste tecnologie.
Sia la Cina che l'India hanno un grande potenziale grazie al miglioramento delle infrastrutture ospedaliere e alla crescente domanda di procedure minimamente invasive. Giappone e Corea del Sud si concentrano sull'alta tecnologia e sulla specializzazione in ortopedia, mentre l'Australia ha sviluppato centri chirurgici all'avanguardia. Gli sforzi di modernizzazione del sistema sanitario da parte dei governi, la produzione locale e la disponibilità di specialisti porteranno progressivamente a una maggiore diffusione di sistemi, sistemi di visualizzazione e materiali monouso per artroscopia.
Mercato degli strumenti per la chirurgia ortopedica artroscopica in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) di circa l'11,5-12,5%, con l'Arabia Saudita e gli Emirati Arabi Uniti a rappresentare i mercati leader. La modernizzazione del settore sanitario, lo sviluppo di ospedali specializzati e la creazione di strutture chirurgiche all'avanguardia saranno i fattori chiave di questa crescita, mentre il Sudafrica continuerà a svolgere un ruolo importante nell'assistenza e nella formazione in ambito ortopedico.
L'Arabia Saudita e gli Emirati Arabi Uniti beneficeranno degli investimenti in ospedali e strutture ambulatoriali tecnologicamente avanzati. Il Sudafrica è un mercato ortopedico molto più sviluppato, ma gli altri paesi del Medio Oriente e dell'Africa dovranno continuare a fare maggiore affidamento su acquisti esterni e centri specializzati. Le entrate petrolifere degli stati del Golfo stanno finanziando gli investimenti nelle strutture sanitarie, mentre la regione del Medio Oriente e dell'Africa riuscirà a recuperare terreno nel tempo.
Analisi di segmentazione
Prodotto
La segmentazione dei prodotti comprende le apparecchiature, le tecnologie di visualizzazione, gli impianti, gli accessori e i materiali di consumo necessari per le procedure artroscopiche. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 13,0-14,0% nel periodo 2026-2034 , trainato dalle piattaforme integrate per le sale operatorie, dall'aumento del volume delle procedure, dalla domanda di sostituzione e dal consumo ricorrente di materiali monouso. I produttori stanno progettando sempre più prodotti in funzione di specifiche applicazioni anatomiche e flussi di lavoro procedurali standardizzati.
- Sistemi di rasatura motorizzati : i sistemi di rasatura motorizzati rimangono fondamentali per la resezione di tessuti e ossa, in particolare negli interventi al ginocchio e alla spalla. La loro importanza è rafforzata dalla richiesta di un taglio preciso, di un'efficiente rimozione dei detriti, di manipoli ergonomici e di compatibilità con le console integrate.
- Sistemi di visualizzazione : I sistemi di visualizzazione stanno acquisendo un'importanza strategica grazie all'imaging ad alta definizione, alle telecamere compatte e all'integrazione digitale che migliorano la valutazione anatomica intraoperatoria. Gli ospedali valutano sempre più la qualità dell'immagine, l'ergonomia, la connettività e la compatibilità con i flussi di lavoro chirurgici più ampi.
- Sistemi di gestione dei fluidi : I sistemi di gestione dei fluidi mantengono la distensione articolare, la pressione e la visualizzazione durante le procedure. La crescente complessità dell'artroscopia ha portato a una domanda sempre maggiore, con tecnologie di pompaggio integrate che contribuiscono a standardizzare l'afflusso, il deflusso, l'aspirazione e la gestione della temperatura.
- Sistemi di ablazione : I sistemi di ablazione supportano la resezione tissutale, la coagulazione e l'emostasi attraverso tecnologie basate sull'energia. Il loro ruolo si sta espandendo poiché i chirurghi ricercano un trattamento tissutale controllato e piattaforme integrate che riducano il numero di console separate necessarie.
- Artroscopi : Gli artroscopi rimangono strumenti di visualizzazione fondamentali, con una domanda che si sta orientando sempre più verso modelli ad alta risoluzione, ergonomici e specifici per determinate applicazioni. Le tecnologie compatte e con chip sulla punta sono particolarmente rilevanti per gli spazi anatomici ristretti e gli approcci minimamente invasivi.
- Impianti per artroscopio : gli impianti per artroscopio supportano strategie di riparazione ortopedica specifiche per procedura e integrano le piattaforme di strumentazione. La domanda dipende dal volume delle procedure, dalle preferenze del chirurgo, dal design dell'impianto, dai requisiti di fissaggio e dalla crescente enfasi sugli interventi di conservazione dei tessuti.
- Accessori : Gli accessori includono cannule, comandi manuali, cavi, adattatori, componenti di posizionamento e strumenti di supporto. Questi prodotti sono strategicamente importanti perché la compatibilità e la completezza della procedura influenzano le decisioni di acquisto sia negli ospedali che nelle strutture chirurgiche ambulatoriali.
- Materiali monouso : I materiali monouso includono lame, tubi, sonde, endoscopi monouso e componenti correlati. L'utilizzo ricorrente rende questa categoria importante per l'economia dei fornitori, mentre gli ospedali devono sempre più bilanciare i requisiti di controllo delle infezioni, l'efficienza della sala operatoria e la spesa per procedura.
Applicazione
La segmentazione per applicazione riflette le differenze anatomiche, la complessità delle procedure, i requisiti degli strumenti e la specializzazione del chirurgo. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 12,5-13,5% nel periodo 2026-2034 . Gli interventi al ginocchio rimangono una base di domanda importante, mentre le applicazioni a livello di anca, spalla, colonna vertebrale, piede e caviglia, mano e polso ampliano il mercato potenziale per la strumentazione specializzata.
- Anca : L'artroscopia dell'anca richiede strumenti di accesso, visualizzazione e resezione specializzati a causa dell'anatomia complessa. La domanda è supportata dal crescente riconoscimento dell'impingement femoroacetabolare e dalla maggiore disponibilità di servizi specialistici per la conservazione dell'anca.
- Ginocchio : L'artroscopia del ginocchio rimane un'applicazione fondamentale per via degli infortuni sportivi, delle procedure meniscali, della ricostruzione legamentosa e della consolidata familiarità dei chirurghi con la tecnica. Questa applicazione supporta un ampio utilizzo di shaver, endoscopi, sistemi di fluidi e accessori.
- Spalla : L'artroscopia della spalla trae vantaggio dal crescente utilizzo nel trattamento della cuffia dei rotatori, dell'instabilità e delle patologie correlate dei tessuti molli. Le tecnologie di ancoraggio, visualizzazione, resezione e gestione dei fluidi specifiche per la procedura supportano la continua domanda di strumenti.
- Colonna vertebrale : Le applicazioni per la colonna vertebrale si stanno sviluppando attraverso approcci minimamente invasivi che richiedono visualizzazione e strumentazione specializzate. L'adozione dipende fortemente dalle evidenze cliniche, dalla formazione dei chirurghi, dall'economia procedurale e dall'accettazione normativa delle tecniche emergenti.
- Piede e caviglia : l'artroscopia del piede e della caviglia rappresenta un'applicazione specialistica in cui una visualizzazione compatta e strumenti di dimensioni adeguate possono migliorare l'accesso. La crescente attività della medicina sportiva e la formazione specialistica favoriscono la graduale adozione di queste apparecchiature.
- Mano e polso : le procedure a carico di mano e polso richiedono endoscopi di piccolo diametro e strumenti di precisione a causa dello spazio limitato tra le articolazioni. I progressi tecnologici nella visualizzazione compatta e negli accessori specializzati favoriscono l'espansione in centri specialistici selezionati.
Uso finale
La segmentazione per utilizzo finale comprende ospedali, cliniche e centri di chirurgia ambulatoriale, con una crescita prevista del 12,0-13,0% annuo composto (CAGR) nel periodo 2026-2034 . La migrazione verso le strutture ambulatoriali è particolarmente rilevante perché l'artroscopia spesso supporta percorsi procedurali più brevi, rendendo i centri di chirurgia ambulatoriale e le cliniche specializzate acquirenti sempre più importanti di sistemi compatti e integrati.
- Ospedali : Gli ospedali rimangono clienti importanti perché gestiscono casi complessi, dispongono di reparti specializzati e necessitano di un portafoglio completo di apparecchiature. Le loro decisioni di acquisto privilegiano l'ampiezza tecnologica, l'assistenza post-vendita, l'utilizzo delle apparecchiature e l'integrazione con l'infrastruttura della sala operatoria.
- Cliniche : Le cliniche ortopediche adottano sempre più tecnologie artroscopiche selezionate laddove i volumi di procedure specialistiche giustificano l'investimento. Le loro priorità includono sistemi compatti, flussi di lavoro prevedibili, facilità d'uso e configurazioni delle apparecchiature adatte a un'offerta di procedure mirata.
- Centri di chirurgia ambulatoriale : i centri di chirurgia ambulatoriale rappresentano un importante canale di crescita perché le procedure ortopediche ambulatoriali si allineano al loro modello operativo incentrato sull'efficienza. La domanda privilegia piattaforme compatte, tempi di installazione rapidi, componenti monouso e sistemi integrati in grado di supportare molteplici procedure in spazi operatori limitati.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Anca |
Mezzo |
Conservazione dell'anca |
Scalatura |
|
Ginocchio |
Alto |
riparazione del legamento crociato anteriore |
Maturo |
|
Spalla |
Alto |
Cuffia dei rotatori |
Maturo |
|
Colonna vertebrale |
Mezzo |
Accesso endoscopico |
Emergenti |
|
Piede e caviglia |
Mezzo |
Nano artroscopia |
Scalatura |
|
mano e polso |
Basso |
Accesso alle piccole articolazioni |
Emergenti |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato degli strumenti per la chirurgia ortopedica artroscopica.
Trasferimento delle procedure ortopediche in regime ambulatoriale.
Con il progressivo spostamento delle procedure ortopediche appropriate dagli ospedali per pazienti ricoverati ai centri chirurgici ambulatoriali, anche le esigenze di acquisto delle apparecchiature si stanno modificando. I centri chirurgici ambulatoriali (ASC) sottolineano la necessità di apparecchiature di piccole dimensioni, standardizzazione dei flussi di lavoro, tempi di rotazione rapidi e costi prevedibili per intervento. Pertanto, aumenterà la domanda di sistemi di artroscopia che integrino resezione, energia, gestione dei fluidi e visualizzazione in un'unica unità. Inoltre, si registrerà un incremento nell'utilizzo di dispositivi monouso, in quanto semplificano la gestione delle scorte e riducono al minimo la dipendenza da complesse procedure di riprocessamento. Per i produttori, il trasferimento dei pazienti dagli ospedali per pazienti ricoverati ai centri ambulatoriali amplia la base clienti oltre i grandi ospedali di terzo livello. Ciò rende inoltre necessario considerare prodotti sufficientemente flessibili da adattarsi a sale operatorie di dimensioni ridotte.
Crescente esigenza in ambito di medicina sportiva e conservazione delle articolazioni
La medicina sportiva rappresenta un importante motore di domanda nel mercato degli strumenti per la chirurgia ortopedica artroscopica, poiché l'artroscopia consente il trattamento minimamente invasivo di lesioni a legamenti, cartilagini, menischi e tessuti molli. La partecipazione ad attività sportive organizzate, al fitness ricreativo e l'aumento dell'attività fisica nelle popolazioni anziane incrementano il numero di pazienti che richiedono interventi di conservazione articolare. Le procedure a carico di spalla, ginocchio, anca, piede e caviglia creano quindi una domanda ricorrente di artroscopi specializzati, strumenti motorizzati, sistemi di ablazione e accessori. I produttori traggono vantaggio quando le loro piattaforme coprono molteplici procedure, poiché la familiarità dei chirurghi con gli strumenti può favorire una maggiore adozione all'interno di una struttura. L'impatto commerciale si estende oltre le apparecchiature capitali, poiché i volumi di procedure generano un consumo ricorrente di lame, tubi, sonde, cannule e altri materiali di consumo. Di conseguenza, lo sviluppo dei prodotti si sta orientando verso ecosistemi procedurali integrati piuttosto che verso strumenti singoli.
Progressi nella visualizzazione e nella miniaturizzazione degli strumenti
I progressi tecnologici nei sensori delle telecamere, nell'elaborazione delle immagini, nell'illuminazione e nelle dimensioni degli strumenti stanno ampliando le capacità delle procedure artroscopiche. Sistemi di imaging più piccoli possono facilitare l'accesso a spazi anatomicamente ristretti, mantenendo al contempo una visualizzazione diretta, e le piattaforme digitali possono migliorare la gestione delle immagini e l'integrazione in sala operatoria. La miniaturizzazione supporta anche applicazioni specializzate nella caviglia, nel polso e in altre piccole articolazioni che storicamente richiedevano strumenti più ingombranti. I produttori possono quindi ampliare il loro mercato di riferimento adattando le tecnologie di visualizzazione ad ambienti procedurali precedentemente difficili. L'impatto è particolarmente rilevante per i chirurghi specialisti che cercano un accesso meno invasivo e una valutazione anatomica più precisa. Il continuo miglioramento della qualità dell'immagine, dell'ergonomia, della connettività e del design delle telecamere monouso dovrebbe incoraggiare la sostituzione delle vecchie tecnologie di visualizzazione e supportare il posizionamento di prodotti premium.
Mercato degli strumenti per la chirurgia ortopedica artroscopica: tendenze future
Visualizzazione e guida procedurale basate sull'intelligenza artificiale
Le tendenze del mercato degli strumenti per la chirurgia ortopedica artroscopica indicano che la visualizzazione basata sull'intelligenza artificiale è destinata ad acquisire sempre maggiore importanza, man mano che i produttori integreranno l'imaging artroscopico con il riconoscimento anatomico, la misurazione e la guida procedurale basati su software. I sistemi futuri potrebbero assistere i chirurghi evidenziando le strutture, standardizzando le misurazioni, tracciando gli strumenti e integrando l'imaging preoperatorio con le visualizzazioni intraoperatorie. Tali funzionalità potrebbero migliorare la coerenza tra i chirurghi, supportando al contempo la formazione e la documentazione. Le opportunità commerciali dipenderanno dalla validazione clinica, dall'accettazione normativa, dall'interoperabilità e da miglioramenti dimostrabili nell'efficienza procedurale. È probabile che le aziende diano priorità agli aggiornamenti software che possono estendere la vita utile delle piattaforme di visualizzazione installate, piuttosto che richiedere la sostituzione completa del sistema. Con la maturazione degli ecosistemi di chirurgia digitale, i dati generati durante le procedure potrebbero anche supportare il miglioramento della qualità, la formazione e l'analisi postoperatoria, creando un valore aggiunto che va oltre lo strumento fisico.
Ecosistemi di artroscopia monouso specifici per procedura
È probabile che la tecnologia monouso si evolva da componenti isolati verso ecosistemi completi specifici per procedura. Invece di acquistare singoli endoscopi, lame, tubi o sonde monouso, le strutture potrebbero optare sempre più spesso per kit standardizzati contenenti componenti compatibili per procedure definite. Questo modello può semplificare la pianificazione delle scorte, ridurre la variabilità di configurazione e migliorare la tracciabilità. Può anche supportare gli obiettivi di controllo delle infezioni laddove le apparecchiature riutilizzabili richiedono un lungo processo di riprocessamento. I produttori dovranno bilanciare le prestazioni cliniche con le considerazioni ambientali e i costi per procedura, poiché l'adozione di dispositivi monouso aumenta il consumo di materiale. La differenziazione futura includerà quindi probabilmente un minore utilizzo di materiale, un packaging migliorato, uno smaltimento semplificato e prestazioni affidabili. Le configurazioni specifiche per procedura potrebbero essere particolarmente interessanti per i centri chirurgici ambulatoriali (ASC), dove flussi di lavoro prevedibili e un rapido ricambio delle sale operatorie influenzano fortemente le decisioni di acquisto delle apparecchiature.
Opportunità di mercato per gli strumenti chirurgici ortopedici artroscopici
Produzione e distribuzione localizzate nei mercati emergenti
Le previsioni per il mercato degli strumenti per la chirurgia ortopedica artroscopica indicano significative opportunità per i fornitori che stabiliscono capacità di produzione, assemblaggio, assistenza e distribuzione localizzate nei mercati emergenti ad alta crescita. Cina, India, Sud-est asiatico e alcune economie del Medio Oriente stanno espandendo le infrastrutture ortopediche e migliorando l'accesso agli specialisti. La fornitura localizzata può ridurre i tempi di approvvigionamento, supportare strategie di prezzo regionali e migliorare la disponibilità di componenti di ricambio e materiali di consumo. I produttori possono anche collaborare con i centri di formazione ortopedica per accelerare la familiarizzazione dei chirurghi con le tecnologie artroscopiche avanzate. I casi di investimento più solidi probabilmente combinano apparecchiature competitive con materiali di consumo ricorrenti e contratti di assistenza. Le aziende dovrebbero dare priorità ai cluster di procedure in cui i volumi degli specialisti sono già in crescita, piuttosto che perseguire un'ampia copertura geografica senza un adeguato supporto clinico.
Piattaforme integrate per centri di chirurgia ambulatoriale
Il mercato degli strumenti per la chirurgia ortopedica artroscopica evidenzia anche le opportunità offerte dalle piattaforme integrate specifiche per i centri chirurgici ambulatoriali (ASC). Gli ASC necessitano di apparecchiature che occupino uno spazio limitato e che supportino molteplici procedure senza lunghe modifiche di configurazione. I fornitori possono rispondere con console modulari che combinano funzioni di resezione motorizzata, gestione dei fluidi e alimentazione energetica, supportate da sistemi di visualizzazione e portafogli di materiali monouso compatibili. Le strategie commerciali dovrebbero concentrarsi sul costo totale della procedura, sull'utilizzo delle apparecchiature, sul flusso di lavoro del personale e sulla reattività del servizio, piuttosto che sul solo prezzo di acquisto. I modelli di acquisto a pacchetto potrebbero ulteriormente semplificare l'acquisizione per i centri indipendenti e le reti regionali di ASC. I produttori con un ampio portafoglio di prodotti per la medicina sportiva possono sfruttare le relazioni esistenti con i chirurghi per espandere la penetrazione delle piattaforme, mentre gli specialisti focalizzati possono competere con prodotti specifici per determinate applicazioni che risolvano le problematiche di accesso, visualizzazione o efficienza procedurale.
Sviluppi recenti
- Agosto 2026: Smith & Nephew plc. ha presentato la sonda FLOW FLEXTEND COBLATION, estendendo la sua tecnologia FLOW-IQ con una punta ad angolo regolabile progettata per migliorare l'accesso e il targeting dei tessuti durante complesse procedure all'anca. L'azienda ha dichiarato che il dispositivo è stato progettato specificamente per affrontare le problematiche riscontrate nell'artroscopia dell'anca e supporta anche applicazioni che coinvolgono l'anatomia del ginocchio e della spalla.
- Maggio 2026: Arthrex ha messo in evidenza l'utilizzo clinico del suo NanoNeedle Scope 2.0 dopo che il chirurgo ortopedico Neal ElAttrache ha utilizzato il sistema per la nanoartroscopia al fine di rimuovere corpi liberi dal gomito di un atleta. Il sistema di visualizzazione con chip sulla punta è progettato attorno a una piccola telecamera flessibile, pensata per facilitare la visualizzazione diretta in spazi articolari ristretti, riducendo al minimo il danno tissutale.
- Agosto 2025: CONMED Corporation ha lanciato il sistema di somministrazione artroscopica BioBrace RC per l'aumento della resistenza nella riparazione della cuffia dei rotatori. Il sistema utilizza un impianto BioBrace precaricato e una gestione integrata delle suture per semplificare la preparazione, l'inserimento e il fissaggio. CONMED ha dichiarato che il design è stato concepito per supportare un flusso di lavoro di aumento artroscopico più efficiente, mantenendo al contempo le caratteristiche meccaniche e biologiche dell'impianto.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -