
アルスルオスクオプイク整形外科外科手術機器市場:規模・シェア・予測 2034
関節鏡整形外科手術器具市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(電動シェーバーシステム、可視化システム、流体管理システム、アブレーションシステム、関節鏡、関節鏡インプラント、アクセサリー、使い捨て製品)、用途別(股関節、膝、肩、脊椎、足首、手首、その他)、最終用途別(病院、診療所、外来手術センター、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00022288
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
1億2784 万米ドル
基準年値
2034年の予測
3億3674 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
12.87 %
成長率
対象市場
22億1214 万米ドル
(2026年~2034年)
関節鏡下整形外科手術器具の市場規模は、2025年に1億2,784万米ドルに達し、2034年には3億3,674万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)12.87%で拡大する見込みです。この市場は、低侵襲手術の普及拡大、画像化技術や電動器具の技術革新、スポーツ関連の負傷の増加、入院期間短縮へのニーズの高まりなどによって形成されています。特に、膝、肩、股関節、四肢の手術において需要が強くなっています。
北米は、関節鏡手術件数の多さ、確立された外来手術センターのインフラ、そして統合型手術プラットフォームの急速な普及に支えられ、今後も主要な収益源であり続けると予想されます。同地域市場は、2026年から2034年にかけて年平均成長率(CAGR)10.5~11.5%で拡大すると予測されており、需要は旧式機器や使い捨て技術の置き換え、高度な画像化、体液管理、電動切除システムの利用拡大によって支えられています。
関節鏡下整形外科手術器具市場の評価と洞察
- 北米:北米は、成熟した関節鏡手術インフラ、高い手術件数、および急速な技術導入に支えられ、 2025年には関節鏡整形外科手術器具市場の38~42%のシェアを占め、 2026年から2034年の間に年平均成長率(CAGR)10.5~11.5%で拡大すると予想されています。
- 米国:米国は2025年には北米の82~86%を占めると推定されており、病院や外来手術センター(ASC)に支えられ、2026年から2034年にかけて年平均成長率(CAGR)10.3~11.3%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占めると予測されており、 2026年から2034年にかけては年平均成長率(CAGR)11.0~12.0%で成長すると見込まれています。成長を牽引するのはドイツ、イギリス、フランス、イタリア、スペインです。
- アジア太平洋地域:アジア太平洋地域は2025年には19~23%のシェアを占めると推定されており、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)14.0~15.0%で成長すると予測されている。
- 最大のセグメント:電動シェーバーシステムは最大のセグメントであり、2025年には23~27%の市場シェアを占め、2026~2034年には12.0~13.0%のCAGRで成長し、高い施術利用率を反映している。
- 高成長セグメント:可視化システムは高成長セグメントであり、2025年には市場シェアの14~18%を占め、2026 ~2034年には年平均成長率(CAGR)14.5~15.5%で拡大すると予測されています。
- 詳細に分析された主要企業:Arthrex、Smith & Nephew plc.、DePuy Synthes、Stryker Corporation、CONMED Corporation、Zimmer Biomet Holdings, Inc.、KARL STORZ SE & Co. KG、Richard Wolf GmbH、Olympus Corporation、およびMedtronic plc。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
この分野では、従来の硬性内視鏡を用いた機器から、高精細な画像表示、電動切断、流体操作、高周波アブレーションなどを含む包括的なプラットフォームの開発へと進歩が見られます。小型カメラやチップオンチップ技術の革新により、解剖学的に制限されていた領域へのアクセスが可能になっています。メーカーは、手術室での手順を容易にし、セットアップを簡素化する人間工学に基づいたハンドピース、処置専用の機器、コンソール、使い捨て製品に注力しています。
技術投資に関して言えば、予測期間中は、デジタル可視化、小型イメージング、エネルギープラットフォーム、および処置固有の機器への投資が見込まれる。整形外科医、民間クリニック、外来診療施設が低侵襲手術の実施能力を高めるにつれ、新興医療提供システムにおける導入はますます普及していくと考えられる。再利用可能な機器の再処理、電気安全、滅菌、および機器の性能に関する要件は、引き続き購入決定に影響を与え、病院はコストだけでなく、処置の経済性に基づいて機器を検討するようになるだろう。
関節鏡下整形外科手術器具市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1億2784万米ドル |
| 2034年までの市場規模 | 3億3674万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 12.87% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
関節鏡下整形外科手術器具市場分析
関節鏡を用いた整形外科手術器具の需要増加は、手術件数の増加、スポーツ関連の怪我、変形性関節疾患、低侵襲手術への関心の高まりと密接に関連しています。バリューチェーンには、器具サプライヤー、部品メーカー、画像化技術ベンダー、販売代理店、病院、クリニック、外来手術センターが含まれます。製品需要は、手術の複雑さ、外科医の好み、既存の機器、使い捨て器具の使用状況、交換サイクルによって決まります。より多くの病院が、多用途プラットフォームを求めています。
関節鏡下整形外科手術器具市場におけるサプライヤー側のトレンドは、使い捨て製品の売上と設備機器の売上をバンドルすることにあります。電動シェーバーブレード、チューブ、カニューレ、アブレーションプローブ、および可視化手順で使用される使い捨て製品の使用により、プラットフォームの初期設置後も定期的な購入が必要となります。このようなアプローチは、サプライヤーによる製品エコシステムと手順固有のポートフォリオの開発を促進します。製造上の考慮事項には、精度、画像品質、人間工学的設計、滅菌適合性、およびコンポーネントの信頼性などが含まれます。病院および外来手術センターの顧客基盤が細分化されているため、販売代理店は引き続き重要な役割を果たしています。
関節鏡下整形外科手術器具市場の分析によると、この市場の競争環境は、幅広い製品ポートフォリオと外科医との良好な関係によって特徴づけられる。Arthrexは、可視化、切除、インプラント、アクセサリーを含む幅広いスポーツ医学エコシステムを提供している。Smith & Nephew plc.は、関節鏡手術を可能にする技術とスポーツ医学用インプラントを組み合わせて提供しており、Stryker Corporationは、統合された切除、エネルギー、流体管理、可視化技術を提供している。CONMED Corporationは、関節鏡手術器具、ポンプ、カニューレ、整形外科修復ソリューションで競合している。
関節鏡下整形外科手術器具市場における競争上の差別化は、プラットフォームの開発と手術手技に特化したイノベーションによって実現されています。Zimmer Biomet Holdings, Inc.とDePuy Synthesは、幅広い整形外科製品ポートフォリオを通じて競争を展開しています。KARL STORZ SE & Co. KGとRichard Wolf GmbHは可視化技術を、Olympus CorporationとMedtronic plc.は低侵襲手術に関連する技術を提供しています。投資の増加は、コンパクトなイメージング、デジタル統合、高度なエネルギー供給、使い捨て製品、そして一貫した可視化と手技制御による外来手術を可能にするプラットフォームの開発に向けられています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
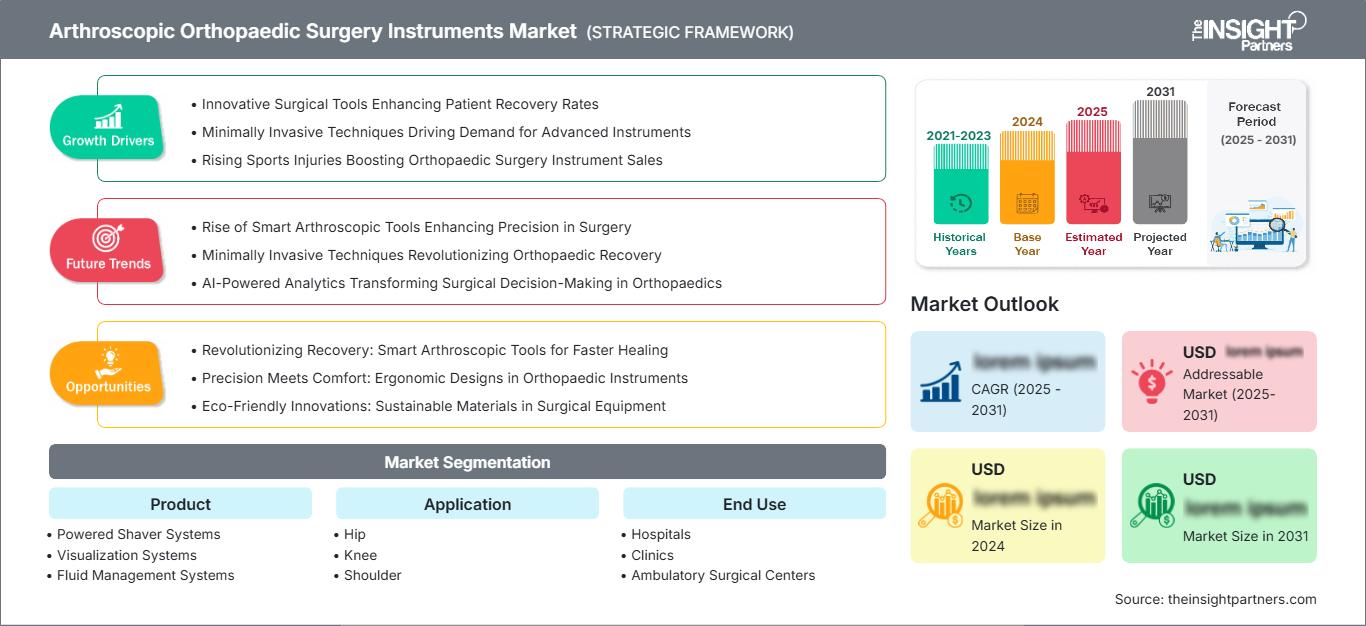
関節鏡下整形外科手術器具市場:戦略的洞察
地域別分析
北米における関節鏡下整形外科手術器具市場
北米は、2025年には関節鏡下整形外科手術器具市場の38~42%のシェアを占め、2034年まで年平均成長率(CAGR)10.5~11.5%で拡大すると予測されている。米国は、関節鏡手術件数の多さ、高度な整形外科医療、外来手術センターの普及、先進的な手術機器の積極的な導入により、引き続き主要な貢献国となる。カナダは、病院の近代化と低侵襲整形外科手術へのアクセス向上によって貢献している。
地域セグメントにおける関節鏡下整形外科手術器具市場の成功には、様々な要因が寄与している。その中には、統合型コンソール、電動シェーバー、HD画像化、体液管理装置、使い捨て器具の急速な普及などが挙げられる。外来手術センター(ASC)が、より小型で確実な手術時間を確保できる器具を求めるようになったことも、需要を牽引している。スポーツ医学の活動や外科医の嗜好も、需要の伸びに貢献している。
米国における関節鏡下整形外科手術器具市場
米国は2025年の北米市場シェアの82~86%を占め、2026~2034年には年平均成長率(CAGR)10.3~11.3%で成長すると予測されています。病院や外来手術センター(ASC)は重要な購買拠点であり、外来患者の増加に伴い、小型可視化装置、電動切除装置、体液管理装置、使い捨てアクセサリーの需要が高まっています。Arthrex、Stryker Corporation、Smith & Nephew plc.、CONMED Corporationは、スポーツ医学および関節鏡手術の分野で大きな存在感を示しています。
関節鏡下整形外科手術器具市場の用途動向は、膝と肩の手術へとシフトしており、次いで股関節と四肢の手術へと広がっている。外来手術センター(ASC)のニーズは、セットアップ時間の短縮とワークフロープロセスの効率化を実現する機器に集中している一方、病院のニーズはより高度な手術能力を求めている。スコープとコンソールの交換も、販売機会となる可能性がある。手術室の利用効率も、ますます重要な要素となっている。
欧州関節鏡整形外科手術器具市場
欧州は2025年には市場シェアの27~31%を占め、年平均成長率(CAGR)11.0~12.0%で拡大すると予測されており、ドイツが主要市場として台頭する見込みです。高度な整形外科技術、病院の存在、そして病院外で行われる手術件数の増加が、ドイツ、英国、フランス、イタリア、スペインにおける市場浸透を促進しています。
英国では、従来型の整形外科センターと増加傾向にある外来施設の両方が活用されている。ドイツは高度に発達した病院と整形外科の技術を誇っている。フランス、イタリア、スペインは、低侵襲整形外科手術の増加と新しい手術機器の導入という形で貢献している。検討対象となっているすべての国において、機器の耐用年数は調達においてますます重要な課題となっている。
アジア太平洋地域における関節鏡下整形外科手術器具市場
アジア太平洋地域は2025年には19~23%の市場シェアを占めると推定され、年平均成長率(CAGR)は14.0~15.0%と予測されており、主要地域の中で最も急速に成長する地域となる見込みです。中国が主要市場であり、次いで日本、韓国、インド、オーストラリアが続きます。整形外科医療体制の拡充、民間医療投資の増加、外科医の研修強化などが、この技術の普及を後押ししています。
中国とインドは、病院インフラの整備と低侵襲手術への需要の高まりにより、大きな潜在力を有している。日本と韓国は整形外科におけるハイテク技術と専門化に注力しており、オーストラリアは外科センターを発展させてきた。政府による医療近代化への取り組み、国内生産、専門医の確保といった要因が、システム、画像診断システム、関節鏡用消耗品の普及率を徐々に高めていくだろう。
中東・アフリカ地域における関節鏡下整形外科手術器具市場
中東・アフリカ地域は、年平均成長率(CAGR)約11.5~12.5%で拡大すると予想されており、サウジアラビアとアラブ首長国連邦が主要市場となる見込みです。医療の近代化、専門病院の発展、高度な外科施設の整備がこの地域の成長を牽引する主要因となり、南アフリカは整形外科医療と研修において引き続き重要な役割を果たすでしょう。
サウジアラビアとアラブ首長国連邦は、先進的な病院や外来施設への投資を通じて、医療の発展が加速するだろう。南アフリカは整形外科市場として大きく発展しているが、中東・アフリカ地域の他の国々は、引き続き調達や専門センターへの依存度を高めていく必要がある。湾岸諸国の石油収入が医療施設への投資資金を賄っており、中東・アフリカ地域もいずれ追いつくだろう。
セグメンテーション分析
製品
製品セグメンテーションは、関節鏡手術に必要な設備機器、画像化技術、インプラント、付属品、消耗品を網羅しています。このセグメントは、統合型手術室プラットフォーム、手術件数の増加、交換需要、使い捨て製品の継続的な消費を背景に、 2026年から2034年にかけて年平均成長率(CAGR)13.0~14.0%で拡大すると予測されています。メーカーは、特定の解剖学的用途や標準化された手術手順に合わせた製品設計をますます進めています。
- 電動シェーバーシステム:電動シェーバーは、特に膝や肩の手術において、組織や骨の切除に不可欠な役割を果たしています。精密な切断、効率的な切除片除去、人間工学に基づいたハンドピース、そして統合型コンソールとの互換性に対する需要の高まりが、その重要性をさらに高めています。
- 可視化システム:高精細画像、小型カメラ、デジタル統合の進歩により、術中の解剖学的評価が向上するにつれ、可視化システムは戦略的に重要性を増しています。病院では、画質、人間工学、接続性、そしてより広範な外科手術ワークフローとの互換性をますます重視するようになっています。
- 体液管理システム:体液管理システムは、処置中の関節の膨張、圧力、および視覚化を維持します。関節鏡検査の複雑化に伴い需要が高まっており、統合型ポンプ技術によって流入、流出、吸引、および温度管理の標準化が図られています。
- アブレーションシステム:アブレーションシステムは、エネルギーベースの技術を用いて組織切除、凝固、止血をサポートします。外科医が制御された組織治療と、必要なコンソール数を削減する統合プラットフォームを求めるにつれ、その役割は拡大しています。
- 関節鏡:関節鏡は依然として基本的な画像診断機器であり、高解像度、人間工学に基づいた設計、用途特化型設計への需要が高まっています。小型化やチップオンチップ技術は、限られた解剖学的空間や低侵襲手術において特に重要です。
- 関節鏡インプラント:関節鏡インプラントは、手術手技に特化した整形外科的修復戦略をサポートし、手術器具プラットフォームを補完します。需要は、手術件数、外科医の好み、インプラント設計、固定要件、および組織温存手術への重視の高まりによって異なります。
- 付属品:付属品には、カニューレ、ハンドコントロール、ケーブル、アダプター、位置決め部品、および補助器具が含まれます。これらの製品は、互換性と手順の完全性が病院と外来手術施設の両方における購入決定に影響を与えるため、戦略的に重要です。
- 使い捨て医療機器:使い捨て医療機器には、ブレード、チューブ、プローブ、使い捨て内視鏡、および関連部品が含まれます。繰り返し使用されるため、このカテゴリーはサプライヤーの経済性にとって重要であり、病院は感染管理要件、手術室の効率性、および処置ごとの費用とのバランスを取る必要性が高まっています。
応用
用途別セグメンテーションは、解剖学的構造、手術の複雑さ、必要な器具、および外科医の専門性の違いを反映しています。この分野は、2026年から2034年にかけて年平均成長率(CAGR)12.5~13.5%で成長すると予測されています。膝の手術は依然として主要な需要基盤であり、股関節、肩、脊椎、足と足首、手と手首の手術は、特殊器具の対象市場を拡大しています。
- 股関節:股関節鏡視下手術は、解剖学的構造が限られているため、特殊なアクセス、視覚化、および切除器具を必要とします。大腿臼蓋インピンジメントの認識の高まりと、股関節温存手術の専門サービスの利用可能性の向上により、需要が高まっています。
- 膝:膝関節鏡手術は、スポーツ外傷、半月板手術、靭帯再建術、そして外科医の熟練度の高さから、依然として主要な応用分野となっています。この分野では、シェーバー、内視鏡、流体システム、および付属品が幅広く使用されています。
- 肩:肩関節鏡視下手術は、腱板損傷、不安定性、および関連する軟部組織疾患の治療件数の増加に伴い、その恩恵を受けています。手術専用のアンカー、視覚化技術、切除技術、および体液管理技術が、手術器具への継続的な需要を支えています。
- 脊椎:脊椎治療は、特殊な画像診断装置と器具を必要とする低侵襲手術によって発展しています。その普及は、臨床的エビデンス、外科医の訓練、手術の経済性、そして新たな技術に対する規制当局の承認に大きく左右されます。
- 足と足首:足と足首の関節鏡検査は、コンパクトな視覚化装置と適切なサイズの器具を用いることでアクセス性を向上させることができる特殊な応用分野です。スポーツ医学の活動の活発化と専門家の育成により、機器の普及が徐々に進んでいます。
- 手と手首:手と手首の手術では、関節のスペースが限られているため、小径の内視鏡と精密な器具が必要です。小型の可視化技術と特殊な付属品の進歩により、一部の専門センターにおける手術範囲の拡大が促進されています。
最終用途
エンドユーザー区分は、病院、診療所、外来手術センターを対象としており、このカテゴリーは2026年から2034年にかけて年平均成長率(CAGR)12.0~13.0%で成長すると予測されています。外来患者への移行は特に重要であり、関節鏡手術は多くの場合、より短い手術経路を可能にするため、外来手術センターや専門診療所は、コンパクトで統合されたシステムの重要な購入者となっています。
- 病院:病院は、複雑な症例に対応し、専門部署を維持し、包括的な機器ポートフォリオを必要とするため、依然として主要な顧客です。病院の購買決定においては、技術の幅広さ、サービスサポート、機器の活用度、手術室インフラとの統合が重視されます。
- クリニック:整形外科クリニックでは、専門的な手術件数が多いことから投資が正当化される場合、特定の関節鏡技術の導入がますます進んでいます。これらのクリニックが重視する点としては、コンパクトなシステム、予測可能なワークフロー、使いやすさ、そして特定の手術内容に適した機器構成などが挙げられます。
- 外来手術センター:外来整形外科手術は、効率性を重視する運営モデルに合致するため、外来手術センターは重要な成長チャネルとなっています。限られた手術室スペース内で複数の手術に対応できる、コンパクトなプラットフォーム、迅速なセットアップ、使い捨て部品、統合システムが求められています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
ヒップ |
中くらい |
股関節温存 |
スケーリング |
|
膝 |
高い |
ACL修復 |
成熟した |
|
ショルダー |
高い |
回旋筋腱板 |
成熟した |
|
脊椎 |
中くらい |
内視鏡的アクセス |
新興 |
|
足と足首 |
中くらい |
ナノ関節鏡検査 |
スケーリング |
|
手と手首 |
低い |
小関節アクセス |
新興 |
関節鏡下整形外科手術器具市場の成長要因と影響分析
整形外科手術の外来診療への移行
適切な整形外科手術が、入院病院から外来手術センターへと移行するにつれ、機器の購入ニーズも変化しています。外来手術センターでは、小型機器、ワークフローの標準化、迅速な手術回転率、症例ごとの予測可能なコストが重視されています。そのため、切除、エネルギー、流体処理、視覚化を1つのユニットに統合した関節鏡システムの需要が高まるでしょう。さらに、在庫管理を簡素化し、複雑な再処理手順への依存を最小限に抑えることができるため、使い捨て機器の使用も増加すると考えられます。メーカー側から見ると、入院病院から外来センターへの患者の移行は、大規模な三次医療機関以外にも顧客基盤を拡大することになります。また、より小さな手術室スペースにも適合する柔軟性のある製品を検討する必要性も生じます。
スポーツ医学と関節温存に関するニーズの高まり
スポーツ医学は、関節鏡を用いた整形外科手術器具市場において重要な需要創出源となっています。関節鏡手術は、靭帯、軟骨、半月板、および軟部組織の損傷に対する低侵襲治療を可能にするからです。組織的なスポーツ、レクリエーションとしてのフィットネス、そして身体活動的な高齢者層への参加は、関節温存治療を求める患者数を増加させています。そのため、肩、膝、股関節、足首の手術は、特殊な内視鏡、電動器具、アブレーションシステム、および付属品に対する継続的な需要を生み出しています。メーカーは、自社のプラットフォームが複数の手術に対応している場合、外科医の習熟度が高まることで施設内での普及が促進されるため、メリットを享受できます。商業的な影響は設備投資にとどまらず、手術件数の増加に伴い、ブレード、チューブ、プローブ、カニューレ、その他の消耗品の継続的な消費も発生します。したがって、製品開発は、単体の器具ではなく、統合された手術エコシステムへと移行しつつあります。
可視化技術と計測機器の小型化における進歩
カメラセンサー、画像処理、照明、および機器の寸法における技術革新により、関節鏡手術の能力は拡大しています。小型の画像システムは、解剖学的に制約のある空間へのアクセスを容易にし、直接的な視覚化を維持します。また、デジタルプラットフォームは、画像管理と手術室への統合を改善します。小型化は、従来より制約の多い機器を必要としていた足首、手首、その他の小関節における特殊な用途にも対応します。したがって、メーカーは、これまで困難であった手術環境に視覚化技術を適用することで、対象市場を拡大できます。この影響は、低侵襲なアクセスとより精密な解剖学的評価を求める専門外科医にとって特に重要です。画質、人間工学、接続性、および使い捨てカメラ設計の継続的な改善は、旧式の視覚化技術の置き換えを促進し、プレミアム製品のポジショニングを支えるでしょう。
関節鏡下整形外科手術器具市場の将来動向
AIを活用した可視化と手順ガイダンス
関節鏡下整形外科手術器具市場の動向を見ると、メーカーが関節鏡画像とソフトウェアベースの解剖学的認識、測定、および手順ガイダンスを連携させるにつれて、AIを活用した可視化の重要性がますます高まることが予想されます。将来のシステムは、構造を強調表示し、測定を標準化し、器具を追跡し、術前画像と術中ビューを統合することで、外科医を支援する可能性があります。このような機能は、トレーニングと文書化をサポートすると同時に、外科医間の一貫性を向上させる可能性があります。商業的な機会は、臨床的検証、規制当局の承認、相互運用性、および手順効率の実証可能な改善にかかっています。企業は、システム全体の交換を必要とするのではなく、インストール済みの可視化プラットフォームの耐用年数を延長できるソフトウェアによるアップグレードを優先する可能性が高いです。デジタル手術エコシステムが成熟するにつれて、手術中に生成されるデータは、品質改善、教育、および術後分析もサポートし、物理的な器具を超えた付加価値を生み出す可能性があります。
手術手順に特化した使い捨て関節鏡検査用医療機器のエコシステム
使い捨て技術は、個々の部品から、処置に特化した完全なエコシステムへと進化していく可能性が高い。施設は、使い捨てのスコープ、ブレード、チューブ、プローブを個別に購入する代わりに、特定の処置に対応した部品を含む標準化されたキットを選択するようになるだろう。このモデルは、在庫計画を簡素化し、セットアップのばらつきを減らし、トレーサビリティを向上させることができる。また、再利用可能な機器では大規模な再処理が必要となるため、感染制御の目標達成にも役立つ可能性がある。使い捨て機器の導入は材料消費量を増加させるため、メーカーは臨床性能と環境への配慮、処置ごとの経済性のバランスを取る必要がある。したがって、将来の差別化要因としては、材料使用量の削減、パッケージの改善、廃棄の簡素化、そして信頼性の高い性能が挙げられるだろう。処置に特化した構成は、予測可能なワークフローと迅速な手術室の回転率が機器購入の意思決定に大きく影響する外来手術センター(ASC)にとって特に魅力的となる可能性がある。
関節鏡下整形外科手術器具市場の機会
新興市場における現地生産と流通
関節鏡整形外科手術器具市場の予測によると、成長著しい新興市場において、現地での製造、組み立て、サービス、および流通能力を確立するサプライヤーにとって、大きなビジネスチャンスが広がっています。中国、インド、東南アジア、および一部の中東諸国では、整形外科インフラが拡大するとともに、専門医へのアクセスも改善されています。現地での供給は、調達リードタイムの短縮、地域ごとの価格戦略のサポート、交換部品や消耗品の入手性の向上につながります。また、メーカーは整形外科トレーニングセンターと提携することで、外科医が高度な関節鏡技術に習熟するスピードを加速させることもできます。最も有望な投資案件は、競争力のある設備投資と、繰り返し必要となる消耗品およびサービス契約を組み合わせることでしょう。企業は、十分な臨床サポートなしに広範囲な地域をカバーするのではなく、専門医の症例数が既に増加している手術分野を優先すべきです。
外来手術センター向け統合プラットフォーム
関節鏡下整形外科手術器具市場は、ASC(外来手術センター)専用の統合プラットフォームに関する機会も示唆しています。ASCでは、限られたスペースで複数の手術に対応でき、長時間の構成変更を必要としない機器が求められています。サプライヤーは、電動切除、体液管理、エネルギー機能を組み合わせ、互換性のある画像化機能と使い捨て製品群でサポートするモジュール式コンソールを提供することで、こうしたニーズに応えることができます。販売戦略においては、設備投資価格だけでなく、手術全体のコスト、機器の利用率、スタッフのワークフロー、サービスの対応力に重点を置くべきです。バンドル購入モデルは、独立系センターや地域ASCネットワークにとって、調達をさらに簡素化する可能性があります。スポーツ医学分野の幅広い製品ポートフォリオを持つメーカーは、既存の外科医との関係を活用してプラットフォームの普及を拡大できます。一方、特定の分野に特化した専門メーカーは、アクセス、画像化、手術効率といった課題を解決するアプリケーション特化型製品で競争力を高めることができます。
最近の動向
- 2026年8月:スミス・アンド・ネフュー社は、 FLOW FLEXTEND COBLATION Wandを発表しました。これは、複雑な股関節手術におけるアクセスと組織への的確なアプローチを向上させるために設計された角度調整可能な先端部を備えた、同社のFLOW-IQテクノロジーを拡張したものです。同社は、このデバイスは股関節鏡視下手術で遭遇する課題に特化して設計されたものであり、膝や肩の解剖学的構造に関わる用途にも対応していると述べています。
- 2026年5月:整形外科医のニール・エルアトラッシュ氏がナノ関節鏡検査に同社のNanoNeedle Scope 2.0を使用し、アスリートの肘から遊離体を除去したことを受け、Arthrex社は同社の臨床応用事例を紹介した。チップオンチップ可視化システムは、小型で柔軟なカメラを中心に設計されており、狭い関節空間での直接的な視覚化を容易にし、組織への損傷を最小限に抑えることを目的としている。
- 2025年8月:CONMED社は、腱板修復補助のための関節鏡下送達システム「BioBrace RC」を発表しました。このシステムは、BioBraceインプラントを予め装填し、縫合糸管理システムを統合することで、準備、送達、固定を効率化します。CONMED社は、この設計はインプラントの機械的特性と生物学的特性を維持しながら、より効率的な関節鏡下補助術のワークフローをサポートすることを目的としていると述べています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -