
Mercado de fibrilación auricular: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de la fibrilación auricular y previsiones (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de tratamiento (no farmacológico y farmacológico), usuario final (hospitales, centros quirúrgicos ambulatorios y laboratorios de cateterismo cardíaco) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003531
- Categoría : Ciencias de la vida
- Número de páginas : 146
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
31.190 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
73.700 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,03 %
Índice de crecimiento
Mercado potencial
466.610 millones de dólares estadounidenses
(2026-2034)
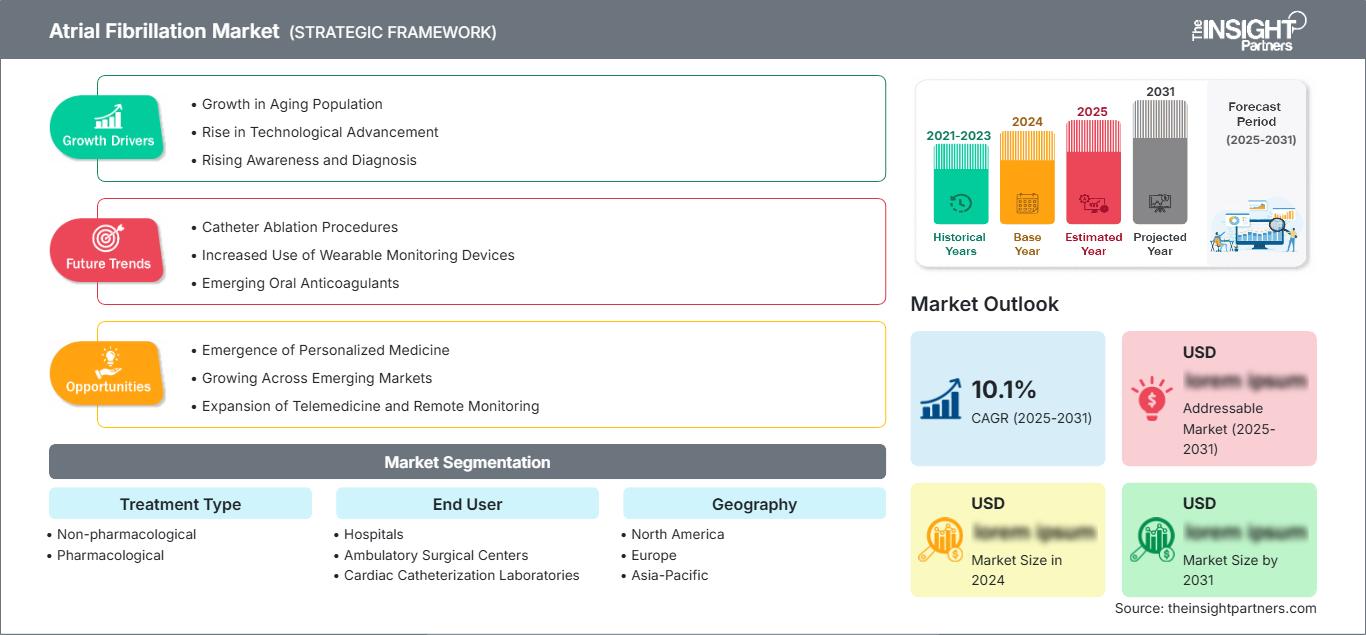
El mercado de la fibrilación auricular está valorado en 31.190 millones de dólares estadounidenses en 2025 y se prevé que alcance los 73.700 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 10,03% durante el período 2026-2034. El mercado comprende tanto tratamientos farmacológicos como terapias no farmacológicas realizadas en hospitales, centros de cirugía ambulatoria y laboratorios de cateterismo cardíaco, lo que indica una tendencia hacia el manejo temprano del ritmo cardíaco.
América del Norte sigue siendo estratégicamente importante debido a la presencia de una gran población diagnosticada, infraestructura de electrofisiología, canales de reembolso y la rápida adopción de nuevas técnicas de ablación. El tamaño del mercado norteamericano de fibrilación auricular está impulsado por los procedimientos de control del ritmo mediante catéter, el mayor volumen de procedimientos y las iniciativas de atención cardíaca integrada.
Evaluación y perspectivas del mercado de la fibrilación auricular
- América del Norte: América del Norte representó una participación del 38-42% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5-10,5% entre 2026 y 2034, respaldada por servicios de electrofisiología consolidados, una mayor cobertura de reembolsos y un aumento en los tratamientos mediante procedimientos.
- EE. UU.: En 2025, Estados Unidos representaba entre el 76 % y el 80 % de Norteamérica y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,8 % al 10,8 % entre 2026 y 2034, impulsada por la alta utilización de la ablación y la adopción de tecnología.
- Europa: Europa representó entre el 25 % y el 29 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 10,0 % entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España como países que impulsan el volumen de procedimientos y el acceso a los tratamientos.
- Asia Pacífico: La región de Asia Pacífico capturó una participación del 20-24% en 2025 y se prevé que avance a una tasa de crecimiento anual compuesta (CAGR) del 11,5-12,5% entre 2026 y 2034, liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más importante: El tratamiento farmacológico representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,5 % entre 2026 y 2034, lo que refleja el uso sostenido de anticoagulantes y antiarrítmicos.
- Segmento de alto crecimiento: Los laboratorios de cateterismo cardíaco representaron una cuota de mercado del 18-22% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 12,5-13,5% entre 2026 y 2034, impulsados por el control del ritmo durante los procedimientos.
- Empresas clave analizadas en detalle: Boston Scientific Corporation, Medtronic, AtriCure, Inc., Biosense Webster, Inc., Boehringer Ingelheim International GmbH, CardioFocus, Abbott, Sanofi, BIOTRONIK SE & Co. KG, Bristol-Myers Squibb Company.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se observa una transición desde un enfoque de gestión basado en fármacos hacia un ecosistema de soluciones integradas que incluyen terapia anticoagulante, fármacos para el control del ritmo cardíaco, ablación por catéter, cirugía, diagnóstico por imagen, mapeo y monitorización. La ablación por campo pulsado impulsa este cambio gracias a su enfoque selectivo de tejidos y la eficiencia de su flujo de trabajo. Además, se aprecian mejoras en el diseño de catéteres, la precisión del mapeo, la confirmación de lesiones y la eficiencia de los flujos de trabajo para facilitar la realización de prácticas de electrofisiología de alto volumen.
En cuanto a su adopción, se prevé que el mercado de la ablación por campo pulsado experimente una mayor expansión en los mercados emergentes de Asia, así como en algunos países de Oriente Medio, gracias al avance de las capacidades en electrofisiología. Con una mayor aceptación regulatoria de las nuevas tecnologías de ablación, la validación clínica para el control temprano del ritmo cardíaco y las inversiones en centros especializados, mejorará el acceso a estas soluciones.
Alcance del informe de mercado sobre fibrilación auricular
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 31.190 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 73.700 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,03% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la fibrilación auricular
La demanda se ha visto impulsada por el envejecimiento de la población, la hipertensión, la obesidad, la diabetes, la apnea del sueño y una mejor detección de las arritmias intermitentes. La fibrilación auricular aumenta el riesgo de ictus e insuficiencia cardíaca, lo que genera la necesidad clínica de anticoagulación y control del ritmo cardíaco. Esto ha influido en el crecimiento del mercado de la fibrilación auricular, ya que su crecimiento depende de la población diagnosticada y de cuántos pacientes logran pasar del tratamiento sintomático al tratamiento definitivo.
La cadena de valor incluye empresas farmacéuticas, fabricantes de dispositivos médicos, empresas de mapeo e imagenología, hospitales, electrofisiólogos, laboratorios de cateterismo, empresas de distribución y organizaciones que determinan los niveles de reembolso. La producción de medicamentos se ha realizado a gran escala por fabricantes farmacéuticos, mientras que la producción de dispositivos requiere cada vez más catéteres, generadores, sistemas de mapeo y accesorios especializados. En ocasiones, puede haber limitaciones en la disponibilidad de equipos de electrofisiología.
El informe sobre el mercado de la fibrilación auricular se centra cada vez más en el posicionamiento competitivo basado en la evidencia clínica, la eficiencia del procedimiento, los ecosistemas de mapeo instalados y la diversidad de la cartera de productos de ablación. Boston Scientific Corporation, Medtronic, AtriCure, Inc., Biosense Webster, Inc., Abbott, CardioFocus y BIOTRONIK SE & Co. KG compiten en función de sus plataformas tecnológicas diferenciadas, mientras que Boehringer Ingelheim International GmbH, Sanofi y Bristol-Myers Squibb Company siguen siendo actores importantes en la industria farmacéutica.
La tecnología de ablación por campo pulsado, mapeo y monitorización, que permite ahorrar tiempo en los procedimientos sin comprometer la seguridad, está despertando un gran interés entre los inversores. Los recientes avances clínicos han intensificado la presión competitiva en los segmentos de fibrilación auricular persistente e intervención de primera línea. Las empresas con una cartera de productos diversificada deberían obtener una ventaja competitiva integrando el diagnóstico, el mapeo, la ablación, la monitorización y el manejo posterior al procedimiento, en lugar de depender de un solo segmento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la fibrilación auricular: Perspectivas estratégicas
Perspectivas regionales
Mercado de fibrilación auricular en Norteamérica
América del Norte representó entre el 38 % y el 42 % del mercado de la fibrilación auricular en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesto (TCAC) del 9,5 % al 10,5 % hasta 2034. Estados Unidos constituye el núcleo de América del Norte, mientras que Canadá se beneficia del creciente desarrollo de sus capacidades en electrofisiología. Entre los factores subyacentes se incluyen las tendencias demográficas relacionadas con el envejecimiento, los sistemas de derivación desarrollados, los programas de detección cardiovascular exhaustivos y la amplia disponibilidad de la ablación por catéter.
Los hospitales y centros especializados prefieren programas de electrofisiología ambulatoria o de corta estancia, mientras que los proveedores compiten en precisión de las tecnologías de mapeo y eficiencia de los procedimientos. Los incentivos relacionados con el reembolso facilitan la utilización tanto de medicamentos como de procedimientos, a pesar de algunas disparidades de acceso que existen en diversas regiones. Boston Scientific Corporation, Medtronic, Abbott y Biosense Webster, Inc. se encuentran entre los principales proveedores, mientras que las empresas farmacéuticas respaldan los programas de anticoagulación y control del ritmo cardíaco en Norteamérica.
Mercado estadounidense de fibrilación auricular
Estados Unidos representa entre el 76 % y el 80 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,8 % al 10,8 % hasta 2034. La alta densidad de procedimientos, la disponibilidad de especialistas, las instalaciones cardíacas avanzadas y la adopción generalizada del control del ritmo cardíaco mediante catéter explican su predominio. Estados Unidos constituye una plataforma clave para el lanzamiento de tecnologías de ablación innovadoras.
Existe una tendencia hacia el control temprano del ritmo cardíaco en pacientes seleccionados, basándose en datos científicos sobre los beneficios para los síntomas y la salud cardiovascular. Boston Scientific Corporation, Medtronic, Abbott, Biosense Webster, Inc., AtriCure, Inc. y CardioFocus suministran sus tecnologías, mientras que Boehringer Ingelheim International GmbH, Sanofi y Bristol-Myers Squibb Company proporcionan medicamentos para el control del ritmo cardíaco. La electrofisiología en los hospitales será fundamental, y los laboratorios de cateterismo adquirirán cada vez mayor importancia.
Mercado europeo de la fibrilación auricular
Europa representó entre el 25 % y el 29 % de la cuota de mercado en 2025 y mantendrá un crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 10,0 % hasta 2034. El mercado está dominado por Alemania, seguida del Reino Unido, Francia, Italia y España. La adopción de guías clínicas, el envejecimiento de la población, las inversiones en sanidad pública y la mejora del acceso a especialistas en electrofisiología impulsan la demanda regional.
En el Reino Unido, el elevado número de especialistas y la creciente capacidad para realizar procedimientos son factores importantes. En Alemania, el alto volumen de procedimientos cardíacos, junto con la adopción de dispositivos, desempeña un papel crucial. Francia, Italia y España siguen aumentando las derivaciones y los procedimientos de ablación, pero presentan diferencias en cuanto a reembolso y capacidad para realizar dichos procedimientos. En toda Europa, la demanda está cada vez más impulsada por los enfoques de control del ritmo cardíaco, los centros especializados y las nuevas plataformas energéticas.
Mercado de fibrilación auricular en la región Asia-Pacífico
La región Asia-Pacífico (APAC) alcanzó una cuota de mercado del 20-24% en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (CAGR) del 11,5-12,5% hasta 2034. Los mercados dominantes son China, seguida de Japón, Corea del Sur, India y Australia. La demanda se verá impulsada por el aumento de personal especializado y una mejor capacidad de diagnóstico.
China y Japón cuentan con un gran número de pacientes y centros cardíacos de vanguardia, mientras que Corea del Sur y Australia poseen buenas capacidades para realizar procedimientos. India tiene un gran potencial a largo plazo gracias a una mayor concienciación, centros cardíacos y formación de especialistas. La industria local, los hospitales y el sistema público de salud pueden contribuir a superar las barreras de acceso.
Mercado de fibrilación auricular en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,0-12,0% hasta 2034, siendo Arabia Saudí el principal contribuyente, gracias a la modernización de sus hospitales y a la presencia de especialistas cardíacos, junto con los Emiratos Árabes Unidos, que se centran en desarrollar su capacidad en la atención terciaria, y Sudáfrica, que sigue siendo uno de los mercados regionales clave.
La mejora del desarrollo de infraestructuras, el turismo médico y los esfuerzos gubernamentales por modernizar la atención sanitaria contribuyen a un mayor acceso a los tratamientos de electrofisiología. Si bien Arabia Saudita y los Emiratos Árabes Unidos tienen el potencial para adoptar técnicas de ablación avanzadas en centros de alta capacidad, Sudáfrica y el resto de Oriente Medio y África dependen más de la disponibilidad de especialistas y derivaciones. Los recursos financieros del sector energético podrían contribuir a la creación de infraestructuras cardíacas.
Análisis de segmentación
Tipo de tratamiento
Se prevé que el segmento de Tipo de Tratamiento crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0-10,0% entre 2026 y 2034. El mercado de la fibrilación auricular refleja cada vez más la gestión combinada, donde la anticoagulación aborda el riesgo tromboembólico, mientras que las intervenciones de control del ritmo se centran en los síntomas y la progresión de la enfermedad. Los enfoques no farmacológicos están adquiriendo mayor importancia a medida que mejoran la tecnología, la evidencia y la capacidad de los especialistas.
- Tratamientos no farmacológicos: Las intervenciones con catéter y las quirúrgicas están adquiriendo cada vez más importancia para los pacientes que cumplen los requisitos, gracias a los avances en la administración de energía, la cartografía, la verificación de lesiones y el flujo de trabajo de los procedimientos.
- Farmacológicas: Los anticoagulantes y las terapias antiarrítmicas siguen siendo fundamentales, en particular para los pacientes que reciben tratamiento médico, los que están a la espera de procedimientos y las personas que requieren una reducción a largo plazo del riesgo de accidente cerebrovascular.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,5 % al 11,5 % entre 2026 y 2034. El alcance del mercado está cada vez más condicionado por los lugares donde se pueden realizar procedimientos complejos de manera eficiente, con hospitales que conservan capacidades amplias y centros especializados que amplían su capacidad en electrofisiología especializada.
- Hospitales: Los hospitales siguen siendo el principal entorno de tratamiento porque combinan atención de urgencias, diagnóstico por imagen cardíaca, electrofisiología, cirugía, servicios farmacéuticos y monitorización intensiva.
- Centros quirúrgicos ambulatorios: Estos centros pueden abarcar determinados procedimientos de menor complejidad a medida que se consolidan los protocolos de estancia más corta, especialmente cuando se integran la anestesia, la monitorización y el soporte electrofisiológico.
- Laboratorios de cateterismo cardíaco: Los laboratorios especializados son estratégicamente importantes para el volumen de ablaciones porque concentran equipos especializados, equipos capacitados, sistemas de mapeo e infraestructura para los procedimientos.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Atención compleja |
Maduro |
|
Centros quirúrgicos ambulatorios |
Medio |
Estancia corta |
Escalada |
|
Laboratorios de cateterismo cardíaco |
Alto |
Volumen de ablación |
Escalada |
Factores de crecimiento del mercado de la fibrilación auricular y análisis de su impacto
Aumento de la carga de factores de riesgo cardiometabólico
El envejecimiento, la hipertensión, la obesidad, la diabetes y los trastornos respiratorios del sueño están aumentando la población en riesgo de fibrilación auricular e incrementando la necesidad de un manejo continuo. El efecto clínico es doble: más pacientes requieren evaluación de anticoagulación, mientras que los casos sintomáticos o insuficientemente controlados generan demanda de estrategias de control del ritmo. Por lo tanto, los sistemas de salud se enfrentan a mayores exigencias en cuanto a diagnóstico, derivación, monitorización e intervención. Para los proveedores, esto amplía la base de clientes potenciales tanto para medicamentos como para tecnologías de procedimientos. El impacto es mayor donde la detección en atención primaria se conecta eficazmente con los servicios de cardiología. La detección temprana también puede orientar a los pacientes hacia vías de tratamiento antes de que los episodios recurrentes sean más difíciles de manejar, lo que impulsa la demanda de soluciones integradas que abarquen diagnóstico, productos farmacéuticos, ablación y seguimiento.
Expansión de la infraestructura de electrofisiología
La inversión en laboratorios de electrofisiología está aumentando la capacidad para diagnosticar y tratar trastornos del ritmo cardíaco complejos, especialmente en hospitales de alto volumen y centros cardíacos especializados. Los nuevos laboratorios requieren plataformas de mapeo, catéteres de ablación, generadores, soporte de imágenes, sistemas de monitorización y equipos clínicos capacitados, lo que genera un efecto multiplicador en todo el ecosistema de dispositivos. Una mayor capacidad también puede reducir la lista de espera para procedimientos y permitir que los médicos traten a pacientes que anteriormente solo recibían terapia farmacológica. Para los fabricantes, la expansión de la infraestructura aumenta el valor de las carteras de tecnología integradas y los programas de formación clínica. La adopción regional dependerá del reembolso, los presupuestos de capital, la densidad de especialistas y los modelos de adquisición. Es probable que los mercados que combinan la inversión en infraestructura con vías de derivación estructuradas conviertan la carga de enfermedad diagnosticada en un mayor volumen de procedimientos.
Cambio clínico hacia un control del ritmo más temprano
La evidencia que respalda las estrategias de control del ritmo cardíaco está transformando las conversaciones sobre el tratamiento de pacientes seleccionados, llevando la atención más allá de la mera supresión de los síntomas. La intervención temprana puede aumentar el número de pacientes candidatos a la ablación por catéter, especialmente cuando los síntomas, los episodios recurrentes o la respuesta al tratamiento justifican una intensificación del mismo. Esta transición afecta de manera diferente la demanda de fármacos y dispositivos. Los medicamentos siguen siendo importantes para la anticoagulación y ciertas necesidades de control del ritmo cardíaco, mientras que las tecnologías de los procedimientos se benefician de una mayor intensidad de derivación. Los proveedores también necesitan capacidades fiables de selección de pacientes, diagnóstico por imagen, mapeo y seguimiento para gestionar los resultados. El impacto resultante en el mercado se extiende más allá de las ventas de catéteres, ya que cada procedimiento adicional puede requerir mapeo, acceso, suministro de energía, monitorización y servicios posteriores al tratamiento. Por lo tanto, los proveedores estratégicos se benefician de soluciones que aborden la vía del procedimiento completa en lugar de un componente aislado.
Tendencias futuras del mercado de la fibrilación auricular
Ablación personalizada y monitorización de circuito cerrado
La siguiente fase de la atención probablemente combine estrategias de ablación individualizadas con vigilancia continua del ritmo cardíaco. Los avances en mapeo, detección de contacto, evaluación de lesiones y monitorización portátil o implantable pueden ayudar a los médicos a adaptar la intensidad de la intervención a los patrones de arritmia específicos de cada paciente. Con el tiempo, los datos generados antes y después de los procedimientos pueden contribuir a una detección de recurrencias y decisiones de tratamiento más precisas. Es probable que los fabricantes integren los flujos de trabajo de monitorización, mapeo y ablación, mientras que los proveedores de atención médica pueden utilizar datos longitudinales para optimizar los programas de seguimiento. Las tendencias del mercado de la fibrilación auricular favorecerán cada vez más las plataformas que conectan la evidencia de los procedimientos con los resultados reales de los pacientes. Dicha integración podría reducir la fragmentación de la atención y crear ciclos de retroalimentación clínica más sólidos para la enfermedad recurrente.
Mayor adopción de la ablación por campo pulsado
La ablación por campo pulsado se perfila como una tecnología clave a medida que se amplía la evidencia clínica en enfermedades paroxísticas y persistentes. Su mecanismo no térmico y su potencial de flujo de trabajo permiten procedimientos más rápidos y una mayor productividad en el laboratorio cuando se utiliza dentro de protocolos clínicos adecuados. Se prevé que la competencia evolucione de la simple diferenciación de la fuente de energía hacia la durabilidad de la lesión, la seguridad, la integración del mapeo, la versatilidad del catéter y la calidad de la evidencia. Las nuevas plataformas se evaluarán cada vez más frente a los enfoques establecidos de radiofrecuencia y criobalón en grupos de pacientes definidos. Por lo tanto, las perspectivas tecnológicas dependerán de los resultados comparativos, el reembolso, las curvas de aprendizaje del operador y la expansión regulatoria. Los proveedores con capacitación escalable y ecosistemas de procedimientos integrados estarán mejor posicionados a medida que se generalice su adopción.
Oportunidades de mercado en la fibrilación auricular
Centros emergentes de electrofisiología en Asia
La inversión en centros cardíacos especializados en India, China, el sudeste asiático y mercados desarrollados selectos de la región APAC crea oportunidades para localizar la formación en electrofisiología, el apoyo a los procedimientos y la distribución de tecnología. Los proveedores pueden priorizar los centros urbanos de alto volumen antes de expandirse a través de redes de referencia regionales. Los modelos de colaboración con hospitales y sociedades clínicas pueden acelerar la formación de médicos y, al mismo tiempo, reducir la carga de implementación asociada con sistemas sofisticados de mapeo y ablación. Las capacidades de servicio locales también pueden mejorar el tiempo de actividad de los equipos y la consistencia de los procedimientos. Las previsiones del mercado de la fibrilación auricular apuntan a una brecha cada vez mayor entre la carga de la enfermedad y la capacidad de tratamiento en varias economías emergentes, lo que crea espacio para empresas que combinan tecnología con educación, diseño de flujos de trabajo y monitorización posterior al procedimiento. Por lo tanto, las estrategias comerciales deben hacer hincapié en una infraestructura clínica escalable en lugar de solo en la comercialización del producto.
Plataformas integradas de procedimiento a monitorización
Una segunda oportunidad reside en combinar la ablación, el mapeo, la monitorización y los datos longitudinales en plataformas clínicas coordinadas. Los proveedores necesitan cada vez más evidencia que demuestre la eficacia del procedimiento más allá de la intervención inmediata, incluyendo la vigilancia de la recurrencia y la gestión del paciente. Las empresas pueden impulsar la interoperabilidad entre los sistemas de electrofisiología y las tecnologías de monitorización, lo que permite a los clínicos acceder a información relevante mediante un flujo de trabajo más unificado. Las prioridades de inversión pueden incluir análisis, documentación automatizada, monitorización remota y capacidades de apoyo a la toma de decisiones que reduzcan la carga administrativa. Este enfoque puede fortalecer la fidelización de clientes, ya que la propuesta de valor se extiende a lo largo de todo el proceso de tratamiento. También crea oportunidades para contratos de servicios diferenciados, colaboraciones clínicas y programas de generación de evidencia, especialmente en sistemas de salud que buscan resultados medibles de tecnología cardíaca de alta inversión.
Novedades recientes
- Junio de 2026: Medtronic anunció el lanzamiento de la tecnología de ablación por campo pulsado PulseSelect en India, ampliando así el acceso a una plataforma de ablación no térmica para la fibrilación auricular. La compañía destacó la considerable carga de enfermedad y la brecha en el tratamiento que enfrenta el país, enmarcando este lanzamiento dentro de los esfuerzos más amplios para expandir las capacidades avanzadas de electrofisiología.
- Mayo de 2025: Abbott anunció el lanzamiento en India del catéter de ablación TactiFlex Sensor Enabled. Este dispositivo combina una punta de electrodo flexible con detección de fuerza de contacto y está diseñado para el tratamiento de la fibrilación auricular cuando se utiliza con el sistema EnSite X EP, lo que permite una visualización y un control del procedimiento más precisos.
- Abril de 2025: Boston Scientific Corporation informó resultados positivos a los 12 meses del criterio de valoración principal de la segunda fase de su estudio ADVANTAGE AF, que evaluó la ablación por campo pulsado FARAPULSE y el catéter FARAPOINT en la fibrilación auricular persistente. Estos resultados aportaron evidencia clínica para ampliar el uso de la ablación por campo pulsado más allá de la enfermedad paroxística.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -