
Markt für Atrial Fibrillation: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Vorhofflimmern (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Behandlungsart (nicht-pharmakologisch und pharmakologisch) und Endnutzer (Krankenhäuser, ambulante Operationszentren und Herzkatheterlabore) sowie Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003531
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 146
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
31,19 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
73,70 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
10,03 %
Wachstumsrate
Adressierbarer Markt
466,61 Mrd. US-Dollar
(2026–2034)
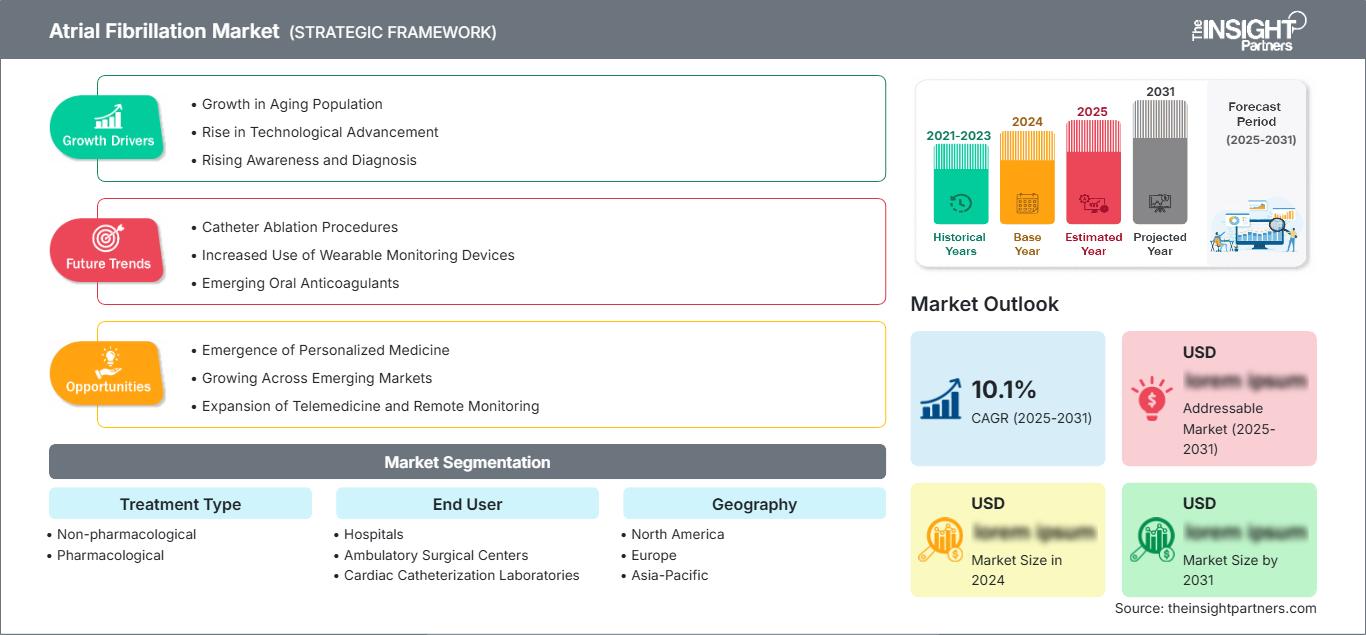
Der Markt für Vorhofflimmern wird im Jahr 2025 auf 31,19 Milliarden US-Dollar geschätzt und soll bis 2034 auf 73,70 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 10,03 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst sowohl pharmakologische Behandlungen als auch nicht-pharmakologische Therapien, die in Krankenhäusern, ambulanten Operationszentren und Herzkatheterlaboren durchgeführt werden, was auf einen Trend hin zu einem frühzeitigen Rhythmusmanagement hindeutet.
Nordamerika bleibt aufgrund der großen Anzahl diagnostizierter Fälle, der vorhandenen elektrophysiologischen Infrastruktur, der Abrechnungswege und der schnellen Einführung neuer Ablationstechniken von strategischer Bedeutung. Das Marktwachstum im Bereich Vorhofflimmern in Nordamerika wird durch katheterbasierte Rhythmuskontrollverfahren, höhere Eingriffszahlen und Initiativen zur integrierten Herzversorgung angetrieben.
Marktanalyse und Einblicke zum Thema Vorhofflimmern
- Nordamerika: Nordamerika hatte im Jahr 2025 einen Marktanteil von 38–42 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen, was auf ausgereifte elektrophysiologische Dienstleistungen, eine hohe Erstattungsquote und eine zunehmende Anzahl von Eingriffen zurückzuführen ist.
- USA: Die USA machten im Jahr 2025 76–80 % Nordamerikas aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,8–10,8 % wachsen, was auf eine hohe Nutzung der Ablationstherapie und die Einführung neuer Technologien zurückzuführen ist.
- Europa: Europa hielt im Jahr 2025 einen Anteil von 25–29 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,0–10,0 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Fallzahlen und den Zugang zu Behandlungen unterstützen.
- Asien-Pazifik: Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 20–24 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 11,5–12,5 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Die pharmakologische Behandlung hatte 2025 einen Marktanteil von 38–42 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen, was den anhaltenden Einsatz von Antikoagulanzien und Antiarrhythmika widerspiegelt.
- Wachstumsstarkes Segment: Herzkatheterlabore hatten 2025 einen Marktanteil von 18–22 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,5–13,5 % wachsen, angetrieben durch die prozedurale Rhythmuskontrolle.
- Wichtige Unternehmen, die im Detail analysiert wurden: Boston Scientific Corporation, Medtronic, AtriCure, Inc., Biosense Webster, Inc., Boehringer Ingelheim International GmbH, CardioFocus, Abbott, Sanofi, BIOTRONIK SE & Co. KG, Bristol-Myers Squibb Company.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Es vollzieht sich ein Wandel von einer medikamentenbasierten Therapie hin zu einem Ökosystem integrierter Lösungen, das Antikoagulationstherapie, Medikamente zur Rhythmuskontrolle, Katheterablation, chirurgische Eingriffe, Bildgebung, Mapping und Monitoring umfasst. Die gepulste Feldablation treibt diesen Wandel durch ihren gewebeselektiven Ansatz und die Effizienz der Arbeitsabläufe voran. Darüber hinaus ermöglichen Verbesserungen im Katheterdesign, der Mapping-Präzision, der Läsionsbestätigung und der Workflow-Effizienz die Durchführung von Elektrophysiologie-Behandlungen mit hohem Patientenaufkommen.
Hinsichtlich der Markteinführung wird erwartet, dass die gepulste Feldablation in den aufstrebenden Märkten Asiens sowie in einigen Ländern des Nahen Ostens aufgrund zunehmender elektrophysiologischer Möglichkeiten eine breitere Akzeptanz erfahren wird. Mit der steigenden regulatorischen Akzeptanz neuer Ablationstechnologien, der klinischen Validierung zur frühzeitigen Rhythmuskontrolle und Investitionen in spezialisierte Zentren wird der Zugang zu diesen Lösungen verbessert.
Berichtsumfang zum Markt für Vorhofflimmern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 31,19 Milliarden US-Dollar |
| Marktgröße bis 2034 | 73,70 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,03 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Vorhofflimmern
Die Nachfrage wird durch die zunehmende Alterung der Bevölkerung, Bluthochdruck, Adipositas, Diabetes, Schlafapnoe und die verbesserte Erkennung intermittierender Herzrhythmusstörungen bestimmt. Vorhofflimmern erhöht das Risiko für Schlaganfall und Herzinsuffizienz und erfordert daher eine Antikoagulation und Rhythmuskontrolle. Dies hat das Wachstum des Marktes für Vorhofflimmertherapie beeinflusst, da dieses Wachstum von der Anzahl der diagnostizierten Patienten und dem Anteil derer abhängt, die von einer symptomatischen zu einer definitiven Therapie übergehen können.
Die Wertschöpfungskette umfasst Pharmaunternehmen, Medizintechnikhersteller, Anbieter von Kartierungs- und Bildgebungssystemen, Krankenhäuser, Elektrophysiologen, Herzkatheterlabore, Vertriebsunternehmen und Organisationen, die die Erstattungssätze festlegen. Die Arzneimittelproduktion erfolgt in großem Umfang durch Pharmahersteller, während die Medizintechnikproduktion zunehmend spezialisierte Katheter, Generatoren, Kartierungssysteme und Zubehör erfordert. Gelegentlich kann es zu Engpässen bei der Verfügbarkeit von Elektrophysiologie-Teams kommen.
Der Marktbericht zu Vorhofflimmern konzentriert sich zunehmend auf die Wettbewerbspositionierung anhand klinischer Evidenz, Effizienz der Eingriffe, installierter Mapping-Systeme und der Vielfalt des Ablationsproduktportfolios. Boston Scientific Corporation, Medtronic, AtriCure, Inc., Biosense Webster, Inc., Abbott, CardioFocus und BIOTRONIK SE & Co. KG konkurrieren mit ihren differenzierten Technologieplattformen, während Boehringer Ingelheim International GmbH, Sanofi und Bristol-Myers Squibb Company weiterhin bedeutende Akteure im Pharmasektor darstellen.
Pulsfeldablation, Mapping- und Monitoring-Technologien, die Eingriffszeiten verkürzen und gleichzeitig die Sicherheit gewährleisten, gewinnen zunehmend an Interesse bei Investoren. Jüngste klinische Entwicklungen haben den Wettbewerbsdruck in den Bereichen persistierendes Vorhofflimmern und Erstlinienintervention erhöht. Unternehmen mit einem diversifizierten Produktportfolio können sich Wettbewerbsvorteile verschaffen, indem sie Diagnose, Mapping, Ablation, Monitoring und Nachsorge miteinander verknüpfen, anstatt sich auf nur ein Segment zu konzentrieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Vorhofflimmern: Strategische Einblicke
Regionale Einblicke
Markt für Vorhofflimmern in Nordamerika
Nordamerika hatte 2025 einen Marktanteil von 38–42 % im Bereich Vorhofflimmern und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen. Die USA bilden das Zentrum des nordamerikanischen Marktes, während Kanada von den wachsenden elektrophysiologischen Kapazitäten profitiert. Zu den zugrunde liegenden Faktoren zählen die altersbedingten Bevölkerungstrends, gut ausgebaute Überweisungssysteme, umfassende kardiovaskuläre Vorsorgeuntersuchungen und die breite Verfügbarkeit der Katheterablation.
Krankenhäuser und spezialisierte Einrichtungen bevorzugen elektrophysiologische Behandlungsprogramme mit kurzer oder nur eintägiger Dauer, während Anbieter im Wettbewerb um die Genauigkeit von Mapping-Technologien und die Effizienz der Verfahren stehen. Anreize im Zusammenhang mit der Kostenerstattung fördern die Nutzung von Medikamenten und Verfahren, trotz bestehender Zugangsunterschiede in verschiedenen Regionen. Zu den wichtigsten Anbietern zählen Boston Scientific Corporation, Medtronic, Abbott und Biosense Webster, Inc., während Pharmaunternehmen in Nordamerika Antikoagulations- und Rhythmuskontrollverfahren unterstützen.
US-Markt für Vorhofflimmern
Die USA repräsentieren 2025 einen Marktanteil von 76–80 % in Nordamerika und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–10,8 % wachsen. Die hohe Eingriffsdichte, die Verfügbarkeit von Spezialisten, die fortschrittlichen kardiologischen Einrichtungen und die weitverbreitete Anwendung der katheterbasierten Rhythmuskontrolle erklären diese Dominanz. Die USA dienen als wichtige Plattform für die Einführung innovativer Ablationstechnologien.
Es zeichnet sich ein Trend zur frühzeitigen Rhythmuskontrolle bei ausgewählten Patienten ab, basierend auf wissenschaftlichen Daten zu den Vorteilen hinsichtlich Symptomen und Herz-Kreislauf-Gesundheit. Boston Scientific Corporation, Medtronic, Abbott, Biosense Webster, Inc., AtriCure, Inc. und CardioFocus bieten ihre Technologien an, während Boehringer Ingelheim International GmbH, Sanofi und Bristol-Myers Squibb Company Medikamente zur Rhythmuskontrolle bereitstellen. Die Elektrophysiologie in Krankenhäusern wird unerlässlich sein, und Herzkatheterlabore gewinnen zunehmend an Bedeutung.
Europäischer Markt für Vorhofflimmern
Europa erreichte 2025 einen Marktanteil von 25–29 % und wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % weiter wachsen. Deutschland dominiert den Markt, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Die Einführung klinischer Leitlinien, die alternde Bevölkerung, Investitionen in das öffentliche Gesundheitswesen und der verbesserte Zugang zu Spezialisten für Elektrophysiologie treiben die regionale Nachfrage an.
In Großbritannien sind die hohe Anzahl an Spezialisten und die zunehmende Durchführung von Eingriffen von Bedeutung. In Deutschland spielen die hohe Anzahl an Herzoperationen und die breite Anwendung von Herzschrittmachern eine entscheidende Rolle. Frankreich, Italien und Spanien bauen die Überweisungen und Ablationsverfahren zwar weiter aus, unterscheiden sich jedoch hinsichtlich der Kostenerstattung und der Behandlungsmöglichkeiten. Europaweit wird die Nachfrage zunehmend durch Verfahren zur Rhythmuskontrolle, spezialisierte Zentren und neue Energieplattformen bestimmt.
Markt für Vorhofflimmern im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 20–24 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 11,5–12,5 % verzeichnen. Die dominierenden Märkte sind China, gefolgt von Japan, Südkorea, Indien und Australien. Der Bedarf wird durch die zunehmende Anzahl an Fachkräften und verbesserte Diagnoseverfahren weiter steigen.
China und Japan verfügen über eine große Anzahl an Patienten und hochmoderne Herzzentren, während Südkorea und Australien über gute operative Möglichkeiten verfügen. Indien hat aufgrund eines besseren Bewusstseins, vorhandener Herzzentren und spezialisierter Ausbildung langfristig großes Potenzial. Die lokale Industrie, Krankenhäuser und das öffentliche Gesundheitssystem können dazu beitragen, Zugangsbarrieren abzubauen.
Markt für Vorhofflimmern im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird bis 2034 ein jährliches Wachstum von 11,0-12,0 % prognostiziert. Saudi-Arabien wird dabei den größten Beitrag leisten, unterstützt durch modernisierte Krankenhäuser und Herzspezialisten. Die Vereinigten Arabischen Emirate konzentrieren sich auf den Ausbau ihrer Kapazitäten im Bereich der tertiären Versorgung, und Südafrika bleibt einer der wichtigsten regionalen Märkte.
Verbesserte Infrastrukturentwicklung, Medizintourismus und die Modernisierungsbemühungen der Regierungen im Gesundheitswesen tragen zu einem besseren Zugang zu elektrophysiologischen Behandlungen bei. Während Saudi-Arabien und die Vereinigten Arabischen Emirate das Potenzial haben, fortschrittliche Ablationstechniken aus hochqualifizierten Zentren zu übernehmen, sind Südafrika und die übrigen Länder des Nahen Ostens und Afrikas stärker auf die Verfügbarkeit von Spezialisten und Überweisungen angewiesen. Finanzielle Ressourcen aus dem Energiesektor können den Aufbau von Einrichtungen für die kardiologische Versorgung unterstützen.
Segmentierungsanalyse
Behandlungsart
Das Segment „Behandlungsarten“ wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % wachsen. Der Markt für Vorhofflimmern spiegelt zunehmend die Kombinationstherapie wider, bei der die Antikoagulation das Risiko von Thromboembolien verringert, während Interventionen zur Rhythmuskontrolle Symptome und Krankheitsverlauf behandeln. Nicht-pharmakologische Ansätze gewinnen mit fortschreitender Technologie, verbesserter Evidenz und zunehmender Expertise der Fachkräfte an Bedeutung.
- Nicht-pharmakologische Verfahren: Katheter- und chirurgische Eingriffe gewinnen für geeignete Patienten zunehmend an Bedeutung, unterstützt durch Fortschritte bei der Energiezufuhr, der Kartierung, der Läsionsverifizierung und dem Verfahrensablauf.
- Pharmakologische Therapie: Antikoagulanzien und Antiarrhythmika bleiben von grundlegender Bedeutung, insbesondere für Patienten, die medikamentös behandelt werden, für Patienten, die auf Eingriffe warten, und für Personen, die eine langfristige Reduzierung des Schlaganfallrisikos benötigen.
Endbenutzer
Das Segment der Endnutzer wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–11,5 % wachsen. Der Marktumfang wird zunehmend davon bestimmt, wo komplexe Eingriffe effizient durchgeführt werden können, wobei Krankenhäuser über ein breites Leistungsspektrum verfügen und spezialisierte Einrichtungen ihre Kapazitäten im Bereich der Elektrophysiologie gezielt ausbauen.
- Krankenhäuser: Krankenhäuser bleiben der wichtigste Behandlungsort, da sie Notfallversorgung, kardiologische Bildgebung, Elektrophysiologie, Chirurgie, Apothekenleistungen und intensive Überwachung vereinen.
- Ambulante Operationszentren: Diese Zentren können ausgewählte Eingriffe mit geringerer Komplexität übernehmen, sobald kürzere Behandlungspfade ausgereift sind, insbesondere dort, wo Anästhesie, Überwachung und elektrophysiologische Unterstützung integriert sind.
- Herzkatheterlabore: Spezielle Labore sind für die Ablationszahlen von strategischer Bedeutung, da sie über spezialisierte Ausrüstung, geschulte Teams, Kartierungssysteme und die notwendige Verfahrensinfrastruktur verfügen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Komplexe Versorgung |
Reifen |
|
Ambulante Operationszentren |
Medium |
Kurzaufenthalt |
Skalierung |
|
Herzkatheterlabore |
Hoch |
Ablationsvolumen |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Vorhofflimmern
Zunehmende Belastung durch kardiometabolische Risikofaktoren
Alterung, Bluthochdruck, Adipositas, Diabetes und schlafbezogene Atmungsstörungen vergrößern den Kreis der Risikopatienten für Vorhofflimmern und erhöhen den Bedarf an einer kontinuierlichen Behandlung. Die klinischen Auswirkungen sind zweifach: Mehr Patienten benötigen eine Antikoagulationsprüfung, während symptomatische oder unzureichend eingestellte Fälle den Bedarf an Strategien zur Rhythmuskontrolle steigern. Gesundheitssysteme stehen daher vor höheren Anforderungen an Diagnose, Überweisung, Überwachung und Intervention. Für Anbieter erweitert dies den potenziellen Kundenstamm sowohl für Medikamente als auch für interventionelle Technologien. Die Auswirkungen sind am größten, wenn die hausärztliche Vorsorgeuntersuchung effizient mit kardiologischen Leistungen verknüpft ist. Eine frühere Erkennung ermöglicht es zudem, Patienten in Behandlungspfade einzubinden, bevor wiederkehrende Episoden schwieriger zu behandeln sind. Dies fördert die Nachfrage nach integrierten Lösungen, die Diagnostik, Medikamente, Ablation und Nachsorge umfassen.
Ausbau der elektrophysiologischen Infrastruktur
Investitionen in elektrophysiologische Labore erhöhen die Kapazität zur Diagnose und Behandlung komplexer Rhythmusstörungen, insbesondere in Kliniken mit hohem Patientenaufkommen und spezialisierten Herzzentren. Neue Labore benötigen Mapping-Plattformen, Ablationskatheter, Generatoren, Bildgebungssysteme, Überwachungssysteme und geschultes Klinikpersonal, was einen Multiplikatoreffekt im gesamten Geräte-Ökosystem erzeugt. Die größere Kapazität kann zudem den Behandlungsrückstand reduzieren und Ärzten ermöglichen, Patienten zu behandeln, die zuvor medikamentös behandelt wurden. Für Hersteller steigert der Infrastrukturausbau den Wert integrierter Technologieportfolios und klinischer Weiterbildungsprogramme. Die regionale Akzeptanz hängt von der Kostenerstattung, den Investitionsbudgets, der Dichte an Spezialisten und den Beschaffungsmodellen ab. Märkte, die Infrastrukturinvestitionen mit strukturierten Überweisungswegen kombinieren, werden die diagnostizierte Krankheitslast voraussichtlich in höhere Behandlungszahlen umwandeln.
Klinischer Wandel hin zu einer früheren Rhythmuskontrolle
Evidenz für Strategien zur Rhythmuskontrolle verändert die Behandlungsdiskussionen für ausgewählte Patienten und erweitert die Therapie über die reine Symptomunterdrückung hinaus. Ein früheres Eingreifen kann den Patientenkreis für eine Katheterablation vergrößern, insbesondere wenn Symptome, rezidivierende Episoden oder das Ansprechen auf die Behandlung eine Eskalation rechtfertigen. Dieser Wandel wirkt sich unterschiedlich auf die Nachfrage nach Medikamenten und Medizinprodukten aus. Medikamente bleiben wichtig für die Antikoagulation und bestimmte Anforderungen an die Rhythmuskontrolle, während interventionelle Technologien von einer höheren Überweisungsrate profitieren. Behandler benötigen zudem zuverlässige Möglichkeiten zur Patientenauswahl, Bildgebung, Kartierung und Nachsorge, um die Behandlungsergebnisse zu optimieren. Die daraus resultierenden Marktauswirkungen reichen über den Katheterabsatz hinaus, da jeder zusätzliche Eingriff Kartierung, Zugang, Energiezufuhr, Überwachung und Nachsorgeleistungen erfordern kann. Strategische Anbieter profitieren daher von Lösungen, die den gesamten Behandlungspfad abdecken und nicht nur einzelne Komponenten.
Zukunftstrends im Markt für Vorhofflimmern
Personalisierte Ablation und Closed-Loop-Monitoring
Die nächste Phase der Behandlung wird voraussichtlich individualisierte Ablationsstrategien mit kontinuierlicher Rhythmusüberwachung kombinieren. Fortschritte bei Mapping, Kontaktsensorik, Läsionsbeurteilung und tragbaren oder implantierbaren Überwachungssystemen können Ärzten helfen, die Interventionsintensität an die individuellen Arrhythmiemuster der Patienten anzupassen. Mit der Zeit können die vor und nach den Eingriffen generierten Daten eine präzisere Erkennung von Rezidiven und eine optimierte Behandlungsplanung ermöglichen. Hersteller werden voraussichtlich Überwachungs-, Mapping- und Ablationsprozesse integrieren, während Gesundheitsdienstleister Längsschnittdaten nutzen können, um die Nachsorgepläne zu verfeinern. Die Trends im Markt für Vorhofflimmern werden zunehmend Plattformen begünstigen, die Verfahrensdaten mit realen Patientenergebnissen verknüpfen. Eine solche Integration könnte die fragmentierte Versorgung reduzieren und stärkere klinische Feedbackschleifen für die Rezidiverkennung schaffen.
Breitere Anwendung der gepulsten Feldablation
Die gepulste Feldablation (PFSA) entwickelt sich zu einer wichtigen Technologie, da die klinischen Datenlage sowohl bei paroxysmalen als auch bei persistierenden Erkrankungen zunimmt. Ihr nicht-thermischer Mechanismus und die optimierten Arbeitsabläufe ermöglichen schnellere Eingriffe und einen höheren Labordurchsatz bei Anwendung geeigneter klinischer Protokolle. Der Wettbewerb wird sich voraussichtlich von der reinen Differenzierung der Energiequellen hin zu Kriterien wie Läsionsbeständigkeit, Sicherheit, Mapping-Integration, Katheterflexibilität und Evidenzqualität verlagern. Neue Plattformen werden zunehmend mit etablierten Radiofrequenz- und Kryoballonverfahren in definierten Patientengruppen verglichen. Die technologische Entwicklung hängt daher von den Vergleichsergebnissen, der Kostenerstattung, der Lernkurve der Anwender und der regulatorischen Weiterentwicklung ab. Anbieter mit skalierbaren Schulungsangeboten und integrierten Verfahrenssystemen dürften bei zunehmender Verbreitung der PFA besser positioniert sein.
Marktchancen bei Vorhofflimmern
Aufstrebende asiatische Zentren für Elektrophysiologie
Investitionen in spezialisierte Herzzentren in Indien, China, Südostasien und ausgewählten entwickelten Märkten im asiatisch-pazifischen Raum schaffen Möglichkeiten zur Lokalisierung von Schulungen in Elektrophysiologie, Unterstützung bei Eingriffen und Technologievertrieb. Anbieter können zunächst auf stark frequentierte städtische Zentren setzen, bevor sie über regionale Überweisungsnetzwerke expandieren. Partnerschaften mit Krankenhäusern und Fachgesellschaften können die ärztliche Ausbildung beschleunigen und gleichzeitig den Implementierungsaufwand für komplexe Mapping- und Ablationssysteme reduzieren. Lokale Servicekapazitäten können zudem die Geräteverfügbarkeit und die Konsistenz der Eingriffe verbessern. Prognosen für den Markt für Vorhofflimmern deuten auf eine wachsende Diskrepanz zwischen Krankheitslast und Behandlungskapazität in mehreren Schwellenländern hin. Dies eröffnet Unternehmen, die Technologie mit Schulung, Workflow-Design und Nachsorge kombinieren, neue Chancen. Kommerzielle Strategien sollten daher den Fokus auf skalierbare klinische Infrastruktur und nicht allein auf die Produktplatzierung legen.
Integrierte Verfahrens- und Überwachungsplattformen
Eine zweite Chance liegt in der Integration von Ablations-, Mapping-, Monitoring- und Längsschnittdaten in koordinierte klinische Plattformen. Anbieter benötigen zunehmend Evidenz, die die Wirksamkeit von Verfahren über die unmittelbare Intervention hinaus belegt, einschließlich Rezidivüberwachung und Patientenmanagement. Unternehmen können die Interoperabilität zwischen elektrophysiologischen Systemen und Monitoring-Technologien vorantreiben und Klinikern so den Zugriff auf relevante Informationen über einen einheitlicheren Workflow ermöglichen. Investitionsprioritäten könnten Analytik, automatisierte Dokumentation, Fernüberwachung und Entscheidungsunterstützungssysteme umfassen, die den administrativen Aufwand reduzieren. Dieser Ansatz kann die Kundenbindung stärken, da sich das Wertversprechen auf den gesamten Behandlungsprozess erstreckt. Er schafft zudem Möglichkeiten für differenzierte Serviceverträge, klinische Partnerschaften und Programme zur Evidenzgenerierung, insbesondere in Gesundheitssystemen, die messbare Ergebnisse aus kapitalintensiver Herztechnologie erzielen möchten.
Aktuelle Entwicklungen
- Juni 2026: Medtronic kündigte die Markteinführung der PulseSelect-Technologie zur gepulsten Feldablation in Indien an und erweiterte damit den Zugang zu einer nicht-thermischen Ablationsplattform für Vorhofflimmern. Das Unternehmen hob die hohe Krankheitslast und die bestehende Behandlungslücke in Indien hervor und positionierte die Markteinführung im Kontext umfassenderer Bemühungen zum Ausbau fortschrittlicher elektrophysiologischer Verfahren.
- Mai 2025: Abbott kündigte die Markteinführung des TactiFlex Sensor Enabled Ablationskatheters in Indien an. Das Gerät kombiniert eine flexible Elektrodenspitze mit Kontaktkraftmessung und ist für die Behandlung von Vorhofflimmern in Verbindung mit dem EnSite X EP-System konzipiert. Es ermöglicht eine präzisere Visualisierung und Eingriffskontrolle.
- April 2025: Die Boston Scientific Corporation gab positive Ergebnisse zum primären Endpunkt nach 12 Monaten aus der zweiten Phase ihrer ADVANTAGE AF-Studie bekannt. In dieser Studie wurden die gepulste Feldablation FARAPULSE und der FARAPOINT-Katheter bei persistierendem Vorhofflimmern untersucht. Die Ergebnisse liefern weitere klinische Belege für die Ausweitung des Einsatzes der gepulsten Feldablation über paroxysmale Erkrankungen hinaus.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -